En 45 jours, 6 billions de dollars se sont envolés : s'agit-il d'une bulle ou d'une opportunité ?
Rédaction : The Kobeissi Letter
Traduction : TechFlow
La question à laquelle on nous pose le plus actuellement est la suivante : existe-t-il une « bulle de l'IA » et celle-ci s'est-elle déjà envolée ?
Les actions américaines ont connu 31 sessions consécutives d'érosion moyenne de 225 milliards de dollars par jour.
Ci-dessous, nous passons en revue systématiquement : comment nous en sommes arrivés là, ce qui se passe actuellement et ce à quoi nous nous préparons.
Depuis novembre 2022, nous affichons une conviction forte envers l'IA, la qualifiant de plus grande révolution technologique de l'histoire.
Notre diagnostic selon lequel il faut « soit détenir des actifs, soit rester sur place » repose sur les rendements portés par l'innovation ainsi que sur l'inflation cumulativement croissante.
Pendant les six dernières semaines, les trades sur l'IA ont traversé l'une des épreuves les plus sévères depuis leur démarrage, au même titre que pendant la guerre commerciale d'avril 2025.
La réalité est que l'IA bouleverse l'ordre établi des marchés mondiaux, des économies et de la civilisation. Ce bouleversement engendre une polarisation émotionnelle, amplifiée par la forte volatilité des prix des actifs.
C'est précisément la situation que nous observons aujourd'hui.
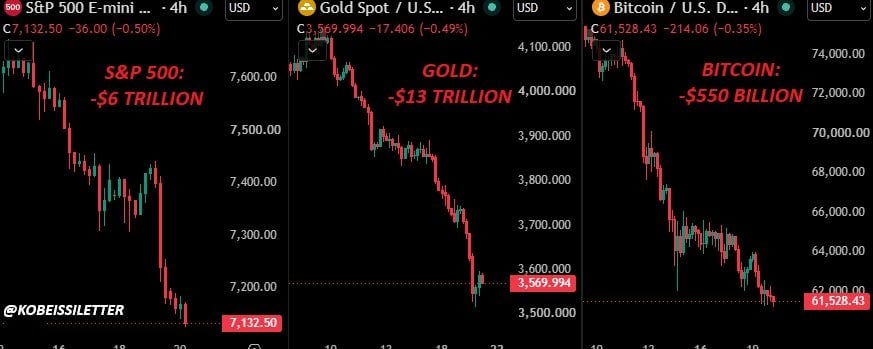
Source : évolution récente du S&P 500, de l'or et du Bitcoin. Les annotations indiquent une décote de 6 billions de dollars pour le S&P 500, 13 billions pour l'or et 550 milliards pour le Bitcoin.
Les 45 derniers jours : un chaos relatif
Avant de détailler, il convient de bien mesurer l'étendue des événements intervenus depuis que le S&P 500 a atteint son dernier record historique le 6 octobre.
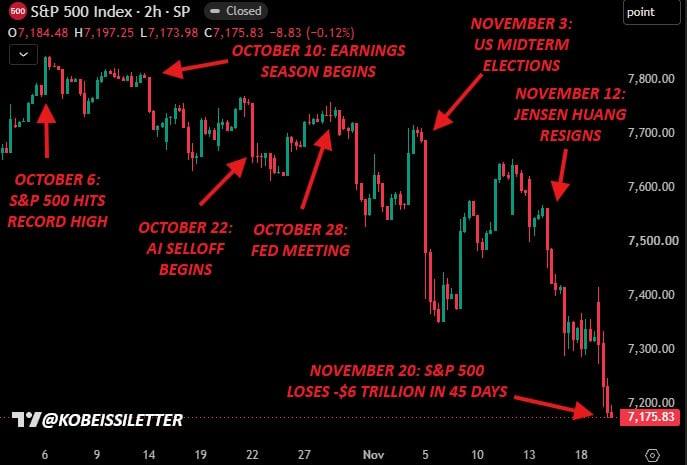
Source : évolution récente du S&P 500. Les annotations incluent le pic historique du 6 octobre, le début de la saison des résultats le 10 octobre, le déclenchement de la liquidation IA le 22 octobre, la réunion de la Réserve fédérale le 28 octobre, les élections de mi-mandat le 3 novembre, la démission de Jensen Huang le 12 novembre, et une destruction cumulée de 6 billions de dollars sur 45 jours au 20 novembre.
Pendant ces 45 derniers jours, le marché a affronté d'innombrables titres liés à la guerre en Iran, la saison des résultats du T3 2026, les craintes autour des dépenses en capital de l'IA et du cash-flow libre, la réunion de la Fed d'octobre, les élections américaines de mi-mandat et l'affaire Nvidia ($NVDA), aboutissant à une destruction de capitalisation boursière de 6 billions de dollars.
Hors de cela, le premier appel public à l'épargne (IPO) d'Anthropic a levé plus de 100 milliards de dollars, devenant le plus grand de l'histoire, et a significativement asséché la liquidité du marché lors des dernières sessions de négociation.
Dans un tel contexte, les investisseurs doivent prendre du recul et se poser une question cruciale : qu'est-ce qui a vraiment changé et qu'est-ce qui a déjà été intégré dans les prix ?
De nombreuses craintes sont déjà intégrées aux prix : dépenses en capital et cash-flow libre
Cette baisse provient principalement, dans un premier temps, des inquiétudes concernant les dépenses en capital des grandes entreprises technologiques américaines pour l'IA, ainsi que de leur impact sur le cash-flow libre et la rentabilité pour 2027 et 2028.
Ces craintes sont légitimes.
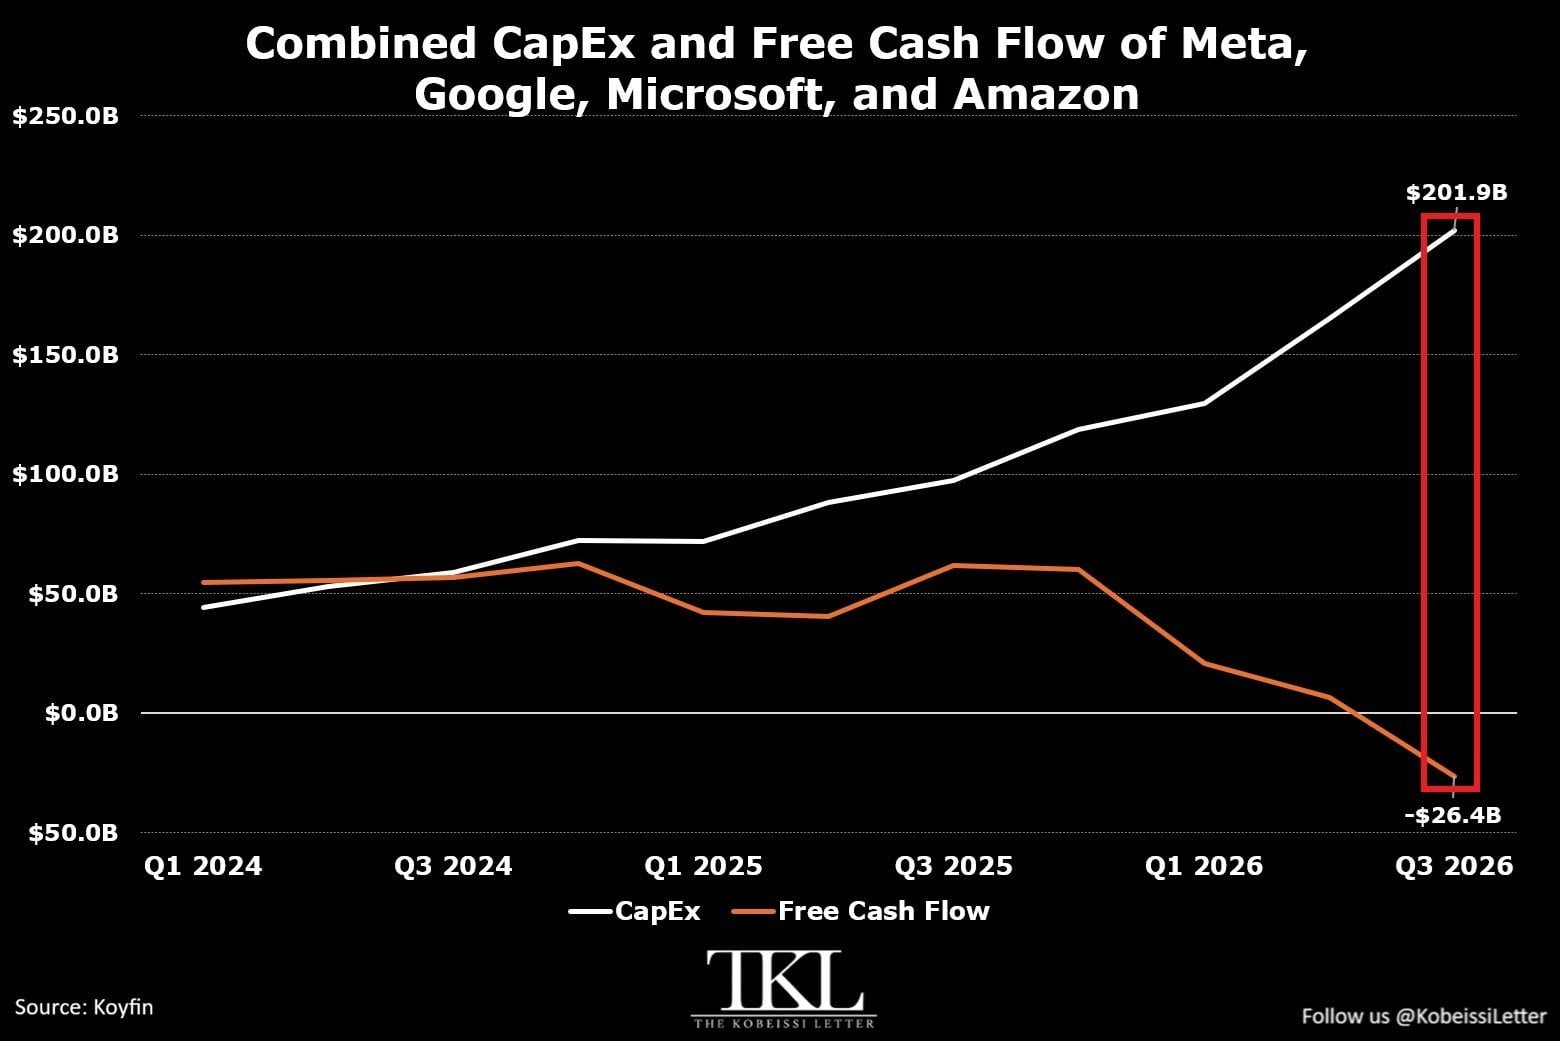
Source : dépenses en capital et cash-flow libre consolidés de Meta, Google, Microsoft et Amazon. Au troisième trimestre 2026, les investissements ont atteint 201,9 milliards de dollars, avec un cash-flow libre négatif de 26,4 milliards de dollars.
Le total des dépenses en capital d'Amazon ($AMZN), Alphabet ($GOOGL), Meta ($META) et Microsoft ($MSFT) a augmenté de 36,9 milliards de dollars au T3 2026, atteignant un sommet historique de 201,9 milliards de dollars.
Ce montant a plus que doublé au cours des douze derniers mois, en hausse de 356 % par rapport au T1 2024. Sur les trois dernières années, les investissements des grandes technologies se chiffrent en tout à 1 600 milliards de dollars.
Cela dit, il faut admettre que ces investissements infrastructurels sans précédent constituent une condition nécessaire à la plus grande révolution technologique de l'histoire. Une brève bascule vers un cash-flow libre négatif représente le coût à court terme d'un déploiement à long terme.
Une grande partie de ces craintes a déjà été intégrée aux prix. Elles ne s'atténueront pas facilement tant qu'une réponse plus claire n'aura pas été apportée sur le retour sur investissement de ces capitaux, probablement pas avant le T1 ou T2 2027.
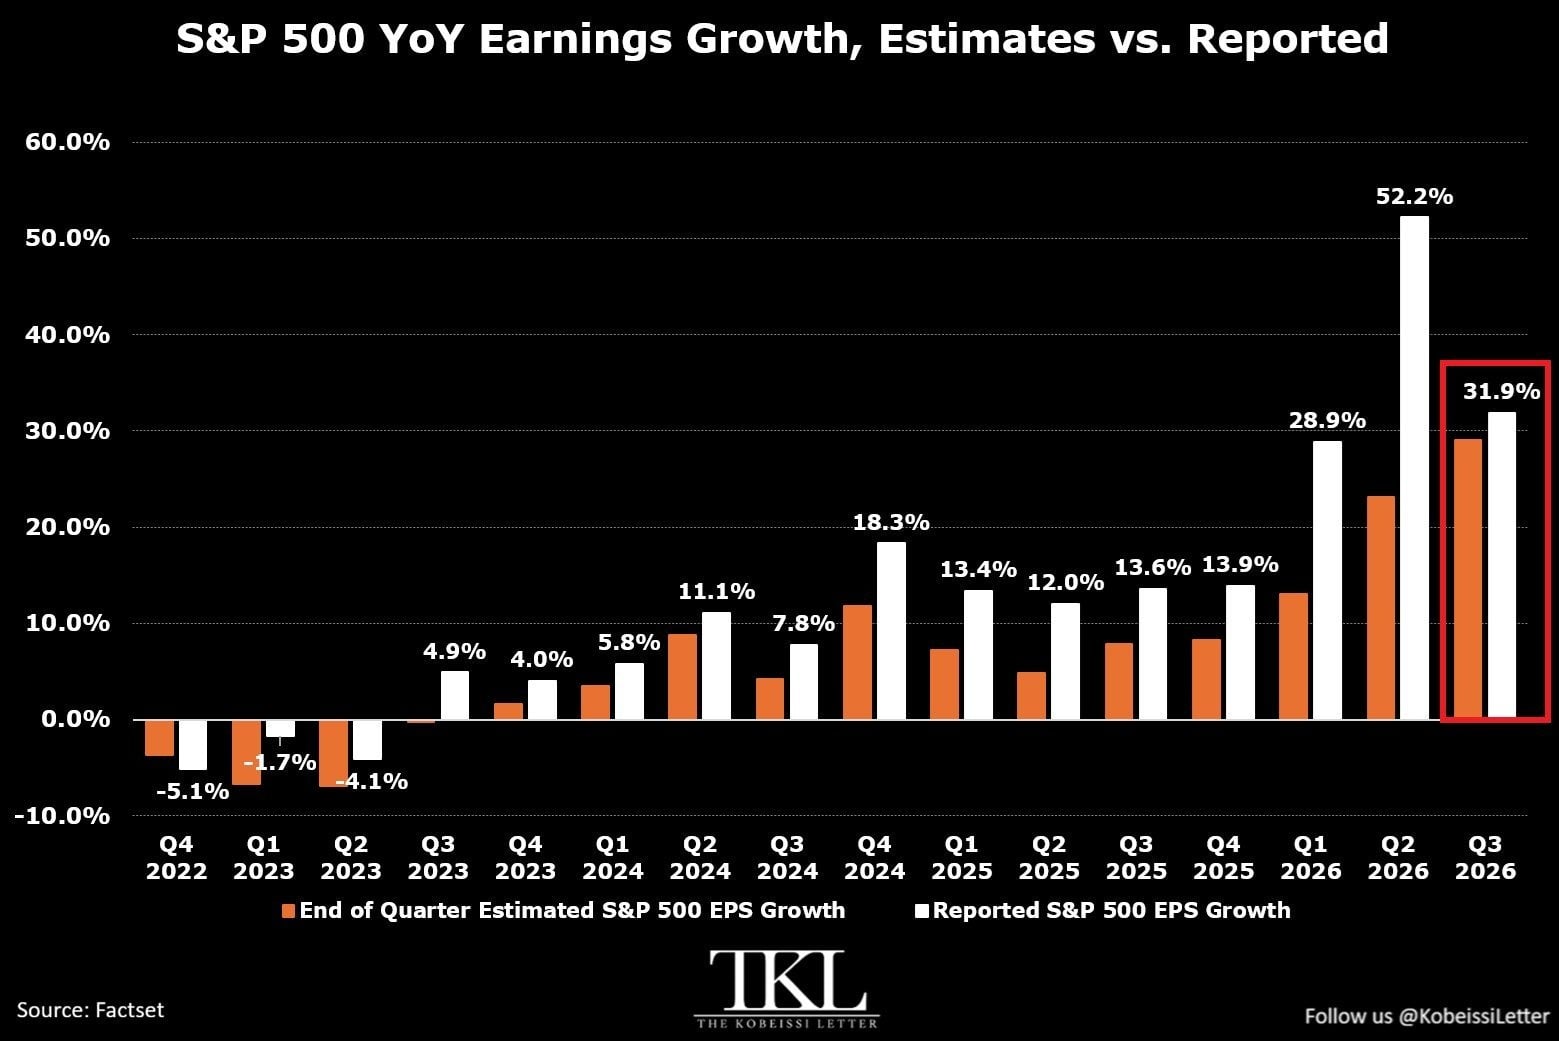
Source : progression annuelle du bénéfice par action du S&P 500, comparé aux prévisions. La croissance réelle au troisième trimestre 2026 était de 31,9 %.
Peu de marchés conjuguent une telle peur et une croissance aussi robuste simultanément.
Jusqu'à présent, le bénéfice par action des sociétés du S&P 500 au T3 2026 progresse de 31,9 % en glissement annuel, marquant la plus forte croissance annualisée depuis au moins quatre ans.
Les résultats effectifs dépassent continuellement les projections depuis treize trimestres consécutifs. L'intensité des projets d'investissement dans l'IA reste supérieure à ce que la plupart des acteurs anticipaient.
Remise en cause des Démocrates aux élections de mi-mandat et fin du « put Trump »
Ensuite, nous estimons qu'une partie significative des catalyseurs ayant provoqué la correction récente des valeurs technologiques est liée aux résultats des élections américaines de mi-mandat. Ce scrutin marque en réalité la fin de ce que nous appelions le « Trump Put » (option de vente Trump).
Que ce soit durant son premier mandat présidentiel de 2016 à 2020 ou sa mandature actuelle, les marchés trouvaient réconfort dans la capacité de Donald Trump à influencer les événements en période de volatilité. Cette notion de « put Trump » fonctionnait comme une couverture de protection : si le marché tournait au rouge, il interviendrait, car la stabilité du marché faisait toujours partie de ses priorités.
Avec la percée des Démocrates lors des élections de mi-mandat, nous considérons que cet « option de vente Trump » est désormais définitivement enterrée. Ce soutien supplémentaire à cette disparition s'appuyait sur le post suivant daté du 4 novembre :
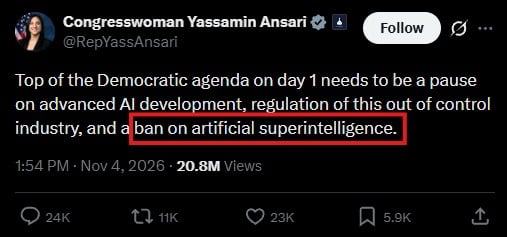
Source : publication de la représentante américaine Yassamin Ansari le 4 novembre 2026. Elle y avance que le premier jour du mandat démocrate devrait prioriser une interruption du développement avancé de l'IA, la régulation d'un secteur qualifié de « incontrôlable » et l'interdiction de l'intelligence artificielle superintelligente.
La capacité du Président Trump à intervenir sur les marchés s'est trouvée partiellement réduite par le transfert des majorités au Sénat et à la Chambre des représentants. Les appels à une interdiction de l'IA gagnent en intensité, et le marché a déjà intégré le scénario d'une régulation stricte ainsi que celui d'une éventuelle interdiction suite à la prise de pouvoir des Démocrates en janvier 2027.
La fin de ce « Trump Put » est irréversible et poussera les actions américaines vers des corrections encore plus profondes. Toutefois, nous jugeons exagérées les inquiétudes liées à la régulation.
L'interdiction de l'IA aux États-Unis est improbable. Même si une telle mesure pouvait être appliquée, elle reviendrait pratiquement à laisser la Chine prendre l'avance dans la course mondiale à l'IA.
Le cadre réglementaire va effectivement se resserrer et de nouveaux impôts pourraient émerger, mais le marché anticipe des scénarios extrêmes qui pèsent davantage que ce que nous croyons être le résultat final.
Au fond, quel que soit le parti au pouvoir, les États-Unis doivent impérativement viser la victoire.
La Réserve fédérale relève ses taux dans un marché anxieux
Aux côtés des craintes relatives aux investissements IA et aux changements du paysage politique, la Réserve fédérale procède également à des hausses de taux agressives.
La guerre en Iran approche de sa 300e journée tandis que l'inflation aux États-Unis persiste depuis 67 mois au-dessus de l'objectif de 2 % de la Fed. Le président de la Fed, Warsh, a clairement indiqué que sa priorité absolue est de ramener l'inflation à 2 %, sans exception.
Par conséquent, les coûts déjà élevés de la construction de l'infrastructure augmenteront encore. Sans même parler de l'aggravation de la dette fédérale américaine.
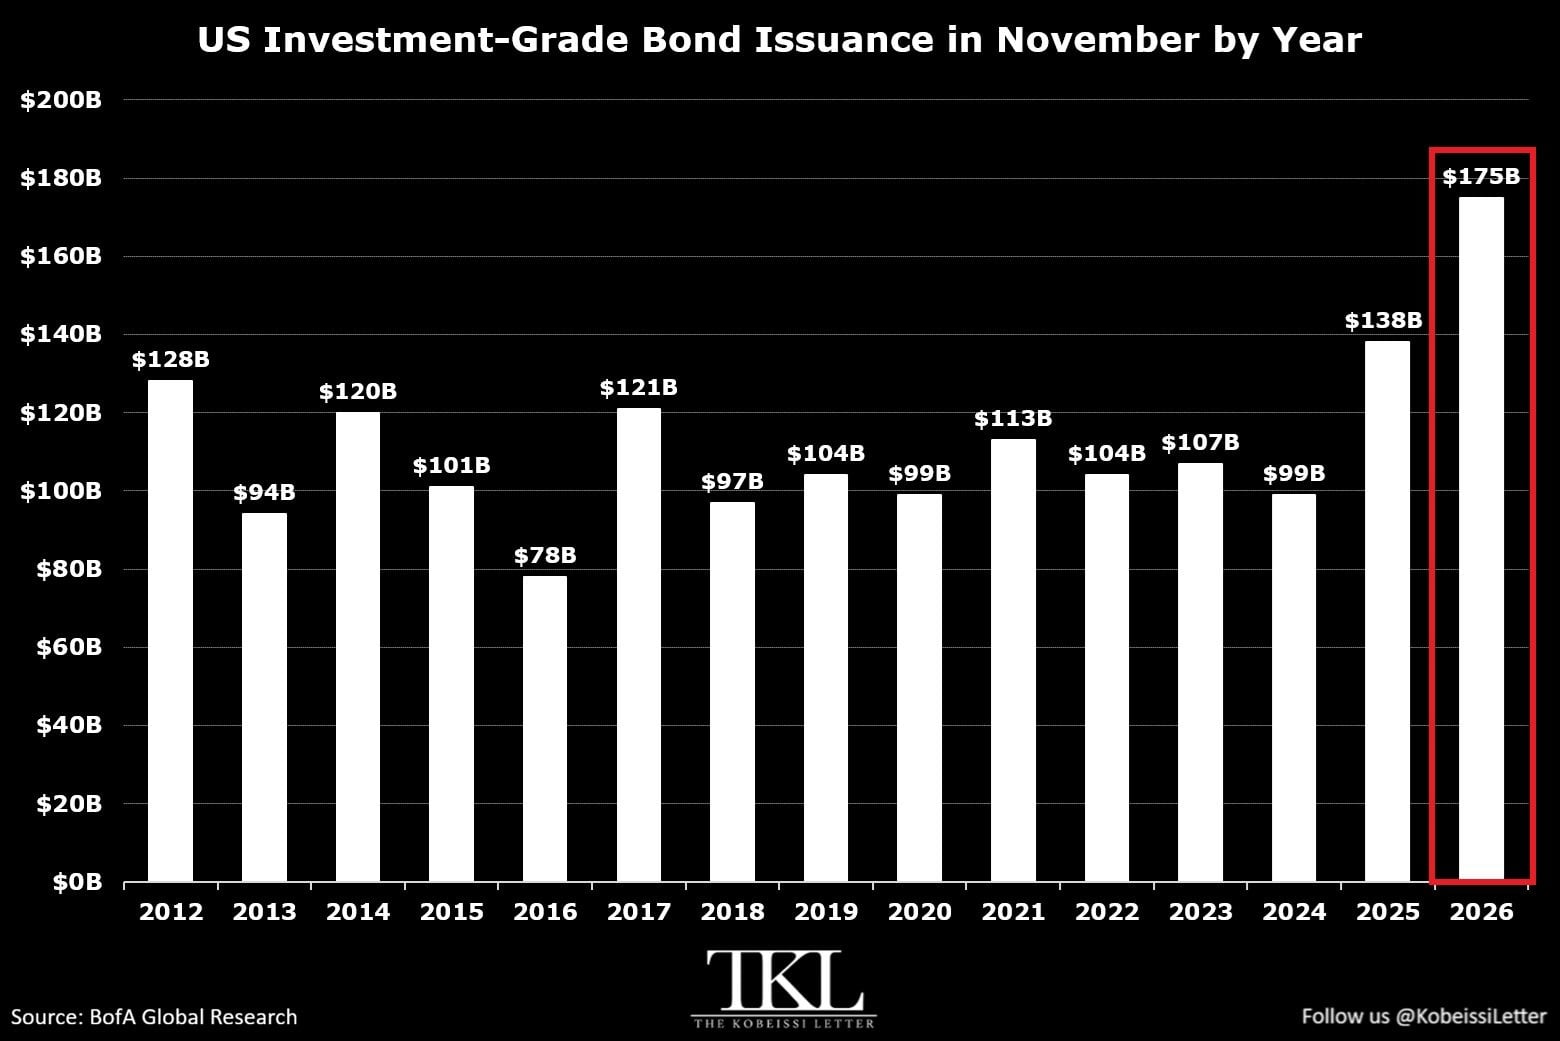
Source : analyse comparative des volumes de placement des obligations Investment Grade américaines pour le mois de novembre. En novembre 2026, les montants projetés s'élèveront à 175 milliards de dollars, constituant un record historique pour le mois de novembre.
Comme illustré ci-dessus, les émissions de corporate bonds Investment Grade aux États-Unis devraient enregistrer une progression annuelle de 37 milliards de dollars en novembre, soit +27 %, pour franchir la barre des 175 milliards de dollars, un record absolu pour ce mois. Nous estimons que les hausses de taux de la Fed dans ce contexte exacerbent l'instabilité récente. Cette dynamique va-t-elle changer ?
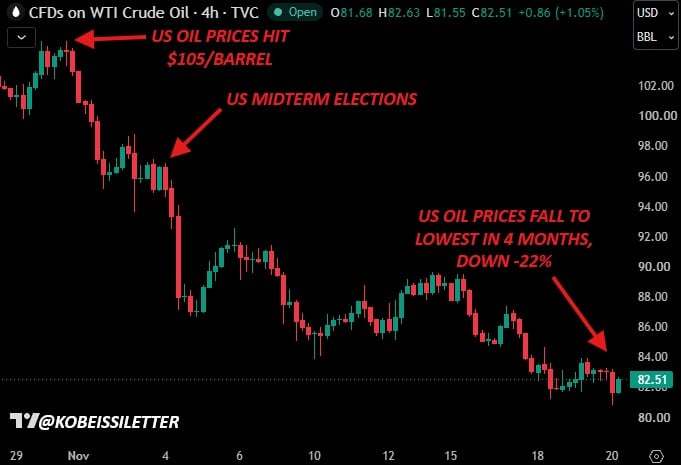
Source : graphique des prix du pétrole brut américain à terme proche. Le cours avait brièvement atteint 105 USD/baril puis s'est redressé après les élections de mi-mandat, reculant d'environ 22 % par rapport au pic précédent pour s'établir autour de 82,51 dollars, son plus bas niveau depuis quatre mois.
Le changement de rapports de force politique, conjugué à la faiblesse récente des marchés, a fait chuter le prix du pétrole d'environ 22 % ce mois-ci. Ajouté à l'instabilité ambiante, cela rend fort probable une révision à la baisse des perspectives de la Fed pour 2027, surtout si l'issue de la guerre iranienne devient plus claire.
Le 2 novembre, nous avons diffusé l'analyse ci-dessous sur les prix du pétrole aux États-Unis avant les élections de mi-mandat, avec une cible initiale fixée sous les 93,00 dollars. Depuis, le baril a plongé jusqu'à son plus bas niveau depuis août 2026.
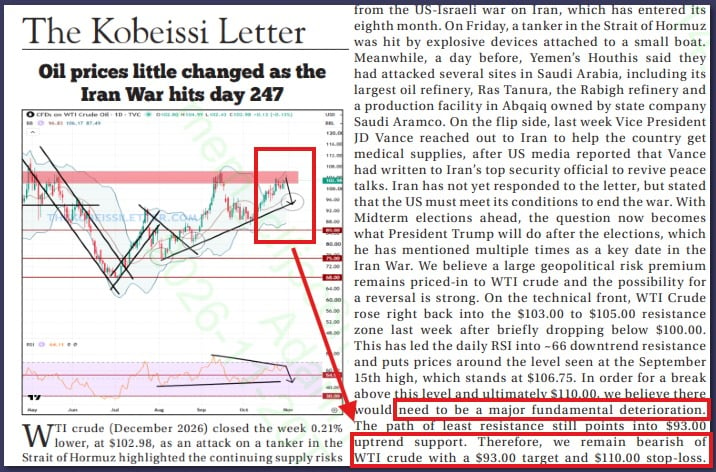
Source : capture d'écran de l'analyse pétrolière du 2 novembre par The Kobeissi Letter. À ce moment-là, le conflit en Iran durait 247 jours et le prix objectif fixé était de 93 dollars.
Dimanche prochain, nous publierons le dernier numéro de The Kobeissi Letter ; nous vous encourageons à souscrire pour accéder à l'intégralité de l'article.
Même si les prix ont reculé, la stratégie de taux « higher for longer » perdure temporairement. Nous considérons néanmoins que la probabilité d'un assouplissement de la politique de la Fed se renforce d'ici la mi-2027.
Nvidia, AMD et la dynamique des puces destinées à la Chine
Pour les deux dernières semaines, Nvidia a perdu Jensen Huang – la figure de proue de la révolution IA –, entraînant une chute de son cours de 40 % en quelques semaines ; AMD est quant à elle accusée d'exporter clandestinement des puces vers la Chine, faisant peser sur le marché d'importantes inquiétudes face à ce risque.
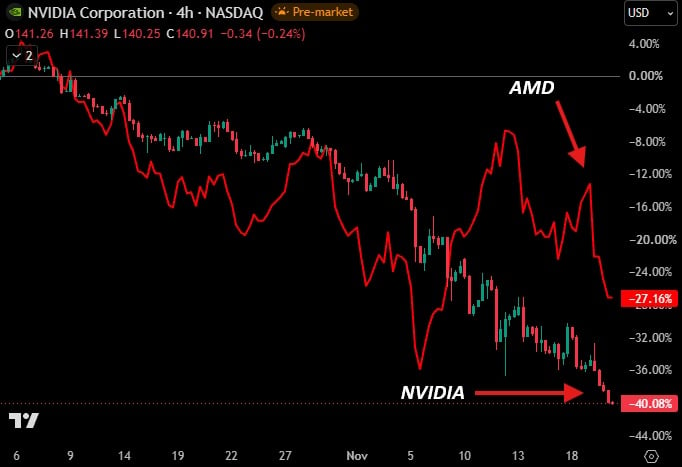
Source : tendance récente de Nvidia et AMD. Le graphique montre une baisse d'environ 40,08 % pour Nvidia et de 27,16 % pour AMD.
Vous avez sans doute remarqué notre positionnement clair sur l'affaire Nvidia, ayant très tôt adopté la posture selon laquelle « jusqu'à preuve contraire, Jensen Huang est innocent ». Nous plaidons pour que le conseil d'administration laisse le champ libre au dirigeant tant que l'enquête indépendante n'aura pas établi de faits indubitables.
Nous partageons ce point de vue au regard des innovations et de l'influence qu'a eues Jensen Huang sur la révolution IA et le succès américain. Les actions de Nvidia se négocient désormais presque comme si le fondateur ne devait jamais revenir, effaçant pratiquement l'ensemble des perspectives prospectives de l'entreprise.
Un phénomène similaire frappe AMD. Le 19 novembre, un rapport short-seller a accusé la firme de contrebande de composants vers la Chine, allégation loin d'être avérée.
Sous l'effet de ces éléments, le PER attendu (price-to-forward-earnings) du secteur technologique a plongé à son niveau le plus bas depuis mars 2020.
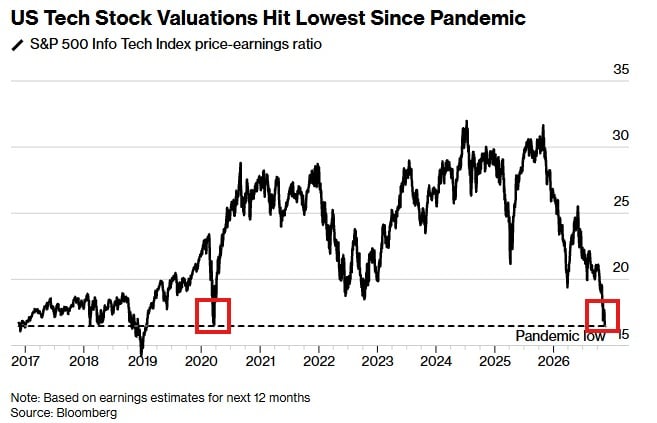
Source : le ratio PER attendu de l'indice sectoriel des technologies de l'information du S&P 500 a replongé à proximité de son plus bas niveau enregistré depuis le début de la crise sanitaire.
Le PER attendu de Nvidia a chuté à 9 fois, plaçant la société parmi les titres les moins chers du S&P 500, et encore bien plus avantageux lorsqu'on le compare aux gains de bénéfices réels enregistrés par l'entreprise.
Qu'est-ce que cela signifie ? Le marché ne croit plus à la composante « E » (bénéfices futurs) contenue dans le PER attendu.
Bien que Nvidia ait communiqué un objectif de chiffre d'affaires fiscal 2028 d'environ 750 milliards de dollars, le marché refuse obstinément d'y croire, même en absence de Jensen Huang.
Le marché actuel intègre déjà une marge de manœuvre substantielle susceptible de provoquer des surprises.
Un climat psychologique aux limites de la crise
Le 15 octobre, nous avons publié une analyse intitulée « Stealth Bear Market » (marché baissier invisible), soulignant qu'une tendance baissière se dessinait déjà sous la surface du S&P 500, particulièrement dans les valeurs technologiques. Le revirement psychologique a débuté dès lors et ne découle ni des élections de mi-mandat ni de l'affaire Nvidia.
Comme le montre le graphique ci-dessous, ces événements n'ont fait qu'accélérer la transformation des sentiments.
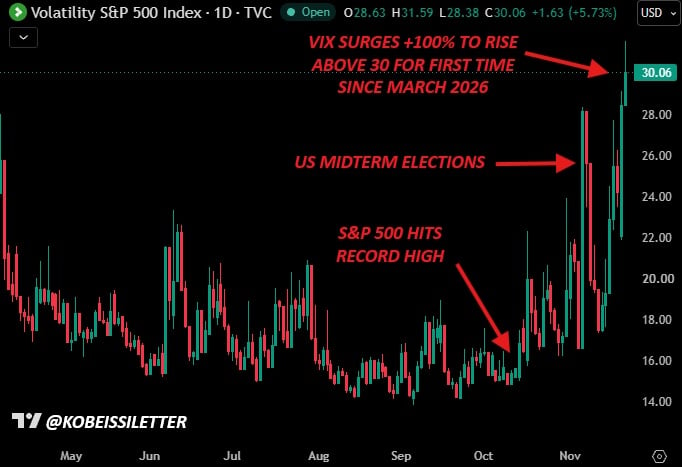
Source : indice VIX de volatilité. Il a progressé de plus de 100 % par rapport à son minimum d'octobre et a dépassé les 30, un niveau non atteint depuis mars 2026.
L'indice de volatilité ($VIX) a grimpé de plus de 100 % depuis son plancher d'octobre et a enregistré sa plus forte progression sur une session depuis février 2018 le 5 novembre. Il convient de superposer cette flambée soudaine de panique à l'absorption massive de liquidités par l'IPO d'Anthropic ($ANT).
La demande institutionnelle a frôlé les 400 milliards de dollars pour cet IPO, suivie de commandes retail de 100 milliards de dollars après la clôture de la phase de bookbuilding mardi. Calculé sur le prix d'émission supposé de 78 dollars, ce volume approchait huit fois la taille initiale prévue de l'opération, fixée à 64,4 milliards de dollars.
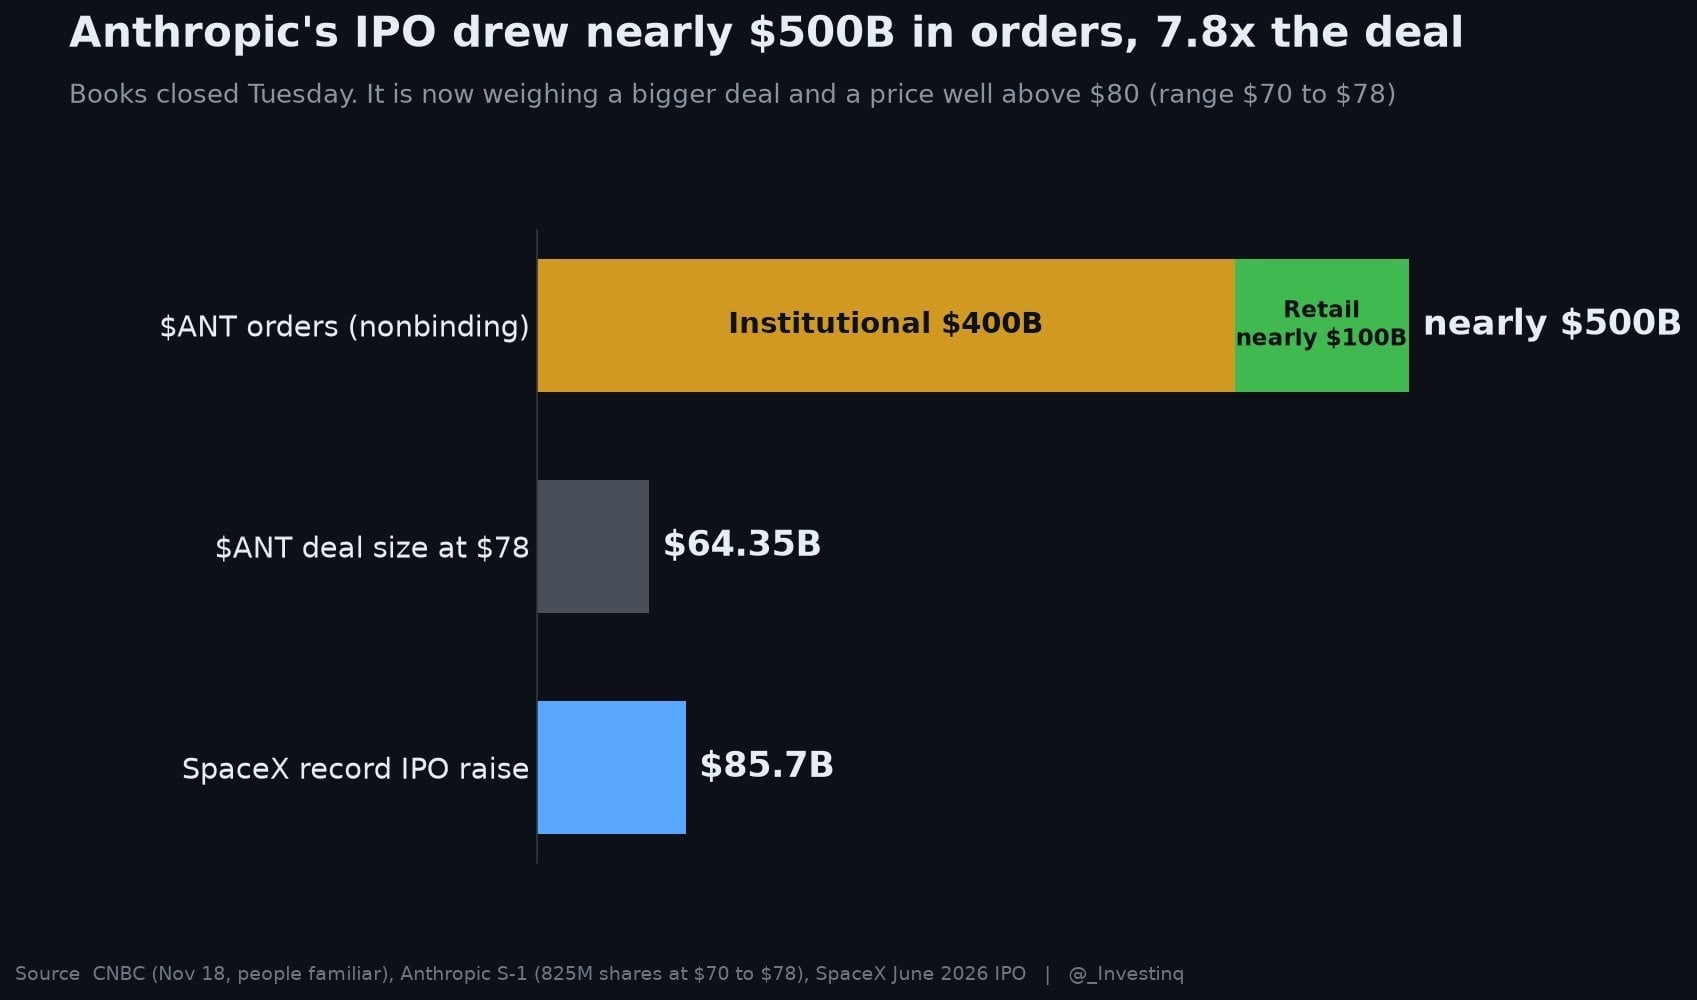
Source : volume des souscriptions pour l'IPO d'Anthropic. ~400 milliards USD pour les professionnels, ~100 milliards USD pour le détail, totalisant ~500 milliards USD, soit 7,8 fois l'objectif initial de 64,35 milliards USD basé sur un prix de 78 USD ; juxtaposition avec la levée record de SpaceX (85,7 milliards USD).
Ce retournement brusque des esprits, combiné à une évacuation significative des liquidités, a généré la tenue des marchés observée cette semaine : les actions, l'or et les cryptoactifs ont tous enregistré des baisses quasi généralisées.
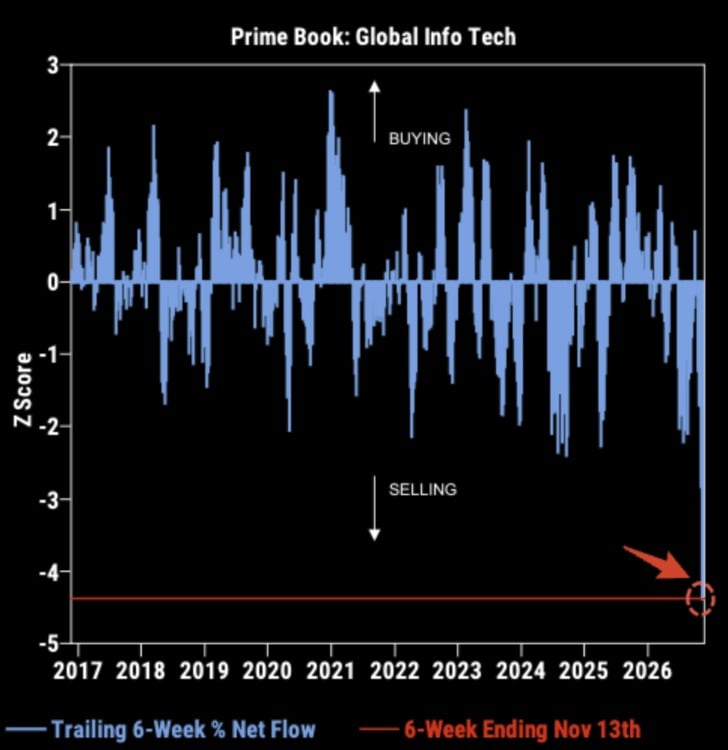
Source : flux nets hebdomadaires sur six semaines des portefeuilles primaires (Prime Book) consacrés au secteur mondial des technologies de l'information. Pour les six semaines achevées le 13 novembre, il est relevé l'un des retraits nets les plus profonds depuis une décennie.
Les fonds spéculatifs ont enregistré le plus gros retrait net glissé sur six semaines de leur histoire en plus d'une décennie ce mois-ci. Il s'agit bel et bien d'une ruée collective vers la sortie.
Dès que les liquidités reviendront, nous pensons que les marchés tendront vers la stabilisation.
Conclusion : quelle sera la suite ?
Cela nous renvoie à la question initiale : existe-t-il une « bulle IA » et celle-ci vient-t-elle d'éclater ?
Notre réponse est non.
Sans aucun doute, la révolution IA traverse l'une des épreuves les plus ardues à ce jour. Cependant, nous estimons que les marchés ont déjà commencé à intégrer une issue plus pessimiste que ne le suggèrent les fondamentaux actuels.
Nous identifions une correction normale en cours. Même si le S&P 500 venait à baisser de 10 % supplémentaires par rapport à son niveau actuel, il resterait dans les bornes d'un ajustement sain.
Prétendre que la tendance baissière ira jusqu'en 2027 revient à miser sur le fait que les facteurs précités ne se concrétiseront pas uniquement, mais qu'ils s'amplifieront. Les valorisations actuelles des actifs ont déjà incorporé une charge psychologique lourde. Nous resterons prudents face aux rumeurs circulant rapidement à propos d'un potentiel dépassement de -30 % pour le S&P 500.
La réalité est que les sentiments sont devenus extrêmement polarisés. À notre avis, cette dichotomie générera des opportunités, comme c'est toujours le cas.
Aux niveaux actuels, les prix incorporent un cocktail de risques : maintien des taux à un niveau restrictif, régulation aggressive de l'IA, rendements décevants des investissements dans l'infrastructure numérique et incertitudes structurelles sur plusieurs poids lourds technologiques. Or, il subsiste une marge importante de surprises positives avant l'entrée en 2027.
Nous ne prétendons nullement que le plancher du marché est atteint. La volatilité restera élevée, les liquidités demeureront tendues et des nouvelles baisses restent tout à fait envisageables tant que les incertitudes persisteront.
Ceci étant, la structure risque/revenu devient progressivement plus attractive, en particulier pour les entreprises technologiques de qualité dotées de bilans solides, d'une accélération de leurs bénéfices et d'avantages concurrentiels pérennes.
Nous pensons qu'une part significative du pessimisme est déjà tarifée alors que le marché néglige la possibilité de rebonds imprévus. Une fois la tempête passée, nous anticipons un retour rapide des acheteurs sur les actions technologiques premium, dans un schéma semblable à celui d'avril 2025.
À horizon long terme, les détenteurs d'actifs continueront de remporter la mise.
Sur notre méthode, un mot complémentaire : maintenir l'objectivité face aux chocs et suivre un processus structuré constitue la clé de voûte de tout investisseur performant.
Notre approche objective et systémique explique précisément notre surperformance par rapport à l'indice de référence.
Comme illustré ci-dessous, depuis 2020, la performance de notre stratégie d'investissement avoisine cinq fois celle du S&P 500.
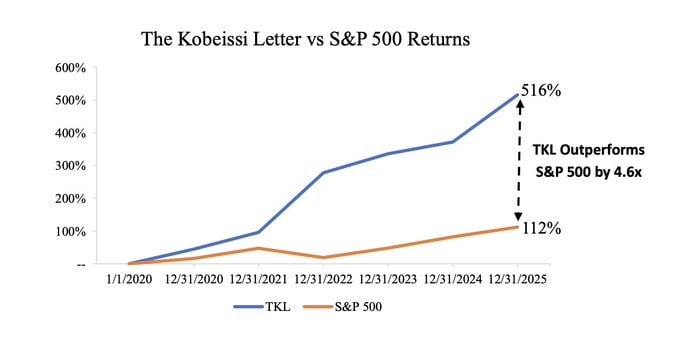
Source : comparaison de performance entre la stratégie de The Kobeissi Letter et le S&P 500. Les rendements affichés sont respectivement de 516 % et 112 %, représentant un surplus de 4,6 fois.
Pour recevoir nos analyses quotidiennes payantes, veuillez vous abonner à notre service.
Suivez @KobeissiLetter afin de garder un œil constant sur l'évolution de cette situation.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @KobeissiLetter