Le Bitcoin ne suit plus la hausse de l'IA : les actions des semi-conducteurs bondissent de 85 %, tandis que le BTC chute de 39 %, un tournant pour le récit de l'« or numérique » ?
Auteur : DWF Labs
Traduit par : TechFlow
Guide TechFlow : Depuis longtemps, le bitcoin est salué comme l'« or numérique », mais sa trajectoire de corrélation réelle avec les bilans comptables et les terminaux d'échange diverge souvent. Depuis le relâchement massif de liquidités intervenu en 2020, le bitcoin s'est fondamentalement transformé sur des horizons très longs en un actif ombre technologique à forte bêta, affichant une résonance étroite et directionnelle avec l'indice Nasdaq.
Cependant, alors que les actions du secteur des semi-conducteurs accaprent récemment le titre de volatilité et que le récit lié à l'IA détourne les capitaux-risque, le bitcoin présente des signes de divergence d'actif sans précédent : corrélé négativement aux puces informatiques d'une part, et atteignant son niveau de corrélation maximal depuis dix ans avec l'or traditionnel sur 90 jours d'autre part. Cet article décrypte en profondeur les clés de liaison macroéconomiques réelles du bitcoin grâce à plus de dix années de données quantitatives.
Depuis 2020, le bitcoin est étroitement lié au marché américain des actions.
Sa corrélation avec l'indice Nasdaq est passée d'un niveau proche de zéro à 0,4. Lors des sessions où le Nasdaq recule de 1 % ou plus, le bitcoin suit la baisse environ trois quarts du temps, enregistrant une chute moyenne de 2,0 %, contre un léger repli de 0,2 % pour l'or traditionnel sur la même période.
Parallèlement, la volatilité annualisée du bitcoin a été pratiquement divisée par deux depuis 2017 (passant de 90 % à 44 %). En 2026, la volatilité annualisée du secteur des semi-conducteurs a même dépassé celle du bitcoin pour la première fois de l'histoire.
Dans les récits macroéconomiques récents, le bitcoin affiche un écart significatif par rapport aux flux liés à l'IA. Si l'on retire l'impact de la propre volatilité de l'indice Nasdaq, la corrélation entre le bitcoin et les actions de puces s'établit à -0,30 depuis mars 2026 : lorsque les semi-conducteurs surperforment le Nasdaq, le bitcoin accuse généralement un retard marqué. Depuis septembre 2025, le secteur des puces a grimpé de 85 %, tandis que le bitcoin reculait globalement de 39 %.
Mais d'un autre côté, le lien entre le bitcoin et l'or a atteint son point le plus haut en dix ans en septembre (corrélation à 90 jours de 0,59).
Le label le plus connu attribué au bitcoin est celui d'« or numérique ». Mais dans la réalité des marchés, dans quelle mesure le bitcoin évolue-t-il véritablement en synchronisme avec l'or ? S'il ne s'agit pas de l'or, quel actif constitue donc sa vraie référence de corrélation ?
Corrélations les plus fortes entre le bitcoin et le marché actions américain
De 2016 à 2019, le bitcoin a négocié presque indépendamment de la plupart des actifs traditionnels à l'échelle mondiale.
Au cours de ces années, sa corrélation avec les actions, l'or, les bons du Trésor américains et le dollar US est restée extrêmement faible, les coefficients annualisés n'ayant jamais dépassé 0,22 ni descendu sous -0,14. Il fluctuait de manière aléatoire dans une fourchette positive/négative infime, sans aucun schéma régulier persistant.
Bien qu'il arbore le titre d'« or numérique », la corrélation du bitcoin avec l'or est demeurée faible durant la majeure partie des dix dernières années : sur dix années civiles complètes, le coefficient était compris entre -0,05 et 0,15 pendant huit ans, ne connaissant des sauts temporaires qu'en 2019 (0,22) et 2020 (0,30). À ce jour en 2026, leur coefficient de corrélation s'élève à 0,32, un record historique.
Cette flambée de corrélation s'est principalement produite au cours de l'été 2026. Jusqu'alors, leur corrélation glissante à 90 jours stagnait autour de 0,2, avant de s'envoler rapidement dès juin pour atteindre 0,59 en septembre, battant ainsi le record sur dix ans et dépassant largement le lien observé entre le bitcoin et l'indice Nasdaq (0,34).
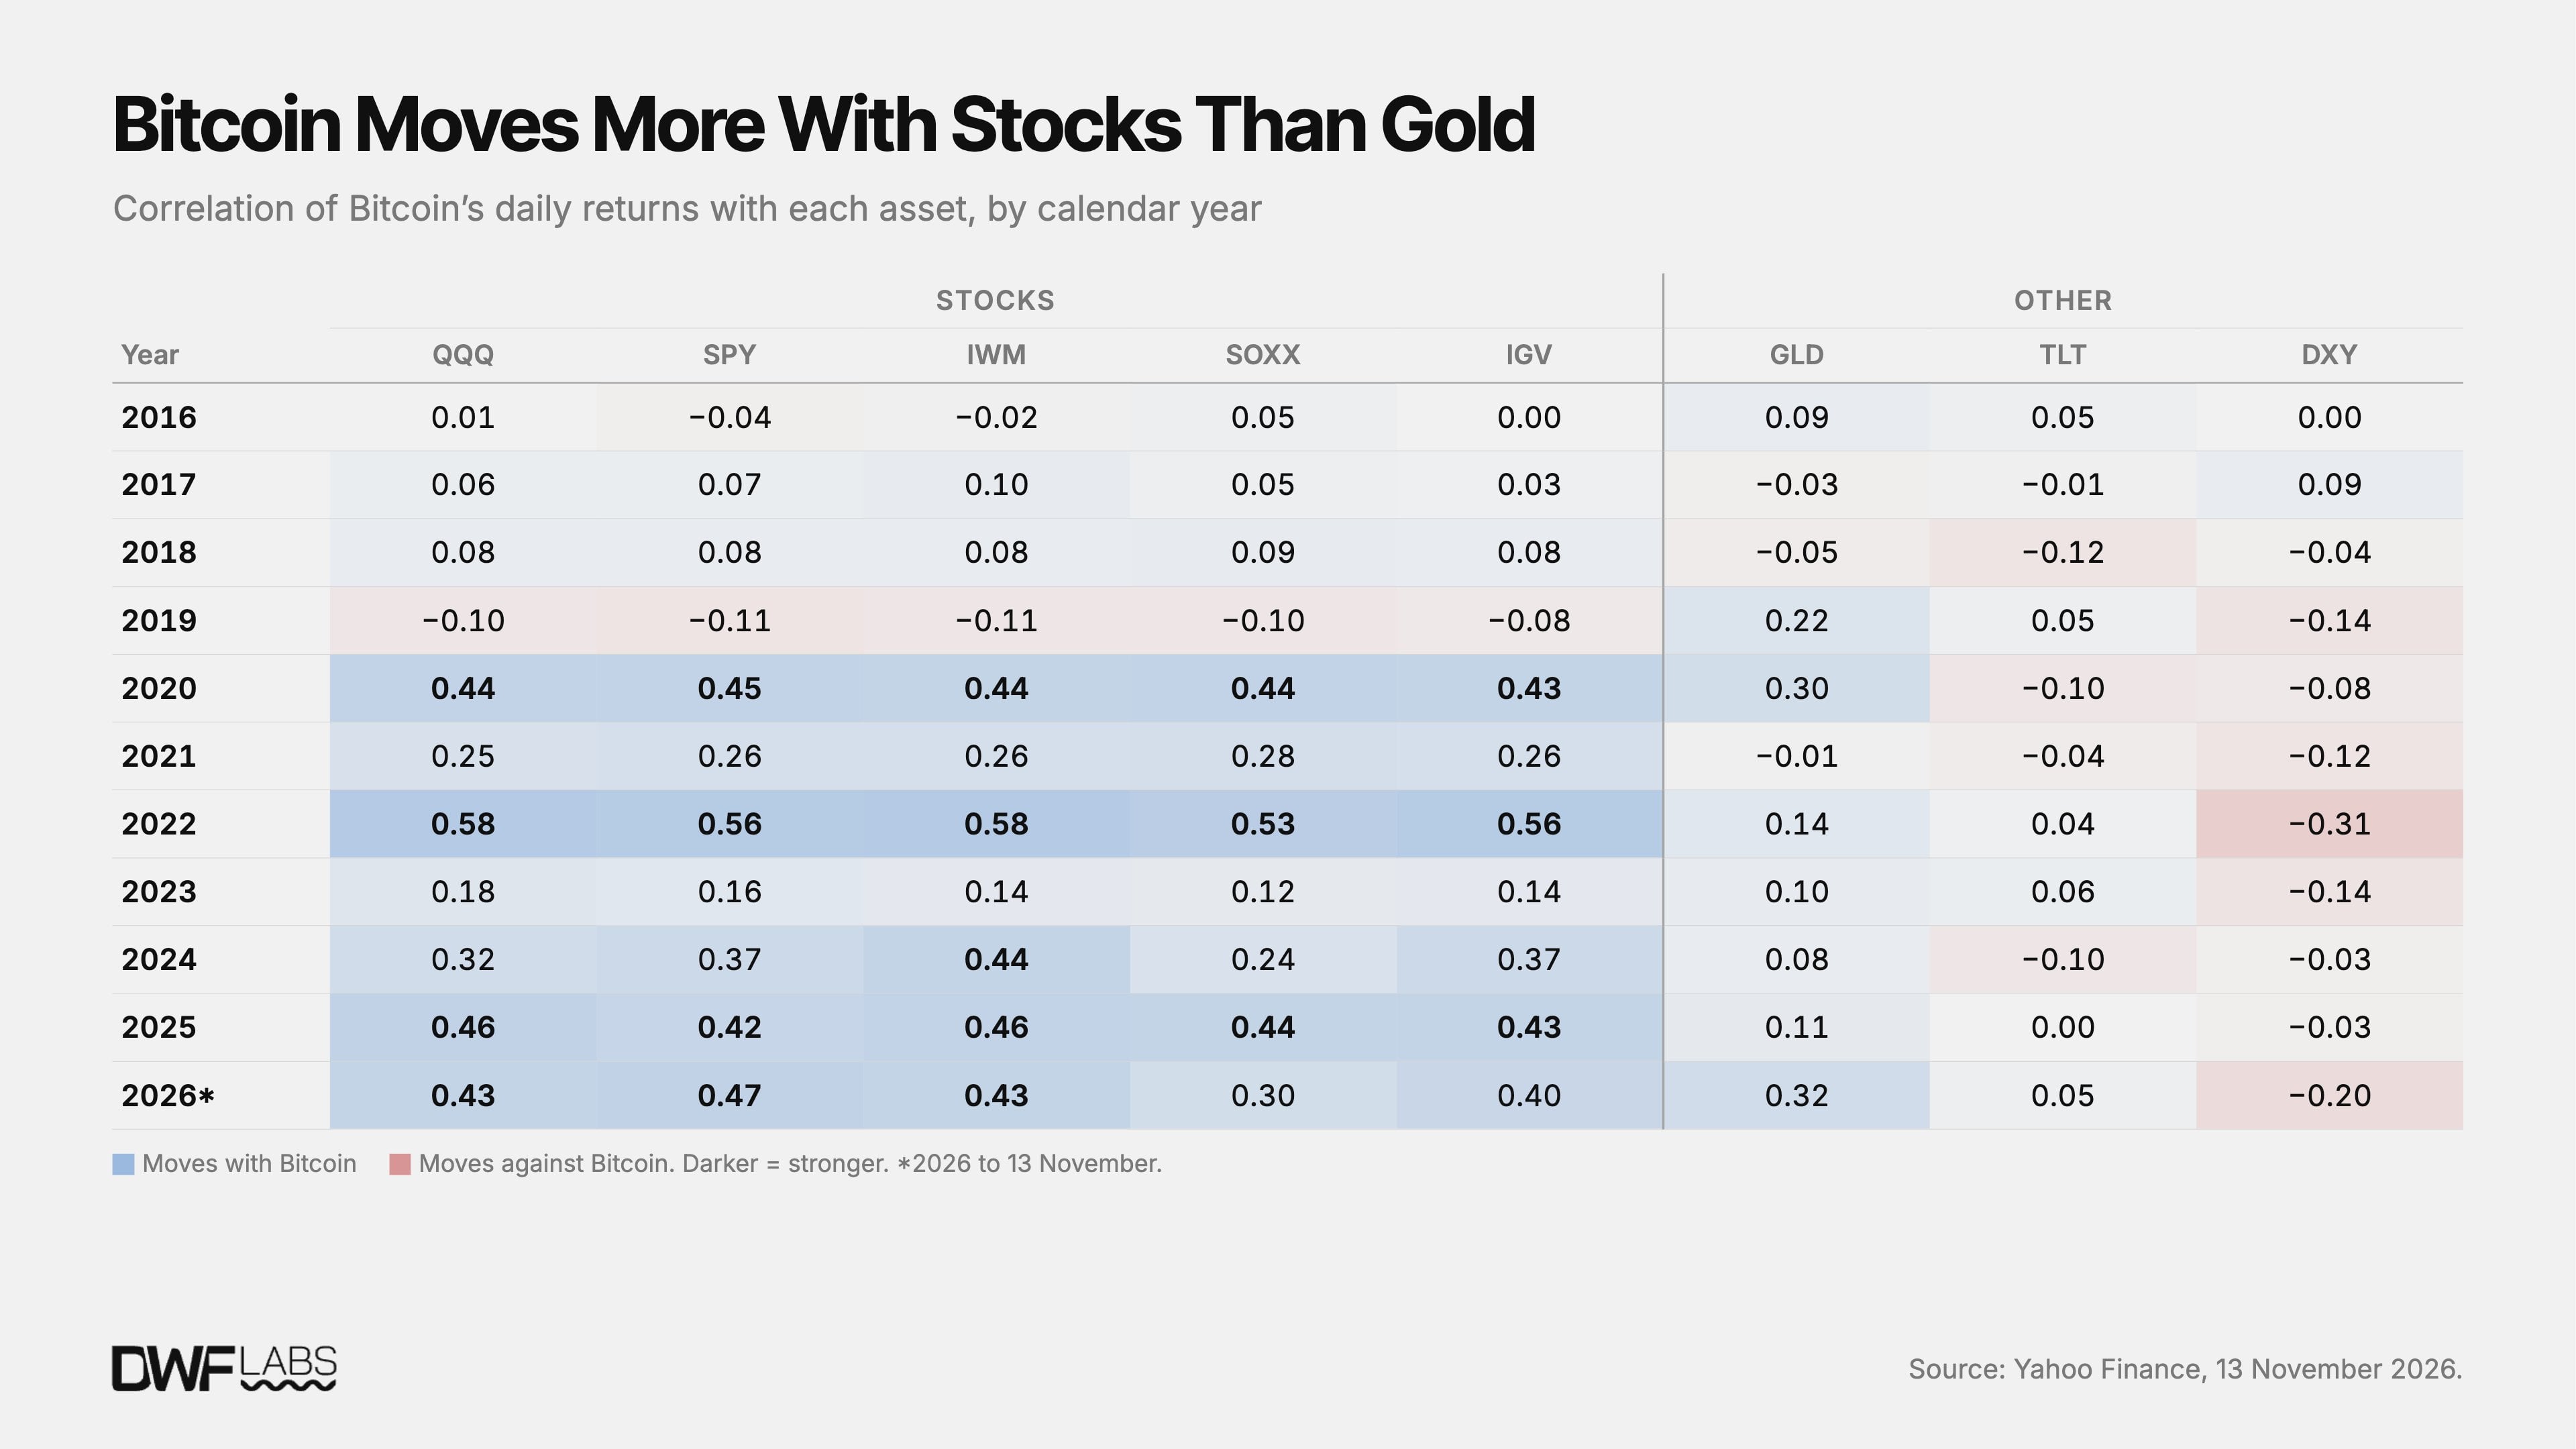
Graphique : Aperçu global des corrélations annualisées du bitcoin avec les principaux actifs macroéconomiques de 2016 à 2026
Toutefois, pris dans son ensemble, le marché actions reste l'actif le plus étroitement lié au bitcoin. Qu'il s'agisse de l'indice S&P 500 (SPY) ou du Nasdaq 100 (QQQ), la corrélation du bitcoin avec ces indices était négligeable avant 2020, puis a grimpé rapidement à 0,39-0,40 entre 2020 et l'approbation des ETF physiques. Après le lancement des ETF, ce lien s'est maintenu stablement à 0,39. Lors de la vague de retraits liée au resserrement de la liquidité en 2022, le pic de corrélation à 90 jours a franchi les 0,6, tandis que celui à 30 jours a même dépassé brièvement 0,8. Les masses colossales de liquidités peu onéreuses déversées par les banques centrales mondiales entre 2020 et 2021 se sont simultanément engouffrées dans ces deux bassins de réserve.
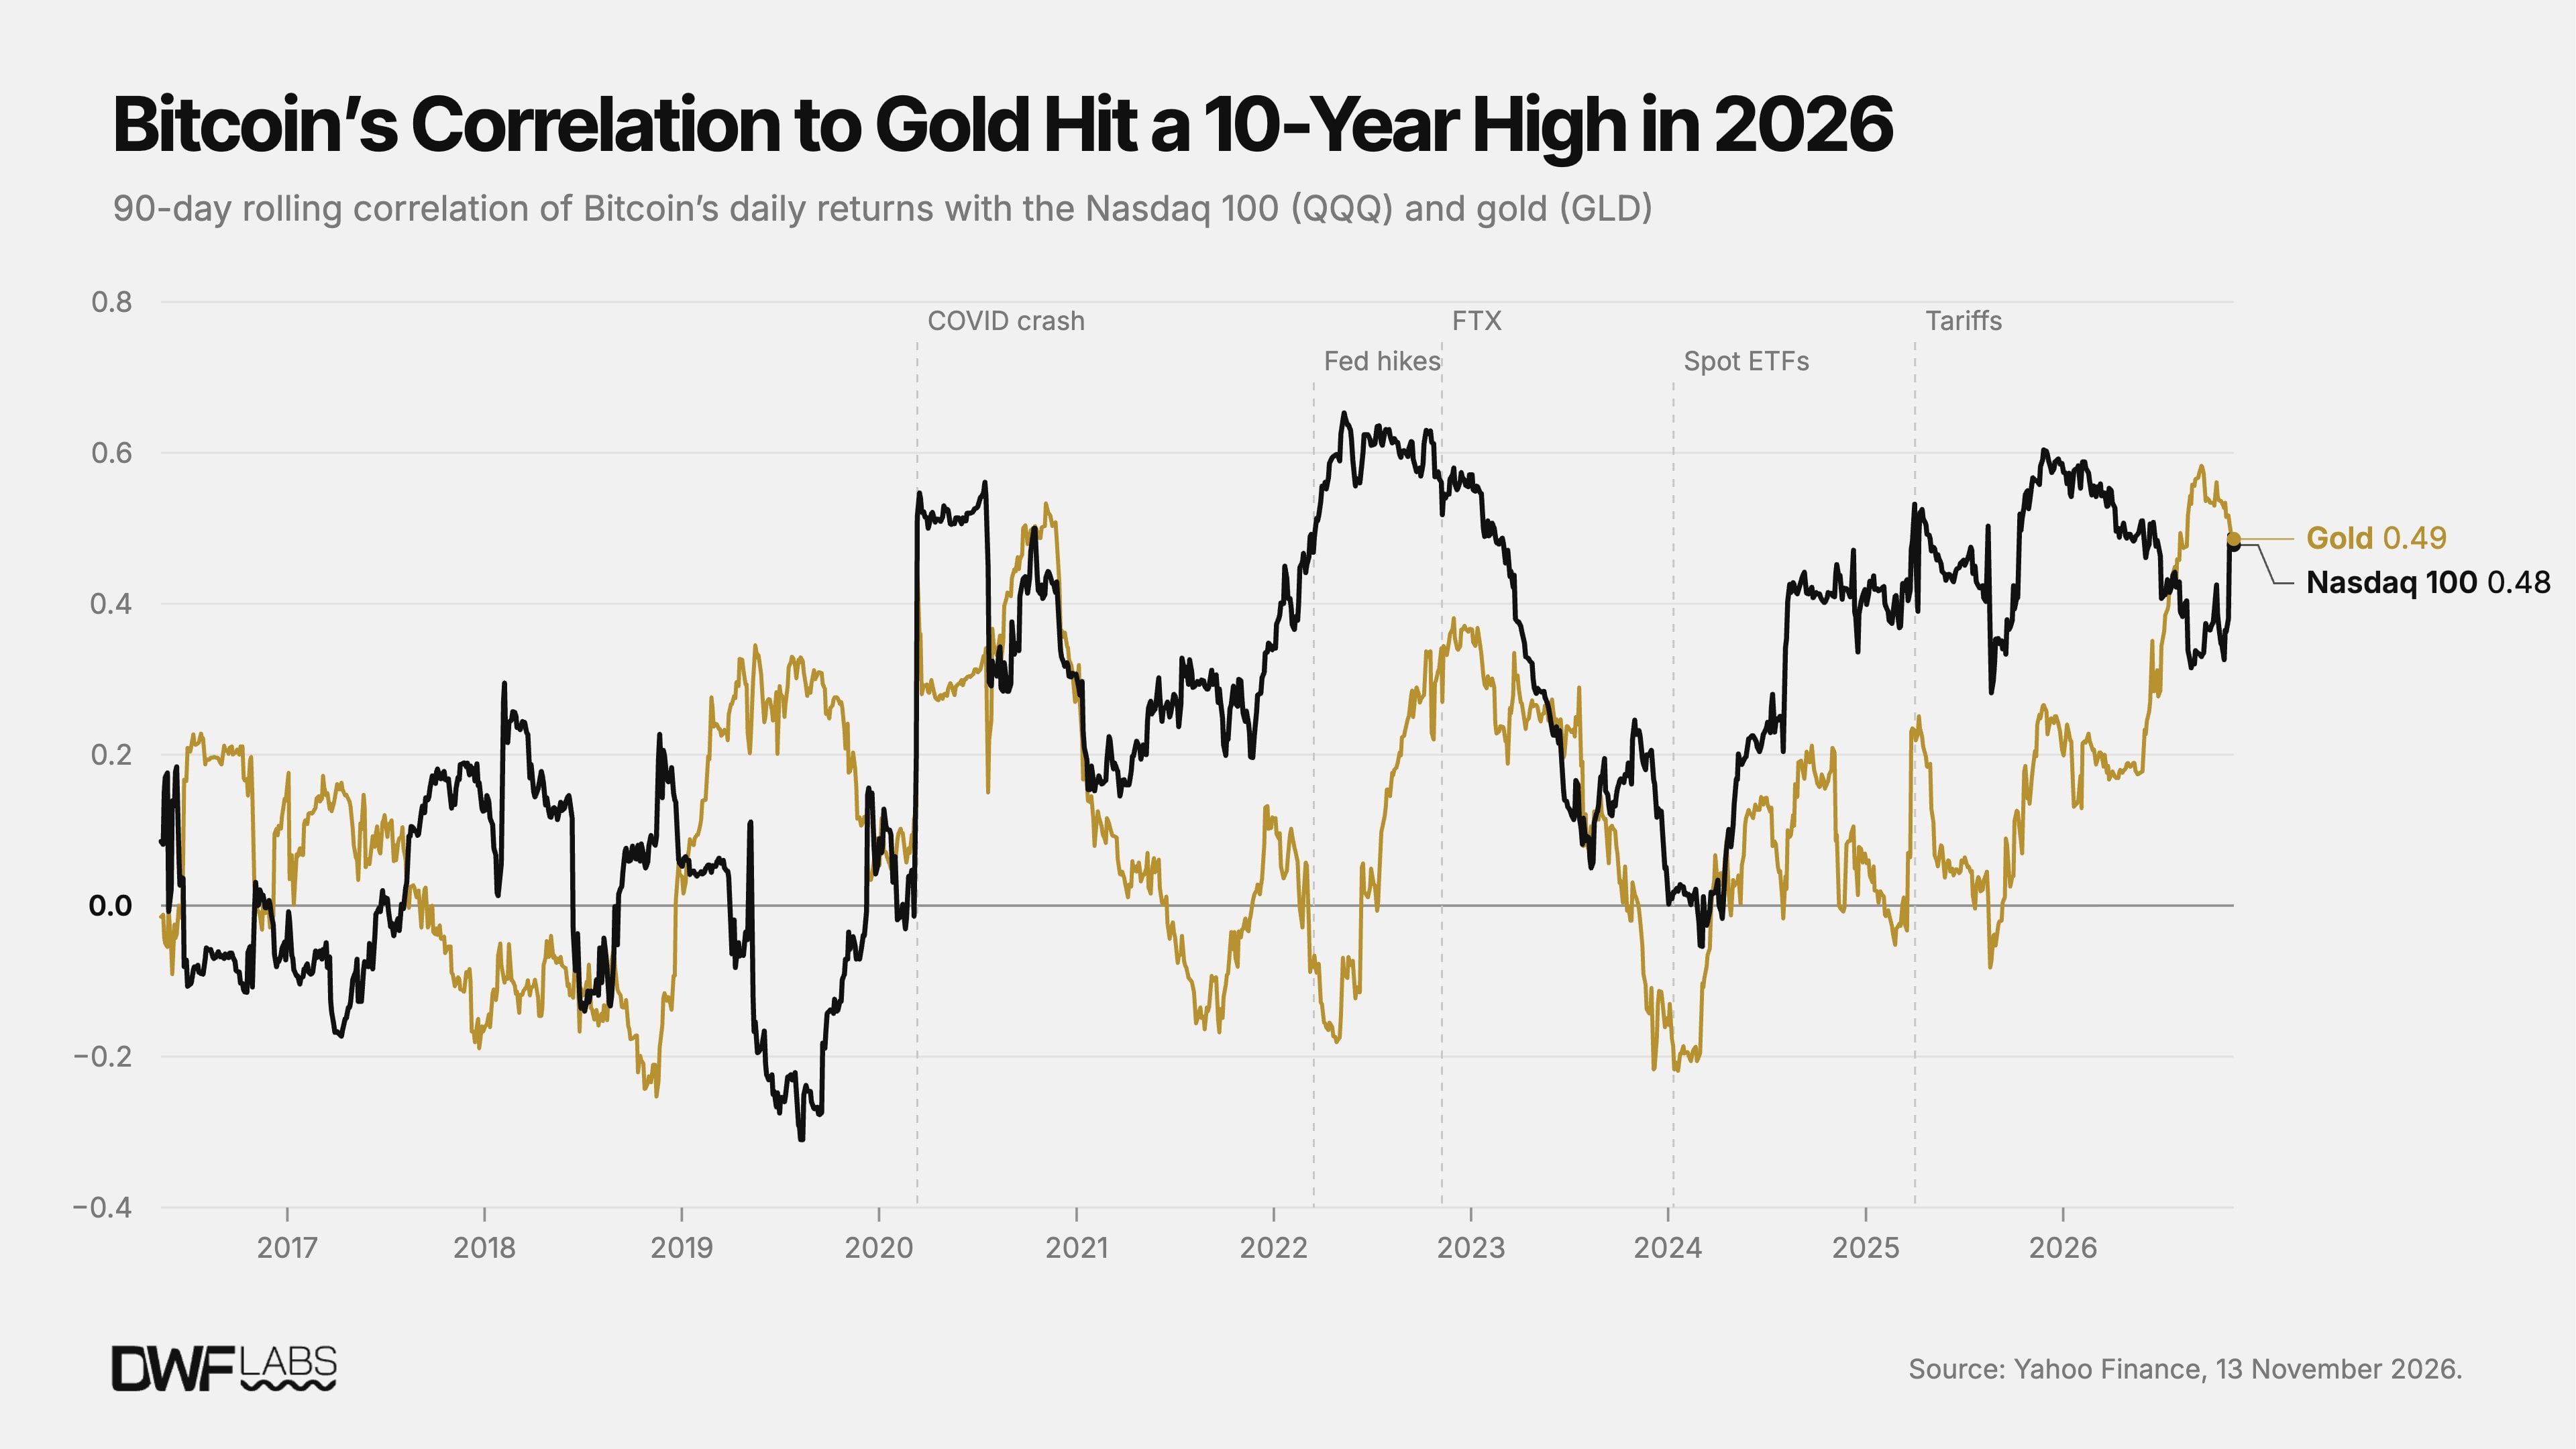
Graphique : Évolution historique des corrélations glissantes du bitcoin avec le Nasdaq 100 et le S&P 500
Un coefficient de 0,4 indique une corrélation modérée, loin d'être extrême. La volatilité du marché actions n'explique guère plus qu'un sixième des variations intra-journalières du bitcoin. Ce qui retient vraiment l'attention, c'est la tendance d'évolution à long terme : passant d'une absence de lien à une stabilité autour de 0,4, il a connu des pics violents lors des désendettements systématiques et des vagues de vente passées, atteignant brièvement 0,65 en corrélation à 90 jours en mai 2022.
Les autres secteurs du marché actions montrent une trajectoire évolutionnaire similaire. Les petites capitalisations (IWM), les semi-conducteurs (SOXX) et les logiciels d'entreprise (IGV) ont vu leur corrélation avec le bitcoin bondir fortement en 2020, culminant à 0,58 lors de la vente massive de 2022 avant de refluer brièvement en 2023 pour rebondir ensuite. Cependant, le secteur des semi-conducteurs s'en détache progressivement : en 2024 et 2026, la corrélation entre les puces et le bitcoin a significativement baissé comparé aux autres secteurs (respectivement 0,24 et 0,30).
Par ailleurs, le bitcoin affiche une légère corrélation négative avec l'indice du dollar US (DXY), surtout marquée en 2022 (-0,31) et cette année (-0,20). Avec les obligations américaines à long terme (TLT), aucun modèle stable n'émerge, les corrélations historiques oscillant étroitement entre -0,11 et 0,06. Cela s'explique en partie par le changement de positionnement du marché obligataire : avant 2020, les bons du Trésor étaient inversement corrélés aux actions, mais depuis 2021, ils se mettent aussi à évoluer conjointement avec les valeurs mobilières.
Lorsque le marché actions chute, le bitcoin affiche des pertes plus sévères
Lorsque l'indice Nasdaq enregistre une baisse journalière de 1 % ou plus, le bitcoin suit la baisse dans environ sept cas sur dix : ce ratio était de 74 % entre 2020 et l'approbation des ETF physiques, pour grimper légèrement à 77 % après leur mise sur le marché, avec une chute moyenne quotidienne de 2,0 %.
Comportement totalement atypique pour une valeur refuge traditionnelle ou un outil de conservation de valeur en période de panique boursière. À titre de comparaison, lors des sessions où le Nasdaq recule de plus de 1 %, l'or n'a que 57 % de chances de baisser, et son recul moyen n'y excède pas 0,2 %.
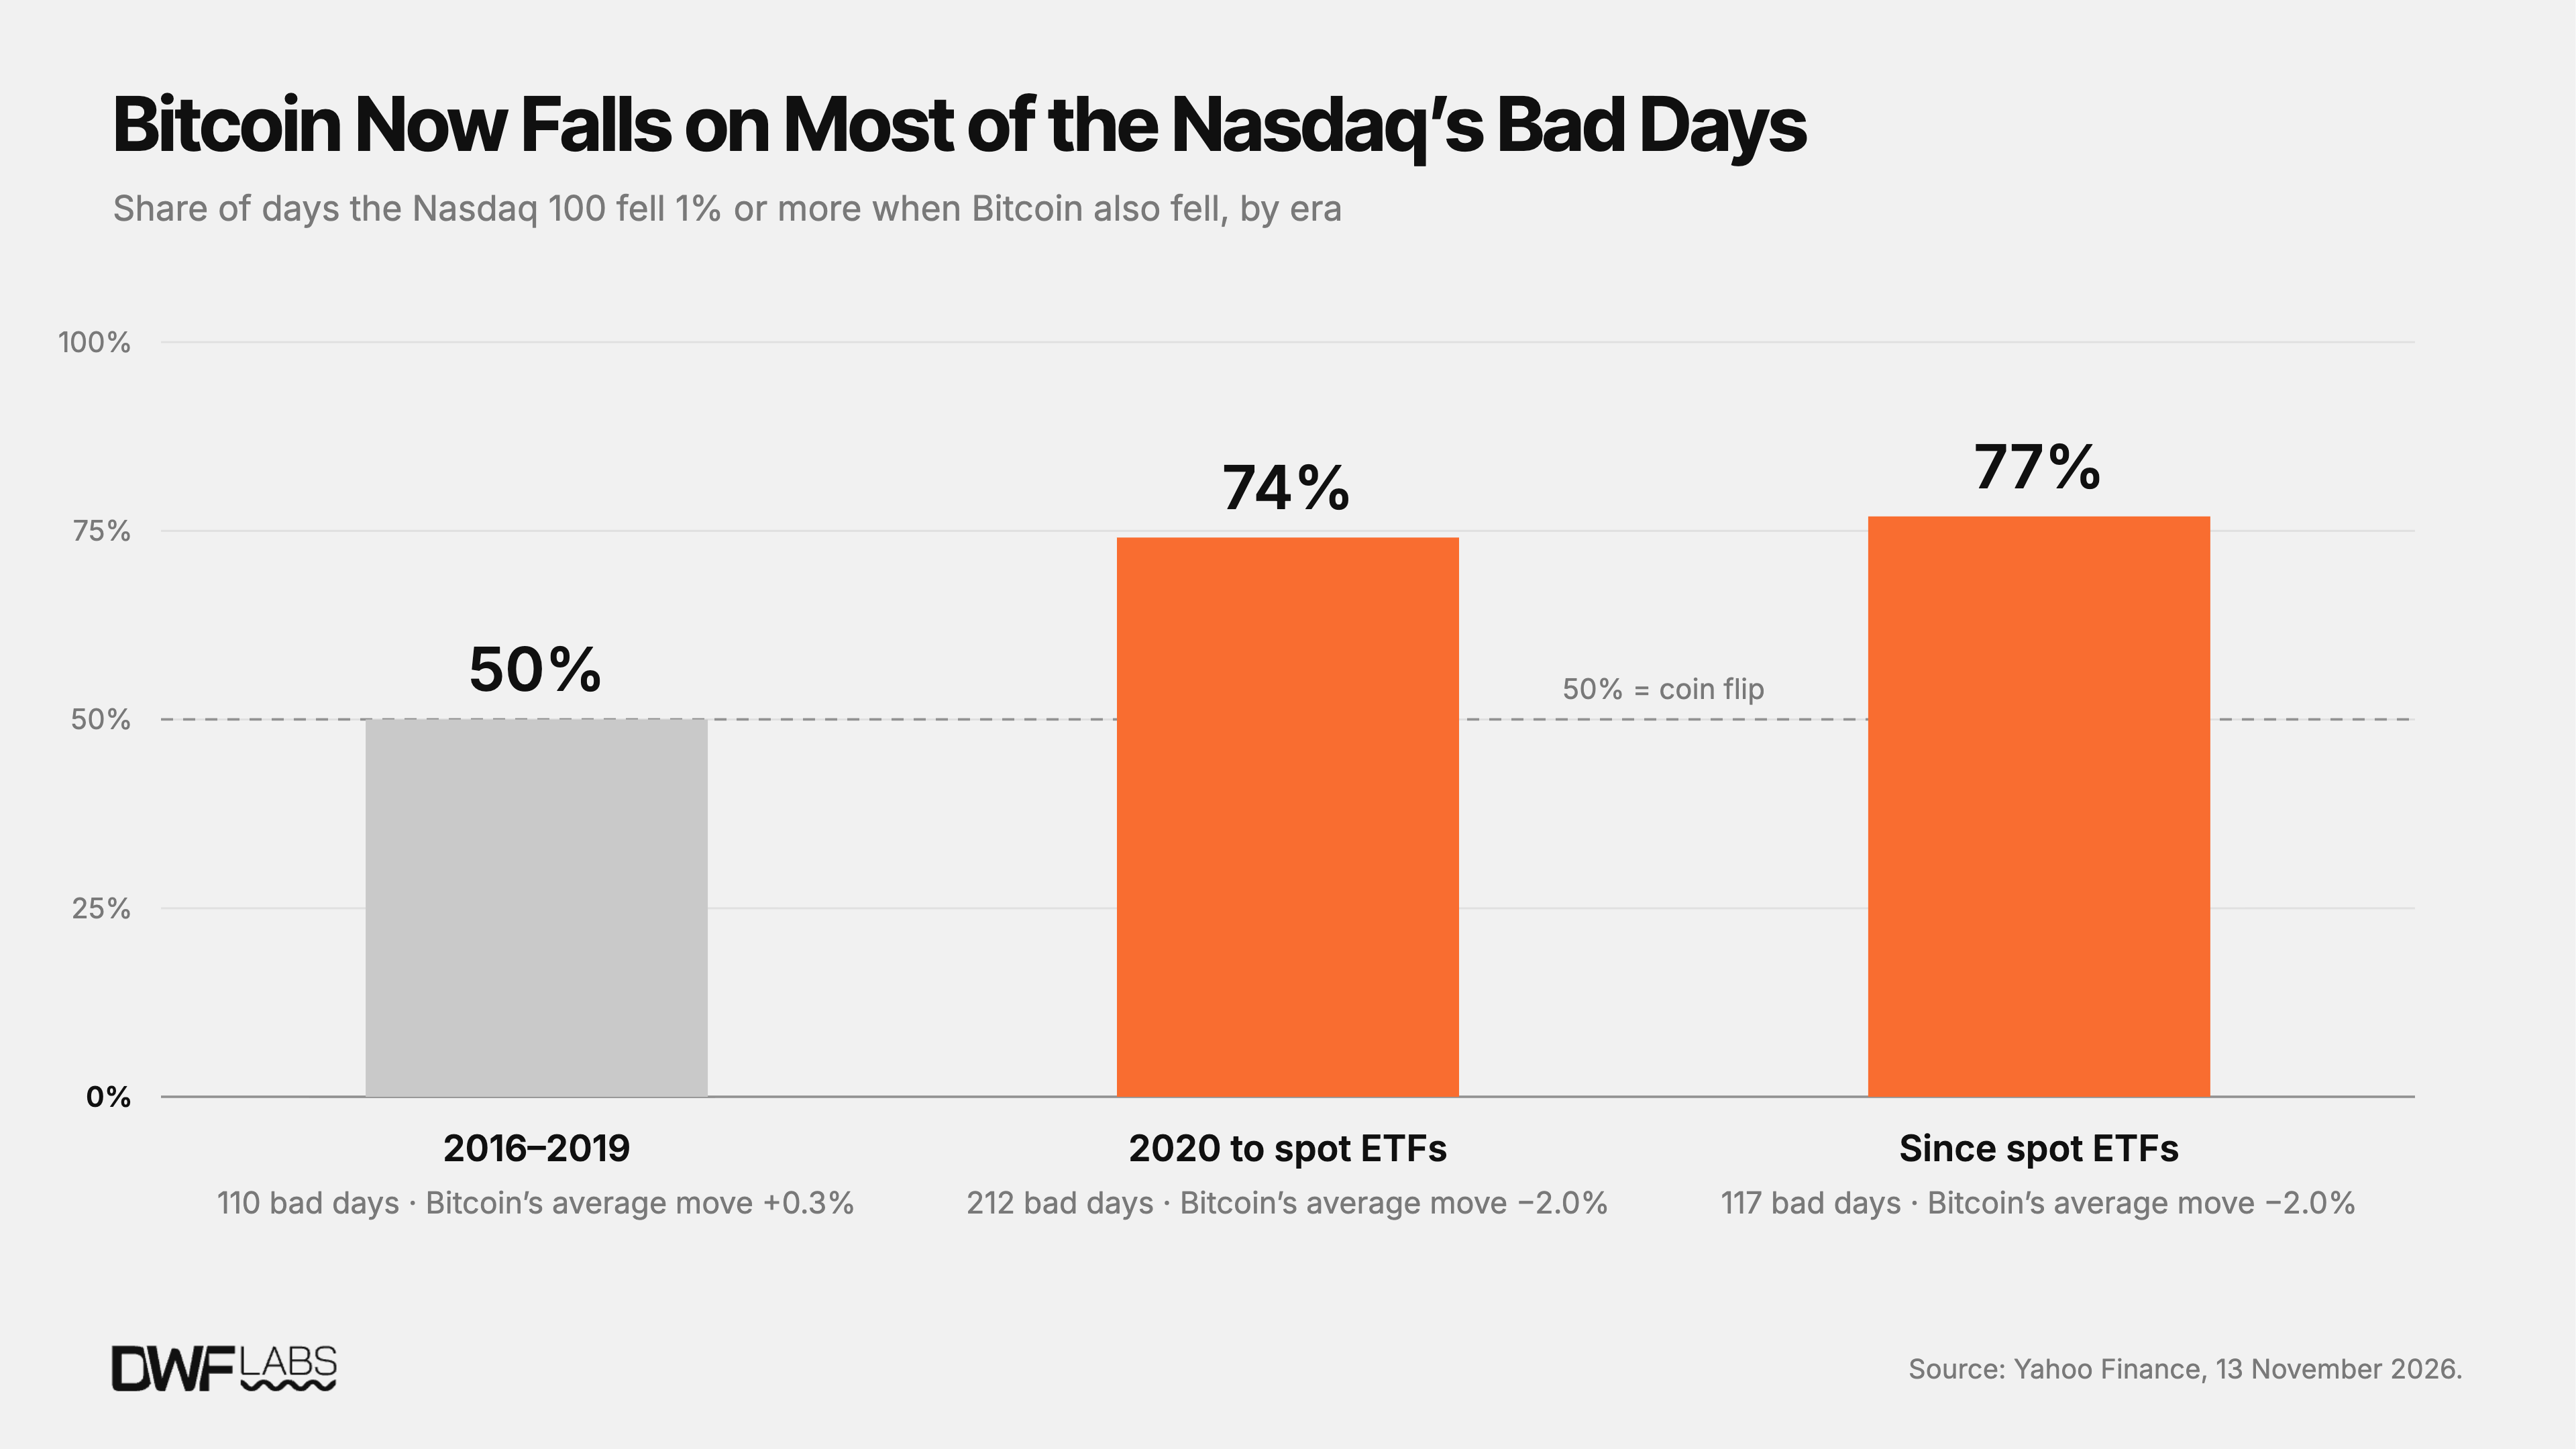
Graphique : Comparaison des retraitements du bitcoin et de l'or lors des journées de chute brutale du Nasdaq
Les actions de semi-conducteurs accaprent la couronne de la volatilité
En 2017, la volatilité annualisée du bitcoin avoisinait les 90 %, soit cinq fois celle des semi-conducteurs et neuf fois celle de l'indice Nasdaq à l'époque. À ce jour en 2026, elle a été ramenée à 44 %, ne laissant que légèrement au-dessus des 40 % enregistrés en 2025. Malgré cela, sa volatilité actuelle reste exactement double de celle du Nasdaq (22 %).
Le renversement le plus surprenant provient du secteur des semi-conducteurs (SOXX). En 2026, la volatilité annualisée des puces atteint 52 %, surpassant pour la première fois de l'historique quantifié le bitcoin. Entre 2016 et 2025, chaque année, le bitcoin représentait la classe d'actifs la plus volatil (en 2025, il devançait les semi-conducteurs de justesse avec 40 % contre 39 %).
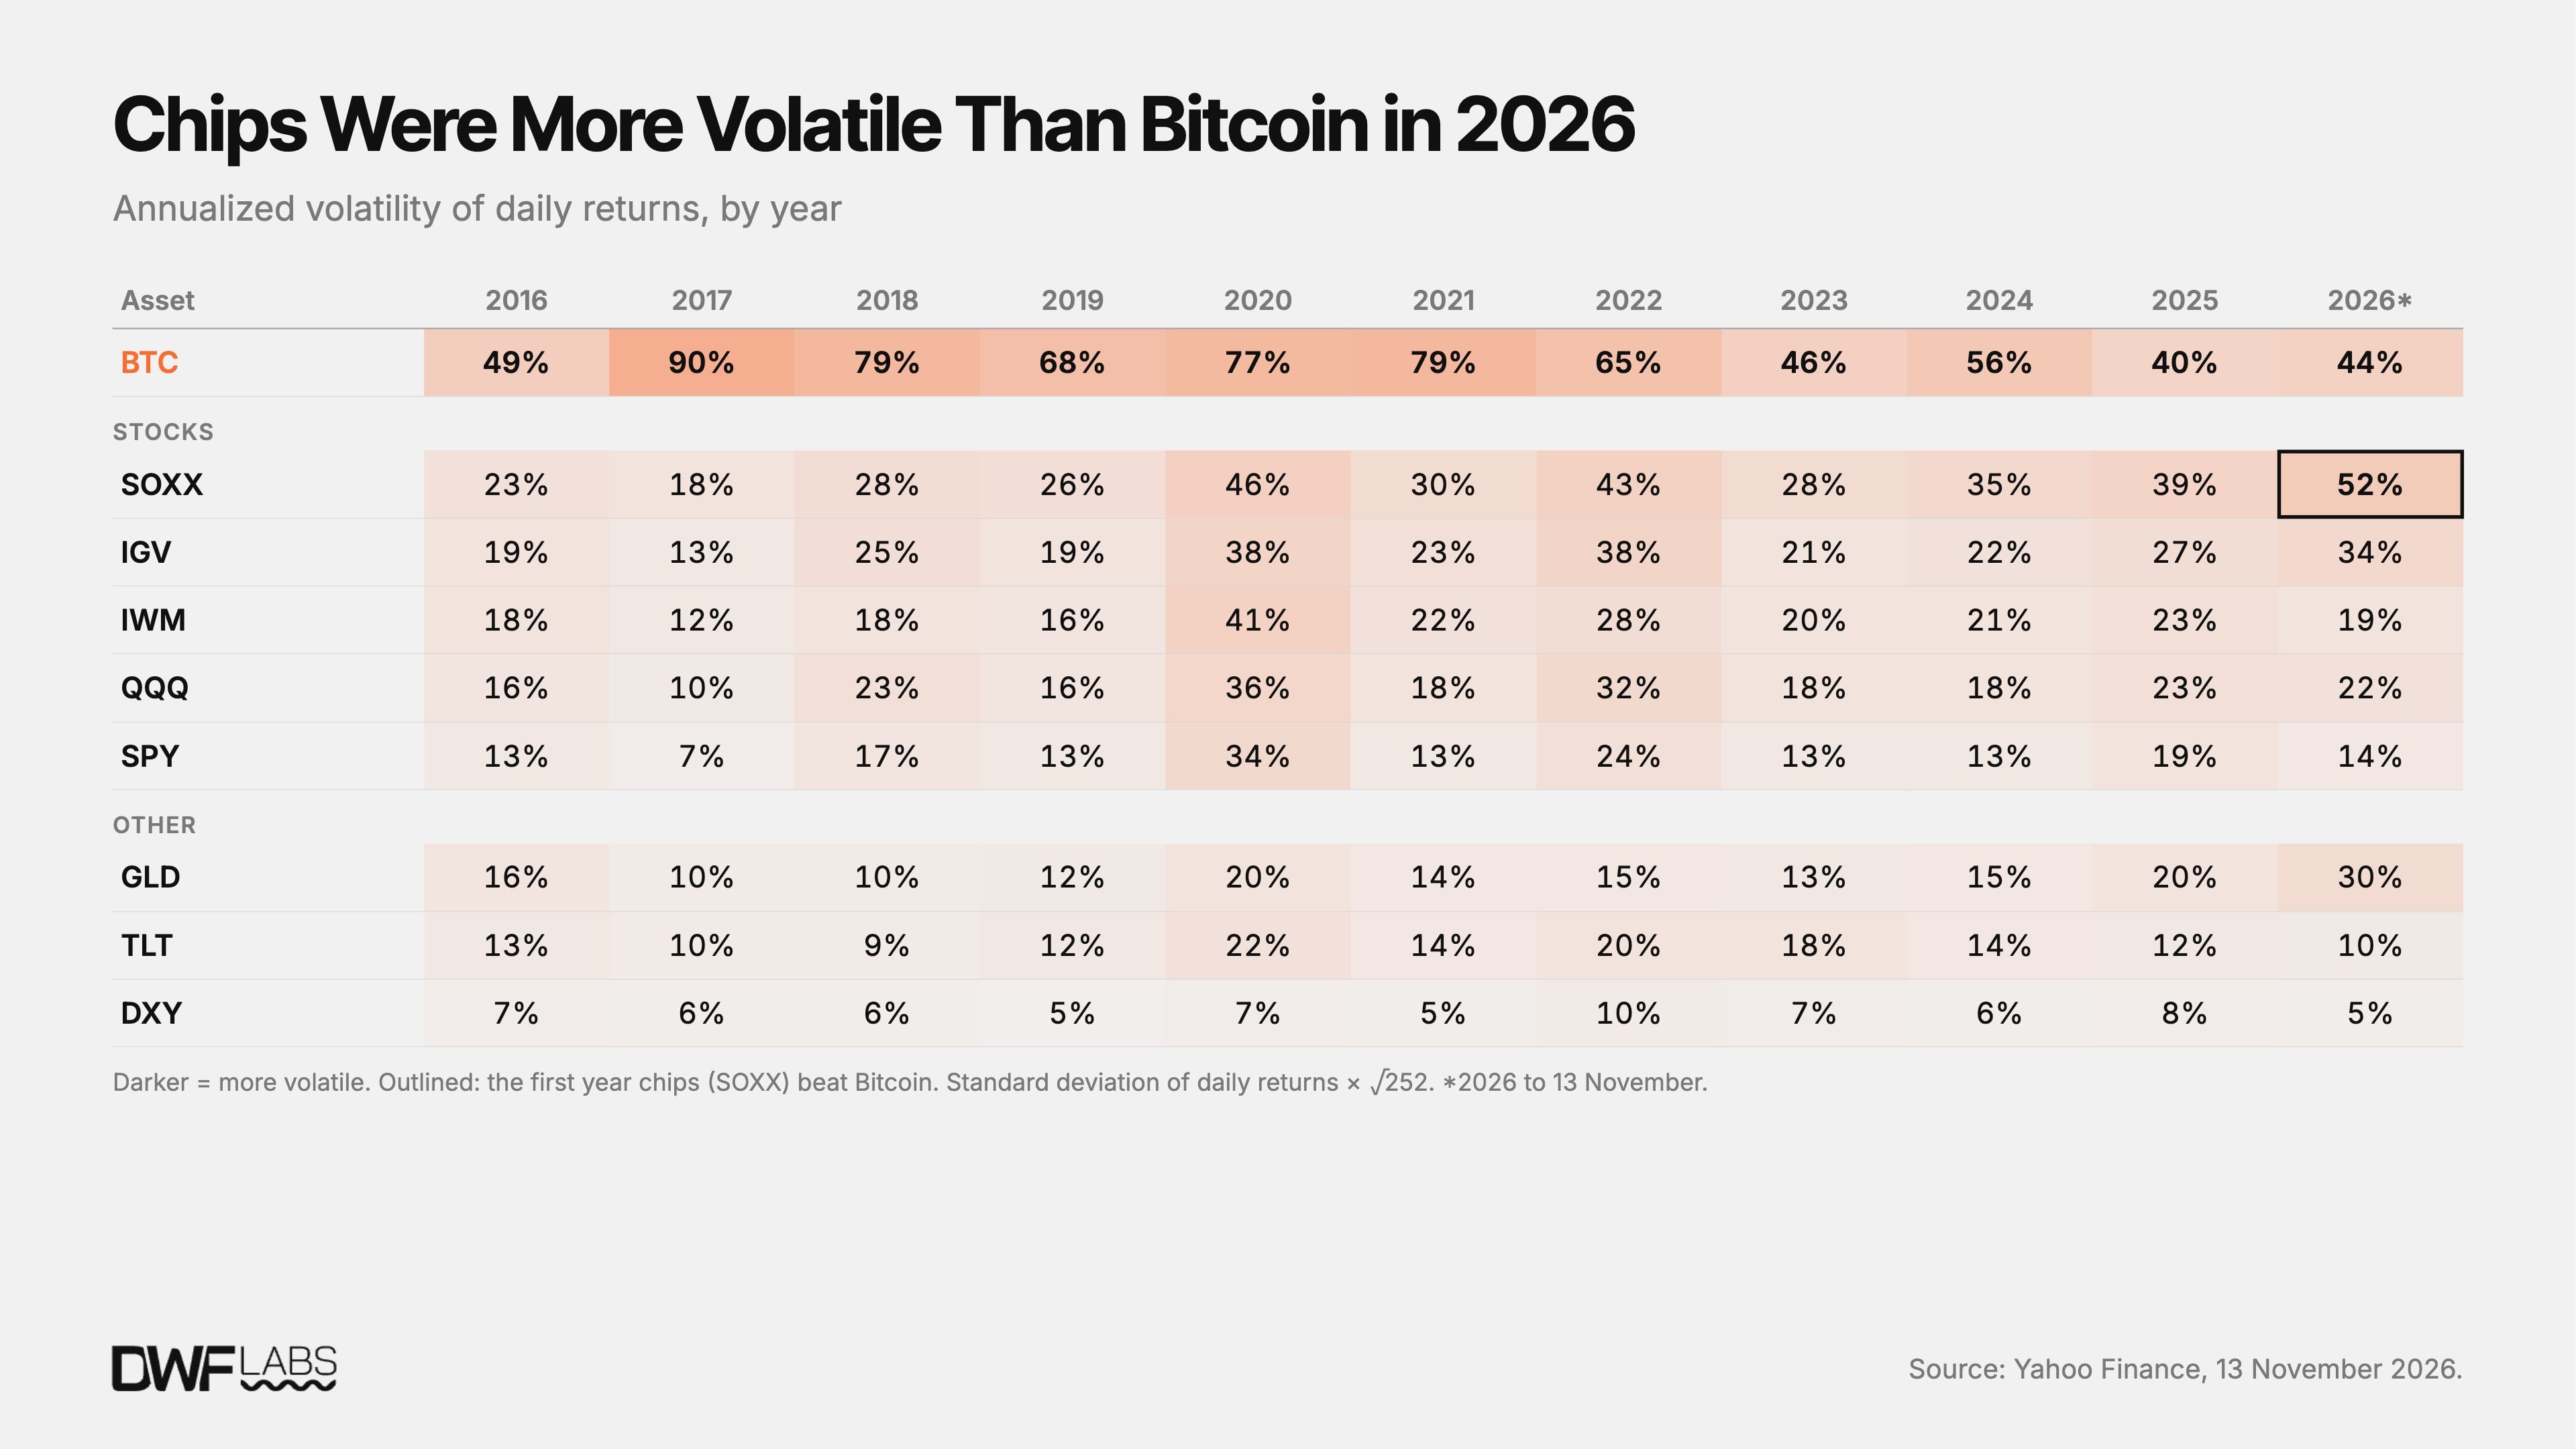
Graphique : Comparaison des volatilités annualisées du bitcoin, des semi-conducteurs, des actions technologiques et de l'or
Depuis 2017, la volatilité du bitcoin a été quasi-divisée par deux (de 90 % à 44 %), affichant une tendance baissière continue sauf pour un léger rebond en 2026. Sur la même période, la volatilité des principales sous-catégories du marché actions et de l'or a globalement grimpé : la volatilité annualisée du Nasdaq est passée de 10 % à 22 %, celle des logiciels de 13 % à 34 %, tandis que celle des semi-conducteurs et de l'or a doublé presque directement, touchant respectivement des records historiques à 52 % et 30 %. Seule la volatilité des obligations américaines à long terme et de l'indice du dollar est restée relativement stable.
L'euphorie des échanges liés à l'IA laisse désormais le bitcoin derrière
Depuis septembre 2025, le secteur des semi-conducteurs a complètement rompu avec l'attraction gravitationnelle de l'indice Nasdaq. Fin du mois, la corrélation glissante à 60 jours entre les puces et le Nasdaq chutait à 0,61, un creux record depuis 2018.
Depuis lors, les actions de puces, incarnées par la puissance de calcul, ont explosé cumulativement de 85 %, le Nasdaq a gagné 21 %, les logiciels traditionnels ont perdu 6 %, et le bitcoin a plongé de 39 %. Le récit IA est devenu un trou noir absolu absorbant la liquidité de tolérance au risque macroéconomique, laissant définitivement le marché cryptographique derrière.
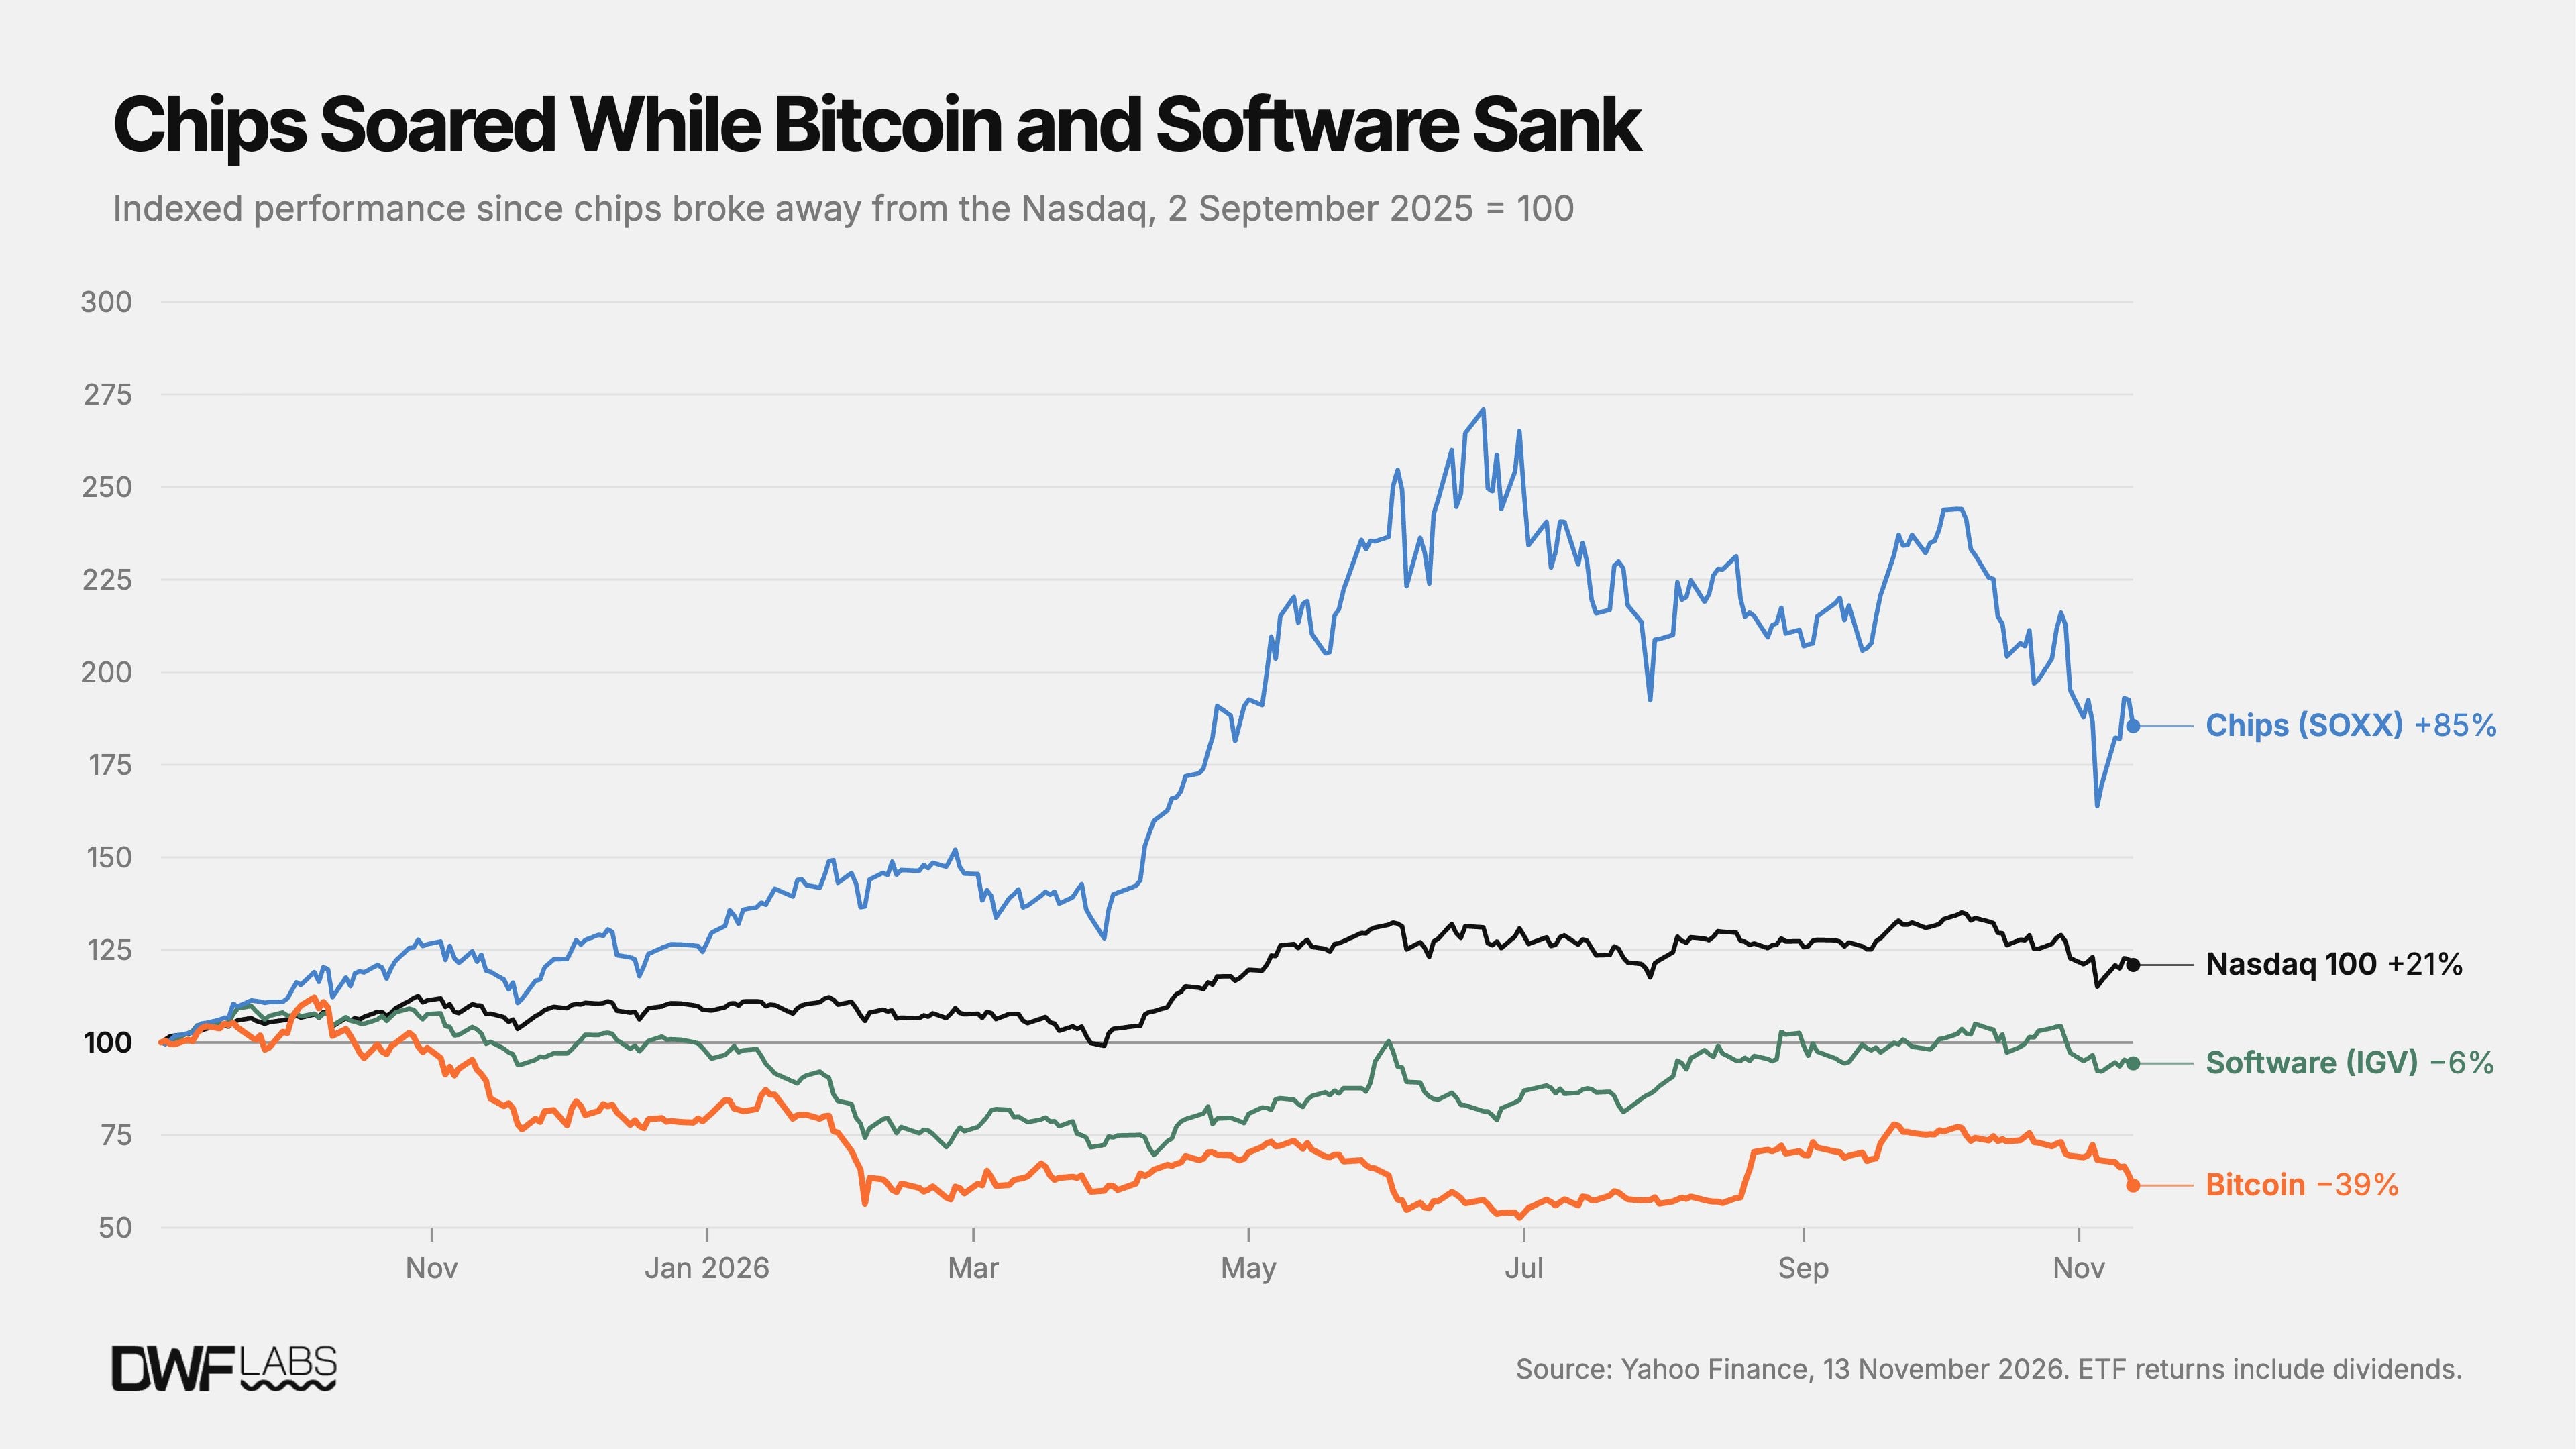
Graphique : Divorce net entre l'envolée des semi-conducteurs et la correction du bitcoin depuis septembre 2025
Synchro avec les logiciels, divergence avec les semi-conducteurs
En apparence, sur les données brutes de 2026, le bitcoin conserve des corrélations positives avec les semi-conducteurs (0,30) et les logiciels (0,40). Toutefois, cette apparente symétrie découle principalement de la traction macroéconomique commune exercée par l'indice Nasdaq sur ces trois catégories.
Pour éliminer définitivement le bruit induit par les fluctuations de l'indice Nasdaq, nous avons calculé les mouvements excessifs de chaque actif par rapport à lui-même : par exemple, si le Nasdaq monte de 2 % un jour donné et que le secteur des puces gagne 3 %, la surperformance relative des semi-conducteurs s'établit à +1 %. Sur cette base, nous vérifions si la surperformance relative du bitcoin oscille en phase avec les semi-conducteurs ou les logiciels.
Avant l'avènement de ChatGPT, les mouvements excessifs du bitcoin n'affichaient aucun lien évident avec les deux groupes (corrélation à 0,02 avec les puces, 0,03 avec les logiciels). Après la percée de ChatGPT, lors des sessions où les semi-conducteurs menaient la danse, le bitcoin a commencé à perdre du terrain (corrélations de -0,11). Dès septembre 2025, le bitcoin s'est aligné massivement sur les logiciels (+0,35), bien qu'une brève contagion ascendante ait eu lieu chez les puces fin 2025 suite à un ralentissement général des valeurs tech (+0,18). Depuis mars 2026 néanmoins, la dissociation est actée : la surperformance du bitcoin montre une corrélation positive de +0,20 avec les logiciels et une nette corrélation négative de -0,30 avec les semi-conducteurs.
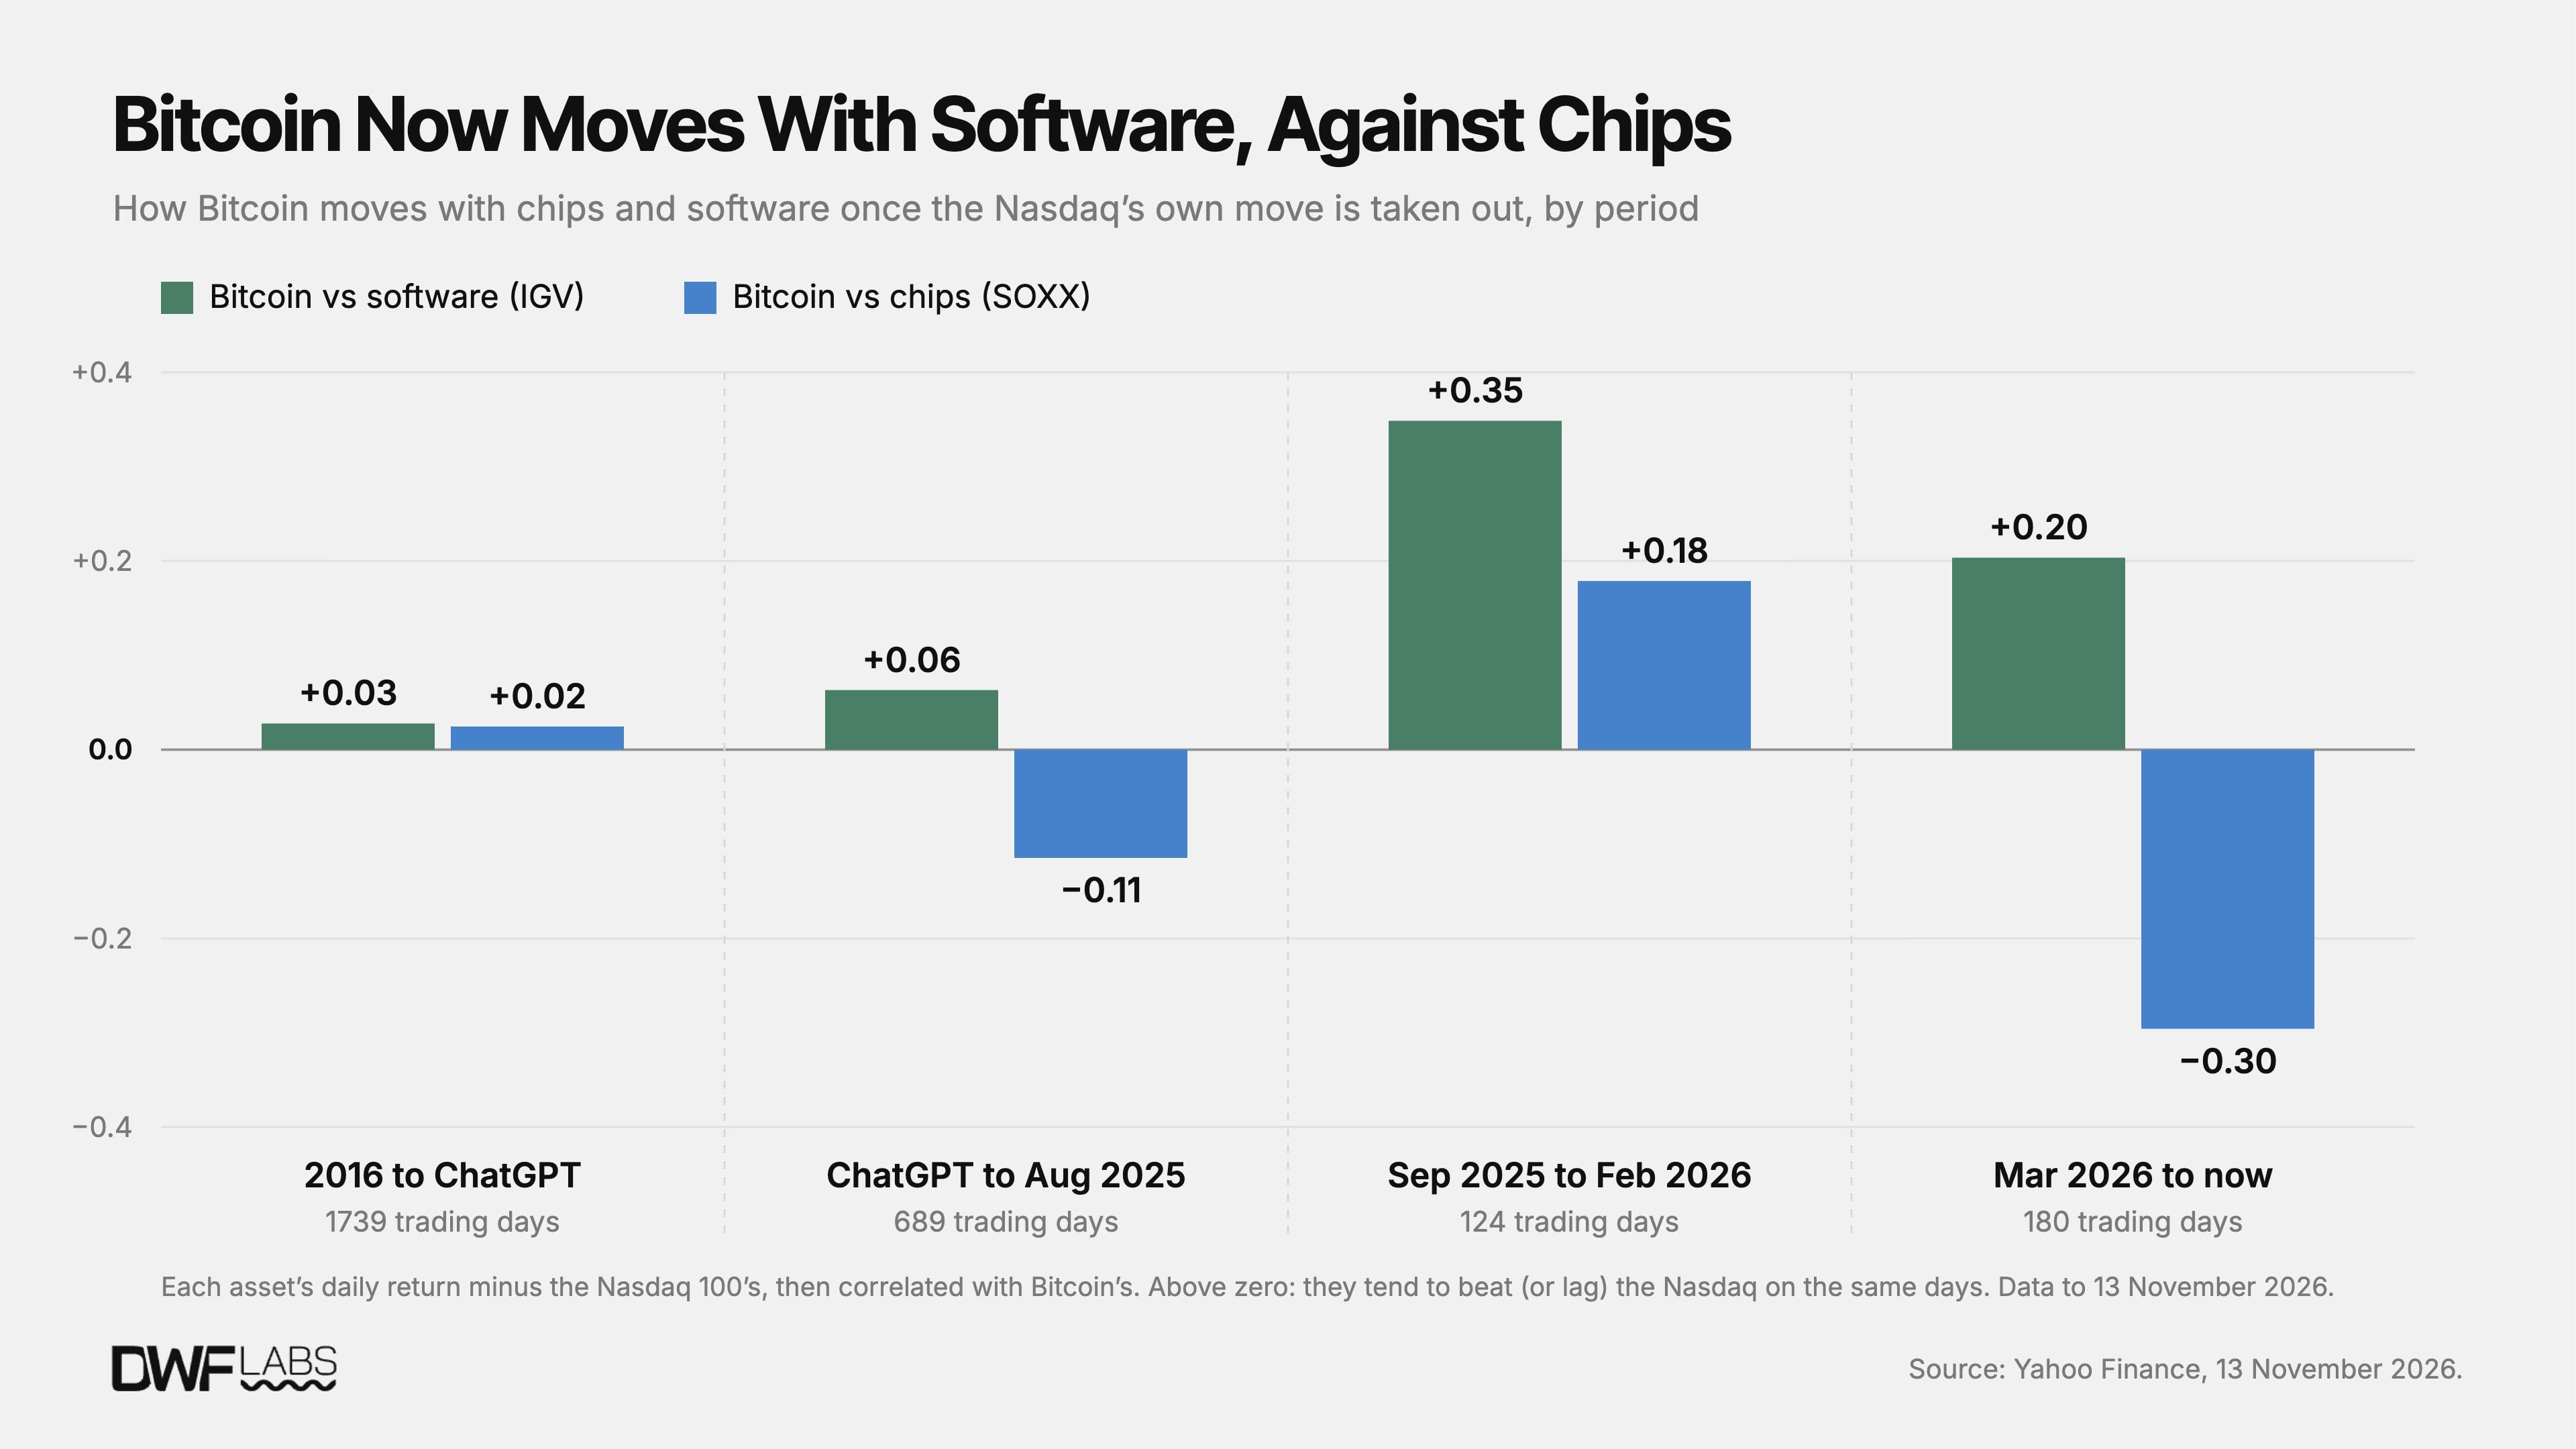
Graphique : Corrélation des rendements relatifs journaliers du bitcoin avec les puces et les logiciels, hors effet indice majeur
Les rendements mensuels évalués via la même méthodologie confirment strictement ce constat. Depuis la sortie de ChatGPT, les performances mensuelles du bitcoin vis-à-vis du Nasdaq varient en sens inverse du secteur des semi-conducteurs (corrélation négative portée à -0,33, contre -0,07 auparavant). Lors des 22 mois où les puces ont surperformé le Nasdaq, le bitcoin a sous-performé ce dernier en moyenne de 1,2 %. À l'inverse, sur les 25 mois de retraitement des puces, le bitcoin l'a emporté d'une marge moyenne de 3,6 %. Avant l'émergence de ChatGPT, cette rotation sectorielle impactait quasi-nullement le bitcoin (mois de surperformance : +3,3 % en moyenne ; mois de sous-performance : +3,4 % en moyenne).
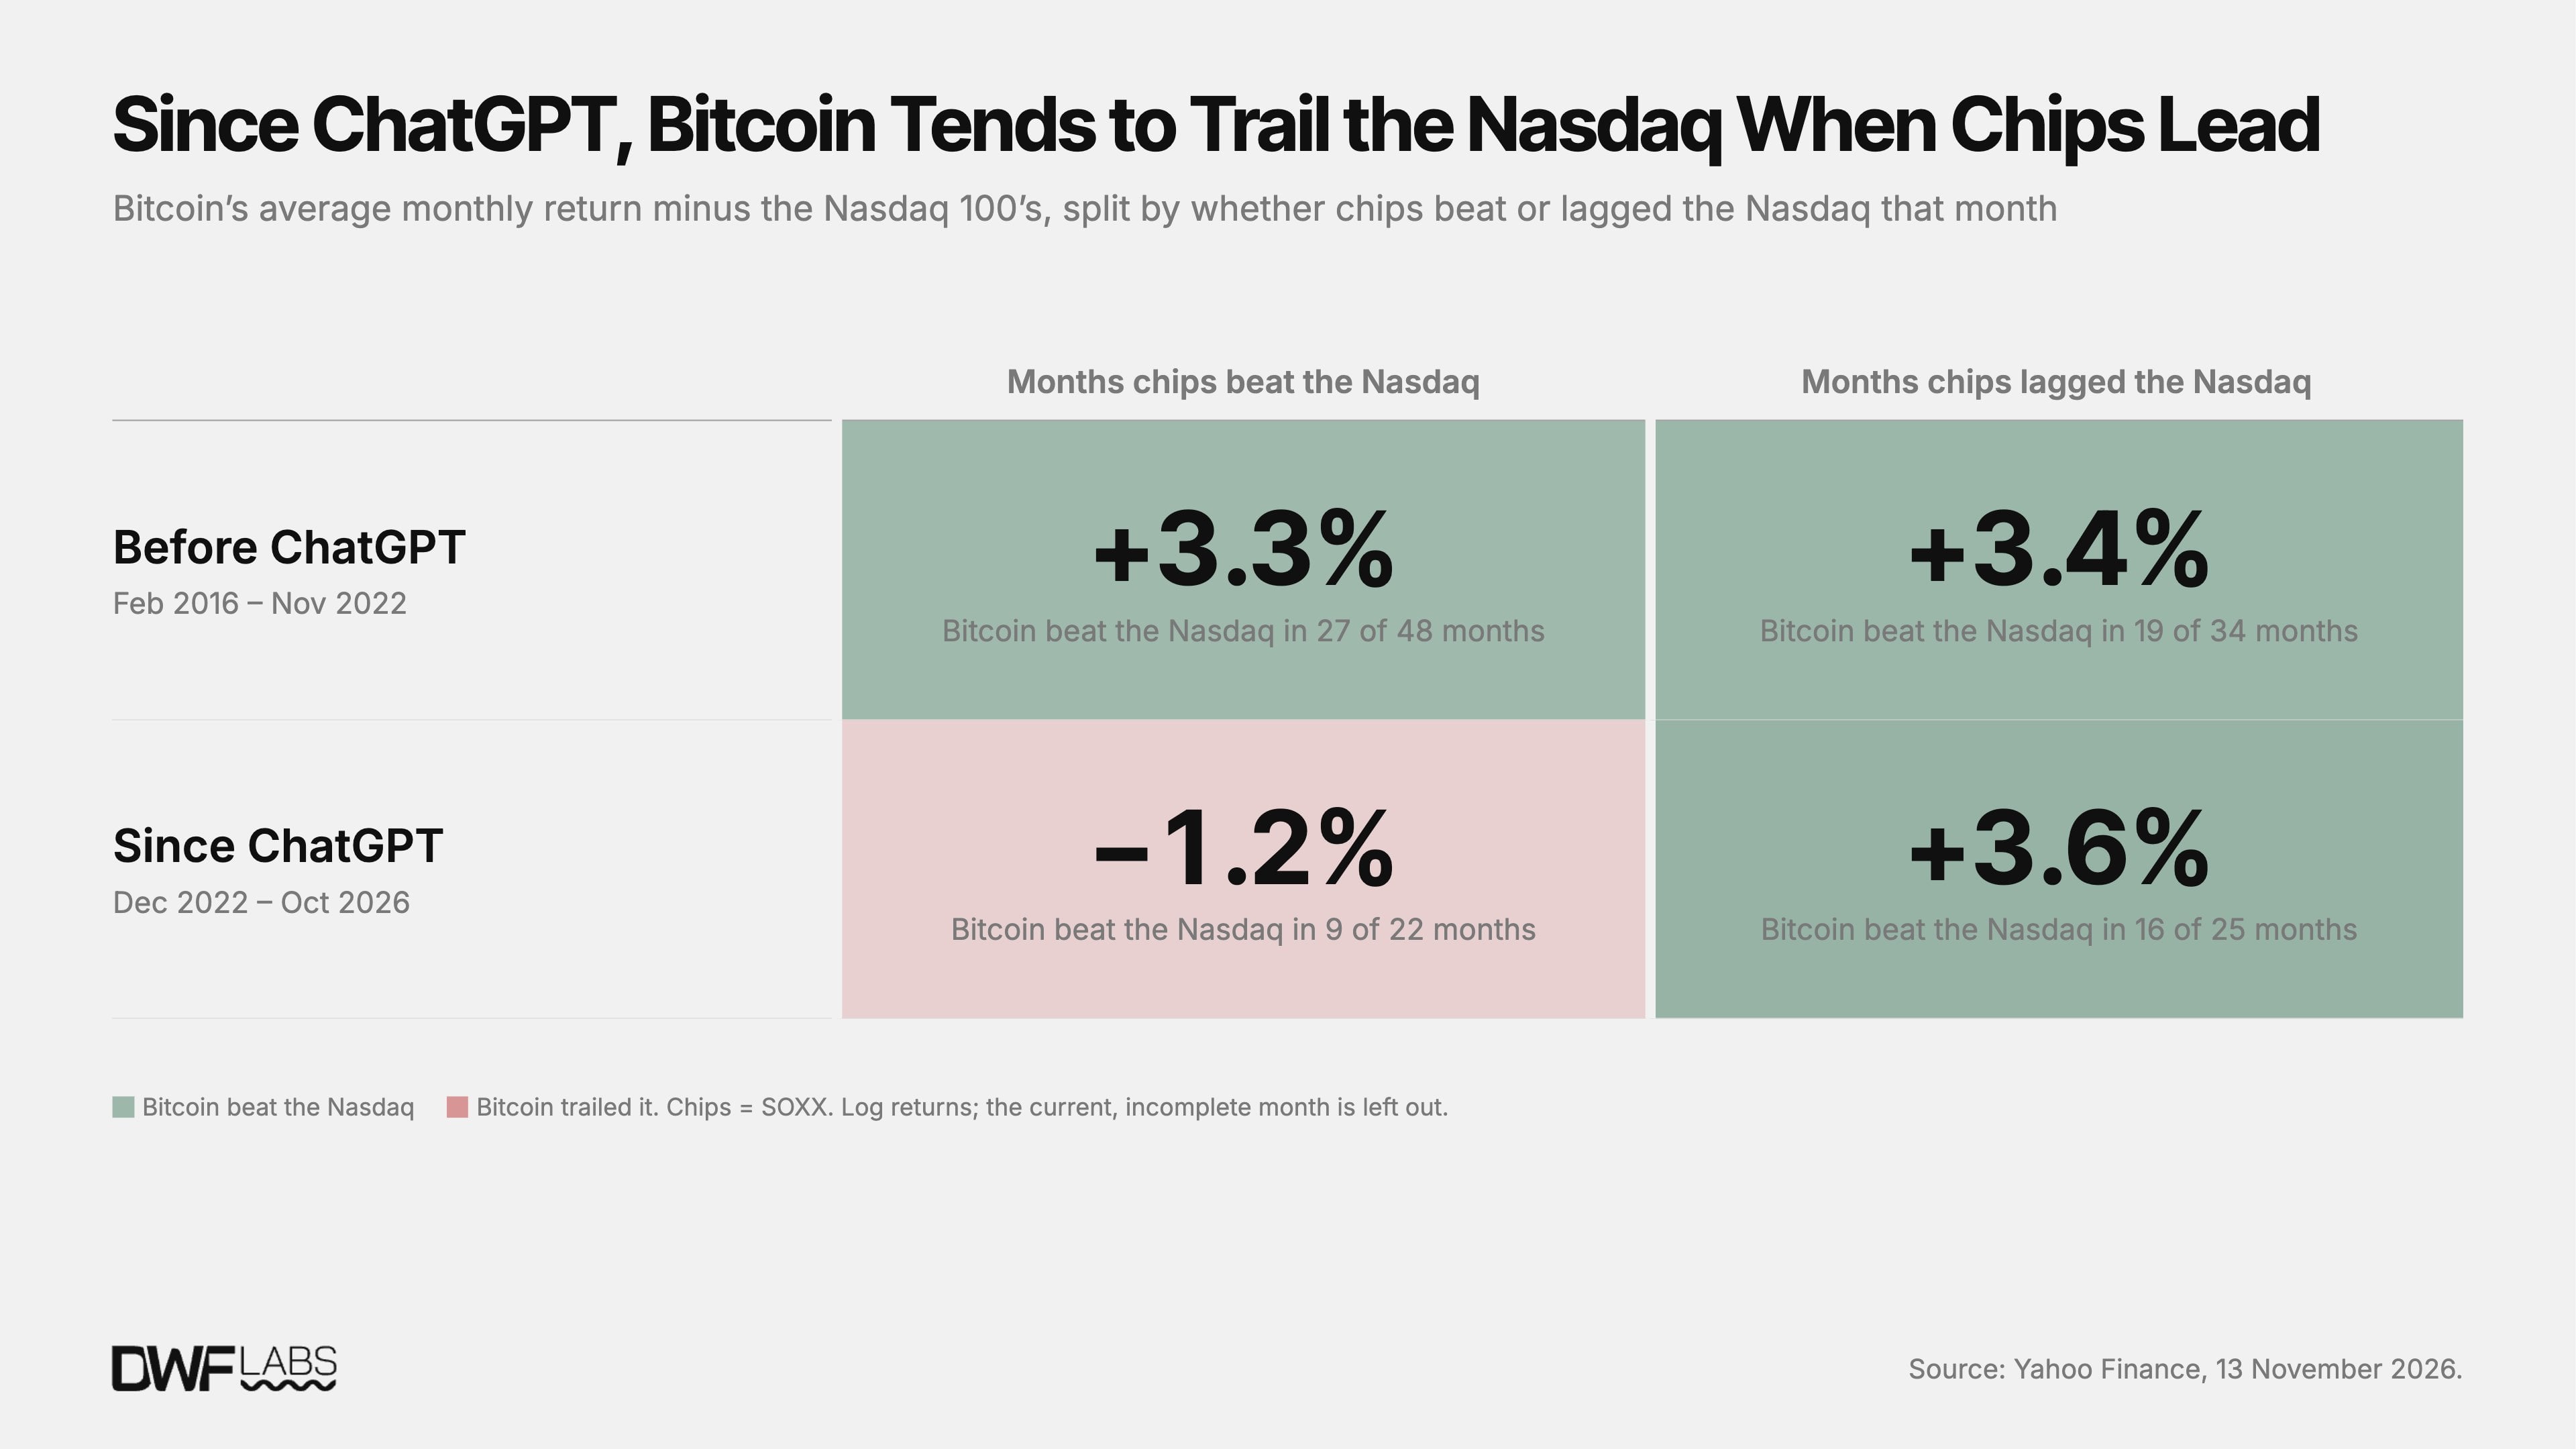
Graphique : Dynamique de forces relatives mensuelles entre le bitcoin et le secteur des semi-conducteurs
Une nature risquée inchangée, mais une convergence lente vers les valeurs refuges
Les données historiques prouvent clairement : le bitcoin demeure fondamentalement un actif de tolérance au risque (Risk-On Asset), et non un havre de sécurité (Safe Haven). Depuis 2020, il suit invariablement les mouvements du marché actions, bien plus que ceux de l'or.
Pourtant, ses caractéristiques intrinsèques subissent une mue : sa volatilité absolue a été divisée par deux depuis 2017 et cède cette année, pour la première fois, le sceptre de la volatilité aux semi-conducteurs. Même si son amplitude actuelle reste égale au double de celle du Nasdaq, l'ensemble de ses profils d'actifs s'appaise notablement.
L'année dernière a introduit deux nouvelles variables fascinantes dans l'identité du bitcoin : premier point, marginalisé dans les transactions risquées pilotées par l'IA, il s'est aligné depuis mars 2026 davantage sur les logiciels traditionnels languissants plutôt que sur l'euphorie matérielle du calcul ; second point, sa dynamique avec l'or traditionnel bat son record récent sur dix ans. Le coefficient à 90 jours a culminé à 0,59 en septembre et stagne désormais autour de 0,49, au même niveau que le Nasdaq.
Si cette résonance positive avec l'or s'intensifie à l'avenir et que sa volatilité poursuit sa convergence progressive, ce sera peut-être alors l'aube où le bitcoin acquerra enfin la qualité refuge tant espérée par le marché sur le long terme.
Annexe : Méthodologie statistique et quantitative
· Échantillon de données : extraits des clôtures journalières ajustées par dividendes sur Yahoo Finance, couvrant la période du 4 janvier 2016 au 13 novembre 2026 (seuls les jours de cotation réguliers du marché actions US sont retenus).
· Instruments de référence : chaque sous-index est remplacé par son ETF phare correspondant, notamment Nasdaq 100 (QQQ), S&P 500 (SPY), Russell Small Cap (IWM), Semi-Conducteurs (SOXX), Logiciels (IGV), Trust Or (GLD), Obligations USA >20 ans (TLT) et Indice Dollar (DXY).
· Rendement et volatilité : les rendements sont calculés sur une base logarithmique ; la volatilité annualisée correspond à l'écart-type des rendements journaliers multiplié par √252 ; les corrélations s'appuient sur le coefficient de Pearson des rendements journaliers. La clôture journalière du bitcoin est fixée à 00:00 UTC, soit approximativement 3 à 4 heures après les sessions américaines ; les rendements hebdomadaires affichent des valeurs légèrement inférieures mais préservent intégralement les tendances et conclusions générales.
· Découpage temporel : l'historique est segmenté en trois époques distinctes : 2016 à 2019, 2020 au 10 janvier 2024, et du 11 janvier 2024 (approbation des ETF physiques) à nos jours. Le mouvement relatif est défini par la soustraction du rendement logarithmique du QQQ aux rendements journaliers logarithmiques de chaque actif.
· Ajustement Bêta : une fois calibrée la sensibilité Bêta (pondération de pente mesurant comment chaque actif suit les hausses/baisses du Nasdaq), les projections 2026 demeurent cohérentes : -0,22 pour le lien bitcoin/semi-conducteurs et +0,25 pour le bitcoin/logiciels. Les statistiques mensuelles omettent les périodes du mois en cours non clôturées ; les rendements ETF intègrent intégralement le réinvestissement automatique des dividendes.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @DWFLabs