Derrière le rebond de l'USDe : une baleine au bord de la liquidation porte les trois quarts de la hausse, le rachat d'ENA risque d'être repoussé à 2027
Auteur : Alea Research
Traduit par : TechFlow
TechFlow :L'actif synthétique USD USDe du protocole Ethena a subi de fortes fluctuations en octobre. Bien qu'un écart de taux persiste entre le jeton de placement sUSDe et les produits concurrents, son offre en circulation a contracté de 7,4 % au cours du mois, dévoilant la nature réelle de son expansion : la croissance ne découle pas de l'épargne passive, mais repose sur un effet de levier issu des prêts circulaires liés aux marchés de crédit.
Avec la hausse des taux d'emprunt sur Aave et la réduction des budgets de subvention, la désélection d'un seul compte multi-signatures important a failli déclencher un effet domino. Ce rapport analyse en détail le mécanisme de distribution des rendements d'Ethena, le cycle de vie des prêts circulaires et le calendrier réaliste du lancement du premier rachat de jetons pour le jeton de gouvernance ENA.
USDe actuel révèle une tendance claire : son volume se développe rapidement chaque fois que les emprunteurs activent un effet de levier via des prêts circulaires (looping), tandis que son offre se contracte brutalement lorsque ces derniers désactivent ce mécanisme.
Le prêt circulaire consiste à déposer des USDe comme garantie auprès d'un protocole de prêt, à emprunter d'autres stablecoins USD, puis à utiliser ces fonds pour créer davantage de USDe et les réinjecter dans le circuit de manière répétée. La fin du mois d'octobre a illustré ce mécanisme de manière éclatante.
Pendant tout le mois d'octobre, l'écart de rendement entre le jeton d'épargne sUSDe d'Ethena et son concurrent sUSDS (de Sky) s'est maintenu stable à 1,23 point de pourcentage, au même niveau que septembre. Selon les données historiques précédentes, un écart supérieur à 1 % suffisait toujours à provoquer une forte croissance de l'offre de USDe. Pourtant, en octobre, cette dernière a malgré tout baissé de 7,4 %.
Cette contraction a débuté le 6 octobre, jour où le volume de USDe a atteint son plus haut historique. Sur le protocole de prêt décentralisé Aave, le taux d'emprunt du USDT constitue directement le coût financier pour les emprunteurs effectuant une opération de looping en USDT. Ce jour-là précisément, les taux d'emprunt du USDT sur Aave ont flambé, surpassant immédiatement le rendement annuel du staking natif du sUSDe.
Néanmoins, cette même dynamique de prêt circulaire a permis à USDe de retrouver rapidement ses positions perdues tout au long du mois de novembre.
Sur la semaine closant le 8 novembre, Ethena a créé jusqu'à .62 milliard de USDe destinés à un portefeuille Safe multi-signatures spécifique utilisant le looping sur Aave. Le 8 novembre, l'offre globale de USDe avait entièrement compensé la baisse enregistrée depuis le 6 octobre, revenant à environ .8 milliard.
Cependant, cette adresse de gros levier comportant plusieurs signatures présentait un facteur de santé (health factor) de seulement 1,02 le 12 novembre, oscillant dangereusement juste au-dessus du seuil de liquidation fixé par Aave à 1,0.
Si cet adresse était forcé à liquider sa position ou décidait volontairement de désactiver son effet de levier circulaire, trois quart de la reprise précédente du volume de USDe s'évaporerait instantanément, repoussant également considérablement la date du premier programme de rachat de jetons pour le jeton de gouvernance ENA.
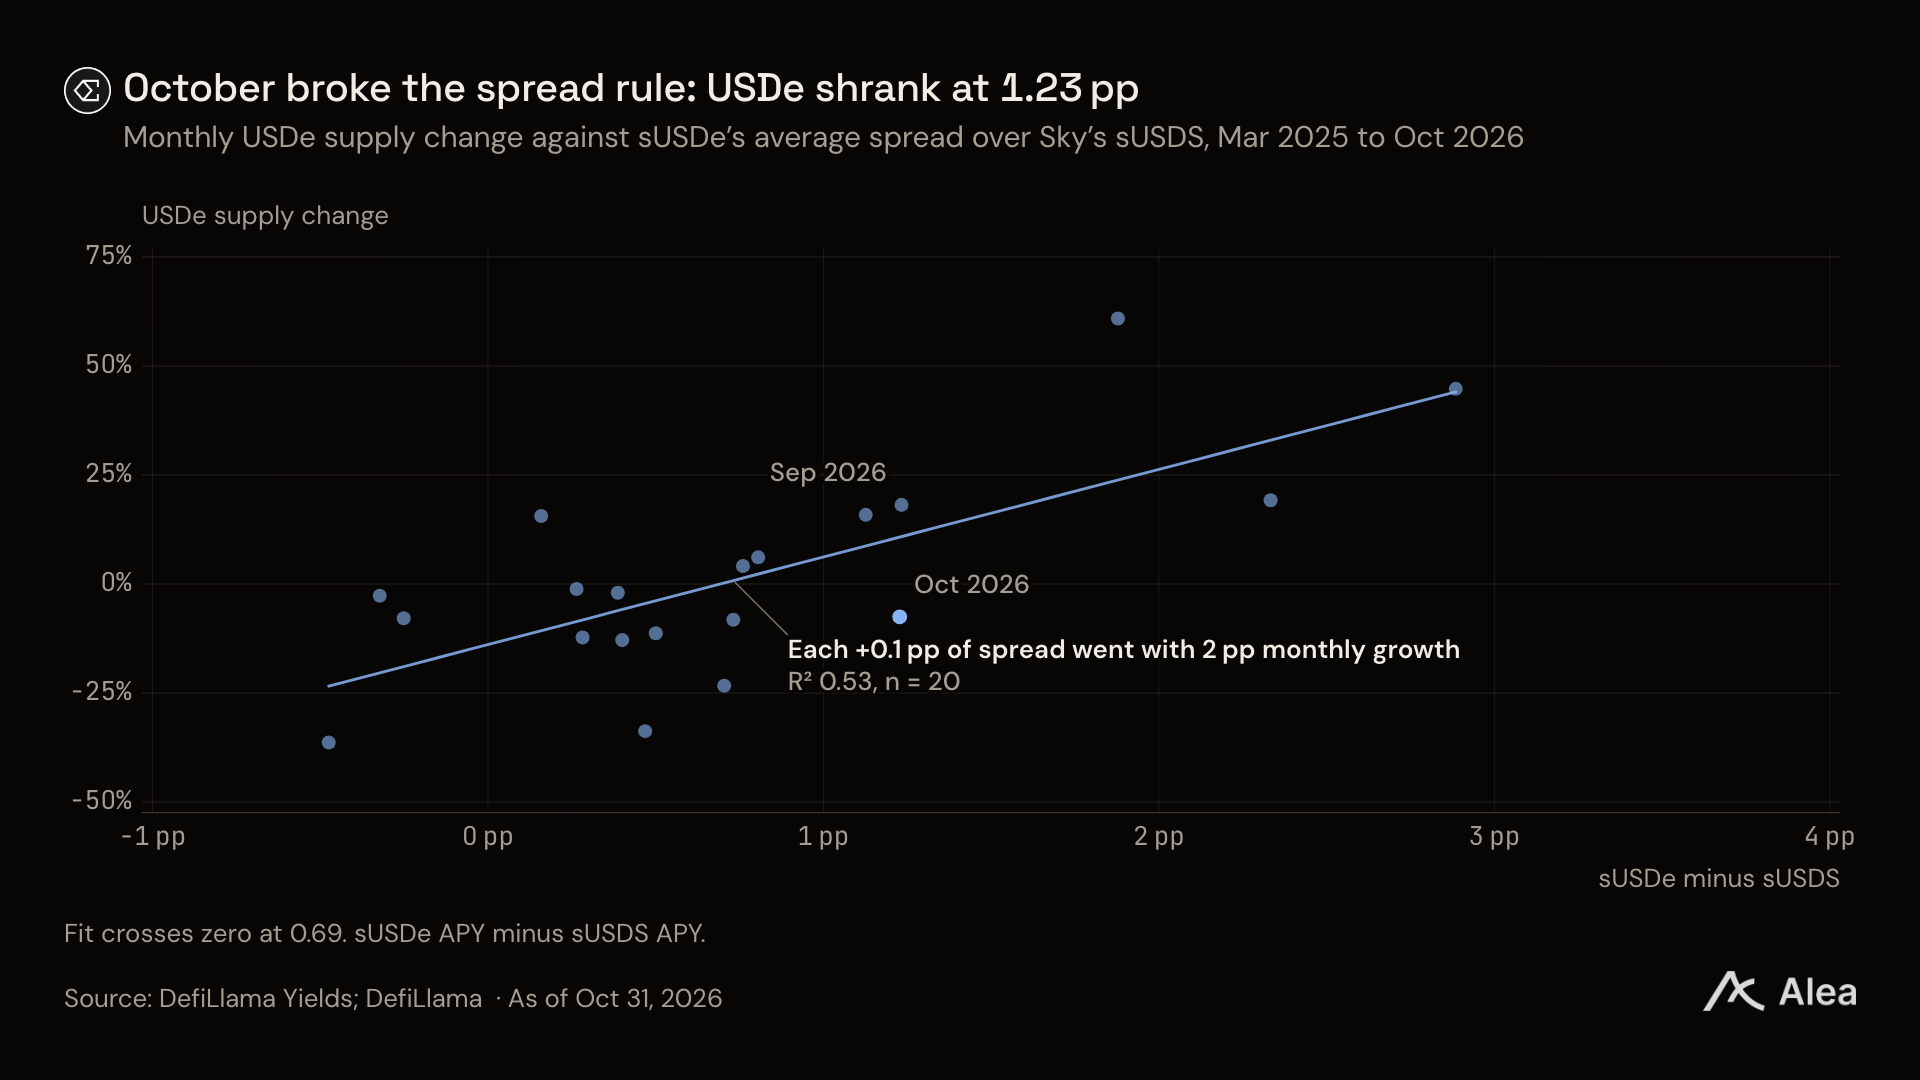
Graphique : Relation entre l'écart de rendement du sUSDe par rapport au sUSDS et le taux de croissance de USDe (DefiLlama)
Points Clés
Les partenaires de l'écosystème et le marché du crédit se partagent la majorité des récompenses du protocole : Au troisième trimestre de cette année, les partenaires externes d'Ethena ainsi que les portefeuilles Safe subventionnés ciblant le marché du crédit ont distribué 69 % des récompenses totales du protocole, laissant seulement 30 % aux coffres de staking sUSDe destinés directement aux particuliers.
Le budget des récompenses pour le looping sur Aave a été coupé par deux en octobre : Le budget hebdomadaire de subvention d'Ethena pour le looping sur Aave a diminué de plus de la moitié en octobre. À des taux de subvention cible similaires, un bassin d'incitations réduit empêche le protocole de maintenir d'importants volumes de capitaux en circulation.
La reprise du volume dépend fortement d'une seule baleine leverageuse avec un facteur de santé de 1,02 : Une légère fluctuation d'environ 2,3 % de la valeur des garanties par rapport aux dettes suffirait à déclencher un processus de liquidation forcée pour ce portefeuille multi-signatures.
La correction du prix de l'ENA après le 30 septembre a été deux fois plus prononcée que celle de l'ETH : En raison de l'augmentation du nombre de jetons ENA en circulation, la baisse de sa capitalisation boursière totale reste globalement alignée sur celle de l'ETH, mais le prix unitaire a subi une chute beaucoup plus violente.
Au rythme d'expansion de septembre, le premier rachat de jetons ENA interviendra en février 2027 : Si l'on se base sur la vitesse moyenne d'expansion du troisième trimestre, le déclenchement du seuil d'activation du Fee Switch (commutateur de frais) sera même repoussé à mi-2027.
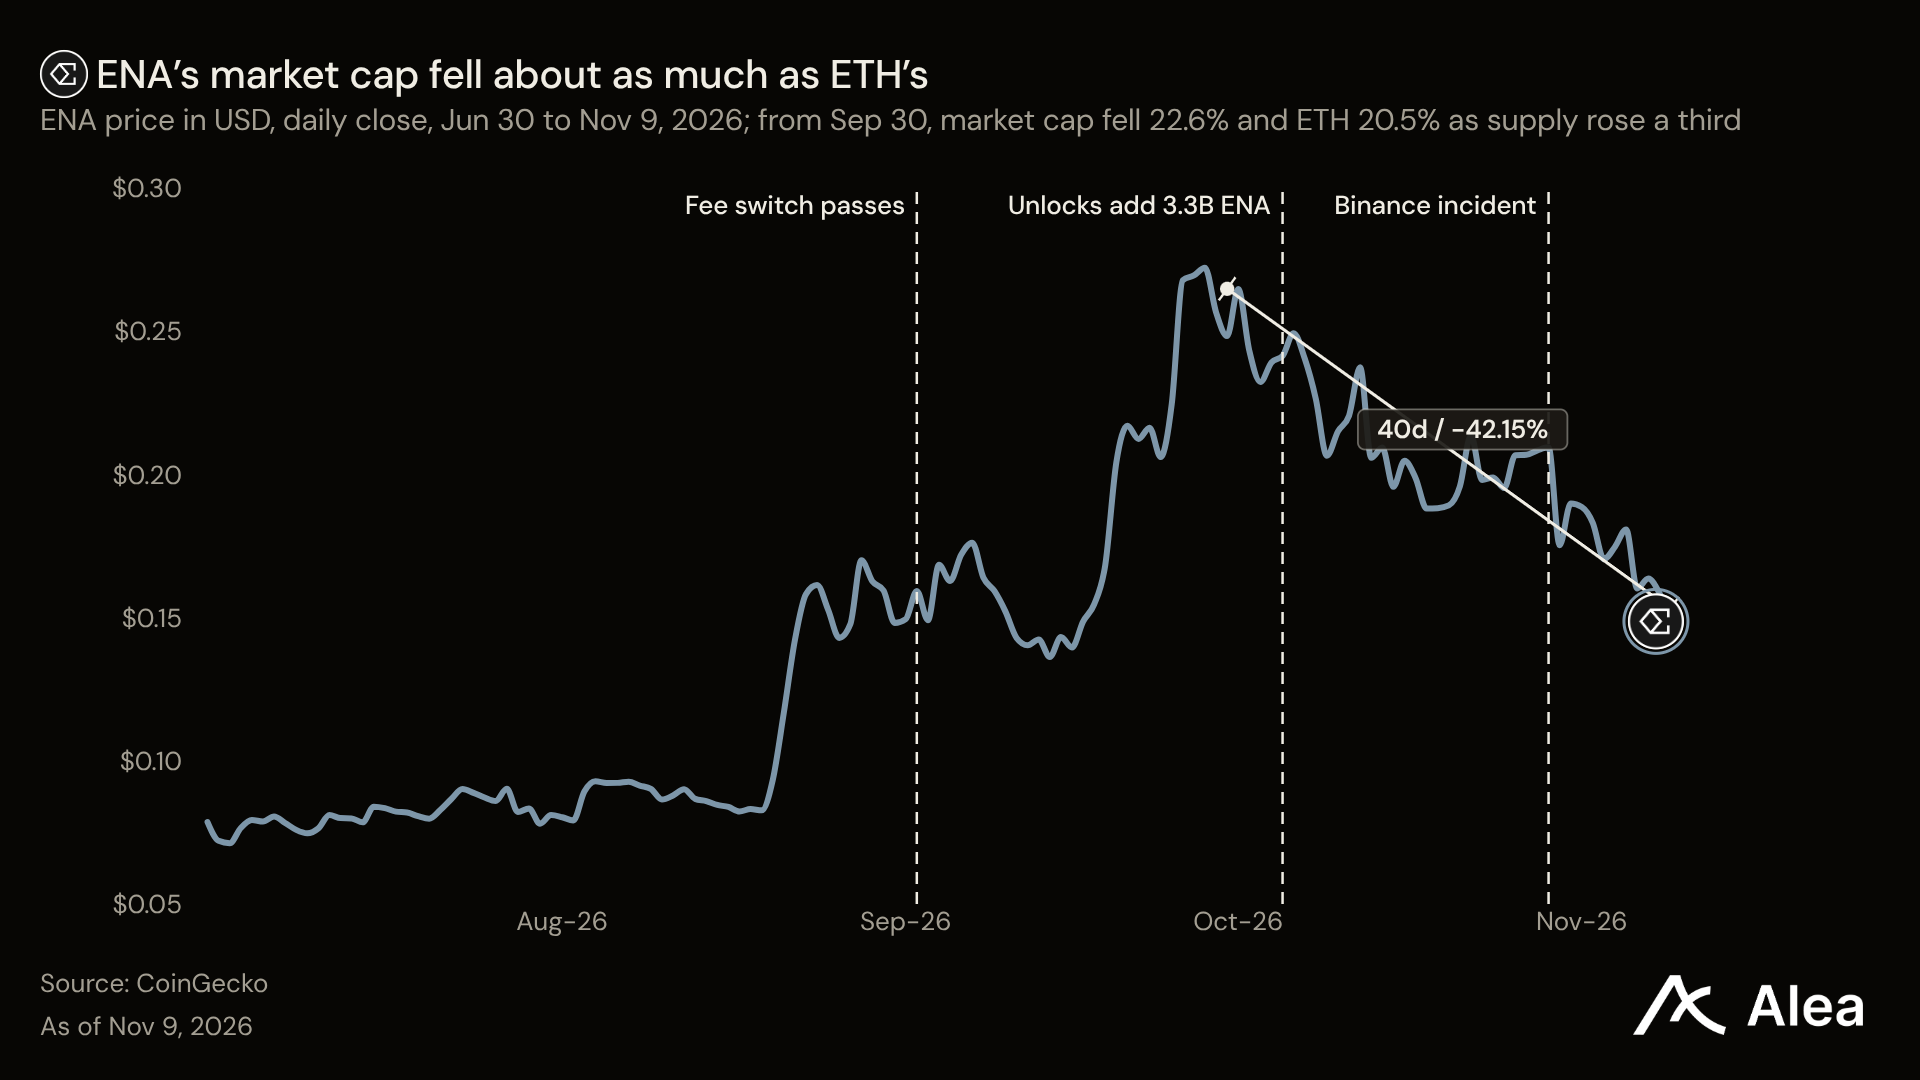
Graphique : Évolution du prix de l'ENA et points de déblocage des jetons (CoinGecko)
Rendements d'Ethena et mécanisme de distribution
D'un point de vue structurel, le USDe est un actif synthétique USD intégralement adossé à un portefeuille d'actifs générateurs de rendement. Les institutions figurant sur liste blanche peuvent échanger leurs USDC ou USDT contre du USDe à un ratio proche de l'unité.
Par la suite, Ethena alloue ces fonds aux positions spot longues et aux positions courtes sur contrats perpétuels inversés des principales plateformes d'échanges centralisées, réalisant ainsi des arbitrages sur la prime.
Au troisième trimestre, Ethena a distribué un total de USDe en récompenses, soit une légère hausse par rapport aux du deuxième trimestre. Ces revenus sont principalement dirigés vers trois axes centraux : les coffres de staking sUSDe, les partenaires externes de l'écosystème, et le projet Liquid Leverage destiné à stimuler les prêts circulaires sur le marché du crédit.
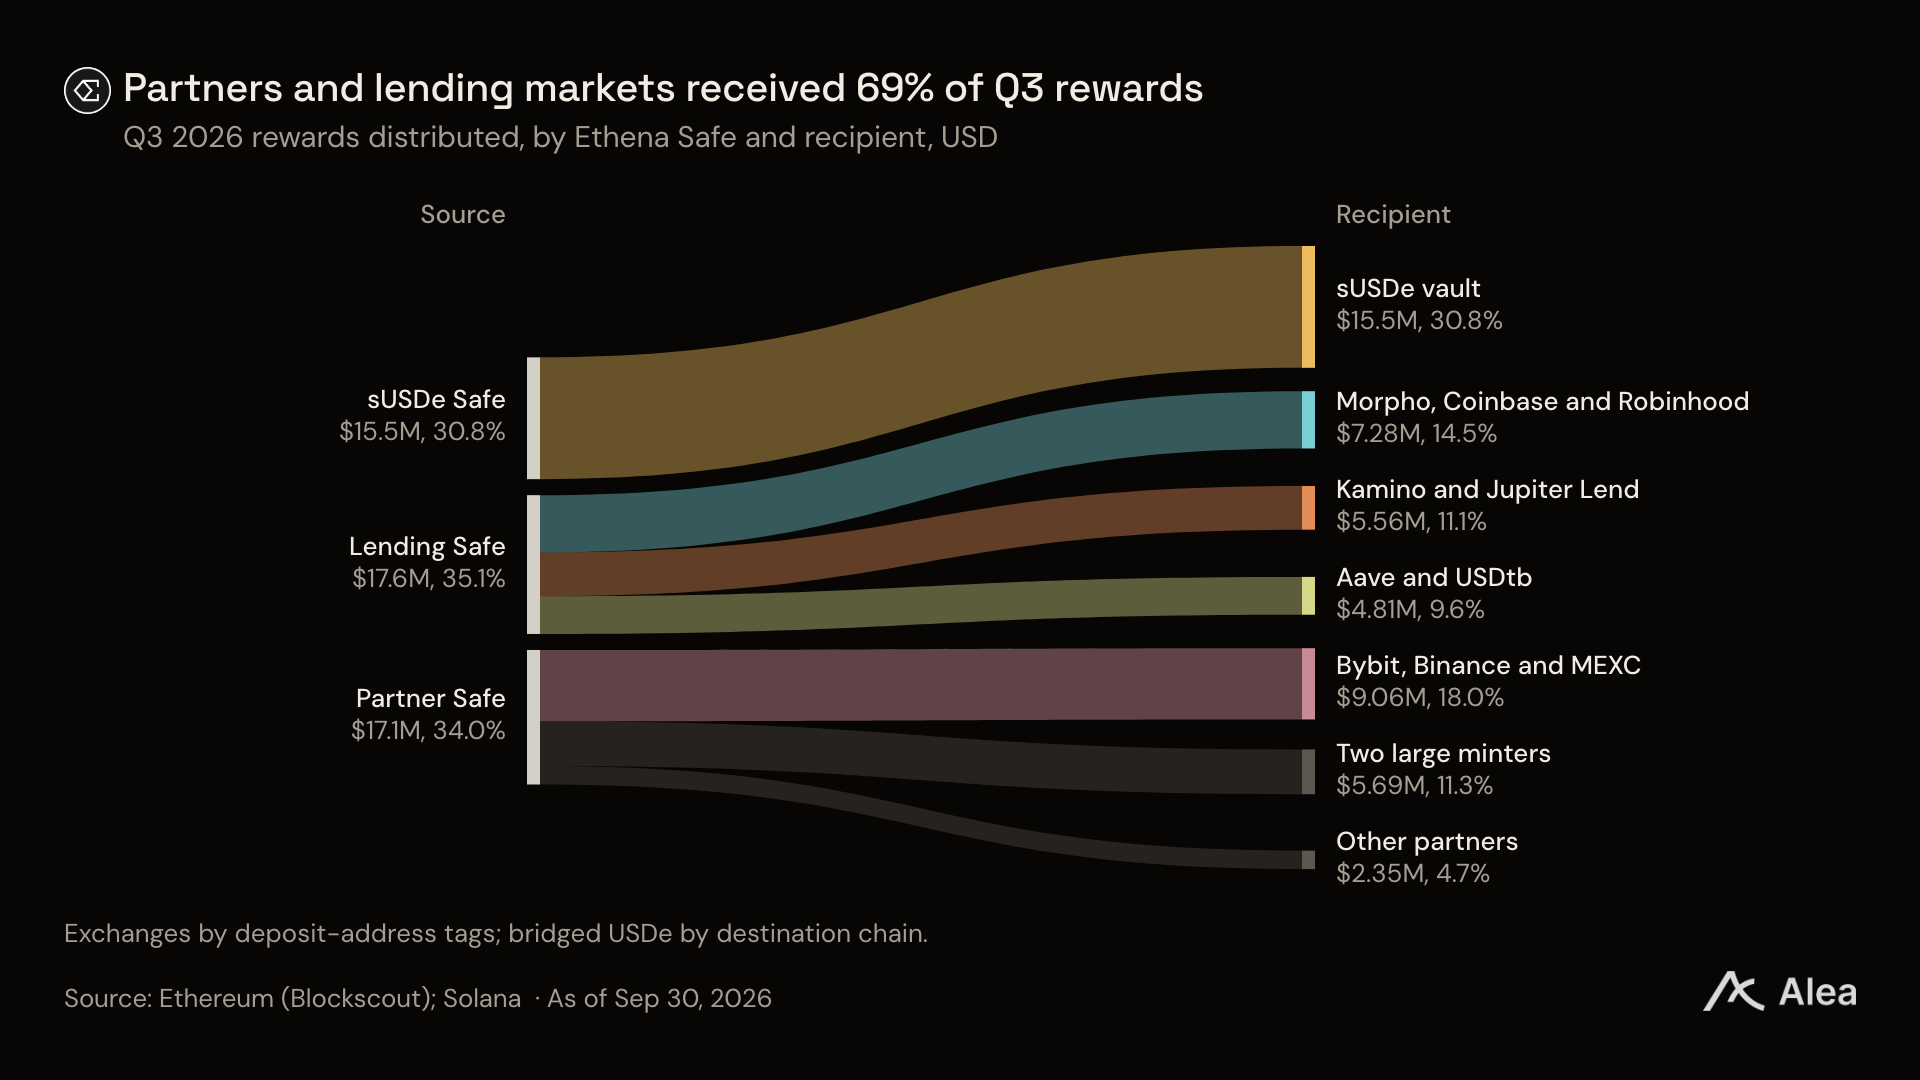
Graphique : Répartition des flux de récompenses d'Ethena au T3 (Blockscout)
Le sUSDe est un jeton de reçu d'épargne destiné au grand public. Il s'agit fondamentalement d'un coffre (vault) basé sur le standard ERC-4626 : les utilisateurs déposent leurs USDe pour obtenir du sUSDe, et la valeur nette du coffre augmente à chaque distribution de revenus, affichant actuellement un rendement annualisé d'environ 5 %.
Contrairement à un simple coffre de staking, le plan Liquid Leverage lancé par Ethena cible spécifiquement les fournisseurs de liquidités USDe sur le marché principal d'Aave V3 en leur offrant des subventions.
Aave émet un jeton rémunérateur nommé aEthUSDe pour les USDe déposés, tandis qu'Ethena canalise des récompenses supplémentaires directement vers les emprunteurs effectuant des opérations de looping pour réaliser des arbitrages en sortant des stablecoins.
Il est à noter que cette subvention ciblée n'est accordée qu'aux positions actives portant effectivement des dettes d'emprunt, et le cycle de prêt amplifie exponentiellement cet effet. Prenant exemple des données du 6 novembre, Aave applique un taux d'emprunt annuel combiné de 4,86 % pour les USDC ; après intégration de la subvention exclusive fournie par Ethena, le coût net d'emprunt pour l'utilisateur chute drastiquement à seulement 1,15 %.
En comparaison, la stratégie classique de looping autorisant initialement l'emprunt de USDe via le dépôt de sUSDe comme garantie est devenue totalement non rentable en septembre de cette année. À cette époque, la structure de gestion des risques d'Aave avait imposé une courbe de taux plus stricte pour les emprunts en USDe, supprimant toute marge d'arbitrage sur cette voie.
L'expansion du looping dépasse le périmètre du USDe lui-même
Afin de réduire davantage les coûts de friction liés aux opérations institutionnelles de looping, Ethena a d'abord baissé à zéro les frais de création et de redemption du USDC le 9 juillet, avant d'étendre cette politique tarifaire nulle au USDT le 24 août. L'équipe officielle reconnaît que cette adaptation facilite grandement les activités de market making et les prêts circulaires interchaînes pour les institutions.
Au 30 septembre, la capitalisation du USDe sur les nouvelles chaînes publiques Plasma et Robinhood Chain représentait déjà un tiers du volume total de stablecoins sur ces deux réseaux. À titre de contraste marquant, sur la chaîne principale Ethereum, le USDe ne détient qu'une part infime de 1,9 % dans le marché global des stablecoins.
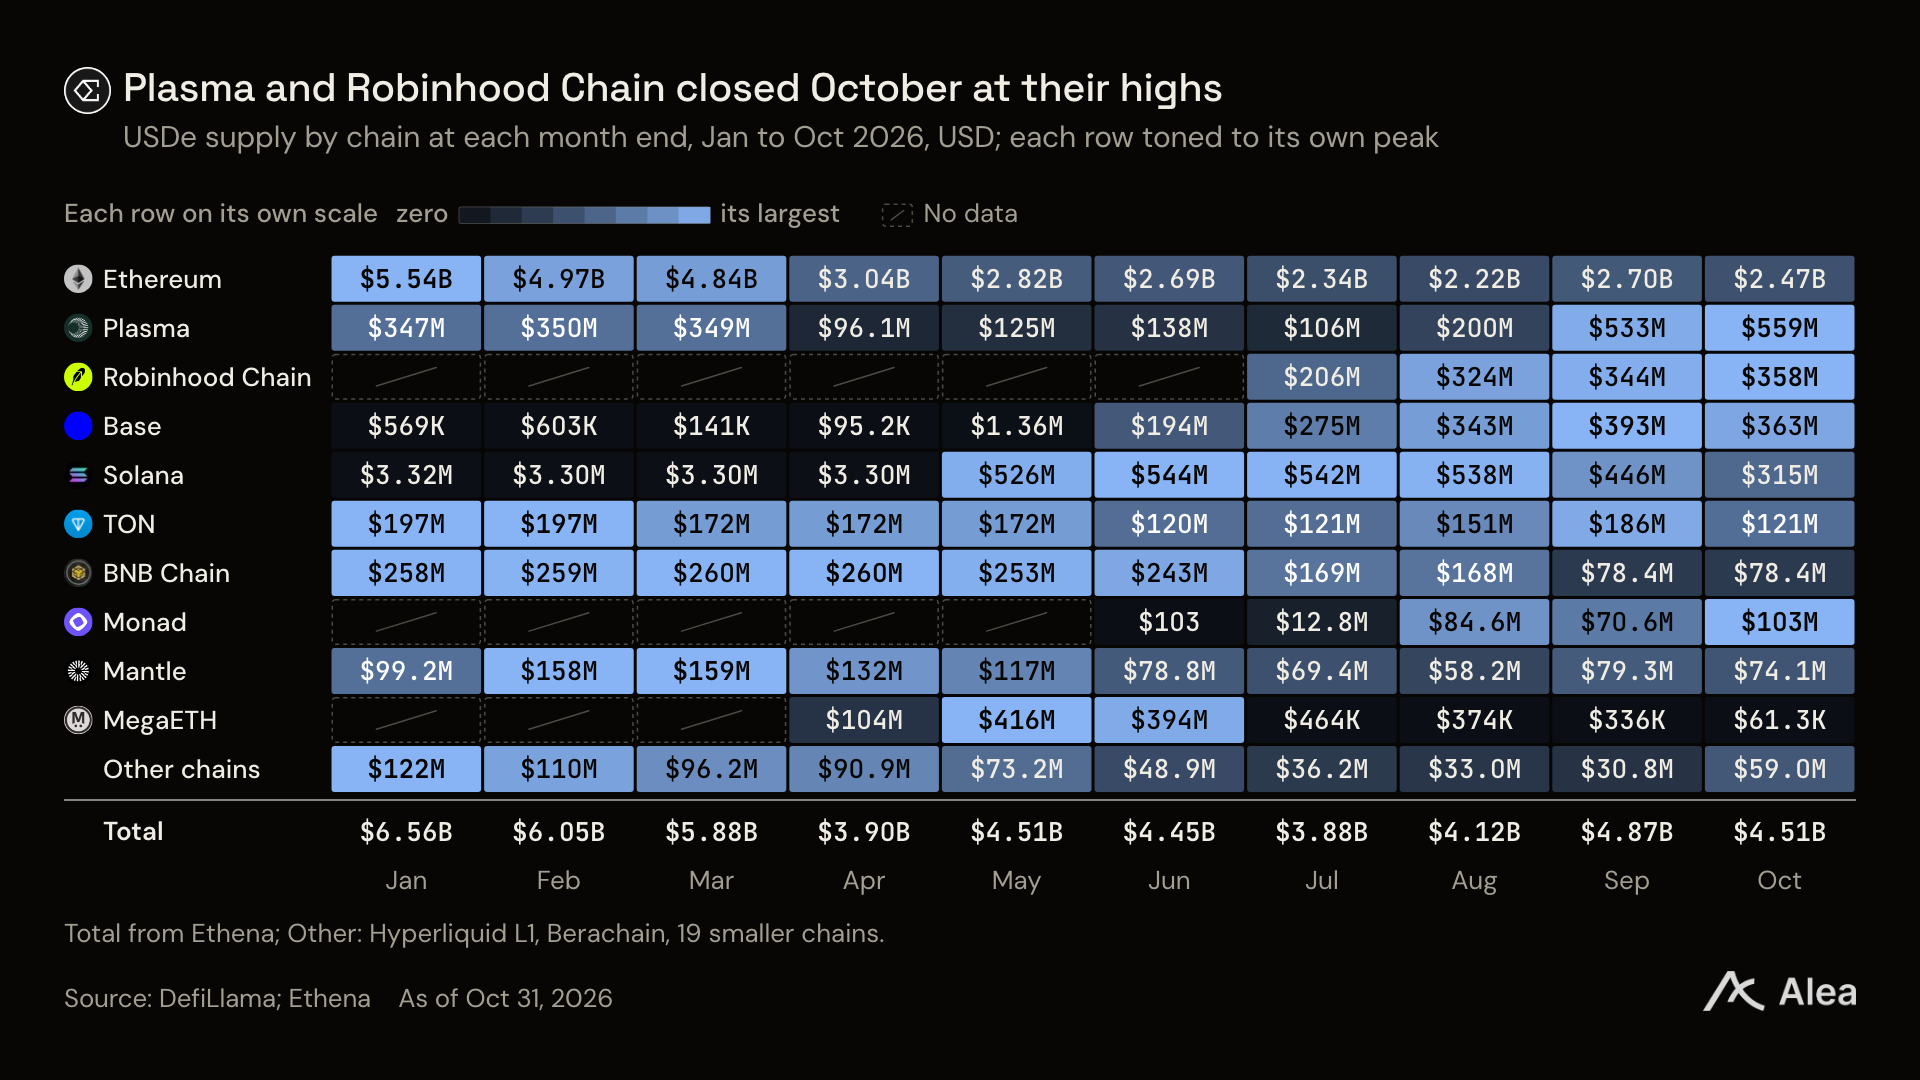
Graphique : Part du USDe sur Plasma, Robinhood Chain et autres nouvelles chaînes (DefiLlama)
Tempête d'octobre : pourquoi la règle de l'écart de rendement échoue-t-elle ?
Les modèles traditionnels d'analyse des écarts de rendement ne mesurent que les gains passifs obtenus par les épargnants, ignorant complètement les coûts réels d'emprunt supportés par les opérateurs de levier circulaire. Sur la courbe de croissance ajustée sur les vingt derniers mois, les données de septembre correspondent quasi parfaitement au modèle. Pourtant, en octobre, le véritable gain de volume s'écarte gravement des prévisions théoriques, représentant un écart de plusieurs centaines de millions de dollars.
Chaque emprunteur doit acquitter un intérêt flottant sur les dollars empruntés lors de l'opération de levier par mise en garantie. Qu'il s'agisse du sUSDe ou du USDe subventionné utilisé comme collatéral, le coût du crédit trace directement la ligne de démarcation entre profitabilité et pertes pour l'arbitrage circulaire. Le 6 octobre, jour où le USDe atteignait son pic, les taux d'emprunt USDT sur Aave ont explosé, franchissant définitivement le plafond de rendement.
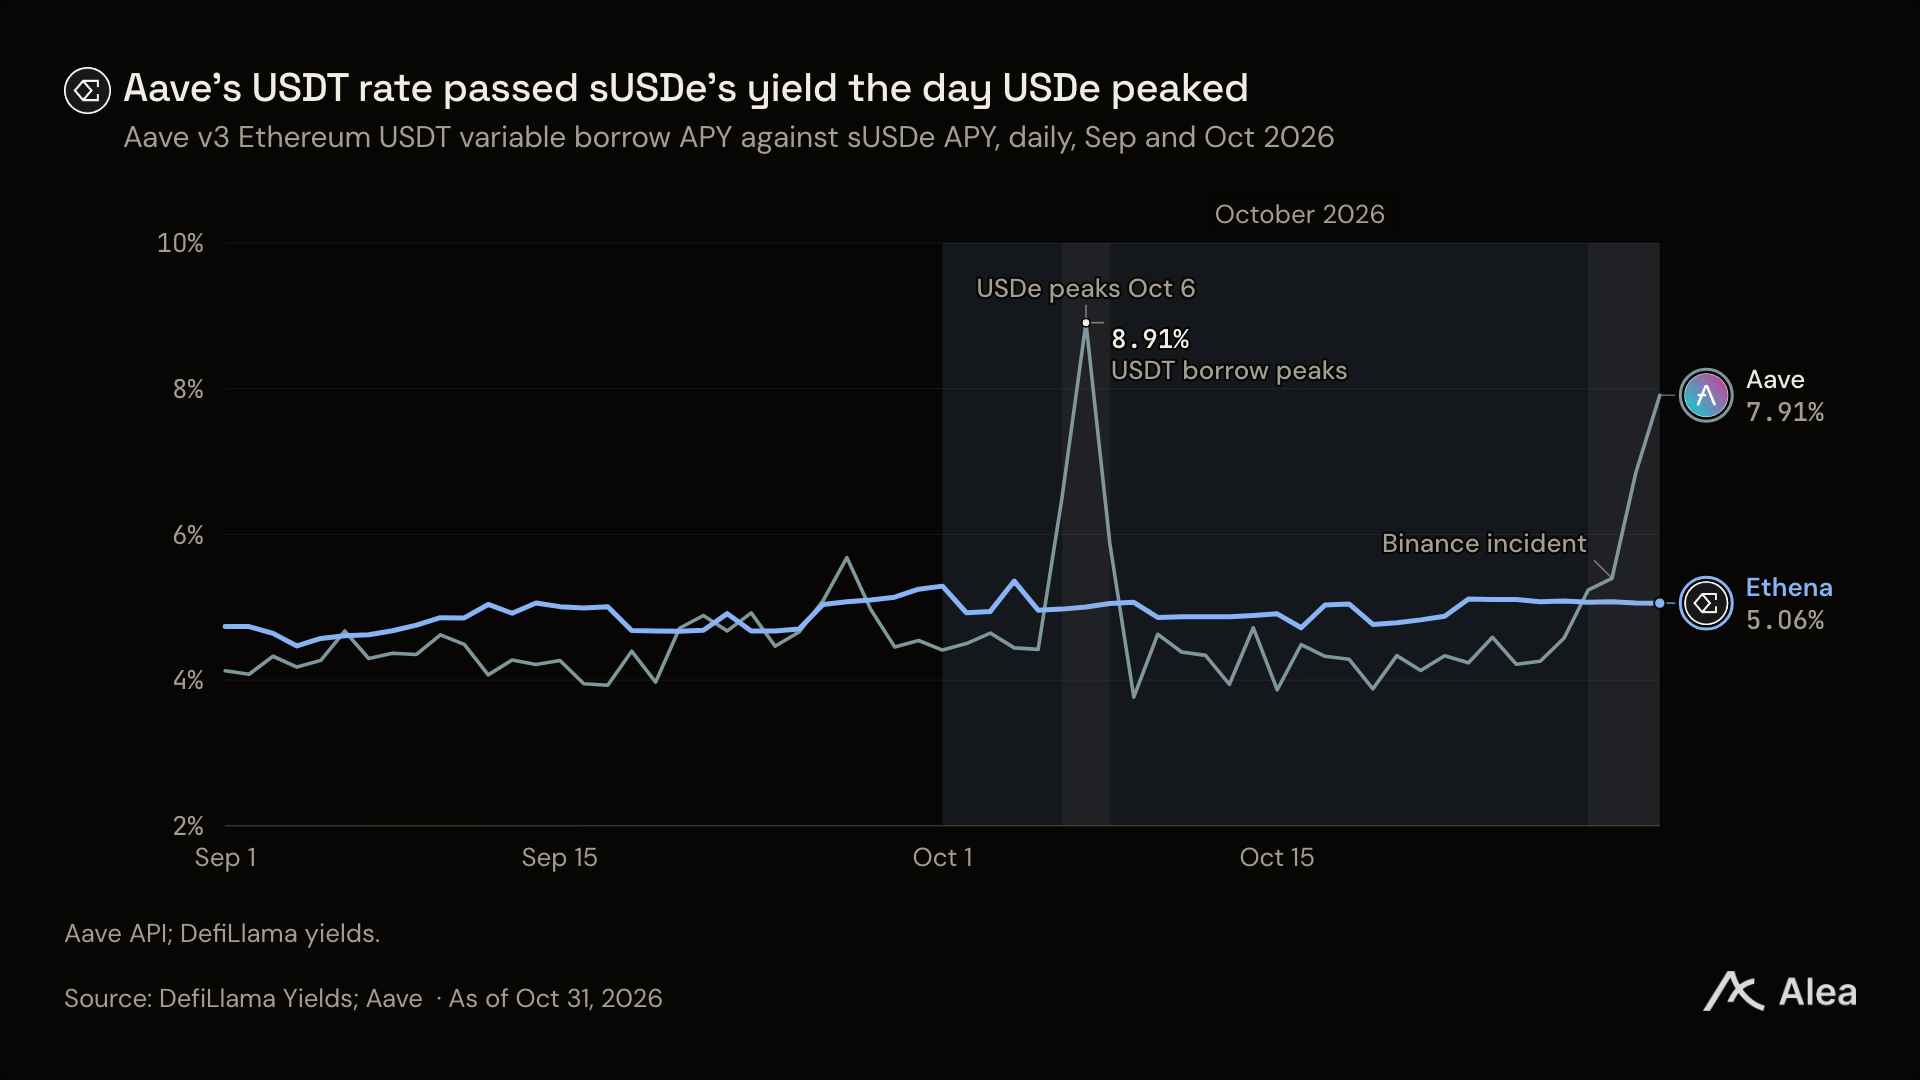
Graphique : Croisement croisé entre le taux d'emprunt USDT Aave et le rendement du sUSDe (Aave API, DefiLlama)
Même si les taux d'emprunt sur Aave ont progressivement reculé en dessous du rendement du sUSDe à partir du 9 octobre, la tendance à la sortie des capitaux de USDe ne s'est pas arrêtée. La chaîne principale Ethereum a absorbé la majeure partie des sorties de fonds du mois, les baleines procédant à des rachats et des fermetures de positions progressivement.
Complication aggravante, le 29 octobre, Binance a fait face à un incident soudain de cybersécurité, entrainant temporairement des restrictions sur les canaux de retrait de USDe et d'ENA sur la plateforme. Ethena a ensuite communiqué son exposition au risque sur cet échange, estimée à environ , exacerbant ainsi les ventes de sécurité sur le marché.
Parallèlement, le budget incitatif officiel d'Ethena dédié au looping sur Aave a fortement diminué durant tout le mois : les dépenses hebdomadaires en récompenses sont tombées en chute libre de quelque 512 000 aEthUSDe fin septembre à 222 000 fin octobre, réduisant considérablement l'attraction exercée sur les capitaux levaés.
Une seule baleine de looping sur Aave soutient la reprise du volume
Dans l'architecture d'Ethena, seuls les adresses institutionnelles homologuées par la liste blanche disposent de l'autorisation de créer directement du USDe. Chaque ordre de mint nécessite une signature vérifiée par l'entité autorisée, détaillant explicitement le type de collatéral, le montant déposé et l'adresse de réception finale des jetons.
Le 6 novembre, un portefeuille multi-signatures Safe suffixé par 0xa711 a enchaîné exactement 21 cycles d'emprunt et de création en l'espace de seulement quatre heures.
Lors de chaque cycle, cette adresse dépose des fonds en garantie sur Aave, emprunte des USDC, les transmet immédiatement à un market maker, signe un ordre de création, puis réinjecte enfin le nouveau USDe créé dans Aave comme nouvelle garantie.
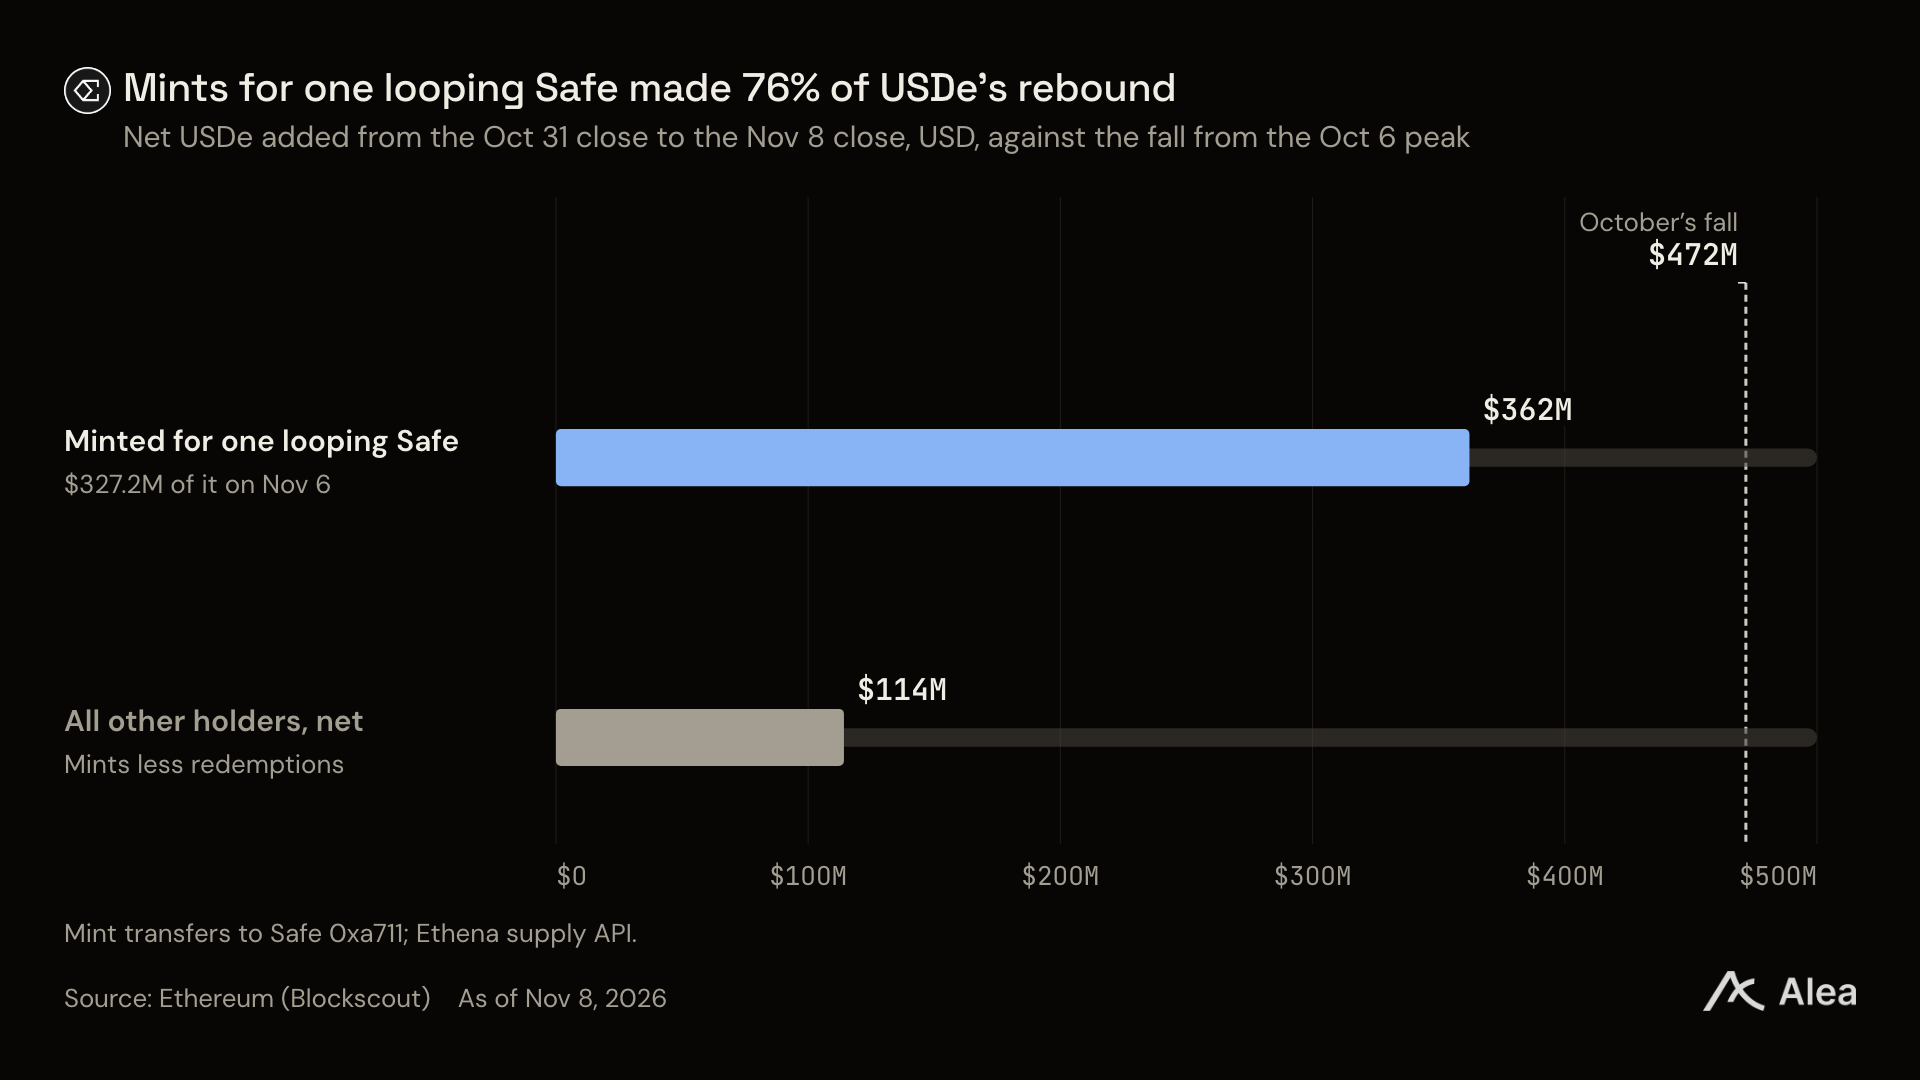
Graphique : Contribution d'une adresse multi-signatures unique au retry de USDe via la création circulaire sur Aave (Blockscout, Ethena)
Ce portefeuille « baleine » 0xa711 récoltait systématiquement les bonus de prêt circulaire : le 2 novembre, il venait d'ailleurs de réclamer près de 132 000 aEthUSDe auprès du contrat officiel.
Au milieu de ce cycle levier, le volume de dette maintenu par cette adresse sur Aave avait gonflé jusqu'à .9 milliard, tandis que son facteur de santé global se comprimait au plus bas, un niveau extrêmement fragile de 1,02.
Après le 9 novembre, alors que d'autres gros détenteurs lançaient des rachats, l'offre de USDe a légèrement fléchi des .9 milliards du jour J aux .1 milliards observés le 11 novembre.
Pendant cette période, l'écart de rendement côté épargne est resté robuste : le rendement moyen à 30 jours du sUSDe s'est maintenu à 5,10 %, dépassant toujours le sUSDS d'environ 1,3 points de pourcentage. Toutefois, la liquidité marginale de l'ensemble du marché était désormais entièrement dictée par les emprunts levaés.
Quand adviendra le premier rachat de jetons ENA ?
En tant que jeton de gouvernance du protocole, ENA n'a reçu aucune part directe de flux de trésorerie générés par les actifs de réserve sous-jacents au troisième trimestre. Les détenteurs avaient unanimement voté le 2 septembre pour activer le commutateur de frais (Fee Switch).
Conformément à ce mécanisme, dès que la moyenne mobile sur 14 jours de l'offre de USDe atteindra un seuil spécifique, le protocole orientera 20 % des bénéfices nets de trésorerie vers l'achat en open market de jetons ENA.
Pourtant, clôturant le 8 novembre, l'offre effective de USDe affichait encore un déficit colossal d'environ par rapport au premier seuil de déclenchement du rachat.
Comme la moyenne mobile sur 14 jours accuse un retard d'environ une semaine par rapport à l'offre instantanée, l'atteinte des conditions serait au plus tôt prévue en février 2027 selon la dynamique robuste de septembre ; avec une croissance trimestrielle annuelle lissée, cela repousserait l'échéance bien au-delà du milieu de l'année 2027.
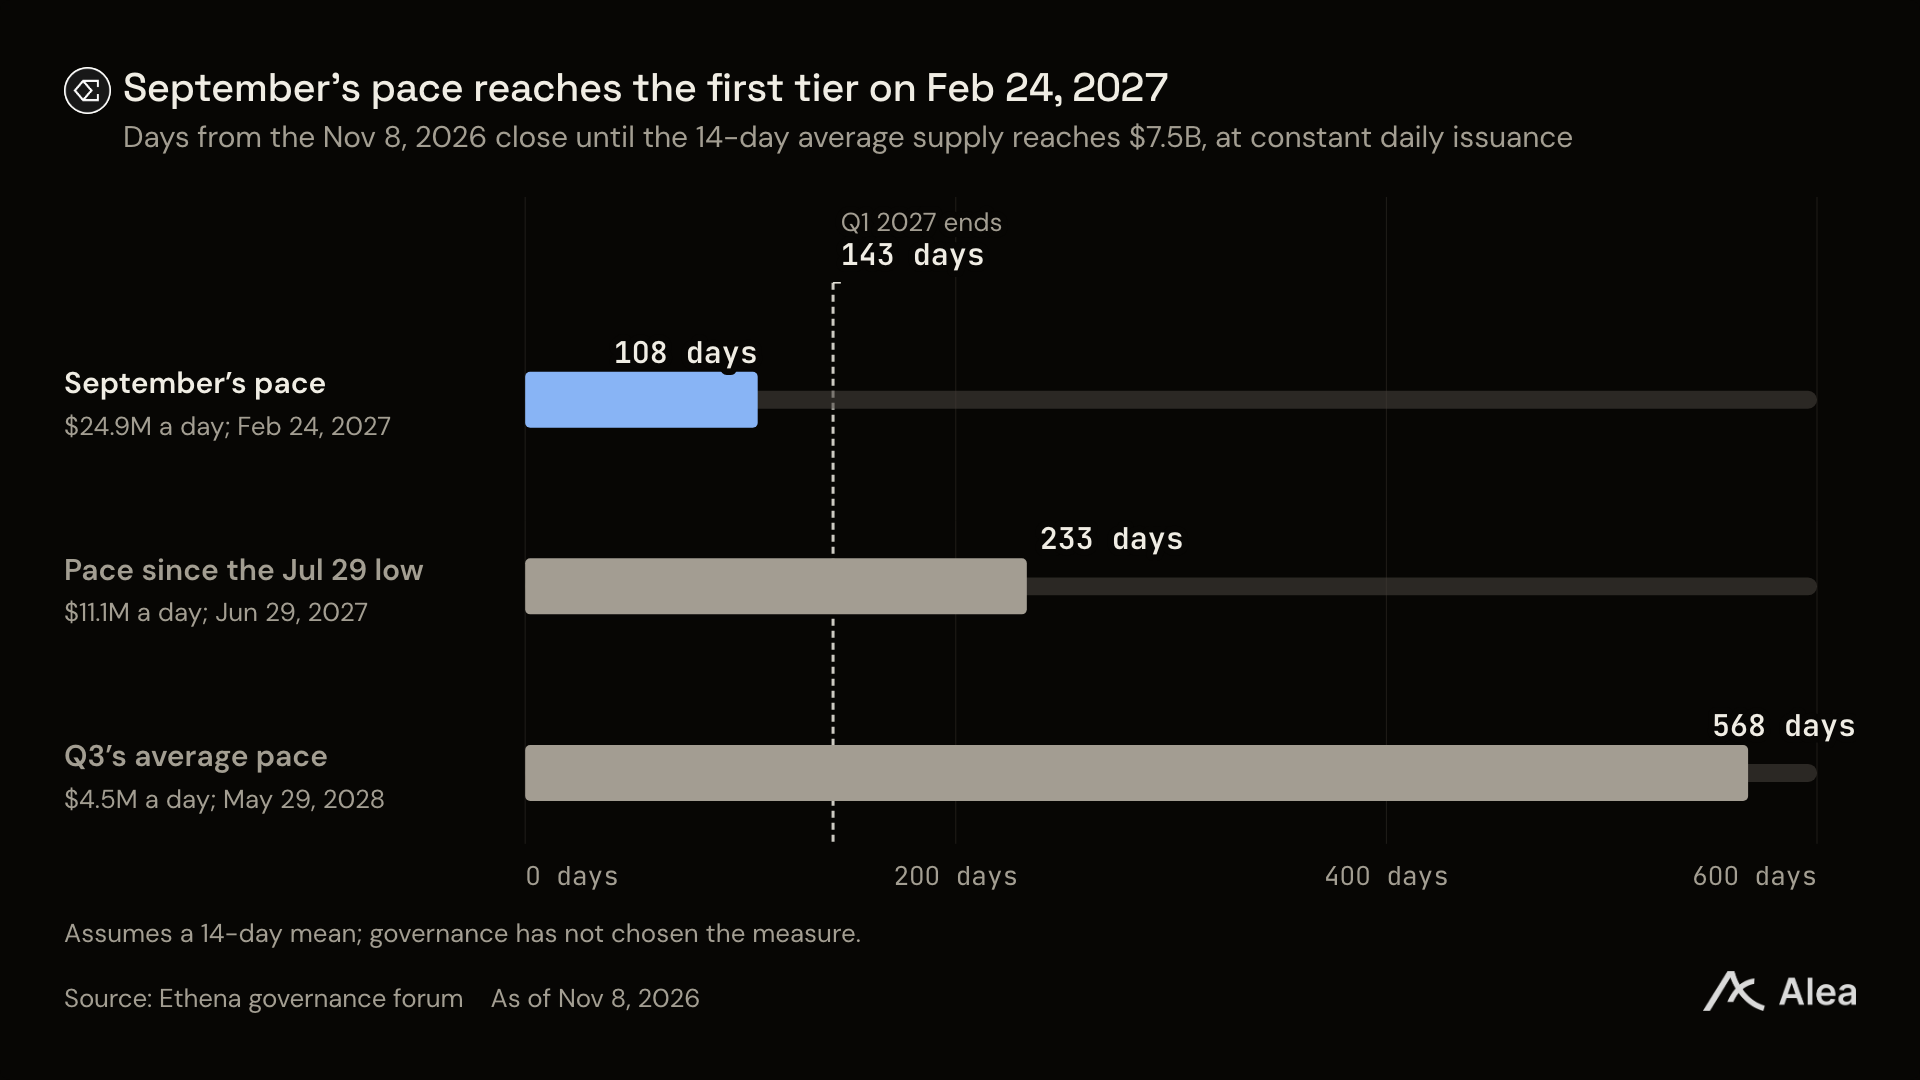
Graphique : Estimation de la date de déclenchement du premier rachat via le Fee Switch ENA selon différents scénarios de croissance de l'offre (Alea Research)
Pour atténuer les craintes de pression vendeuse sur le marché secondaire des jetons, la Fondation Ethena a anticipé le déploiement linéaire des déblocages de jetons pour tous les investisseurs précoces le 5 octobre. C'est précisément pourquoi, après la grosse vague de vente du début octobre, la baisse de la capitalisation totale de l'ENA n'a pas dépassé celle de l'indice global de l'ETH.
Il est indéniable que toutes les hausses de capitaux ne reposent pas massivement sur des leviers de crédit à haut risque ; Binance propose par exemple une subvention annuelle ciblée de 10 % destinée aux détenteurs retail jusqu'au 30 novembre. Cependant, dans les eaux profondes de la blockchain, ce sont bel et bien ces emprunteurs pratiquant le prêt circulaire, évoluant au bord du gouffre du crédit, qui déterminent réellement les fluctuations du volume USDe et la survie du programme de rachat ENA.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @AleaResearch