Notes de podcast|Haseeb, partenaire de Dragonfly : laisse passer Solana à 0,4 dollar en son temps, mise désormais sur Ethena et Zcash
Rédaction & Compilation : TechFlow
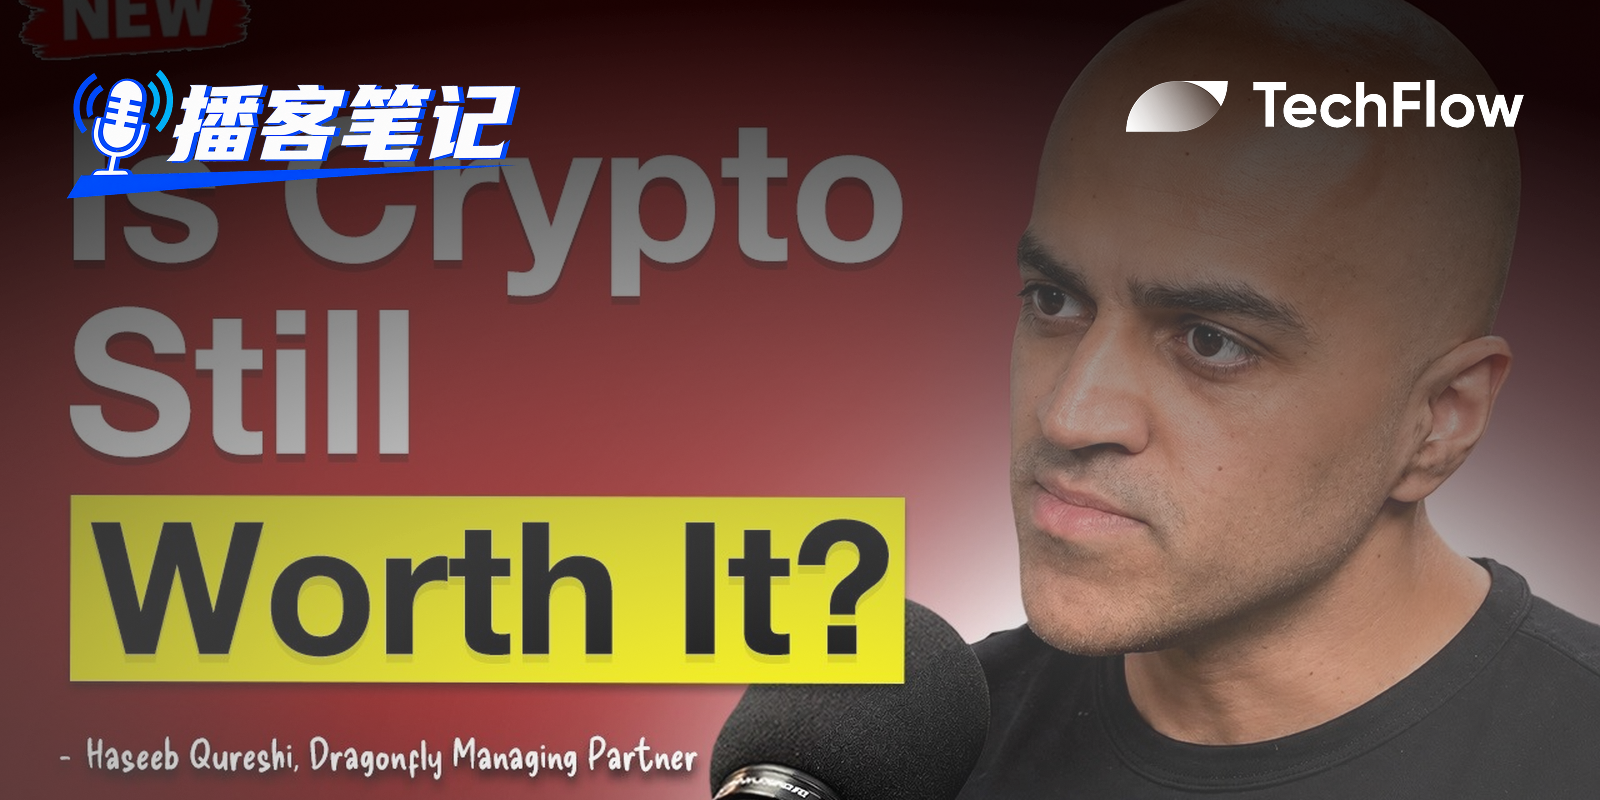
TechFlow vous propose :Dans un entretien approfondi de 70 minutes diffusé sur le podcast When Shift Happens, Haseeb Qureshi, partenaire de gestion chez Dragonfly et fonds de capital-risque crypto de premier plan gérant plus de 4 milliards de dollars, a dialogué avec l'animateur Kevin Follonier. En tant qu'investisseur ayant accompagné et fait grandir plus de 150 licornes crypto, Haseeb revient pour la première fois sur ses erreurs les plus instructives et ses victoires les plus marquantes, notamment son refus « scolaire » des fonds initiaux de Solana évalués à seulement 4 cents, ainsi que sa prise de position stratégique et contre-cyclique pour diriger le tour de table d'Ethena au cœur de la panique généralisée suite au krach de Terra, s'appuyant sur des fondements mathématiques robustes.
Face à la vague de l'IA qui reconfigure l'écosystème technologique mondial, Haseeb souligne avec acuité les similitudes structurelles frappantes entre la frénésie actuelle de l'investissement dans l'IA et l'été crypto de 2020. Il dissèque en détail l'enseignement profond tiré du rejet par Hyperliquid d'une offre d'investissement de Dragonfly évaluée à 600 millions de dollars, et dresse un panorama complet des investissements de premier plan jusqu'en 2027 : pourquoi Venice, une plateforme IA axée sur la confidentialité, est actuellement son pari le plus ferme ; pourquoi Zcash constitue une police de couverture ultime indispensable face au bitcoin dans un contexte d'effondrements cryptographiques provoqués par la résolution accélérée de problèmes complexes par l'IA et d'alignement réglementaire croissant ; et pourquoi la culture de la Silicon Valley, caractérisée par l'acceptation de l'échec et l'expérimentation constante, demeure l'unique antidote à la rigidification systémique.
Invité :Haseeb Qureshi (Partenaire de gestion chez Dragonfly, ancien joueur professionnel de poker et ingénieur logiciel chevronné)
Hôte :Kevin Follonier (Animateur principal de When Shift Happens)
Source du podcast :When Shift Happens(https://www.youtube.com/watch?v=-A1vEiQgu3g)
Titre original :$4 Billion Fund Manager Reveals The 5 Crypto Coins He’s Going All In On In 2027 | E194
Date de diffusion :15 novembre 2026
Synthèse des points clés
- Leçons coûteuses du refus de Solana à 4 cents :Haseeb revient en détail sur le memorandum de refus écrit pour le tour de table seed de Solana lorsqu'il était débutant en capital-risque. À l'époque, le token Solana ne valait que 4 cents. Estimant que leur plan commercial promettait 600 000 TPS, Haseeb a appliqué une critique minutieuse, similaire à celle d'un corrigé scolaire, pointant les goulets d'étranglement matériels microscopiques avant de rejeter le projet. Il réfléchit profondément à l'erreur la plus coûteuse pour un investisseur : non pas perdre du capital, mais se persuaser soi-même en s'accrochant aux défauts précoces, manquant ainsi des gagnants non consensuels capables d'une explosion de valeur x1000.
- Convergence de la frénésie de l'IA avec l'été crypto de 2020 :Haseeb observe que les fêtes, les guerres de capitaux et l'inflation des valorisations actuelles à San Francisco ressemblent étonnamment à la fête de liquidité crypto de 2020. Une multitude de talents migrent vers l'IA, mais sous le couvert de la spéculation, la question des « libertés civiles numériques » à l'ère de l'IA n'a jamais été sérieusement examinée, tandis que la censure et la journalisation des logs par les oligarques centralisés préparent le terrain pour les réseaux de confidentialité résistants à la censure.
- Prise de position inverse massive sur Ethena, soutenue par un rendement exogène :Mai 2022 après l'effondrement catastrophique de Terra/Luna, toute l'évitait fuyait tout stablecoin synthétique. Mais l'équipe Dragonfly a déduit les principes d'ingénierie financière d'Ethena, confirmant que sa boucle de rendement exogène reposant sur l'arbitrage de base delta-neutre du质押 spot Ethereum et des shorts dérivés contrastait radicalement avec le schéma pyramidal d'un jeton endogène non collatéralisé. Dragonfly a tenu tête à la panique mondiale en dirigeant le tour de table seed. Aujourd'hui, l'offre d'Ethena dépasse les 7 milliards de dollars sans aucun décrochage (depeg).
- Révolution auto-introspective VC rejetée par Hyperliquid :Dragonfly avait contacté le fondateur Jeff avant le lancement du token Hyperliquid et lui avait offert un investissement évalué à 600 millions de dollars, mais a essuyé un refus poli. L'équipe Hyperliquid, forte de sa capacité intrinsèque de génération de flux via le market-making quantitatif et sa chaîne L1 haute performance développée en interne, a choisi l'autofinancement total et la restitution native à 100% des tokens à la communauté et aux traders. Cet événement marque la rupture totale de la prime de capital VC traditionnel lorsque le produit possède une autosuffisance et des effets de réseau si puissants.
- Ambitions du protocole perpétuel multi-actifs Variational :Dans les marchés traditionnels, crypto, actions américaines, or et matières premières sont fragmentés sur différentes plateformes. Variational agrège la liquidité et utilise un mécanisme de liquidation par demande-de-mise-en-chiffre (RFQ), créant un protocole dérivé on-chain universel couvrant toutes les catégories d'actifs. Le marché des dérivés étant naturellement des dizaines de fois plus vaste que celui du spot, la forme ultime des dérivés on-chain finira par absorber la liquidité multi-actifs de la finance traditionnelle.
- Cadre de réalisation de profits et de sortie à long terme de Dragonfly :En capital-risque, les super-gagnants excellents vendent souvent trop tôt. Pour les actifs tokenisés des axes stratégiques, les timings de marché fréquents font往往 manquer la compound interest. Outre les rachats à l'échéitude du fonds et les contrôles de liquidité, les positions centrales doivent accompagner les protocoles à travers cycles haussiers et baissiers jusqu'à ce que leurs fondamentaux subissent une défaillance de paradigme irréversible.
- Paradis actuel de confiance maximale : La plateforme IA privée Venice :Haseeb confirme explicitement que Venice est actuellement son actif crypto dont il a la conviction la plus forte. Alors que tous applaudissent la puissance de calcul des grands modèles centralisés, on ignore que chaque interaction fait l'objet d'une analyse et d'un fichier intégral par les oligarques de la Silicon Valley. Venice construit, grâce à une architecture cryptographique décentralisée, une IA privée sans permission, sans journalisation et sans censure, devenant le refuge numérique essentiel pour protéger la liberté de pensée et d'expression future.
- Zcash : Police de couverture ultime du Bitcoin :S'appuyant sur le cadre de Naval Ravikant, Haseeb démontre la logique de Zcash comme assurance du Bitcoin. D'une part, le ledger entièrement transparent du Bitcoin fait face à un examen de stigmatisation des UTXO salies par des régulations mondiales toujours plus strictes ; d'autre part, les grands modèles comme OpenAI ont résolu en 4 heures plus de 700 problèmes de mathématiques avancées, déclenchant des craintes d'« holocauste mathématique » pour les courbes elliptiques et le chiffrement à clé publique. Le Bitcoin, sclérosé par un consensus social rigide, ne peut mettre à jour rapidement. Zcash, déjà préparé avec des défenses post-quantiques et de preuve à divulgation nulle de connaissance (ZK), deviendra l'arche de Noé finale protégeant les richesses non souveraines.
- Culture de la Silicon Valley et force ultime anti-short :Haseeb insiste sur le fait que le pilier fondamental maintenant son optimisme extrême envers l'industrie est la culture unique de la Silicon Valley : tolérance élevée à l'échec, encouragement des idées hérétiques, et esprit aventureux essayant désespérément de nouvelles choses à tout prix. Les systèmes traditionnels européens et asiatiques privilégient généralement la prudence et l'aversion au risque. Cette résilience grassroots de la Silicon Valley et de la communauté open-source crypto est le moteur poussant la technologie à travers les creux cycliques.
Citations marquantes
- « En tant qu'investisseur early-stage, la douleur suprême n'est pas de faire faillite en ratant un dossier, mais de trouver intelligemment tous les défauts dans leur plan d'affaires, de prouver qu'ils échoueront, puis de regarder impuissant ce projet exploser à x10 000. À l'époque seed de Solana valant 4 cents, je traçais mon travail d'investisseur comme un corrigé, critiquant ligne par ligne leur impossibilité d'atteindre 600k TPS, et je suis passé à côté de toute une époque. »
- « Dans un examen de maths, même si le résultat final est faux, tant que les étapes de raisonnement sont propres, le prof vous donne des points pour les étapes ; mais dans le capital-risque réel, avoir raison sur le processus et se tromper sur la conclusion rapporte strictement zéro ! Peu importe que votre analyse soit brillante ou que vous passiez pour un génie hors norme, si le résultat final est erroné, vous êtes un pur perdant. »
- « Après le crash Luna en 2022, tout VC de SF tremblait rien qu'au mot stablecoin synthétique. Or, les meilleurs investissements surviennent précisément lorsque le public souffre encore du stress post-traumatique. Ethena n'est pas un schéma pyramidal, c'est une ingénierie d'arbitrage de base spot transparente et saine. C'est exactement quand toute l'énergie a fermé les yeux et fui qu'on a osé écrire le chèque de direction. »
- « Nous sommes arrivés avec une valuation de 600M$ pour Hyperliquid, mais Jeff nous a gentiment mais fermement refusés. Les équipes brillantes et extrêmement lucratives n'ont plus besoin de dilution VC. Le monde crypto engendre des espèces nativement supérieures qui montent uniquement par l'ingénierie et le produit extrêmes, sans supplice de capital, ce qui donne une bonne leçon à tous les VCs traditionnels. »
- « La scène IA actuelle à San Francisco est un miroir parfait de l'été crypto 2020. Même ambiance festive, mêmes valorisations absurdes constamment renflouées, chacun se bouscule pour entrer. Mais l'histoire prouve que quand tout le monde fonce dans le consensus en folie, les vraies moitières de long terme germent souvent dans les coins ignorés. »
- « Si je dois en choisir un seul actif crypto où ma conviction est la plus forte, prêt à le tenir fermement jusqu'en 2027, c'est Venice. Quand les grands modèles prendront le contrôle de toute la cognition humaine, si chaque recherche, question et réflexion profonde doit être archivée, censurée et surveillée par un oligarque centralisé, c'est la mort civile des libertés publiques. L'IA privée résistante à la censure est la ligne de défense fondamentale future que l'humanité ne cédera pas. »
- « Zcash est la police naturelle de ton Bitcoin. S'il survient un holocauste mathématique au niveau cryptographique, ou si le Bitcoin voit son ledger transparent totalement encerclé et pénétré par la régulation, le Bitcoin à consensus trop rigide ne pourra pas migrer vite, et Zcash déjà équipé de défenses ZK reprendra la flamme des actifs hard non souverains. Tu gardes le Bitcoin 10 ans, tu devrais logiquement posséder le Zcash correspondant. »
- « L'attitude la plus dangereuse en VC est de vouloir paraître malin à chaque vague. Pour les protocoles fondamentaux dotés d'un monopole générationnel, vendre trop tôt reste le regret numéro un. Tant que la roue de force centrale de l'équipe tourne sainement, la meilleure stratégie est de rester assis bien calé et de laisser les miracles de la compound interest opérer naturellement. »
Corps du texte
Folle frénésie et illusions : Pourquoi l'investissement IA actuel à San Francisco ressemble-t-il à l'été crypto 2020 ?
Kevin Follonier :Il est clair que les fêtes ne sont pas le lieu idéal pour discuter de sujets sérieux, mais curieusement, les gens de la crypto semblent incroyablement férus d'organiser diverses soirées.
Haseeb Qureshi :Ce n'est absolument pas l'apanage exclusif de la crypto, mon ami. Si tu vas aujourd'hui à San Francisco, assistes aux rassemblements et soirées du milieu IA, le décor est identique. Ce qui s'est joué dans la crypto il y a trois ou quatre ans se reproduit intégralement, à l'identique, dans l'investissement IA.
Haseeb Qureshi :On y vit une vraie folie d'investissement mue par le社交,sans aucun vrai due diligence sérieux. Term Sheets griffonnés sur des serviettes en papier, chèques volant partout, métriques de valorisation complètement perdues. Tu vois régulièrement ces soi-disant « labos émergents » composés de quatre cinq jeunes mecs et d'un concept abstrait, attirant massivement des capitaux avec des valorisations ridicules de plusieurs milliards. L'histoire se répète bêtement, tout vieux jeu devient nouveau spectacle, nous avons déjà vu tout ce script ailleurs.
Kevin Follonier :Quand tu observes ça de tes propres yeux, quelle est la chose qui te touche le plus ?
Haseeb Qureshi :De l'humain pur. Chaque fois qu'une foule développe une excès extrême envers quelque chose et pense « je dois absolument participer immédiatement sinon je serai laissé par l'époque », les règles d'investissement plient instantanément sous la pression de cette atmosphère sociale et de cette frénésie ambiante.
Haseeb Qureshi :Aujourd'hui, en regardant en arrière, on se moque facilement de notre propre frénésie passée. On se remémore 2021 et 2022 avec un sourire ironique : on croyait pouvoir conquérir le monde, pensait que les Bored Apes incarneraient la culture future de l'humanité, jetait l'argent sans compter dans des projets absurdement stupides, et s'attendait à des gains faciles de 3x, 5x voire 10x. Tout le monde fantasmeait à l'idée de ne rien faire et de devenir riche pour toujours.
Haseeb Qureshi :Etsi tu vas parler à ces jeunes entrepreneurs à San Francisco aujourd'hui, tu verras exactement la même attitude légitime dans leurs yeux : « Bien sûr que je vais me enrichir ! Je n'ai même pas besoin de lancer un produit commercial viable, il suffit juste d'être au bon endroit au bon moment. J'ai naturellement droit aux énormes chèques des top VCs, puis cashout mes anciens shares en série de valorisation haute. »
Haseeb Qureshi :Je me souviens d'une des choses les plus sidérantes de la frénésie crypto 2021 : les équipes startup commençaient à rejeter publiquement les périodes d'acquisition d'options (Vesting). Et à San Francisco, c'est devenu la norme aujourd'hui ! On en parle tranquillement sur les réseaux sociaux ou dans les cafés : « Pourquoi diable aurions-nous besoin d'une année de cliff d'acquisition ? Obliger les employés à attendre un an entier pour toucher leurs equity freine trop l'embauche ! Que se passe-t-il si l'AGI arrive dans six mois ? Le coût d'opportunité d'un an est trop élevé, qui signe encore stupidement un pact d'options avec Cliff ? »
Haseeb Qureshi :Et OpenAI a vraiment supprimé leur cliff d'options en interne ! Directement parce que toutes les startups IA alentour avaient déjà supprimé le Cliff pour arracher les talents. Tu entends constamment des histoires : quelqu'un rejoint une lab IA en tant que co-founder, part trois mois plus tard, crée sa propre lab, y reste un an, repart. Ces scénarios étaient strictement identiques dans la crypto à l'époque, c'est l'instinct humain irresistible face à la spéculation.
Kevin Follonier :Puisque tu as déjà revu plusieurs fois ce film en rediffusion, quel est ton désir intérieur quand tu vois ça arriver ? Est-ce que c'est 100% bulle pure ou y a-t-il un noyau révolutionnaire réel ?
Haseeb Qureshi :L'actuelle frénésie est effectivement très folle, mais elle a lieu car il existe des raisons extrêmement solides derrière : une vraie révolution technique est bel et bien en train de se dérouler.
Haseeb Qureshi :C'est exactement comme le marché crypto 2020-2021 : malgré l'immense quantité d'arnaques et de junk, 2021 a vu l'effondrement de Terra, le crash de FTX, la montée et chute des Bored Apes et OpenSea, et trop de choses n'ont pas résisté à l'épreuve du temps ; mais simultanément, 2020-2021 était aussi l'ère dorée de la véritable conception DeFi, la masse de stablecoins on-chain explosait verticalement, le Bitcoin percait clairement les 20k$. Réel et illusoire se tissaient ensemble au même moment.
Haseeb Qureshi :L'IA actuelle suit le même modèle. Il y a énormément de faux besoins voués à l'échec et ne menant nulle part, mais on va forcément y incuber des résultats capables de changer radicalement la société humaine.
Kevin Follonier :Donc selon ta comparaison cyclique, où en est-on exactement dans le cycle crypto ? Au sommet de 2021 ?
Haseeb Qureshi :Je pencherais plutôt pour la première phase de l'été précoce 2020.
Kevin Follonier :C'est-à-dire que ça va empirer avant ?
Haseeb Qureshi :Avant de sombrer dramatiquement et décourager tout le monde, cela devra obligatoirement passer par une euphorie de sommet bien plus folle qu'aujourd'hui. Mais à un certain moment, le drame jouera inévitablement. Regarde simplement le volume colossal actuel de construction de data centers mondiaux : pour amortir la dette colossale liée à ces infrastructures de calcul, l'industrie devra générer des profits net astronomiques dans le futur pour équilibrer les comptes.
Haseeb Qureshi :Regarde les engagements d'achat de compute signés par des fabricants de modèles de pointe comme Anthropic, qui avoisinent 500 milliards de dollars ! Dès que la macroéconomie connaît une低谷 cyclique, ou que la demande structurelle réelle de compute IA rencontre le moindre ralentissement, mathématiquement, ils auront immense difficulté à combler un trou noir capitaliste aussi terrifiant.
Paradigme d'investissement transcendant les cycles : Chercher le non-consensus au cœur de la frénomie collective et archéologie du memorandum de crash 2021
Kevin Follonier :Alors d'un point de vue pratique personnel, face à cette loi cyclique, ta stratégie consiste-t-elle à ajouter du bois au feu, ou à attendre patiemment que la bulle éclate, que le marché punisse tout le monde, puis aller récupérer les pépites dans les ruines ? Habituellement, tu joues quelles cartes à cette phase ?
Haseeb Qureshi :Le fait central : peu importe où tu te situes dans le cycle, il existe presque toujours d'excellentes opportunités d'investissement sur le marché. Aux sommets de 2020 et 2021, certes il y avait une montagne d'actifs médiocres voués à zéro, mais si tu faisais un retour en arrière, par exemple le tour seed d'Ethena nous étions positionnés au premier semestre 2022, c'était avant la turbulence brutale et le crash FTX ; incluant la L1 haute performance Monad, et le dérivé multi-actifs Variational, nous sortions également nos chèques seed autour des sommets 2020-2021.
Haseeb Qureshi :Donc la réponse : tout stade de cycle contient des pépites. L'essentiel ne dépend pas de savoir si l'extérieur est haussier ou baissier, mais combien tu as investi à quelle étape, et surtout quelle qualité d'actif tu achètes réellement.
Haseeb Qureshi :L'erreur fatale en investissement survient souvent quand tu sors précipitamment par FOMO, ou que tu investis dans un projet que tu ne comprends pas vraiment. C'est le piège le plus courant que je vois dans les marchés frénétiques : les gens voient Axie Infinity exploser, voient tous les top VCs hurler qu'il faut investir dans OpenSea, de gros capitaux chauds accaparent Yuga Labs. La réalité psychologique des investisseurs ordinaires est souvent : « Je ne comprends franchement pas pourquoi ça vaut ce prix, mais ces tops institutions investissent toutes, elles doivent posséder certaines informations privilégiées que j'ignore. »
Kevin Follonier :Cette superstition « ils doivent connaître des trucs en cachette », a-t-elle été prouvée vraie par la suite ?
Haseeb Qureshi :Entièrement l'illusion de soi. Après le grand crash 2021-2022, nous avons aujourd'hui l'occasion de faire une « archéologie des ruines » en profondeur, parcourant les vestiges et consultant d'innombrables memoranda d'investissement rédigés par les institutions à l'apogée de la frénésie. À l'époque, en voyant ces deals de guerre de parts à des valorisations de plusieurs milliards, je pensais une seconde que ces fonds tier-plan devaient faire des modélisations financières massives, des due diligences détaillées et des simulations stratégiques profondes.
Haseeb Qureshi :Mais si tu ouvres vraiment ces mémorandums aujourd'hui, tu ressens une gêne extrême : les raisons d'investissement sont simplest et幼稚得令人发指, résumé en une seule phrase : « Parce que toutes les autres tops institutions investissent, donc nous devons y aller aussi. » Cette conformisme psychologique en période de frénésie est hautement contagieux, et constitue la racine de l'élimination de la majorité des capitaux.
Regrets profonds du manque Solana à 4 cents : Le piège de la « correction de devoir scolaire » du junior VC
Kevin Follonier :Puisqu'on parle de memora ndum d'investissement, y a-t-il dans ton parcours ou dans celui de ton fonds un memorandum qui te fait aujourd'hui rougir ou qui t'a donné une leçon cruelle ?
Haseeb Qureshi :Absolument mon Pass Memo initial sur Solana lors de mes débuts. C'était 2017-2018, environ un an après mon entrée dans le VC. Aujourd'hui, en tant qu'institution mature, nous rédigeons des mémorandums d'investissement uniquement quand nous décidons d'investir ; mais à l'époque, jeune investisseur fraîchement sorti de l'œil, pour me forcer à apprendre et noter la脉络 de chaque décision, je rédigeais un Pass Memo extrêmement détaillé pour chaque projet que je refusais.
Haseeb Qureshi :2018 était l'âge primitif des débuts de la course L1, j'ai quasi tous ces projets-là, et parmi eux, celui qui m'a le plus giflé, rendant impossible honteux, est le tour seed Solana. Si ma mémoire est bonne, le token seed Solana cotait alors environ 4 cents.
Kevin Follonier :4 cents ! Quel était exactement le motif de rejet que tu as écrit dans le memo à l'époque ?
Haseeb Qureshi :Si tu relis mon memo aujourd'hui, tu verrai qu'il regorge de critiques techniques microscopiques incroyablement dures. Leur BP affichait en blanc sur noir : ils atteindront 600k TPS extrêmes via accélération GPU hardware et nouvelle architecture.
Haseeb Qureshi :Étant ingénieur software moi-même, j'ai pris leur BP comme un exercice universitaire difficile en informatique ! J'ai décortiqué formule par formule et simulation par simulation, remplissant des pages de refutations techniques dans le memo : prouvant qu'impossible d'atteindre 600k TPS avec consumer hardware et latence réseau actuelle, pointant goulets microscopiques communication concurrentielle, bande passante mémoire, validation node, et concluant triomphalement : « Métriques techniques project surevaluées, engineering implémentation impossible, recommandé abandon. »
Haseeb Qureshi :C'est typique, reflet parfait de l'ego d'un junior VC : tu prends la vision macro des fondateurs en phase极早期 à la lettre, concentres toute ton énergie à prouver qu'ils « ne peuvent pas encore技术上 le faire », tel un TA voulant montrer son QI, corrigeant scrupuleusement le devoir, pointant tous les défauts et claquant une croix rouge massive.
Haseeb Qureshi :J'aime plaisanter : pire destin d'investisseur serait de être parfaitement correct sur tous les détails critiques, mais rater un gain x10 000 ! En cours maths à l'université, si tes étapes sont belles, même si le résultat final est faux, prof te donne points étapes ; mais dans le VC world, processus parfaitement juste et résultat sélectionné erronné = score strictement zéro ! Peux analyser brillamment, passer pour génie exceptionnel, si tu rate le final, tu es purement un loser.
Kevin Follonier :C'est là que réside tout le charme business et创业。Je me souviens à l'école, si tu étais compétitif en maths, tu espèrais inconsciemment : même faux final, prof verra steps droits et te donnera points consolation suffisants pour passer ; mais en littérature anglais ou français, si prof ne t'aime pas, peu importe comment tu écris, note médiocre systématique, complètement arbitraire subjective.
Kevin Follonier :J'ai toujours voulu obtenir les meilleurs grades, me demandant comment prouver que je vaux mieux que les autres. Réponse : deviens entrepreneur ou investisseur ! Car en face marché final business, une seule pure norme : ton business réussi ? Ton investissement gagne ? Aucun correcteur ne peut juger sur physique lunettes voix pour te coller échec sec, marché est objectivité absolue.
Ascension VC : Deal Flow, Analyse, Sélection et véritable « Gagner le Deal »
Haseeb Qureshi :Exact. Aucune politique, aucune ambiguïté. Marché s'en fout famille cercle visage, droit=croit, wrong=faux, monde objectif te dira rapidissime froidement si excellent investor ou terrible loser.
Haseeb Qureshi :Mais VC diffère essence Hedge Fund.二级 Hedge Fund, outils trading égaux. Veux acheter Tesla ou SK Hynix Micron, clique order book, tout achète fair price, compétition parfaitement équitable.
Haseeb Qureshi :VC totalement différent. En VC, tu peux rester banc tribune commenter hindsight, « Savais depuis start, facile voir, Sequoia a mis sur FTX, si moi présentaurais détecté scam. » Sans valeur, car VC barrière principale pas comprendre accès initial deal.
Kevin Follonier :Donc comparer chevaux gagner,获得入场券核心因素?
Haseeb Qureshi :Égal importance:第一步 Access,第二步押中赢家。内部经常新Junior合伙人画能力阶梯图底做起未来考核晋升靠什么。
Haseeb Qureshi :Skills ladder底层第一层能力Deal Flow:大量交流找到案子?摸清行业发生什么?第二层能力Analysis:深度尽职调查?扎实备忘录,商业模式上下行空间完整拆解出来?第三层能力Picking:众多案子辨别胜出谁会死掉。但要强调Picking仅仅半山腰风险投资核心能力体系权重远没有外界想象高因为全行业能看出好项目人非常多选案之上最高最决定性第四层能力叫做「Winning the Deal」!
Kevin Follonier :赢得交易具体是指什么?
Haseeb Qureshi :就是拿下份额!行业里能够看出 OpenAI 会成为巨头的人海了去了,红杉能看出来,a16z 能看出来,Benchmark 同样能看出来。大家都知道它会赢,但凭什么把宝贵的投资份额留给你?你能看出好项目并不代表你能坐在那张谈判桌前,真正的段位在于你能不能赢得创始人的心,把交易敲定下来。
非名门 Underdog 的破局之战:借用大厂光环 vs 打造独立个人品牌
Kevin Follonier :除非你自身拥有无与伦比的超级品牌。就像传统咨询行业一样,麦肯锡靠着金字招牌就能横扫一切并收取高昂费用。在风投领域,品牌同样权重极大。如果你不是名门望族,作为一个非传统豪门或者新兴挑战者(Underdog),你究竟该怎么赢下这些竞争白热化的顶级交易?
Haseeb Qureshi :这就是风险投资行业最迷人的核心命题。如果你身处红杉或者 a16z 这样拥有庞大平台的头部机构,你本质上是在「租赁」平台的品牌资产。Marc Andreessen、Ben Horowitz 和 Chris Dixon 这些传奇人物花费数十年建立起了强大的声望,作为平台里的年轻投资人,你是在借用他们的光环去谈 Deal,那不是属于你个人的资产。
Haseeb Qureshi :但如果你不在这些豪门平台里,你就必须依靠自己去打造品牌。赢下交易往往有多种不同的战术路径,核心取决于你的支票规模多大、你的诉求是什么、以及创始人接受你资金的机会成本是什么。如果你是一家管理庞大资金的超大基金,那你的竞争对手就是 a16z,你必须在正面战场上击败他们;但如果你是一家中小型精品基金,你所替换的往往只是几个天使投资人或战略投资者的份额,此时你入局的阻力就会小很多。
Haseeb Qureshi :但无论如何,你必须给创始人带来独一无二的稀缺价值,或者让创始人真正发自内心地喜欢你、愿意为了接纳你而主动做出额度上的艰难权衡。
Haseeb Qureshi :在打法上通常分为两派:一派是「热寻导向型」,专门盯着全市场最抢手的热门案子,千方百计地挤进谈判桌;另一派则是「松露猎犬型」,他们知道自己在正面战场抢不过大巨头,于是选择深入丛林深处,去挖掘那些巨头根本没有注意到的冷门早期珍珠。松露猎人的策略虽然极难规模化,但对于小型基金来说往往能取得惊人的回报。
Haseeb Qureshi :但如果想在 VC 领域取得长青的成功,最核心的护城河依然是打造强大的个人公开品牌与行业传奇。为什么优秀的创始人挤破头也想拿 Marc Andreessen、Vinod Khosla 或者 Naval Ravikant 的支票?因为他们在行业中建立起了不可替代的思想声望。创业者会说:『Vinod 哪怕性格古怪挑剔,但他确实是那个能穿透迷雾的领路人。』
Kevin Follonier :所以这也就是你频繁出来参加播客、输出观点的深层原因?打造个人品牌在任何领域都是终极武器。
Haseeb Qureshi :没错,风投归根结底是一个关乎于「人」的生意。很多人以为 a16z 的品牌一定能无差别碾压中型机构,但在很多竞争极度激烈的顶级交易中,最终决定胜负的往往不是冷冰冰的机构 Logo,而是具体的合伙人本身。因为在未来的五年到十年里,坐在创始人董事会席位上、在凌晨两点接听求助电话、帮创始人推演生死存亡难题的,是那个具体的活生生的人。
Haseeb Qureshi :传统金融圈常有一些陈旧的打法,比如给创始人安排极致奢华的私人晚宴、包机请创始人坐私人飞机、或者送一张 F1 大奖赛围场贵宾通行证,试图用这些华而不实的排场砸晕创始人。在传统投行或者某些非技术领域或许有人吃这一套,但对于真正顶尖的技术极客而言,这套把戏完全是无效的。
Haseeb Qureshi :在加密和 AI 领域,真正的硬核创始人只会看重两件事:深度的智识理解与绝对的信任。他们需要的是一个能够在技术代码、网络机制和危机公关上真正与他们同频共振的盟友,而不是一个只会挥舞支票和展示财富的银行家。
重注 NEAR 的前因后果:Transformer 论文作者、纸上草案与一天重构协议
Kevin Follonier :让我们来聊聊你在极早期挖掘出来的那些高光案例。先从 NEAR 开始吧,你在极早期就介入了他们。你具体是在什么时候投资 NEAR 的,背后的决策逻辑是什么?
Haseeb Qureshi :那是在非常遥远的 2018 年,我联合领投了 NEAR 的种子轮。当时这个项目甚至还不叫 NEAR,它的名字叫做 NEAR.ai。NEAR 的联合创始人 Illia Polosukhin 是谷歌发表的那篇轰动全球的经典论文《Attention Is All You Need》的作者之一,也就是现代 Transformer 架构的共同发明者。
Kevin Follonier :你在 2018 年投资他们的时候,就已经意识到 Transformer 会成为今天 GPT 和整个生成式 AI 浪潮的绝对基石了吗?
Haseeb Qureshi :当然没有!如果今天有人宣称自己 2018 年就预见到了这一切,那纯粹是在编造历史。在 2018 年,那篇论文只是谷歌研究院内部发表的一项关于前沿深层架构的探索性学术尝试,当时甚至连 GPT-2 都还没诞生,市场上根本没有人知道大语言模型未来会以这种方式引爆世界。
Haseeb Qureshi :我们当时决定重注的原因完全是另一个故事。Illia 和他的联合创始人 Alex 都是极其顶尖的底层系统工程师,Alex 之前在分布式内存数据库 MemSQL(现 SingleStore)工作,两人最初聚在一起其实是在做 AI 项目。之所以转行做区块链,是因为他们当时研究了以太坊的代码,然后被以太坊的底层实现彻底惊呆了。
Haseeb Qureshi :他们当时的直观感受是:『以太坊的代码写得太业余、太糟糕了!这帮人显然从来没有真正构建过工业级的分布式系统。区块链的现有底层简直就像个笑话,我们两个完全能做出比这好上十倍、一百倍的系统!』
Haseeb Qureshi :于是我和当时的合伙人 Ivan 跟他们坐下来开会。Illia 当场在一张白纸上给我们画草图,勾勒他们设想中的区块链协议框架。当时行业里极其流行一个概念,『让区块链节点可以在智能手机上轻松运行并完成验证』,因为大家都在为去中心化焦虑,觉得如果手机跑不动节点就不够去中心化。今天看来这个需求很滑稽,但当时是个巨大的叙事。
Haseeb Qureshi :我和 Ivan 盯着他在纸上画的那套方案,坦率地对他们说:『方案想法很新颖,但从工程逻辑上来看这是千疮百孔的,它根本跑不通,并发机制完全无法规模化,有些地方在逻辑上自相矛盾,我们认为这绝不是一个好协议。』于是在那场初次会议里,我们当面否决了他们。
Haseeb Qureshi :结果仅仅过了一天,第二天一早我和 Ivan 就收到了 Illia 和 Alex 发来的长邮件。邮件里写着:『非常感谢你们昨天提出的深度反馈,我们重新设计了一套全新的协议方案,请查阅。』他们在短短 24 小时之内,把我们挑出来的所有工程破绽全部重构并解决掉了!
Haseeb Qureshi :平心而论,他们拿出的第二版方案依然称不上完美,但我当时立刻意识到:这两个家伙的工程攻坚能力简直深不可测!在 2018 年,行业里大部分搞公链的都是象牙塔里的学者,当时被称为「教授币(Professor Coins)」,全是一帮理论派学者在推导公式;而 Illia 和 Alex 是极其罕见的东欧硬核工程师,是那种为了解决底层并发问题能连续熬夜把代码抠到极致的狠角色!如果让这样一对顶级战力的工程团队去重构公链,会爆发出多大能量?正是这个纯粹的信念,促使我们开出了种子轮支票。
Kevin Follonier :那轮种子轮的估值大概是多少?你刚才提到 Solana 种子轮是 4 美分,NEAR 当时是多少?
Haseeb Qureshi :具体的估值数字我记忆有点模糊了,但肯定是远远低于 5000 万美元的,大概在两三千万美元左右的量级。
Kevin Follonier :经过了整整八年的演化,今天的 NEAR 到底变成了什么?如果用最通俗直白的语言向大众解释,它的核心形态是什么?
Haseeb Qureshi :NEAR 经过多年的沉淀,周围已经生长出了一整套庞大的生态星系,但它的核心支柱已经演化为一个『全链跨链交易与结算中枢』。它允许全球用户通过一个统一的账户和地址,在端到端隐私保护的前提下,无缝调用所有主流区块链上的流动性并执行复杂的金融交易。
Kevin Follonier :作为早期风险投资人,基金通常都有一个投资退出的周期安排。在过去八年里,Dragonfly 依然持有 NEAR 吗?为什么选择长期不卖?
Haseeb Qureshi :是的,我们至今依然重仓持有 NEAR。只要看看 NEAR 的历史价格曲线,就知道我们在持有期间经历过多少轮惊心动魄的大起大落。但我们之所以坚定持有,是因为我们对团队的底色和技术储备拥有毋庸置疑的信心。
Haseeb Qureshi :在风投的底层框架里,卖出资产通常只有两种明确的情境:第一种是你对团队的方向失去了信任,发现他们走偏了;第二种是团队当初承诺的宏大愿景已经 100% 完整兑现了,他们宣称要做 X,如今 X 已经完工,那确实到了我们可以获利了结、兑现筹码功成身退的时刻。
Haseeb Qureshi :但对于 NEAR 来说,不仅我们对其团队保持着绝对的信心,更重要的是:他们的征途还远未结束(The job is not done)!早期的 NEAR 曾被视为以太坊杀手,试图用分片技术抢在以太坊 2.0 之前落地。当年以太坊信誓旦旦宣称 2018 年就要推出分片,结果跳票到了 2020 年以后,甚至到今天以太坊也没能真正实现状态分片,而 NEAR 当年确实硬生生把分片公链给跑通了。
Haseeb Qureshi :但更可贵的是团队展现出的极低心理包袱。很多平庸的团队极度死脑筋,比如当初是为了做 NFT 立项的,后来行情崩了,他们偏要固执地和这艘沉船一起沉没。而顶级的团队拥有极其敏锐的现实触觉,当发现市场重心转移时,他们顺着现实的拉力迅速转向全链抽象与分布式 AI 基础设施。几乎所有在加密历史上取得巨大成功的底层协议,其最终的胜局都来自于早期的这种战略进化。
逆行者的果决:在 Terra 崩盘与全行业创伤中领投 Ethena
Kevin Follonier :你在早期识别并重仓的另一个代表作是 Ethena。如果我没记错,你刚才提到是 2022 年左右投资的?
Haseeb Qureshi :准确地说,我们是在 2023 年正式敲定的种子轮领投。因为 Terra/Luna 史诗级崩盘发生在 2022 年 5 月,而 Ethena 的融资恰恰是在崩盘之后不久展开的。
Kevin Follonier :在 Luna 暴雷之后,全行业都深陷创伤后应激障碍(PTSD)的恐慌之中,全网对算法稳定币谈虎色变。在那种极度令人窒息的行业废墟里,你们为什么敢力排众议去重仓领投 Ethena?
Haseeb Qureshi :当时整个风险投资圈的普遍共识是:稳定币已经是一个彻底被污染的禁区,链上合成资产绝对不可投资,谁要是敢在这个时候去募集做稳定币的钱,简直就是疯了。所以 Guy Young 在早期寻找种子轮融资时,吃到了无数家机构的闭门羹,大部分投资人甚至连机制都懒得看,只要听到『链上美元』就吓得敬而远之。
Haseeb Qureshi :但我们之所以能理解 Guy,是因为我们此前投资过 Ethena 的前身协议,一个叫做 Lemma Finance 的项目。Lemma 当时也是试图在链上做现货加永续空单对冲的基差套利,但他们试图把整个套利对冲闭环全部放在纯去中心化衍生品 DEX(如 dYdX 和 GMX)上来完成。
Haseeb Qureshi :Lemma 最终失败了,死穴在于当时的链上衍生品市场容量实在太小了,链上未平仓合约规模(Open Interest)根本无法支撑一个几十亿美元稳定币的对冲头寸。我们在链上永续合约领域深耕了整整七年,深知链上衍生品终将崛起,但在当时确实远水解不了近渴。
Haseeb Qureshi :就在那个至暗时刻,Guy 找到了我们。他极其深刻地剖析了 Lemma 的失败教训:你不能坐在原地被动等待链上永续合约的规模慢慢长大,你必须直接拥抱中心化交易所(CEX)那数百亿美元的现成流动性。而拥抱中心化交易所最大的死穴是交易对手风险(Counterparty Risk),万一交易所跑路或被挪用怎么办?
Haseeb Qureshi :Guy 敏锐地指出:市场结构在崩盘之后已经发生了不可逆转的质变!因为经历过 Terra、三箭资本(3AC)和 FTX 的连续暴雷,中心化交易所遭遇了空前的信任危机,为了留住大型做市商和机构资金,各大交易所破天荒地开始全面接入第三方链下场外托管清算方案(Off-Exchange Settlement),比如通过 Fireblocks、Anchorage 和 Copper ClearLoop 开展场外资金映射。
Haseeb Qureshi :这意味着大型机构把资产抵押在合规第三方托管机构手里,不用充值进交易所账户,就能直接挂单建立空头对冲!如果早一年,交易所根本不可能答应这种苛刻的托管要求;但在 2023 年的废墟之中,这扇历史性的大门被彻底打开了!Guy 捕捉到了这千载难逢的结构性缝隙,这直接解开了我们心中所有的死结,于是我们毫不犹豫地领投了种子轮。
Kevin Follonier :这轮种子轮距离现在也有一段时间了,投资人的代币锁定期应该早就过了吧?
Haseeb Qureshi :Ethena 的代币释放非常坦诚。早期虽然有正常的锁定期,但实际上在几个月前,团队就对所有早期投资人完成了全额提前解锁。今天包括我们在内的所有早期投资人,手中的代币份额已经全部处于完全流通状态。
监管铁幕下的黄金通道:GENIUS 法案与 Ethena 的全球收益渴望
Kevin Follonier :既然全部份额都已经解锁了,你们依然一股不卖、继续重仓持有吗?为什么?
Haseeb Qureshi :是的,我们依然重仓持有。理由非常纯粹:它的成长天花板比绝大多数人想象的还要高得多。
Haseeb Qureshi :在宏观合规层面,正在推进中的美国稳定币法案(GENIUS Act)确立了一条非常关键的铁律:所有在美国本土受监管的合规法币抵押型稳定币(例如 USDC),被明文禁止向持币用户直接支付利息收益。
Haseeb Qureshi :试想一下这样的世界格局:当全球通胀高企、基准利率维持在相对高位的背景下,普通人如果持有合规稳定币,其所能获得的利息收益是严格的零,这意味着极其巨大的资金机会成本!而 Ethena 的核心产品本质上就是为了提供稳定美元收益而生的。
Haseeb Qureshi :随着全球南方国家以及非美地区对美元流动性的需求与日俱增,所有人都在急切地寻找一种能够带来真实正向收益的美元储蓄载体。只要这种全球对美元收益的刚性渴望存在,Ethena 凭借其天然的外生基差收益属性,在非合规法币通道的广阔天地里,规模完全有机会从今天的几十亿美元向几百亿甚至上千亿美元的量级持续突破。
全资产衍生品的圣杯:为什么 RFQ 模式是链上 RWA 永续合约的唯一解
Kevin Follonier :在衍生品赛道,你们最近重点参与并领投了 Variational。Lucas 和他的团队到底有什么与众不同的特质?他们究竟在解决什么底层难题?
Haseeb Qureshi :Lucas 是个罕见的天才,如果我没记错,他 12 岁就破格被大学录取了,年纪极轻但智力维度极其惊人。当我和他坐下来深入沟通时,你立刻就能感知到这类人身上的硬件配置是完全不同的。
Haseeb Qureshi :在种子轮时,我们给他们开了一笔较小的支票。他们当时其实是在做一家高频做市商机构(Market Maker)。我们通常很少投资做市商,因为做市商的商业模式往往不像可规模化扩张的风投企业;但由于 Lucas 身上展现出的惊人天资,我们破例参与了。后来他们扛过了 FTX 崩盘的冲击,并开始探索下一个具有长期壁垒的商业模式。
Haseeb Qureshi :他们观察了 Hyperliquid 以及各大链上永续合约 DEX 的崛起,敏锐地意识到:现有的订单簿模式虽然在加密原生资产上表现出色,但它并不是未来全资产衍生品的最优解!
Haseeb Qureshi :在加密世界里,大家习惯了每开一个新交易所就去重复搭建一套独立的订单簿,吸引做市商在每一个独立的买卖盘里反复挂单。但在传统成熟的金融体系里,根本不是这样运作的!在美股市场,大部分散户在 Robinhood、嘉信理财(Charles Schwab)或者富达(Fidelity)上进行交易时,散户并不是在一个由经纪商自建的独立交易所撮合订单,经纪商的底层采用的是点对点询价清算机制(RFQ,Request for Quote)。
Haseeb Qureshi :散户在界面上发起一笔交易请求,后台系统会把这个需求直接推送给华尔街顶级的量化做市商(例如 Citadel Securities 等),各大做市商在毫秒级内竞价提供最优质的报价,然后完成现金清算。这种 RFQ 模式构成了整个现代零售经纪业务的骨架。
Kevin Follonier :把这种 RFQ 机制搬到链上衍生品协议中,最大的价值在哪里?
Haseeb Qureshi :最大的价值在于它解决了真实世界资产(RWA)和海量长尾资产在链上无法建立流动性的死穴!在加密圈,80% 以上的永续合约交易量全部被比特币、以太坊和 Solana 这三四个主流代币瓜分殆尽,剩下的都是极长尾的小币种,所以你勉强可以在几条主流链上维护订单簿深度。
Haseeb Qureshi :但在传统宏观金融世界中,根本不存在所谓的『绝对主流大盘股』!纳斯达克、标普指数、WTI 原油、黄金、以及数以千计的全球上市公司股票,全球投资者想要交易的资产代码多达数万个!你想想看,你怎么可能在区块链上为全世界上万种股票和商品分别搭建数万个深厚的独立订单簿并让做市商随时在链上挂满流动性?这在工程和资本效率上是绝对不可能完成的任务!
Haseeb Qureshi :如果一个海外交易员想在链上杠杆交易某只韩国股票,或者交易稀有金属钼(Molybdenum)的期货合约,一进交易所发现买卖差价高达 5%、盘口只有几百美元深度,他肯定转头就走、重新退回传统券商软件。唯有利用链上 RFQ 架构,只要链下有做市商愿意对锚定价格提供点对点清算,用户就能以与传统芝商所(CME)或币安一模一样紧密的买卖差价完成无滑点交易。这就是打开链上全资产衍生品的终极钥匙!
Kevin Follonier :你觉得这个赛道的潜在市场规模(TAM)究竟有多大?
Haseeb Qureshi :它的潜在空间是整个全球零售交易市场!我们可以把海外的差价合约(CFD)市场作为最直接的参照物。全球除了美国本土之外的大部分地区,比如在香港或者东欧,散户如果想杠杆交易美股或者全球外汇,绝大多数都是通过 CFD 差价合约平台进行的,因为他们无法直接触碰境外股票底层资产。
Haseeb Qureshi :全球 CFD 是一个体量极其惊人的万亿美元级庞大市场,而目前整个加密链上永续合约在其中占据的份额,连个位数的百分比都不到!更重要的是,传统离岸 CFD 券商往往充斥着严重的灰色操作,很多平台在塞舌尔等离岸岛屿注册,暗中执行 B-Book 模式,也就是平台直接作为对手盘和散户对赌,甚至暗中操纵插针吃掉散户本金。
Haseeb Qureshi :而在去中心化架构下,所有的清算逻辑、抵押品规则和智能合约代码全部公开透明地运行在链上。哪怕普通散户看不懂代码,在这个 AI 代理时代,你随便唤醒一个 AI Agent,它能在几秒钟内帮你完整审计智能合约的底层逻辑与历史交易流水。这种抗审查、无信任中介、只要一部手机和网络就能畅通无阻交易全球任何资产的基础设施,将彻底吞噬传统的离岸金融衍生品市场。
被 Hyperliquid 拒之门外的自省:当顶级团队拥有造血能力与自留 100% 价值
Kevin Follonier :聊到去中心化永续合约,我们不得不谈谈 Hyperliquid。这个项目从来没有进行过任何形式的种子轮风投融资,直接将代币全额分发给了早期社区与真实交易员。作为一家以寻找早期种子轮为使命的顶级风投,你们当时是怎么观察并尝试参与这个案子的?
Haseeb Qureshi :我们必须极其坦率地承认:我们不仅深度关注了,而且我们当时极度渴望能够投资他们!在 Hyperliquid 正式爆发并进行代币生成事件(TGE)之前,我和业内许多顶尖基金的合伙人都曾主动飞过去登门拜访创始人 Jeff,并为他开出了非常激进的投资要约。
Haseeb Qureshi :如果我没记错的话,Dragonfly 当时直接开出了高达 6 亿美元估值的投资报价,希望能够获得一部分战略份额。当时 dYdX 依然是全网体量最大的永续合约 DEX,但 Hyperliquid 的增长斜率已经极其迅猛,正在势如破竹地逼近王座。
Haseeb Qureshi :Jeff 面对我们开出的这份报价,认真权衡推演了一番,然后非常温和、得体但极其坚决地对我们说了声:『不,我们不打算接受外部资本。我们决定继续通过自有资金来支持开发,把网络全部的原生价值完整留给自己和社区。』据我所知,在他们临近 TGE 的中后期,甚至有同行开出了超过 10 亿美元估值的纯 VC 支票,同样被他毫不犹豫地一口回绝了。
Kevin Follonier :当你带着 6 亿美元的诚意扑了个空被当面拒绝时,你当时的心态是什么?这难道不会激起你更强烈的投资执念吗?
Haseeb Qureshi :当然会!当一个创始人指着自己的项目告诉你:『我不打算把风险转嫁给你们,我坚信用我自己的钱、以我的全部身家去押注我自己』的时候,任何一个真正懂行的投资人内心的反应一定是:『妈的,这家伙太有种了,我更想投他了!』
Haseeb Qureshi :在创业投资中,这才是顶级创始人最稀缺的优秀品质,全心全意押注自己。最让投资人感到心寒的糟糕信号,往往是那些在融资轮次中迫不及待地想要套现老股(Secondary)的创始人。如果一个创始人刚融到钱就迫不及待地套现几百万美元落袋为安,这释放出的潜台词极其负面:这意味着作为最清楚公司真实底牌的人,他其实对公司的未来毫无信心,他想尽快把风险转移给接盘的投资机构。
Haseeb Qureshi :而 Jeff 展现出的是完全相反的格局。他和他的核心量化团队从最早期起,就自掏腰包投入了数百万乃至数千万元的真金白银来支撑服务器和做市开发。而且从产品上线的第一天起,依靠他们极其精密的量化做市策略和爆发式增长的真实手续费流水,整个协议就具备了强大的正向现金流造血能力。
Haseeb Qureshi :当一个团队在资金上实现自给自足、现金流充沛、且产品日交易量正在迅速登顶全网第一时,他们到底有什么理由去凭空稀释宝贵的股权和代币给 VC 呢?Jeff 选择将 100% 的代币原生价值回馈给生态的真实交易者和流动性提供者,这不仅给传统风投行业好好上了一课,更树立了加密原生超级物种靠产品力和极致工程单兵突围的全新范式。
顶级投资人的退出哲学:在指数级赢家身上克服过早止盈的诱惑
Kevin Follonier :我之前在这个播客里采访过一位掌管数百亿美元的大佬,他曾说过一句非常经典的名言:『巨额的财富往往是在卖出的那一刻真正被锁定的。』面对像 Hyperliquid 或者你们捕获的其他顶级资产,在什么时候应该果断止盈?你们的退出哲学到底是什么?
Haseeb Qureshi :这很大程度上取决于资产的底层属性和生命周期。就像我前面提到的框架:对于平庸或者逻辑破产的项目,在失去信心或者预设论点被证伪时果断离场;而对于真正卓越的赢家,如果你过早地为了微薄的短期收益而卖出,往往会酿成整个基金生涯中最沉痛的战略失误。
Haseeb Qureshi :作为受托管理的风险投资基金,我们通常拥有长达大约十年的基金存续期。这意味着出资人(LP)赋予了我们充分的战略耐心与自由度:只要我们坚信这个赛道和这个项目在未来依然拥有远高于资本成本的超额内部收益率(IRR),我们就有充分的底气去死死拿住核心筹码。
Haseeb Qureshi :当然,作为合规专业基金,我们这些年也卖出过海量资产,为 LP 实现了极为丰厚的真实法币现金回流。如果一个风投只懂账面浮盈而从来不把真金白银分给 LP,你在行业里是绝对活不长久的。
Haseeb Qureshi :但 LP 最终追求的是全周期的超级阿尔法,而风险投资的底层规律是由极端的「幂次法则(Power Law)」支配的!以我们早期重仓的 Polymarket 为例,我们在其估值仅为 1.75 亿美元时就大举介入了。在过去几年里,市场上有无数个节点我们可以轻易地套现离场:拿到 10 倍回报卖一点,涨到 20 倍再卖一点,涨到 30 倍全部结清,账面上看这笔交易已经极其漂亮了。
Haseeb Qureshi :但正如最近媒体所披露的,Polymarket 最新的融资轮次估值正在朝着 20 亿美元乃至更高的超级巨头体量迈进!如果你在半山腰频繁地做聪明人、为了锁定浮盈而早早清空筹码,你实际上亲手封顶了一个时代级赢家所能为你带来的百倍、千倍指数级复利奇迹。对于那些真正构建起不可替代网络护城河的核心资产,最好的卖出时机往往是永远不卖。
押注 2027:隐私 AI 推理平台 Venice 与比特币的终极对冲保单 Zcash
Kevin Follonier :如果让你在当前所有的加密代币中挑出一个你目前信念最强、愿意坚定持有直至 2027 年甚至更久的核心标的,你会选择哪一个?
Haseeb Qureshi :如果非要选出一个当前在我心中占据第一优先级的资产,我的答案是 Venice。
Kevin Follonier :为什么是 Venice?很多大众可能对这个项目还不太熟悉,它到底在解决什么痛点?
Haseeb Qureshi :Venice 是一个基于去中心化加密架构构建的保护隐私的 AI 推理平台。它让全球任何用户都可以在完全无需许可、不受言论审查、且绝对不记录任何后端日志的前提下,直接调用全球最前沿的开源 AI 基础模型。你可以把它简单理解为一个完全匿名的去中心化版 ChatGPT。
Haseeb Qureshi :他们发行了自己的代币,拥有极其清晰扎实的商业模式:向全球 C 端用户收取高阶订阅费,并向开发者提供高性能的无日志推理 API 接口。这个业务正在以惊人的速度野蛮生长,月环比增长率高达 10% 左右,目前的年化营收运行率(ARR Run Rate)已经远远跨过了 1 亿美元大关!而在我们去年 12 月刚接触他们时,这个数字还仅仅只有 1500 万美元左右。
Haseeb Qureshi :虽然整个 AI 算力推理市场都在爆发,但 Venice 真正击中的是未来人类社会的生死痛点,AI 时代的个人隐私与公民自由。随着大模型深入每一个人的日常生活,它在本质上已经成为了我们人类大脑和意识的数字化延伸。但在现代法律体系面前,这种直觉是完全错位的。
Haseeb Qureshi :在美国司法体系中,存在一个著名的『第三方原则(Third-Party Doctrine)』:一旦你自愿将某项信息分享给第三方公司,法律就认定你已经主动放弃了宪法第四修正案赋予你的隐私期待权!这意味着只要你卷入诉讼,对方律师可以轻而易举调取你和 ChatGPT 的全部历史对话;执法机关甚至根本不需要向法官申请搜查令,只需开具一张普通传票,就能无死角审阅你在大模型里留下的所有商业机密、医疗咨询与潜意识思考。
Haseeb Qureshi :而放眼全球,中国在 AI 领域拥有极其严密的审查测试体系,任何模型上线前必须通过合规测试,大量历史和政治事实被严格过滤;在西方,Anthropic 最近也在 Claude 中加入了敏感词拦截规则,一旦检测到所谓的情绪化攻击词汇就会强行切断对话。未来这个禁令名单还会被塞进多少东西?
Haseeb Qureshi :面对这种密不透风的中心化监控与思想审查,每一个拥有独立意志的人类内心深处都会自然涌现出一股最原始的愤怒与反叛:『滚你的!由我来决定我对 AI 说什么,而不是由你们这些寡头来规训我怎么思考!』这种普罗米修斯式的自由火种是深深植根于人性的。Venice 扮演的正是 AI 时代的去中心化无日志 VPN,它是未来人类守护思想自由的不可退让的根本防线。
Kevin Follonier :除了 Venice,你们还有一个持有长达近十年但极具争议的老牌资产:Zcash。外界很多人对你们为什么重仓 Zcash 感到大惑不解,你的底层投资逻辑到底是什么?
Haseeb Qureshi :是的,Dragonfly 确实重仓持有 Zcash。要理解这个资产在当下的颠覆性价值,可以引入两个全新的核心维度。第一个维度是 Naval Ravikant 曾提出过的经典论断:Zcash 在本质上是你为你持有的比特币购买的一份终极保险单!
Haseeb Qureshi :从极简主义的角度来看,Zcash 没有复杂的智能合约生态,它本质上就是『具备不可穿透隐私特性的纯净版比特币』。如果你认同非主权硬通货的历史地位,你就必须清醒地意识到:非主权资产最核心的价值基石在于它绝不能被任何人轻易没收或冻结。但今天的比特币正在走向高度的合规化与账本全透明化,监管机构正在对所谓的『被污染 UTXO』实施全面拉黑与拦截,比特币的抗审查可替代性正在遭受不可逆的侵蚀。
Haseeb Qureshi :而第二个维度,则是最近引发全网震动的密码学生存危机,AI 正在以不可思议的速度解构基础数学!就在不久前,OpenAI 披露其尚未公开的内部前沿推理模型,在短短 4 个小时内接连攻克了 700 多项世界顶尖数学难题。而在两年前,大模型连高中的基础代数题都经常做错,今天它已经开始尝试求解纳维-斯托克斯方程(Navier-Stokes)这一千禧年难题!全球数学界公认这是人类历史上单日取得数学突破最庞大的一天。
Haseeb Qureshi :最新流出的动向是:OpenAI 正式将这套强大的算力激光直接瞄准了现代密码学的底层根基!全球密码学界正在陷入巨大的恐慌之中。一旦经典的椭圆曲线公钥加密在数学上被 AI 撕开一道裂口,整个全球数字金融将面临灾难性的『数学浩劫(Mathocalypse)』!由于比特币的社区治理共识极其笨重和保守,一旦遭遇底层数学崩溃,它很难在短时间内迅速完成全网硬分叉升级。
Haseeb Qureshi :相比之下,Zcash 社区早已在后量子密码学和高阶零知识证明防御上建立起了极度完备的应对预案。再加上比特币在 2140 年前乃至未来几次减半后区块奖励骤降所带来的安全预算危机,任何一个打算持有比特币十年以上的理性投资者,都应该按照自己对尾部风险的担忧程度,买入相应比例的 Zcash 作为对冲保单。
绝境中的超级多头:什么情况会让 Haseeb 转向看空?以及硅谷折腾文化的不可替代性
Kevin Follonier :在加密行业每当行情低迷、大家垂头丧气时,你总是那个极其坚定的超级多头。从一个反思的角度来看,究竟发生什么样的情况,才会真正让你从根本上转向看空加密行业、甚至选择离开?
Haseeb Qureshi :有两件事情会真正让我彻底转向看空。第一,是对加密核心价值观的彻底背叛。如果有一天加密技术彻底放弃了它作为『抵抗中心化剥削、为个体提供逃离传统体制的避风港』的立身之本,全面向华尔街投降,退化成一个纯粹为了迎合监管的无聊金融玩具,那我对它的信仰将会坍塌。
Kevin Follonier :但现在贝莱德(BlackRock)推出了现货 ETF,传统机构全面涌入,很多人认为这本身就已经背离了赛博朋克的精神初衷,你认同这种观点吗?
Haseeb Qureshi :我完全不认同这种肤浅的解读。贝莱德发行比特币 ETF,难道会妨碍你在底层链上自主转账、或者妨碍你在 Zcash 里保护自己的隐私吗?就像一个巨大的公共游泳池,有人在泳池的那一头游泳,并不妨碍你在这一头畅游。
Haseeb Qureshi :关键的本质在于:从来不是赛博朋克被迫运行在传统机构的铁轨上,而是传统机构最终不得不屈尊运行在去中心化密码学的底层轨道之上!除非有一天所有的出块矿工和验证者全部被贝莱德彻底收买并只执行审查指令,否则这种机构化只会让密码学底层更加坚不可摧。
Haseeb Qureshi :而第二件会让我转向看空的事情,是加密行业彻底丧失了自我进化的创造力。这种创造力的消亡往往不是因为人才变笨了,而是因为文化遭到了破坏,当人们开始对尝试疯狂的新事物冷嘲热讽、对失败展开道德审判时,创新就彻底死了。
Kevin Follonier :这确实是欧美与亚洲传统文化的一大痛点。比如在欧洲很多国家,哪怕像瑞士这样自诩高度创新的体制,其实社会的风险偏好极度保守,根本没有人愿意承担失败的风险,创业失败往往会被社会视为一辈子的职业污点;在新加坡同样如此,所以这些地方几乎诞生不了世界级的科技巨头。
Haseeb Qureshi :这正是硅谷文化最不可替代、最神圣的地方。每个国家都在宣称要复制一个硅谷,但当他们得知硅谷成功的真正代价,你必须允许疯狂的人去尝试荒唐愚蠢的新想法,允许他们把大笔资金挥霍一空并彻底爆炸,而且当他们失败归来时,整个社会不仅绝不嘲笑审判他们,甚至将他们视为探索未知边界的英雄,一旦听到这个代价,所有的传统体制全部吓得连连后退。
Haseeb Qureshi :以红杉资本为例,投资 FTX 毫无疑问是红杉整个五十年历史上最惨痛、最丢脸的道德与财务污点之一。在 FTX 崩盘之后,大部分卷入其中的传统资本发誓再也不碰加密货币;但红杉今天依然在坚定不移地投资 Web3 和加密底层!他们本可以彻底退回只做 AI 和生物医药的舒适区,但他们依然选择回到赛场。
Haseeb Qureshi :这就是最纯粹的硅谷灵魂:被迎面重重打了一拳、鼻青脸肿地倒在地上,第二天清晨拍拍身上的尘土,若无其事地站起来继续战斗!正是这种生生不息、鼓励离经叛道的折腾韧性,孕育了个人电脑、互联网、开源运动、加密货币以及今天的 AI。只要这种神圣的文化还在,任何短期的熊市低谷与监管风暴,都注定无法阻挡技术奔涌向前的滔天巨浪。
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 深潮TechFlow