

Hyperliquid figurant sur la liste d'avertissement de Hong Kong, mais les responsables restent introuvables
Rédigé par : Daisy, TechFlow
Le 18 novembre 2026, la Securities and Futures Commission (SFC) de Hong Kong a mis à jour sa « liste d'avertissement relative aux plateformes commerciales d'actifs virtuels suspectes » en y inscrivant la plateforme de produits dérivés décentralisés Hyperliquid.
Le tableau ne comporte que quelques lignes. La colonne Nom indique Hyperliquid / Hyperliquid Hong Kong, avec une note précise entre parenthèses stipulant « seul le nom anglais est disponible » ; la colonne Site web renvoie à son interface de trading front-end. Seul le champ « Adresse », censé contenir le lieu d'exploitation ou le siège social, demeure vide, laissant place à un simple tiret « - ».
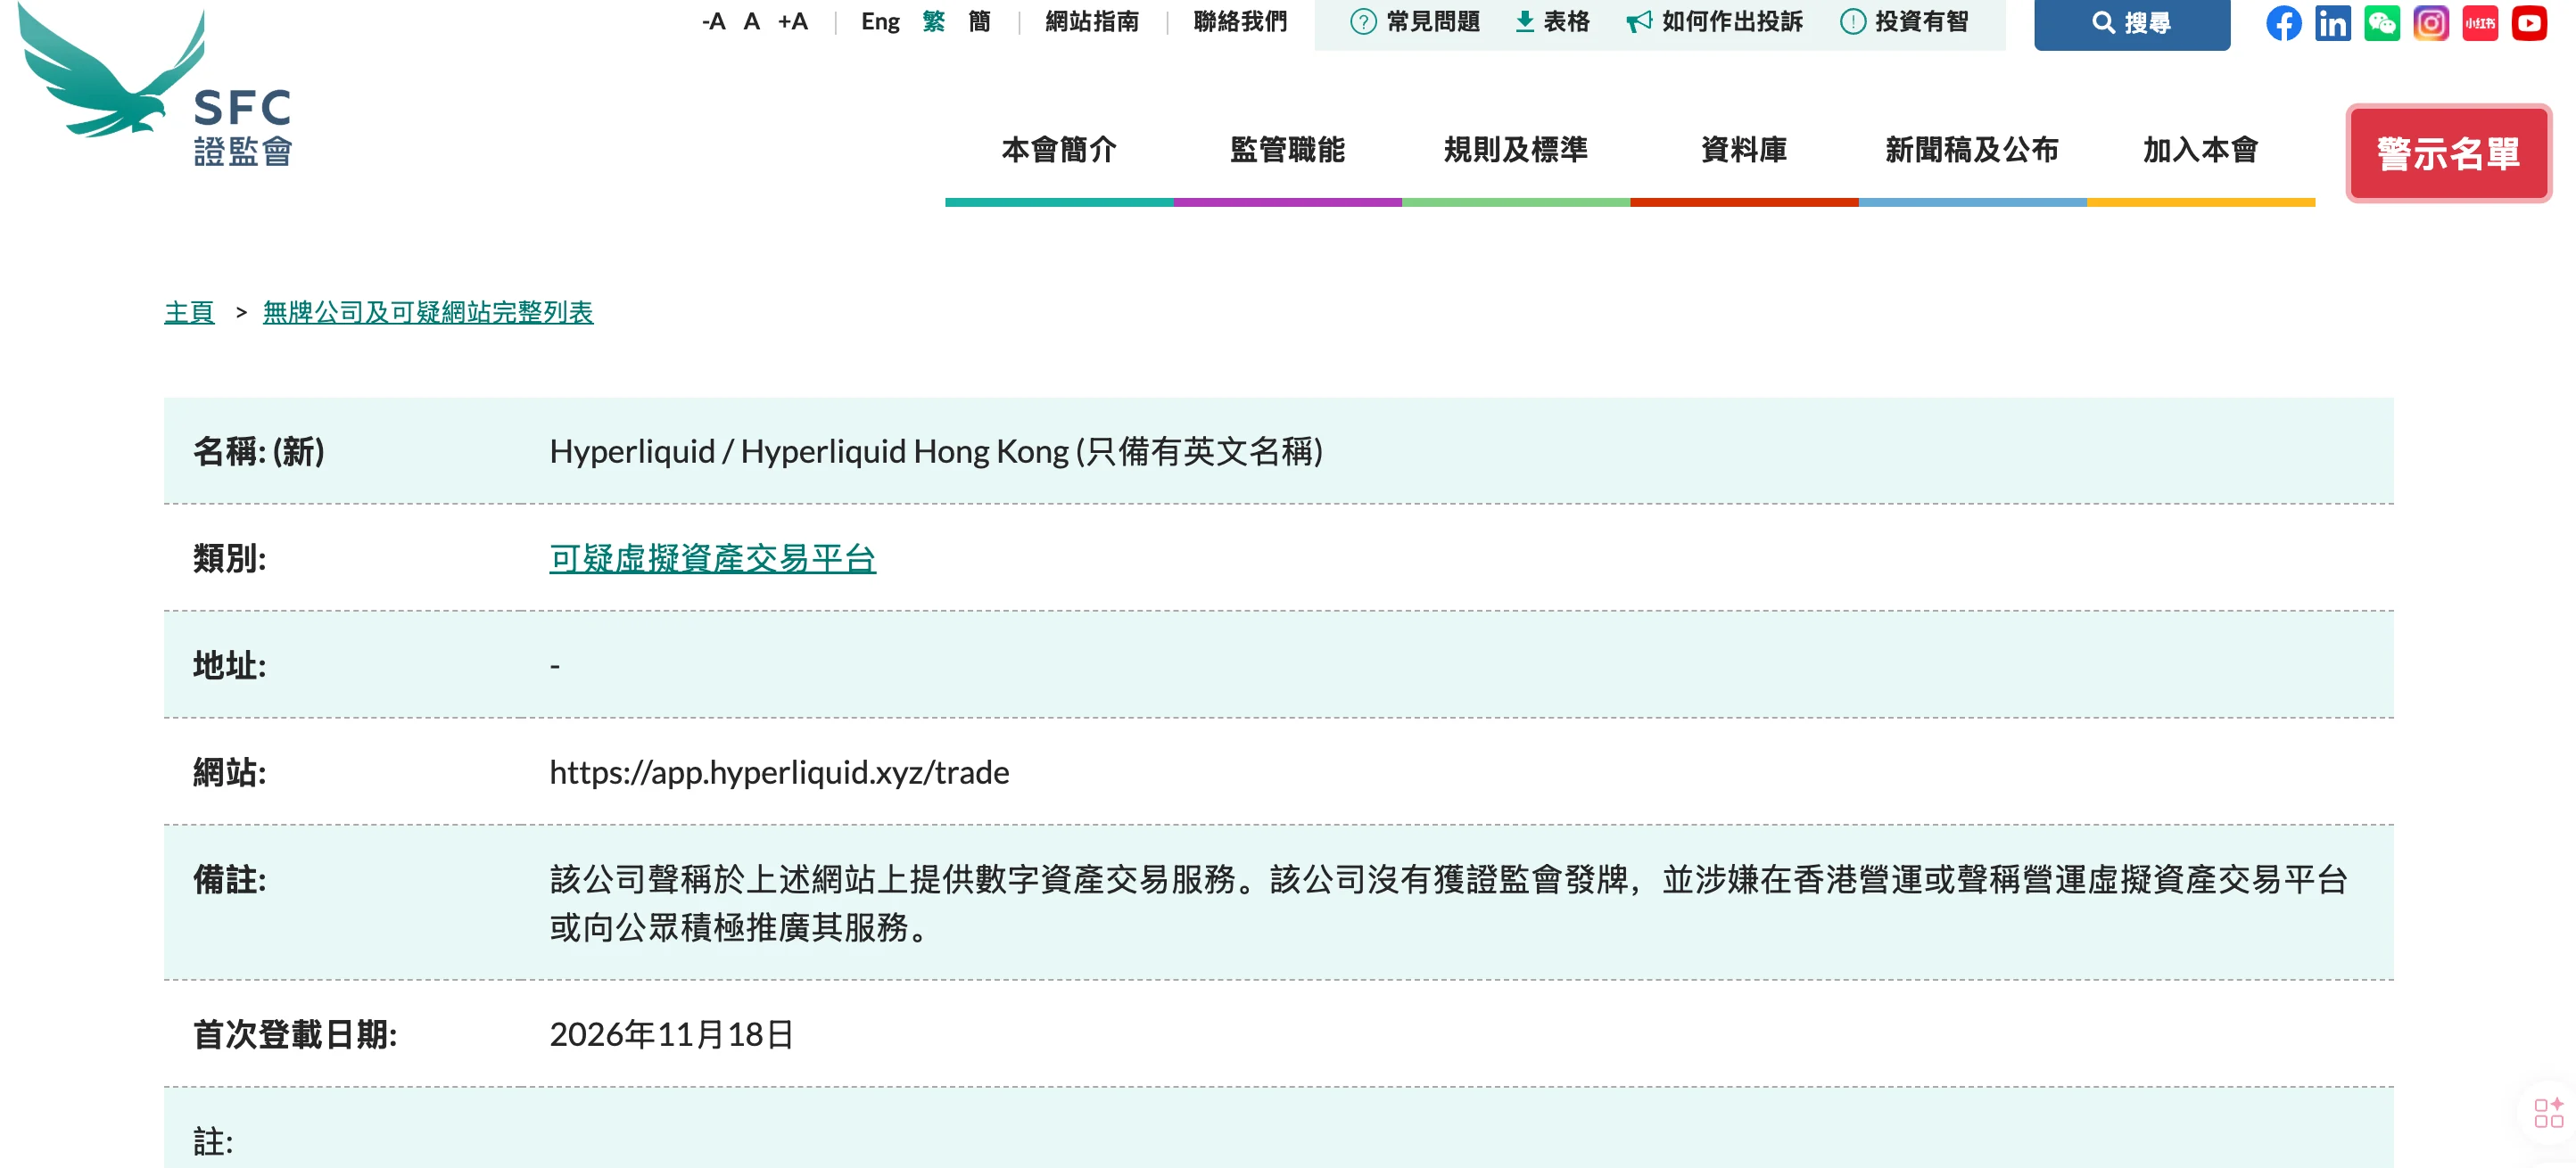
Les termes employés sont directs : cette société affiche fournir des services d'échange d'actifs numériques sur le site susmentionné sans disposer d'une licence délivrée par la SFC, et est soupçonnée d'exploiter ou de prétendre exploiter une plateforme d'actifs virtuels à Hong Kong, ou de promouvoir activement ses services auprès du public.
Un avis de risque incapable même de renseigner un numéro de voie.
Une régulation sans interlocuteur identifié
Dans le secteur financier traditionnel, la lutte contre les infractions commence systématiquement par l'identification des personnes morales et de leurs adresses professionnelles.
Ces dernières années, face à tout problème affectant une plateforme centralisée, la démarche des autorités de surveillance suit un parcours bien établi : identifier l'entité juridique enregistrée, localiser le représentant local à Hong Kong, envoyer un courriel exigeant le retrait des contrats à fort effet de levier non conformes, informer simultanément les banques locales afin de bloquer les canaux de dépôts et retraits en devises fiduciaires, et si nécessaire, fermer directement le site web. Tant qu'un bureau locatif, un compte bancaire corporate et du personnel local existent, cette méthode fait preuve d'une quasi-certitude opérationnelle.
Or, Hyperliquid ne possède absolument aucun de ces éléments.
Il s'agit d'une blockchain Layer 1 dédiée spécifiquement au trading haute fréquence, où les carnets d'ordres, le matching et le règlement-classement sont intégralement implémentés via des contrats intelligents sur chaîne. Pour ouvrir une position, aucune pièce d'identité n'est requise, aucun justificatif de domicile n'est demandé : il suffit de connecter son portefeuille crypto depuis un navigateur, d'y transférer des stablecoins pour exécuter directement des swaps perpétuels offrant un effet de levier pouvant atteindre plusieurs dizaines de fois. Tout au long de cette procédure, les fonds des utilisateurs restent strictement verrouillés dans leurs propres adresses on-chain ; aucune équipe de back-office ne assure la conformité, et aucune entité légale n'a été constituée à Hong Kong.
Les régulateurs sont habitués à adresser leurs communications officielles à une adresse d'enregistrement corporate, mais ici, ils se heurtent à une simple chaîne de code s'exécutant sur des nœuds distribués.
Quel pouvoir contraignant cette liste possède-t-elle ?
En l'absence de bureau physique, l'application concrète de cet avis d'avertissement touche en réalité un tout autre profil.
Selon le régime actuel d'agrément des actifs virtuels à Hong Kong, promouvoir des services liés aux actifs numériques auprès du public local sans autorisation préalable, notamment les contrats perpétuels à fort effet de levier strictement interdits aux investisseurs de détail, constitue en soi une violation directe. Dès qu'une entité figure sur cette liste d'avertissement, toutes les institutions agréées à Hong Kong, les passerelles de paiement conformes ainsi que les médias régulés doivent impérativement rompre tout lien avec elle. Toute initiative de promotion hors ligne, de création de communautés pour acquérir des utilisateurs, ou de connexion aux flux de devises fiduciaires sur le territoire hongkongais exposerait directement à des risques d'application de la loi.
Les ouvertures de conformité dans le monde réel sont effectivement mieux colmatées.
Mais dès lors que l'on retourne sur chaîne, le trading ne s'arrête pas pour autant. Un avis administratif hongkongais ne modifie pas le code open source et ne peut empêcher les adresses de portefeuille de continuer à envoyer des instructions aux contrats intelligents. Pour les vétérans familiarisés avec les portefeuilles auto-conservés, les ponts interchaînes et les stablecoins, tant que l'interface front-end reste accessible et que la liquidité des pools persiste, ils continueront très probablement à trader comme auparavant.
Un espace intermédiaire de plus en plus restreint
L'inscription d'Hyperliquid sur cette liste ne surprend guère au sein de l'écosystème crypto.
Au cours des deux dernières années, alors que Hong Kong délivre des licences pour les plateformes d'actifs virtuels tout en resserrant progressivement l'application des règles, sa stratégie demeure limpide : enfermer obligatoirement les activités de trading crypto, historiquement reléguées à une zone grise, dans la cage réglementaire de la finance traditionnelle. Une fois intégrées à ce cadre, la vérification rigoureuse de l'identité des clients devient obligatoire, les effets de levier élevés et les produits dérivés doivent être exclus, et les actifs doivent obligatoirement être confiés à des institutions agréées pour leur garde.
Pour les protocoles de swaps perpétuels sur chaîne incarnés par Hyperliquid, la trajectoire est différente. Ils offrent des vitesses de matching proches de celles des exchanges centralisés, tout en préservant les caractéristiques on-chain d'« accès libre, effet de levier élevé et absence de vérification d'identité », absorbant ainsi précisément les capitaux de trading repoussés par les cadres de conformité.
Tandis que le système institutionnel tente de rapatrier ces flux vers un cadre sous licence, le trading s'exile vers des blockchains pleinement décentralisées.
La ligne rouge de la conformité s'est déplacée des plateformes centralisées jusqu'aux portes des domaines hébergeant les interfaces front-end on-chain. Le bras de fer entre la liberté du code et la régulation terrestre vient seulement de franchir le premier palier.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 深潮TechFlow

















