Les rendements de l'arbitrage crypto passent sous ceux des bons du Trésor américain, alors que les perpétuels actions américaines affichent 11 % annualisés : les flux d'arbitrage cherchent de nouveaux terrains d'affrontement
Auteur : Tanay Ved, CoinMetrics
Traduit par : TechFlow
Résumé TechFlow : L'arbitrage de base, autrefois « distributeur » des fonds hedge cryptos, subit une restructuration majeure. Avec l'arrivée des ETF Bitcoin au comptant et l'influx massif d'investisseurs institutionnels, le taux de financement annuel des contrats perpétuels crypto traditionnels est passé brutalement de 40 % à 3 à 5 %, tombant en dessous du rendement des bons du Trésor américain sur la même période, contraignant les capitaux d'arbitrage à rechercher de nouvelles opportunités.
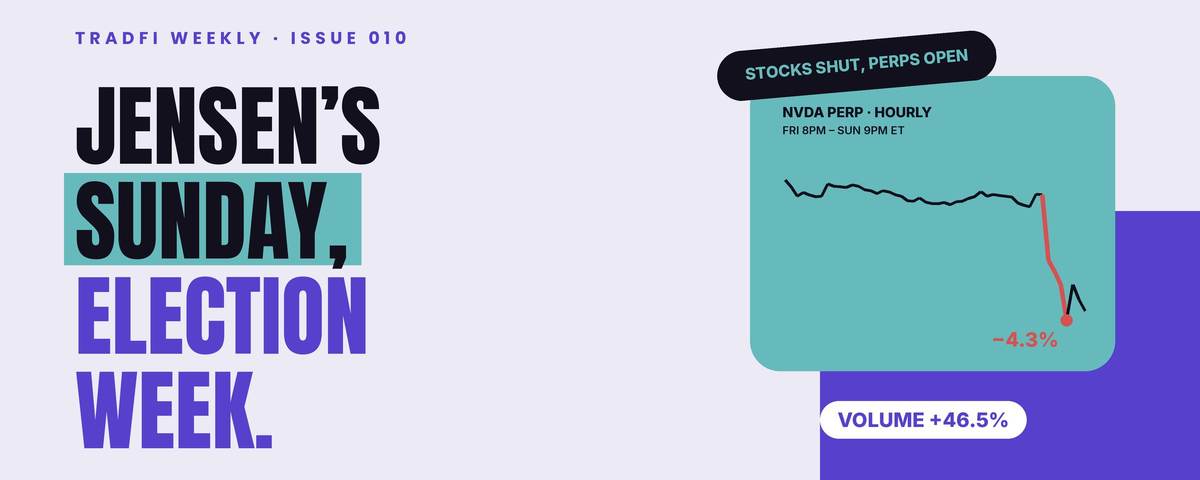
Cette tendance s'accompagne d'une croissance exponentielle des contrats perpétuels RWA (Real World Assets) ayant pour sous-jacents les actions américaines. Le volume total des positions ouvertes sur l'ensemble du réseau a déjà franchi la barre des 11 milliards de dollars, représentant 18 % des positions totales des plateformes dominantes, tandis que Binance et le leader des carnets de commandes décentralisés Hyperliquid se partagent quasi-intégralement toute la liquidité.
Les dix premiers contrats perpétuels sur actions américaines offrent un taux de financement annuel moyen atteignant 11 % en 2026, affichant une prime écrasante par rapport aux actifs cryptographiques. Alors que le CFTC autorise la cotation des contrats perpétuels sur actions individuelles dans des bourses conformes, cette migration massive de capitaux intermarchés, portée par les protocoles natifs crypto, devient l'opportunité clé reliant Wall Street et l'écosystème on-chain.
Points clés
· L'espace d'arbitrage de base cryptographique est fortement compressé en 2026 : le taux de financement des contrats perpétuels Bitcoin et la prime de base annualisée des futures à 30 jours ont chuté brutalement des sommets de 20 à 40 % début 2024 vers 3 à 5 %, frôlant ou même devenant inférieurs au rendement des bons du Trésor américain sur la même période.
· Explosion exponentielle des contrats perpétuels RWA sur actions : depuis octobre 2025, la proportion des positions ouvertes (OI) des contrats perpétuels sur actions dans le volume total des principales plateformes est passée de près de 0 % à 18 %, dépassant les 11 milliards de dollars, avec Binance (39 %) et Hyperliquid (38 %) qui détiennent une domination absolue.
· Prime significative de taux de financement pour les actifs perpétuels sur actions américaines : le taux de financement annualisé moyen des dix principaux contrats perpétuels sur actions américaines pondéré par le volume des positions s'élève à environ 11 % en 2026, contre seulement 3 % pour les dix principaux contrats perpétuels sur actifs cryptographiques, maintenant un écart de rentabilité sain et élevé entre les deux.
· Assouplissement réglementaire et conformité ouvrant un marché bleu de plusieurs milliers de milliards : la Commission américaine des marchés à terme sur marchandises (CFTC) a récemment confirmé que des contrats perpétuels sur actions individuelles pourraient être négociés sur des exchanges américains conformes supervisés. Conjugué à la hausse fulgurante des volumes sur les marchés prédictifs et les plates-formes de produits dérivés, les contrats perpétuels sur actions pourraient bientôt atteindre une clientèle plus large d'investisseurs institutionnels et particuliers.
Introduction : L'évolution de la prime de base après les ETF Bitcoin au comptant
L'arbitrage de base (Basis Trade), également appelé « Cash and Carry » (achat au comptant et détention), est rapidement devenu la stratégie de trading dominante des fonds spéculatifs de Wall Street suite au lancement des ETF Bitcoin au comptant aux États-Unis début 2024.
La logique fondamentale de cette stratégie est très claire : les investisseurs achètent du Bitcoin (ou un ETF Bitcoin au comptant) sur le marché au comptant tout en vendant simultanément le même montant de contrats futurs ou en positionnant un short sur des contrats perpétuels sur le marché des produits dérivés, permettant ainsi de capturer une prime positive sur les futures ou des revenus de taux de financement lors des cycles haussiers du marché.
Lorsque l'euphorie haussière atteint son paroxysme, la demande intense des positions longues fait grimper la prime des prix dérivés par rapport au comptant, permettant aux arbitreurs de capturer des rendements annuels à faible risque allant jusqu'à 20 voire 40 %.
Cependant, l'une des lois intangibles les plus constantes des marchés financiers est l'effet d'autodestruction du capital. Lorsque des masses colossales de capitaux institutionnels entrent sur le marché avec des financements à bas coût pour combler l'écart de rentabilité, l'espace d'arbitrage de base sur les actifs cryptographiques traditionnels a subi une compression sans précédent ces deux dernières années.
Compression de la prime de base crypto : de 40 % annualisés en dessous du rendement des bons du Trésor américain
Avec l'adoption complète des transactions sur les ETF au comptant par les investisseurs institutionnels, l'efficacité de tarification du marché a considérablement augmenté, faisant progressivement retomber les primes euphoriques haussières d'autrefois.
D'un point de vue indicateur, les deux baromètres principaux mesurant la rentabilité de l'arbitrage — la prime de base annualisée des futures Bitcoin à 30 jours et le taux de financement des contrats perpétuels sur les plateformes centralisées — sont tous deux retombés à des niveaux extrêmes historiques en 2026.
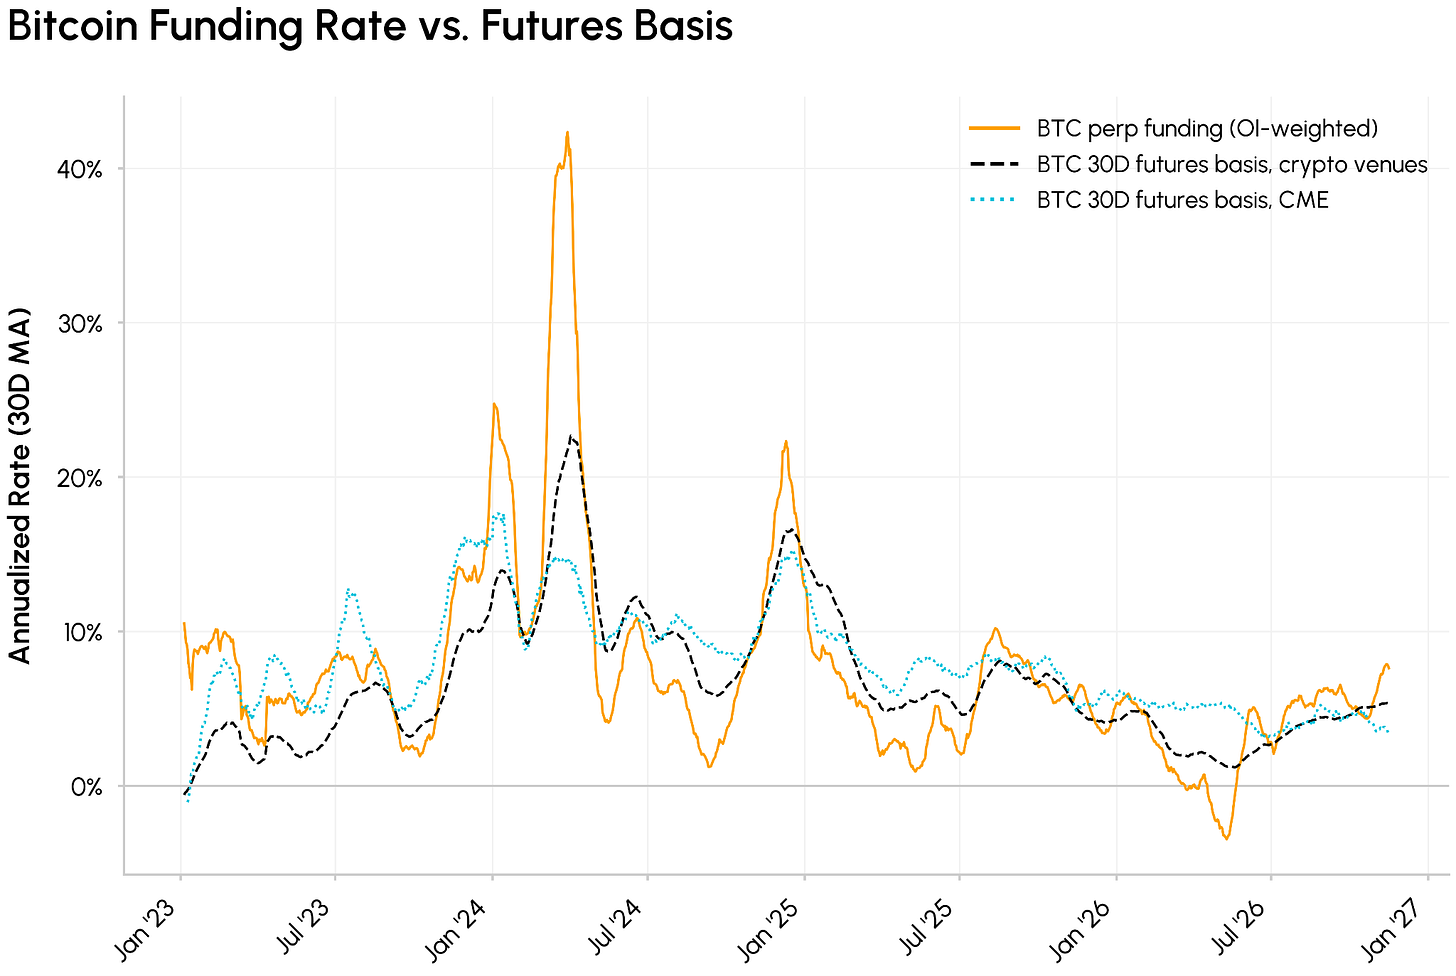
Graphique : Évolution de la prime de base annualisée des futures Bitcoin à 30 jours et du taux de financement perpétuel
Comme illustré, les primes de base et les taux de financement du Bitcoin ont atteint leur pic entre 20 et 40 % au premier trimestre 2024 avant de continuer leur descente. Depuis 2026, cet indicateur oscille constamment entre 3 et 5 %.
Que signifie cela ? Dans un contexte macroéconomique où la Réserve fédérale maintient un taux directeur neutre à légèrement élevé, un rendement annualisé de 3 à 5 % ne parvient même pas à surpasser les rendements sans risque des instruments monétaires tels que les bons du Trésor américain à trois mois.
Faface aux risques inévitables liés aux contrats intelligents, au défaut contrepartie des exchanges ainsi qu'aux coûts de slippage lors des fermetures de positions, de nombreuses quant funds dépendantes de l'arbitrage de base ont dû quitter les actifs cryptographiques natifs pour chercher de nouveaux titres sur les marchés interactifs.
Essor des RWA perpétuels : Binance et Hyperliquid se partagent des positions de dizaines de milliards de dollars
À mesure que la prime de taux des actifs cryptographiques natifs s'estompait, les capitaux d'arbitrage les plus avisés se sont rapidement tournés vers une autre friche exploitée par les plateformes de produits dérivés cryptos : les contrats perpétuels RWA adossés aux actions américaines et aux actifs macroéconomiques.
Ces contrats ont brisé les barrières traditionnelles limitant le trading des actions américaines à certains horaires en semaine, nécessitant des marges élevées et des vérifications d'identité strictes, permettant aux utilisateurs du monde entier de trader à effet de levier avec des stablecoins comme marge, 7j/7 et 24h/24.
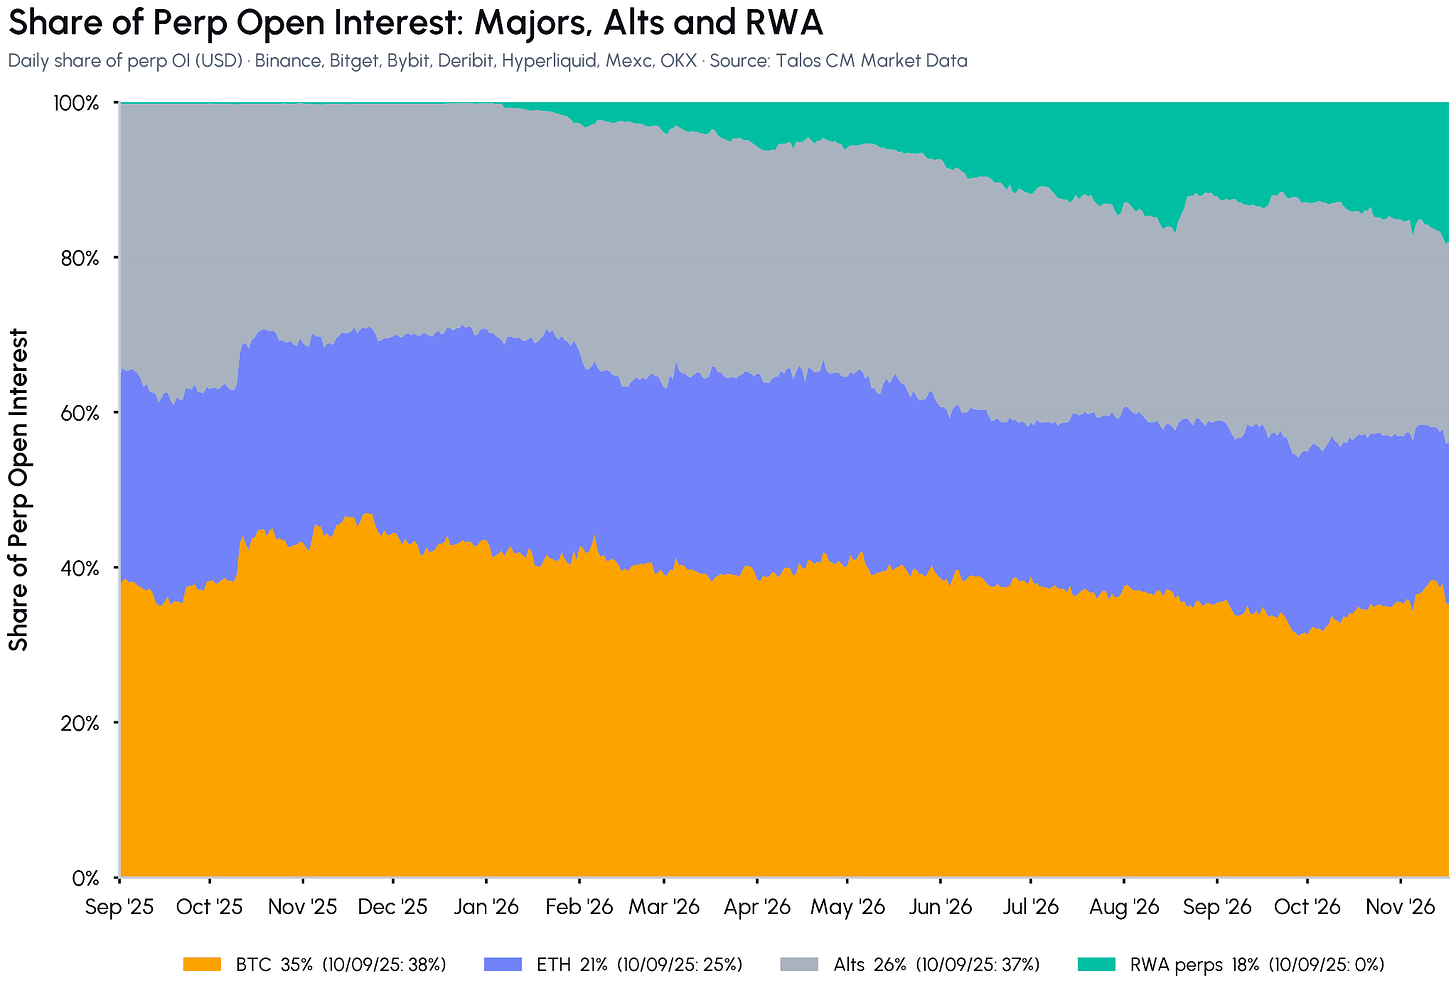
Graphique : Positions ouvertes et parts de marché des contrats perpétuels RWA sur les principales plateformes
Les données on-chain confirment cette tendance explosive. Depuis le début du quatrième trimestre 2025, les positions ouvertes des contrats perpétuels RWA sont passées de moins de 1 % du marché total à une forte progression, dépassant désormais les 11 milliards de dollars et représentant 18 % des positions ouvertes dérivées nettes sur l'ensemble du réseau.
Dans cette reconfiguration du paysage du marché, le géant des échanges centralisés Binance et la blockchain décentralisée de produits dérivés Hyperliquid démontrent une domination absolue.
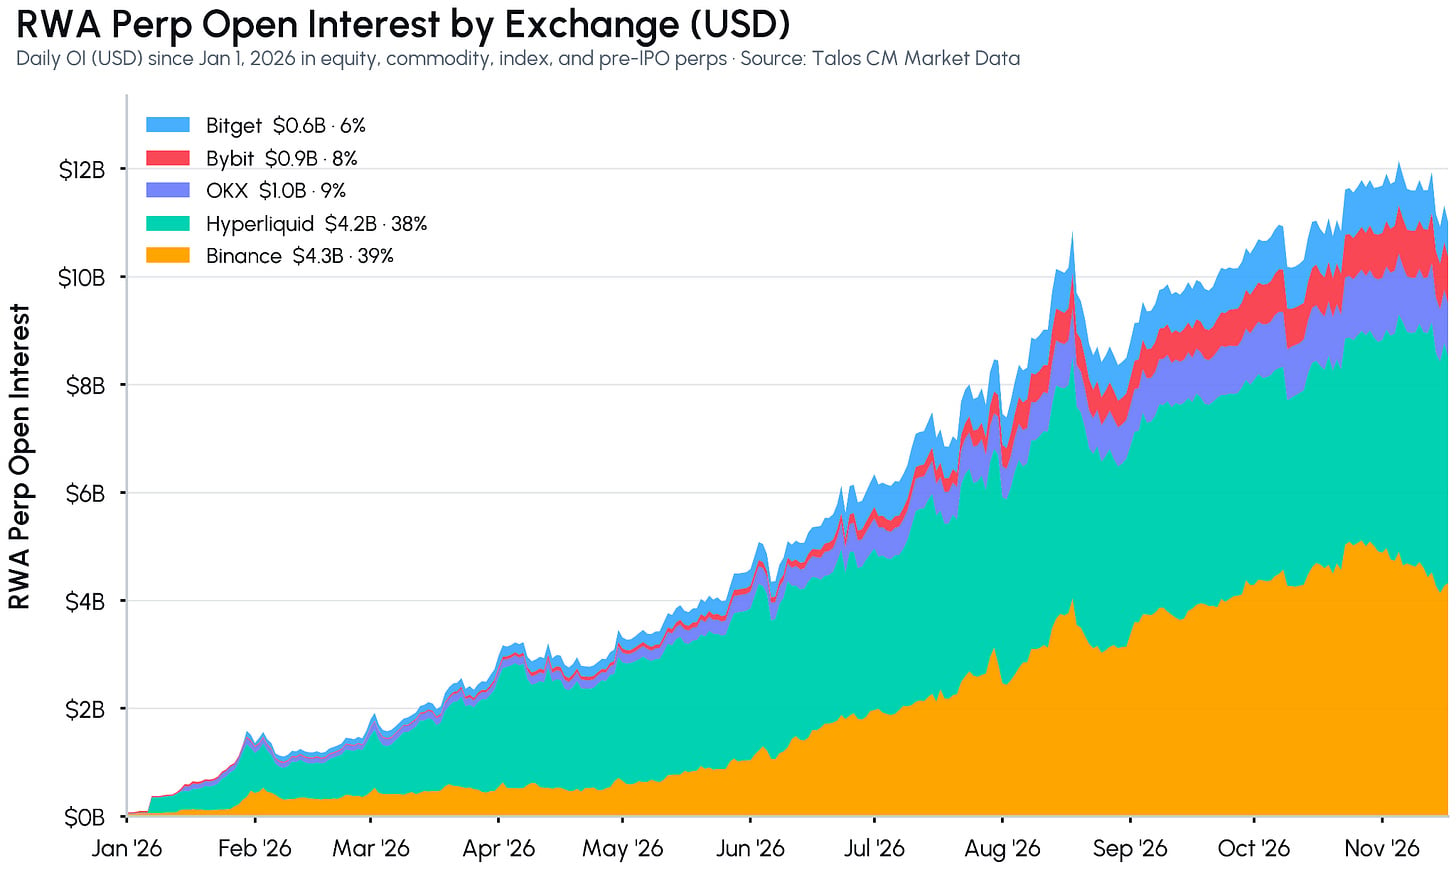
Graphique : Répartition des positions des contrats perpétuels sur actions américaines sur Binance et Hyperliquid
Les données montrent que Binance représente environ 39 % de la part de marché des perpétuels RWA, tandis que Hyperliquid, entièrement construit sur une L1 haute performance on-chain, la suit de près avec 38 %. Les deux plateformes contrôlent ensemble plus de 77 % de la liquidité totale du réseau.
Écart de taux : comment les perpétuels sur actions américaines bénéficient-ils d'une prime annualisée de 11 % ?
Pourquoi les capitaux d'arbitrage se ruent-ils avec tant de détermination sur les contrats perpétuels sur actions américaines ? Le moteur le plus direct réside dans l'énorme écart de taux de financement.
En raison du vaste soutien des investisseurs de détail mondiaux envers les géants technologiques américains (tels que Nvidia, Tesla et Apple), l'hystérie spéculative longue sur des outils à fort effet de levier comme les contrats perpétuels est souvent bien plus prononcée que sur le marché au comptant.
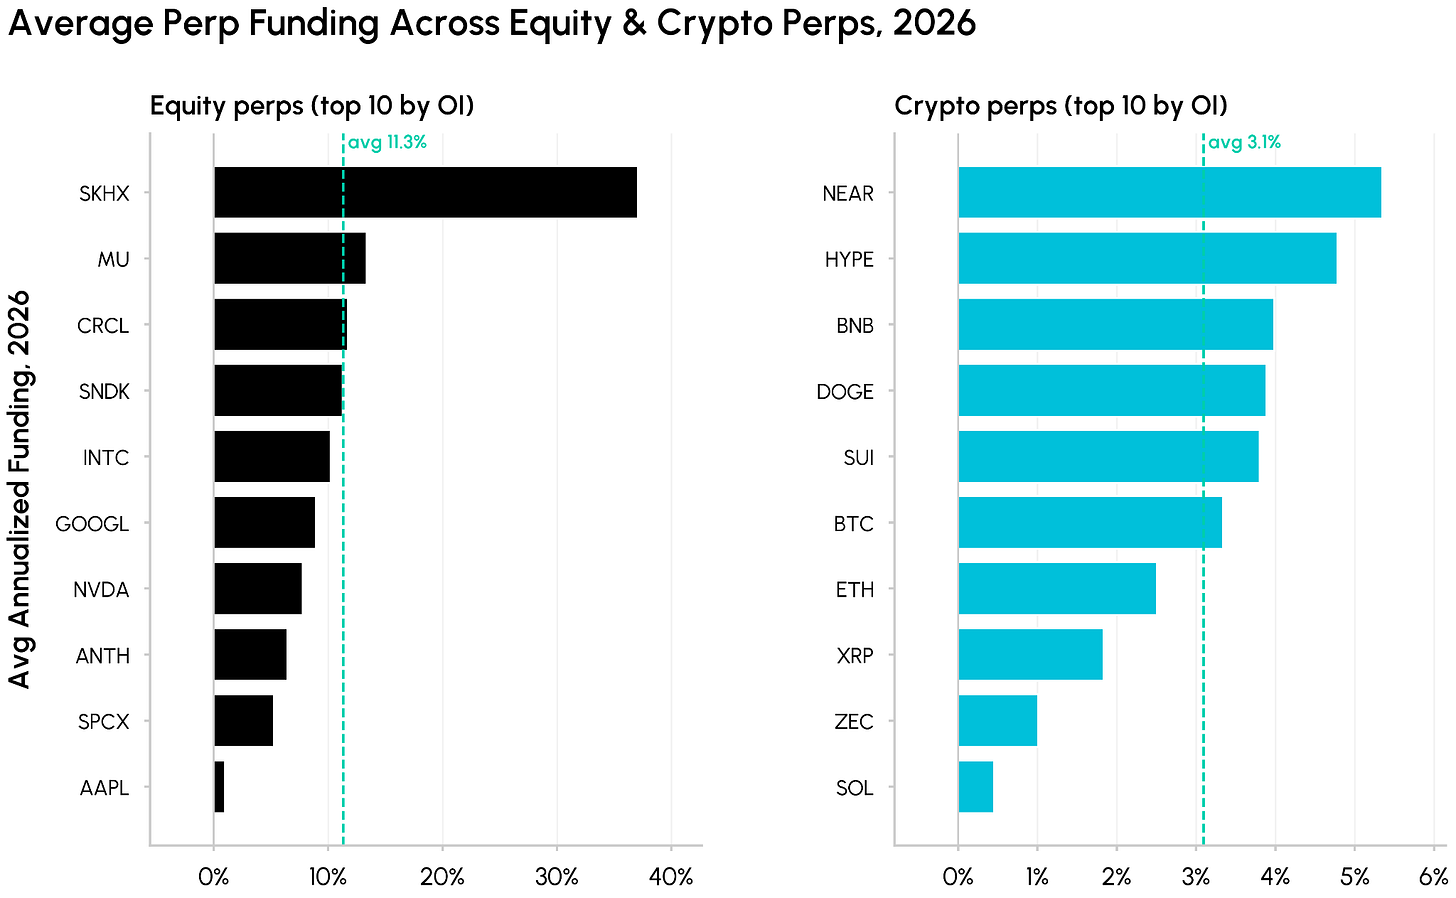
Graphique : Comparaison des taux de financement annualisés des principales cryptomonnaies et des contrats perpétuels sur actions américaines
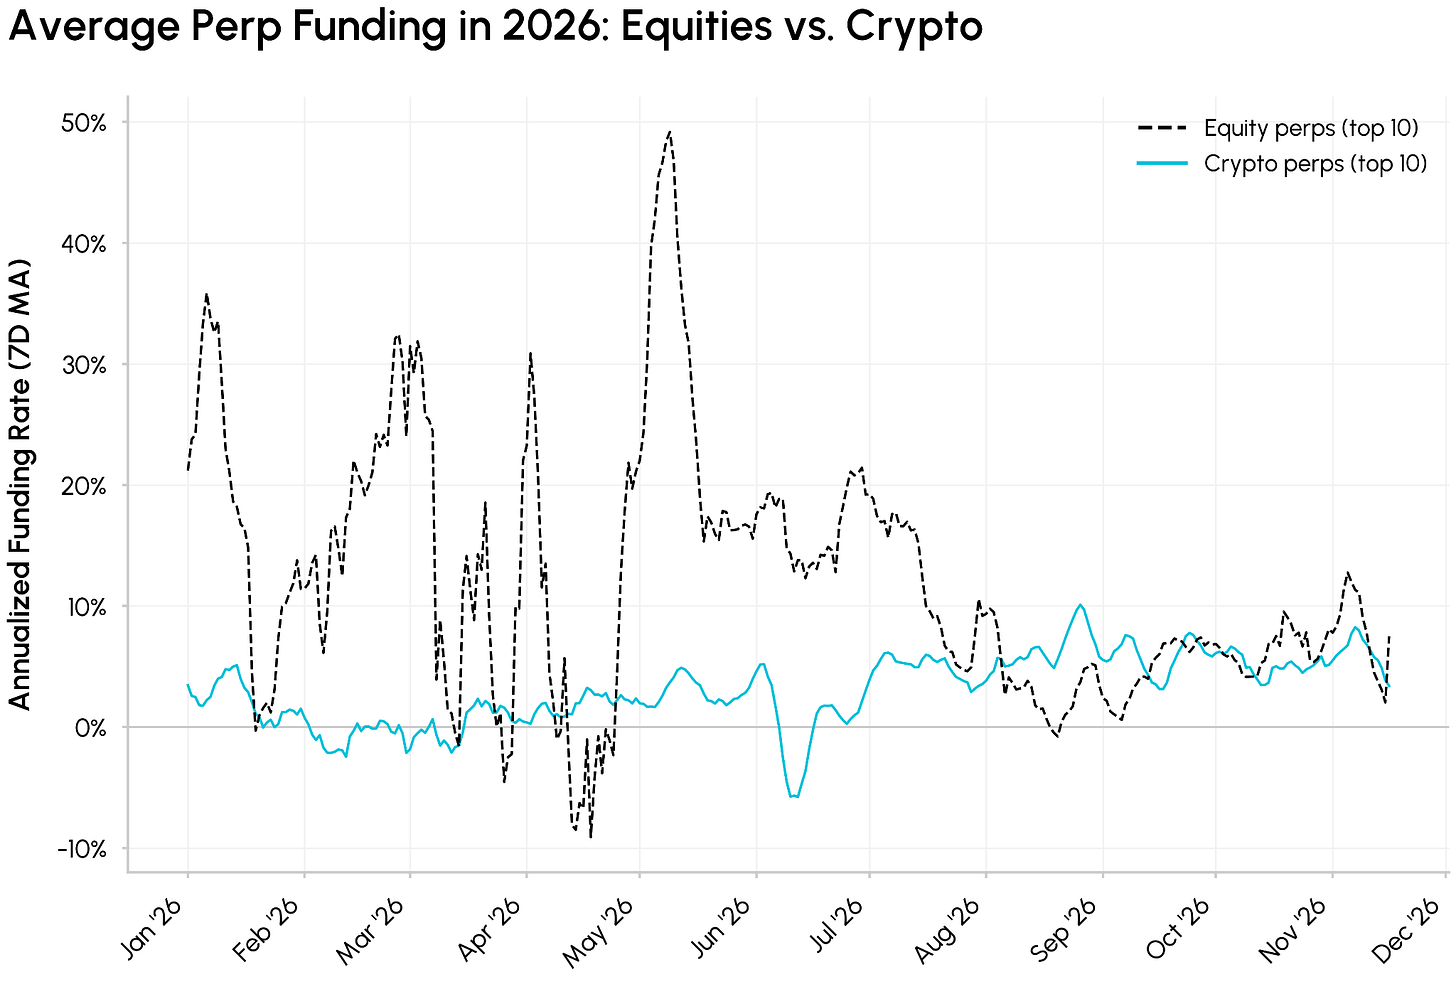
Pour maintenir l'ancrage du prix des contrats sur l'indice au comptant, les traders longs doivent continuellement payer des taux de financement élevés aux shorts. Les statistiques indiquent qu'en 2026, les dix principaux contrats perpétuels sur actions américaines classés par volume de positions ouvertes affichent un taux de financement annualisé moyen d'environ 11 %, dépassant ponctuellement les 25 % durant les pics.
En comparaison, le taux de financement annualisé des dix principaux actifs cryptographiques natifs sur la même période n'atteignait guère que 3 %. Un excédent de rentabilité allant jusqu'à 800 points de base constitue un coussin de profit particulièrement attrayant pour les institutions d'arbitrage.
Graphique : Percentiles historiques des taux de financement des dix principaux contrats perpétuels sur actions
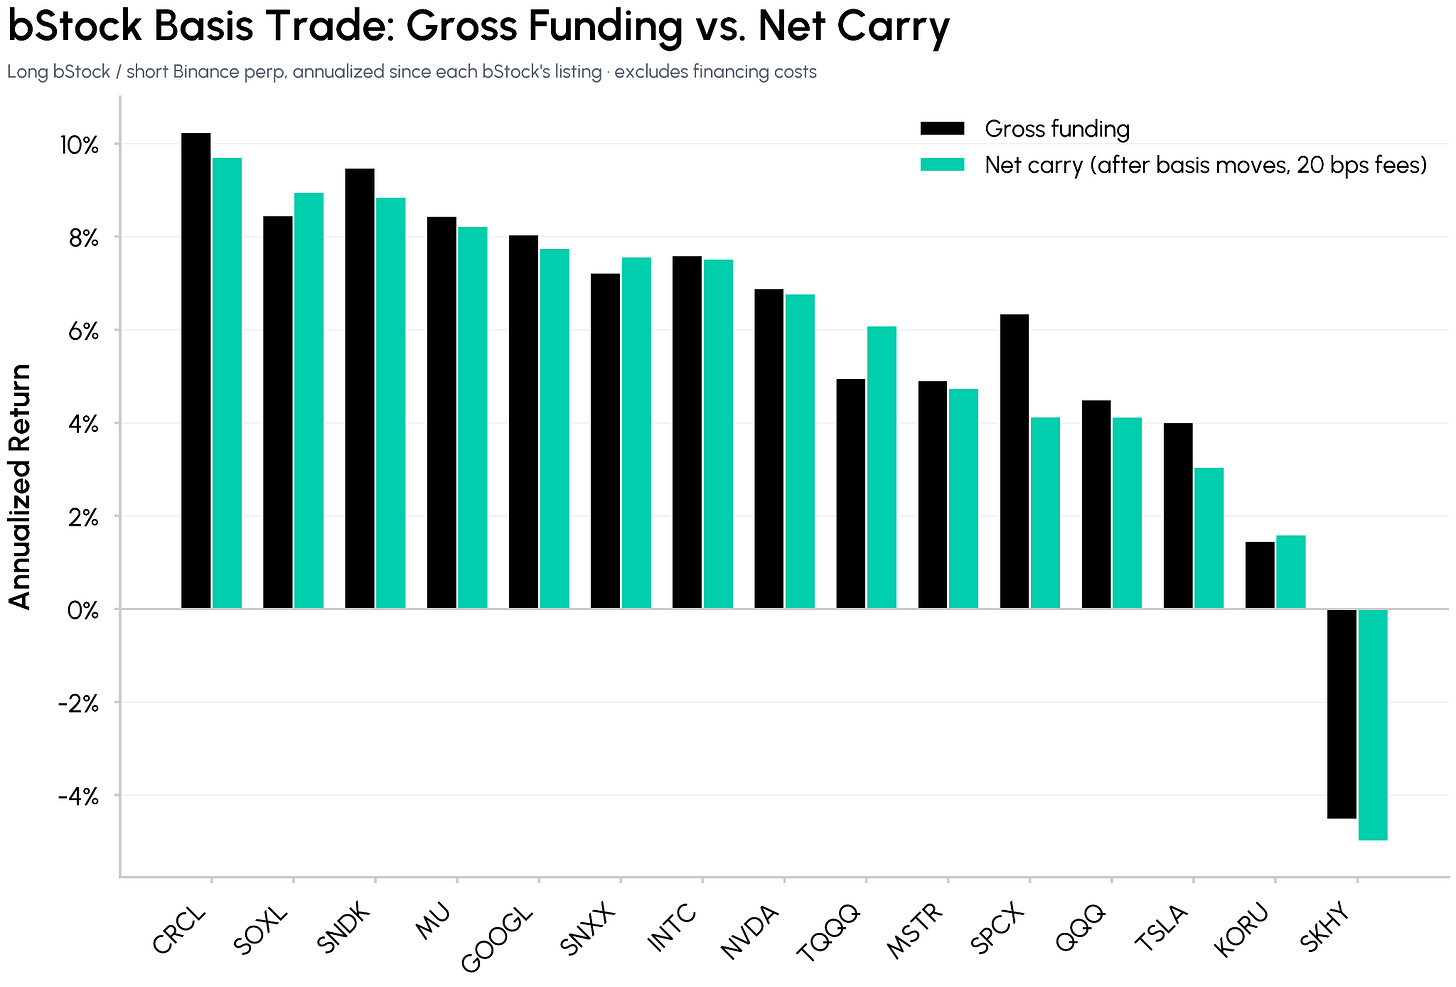
Le modèle opérationnel des arbitreurs évolue également vers un trading mixte nouveau : prendre une position longue sur des actions américaines au comptant ou un panier d'ETF actions via des courtiers traditionnels, tout en positionnant un short sur les contrats perpétuels correspondants sur Binance ou Hyperliquid, générant ainsi passivement un rendement de taux de financement annualisé de 11 % jour et nuit.
Fissuration de la structure du marché : double enjeu entre plateformes de trading et sélection d'actifs
Cependant, le trading de base sur actions n'est certainement pas un « repas gratuit » sans conditions d'accès. Avec l'entrée croissante de fonds spécialisés, la rentabilité de l'arbitrage commence à dépendre fortement du mécanisme de matching des plateformes de trading et de la sélection précise des actifs.
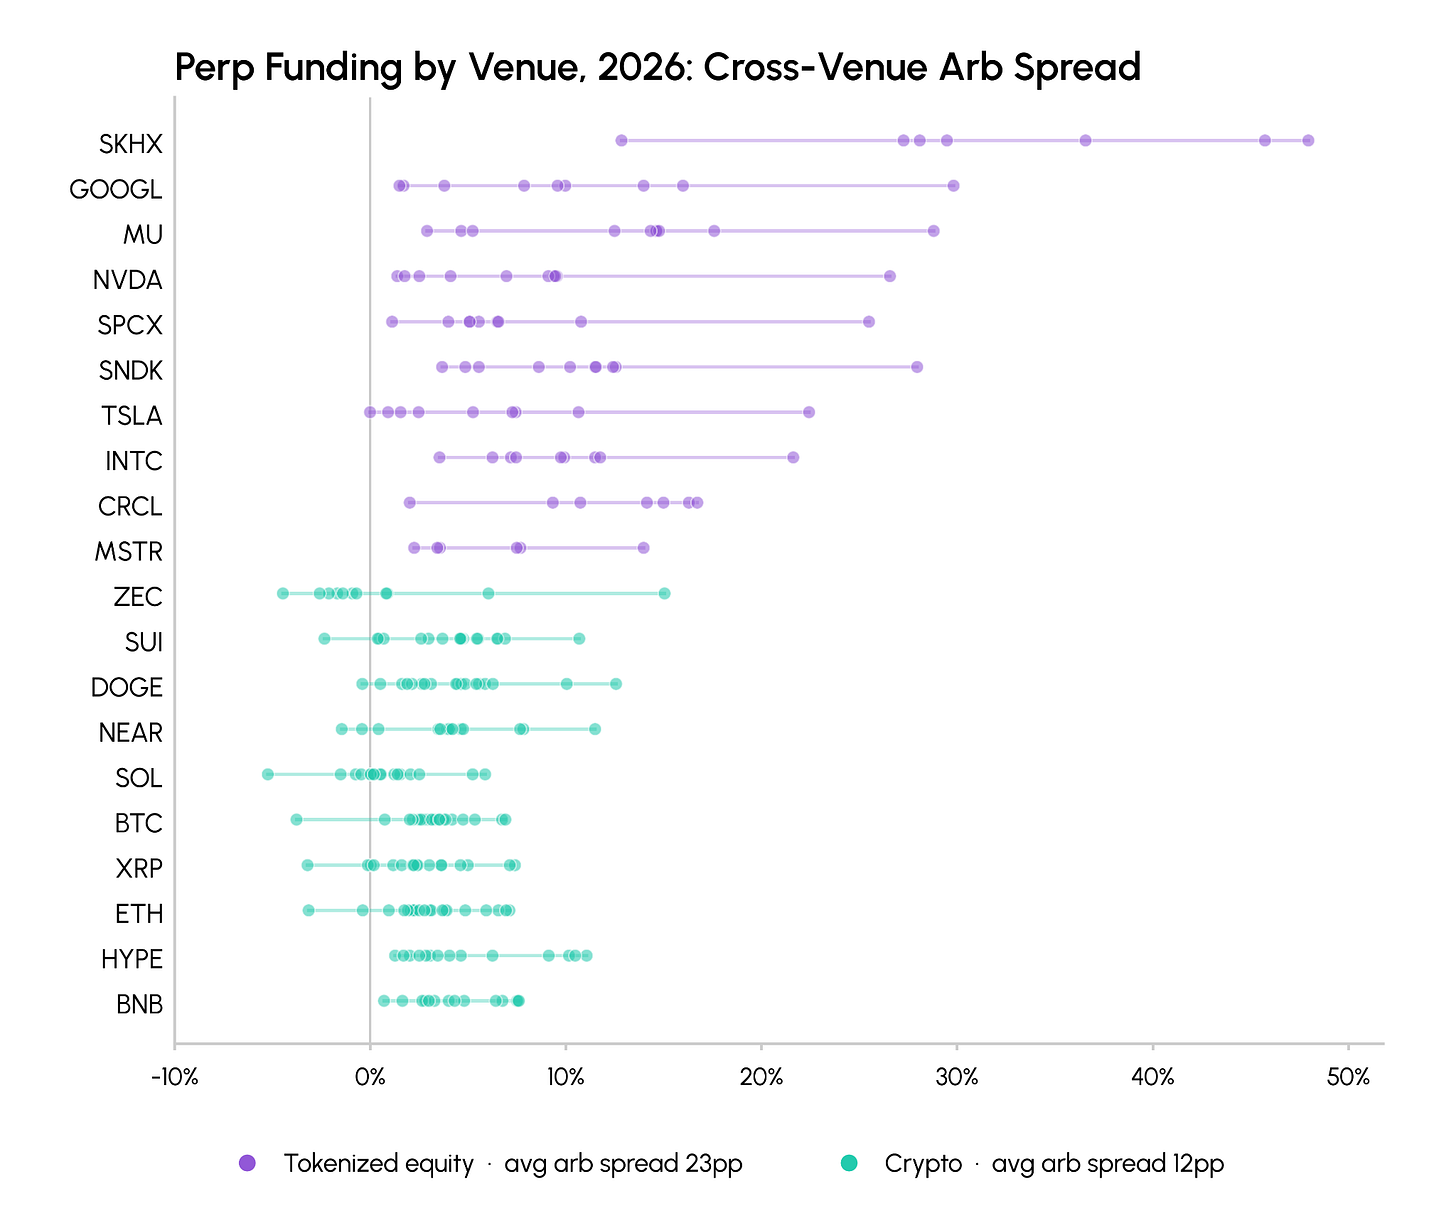
Des différences significatives existent entre les plateformes concernant les formules de calcul des taux de financement, les sources de feeds d'indices au comptant, la fréquence de settlement des frais de financement (toutes les 8 heures ou toutes les heures) ainsi que les règles de liquidation des marges.
Graphique : Analyse de la dispersion des taux de financement par actif sur différentes plateformes de trading
Par exemple, certaines exchanges décentralisés de second rang souffrant d'une profondeur insuffisante des market makers peuvent voir leurs taux de financement à court terme exploser à des niveaux extrêmes avec simplement les ordres d'achat à effet de levier d'un seul gros portefeuille, entraînant simultanément des pertes de slippage dues à une sécheresse de liquidité.
De plus, les marchés américains des actions incluent des sessions préliminaires, postérieures et des heures de fermeture, tandis que les plateformes de produits dérivés cryptographiques fonctionnent sans interruption 7j/7 et 24h/24. Durant les périodes non commerciales des actions américaines, l'arrivée brutale d'informations macroéconomiques ou de résultats trimestriels peut provoquer des oscillations violentes de la prime de base entre le prix des contrats perpétuels et le comptant, exigeant des capacités exceptionnelles d'ajustement dynamique de portefeuille de la part des arbitreurs.
Perspectives futures : assouplissement de la réglementation CFTC et entrée des exchanges conformes
L'engouement actuel pour les contrats perpétuels sur actions américaines n'est que l'avant-propos de la fusion des produits dérivés intermarchés. Des transformations plus profondes sont en cours d'accélération au niveau réglementaire aux États-Unis.
Récemment, la Commission américaine des marchés à terme sur marchandises (CFTC) a apporté une confirmation cruciale indiquant que des contrats perpétuels sur actions individuelles pourront être cotés sur des exchanges américains de produits dérivés conformes respectant des normes spécifiques de clearing et de déclaration.
Graphique : Estimation de l'espace de marché potentiel des contrats perpétuels sur actions dans le cadre réglementaire CFTC
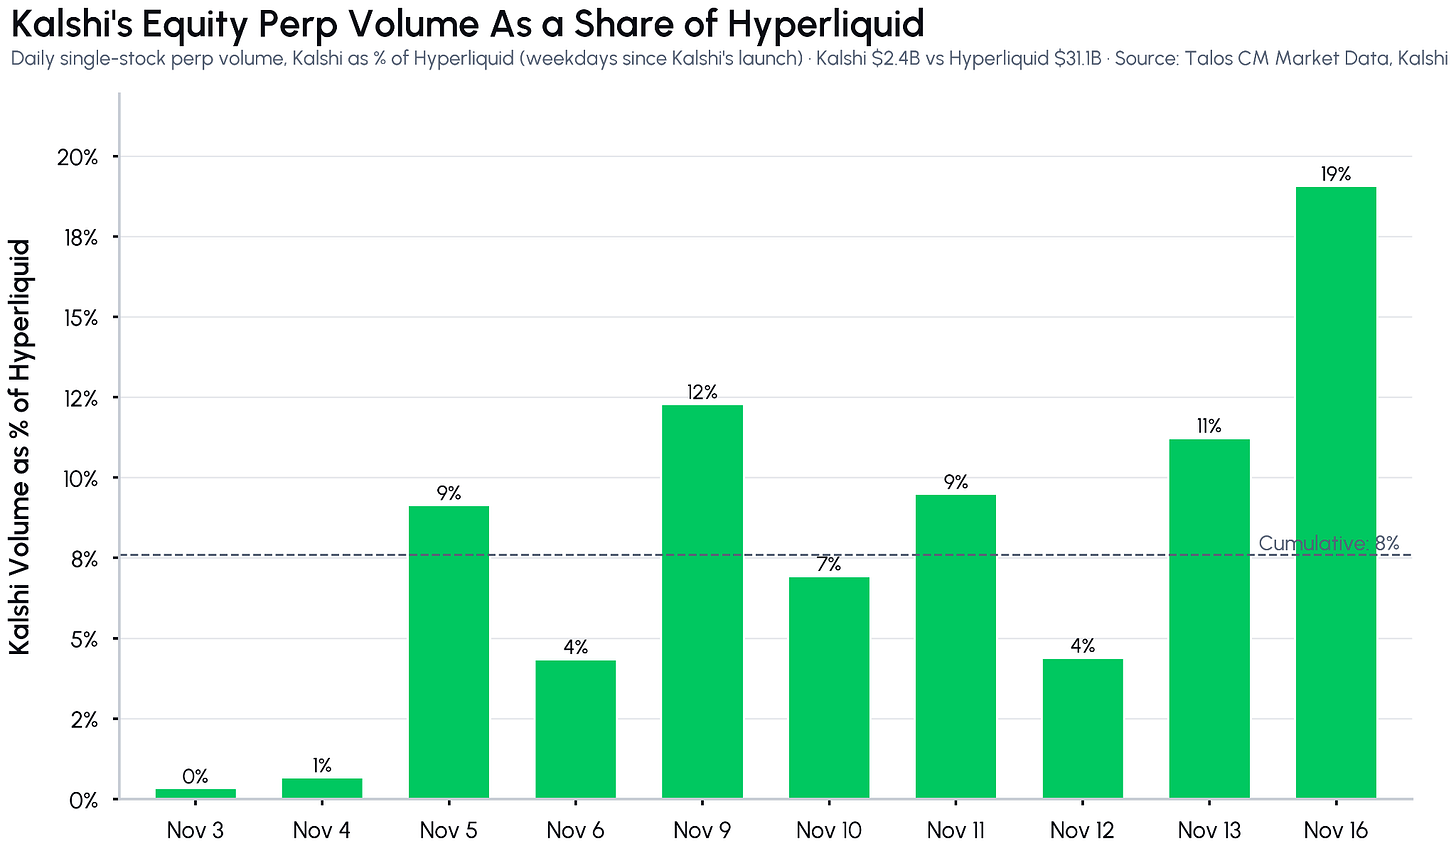
Ce signal réglementaire a levé les obstacles de conformité permettant aux institutions financières traditionnelles de Wall Street de participer directement à ce marché. Parallèlement, des marchés prédictifs tels que Kalshi et Polymarket ont franchi le cap de plusieurs milliards de dollars de volume en un laps de temps court, confirmant la soif des utilisateurs de détail pour les outils dérivés événementiels.
Une fois que des établissements titulaires d'une licence américaine soumis à réglementation lanceront des contrats perpétuels conformes sur actions américaines, les seuils d'entrée en capital s'effondreront littéralement, élargissant la participation au marché des fonds offshore vers les caisses de retraite nationales, les family offices et les grands market makers.
Graphique : Schéma des flux de capitaux d'arbitrage de base intermarchés
Conclusion et enseignements
De la prospérité puis du déclin de la prime de base traditionnelle apportée par les ETF Bitcoin au comptant à l'ascension fulgurante des contrats perpétuels RWA sur actions américaines, l'écosystème crypto a une fois de plus démontré sa capacité stupéfiante d'auto-évolution et d'absorption d'actifs.
Pour les institutions professionnelles, l'ère du trading unilatéral reposant uniquement sur les taux de financement endogènes des actifs cryptographiques prend fin, les architectures hybrides traversant les finances traditionnelles et les protocoles blockchain devenant le principal bouclier pour générer un Alpha supérieur.
Pour l'ensemble du secteur, lorsque les actifs actions du monde réel bénéficient on-chain d'une liquidité dérivée 24h/24 plus profonde que sur les marchés domestiques, la vision ultime de l'infrastructure crypto en tant que « supercentre financier mondial » se transforme progressivement en une réalité irréversible.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @coinmetrics