

Quelles licences sont requises pour les activités de paiement en cryptomonnaie à Hong Kong ?
Auteur : Shao Jiadian (services juridiques blockchain Mankun)
« Quelles licences nous faut-il ? » Voici la première question que posent les entreprises de paiement lorsqu'elles introduisent une solution de paiement par stablecoins à Hong Kong. Le nombre de licences ne se déduit pas directement du nom du produit ; l'essentiel réside dans les rôles assumés par l'entreprise respectivement sur chaîne et hors chaîne : s'agit-il d'encaisser les fonds pour le compte des clients ou d'acheter et vendre des stablecoins en propre ? Les fonds sont-ils réglés sur le compte bancaire du commerçant ou le solde est-il maintenu sur la plateforme pour une utilisation ultérieure ? La plateforme détient-elle les portefeuilles et les clés privées des commerçants pour leur compte ?
Un même paiement peut simultanément transiter par trois étapes : les stablecoins, un compte bancaire et le solde de la plateforme. Cela ne signifie toutefois pas qu'une seule « licence de paiement cryptographique » puisse tout couvrir. L'échange de devises fiduciales et les paiements transfrontaliers relèvent de l'MSO ; la possibilité pour le commerçant de conserver son solde et de continuer à payer relève de l'SVF ; ce n'est que lorsque l'entreprise exploite elle-même un marché d'échange d'actifs virtuels, contrôle les actifs clients ou émet des stablecoins qu'interviennent respectivement les analyses relatives au VATP, au VA Dealing, au VA Custody ou à la Stablecoin Issuer Licence. L'évaluation des licences doit donc se rapporter à ces opérations commerciales concrètes, et non se limiter au simple nom du produit « paiement cryptographique ».
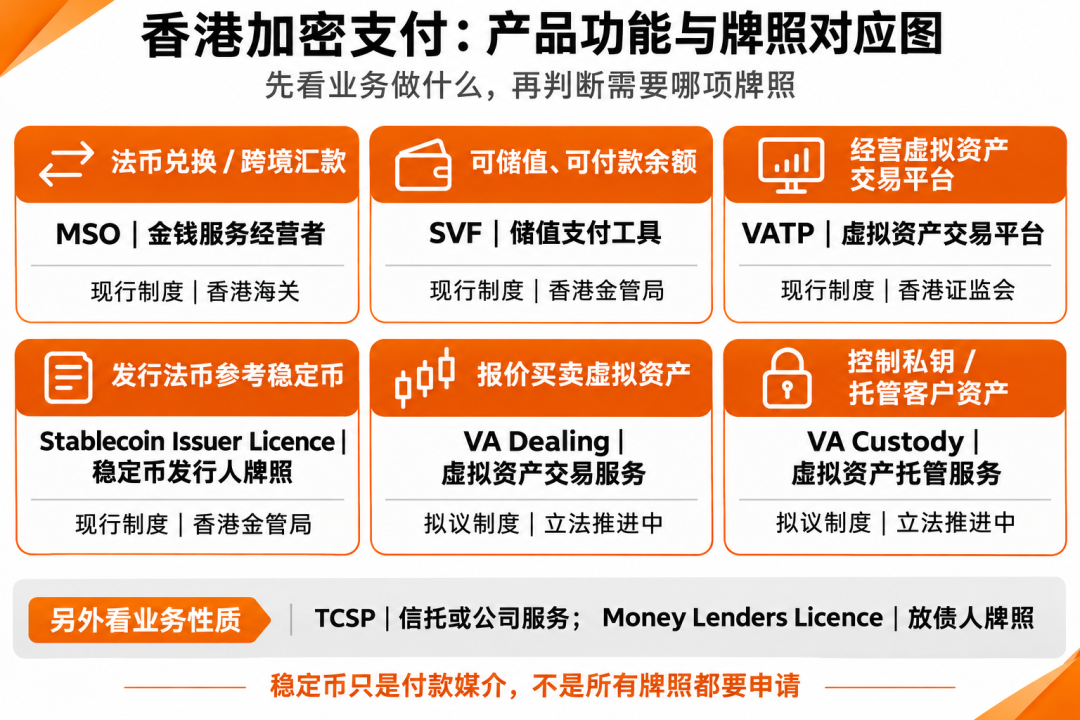
Schéma : Vue d'ensemble des fonctionnalités des produits de paiement cryptographique à Hong Kong et des licences correspondantes
L’MSO et l’SF correspondent chacun à deux arrangements commerciaux distincts
Dans les produits de paiement exploités à Hong Kong, les licences d’opérateurs de services monétaires (MSO) et d’outils de paiement prépayés (SVF) constituent généralement les deux cadres réglementaires prioritaires sous le regard de la conformité.
L’MSO couvre l’échange de devises fiduciales et les virements transfrontaliers
Pour que l’encaissement des stablecoins atteigne le compte du commerçant, une étape de « retrait » est généralement nécessaire : l’acheteur paie en stablecoins depuis l’étranger, la plateforme ou ses partenaires de règlement convertissent cette valeur en dollars de Hong Kong, et le commerçant reçoit finalement des dollars de Hong Kong sur son compte bancaire. Pour les sociétés de paiement, le point clé du jugement ne réside pas dans la « devise utilisée », mais dans le fait que la société ait accepté à Hong Kong la mission du client d’organiser l’encaissement et le virement transfrontalier de ces dollars de Hong Kong. Les licences MSO couvrent les services d’échange de monnaies légales et de transfert de fonds, incluant l’envoi ou l’organisation d’envois de fonds vers l’étranger, la réception ou l’organisation de réceptions de fonds depuis l’étranger, ainsi que l’organisation de collecte de fonds à l’étranger. Le fait que la banque prenne en charge le virement final ne dispense pas automatiquement la société de paiement de sa responsabilité dans la chaîne de transaction.
Il convient de clarifier une confusion fréquente : convertir des stablecoins en dollars de Hong Kong ne constitue pas un « échange monétaire » au sens de l’MSO. L’MSO réglemente uniquement l’échange entre monnaies légales et les transferts de fonds ; la détention d’une licence MSO n’accorde pas automatiquement l’autorisation d’acheter, vendre des stablecoins ou effectuer des opérations sur actifs virtuels. En d’autres termes, une société de paiement devra souvent gérer deux filières distinctes : l’achat/vente ou l’échange du côté des crypto-actifs, et l’encaissement, le virement et le règlement du côté des dollars de Hong Kong. La qualification de cette deuxième filière comme relevant de l’MSO dépendra du fait que la société encaisse l’argent pour le compte de clients, organise des paiements transfrontaliers ou s’engage envers les clients quant aux délais de crédit des dollars de Hong Kong. Si la société traite elle-même les encaissements en dollars de Hong Kong et les virements transfrontaliers, elle devra se conformer aux conditions de demande MSO, en mettant l’accent sur le responsable de la conformité, les procédures de lutte contre le blanchiment et les comptes bancaires. À l’inverse, si elle collabore avec une société déjà titulaire d’une licence MSO à Hong Kong et externalise le volet de règlement en dollars de Hong Kong, il conviendra d’examiner attentivement les responsabilités respectives définies dans les contrats, afin de s’assurer que le champ d’activité du partenaire couvre bien cet arrangement.
L’octroi d’une licence SVF n’est pas systématique dès lors qu’un solde est disponible
Une fois que le commerçant a vendu ses marchandises et que la plateforme a reçu les fonds, ceux-ci sont-ils transférés immédiatement sur le compte bancaire du commerçant, ou conservés temporairement sur un compte de plateforme afin que le commerçant puisse utiliser ce solde pour payer ses fournisseurs, des campagnes publicitaires ou même les salaires de son personnel ? Ce choix constitue la ligne de démarcation déterminante pour savoir si la réglementation sur les outils de paiement prépayés (SVF) s’applique.
La logique fondamentale de l’SF repose sur la conservation des fonds associée à une fonctionnalité de paiement ultérieur. Si la plateforme autorise le commerçant à conserver un solde sur son compte et permet d’utiliser ce solde pour initier de nouveaux paiements envers des tiers, elle a déjà les caractéristiques essentielles d’un outil de paiement prépayé. Pour de nombreuses équipes de paiement émergentes, les seuils pour l’SF sont élevés : un capital social libéré minimum de 25 millions de dollars de Hong Kong, ainsi que des exigences très strictes de la part de l’HKMA concernant la solidité financière, la gestion des risques et la custodie indépendante des fonds. Nombreuses sont les entreprises qui choisissent Hong Kong comme premier marché international à ne pas pouvoir supporter ces coûts initiaux.
C’est pourquoi de nombreuses solutions de paiement conçoivent délibérément leurs produits pour contourner l’application de l’SF : après l’encaissement, la plateforme se contente de transmettre les instructions de règlement ; les fonds sont achemnés directement sur les comptes bancaires externes au nom du commerçant dans les délais impartis, sans constituer de pool de fonds circulant au sein de la plateforme. Si le commerçant souhaite effectuer des paiements externes, il doit initier un processus de transfert indépendant plutôt que de virer directement son solde entrant vers le destinataire suivant. Cette restriction dans la logique produit permet souvent de gagner un temps précieux pour la mise en conformité.
Les autres licences dépendent du fait que le produit se soit ou non aventuré dans ces activités spécifiques
Au-delà du paiement et du règlement de base, toute extension du produit vers des activités de transaction, d’émission ou de prêt déclenche des exigences supplémentaires en matière de licences.
Le VATP s’applique à l’exploitation de plateformes de transaction sur actifs virtuels
L’introduction de stablecoins dans une solution de paiement invite naturellement à penser à la licence pour plateforme de transaction sur actifs virtuels (VATP). Dans les faits cependant, la majorité des sociétés de paiement n’en ont pas besoin et y recourent rarement spontanément.
Le VATP réglemente les plateformes qui offrent aux clients des services d’appariement automatique d’ordres, de négociation centralisée et de garde, un modèle commercial plus proche de celui des bourses. Le rôle d’une société de paiement classique est généralement celui d’un prestataire de services et non celui d’une bourse. Si la plateforme se limite à accepter des stablecoins payés par les clients, à les convertir en monnaie légale selon des cotation extérieures et à reverser les fonds au commerçant, aucun marché de transaction où acheteurs et vendeurs peuvent librement déposer des ordres n’intervient. Elle échappe donc au champ de régulation actuel du VATP.
Transformer le paiement en « petite bourse » résulte souvent d’un détournement des pratiques de conformité : par exemple, pour permettre aux commerçants de choisir librement le moment du change, la plateforme met en place un mécanisme interne de matching ; ou encore, afin d’améliorer l’efficacité de conversion, la plateforme agit en tant que market-maker en fournissant des cotations instantanées aux utilisateurs internes. Une fois ce pas franchi, il devient impératif de prendre en compte la lourde contrainte de conformité inhérente aux activités de transaction sur actifs virtuels.
La licence d’émetteur de stablecoins concerne spécifiquement l’émission et le rachat
Après l’adoption de la « Loi sur les stablecoins » par le Conseil législatif en mai 2025, Hong Kong a mis en place un régime de licences indépendant pour les émetteurs de stablecoins adossés à des devises fiduciaires. Il est essentiel de préciser que l’utilisation de stablecoins dans un produit de paiement et la décision de les émettre soi-même sont deux démarches radicalement distinctes.
Dans le domaine du paiement cryptographique, il est courant d’utiliser des stablecoins majeurs déjà en circulation sur le marché comme outil de règlement. La licence d’émetteur, en revanche, cible les entités qui émettent activement des stablecoins auprès du public et s’engagent à racheter des monnaies fiduciaires à leur valeur nominale. L’HKMA impose des critères extrêmement stricts aux émetteurs : constitution de réserves intégrales de haute qualité, établissement d’une entité locale, custodie indépendante et audits continus. Si une société de paiement se borne à intégrer des stablecoins dans ses processus d’encaissement ou de règlement, aucune raison ne justifie de viser cette licence d’émetteur. Une approche plus réaliste consiste à sélectionner des stablecoins conformes aux attentes réglementaires futures de Hong Kong, à surveiller la liste officielle des stablecoins agréés et les guides publiés par l’HKMA, afin de garantir que la devise sous-jacente utilisée par le produit respecte pleinement la réglementation.
La licence de prêteur s’applique à l’octroi de prêts aux commerçants
La licence de prêteur (Money Lenders Licence) ne figure habituellement pas sur la liste prioritaire des licences d’une équipe de paiement, mais peut devenir pertinente si l’offre produit inclut des services de « financement anticipé » ou de « paiement en plusieurs fois pour commerçants ».
Certains systèmes de paiement proposent un service de règlement anticipé pour attirer les grands commerçants : alors que les fonds des ventes n’ont pas encore été compensés depuis l’étranger, la plateforme avance les fonds de sa propre poche, les frais et le principal étant récupérés ultérieurement sur les fonds effectivement reçus. Lorsque cet avancement se transforme en un arrangement de financement rémunéré, ou que la plateforme octroie directement des prêts à court terme aux commerçants garantis par les recettes futures, il franchit les limites réglementaires des activités de prêt. Les activités de prêt à Hong Kong sont régies par le Money Lenders Ordinance et co-gérées par le Département de police et le Registre des sociétés. Pour offrir ce service à valeur ajoutée, une société de paiement doit soit obtenir sa propre licence de prêteur, soit coopérer avec des établissements de prêt déjà licenciés, afin d’éviter d’exercer des activités de prêt sans autorisation.
L’échange et la garde constituent les zones où les produits de paiement franchissent le plus facilement la ligne rouge
Sous le régime actuel, les points les plus sensibles pour les solutions de paiement ne sont ni l’MSO ni l’SF, mais bien les activités d’achat/vente et de garde d’actifs virtuels, dont la réglementation s’assortit actuellement de contraintes croissantes.
Dans le cadre juridique hongkongais actuel, lorsque une société agit en qualité de contrepartie directe pour acheter ou vendre des actifs virtuels à ses clients, ou fournit des services de conversion de gré à gré (OTC), elle se trouve dans une période de transition tandis que l’HKMA et la SFC élaborent un nouveau régime de licences. Selon les synthèses des consultations menées par le Bureau des finances et le SFC, Hong Kong instaurera prochainement des régimes de licences distincts séparément pour les services de trading d’actifs virtuels (VA Dealing) et les services de garde d’actifs virtuels (VA Custody). Concrètement, si une société de paiement encaisse des stablecoins pour le compte de clients et agit elle-même comme contrepartie pour les racheter et les convertir en devises fiduciaires à reverser aux clients, cette activité de « conversion en propre » nécessitera très probablement à l’avenir une licence spécifique VA Dealing. Il ne sera plus possible de s’en couvrir via l’MSO au prétexte qu’elle couvre les changes étrangers.
La même logique s’applique à la garde. Si la plateforme de paiement génère des portefeuilles de garde pour les commerçants, que les clés privées sont stockées sur les serveurs de la plateforme et que tout transfert nécessite la signature de la plateforme, celle-ci exerce en réalité un contrôle effectif sur les actifs virtuels clients. Le futur régime VA Custody imposera pour ce type de service des exigences strictes en matière de capital indépendant, de séparation des pouvoirs sur les clés et d’isolement entre portefeuilles chauds et froids. De nombreuses équipes produits estiment qu’« accompagner les clients dans la gestion de leurs clés » améliore l’expérience utilisateur, négligeant souvent que cela équivaut directement sous l’angle réglementaire à une activité de fiducie ou de custodie. Pour éviter de supporter des coûts de conformité liés à une custodie lourde, il est généralement plus sûr d’opter pour une architecture non custodiale ou de s’intégrer à des prestataires institutionnels de garde tiers déjà conformes.
Confronter votre produit point par point
Réunir les fonctionnalités prévues pour l’entreprise offre souvent plus de clarté qu’une simple énumération de licences. Le tableau ci-après associe les actions opérationnelles courantes à leurs champs d’agrément respectifs, facilitant ainsi la comparaison avec vos propres produits : il permet d’identifier ce qui constitue le flux de paiement intrinsèque et ce qui s’avance déjà dans le trading d’actifs virtuels, la custodie, l’émission de stablecoins ou le financement des commerçants.
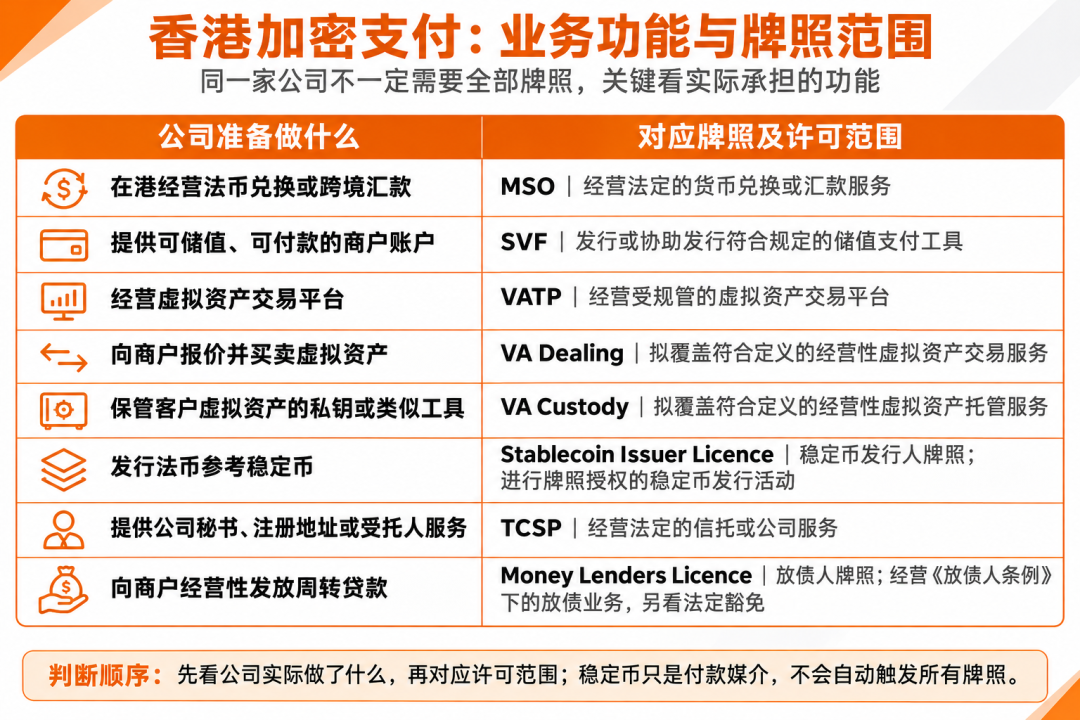
Schéma : Correspondance entre les actions opérationnelles de paiement cryptographique à Hong Kong et les champs d’agrément applicables
Conclusion
Pour les entreprises projetant de développer des solutions de paiement cryptographique à Hong Kong, l’évaluation des licences ne doit pas partir d’une interrogation sur le « nombre total de licences disponibles ». Il est impératif de clarifier plusieurs dispositions concrètes : qui prend en charge l’échange de devises fiduciaires et les virements transfrontaliers, la plateforme génère-t-elle un solde utilisable pour de futurs paiements, l’entreprise opère-t-elle elle-même des transactions sur actifs virtuels, qui détient les portefeuilles et les clés privées, et des fonds sont-ils prêtés aux commerçants.
Une fois décomposées, les relations entre ces licences apparaissent moins complexes : l’MSO et l’SF constituent généralement les premiers cadres réglementaires à évaluer pour un produit de paiement ; le VATP et la Stablecoin Issuer Licence ne deviennent centraux que si l’entreprise exploite sa propre plateforme de trading ou émet ses propres stablecoins ; VA Dealing et VA Custody dépendent actuellement des avancées législatives ; enfin, le statut de TCSP (prestataire de services corporatifs) et la Money Lenders Licence s’appliqueront seulement si l’entreprise fournit réellement des services de fiducie ou de gestion d’entreprises, ou finance les commerçants.
Ainsi, avant le déploiement, il est préférable de cartographier clairement les flux de trésorerie, le contrôle des actifs et les relations clients, puis de confronter chaque élément au périmètre des autorisations requises, plutôt que de dresser une simple liste exhaustive de licences. Cette approche permet de déterminer si la conception actuelle peut être lancée directement, quelles fonctionnalités doivent être restreintes, et quels sujets doivent attendre la clarification des nouveaux règlements et directives détaillées.
Sources : Guide d’octroi de licence pour les opérateurs de services monétaires (MSO) des Douanes de Hong Kong ; Notice explicative sur l’octroi de licence pour les outils de paiement prépayés (SVF) de l’HKMA ; Manuel de licence pour les plateformes de transaction sur actifs virtuels (VATP) du SFC ; Circulaire conjointe du SFC et de l’HKMA relative aux activités liées aux actifs virtuels des intermédiaires ; Loi sur les stablecoins de Hong Kong et autres documents réglementaires publics.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News






