Dans un marché du T3 chaotique, combien Circle vaut-il encore ?
Auteur : Web3 Xiao Lü (Will Awang), DuKe Fintech
Après la publication des résultats du T3, Circle a chuté avec les valeurs technologiques et les actifs cryptographiques. À eux seuls, les résultats montrent que l'EBITDA ajusté est passé de 143 millions de dollars à 317 millions de dollars, marquant une forte hausse. Cependant, en déduisant les recettes de la prévente ARC, le montant avoisine les 135 millions de dollars, un niveau inférieur à celui des deux trimestres précédents.
Le revenu total et le rendement des réserves de Circle pour le troisième trimestre 2026 s'élèvent à 865 millions de dollars, en progression d'environ 23 % par rapport au trimestre précédent. Parmi ces montants, le rendement des réserves s'élève à 658 millions de dollars, en baisse d'environ 1,5 %, tandis que les autres revenus atteignent 207 millions de dollars, contre 34 millions de dollars au trimestre précédent. Les autres revenus du T3 intègrent environ 182 millions de dollars de produits issus de la prévente des jetons ARC.
L'EBITDA ajusté du trimestre s'établit à 317 millions de dollars, en hausse d'environ 122 %, et la marge RLDC du groupe passe de 41,2 % au trimestre précédent à 52,4 %.
Lors de la publication des résultats du T1, nous avions déjà évalué Circle. Nous recalculons désormais la valorisation liée au business des stablecoins (émission + paiements) : quelle valeur le secteur des réserves peut-il encore porter, et quelle contribution les activités de paiement peuvent-elles apporter à cette valorisation ?
La prévente ARC soutient les profits, la moyenne des soldes USDC recule
Les résultats du T3 semblent solides à première vue. Le revenu total et le rendement des réserves du T3 augmentent de 701 millions à 865 millions de dollars, dont environ 182 millions de dollars proviennent de la prévente des jetons ARC. L'entreprise a comptabilisé près des trois quarts de ces revenus de prévente après le déploiement du réseau principal public et la finalisation du minting et de la livraison des jetons.
En déduisant les recettes de la prévente ARC, le revenu total et le rendement des réserves du T3 s'élèvent à environ 683 millions de dollars. Selon cet article, en soustrayant directement les recettes de la prévente ARC à l'EBITDA ajusté communiqué, on obtient environ 135 millions de dollars, un montant inférieur à celui du T2 (143 millions de dollars) et du T1 (151 millions de dollars).
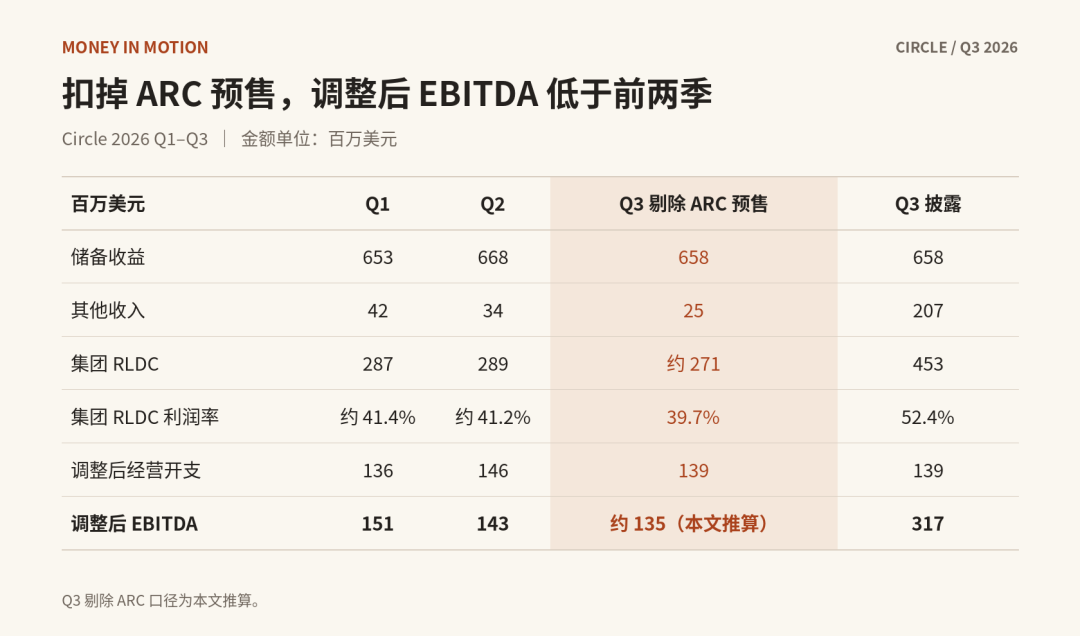
La RLDC présentée dans le tableau correspond aux revenus totaux et au rendement des réserves nets des coûts de distribution, de trading et autres. En divisant ce montant par les revenus totaux et le rendement des réserves, on obtient la marge RLDC du groupe.
Pour 100 dollars de rendement des réserves générés, Circle retient 80 cents de moins
Le rendement des réserves du T3 passe de 668 millions à 658 millions de dollars. Bien que le taux de rendement des réserves augmente légèrement à 3,54 %, il ne compense pas l'impact de la baisse de 4 % de la quantité moyenne de USDC en circulation. Le solde moyen sur tout le trimestre s'établit à 73,3 milliards de dollars.
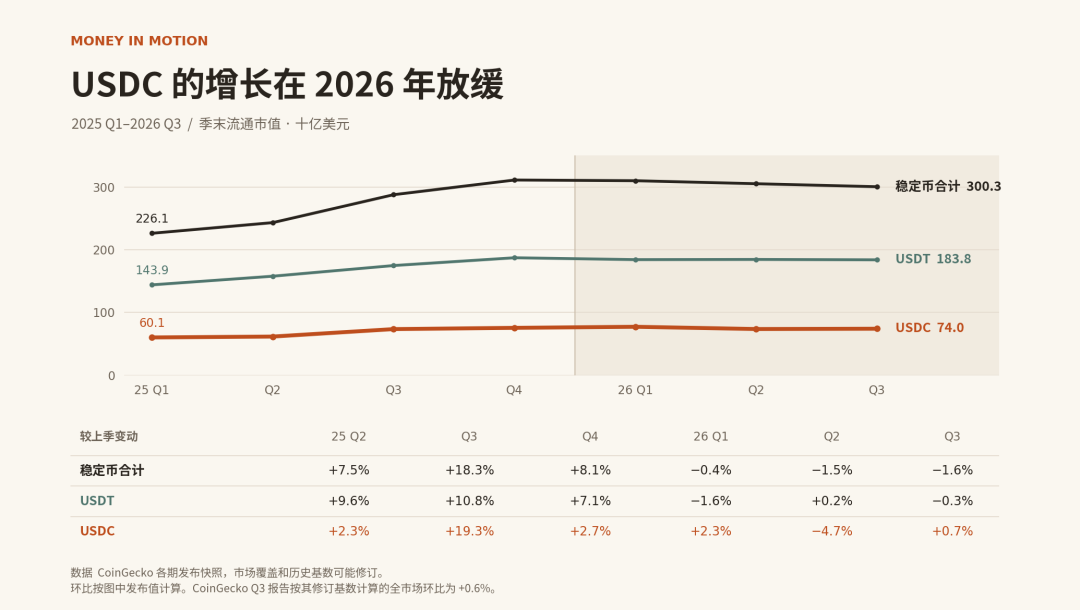
(Le graphique affiche la capitalisation boursière en fin de trimestre ; le solde moyen du trimestre est ce qui impacte le rendement des réserves pour la période. Le graphique principal conserve les valeurs publiées pour chaque période, et la variation trimestrielle du T3 pour le total des stablecoins utilise la base du T2 révisée par CoinGecko.)
Pour chaque 100 dollars d'intérêts sur les réserves générés au T3, après déduction des coûts associés de distribution et de trading, Circle ne retient que 37,80 dollars. Au T2, ce montant s'élevait à 38,60 dollars. Le directeur financier attribue cette baisse principalement à la fin complète du premier trimestre de partenariat avec Hyperliquid, les soldes USDC concernés étant conservés sur Coinbase.
Les conditions de partage des revenus issues du renouvellement du contrat avec Binance ne seront pleinement appliquées qu'au T4.
Coinbase et Circle ont renouvelé leur accord selon les conditions initiales. Les termes n'ont pas changé, c'est seulement l'emplacement des fonds qui a été modifié.
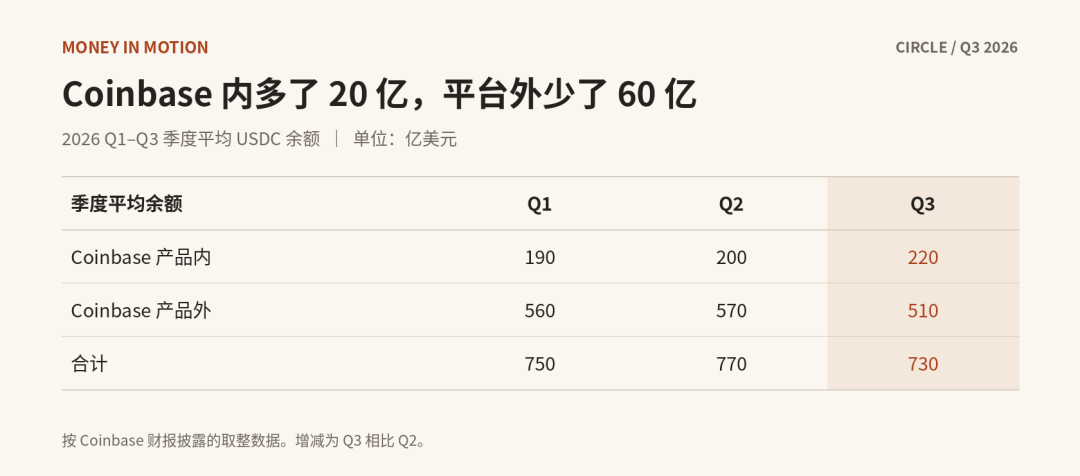
Selon les chiffres arrondis communiqués par Coinbase, le solde moyen global de USDC a diminué de 4 milliards de dollars au T3. Il a augmenté de 2 milliards à l'intérieur des produits Coinbase, mais a reculé de 6 milliards en dehors de la plateforme. Allaire souhaite offrir davantage d'incitations aux grands canaux afin de déplacer les soldes USDC vers l'extérieur de la plateforme. Aucune croissance des soldes hors plateforme n'a encore été observée ce trimestre.
Le repli du marché pourrait également pénaliser les soldes ; il faudra observer les prochains trimestres pour en juger clairement.
Les volumes de paiement augmentent, où se trouvent les revenus ?
Hors prévente ARC, les autres revenus de Circle sont passés de 42 millions de dollars au T1 à 34 millions au T2, pour tomber à environ 25 millions de dollars au T3. La direction indique que moins de projets d'intégration blockchain ont été comptabilisés comme revenus ce trimestre. Nous considérons cela comme un état de fait à l'avenir, car le nombre de nouvelles chaînes publiques et de projets d'intégration devient très limité.
Nous souhaitons surtout savoir si les paiements pourront générer des revenus récurrents trimestriels.
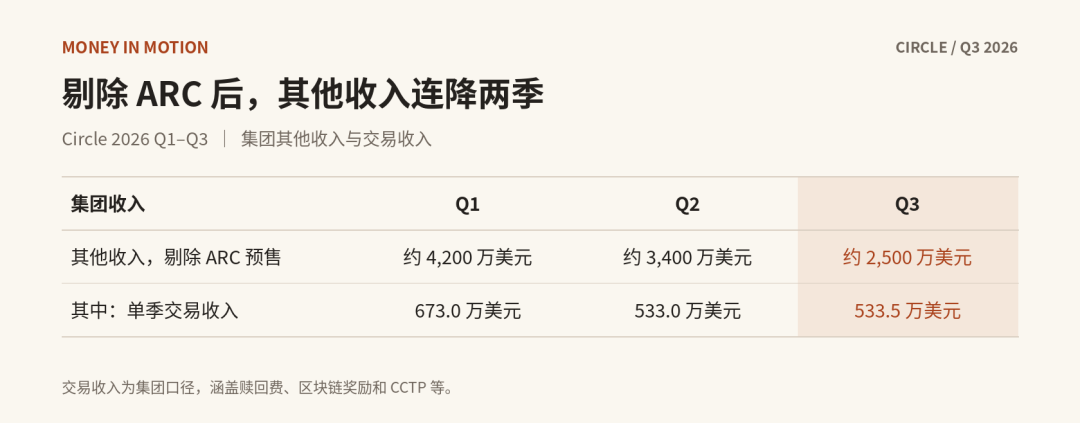
Les autres revenus incluent également les abonnements et services liés à l'intégration et à la maintenance de chaînes, ainsi que la gestion de fonds. Les revenus de trading couvrent les frais de rachat, les récompenses blockchain et les revenus liés à l'infrastructure de trading d'actifs numériques (y compris le CCTP). Le revenu de trading du T2 a été calculé en soustrayant les résultats du T1 et du T3 au cumul sur neuf mois.
Les volumes de transaction de CPN augmentent, quelle part apparaît dans les états financiers ?
Le Circle Payments Network (CPN) connecte les institutions financières et utilise les stablecoins pour les règlements transfrontaliers. Son volume de paiements annualisé en fin de trimestre est passé de 8,3 milliards de dollars au T1 à 14,7 milliards au T2, pour atteindre 41,3 milliards au T3. Ce chiffre est obtenu en annualisant les volumes d'environ 3,4 milliards de dollars enregistrés sur les 30 jours précédant la clôture du trimestre.
À un taux de 5 pips (0,05 %) et en projetant le rythme de fin de T3 sur un an, le CPN générerait environ 20,65 millions de dollars de revenus. Les états financiers ne présentent que les revenus de trading consolidés, qui incluent d'autres postes tels que les frais de rachat, les récompenses blockchain et le CCTP. Il est donc difficile d'évaluer précisément les frais de transaction réels perçus par le CPN et leurs montants actuels.
Quelle proportion des volumes de Tazapay sera transformée en revenus pour Circle ?
Circle prévoit d'acquérir environ 400 millions de dollars d'actions non détenues de Tazapay, avec un ajustement du prix de vente lors de la clôture. Tazapay affiche un volume de paiements annualisé supérieur à 25 milliards de dollars, dont environ 60 % impliquent des stablecoins. Elle était déjà partenaire conceptuel du CPN.
Tazapay étant déjà partenaire du CPN, pourquoi passer à l'acquisition ? Elle dispose d'une base client et d'un réseau permettant de verser des fonds sur des comptes locaux. En acquérant ces capacités, Circle aura la possibilité d'intégrer davantage de transactions et de proposer des services d'encaissement, de change et de déboursement. En se basant sur les volumes de fin de T3, un prélèvement de 10 pips en 2027 générerait des revenus annualisés d'environ 41,3 millions de dollars.
Si Tazapay apporte parallèlement de nouvelles transactions tarifables, la contribution des paiements aux autres revenus sera encore plus importante.
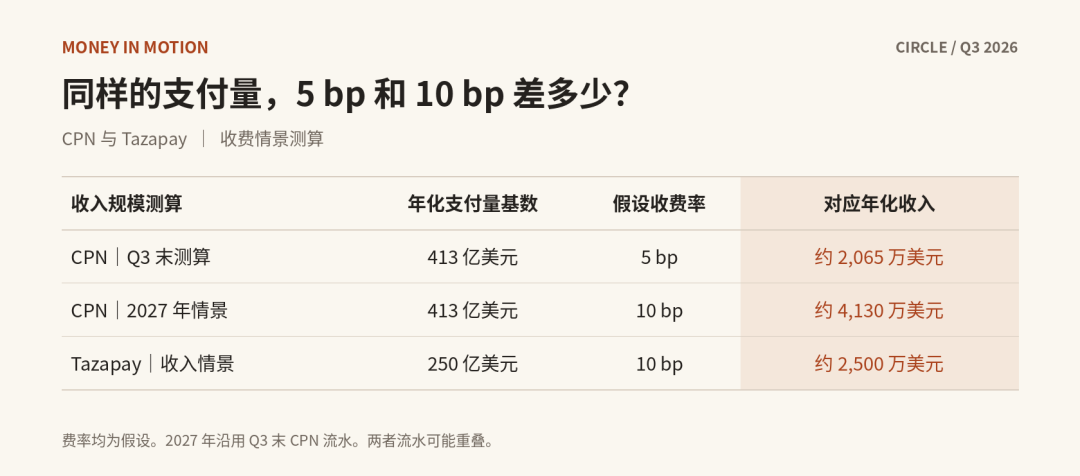
Le tableau teste deux niveaux de frais sur les mêmes volumes de transaction du CPN. Une grande partie de ces volumes se chevauche et ne peut être additionnée directement. Les données concernant Tazapay reflètent cependant une réalité plus tangible (les volumes du CPN constituent une agrégation). Le taux de 10 pips relève uniquement d'une hypothèse de calcul uniforme ; les revenus effectifs dépendront des transactions facturées, des entités percevant ces frais et des modalités de partage des revenus.
En supposant une valorisation basée sur un multiple de PER de 8x, les titres acquis pour 400 millions de dollars devraient générer un bénéfice net après impôts annuel d'environ 50 millions de dollars. La pertinence de ce prix dépendra des performances de Tazapay en propre et des gains supplémentaires que Circle pourra engranger après sa prise de contrôle.
Les trois couches d'activités de Circle, combien valent-elles chacune ?
Nous conservons notre méthode de décryptage de mai, en séparant les activités de réservation, les autres activités et Arc. Avec les données de ce trimestre, la fourchette centrale se situe autour de 59 à 95 dollars par action, et la valorisation neutre tourne autour de 77 dollars.
Pour la première couche, nous utilisons les multiples de 10x / 14x / 18x du T1, en nous inspirant de la valorisation des banques, des acteurs de la conservation et de la gestion d'actifs. Le multiple de 10x n'intègre aucun prime de croissance, le 14x tient compte de la valeur ajoutée par la croissance de l'USDC, et le 18x suppose une expansion de masse plus forte ainsi qu'une stabilisation des taux d'intérêt. Ces multiples sont appliqués au solde issu du rendement des réserves après déduction des coûts de distribution, de trading et autres, sans avoir préalablement retranché les frais fonctionnels ni les charges fiscales de l'entreprise.
Pour la deuxième couche, nous nous référons à la valorisation des sociétés de paiement à forte croissance, en appliquant des multiples de 20x / 25x / 30x sur les autres revenus, avec un scénario de pression à 10x. Pour la troisième couche, nous estimons la valeur d'Arc à environ 750 millions de dollars, basé sur un prix de prévente de 0,30 dollar par jeton, combiné à un approvisionnement initial de 10 milliards de pièces et une rétention post-prévente supposée de 25 %.
Le modèle prend en compte une contribution annualisée des réserves du T3 d'environ 984 millions de dollars, ainsi qu'une médiane de guidance des autres revenus annuels ajustés d'environ 138 millions de dollars.
Valorisation par action = (Contribution des réserves × Multiple + Autres revenus × Multiple + Valorisation d'Arc + Environ 1,7 milliard de dollars de trésorerie) ÷ Environ 256 millions d'actions.
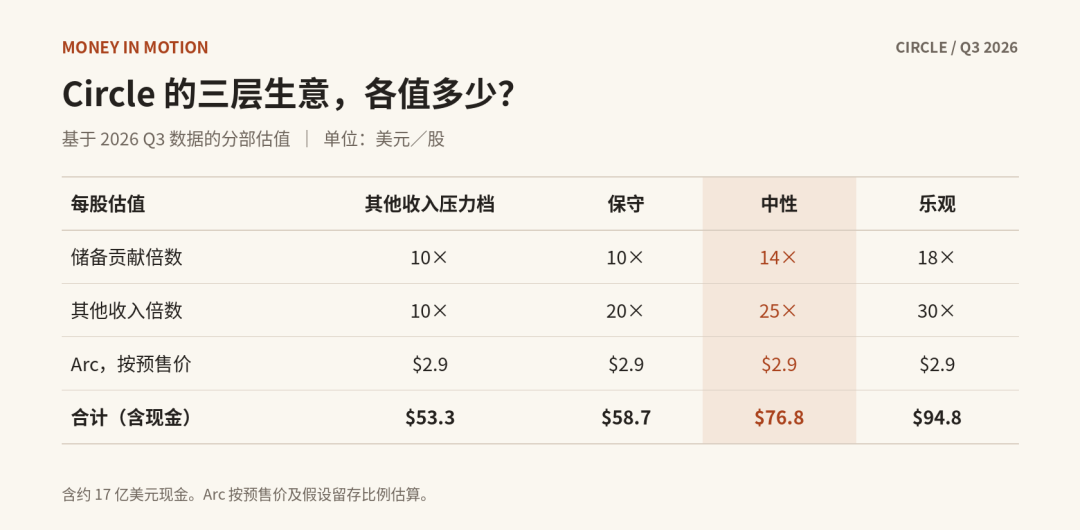
La guidance annuelle des autres revenus, hors ARC précomptabilisé, s'étend de 128 à 148 millions de dollars. Tazapay devrait être clôturé en 2027, ses bénéfices et les nouvelles actions émises n'étant pas encore intégrés à ce tableau.
Mizuho et Citi attribuent tous deux les performances supérieures aux attentes du T3 principalement à la prévente ARC. Perspectives : Mizuho craint que le partage des revenus ne fasse baisser la marge nette des réserves du T4 en dessous des 30 %, selon les projections des maisons de recherche.
Citi met davantage l'accent sur l'adoption des paiements et du CPN, anticipant environ 400 millions de dollars d'autres revenus en 2027 ; le résumé public n'isole pas la part permanente des frais de paiement dans ce chiffre.
The Take | Si l'argent ne peut être conservé, l'entreprise peut-elle continuer à générer du profit ?
Circle tente actuellement de faire contribuer un même flux de capitaux à deux sources de revenus. Lorsque les fonds restent en USDC, ils génèrent un rendement des réserves. Lorsqu'ils transitent par le réseau de paiement, ils rapportent des frais de service. Même si une somme est convertie en monnaie locale le jour même, elle peut néanmoins laisser une marge à Circle, ce qui explique l'intérêt porté à Tazapay (plus proche des clients, résolument focalisé sur le dernier kilomètre).
Le T3 a déjà révélé les pressions pesant sur la première source de revenus. La baisse des soldes et l'augmentation des commissions des canaux élargissent l'écart entre l'émission et les bénéfices pour les actionnaires. La seconde source affiche des volumes impressionnants mais manque encore d'une visibilité claire sur les tarifs et les coûts. Les calculs à 10 pips montrent que ce business vaut la peine d'être attendu, mais il serait prématuré de le considérer comme un bénéfice réalisé. Il faudrait probablement reporter cette analyse à 2027.
Par conséquent, la structure des revenus du T4 et des trimestres suivants rencontrera des défis : les effets complets du contrat de distribution de Binance se manifesteront, et la contraction des volumes en circulation et de trading due à un environnement macroéconomique peu porteur jouera également.
Bien que nous remarquions l'émergence de nombreux nouveaux stablecoins comme l'OUSD dans les paiements de la finance traditionnelle, il s'agit essentiellement de stablecoins internes à un écosystème donné. Leur impact sur les USDC et USDT, largement répandus sur le marché, reste donc limité. Toutefois, le marché des stablecoins dans son ensemble reste vulnérable aux fluctuations de l'environnement macroéconomique.
Concernant ARC, nous n'avons calculé ici qu'un prix de prévente, équivalent à celui d'une option. Laissons les développements futurs de côté pour l'instant. Cet exercice se concentre exclusivement sur la valorisation contrainte du token CRCL.
S'agissant des Agentic Payments, la narration autour de CRCL repose davantage sur la dimension stablecoin. Il s'agit avant tout d'un récit de marché, sans scénarios d'utilisation concrets nombreux (difficiles à traduire dans les produits financiers), ni opportunités majeures d'intégration comme portes d'entrée pour l'IA (qui seraient bien plus attrayantes du côté des devises fiduciaires ou des réseaux de cartes).
C'est pourquoi, lors de cette nouvelle évaluation, nous privilégions davantage les hypothèses sous-jacentes à nos fourchettes. Les activités de réserve soutiennent les opérations actuelles ; quant à la valorisation octroyée aux paiements, elle dépendra du moment où les volumes de transaction se transformeront en revenus récurrents.
Peu importe les récits marketing, l'essentiel ultime reste de stimuler une adoption massive de l'USDC. C'est le cœur du sujet. Aucun volume, aucune opportunité.
Le présent article ne constitue aucun conseil en investissement. Le secteur des stablecoins traverse une phase de mutations simultanées en matière de réglementation, de paysage concurrentiel et d'environnement des taux d'intérêt. Tout déplacement prématuré ou tardif de ces variables pourrait invalider entièrement les conclusions de cet article, y compris les parties auxquelles l'auteur accorde le plus de crédit. Les modèles présentés visent à éclairer l'analyse du sujet et non à pronostiquer l'évolution future du cours de bourse. Les marchés sont toujours plus complexes que nos cadres théoriques. Veuillez considérer cet article comme un point de départ de réflexion,
plutôt que comme un fondement pour prendre des décisions d'investissement.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 0xWillmfer