Dix ans de gestion de stratégies neutrées sur le marché des cryptomonnaies : rendements excédentaires et zéro incident sous l'épée de Damoclès
Auteur : Santisa, responsable des stratégies de marché neutre et des risques chez Spark
Traduit par : TechFlow
TechFlow : Au milieu des flots déchaînés des actifs cryptographiques, les stratégies de marché neutre sont souvent présentées de l'extérieur comme une « machine à imprimer de l'argent sans risque et infaillible ». Pourtant, leur logique sous-jacente véritable repose sur un jeu d'asymétrie extrême où la probabilité de défaut est extrêmement faible, mais dont le taux de perte en cas de défaut s'approche des 100 %. Les plus rapides survivent, tandis que les plus lents finissent par devenir les porteurs involontaires des chèques en blanc des projets.
L'auteur de cet article, Santisa, a passé près de dix ans à naviguer dans les eaux de la DeFi en tant que trader de fonds spéculatifs. Alors que toute l'industrie cryptographique traversait les cataclysmes de l'effondrement retentissant de FTX, de l'effondrement instantané de Terra/Luna vers zéro, ainsi que les innombrables pillages par des hackers, son fonds a réalisé un prodige : « zéro drawdown mensuel, zéro impayé sur le capital », faisant de lui un modèle pédagogique en matière de gestion des risques on-chain.
Avec l'arrivée massive des institutions financières qui comblent les écarts d'arbitrage et la hausse du taux sans risque au-dessus de 5 %, l'auteur a finalement choisi de passer de la guerre individuelle à l'intégration de Spark, un fonds gérant 3,3 milliards de dollars d'actifs. À travers un regard de première main sincère et tranchant sur l'industrie, cet article retrace de manière panoramique les décennies de mutation de la liquidité on-chain à travers la lentille de la peur, de l'appât du gain et des règles élémentaires de survie.
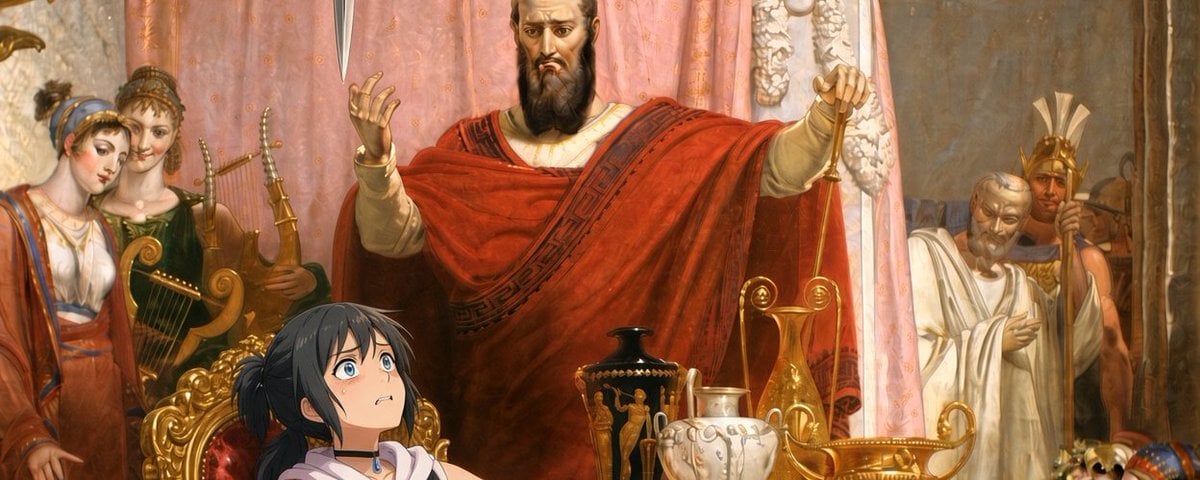
L'épée de Damoclès suspendue au-dessus de la tête
Pendant la majeure partie des dix dernières années, j'ai concentré toute mon énergie sur la niche des stratégies de marché neutre cryptographiques. L'avouer à haute voix peut sembler incroyable, mais cela captive néanmoins toutes mes facultés intellectuelles et nerveuses.
Historiquement, les stratégies de marché neutre dans les cryptos tendent à se concentrer fortement sur des trades extrêmes caractérisés par une faible probabilité de défaut, mais dont les pertes en cas de défaut approchent les 100 %.
Tous les participants doivent maintenir une vigilance maximale en permanence. Chacun sait parfaitement qu'au moment de la trompette du jugement dernier, celui qui appuiera le premier sur le bouton de retrait aura ses chances, tandis que les autres sombreront. Le plus fascinant, c'est qu'en milieu on-chain, déconnecter son terminal pour fuir avant la catastrophe a généralement un coût quasi nul ; ceux qui prennent une demi-seconde de retard devront passer le reste de leurs jours à survivre sur les promesses creuses et inefficaces de sauvetage des projets.
Il s'agit incontestablement d'un mode de vie sous pression extrême et étouffant. Mais le charme du monde des cryptos réside précisément dans le fait qu'il offre effectivement la possibilité d'obtenir une prime de risque colossale, celle-ci étant souvent plusieurs fois supérieure au risque réel sous-jacent supporté.
Personne ne peut nier que l'arbitrage de base futures-spot atteignant 70 % sur Binance en 2021, ou encore les opérations de revenu fixe à effet de levier offrant un rendement annuel proche de 100 % dans certains fonds spéculatifs tokenisés en 2024, recèlent une pure Alpha exceptionnelle.
Cependant, le fait qu'un trade possède une Alpha positive ne signifie pas qu'il convienne à tous les portefeuilles. Le marché DeFi est intrinsèquement prédateur et agressif ; à chaque position, l'épée de Damoclès peut tomber à tout moment.
Cela exige de suivre constamment le fil très fin suspendant cette épée et de configurer des alertes de surveillance capables de vous réveiller vous et votre famille au moindre faux positif même en pleine nuit. Au moment du déclenchement, vous devez vérifier instantanément si le fil commence à céder et, avant que le rayon d'explosion ne vous atteigne, retirer la tête dans le temps record.
Le dividende de profits excessifs et la croissance sauvage de la DeFi naissante
Aux prémices de l'essor de la DeFi, les primes de marché étaient incroyablement élevées. D'une part, parce que les risques initiaux étaient objectivement extrêmes, mais surtout en raison d'une cause plus profonde : les grandes institutions traditionnelles de gestion d'actifs n'obtenaient simplement aucune autorisation réglementaire pour y allouer des capitaux.
Ces opportunités précoces s'accompagnaient d'immenses risques de réputation, que les institutions traditionnelles ignoraient presque complètement. Face à nous donc se dressait un paysage contrasté : d'un côté, des projets aux coffres remplis, soutenus par des VCs de premier plan mais désespérément en quête de dépôts de liquidité ; de l'autre, les baleines natives ayant engrangé des fortunes sur chaîne et retranchées derrière des stablecoins.
Cette structure de marché bizarre et tordue offrait à toute personne maîtrisant les fondamentaux de la gestion des risques l'occasion de s'engager dans les arbitrages parmi les plus riches jamais pratiqués sur les marchés financiers globaux au cours des vingt dernières années.
J'ai non seulement eu la chance de participer personnellement à ces occasions historiques, mais j'ai également structuré autour d'elles ma propre entité commerciale. L'économie d'échelle est généralement plus efficiente ; faire veiller par plusieurs paires d'yeux experts et mobiliser des ressources partagées sur le fil tendu vaut infiniment mieux que se battre seul face à l'ennemi.
J'ai alors perçu avec acuité que la demande on-chain pour les stablecoins était gigantesque, tandis que l'offre provenant de sources de capitaux réellement conformes aux régulations restait embryonnaire. Dès lors qu'on saisissait les concepts financiers de base et la logique technique sous-jacente, les rendements étaient particulièrement généreux.
Il ne s'agissait pas d'une simple erreur de tarification mineure, mais bien d'une fracture structurelle profonde séparant les établissements de gestion d'actifs sérieux de la DeFi, alors considérée comme un actif toxique.
À cette époque, je n'étais qu'un geek de clavier replié sur moi-même, passant mes journées à disséquer les mécanismes de fonctionnement de la DeFi et le code blockchain. Plus tard, j'ai fait la connaissance d'un associé qui a fermement insisté pour que je transforme ces compétences en produit de gestion d'actifs standardisé.
Il m'a décrit la demande réelle et pressante du marché, affirmant qu'à partir du moment où nous exposerions clairement et transparentement l'intégralité des risques aux clients, sa distribution permettrait de bâtir une activité rentable. Il avait raison.
Après avoir explicitement informé nos bailleurs de fonds (LP) du risque, sous stress extrême, d'une perte totale du capital à hauteur de 100 %, nous avons attiré une tranche de capitaux audacieuse. Nous sommes alors entrés dans un cycle infernal sacrifiant sommeil et santé, pour plonger corps et âme dans ce qu'on appelle aujourd'hui l'engouement frénétique du food mining, qui ressemble désormais à un délire fiévreux.
Durant le bull run tumultueux de 2020-2021, notre développement s'est déroulé remarquablement bien. Nous comparions ligne par ligne le code des forks de protocole pour éviter les portes dérobées, effectuions des arbitrages à effet de levier intra-stablecoins sur différents protocoles (aussi absurges que cela puisse paraître) pour récolter les tokens de gouvernance, surveillions en continu d'innombrables adresses de portefeuilles on-chain afin de capter tensions et mouvements anormaux, et nous frayions un chemin acharné à travers des outils de base alors rudimentaires.
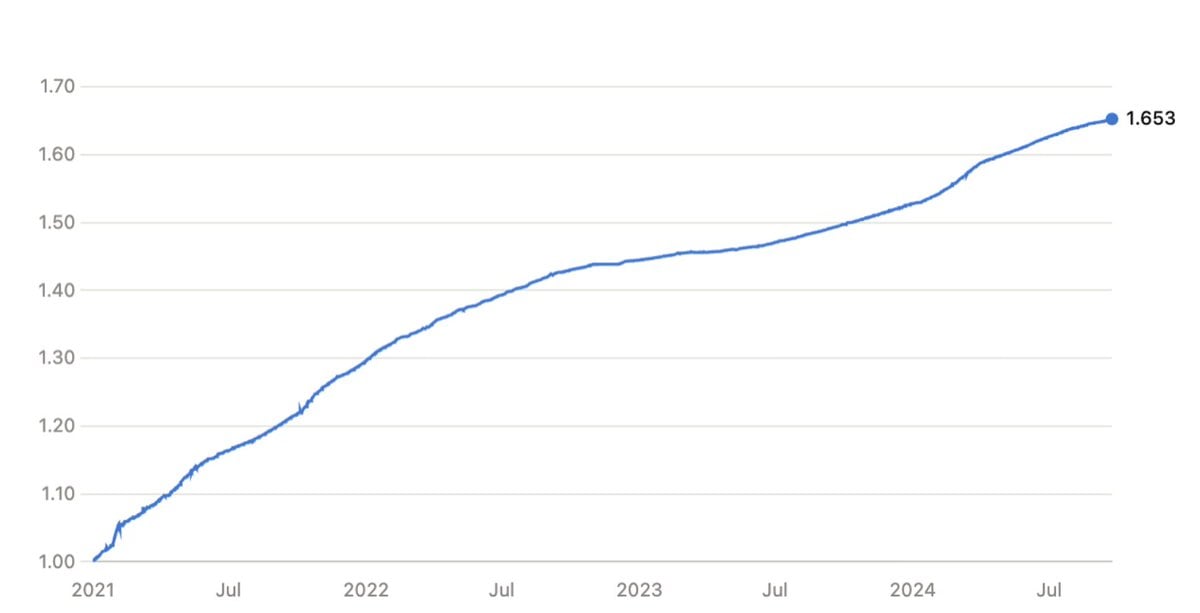
Fig. : Courbe de rendement des fonds de marché neutre de 2021 à mi-2024
Le prix d'un drawdown nul : d'innombrables infarctus microscopiques
Certsains pourraient estimer que, durant ce cycle haussier délirant, le rendement affiché sur le graphique ci-dessus semble manquer de caractère attrayant. Mais examinez attentivement ce que dit réellement ce tableau : sur toute la durée de vie du fonds, nous avons enregistré un drawdown mensuel strictement nul.
Nous avons intégralement évité les cataclysmes provoqués par les effondrements de FTX, BlockFi, Celsius et Terra/Luna, ainsi que la crise de déparité de cours de l'USDC en mars 2022.
Plus crucialement, face aux dizaines de vols de cryptomonnaies et d'effondrements totaux de protocoles tels que Nomad, Multichain, Cream, Badger, Harmony, Mirror, Fei ou BzX, nous sommes sortis indemnes de ces drames.
Nous n'avons subi aucune perte opérationnelle et n'avons passé aucune provision pour dépréciation d'actif en capital. L'épée de Damoclès a bel et bien oscillé au-dessus de nos têtes pendant des années, mais obtenir un rendement aussi stable sans perdre un sou dans un environnement sectoriel aussi hostile et périlleux constitue la plus grande fierté de ma carrière professionnelle.
Depuis toutes ces années, l'obtention de ces rendements a été payée par le sang et les sueurs : des transactions bloquées inexplicablement dans les ponts inter-chaînes, disparaissant pendant des heures avant d'être restituées ; la fréquentation constante de désaccords de parity de l'USDT ; une plongée brutale de l'USDC jusqu'à 0,88 dollar.
Nous avons également assisté de nos yeux à l'effondrement instantané et au retour à zéro de l'UST pour des milliards de dollars, ainsi qu'à la disparition pur et simple d'une multitude de protocoles avec lesquels nous avions interagis, victimes de failles contractuelles ou de fuites de clés privées.
Notre vraie Alpha opérationnelle reposait en réalité sur trois piliers extrêmement simples : premièrement, une parfaite compréhension de la logique sous-jacente du système financier ; deuxièmement, une compréhension adaptée de l'architecture technique et des contrats intelligents ; troisièmement, le refus absolu de jouer le jeu dans un casino conçu spécifiquement pour les parieurs, préférant plutôt devenir les prêteurs prélevant des intérêts auprès d'eux.
Ce métier n'est assurément pas à la portée des faibles. Cependant, lorsque le profit comptable suffisait largement à compenser les dommages physiques et mentaux, prendre part à ces opérations à fort effet de levier était parfaitement justifié. Il s'agissait d'une occasion générationnelle unique, et je garderai toujours une immense gratitude envers l'associé qui m'a poussé à franchir le pas et à partager avec moi les risques de montée en puissance.
L'hiver brutal du bear market et la prime de risque compressée
Durant les années suivantes, les rendements excédentaires du marché se sont progressivement réduits. Nous avons dû nous orienter vers l'achat de bons du Trésor américains à court terme et patienter oisivement, observant impuissants notre société vidée de ses réserves par ses frais opérationnels courants.
Il n'y avait plus aucune marge de manœuvre attractive sur le marché, et notre discipline d'investissement restait implacable : aucun engagement aveugle si le risque évalué dépassait le rendement potentiel. Entre querelles acharnées entre associés, réflexions intenses et rachats de parts par certains bailleurs de fonds, nous nous efforcions de préserver l'objectivité et l'honnêteté de nos analyses.
À cette période, le risque global de chaque position s'enchevêtrait souvent sur jusqu'à sept niveaux : risque financier, risque de custody, négligence de gouvernance, conformité réglementaire, erreurs opérationnelles, opacité en boîte noire et vulnérabilités contractuelles. Devant cet empilement croissant de dangers internes, nous ne pouvions absolument pas nous convaincre d'allouer du capital sur des titres affichant un rendement nettement inférieur au SOFR (Swap Overnight Financing Rate).
Néanmoins, on trouvait toujours à cette époque sur chaîne d'importants volumes de capitaux endormis incapables de sortir de la DeFi. Pour eux, le moindre rendement minime valait mieux qu'une inertie totale de leurs fonds.
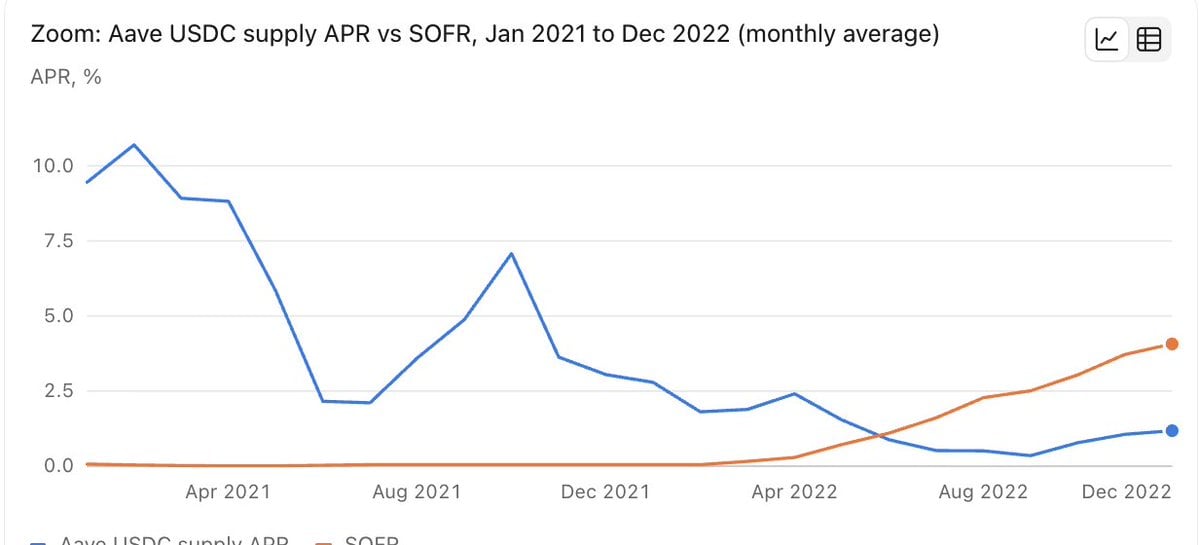
Fig. : Comparaison des taux de prêt Aave USDC et du taux sans risque SOFR
Lorsque le bull run a repris péniblement en 2023, le paysage industriel entier avait été métamorphosé. Une nouvelle vague de joueurs professionnels, aux trésors financiers abondants et aux méthodologies parfaitement rodées, a émergé sur le marché, surpassant intégralement nos capacités d'allocation en matière de prêts DeFi, de farming de liquidité, d'arbitrages cross-marchés et de positions de marché neutre combinées.
Bien que nous parvenions encore à saisir des opportunités limitées dans certaines niches marginales, notre rendement ajusté au risque global s'est trouvé sévèrement écrasé. En tant que professionnel, porter la lourde charge fiduciaire envers les bailleurs de fonds externes s'est révélé psychologiquement accablant.
Peu importe la précision et la transparence de vos directives de risque, dès lors que les investisseurs choisissent de vous faire aveuglément confiance, vous découvrez alors que vous portez le fardeau d'une pression fiduciaire insoutenable. Lorsque le rendement ne correspond plus à cette détresse mentale, le modèle traditionnel de gestion de fonds devient vite ingérable.
Transfert de paradigme et nouvelle destination sous la course aux armements institutionnelle
C'est pourquoi, en 2024, je me suis reconverti pour offrir à des family offices et bourses cryptos des services de stratégies de rendement non custodial, ces structures détenant une expertise profonde et reconnue des risques stratégiques.
Cependant, ce modèle d'exploitation reposait entièrement sur du travail manuel. Les frictions communicationnelles permanentes entre les cabinets de custody et l'équipe strategy réduisaient inéluctablement les revenus. Après déduction des frais de gestion, le net alpha final s'amenuisait drastiquement. À ce stade précis, j'ai pleinement saisi le nouveau paradigme de la gestion de neutralité de marché cryptographique.
Les nouveaux leaders institutionnels consacrent toutes leurs ressources à optimiser leur propre bilan. Ils possèdent des équipes rotatives assurant une couverture 24h/24 à travers les fuseaux horaires, des dispositifs de surveillance des risques extrêmement onéreux et des infrastructures de custody et de signature multiple avant-gardistes, le tout afin d'extraire le rendement le plus poussé et de piloter le risque le plus extrême.
Je me suis retrouvé coincé dans une situation délicate : je souhaitais pousser l'alpha jusqu'à son paroxysme, mais il me manquait l'infrastructure et les budgets colossaux nécessaires pour soutenir un tel fonctionnement. Deux options s'offraient à moi :
La première consistait à lever de nouveau des fonds auprès de partenaires de gestion pour une stratégie neutre classique, puis à parcourir le monde sollicitant des bailleurs de fonds, retomber inévitablement dans le cycle traditionnel sans fin ;
La seconde revenait à intégrer des navires-amiraux ayant déjà bâti des architectures massives et des budgets sécurité suffisants, capables de monétiser efficacement la prime de risque on-chain.
Avant tout, je demeurais fondamentalement un gestionnaire de fonds. Le rôle de collecte de capitaux et de direction des équipes que j'avais endossé jusque-là résultait exclusivement de l'absence, dans le secteur à cette époque, de plateformes matures et fiables sur lesquelles s'appuyer.
Or, l'univers cryptographique de 2025 s'est radicalement transformé. J'ai eu la chance de croiser la route d'une équipe d'excellence talentueuse, laquelle injectait précisément des centaines de millions de dollars réels directement sur chaîne.
En juillet 2025, mon parcours chez Spark a officiellement commencé. À ce jour, Spark a déployé environ 3,3 milliards de dollars d'actifs sur chaîne, principalement alloués aux prêts blue-chip surcollatéralisés. Cela couvre le marché de prêt on-chain natif de Spark ainsi que le crédit adossé à des collatéraux BTC via des tiers de custody régulés. Nous jouons également le rôle du plus grand market-maker de stablecoins de l'industrie, tout en exploitant la plateforme d'actifs USDT la plus performante du marché.
« Devenir le marché lui-même » et « courir après le marché » relèvent de dimensions totalement distinctes. Quant à ces mécanismes et stratégies avancés, je ne pourrai les disséquer publiquement qu'un jour où les risques de fuite d'alpha auront été éradiqués.
Au fil de cette décennie, j'ai maîtrisé l'art de guetter ce fil ténu, fondement absolu de toute mon existence. Tant que l'épée de Damoclès continuera de menacer ma nuque, je poursuivrai dans cette retenue respiratoire et cette concentration absolue. Ce n'est que le jour où la lame sera définitivement retirée que je baisserai ma garde et trouverai enfin le sommeil paisible.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @Tiza4ThePeople