


Journal quotidien Bitget UEX | Les États-Unis et l'Iran prévoient de reprendre les négociations, le pétrole recule de 2 % ; les prix des exportations sud-coréennes de DRAM bondissent de 401 % en glissement annuel ; Nvidia met fin à sept jours de baisse consécutifs avant la publication de ses résultats

I. Actualités brûlantes
Dynamique de la Réserve fédérale
L'arrivée de la prise de parole de Walsh à Jackson Hole : environ 60 % de probabilité de maintien des taux en septembre
- Le président de la Réserve fédérale, Kevin Walsh, prononcera une allocution lors du symposium de Jackson Hole le 28 août, les marchés attendant toujours ses positions sur l'inflation et les questions budgétaires.
- Selon les données du CME, la probabilité d'un maintien des taux en septembre est d'environ 60,4 %, tandis que celle d'un relèvement cumulatif de 25 points de base est d'environ 39,6 %.
- D'autres responsables, dont le président de la Fed de Richmond, Barkin, s'exprimeront cette semaine.
Impact sur le marché : Les allocutions et les données du PCE sous-jacent constituent le cœur de la tarification politique à court terme, susceptibles d'affecter la prime de maturité et la performance des actifs risqués.
Matières premières internationales
Les médias russes rapportent que les États-Unis et l'Iran vont reprendre les négociations, entraînant un recul significatif du pétrole
- L'Iran et l'Oman discutent de la création d'un corridor de navigation temporaire dans le détroit d'Ormuz ainsi que d'un plan de déminage, avec pour objectif d'avancer vers une route permanente d'ici 30 à 60 jours.
- Des sources pakistanaises et iraniennes indiquent qu'un accord de principe a été trouvé sur les termes d'un cessez-le-feu, incluant la libre navigation dans le détroit, qui devrait être rendu public et activé dans les prochains jours.
- Le secrétaire d'État américain, Rubio, a déclaré ne pas planifier de nouvelle frappe militaire contre l'Iran pour le moment, privilégiant plutôt un blocus naval et des sanctions du Trésor pour exercer une pression ; Trump a affirmé que toutes les mines avaient été dégagées en eaux internationales.
Impact sur le marché : La prime de risque géopolitique s'efface rapidement, le WTI baisse de près de 2 %, suivi par le Brent, atténuant à court terme les craintes d'inflation persistante et soutenant les actifs risqués.
Politiques macroéconomiques
Le Canada instaure des droits de douane en représailles contre les États-Unis, Washington envisage de nouvelles mesures
- À partir du 8 septembre, le Canada appliquera des tarifs douaniers de 15 % à 50 % sur des marchandises américaines d'une valeur d'environ 20 milliards USD, atteignant 50 % pour les métaux, tout en débloquant 7,5 milliards CAD en fonds de soutien.
- Le gouvernement américain discute de mesures punitives supplémentaires envers le Canada, faisant craindre une intensification des frictions commerciales.
Impact sur le marché : L'escalade des tensions commerciales en Amérique du Nord pourrait perturber les chaînes d'approvisionnement concernées et affecter le sentiment des marchés, partiellement compensé à court terme par les signes de détente entre les États-Unis et l'Iran.
II. Retour sur le marché
Performance des matières premières & changes
- Or physique : Environ 4 650 USD/once, -0,25 %
- Argent physique : Environ 68,6 USD/once, +0,05 %
- Pétrole WTI : Environ 80,47 USD/baril, -2,12 %
- Pétrole Brent : Environ 83,4 USD/baril, -2,12 %
- Indice du dollar (DXY) : Environ 98,93, +0,02 %
Analyse des facteurs moteurs : L'attente d'une reprise des négociations entre les États-Unis et l'Iran a fortement réduit la prime de risque liée au détroit d'Ormuz, le repli marqué du pétrole étant le facteur dominant. L'or oscille entre la baisse des prix du brut et la demande de refuges, tandis que l'argent, influencé par ses propriétés industrielles, évolue de manière relativement indépendante. Selon les institutions, le marché des matières premières est à court terme piloté par la détente géopolitique ; la chute des prix du pétrole aide à apaiser les craintes inflationnistes et les anticipations de resserrement monétaire. La corrélation des actifs se traduit par : détente géopolitique → baisse du pétrole → apaisement des craintes d'inflation → soutien aux actifs risqués.
Performance des cryptomonnaies
- BTC : Environ 78 770 USD, -1,17 %
- ETH : Environ 24 754 USD, -1,37 %
- Capitalisation totale des cryptomonnaies : 2,73 billions USD, -1,9 %
- Liquidations de marché : 624 millions USD liquidés en 24 h, dont 322 millions USD sur des positions longues
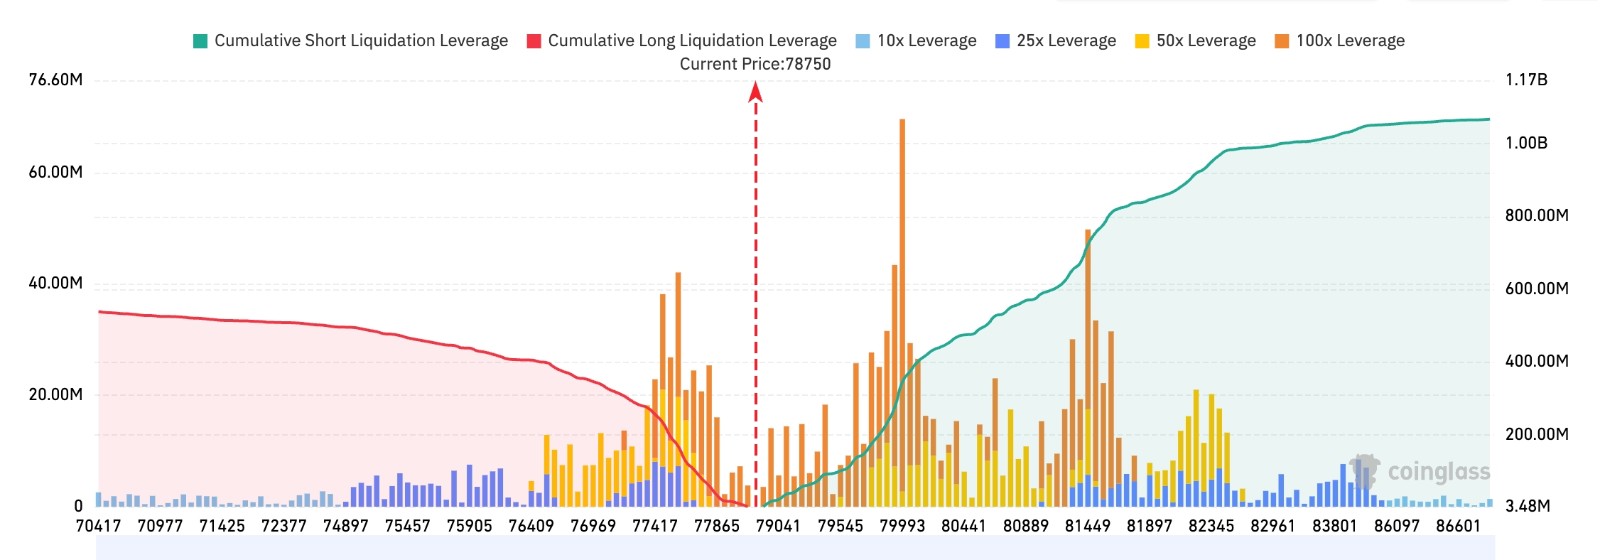
- Carte de liquidation Bitget BTC/USDT : Le BTC cote actuellement environ 78 800 USD. Une forte pression de liquidation sur les positions courtes s'accumule dans la zone 80 000 – 81 500 USD ; une rupture au-dessus de ce seuil pourrait déclencher un short squeeze significatif. Entre 77 000 et 79 000 USD, des liquidations groupées de positions longues sont également observables ; si le support autour de 78 000 USD venait à céder, les acheteurs à effet de levier pourraient subir des sorties accélérées.
- Flux nets entrants/sortants des ETF physiques : Les flux restent positifs récemment, avec un influx de 338 millions USD hier et un flux net positif de 29,9 millions USD sur les dernières 24 heures.
Analyse des facteurs moteurs : La détente entre les États-Unis et l'Iran ainsi que la baisse des prix du pétrole rehaussent l'appétence pour le risque, le marché des cryptomonnaies évoluant en range élevé en conséquence. Le BTC a testé la barre psychologique des 80 000 USD, tandis que l'ETH affiche une dynamique similaire. Le consensus institutionnel souligne un court terme soutenu par la liquidité et les narratifs politiques, nécessitant un suivi attentif de la transmission macroéconomique post-PCE sous-jacent et post-symposium de Jackson Hole.
Performance des indices boursiers américains
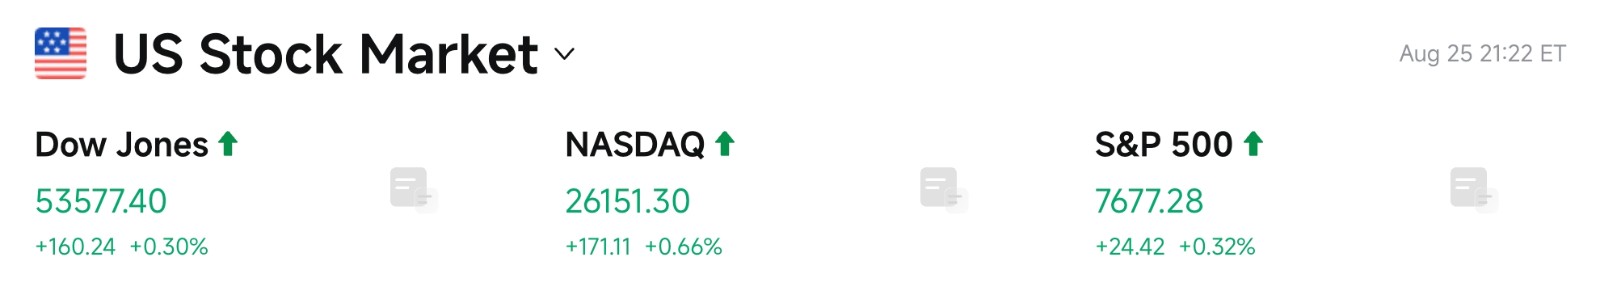
- Dow Jones : Clôture à 53 577,40 points, +0,30 %
- S&P 500 : Clôture à 7 677,28 points, +0,32 %
- Nasdaq : Clôture à 26 151,30 points, +0,66 %, rebond des secteurs technologique et semi-conducteurs
Actualités des géants technologiques
- NVDA : 213,05 USD, +2,19 % (met fin à une série de sept séances en baisse)
- AAPL : 309,90 USD, -0,14 %
- MSFT : 491,71 USD, +0,90 %
- GOOGL : Environ 347 USD, baisse marginale
- AMZN : 261,06 USD, -0,39 %
- META : 570,05 USD, +1,97 %
- TSLA : 350,25 USD, +0,37 %
Synthèse de la performance et analyse des moteurs : Les trois indices majeurs progressent simultanément, le secteur technologique rebondissant suite à la fin de la séquence baissière de Nvidia. Les segments des mémoires et de la communication optique affichent une hausse généralisée, AMD progressant de près de 5 %. Les capitaux retournent vers les actions de croissance grâce à la détente États-Unis-Iran et à la baisse des rendements, bien que la divergence actionnale persiste ; les technologies grand public restent relativement stables.
Observation des mouvements sectoriels remarquables
Rebond collectif des semi-conducteurs/mémoires
- Valeurs représentatives : AMD progresse de près de 5 %, Micron Technology et SK Hynix gagnent plus de 2 %, Seagate Technology et Western Digital dépassent les 3 %.
- Facteurs moteurs : La progression vertigineuse de 401 % en glissement annuel des prix d'exportation des DRAM sud-coréens renforce le récit d'une tension offre-demande, appuyé par le rebond de Nvidia qui soutient le moral des investisseurs.
Communication optique : forte dynamique haussière
- Valeurs représentatives : Lumentum gagne près de 7 %, Applied Optoelectronics dépasse les 5 %, Coherent et Ciena progressent de plus de 4 %.
- Facteurs moteurs : Correction technique après un repli antérieur et attentes liées à la demande d'infrastructures IA.
Actions liées aux cryptomonnaies : tendance haussière marquée
- Valeurs représentatives : Robinhood progresse de plus de 8 %, Circle et Coinbase gagnent plus de 4 %, Strategy dépasse les 3 %.
- Facteurs moteurs : Maintien du BTC à des niveaux élevés et remontée de l'appétence pour le risque.
III. Analyse approfondie d'actions américaines
1. Nvidia (NVDA) - Fin d'une série de sept séances baissières et publication imminente des résultats
Rappel des faits : Nvidia affiche une hausse supérieure à 2 %, mettant fin à sept sessions consécutives en baisse. Parallèlement, l'entreprise lance l'ordinateur robotique Jetson Orin Nano 2, offrant une puissance de calcul de 78 TOPS, 8 Go de mémoire vive et un processeur ARM huit cœurs, avec des performances d'inférence doublées par rapport à la génération précédente. Il consomme 40 % de moins en mode 15 watts et vise principalement les applications robotiques, drones et IA périphérique (edge AI), avec une commercialisation prévue au premier semestre 2027. Les résultats du deuxième trimestre seront publiés en dehors des heures de cotation, les marchés concentrant leur attention sur les revenus datacenter, la marge brute et les perspectives.
Lecture du marché : Les institutions considèrent que le rebond après la séquence baissière traduit une réparation du moral et des arbitrages autour des anticipations de résultats. Le nouveau Jetson consolide la posture de Nvidia dans l'IA périphérique et l'IA physique, tandis que la hausse des prix des serveurs facilite le transfert des coûts mémoire. Les analystes surveillent un éventuel ralentissement des dépenses d'investissement clients et l'impact d'une concurrence accrue sur les parts de marché ; les perspectives communiquées lors de la conférence détermineront la tarification à court terme.
Implications pour l'investissement : La thèse à moyen terme repose toujours sur l'infrastructure IA et la demande robotique, mais un suivi rigoureux de la vitesse de croissance du datacenter et des révisions de guidance dans les résultats ce soir reste indispensable.
2. AMD - Forte progression de près de 5 %
Rappel des faits : AMD progresse de près de 5 %, menant le rallye du secteur des semi-conducteurs. L'entreprise annonce l'intégration de la technologie d'interconnexion UCIe dans son SoC adaptatif Versal, permettant des communications chiplet à faible consommation et haute bande passante. Elle obtient parallèlement un passage par Raymond James à « Achat actif » avec un cours cible relevé à 641 USD. La plateforme IA Helios de niveau rack devrait débuter ses livraisons en septembre.
Lecture du marché : Les institutions saluent les progrès de l'entreprise sur les CPUs serveurs IA et les solutions complètes de type rack, rehaussant l'attractivité de sa valorisation après le repli récent. Les analystes soulignent le doublement en glissement annuel des revenus datacenter et l'intégration de conceptions chez des clients comme OpenAI et Meta, estimant qu'un écosystème multi-fournisseurs avantage l'expansion des parts de marché d'AMD.
Implications pour l'investissement : À considérer comme une diversification du calcul IA, il conviendra de suivre étroitement le calendrier de déploiement de Helios et la part des revenus datacenter.
3. Micron Technology (MU) - Renforcement de la logique de tension sur les mémoires
Rappel des faits : Micron Technology gagne plus de 2 %, accompagnant une hausse générale du segment des mémoires. Le prix d'exportation des DRAM sud-coréens atteint 92 183 USD/kg en août, soit un bond de 401 % en glissement annuel et une multiplication par environ 12,5 depuis les creux de 2023. Goldman Sachs anticipe un déficit global offre-demande de DRAM passant de 5,0 % cette année à 5,9 % l'an prochain, potentiellement prolongé jusqu'en 2028 ; TrendForce signale que la part des investissements wafers HBM de Samsung, SK Hynix et Micron grimpera à 30 %.
Lecture du marché : Les institutions révisent leurs scénarios haussiers pour un cycle de super-mémoires, estimant que les HBM et les DRAM serveur à haute capacité absorbent continuellement la capacité productive, resserrant davantage l'offre des DRAM standards. Les analystes notent un renforcement significatif du pouvoir de fixation des prix, tout en alertant sur les risques cycliques liés à la montée en puissance des capacités après 2027.
Implications pour l'investissement : La tension structurelle offre-demande constitue un socle à moyen terme ; il est recommandé de surveiller les prix contractuels futurs et le rythme d'expansion capacitaire, en évitant un rattrapage spéculatif non fondé.
4. Lumentum / Applied Optoelectronics - Correction technique dans la communication optique
Rappel des faits : Lumentum progresse de près de 7 %, Applied Optoelectronics dépasse les 5 %, tandis que Coherent et Ciena gagnent plus de 4 % ; l'ensemble du secteur de la communication optique effectue un rebond collectif.
Lecture du marché : Les institutions y voient une correction technique suite à un repli antérieur prononcé. Le paradigme de la demande des datacenters IA en modules optiques 800G/1,6 T et interconnexions haute vitesse demeure intact. Les analystes scrutent les carnets de commandes et le déploiement capacitaire ; la sensibilité à court terme est élevée, mais la volatilité reste marquée.
Implications pour l'investissement : Allocation thématique à haute bêta, appropriée pour les investisseurs à appétence pour le risque, exigeant un suivi attentif du cycle sectoriel et de la concurrence.
5. Robinhood (HOOD) - Leading value du narratif des cryptomonnaies
Rappel des faits : Robinhood progresse de plus de 8 %, Circle et Coinbase gagnent plus de 4 %, Strategy dépasse les 3 % ; l'ensemble des valeurs liées aux cryptomonnaies affiche une dynamique haussière.
Lecture du marché : Le maintien du BTC à des sommets et la remontée de l'appétence pour le risque stimulent directement les plateformes d'échange et les entités détenant du Bitcoin. Les institutions identifient les anticipations de clarification réglementaire (Clarity Act) et l'élasticité du volume de transaction comme moteurs centraux, créant une forte corrélation à court terme avec le prix du BTC.
Implications pour l'investissement : Titre à double levier (politique et prix des cryptos) offrant une haute élasticité, mais caractérisé par une volatilité prononcée ; une gestion stricte des positions et un suivi des niveaux techniques clés du BTC s'imposent.
IV. Actualité marché & projets
1. Eric Balchunas, analyste ETF chez Bloomberg, indique que les ETF physiques GLD (or) et IBIT (Bitcoin) reviennent parmi les dix titres les plus négociés, repoussant les ETF semi-conducteurs qui régnaient pendant tout l'été. Ce phénomène marque un signal supplémentaire selon lequel le « trade de la dévaluation » prend le pas sur la frénésie de l'IA : les investisseurs orientent leurs capitaux vers des actifs tangibles préservant la valeur, plutôt que de poursuivre la croissance IA. Les ETF semi-conducteurs conservent néanmoins une activité de trading soutenue, bien qu'en retrait par rapport aux pics estivaux.
2. Les prix d'exportation des DRAM sud-coréens ont bondi de 401 % en glissement annuel en août, renforçant les anticipations de tension offre-demande jusqu'après 2027.
3. Selon le correspondant de Sputnik, des sources militaires pakistanaises et du service de sécurité iranien ont indiqué que les États-Unis et l'Iran sont convenus des termes d'un cessez-le-feu, incluant la libre navigation dans le détroit d'Ormuz. Les sources ont précisé : « Un accord de principe sur le cessez-le-feu a été conclu, englobant la clause de libre navigation dans le détroit d'Ormuz. »
4. Morgan Stanley signale que les engagements hors bilan liés à l'IA des cinq grands fournisseurs cloud, ainsi que de Nvidia et Broadcom, dépassent désormais les 3 100 milliards USD.
5. Anthropic évalue le marché adressable total à plus de 30 000 milliards USD, avec une valorisation potentielle lors de son entrée en bourse pouvant atteindre 2 000 milliards USD.
6. Apple (AAPL.O) a dévoilé les puces M6 et M5 Ultra, accompagnées des nouveaux Mac mini et Mac Studio. Le M6 constitue la première puce d'Apple gravée en 2 nanomètres, intégrant un CPU 12 cœurs, un GPU 12 cœurs et deux engine neuronaux 16 cœurs ; le M5 Ultra introduit pour la première fois une architecture quad-chiplet, pouvant atteindre un CPU 36 cœurs, un GPU 80 cœurs, 512 Go de mémoire unifiée et une bande passante mémoire de 1,2 To/s.
V. Calendrier du marché du jour
Calendrier de diffusion des données
| Soirée | États-Unis | PCE sous-jacent juillet | ⭐⭐⭐⭐⭐ |
Prochains événements marquants
26 août (mercredi)
★★★★★ Diffusion aux États-Unis de l'IPC core de juillet, des recettes et dépenses personnelles, de la correction du PIB du deuxième trimestre et des commandes de biens durables ; ★★★★ Publication des résultats trimestriels de Nvidia (NVDA) en dehors des heures de cotation (focus sur les revenus datacenter, marge brute et perspectives) ; ★★★ Résultats hors temps de marché de CrowdStrike et Salesforce
27 août (jeudi)
Diffusion aux États-Unis des premières demandes d'allocation chômage, du solde commercial et des stocks grossistes ; Ouverture du symposium de Jackson Hole ; ★★★ Résultats hors temps de marché de Marvell (MRVL), Ulta et Gap, entre autres.
28 août (vendredi)
★★★★★ Allocution principale du président de la Réserve fédérale Walsh lors du symposium de Jackson Hole (22h00 heure de Pékin), les marchés décryptant ses positions sur l'inflation et la trajectoire politique ; Diffusion aux États-Unis du PMI de Chicago, des révisions de base du marché du travail non-agricole et de l'indice définitif de confiance des consommateurs de l'Université du Michigan.
Points de vue institutionnels :
Les analystes des banques d'investissement estiment que les anticipations de reprise des négociations entre les États-Unis et l'Iran réduisent sensiblement la prime de risque géopolitique, le repli du pétrole contribuant à apaiser les craintes inflationnistes et à soutenir l'appétence pour le risque. La flambée des prix des DRAM sud-coréens renforce le récit de tension Offre/Demande sur les mémoires, tirant à la hausse les secteurs des semi-conducteurs et de la communication optique. Nvidia, ayant mis fin à une série baissière et s'apprêtant à publier ses résultats, constitue le focus à court terme. Le marché des cryptomonnaies maintient ses niveaux supérieurs. La stratégie globale recommande de surveiller les résultats du PCE sous-jacent, les perspectives de Nvidia et la prise de parole à Jackson Hole, de faire preuve de flexibilité face aux actions de croissance surévaluées, et d'observer la rotation des actifs après le recul énergétique.
Avertissement : Les informations ci-dessus sont générées et compilées par recherche IA, vérifiées et publiées par un opérateur humain, et ne constituent en aucun cas un conseil en investissement. Les données présentées peuvent comporter des écarts involontaires ; veuillez vous référer aux données du marché en temps réel.














