


Bilan des 14 ans de RWA : du concept des Colored Coins à un secteur de mille milliards de dollars
Rédaction : Seth
Traduction : Luffy, Foresight News
En mars 2012, le développeur israélien Yoni Assia a proposé le concept de colored coins : marquer des Bitcoin spécifiques pour qu'ils puissent représenter des actifs réels tels que des actions, des obligations ou des titres de propriété.
Malheureusement, cette构想 n'a jamais pu quitter le stade du white paper. Mais elle a soulevé une question que beaucoup ont continué d'explorer pendant les quatorze années suivantes : comment permettre aux actifs réels manquants de liquidité de circuler aussi librement que l'argent liquide.
Quatorze ans plus tard, hors stablecoins, l'échelle des actifs tokenisés librement négociables atteint 38,29 milliards de dollars, le montant des fonds engagés s'élève à 369,44 milliards de dollars, et le nombre de détenteurs est de 1,79 million.
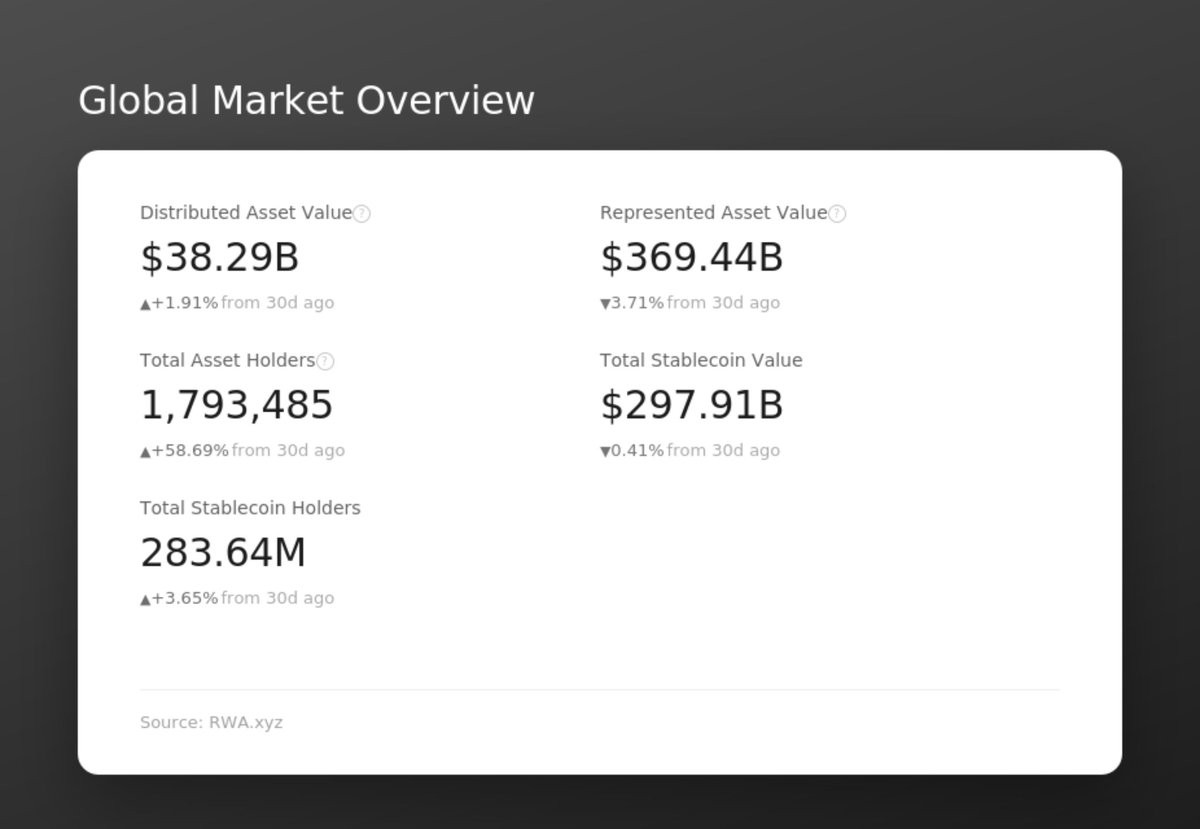
Cet article passe en revue les étapes complètes du développement de la tokenisation jusqu'à présent et analyse pourquoi cette voie a été si longue.
Qu'est-ce que la tokenisation d'actifs
Les actifs tokenisés sont des titres de créance sur des actifs réels. Les sous-jacents peuvent être des bons du Trésor à court terme, des lingots d'or, du crédit, des actions d'hôtel, portés sous forme de jetons on-chain.
Les jetons eux-mêmes n'ont pas de valeur indépendante. Les actifs réels sont détenus hors chaîne par des institutions de custodie, des gestionnaires de fonds ou des entités fiduciaires, et reconnaissent les jetons comme des preuves valides pour retirer les actifs sous-jacents. La logique est la même que celle entre les titres actions, les obligations au porteur et les actifs sous-jacents correspondants.
La valeur ajoutée apportée par la blockchain est limitée mais bien réelle : elle enregistre l'attribution de la créance, la propriété peut être réglée en quelques secondes 24h/24 et 7j/7, sans besoin de courtiers intermédiaires pour apparier les transactions. En剥离 la coquille technologique, c'est une idée financière ancienne ; la véritable innovation réside dans la vitesse de transaction, les participants au marché des actifs, et la manière d'utiliser les actifs.
Les premiers bâtisseurs et les dilemmes de la première génération
Bien avant que l'industrie ne croie que la tokenisation pouvait être déployée à grande échelle, quelques pionniers devaient d'abord prouver que cela était feasible. En 2017, Lucas Vogelsang et Martin Quensel ont fondé Centrifuge. Au cours des quatre premières années, l'équipe s'est concentrée sur le système Tinlake, s'appuyant sur des pools de fonds cycliques tranchés pour fournir des services de financement aux créances commerciales du monde réel et aux actifs physiques.

Au milieu de 2021, Centrifuge a lancé le premier pool de fonds RWA connecté à MakerDAO (maintenant l'écosystème Sky), créant les premiers DAI adossés à des actifs réels, et le plan a été mis en œuvre avec succès.
Le même modèle est apparu dans le domaine immobilier. En octobre 2018, l'entreprise d'exploitation immobilière Elevated Returns a terminé un financement de 18 millions de dollars, tokenisant 18,9 % des droits de l'Hôtel Aspen Ridge évalué à 224 millions de dollars, et émettant des jetons d'une valeur nominale de 1 dollar aux investisseurs accrédités via Templum Markets. Il s'agit également de la première transaction de tokenisation immobilière commerciale majeure sur la blockchain.

Quelques mois plus tard, 31,6 % des droits d'une peinture d'Andy Warhol d'une valeur de 5,6 millions de dollars ont été tokenisés et vendus aux enchères de la même manière.

Les deux transactions ont été émises avec succès comme prévu, mais ont ensuite stagné. Après la création des jetons, le marché manquait de contreparties, et la liquidité était inexistante.
En septembre 2019, Paxos a lancé PAXG, le premier jeton d'or approuvé par les régulateurs financiers de New York. La même année, Tether a lancé XAUT, s'appuyant sur des réserves dans des vaults suisses, en concurrence avec les produits d'or de Paxos stockés dans le vault Brinks de Londres. Aucun des deux produits n'a attiré de déploiement institutionnel massif à l'époque. Sept ans plus tard, tous deux fonctionnent toujours normalement, avec des capitalisations boursières respectives de 1,9 milliard de dollars et 2,7 milliards de dollars. Cela prouve également que, bien avant la vague de tokenisation des bons du Trésor, le modèle de tokenisation des matières premières avait déjà fait ses preuves.
L'amélioration des règles réglementaires a été bien en retard sur l'innovation. En 2017, la SEC (Commission des valeurs mobilières des États-Unis) a publié le « Rapport DAO », appliquant pour la première fois le test Howey à la détermination des offres de jetons : qu'un jeton numérique soit un titre dépend de la manière dont il est vendu, et non du nom du jeton.
Cette conclusion a donné naissance au secteur des STO (Offres de titres numériques), tout en définissant une barrière d'accès limitée aux investisseurs accrédités. Au cours des quatre années suivantes, les émetteurs ont continué à lancer divers produits STO, mais les restrictions juridiques ont empêché la grande majorité des traders potentiels d'entrer. La faible profondeur des ordres, les périodes de blocage obligatoires, la flou réglementaire sur la custodie et d'autres problèmes ont fait que cette vague s'est essentiellement terminée en 2021. La même année, le pic d'utilisateurs actifs du marché de prédiction Augur n'était que de 265 personnes, avant de se contracter à 37 personnes.
Les défis auxquels l'industrie est confrontée depuis longtemps
Divers actifs ont été tokenisés, mais la grande majorité des jetons sont restés statiques pendant longtemps, sans être tradés. Selon les données de Forbes, actuellement 88 % de la valeur du marché RWA est concentrée sur 62 actifs sous-jacents ; seulement 5 produits —— le fonds de crédit immobilier Figure, USYC de Circle, l'or Tether, BUIDL de BlackRock, et le fonds JMWH de Justokenglobal —— représentent près de la moitié de l'échelle totale du marché.
La grande majorité des autres jetons sont oubliés par le marché après leur création. Même au sein des actifs de tête avec une concentration allant jusqu'à 88 %, moins de 10 % de la valeur tokenisée est réellement activée, utilisée comme collatéral DeFi ou participant à des cycles de prêt.
La racine du problème n'est pas un manque de demande. Dès avant 2024, le capital voulait allouer des bons du Trésor et de l'or tokenisés. Le véritable obstacle est que, sauf s'il existe des institutions agréées de confiance pour assumer la custodie, le transfert d'actifs et les processus de conformité, aucune institution n'est willing to endosser ces actifs. Avant l'entrée de BlackRock, aucun sujet crédible n'avait validé ce modèle commercial à une échelle considérable.
Comment la tokenisation a connu une percée
Ce qui manque à l'industrie de la tokenisation, ce n'est pas de meilleurs produits, mais un géant auquel la plupart des autres institutions font confiance et qui est willing to endosser publiquement ce secteur.
En mars 2024, BlackRock a apporté cette réponse, lançant le fonds tokenisé BUIDL, géré par la plateforme conforme Securitize pour la tokenisation et la gestion opérationnelle. Securitize a été fondée par Carlos Domingo et Jamie Finn en 2017.

Carlos Domingo avait précédemment opéré le premier fonds de titres numériques SPiCE VC, ce qui est une raison importante pour laquelle BlackRock a choisi de coopérer avec Securitize.

Aujourd'hui, BUIDL est émis sur 10 blockchains publiques, avec une échelle de 2,8 milliards de dollars, custodié par Bank of New York Mellon, audité par PwC, avec un rendement sur 7 jours de 3,42 %. L'entrée de BlackRock a poussé les conseils d'administration des grandes institutions de gestion d'actifs à prendre au sérieux le secteur de la tokenisation —— un effet que la vague STO de quatre ans n'avait jamais pu réaliser.
Contexte supplémentaire : Le fonds BENJI de Franklin Templeton a été lancé sur Stellar dès avril 2021, étant le premier fonds commun de placement enregistré aux États-Unis à utiliser une blockchain publique comme système de comptabilité officiel, trois ans avant BUIDL. Actuellement, ce fonds fonctionne sur plusieurs chaînes : la version EVM déployée sur BNB Chain et Ethereum, iBENJI, a une échelle de 1,72 milliard de dollars, et le jeton natif Stellar a une échelle de 712,5 millions de dollars.
Infrastructure de crédit et de rendement
Après la formation des solutions d'emballage d'actifs de niveau supérieur, l'industrie a besoin au niveau intermédiaire d'un marché de transaction pour apparier prêteurs et emprunteurs. En 2019, Sid Powell et Joe Flanagan ont lancé Maple Finance, une plateforme qui a rencontré de graves difficultés en cours de route.

En décembre 2022, l'emprunteur Orthogonal Trading a caché son exposition au risque lors de l'effondrement de FTX, entraînant un défaut de prêt de 36 millions de dollars. En une semaine, l'échelle des prêts actifs sur la plateforme a diminué d'environ 30 %. Powell a admis à l'époque être « choqué et déçu », et a reconstruit le contrôle des risques de la plateforme sur la base de cette crise : élargir la portée d'accès des emprunteurs, ne plus s'appuyer uniquement sur les déclarations d'exposition au risque unilatérales des agents.
À ce jour, Maple a accordé des prêts cumulés dépassant 20 milliards de dollars, et ses produits syrupUSDC et syrupUSDT ont une échelle combinée de 1,9 milliard de dollars, étant la plateforme de crédit privé tokenisé leader en termes d'échelle.
Deux ans plus tard, Nathan Allman, un professionnel senior de Goldman Sachs Digital Assets, a fondé Ondo. Le produit principal OUSG est le premier jeton de bon du Trésor tokenisé transférable peer-to-peer ; USDY est le premier stablecoin de rendement sans barrière d'accès. Actuellement, l'échelle de USDY est de 2,145 milliards de dollars, et celle de OUSG est de 449 millions de dollars. Ondo est également le plus grand canal de distribution on-chain de BUIDL. Malheureusement, le fondateur Nathan Allman est décédé accidentellement en mai 2026.

Oracles et infrastructure de données
La lecture fiable des prix d'actifs hors chaîne et de la valeur nette d'inventaire (NAV) des fonds par les smart contracts on-chain est la base de la mise en œuvre de toutes les applications. Actuellement, le secteur est principalement divisé entre quatre réseaux :
RedStone : En mars 2025, Securitize a choisi RedStone comme partenaire oracle principal. Aujourd'hui, RedStone fournit des flux de données NAV quotidiens pour tous les fonds tokenisés de Securitize, dont BUIDL, Apollo ACRED, VanEck VBILL, Hamilton Lane SCOPE, etc. Avant l'intégration, les jetons émis par Securitize manquaient de cotation en temps réel —— bien qu'il y ait des parts de fonds sur la chaîne, les protocoles de prêt ne pouvaient pas obtenir d'évaluation en temps réel. S'appuyant sur les flux de prix RedStone, ACRED a pu générer des rendements sur Morpho, et VBILL a pu servir de collatéral sur Euler. Actuellement, RedStone sécurise des actifs on-chain d'une échelle d'environ 6 milliards de dollars sur 110 blockchains, servant principalement à la tarification des fonds institutionnels plutôt qu'aux jetons crypto natifs.
Pyth Network : Ciblant l'autre extrémité du marché, mettant l'accent sur la priorité à la vitesse, affaiblissant les calculs NAV complexes. Adoptant un modèle pull, adapté aux actifs de trading haute fréquence : actions, devises, matières premières, supportant plus de 750 paires de trading d'actions américaines et des données de taux d'intérêt des bons du Trésor à plusieurs échéances. Ondo a choisi Pyth pour fournir des cotations pour les jetons de rendement USDY, couvrant 65 blockchains. Même en dehors de la stack technologique de Securitize, les produits de bons du Trésor d'Ondo eux-mêmes possèdent des sources de données de prix indépendantes et fiables.
DIA : Met l'accent sur la vérifiabilité et la transparence de bout en bout de la source de données au contrat. La suite xReal couvre plus de 100 indicateurs de prix RWA, incluant actions, ETF, devises, rendements obligataires. Stellar et Ripple ont tous deux choisi DIA lors de la promotion de la coopération RWA. Les institutions tendent à auditer complètement la logique des sources de données dans les processus de conformité, plutôt que de s'appuyer uniquement sur l'endossement de la marque, et DIA correspond précisément à ce besoin.
Chainlink : Assume les activités non couvertes par les trois autres —— le transfert de données et l'interopérabilité des actifs entre blockchains qui ne se font pas confiance, sans être directement responsable de la tarification des fonds. Le canal CCIP distribue les données de valeur nette intelligente DTCC, soutenant le « Project Guardian » de Singapour mené par SWIFT et UBS. Ce projet a démarré en mai 2022 et a terminé le premier pilote réel de fonds tokenisés d'UBS en octobre 2023. Le volume de transfert cross-chain de CCIP au trimestre dernier était de 4,9 milliards de dollars, en augmentation de 353 % en glissement annuel, avec une valeur totale d'actifs sécurisés sur le réseau de 110 milliards de dollars. Rien que sur la blockchain Mantle, le volume de jetons transitant via CCIP cette année a dépassé 2,5 milliards de dollars. DTCC est en train d'intégrer l'infrastructure Chainlink dans sa propre chaîne d'application de collatéral, avec pour objectif un lancement au quatrième trimestre 2026.
Construction des canaux de distribution
L'emballage et l'émission d'actifs et la distribution sur le marché sont deux sujets complètement indépendants.
Le réseau Mantle est issu de BitDAO. BitDAO a reçu un fort soutien de l'échange Bybit, et à son apogée, la taille de son trésorerie était comparable à celle de la Fondation Ethereum. En 2023, BitDAO a fusionné dans Mantle, reprenant entièrement les actifs du trésor, détenant à l'époque près de 300 millions de dollars en stablecoins et 270 000 ETH, et aujourd'hui l'échelle du trésor s'est étendue à 2,4 milliards de dollars. La plupart des équipes初创 ont besoin de plusieurs années de financement pour obtenir des fonds que Mantle possédait dès le départ. Actuellement, Mantle a lancé plus de 155 actions tokenisées, et l'échelle de liquidité DeFi a dépassé 1 milliard de dollars. Le 6 août, s'appuyant sur le canal construit via CCIP, Mantle a étendu l'infrastructure RWA à Solana, exportant pour la première fois son écosystème vers une blockchain publique non propriétaire.
Coinbase et Binance se concentrent sur le secteur du collatéral et de l'agrégation d'actifs. BUIDL est déjà listé sur BNB Chain et peut directement servir de collatéral sur Binance.
MEXC est l'une des plateformes de trading les plus complètes en termes de déploiement, listant plus de 105 paires de trading d'actions tokenisées Ondo, tout en supportant PAXG, XAUT et les jetons d'infrastructure RWA principaux. Rien qu'en août, 5 nouveaux actifs ont été ajoutés, couvrant l'infrastructure AI et le secteur des terres rares. Au premier trimestre 2026, la plateforme occupait 27 % du volume de trading d'or tokenisé mondial, se classant deuxième mondial. Ce mois-ci, MEXC a mis à niveau le produit RealStocks, couvrant plus de 7 000 actions américaines et ETF via une coopération avec des courtiers, et la nouvelle fonctionnalité permet aux détenteurs de jetons de correspondre complètement aux droits réels des actionnaires.
La catégorie à la croissance la plus rapide ne se limite pas aux listings sur le marché spot. Les contrats perpétuels RWA de Hyperliquid et Binance ont atteint un volume de transaction hebdomadaire de 61,7 milliards de dollars fin juillet, équivalent à 99,2 % du volume de transaction des contrats perpétuels Bitcoin des deux plateformes sur la même période, les actions tokenisées représentant 58 % de ce total. Sur Hyperliquid, le volume de trading perpétuel RWA a déjà dépassé la somme de toutes les autres catégories de la plateforme.
La réglementation rattrape progressivement le rythme de l'innovation
Quatre lignes principales progressent simultanément au niveau réglementaire :
- Loi GENIUS : Première loi fédérale sur les stablecoins de l'histoire des États-Unis, signée et entrée en vigueur le 18 juillet 2025.
- Loi CLARITY : Visant à établir les règles de marché pour le reste des actifs de l'industrie crypto. La loi a été adoptée par la Chambre des représentants un jour plus tôt, et a été adoptée par la Commission bancaire du Sénat en mai 2026 avec un vote de 15:9. Elle est ensuite entrée dans une impasse : les Démocrates ont demandé d'ajouter des clauses de conflit d'intérêts sur les actifs numériques pour les fonctionnaires, tandis que les Républicains espéraient supprimer ce contenu pour faire avancer la législation. Le Sénat est entré en recessus le 8 août, sans vote final. Mais le leader du Sénat Thune a soumis une motion pour mettre fin au débat avant le recessus, programmant un vote de procédure pour le 15 septembre (le lendemain de la reprise des sénateurs). Ce vote n'équivaut pas à l'adoption de la loi, mais représente seulement l'ouverture du débat en séance plénière. Le personnel du Sénat a révélé à l'extérieur que la controverse sur les clauses de conflit d'intérêts n'est toujours pas résolue. Si elle est à nouveau mise en attente en septembre, le calendrier des élections de mi-mandat compressera considérablement la fenêtre législative restante de cette année.
- La SEC a choisi une voie indépendante. En mars 2026, la SEC et la CFTC (Commission de trading des futurs sur matières premières) ont publié conjointement un cadre de classification des jetons, divisant les actifs numériques en cinq catégories, seule la catégorie « Titres numériques » relevant pleinement de la régulation de la SEC. Le président de la SEC Paul Atkins a déclaré en avril au Washington Economic Club que les régulateurs étaient « sur le point de publier » des règles d'exemption pour l'innovation, établissant un sandbox réglementaire. Les entreprises pourraient trader des titres tokenisés on-chain pendant 12 à 36 mois sans完成 le processus d'enregistrement complet. Bloomberg a rapporté mi-mai que la politique était sur le point d'être mise en œuvre ; le 22 mai, la SEC a suspendu la progression, écoutant les objections des bourses de valeurs concernant la protection des investisseurs. Selon les dernières nouvelles mi-juin, ce plan d'exemption n'a toujours pas été officiellement publié.
- Nasdaq, NYSE et DTCC ont choisi de ne plus attendre. En mars 2026, la SEC a approuvé la révision des règles de Nasdaq, permettant aux composants du Russell 1000 et aux ETF d'indices de mener des transactions tokenisées s'appuyant sur l'infrastructure de trading traditionnelle existante ; un plan similaire de la NYSE a été approuvé en avril. La DTCC, avec une échelle d'actifs sous custodie d'environ 114 billions de dollars, a annoncé le 4 mai qu'elle mènerait un pilote de niveau production en juillet 2026, avec la participation de plus de 50 institutions dont BlackRock, JPMorgan Chase et Goldman Sachs, couvrant les composants du Russell 1000, les ETF d'indices principaux et les bons du Trésor américains, avec un plan de promotion complète en octobre. Ce système conserve entièrement tous les droits traditionnels tels que le vote des actionnaires et les dividendes, le système central d'enregistrement des titres reste inchangé, les jetons ne sont que des supports d'emballage pour les enregistrements de règlement.
Le plan d'exemption mis en attente par la SEC aurait ouvert une deuxième voie plus souple : émettre des jetons sans autorisation des sociétés cotées sous-jacentes, les investisseurs n'ayant que des rendements économiques sans droits d'actionnaires. Que cette deuxième voie puisse être mise en œuvre et quand reste inconnu. Mais le pilote de la DTCC seul suffit à prouver : le trading conforme des actions américaines principales tokenisées arrivera certainement.
Le problème de liquidité est-il résolu ?
En comparant les points douloureux de l'industrie mentionnés précédemment pour revoir la situation actuelle : le problème de fragmentation de la liquidité a été partiellement atténué. La liquidité dans les secteurs des bons du Trésor et du crédit privé est relativement suffisante, avec des échelles respectives de 16,2 milliards de dollars et 7,3 milliards de dollars, correspondant à 87 et 2 543 actifs sous-jacents respectivement.
En dehors de cela, la liquidité dans les autres secteurs reste faible (la plupart des catégories ont une échelle inférieure à 1 milliard de dollars). Le problème de confiance en la custodie pour les institutions de niveau BlackRock et Franklin Templeton a été résolu, mais reste insoluble pour les petits émetteurs. Environ 97 % des actifs tokenisés ont toujours des barrières d'accès, les investisseurs particuliers ne peuvent pas participer, et la racine de la barrière remonte aux critères de jugement du test Howey de la SEC en 2017.
Ce qui précède est une perspective optimiste. En juillet 2026, BeInCrypto Intelligence s'appuyant sur les données de plus de 7 000 produits tokenisés de RWA.xyz a publié un rapport, révélant une réalité plus cruelle : parmi les actifs tokenisés d'une capitalisation boursière supérieure à 100 000 dollars, 56 % (environ 32,9 milliards de dollars) n'avaient aucun enregistrement de transfert on-chain sur une semaine. Mettre les actifs sur la chaîne et faire circuler les actifs sur la chaîne sont deux choses complètement différentes. Actuellement, l'industrie n'a terminé que la première étape.
Certains phénomènes relèvent de l'intention initiale de la conception du produit : acheter des bons du Trésor tokenisés pour obtenir des rendements ne nécessite pas de trading quotidien comme spéculer sur des obligations. Mais la situation objective ne peut être évitée, le marché présente une concentration évidente en tête. Cinq produits occupent près de la moitié de la capitalisation boursière, et les plus de six mille autres actifs sous-jacents sont pour la plupart silencieux.
Perspectives d'avenir
Les prévisions des grandes institutions sur l'échelle du marché varient énormément, mais il y a un consensus sur la direction de la croissance. Scénario de référence de McKinsey : l'échelle des actifs tokenisés atteindra 2 à 4 billions de dollars dans les années 2030 ; Ark Invest prévoit 11 billions de dollars ; BCG conjointement avec Ruiying prévoit 9,4 billions de dollars en 2030, augmentant à 18,9 billions de dollars en 2033 ; Standard Chartered prévoit de dépasser 30 billions de dollars en 2034.
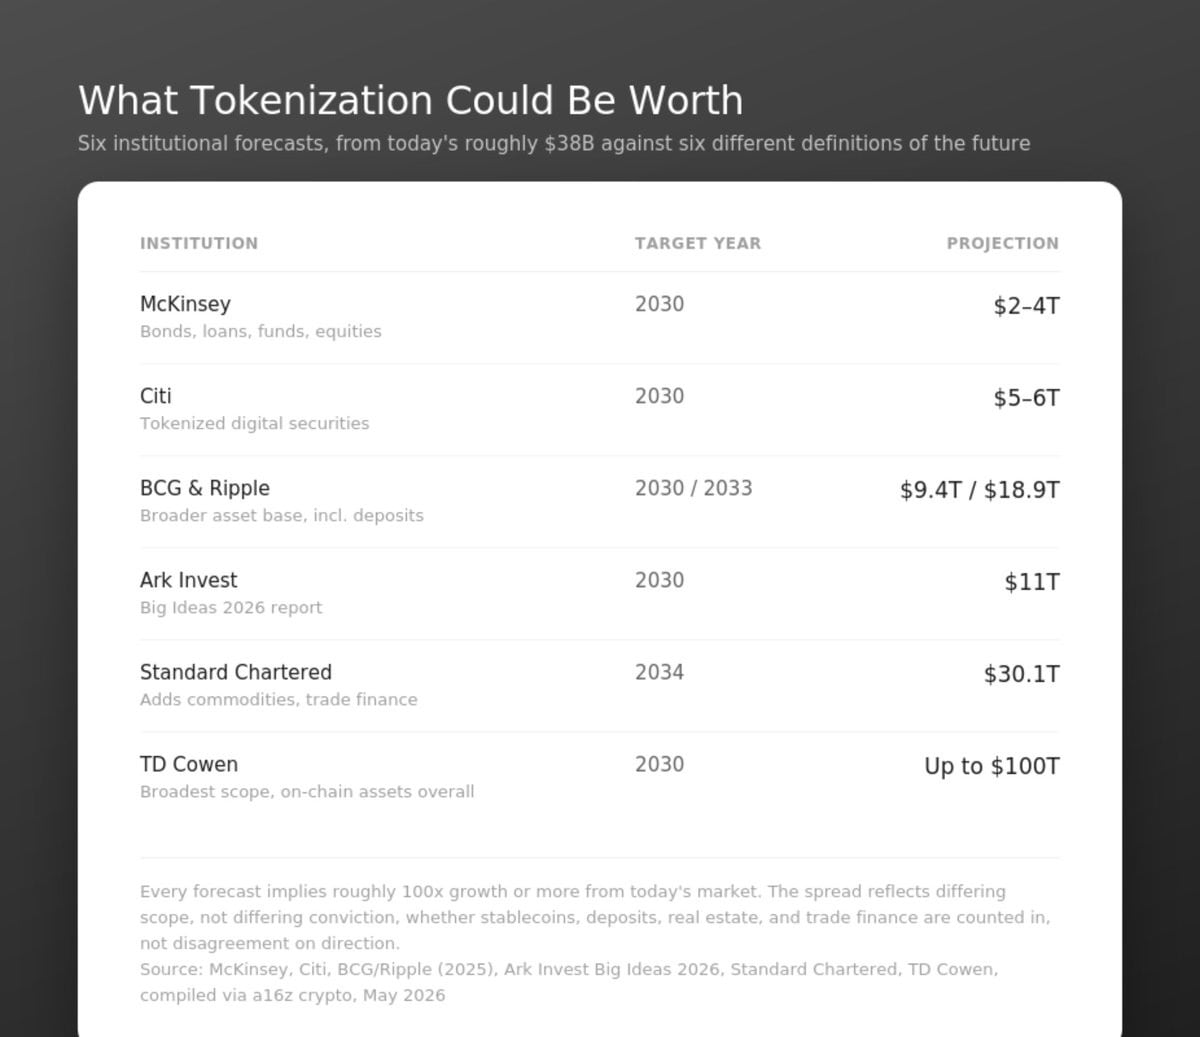
La différence de valeurs n'est essentiellement pas un désaccord sur la croissance ou non, tout le monde prévoit que l'échelle du marché s'étendra cent fois par rapport à aujourd'hui. Le désaccord vient des critères statistiques : si les stablecoins sont inclus, si les dépôts bancaires sont inclus, comment définir les limites de la tokenisation.
Les institutions reconnaissent les attentes de croissance d'un côté, tout en restant prudentes de l'autre. Enquête de Coinbase et EY en janvier 2026 auprès de 351 décideurs institutionnels : 73 % prévoient d'augmenter l'allocation d'actifs numériques dans l'année, 65 % citent la clarification réglementaire comme le principal facteur moteur. Dans le même temps, 66 % des répondants listent également l'incertitude réglementaire comme le plus grand risque. La condition clé pour pousser les capitaux à entrer est précisément celle qui reste en suspens.
Une autre enquête d'EY montre que les institutions ne veulent pas attendre passivement la mise en œuvre de la réglementation : 83 % des investisseurs institutionnels prévoient d'allouer des obligations tokenisées d'ici la fin 2026, contre seulement 33 % il y a deux ans.
Le changement s'est déjà manifesté dans l'infrastructure sous-jacente, et pas seulement dans les questionnaires d'enquête. En février 2026, BUIDL a accédé à UniswapX pour permettre le trading direct ; en mars, il s'est connecté au système de vérification Chronicle, permettant à quiconque de vérifier en temps réel les positions de bons du Trésor sous-jacentes de BlackRock s'appuyant sur les enregistrements de custodie de Bank of New York Mellon. La couche de liquidité Spark de l'écosystème Sky alloue automatiquement 1,5 milliard de dollars de fonds, basculant entre BUIDL, Anemoy et Superstateinc, investissant en temps réel dans les actifs sous-jacents avec le rendement le plus élevé —— ce type de travail dépendait auparavant des traders de fonds pour des opérations manuelles.
Andrei Grachev, fondateur de DWF Labs, pense que les actions tokenisées ont déjà remodelé le comportement des traders. Les investisseurs crypto peuvent changer leur disposition vers des actifs actions sans quitter leurs plateformes de trading existantes, et prédisent que l'échelle des actions et des matières premières on-chain connaîtra une croissance significative cette année. Artem Tolkachev de Falcon Finance a directement expliqué ce mécanisme : la composabilité et le mécanisme de rachat sont les seuls à pouvoir vraiment打通 les actifs réels et la liquidité crypto.
L'industrie est en train de se diviser en deux voies de développement : une école priorise la conformité de la propriété, construisant des canaux d'accès, les jetons fonctionnant entièrement dans les limites de la conformité ; l'autre école priorise la composabilité, encapsulant des actifs conformes comme BUIDL pour qu'ils puissent circuler librement dans l'écosystème DeFi sans permission.
Cela peut être vu comme un débat entre RWA 1.0 et RWA 2.0, mais ce n'est plus une discussion théorique aujourd'hui, ce sont deux feuilles de route de produits en compétition. Plus tôt cette année, l'échelle de USYC de Circle a dépassé celle de BUIDL de BlackRock, devenant le plus grand fonds de bons du Trésor tokenisé, ce qui signifie que ce dernier est temporairement avantageux au niveau de la distribution, tandis que l'influence de la marque est une autre question.
RWA 1.0 : Mapper simplement les actifs réels, supportant uniquement l'achat, la détention et le rachat, les jetons de l'Hôtel Aspen Ridge et les premiers pools de prêts de Maple appartiennent à ce paradigme. RWA 2.0 : Permettre aux actifs réels de générer continuellement de l'utilité. Au deuxième trimestre 2026, l'échelle des actifs réels tokenisés déposés dans diverses plateformes DeFi a atteint 7,4 milliards de dollars, plus que doublant en glissement annuel, les stablecoins de rendement et les bons du Trésor tokenisés représentant la plus grande part. syrupUSDT de Maple a déjà été connecté à Aave sur Mantle et fonctionne officiellement, l'infrastructure de cycle de fonds réels est mise en place.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @0xseth_
















