

Principia Research : De 557 millions de dollars de remboursements de souscriptions à la création de sa propre bourse, l'ambition de Binance d'un « Nasdaq on-chain »
Auteur : Principia Research
En juin 2026, un incident quelque peu embarrassant de « remboursement » a accidentellement déchiré une brèche dans la grande migration des infrastructures du marché des capitaux mondial.
À cette époque, SpaceX sous la bannière de Musk s'apprêtait à entrer au Nasdaq. Pour absorber l'enthousiasme frénétique du monde crypto pour cette action technologique du siècle, Binance Wallet a collaboré avec la plateforme de tokenisation tierce xStocks (sous Backed) pour lancer une campagne d'abonnement on-chain pour une IPO nommée SPCXx. Les données on-chain ont enregistré un spectacle stupéfiant : en quelques jours seulement, 27 689 adresses de portefeuilles indépendantes se sont engouffrées, injectant jusqu'à 557 millions de dollars USDC.
Cependant, la conclusion fut un véritable glaciale douche froide. En raison de la clôture extrême des syndics de placement traditionnels du marché primaire de Wall Street, les fournisseurs d'actifs tiers amont ne parvenaient tout simplement pas à obtenir les actions physiques sous-jacentes de SpaceX en quantité suffisante. Binance a finalement dû annoncer l'annulation de l'événement, restituer les 557 millions de dollars sur la même voie, et utiliser en urgence le jeton SPCXB émis par sa propre entité d'Abou Dabi pour airdropper 1 million de dollars aux utilisateurs comme consolation.
La plupart des observateurs n'y ont vu qu'une simple péripétie opérationnelle ; mais si l'on éloigne le cadrage et que l'on assemble les mouvements successifs de Binance à l'Abu Dhabi Global Market (ADGM) fin 2025 et début 2026 – injections de capital, obtention de licences, dépôts de prospectus et recrutement d'équipes –, on découvre un tableau bien différent :
Ces 557 millions de dollars restitués prouvent l'extrême soif des capitaux on-chain pour les actifs actions de qualité ; et la rupture d'approvisionnement des canaux tiers a définitivement convaincu Binance que, plutôt que de servir d'entonnoir de trafic à de petits encapsulateurs RWA externes, il valait mieux construire soi-même à Abou Dabi une « bourse on-chain » disposant de licences complètes de placement, de compensation, de dépositoire et de négociation.
I. Pourquoi Abou Dabi ? Un double ancrage humain et de capitaux souverains
L'industrie crypto ne manque jamais de slogans promettant de « mettre les actions sur la chaîne ». Dès 2021, Binance et FTX avaient tenté les premiers jetons d'actions (Stock Tokens), mais ils y ont rapidement échoué sous la pression réglementaire européenne et américaine. Cinq ans plus tard, pourquoi Binance parvient-il désormais à établir toute une infrastructure de valeurs mobilières avec éclat ? La réponse réside dans le profil institutionnel des dirigeants et les livres comptables souverains de l'Abou Dabi (ADGM).
Le premier pilier est l'empreinte institutionnelle du dirigeant. Le co-PDG actuel de Binance, Deng Weizheng (Richard Teng, qui partage la fonction de Co-PDG avec He Yi depuis fin 2025), n'est pas un entrepreneur crypto issu de la rue. Avant de rejoindre Binance, il a été responsable principal de la réglementation à la Bourse de Singapour (SGX), puis a dirigé pendant six ans l'Autorité de régulation financière de l'ADGM (FSRA) entre 2015 et 2021. Le cadre réglementaire des actifs numériques et des titres basés sur registre (Ledger-Based Securities) de l'ADGM, aujourd'hui considéré comme la référence mondiale par les institutions, a largement été posé comme fondement institutionnel par ses soins durant son mandat.
Le second pilier repose sur l'alignement des intérêts avec les capitaux souverains. En mars 2025, le fonds d'investissement souverain en intelligence artificielle et technologie MGX, présidé par le membre clé de la famille royale d'Abou Dabi, Sheikh Tahnoon bin Zayed Al Nahyan, a injecté 2 milliards de dollars de stablecoins chez Binance pour acquérir une participation minoritaire. Il s'agit de la première fois depuis la création de Binance qu'un actionnaire institutionnel externe est introduit.
Cet investissement de 2 milliards de dollars a redéfini l'ADN de Binance : elle n'est plus une simple entreprise crypto opérant depuis des paradis fiscaux offshore, mais elle s'intègre officiellement au paysage national de la fintech et des marchés de capitaux des Émirats arabes unis. Neuf mois plus tard (approuvé en décembre 2025, entré en vigueur le 5 janvier 2026), Binance a annoncé quitter les îles Caïmans pour transférer l'ensemble de son architecture opérationnelle globale sous le parapluie réglementaire de l'ADGM.
II. Anatomie des « quatre piliers » de la conformité à Abou Dabi
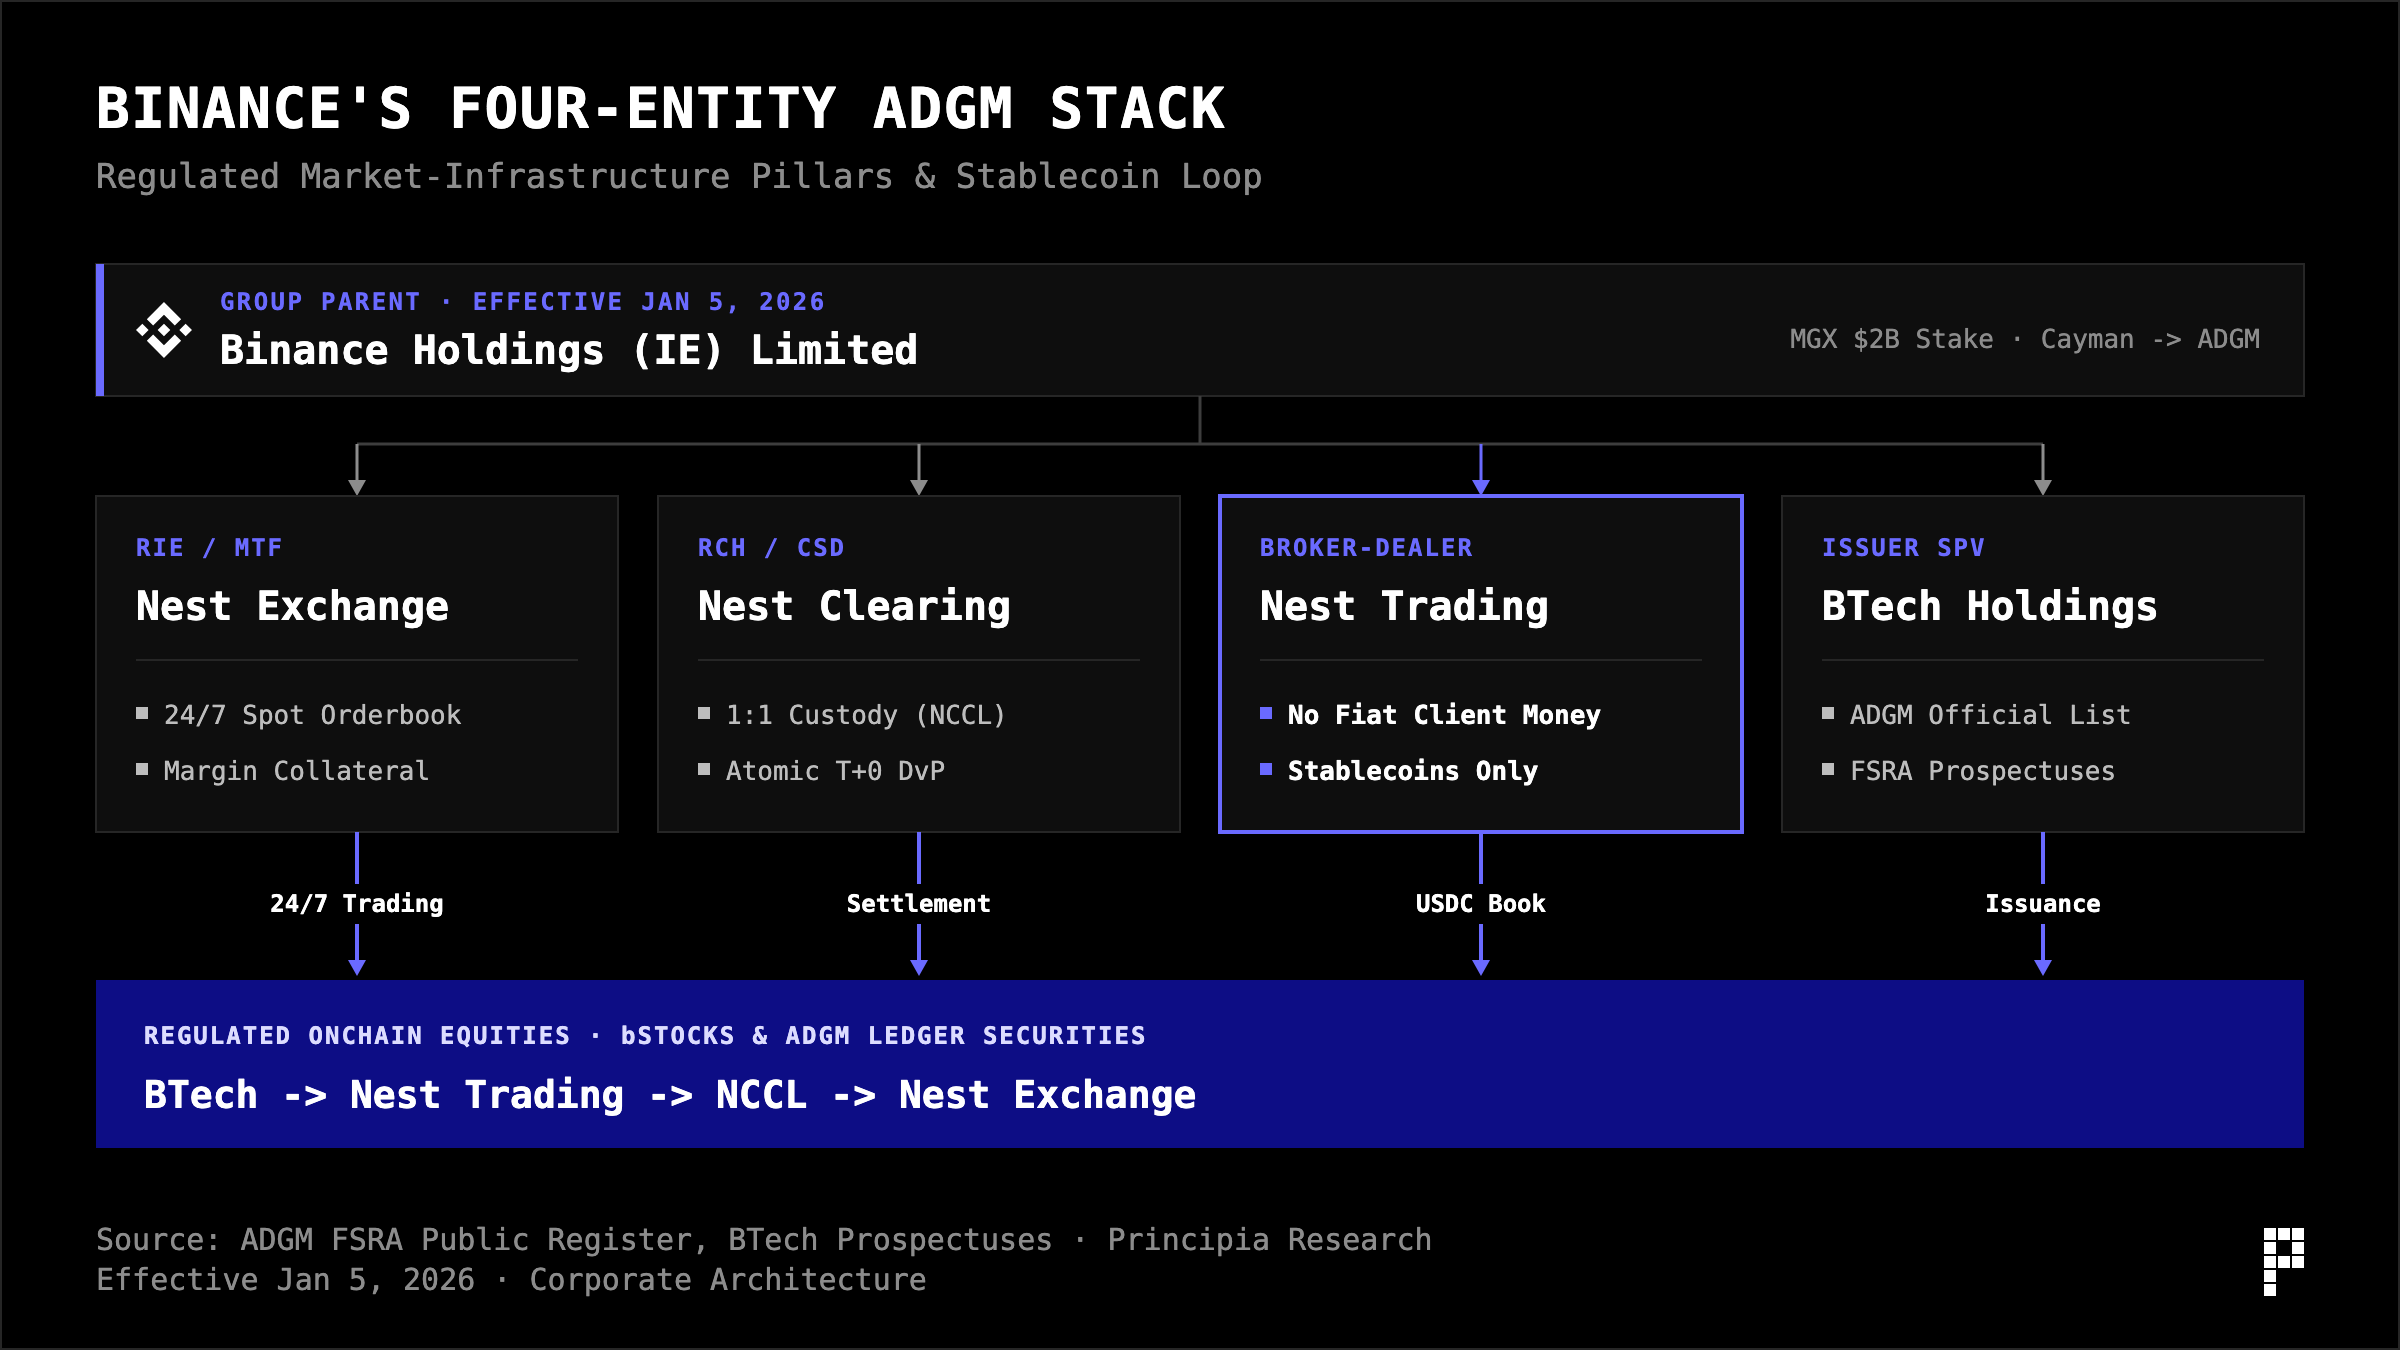
Si l'on consulte le registre public des licences et les documents de prospection de l'Autorité de régulation financière de l'ADGM (FSRA), on constate que ce que Binance met en place à Abou Dabi va bien au-delà d'une simple « conformité de bourse crypto » (obtenir une licence VASP standard). Conformément aux normes sectorielles strictes des infrastructures de marché traditionnelles de Londres ou New York, la société mère détenue à 100 % Binance Holdings (IE) Limited a déployé une matrice fermée combinant « trois entités titulaires de licence + une SPV émettrice + un agent de services on-chain » :
Dans quelle mesure cet édifice est-il sophistiqué ? Il suffit de le comparer au système traditionnel de Wall Street pour s'en rendre compte :
▪ Nest Exchange Limited détient les licences d'Investment Exchange Recognized (RIE) et de Multilateral Trading Facility (MTF) ; elle joue le rôle du Nasdaq ou du NYSE ;
▪ Nest Clearing and Custody Limited (NCCL) possède les licences de Clearing House Recognized (RCH) et de Central Securities Depository (CSD) ; elle incarne la Depository Trust & Clearing Corporation (DTCC) ;
▪ Nest Trading Limited dispose d'une licence de courtier-dealer autorisé, accréditée pour négocier en tant que principal, en tant qu'agent et pour arranger des transactions d'investissement. Elle occupe le siège de placement et de distribution bancaire ;
▪ BTech Holdings Limited (en collaboration avec l'agent de frappe et de divulgation BTech Services Limited) est spécifiquement chargée de soumettre les prospectus à la FSRA et de demander l'inscription au registre officiel des sociétés cotées de l'ADGM.
Les détails « atypiques » des licences trahissent une intention réelle : selon le registre public de la FSRA, la licence de Nest Trading Limited comprend deux conditions restrictives intrigantes : premièrement, l'interdiction stricte de détenir ou de contrôler des fonds fiat clients traditionnels ; deuxièmement, la prestation de services financiers est strictement limitée aux « jetons stables fiduciaires agréés (comme l'USDC) ». Aux yeux des courtiers traditionnels, cela constitue une limitation restrictive ; mais sous l'angle des marchés de capitaux on-chain, c'est exactement une conception native conçue sur mesure pour l'IPO on-chain. Au niveau juridique fondamental, elle élimine purement et simplement les longs processus de virement bancaire et les comptes de dépositoire fiat, verrouillant ainsi une boucle fermée purement on-chain : « souscription et versement via stablecoin conforme + règlement livraison atomic T+0 on-chain (DvP) par le dépositoire central (NCCL) ».
Parallèlement, les besoins de recrutement affichés par Binance aux Émirats arabes unis confirment cette analyse : son système de recrutement officiel a récemment lancé discrètement des postes de responsables du développement commercial (BD) et d'analystes recherche dédiés aux « marchés actions 0-to-1, soit les départements de placement IPO bancaires traditionnels », dont les responsabilités s'énoncent sans détour : « identifier et contacter les émetteurs potentiels et les banques d'investissement, réaliser l'étude de due diligence des émetteurs, concevoir les modèles de tarification des transactions et soumettre au comité d'investissement interne un mémorandum de validation ». S'il s'agissait simplement de continuer à acheter des actions américaines sur le marché secondaire pour créer des correspondances, il serait totalement inutile de constituer une équipe de banque d'affaires dédiée aux entreprises cotées en devenir.
III. Du « transporteur d'actions US » à « chaîne réglementaire hebdomadaire »
Avant de pénétrer officiellement le placement primaire des nouvelles émissions, Binance a bouclé, au cours du deuxième semestre 2026, le cercle vertueux d'un « test de stress réglementaire et infrastructurel » à l'ADGM grâce à son produit de titres tokenisés maison, bStocks.
Le 11 juin 2026, sous la conduite conjointe des cabinets d'avocats internationaux Gibson Dunn et Al Tamimi & Co., le premier lot de bStocks émis par BTech Holdings a officiellement été admis au registre des sociétés cotées et a ouvert la négociation sur Nest Exchange. Il s'agit de la première fois dans l'histoire d'Abou Dabi que des titres numériques tokenisés exécutés sur une blockchain publique (BNB Smart Chain, normes BEP-20 / BEP-677) sont intégrés au registre officiel des valeurs mobilières.
Cependant, une question centrale émerge : comment l'ADGM peut-il prétendre à un « dépôt au ratio 1:1 » lorsque des actions américaines telles que Tesla ou Nvidia restent physiquement verrouillées dans le système américain de la DTCC ?
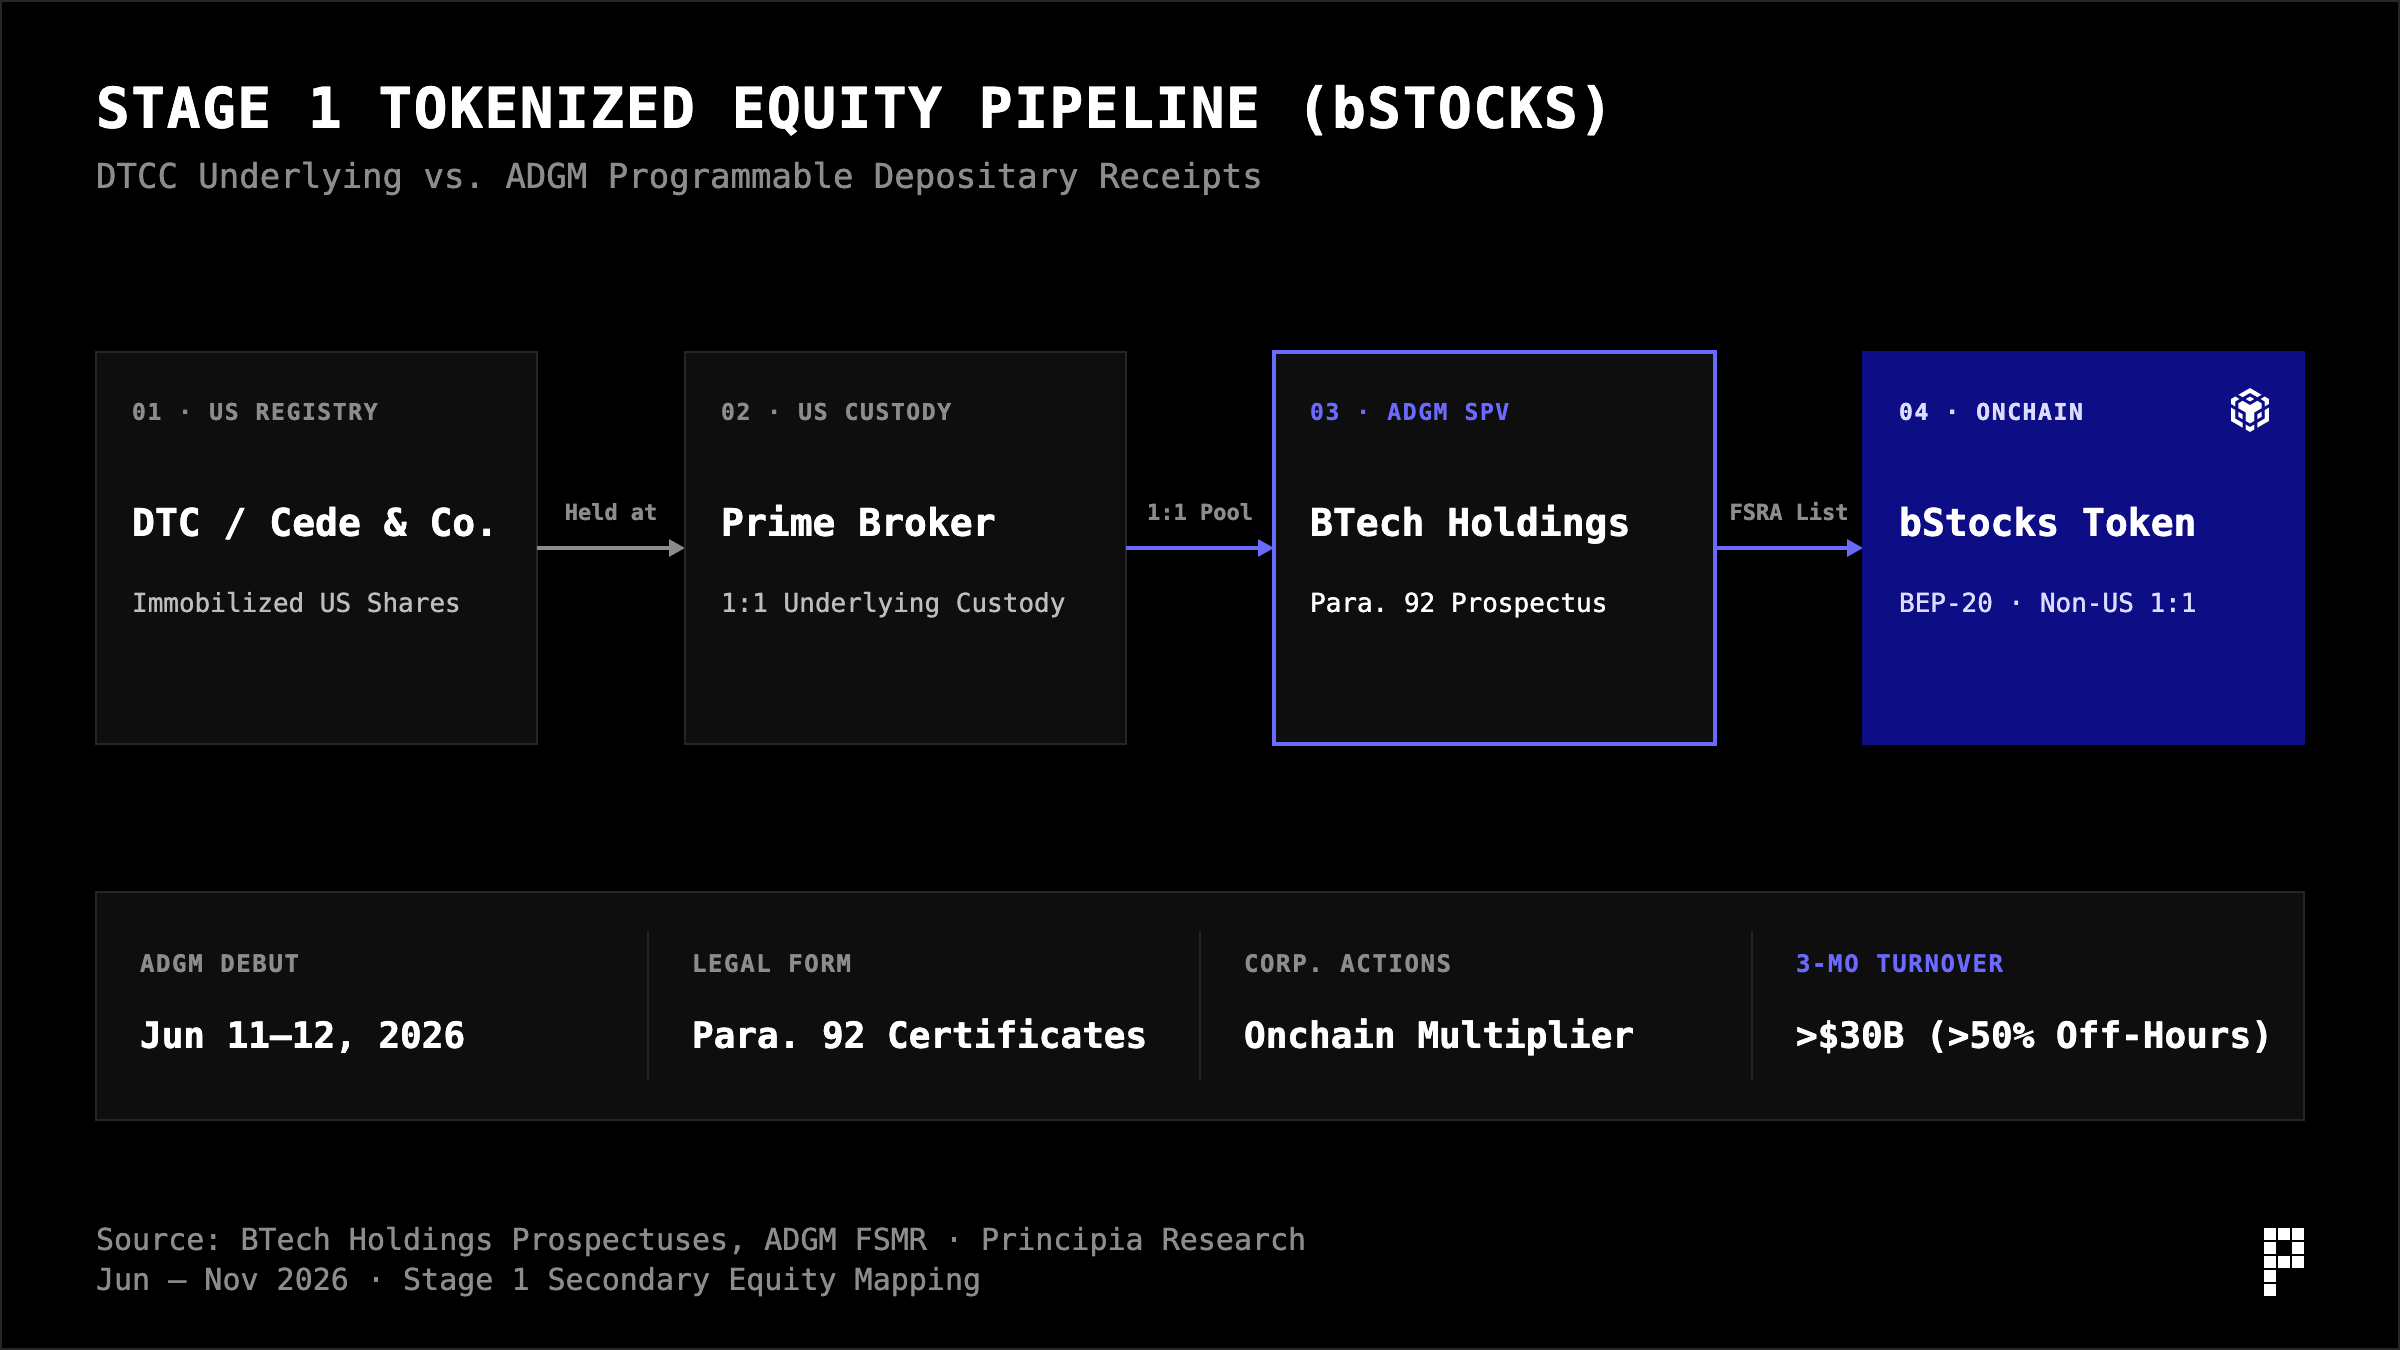
La réponse réside dans la sincérité et la transparence de la qualification juridique : lors de la première phase (tokenisation des actions existantes sur le marché secondaire), les vraies actions n'ont effectivement jamais quitté le système américain de la DTCC. Au regard du Règlement sur les services financiers et les marchés (FSMR Annexe 1, paragraphe 92) de l'ADGM, la qualification légale de bStocks est celle de « certificat représentant un instrument financier spécifique », constituant essentiellement un reçu de dépôt on-chain. L'autorité de régulation de l'ADGM n'endosse pas l'existence de l'actif au nom de l'émetteur ; elle transforme, via l'approbation du prospectus, l'isolement total au ratio 1:1, la réconciliation périodique et les preuves de réserve en obligations légales et contractuelles assorties de sanctions civiles et pénales rigoureuses. Sur le plan technique, BTech Services a intégré au contrat intelligent un mécanisme de réglage multiplicateur qui automatise sur chaîne les scissions/fusions d'actions et le réinvestissement des dividendes nets sans nécessiter de conversion de jetons.
Ce qui mérite particulièrement attention, c'est l'accélération du rythme d'approbation sur les cinq mois suivants. L'approbation d'un prospectus sur les marchés actions traditionnels prend souvent plusieurs mois, impossible à aligner sur les fenêtres de roadshows IPO limitées à deux semaines ; pourtant, en examinant les annonces d'admission officielles de l'ADGM entre juin et novembre 2026, BTech Holdings a métamorphosé ce canal réglementaire en « chaîne de production hebdomadaire » :
▪ Début juillet : le groupe technologique italien Bending Spoons venait à peine d'entrer au Nasdaq le 1er juillet (code BSP, prix d'appel 29 USD) ; BTech a rapidement fait approuver un prospectus indépendant pour lister BSPB, et a activé les fonctions de collateralisation Full Order Book et Margin de portefeuille (Cross / Portfolio Margin) chez Binance, mettant ainsi en pratique le suivi ultra-rapide post-IPO et la tokenisation des collatéraux dérivés ;
▪ Fin juillet à août : approbation des ETF 3x Long NASDAQ (TQQQ) et de l'action à haute volatilité GameStop (GME), validant ainsi les structures de levier complexes et les modèles de gestion de risque haute volatilité ;
▪ Septembre : mise en ligne les 9 et 14 respectivement de Hims & Hers et Salesforce, le 14 de CEA Industries et le 29 de Forward Industries. Non seulement les délais d'approbation se réduisent à 5–15 jours, mais cette étape intègre également pour la première fois des entreprises de trésorerie cryptographique à capitalisation moyenne (DAT), démontrant que les valeurs non-blue-chip peuvent également franchir les étapes rapidement ;
▪ Octobre à début novembre : approbation groupée les 13 et 14 octobre pour BlackBerry, MongoDB, Penguin Solutions et l'ETF Panic Index (UVXY) ; après seulement six jours (20 octobre), approbation de Berkshire (BRKB) ; enfin, le 6 novembre, approbation expéditive du complément de prospectus pour l'ETF 2x Long Intel (INTW).
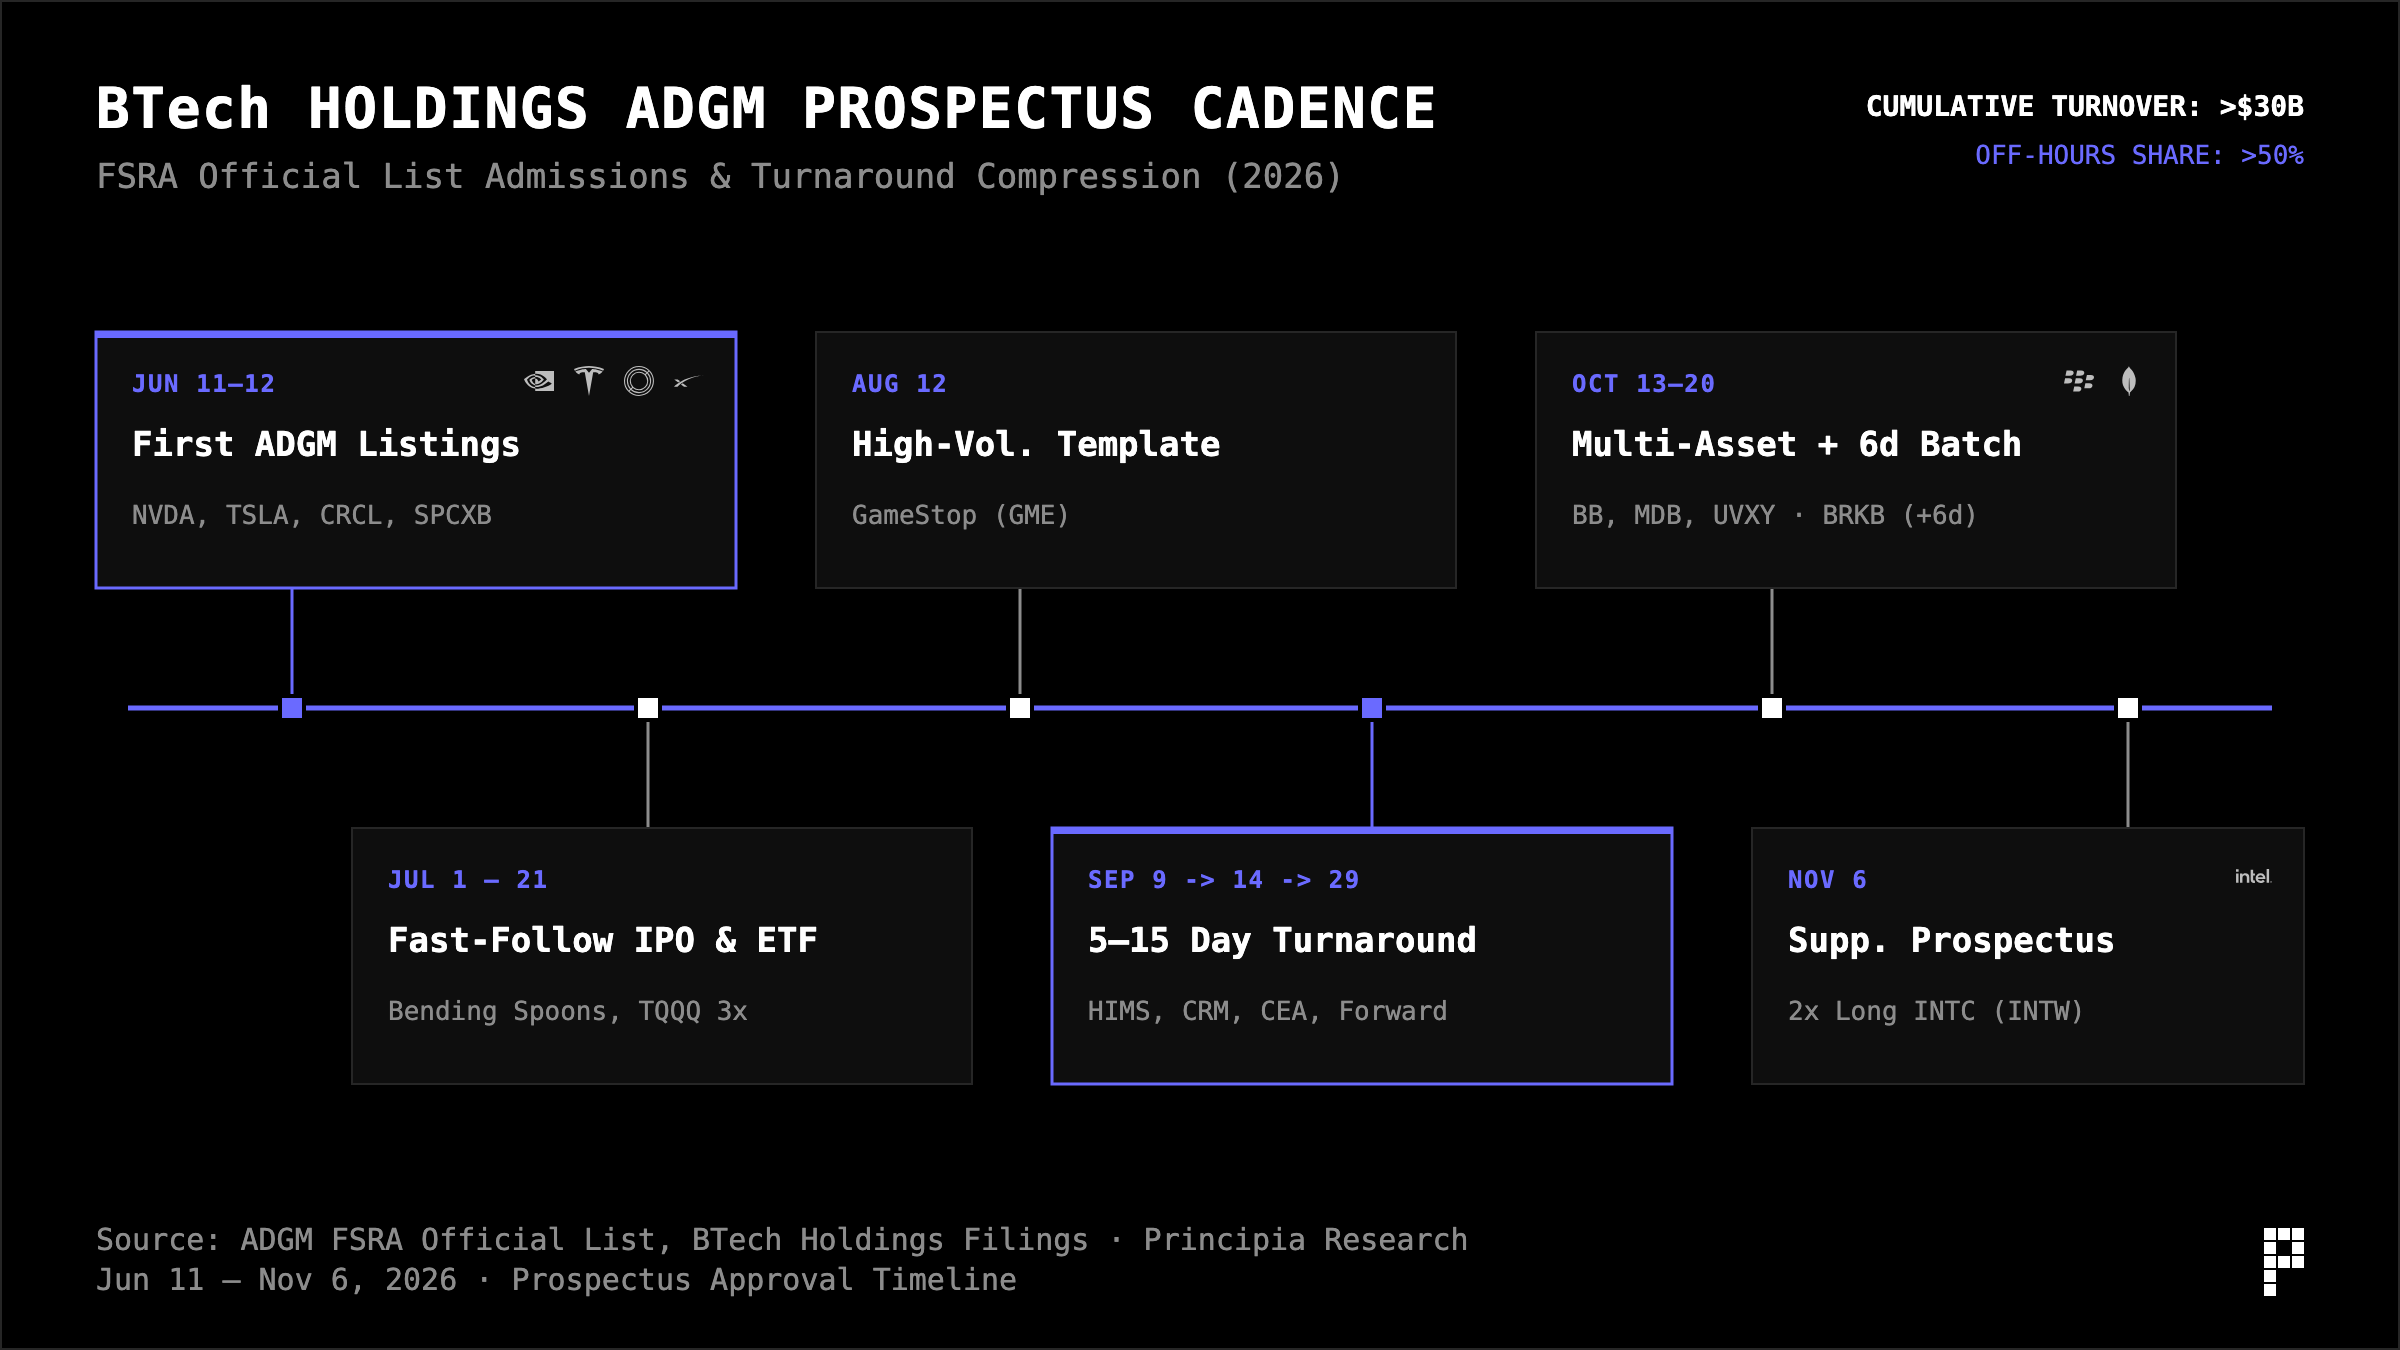
En l'espace de seulement trois mois (début septembre 2026), le volume cumulé des transactions bStocks a directement dépassé les 30 milliards de dollars, avec plus de 50 % du volume négocié durant les périodes de fermeture du marché américain (heures de jour Asie-Pacifique, séances Moyen-Orient et week-ends). Canaux, liquidités, market makers et affinité réglementaire sont tous opérationnels ; seul manque à compléter le puzzle est le saut depuis des « certificats de corrélation secondaire » vers une « IPO on-chain primaire native ».
IV. Impasse IPO et réallocation globale des liquidités boursières
Pourquoi les investisseurs particuliers et émetteurs du monde entier recherchent-ils une « troisième voie » ? Selon les données empiriques complètes disponibles sur le terminal de données de Principia, la distribution des marchés de capitaux traditionnels est déséquilibrée, tandis que l'effet d'aspiration des liquidités par les plateformes d'échange crypto est manifeste.
1. Le « pillage structurel » des IPO traditionnelles
Parmi les 650 IPO traditionnelles suivies par Principia (levées de fonds ≥ 50 millions de dollars, exclusion des SPAC, montant total de 44,133 milliards de dollars), deux ensembles de données particulièrement contradictoires émergent :
▪ Disproportion entre la hausse initiale et l'absorption par les particuliers : le gap moyen de prix à l'ouverture du premier jour par rapport au prix d'émission des IPO traditionnelles atteint +29,6 %, générant des « gains laissés sur la table » (Money Left on the Table) calculés sur le cours de clôture de la journée, s'élevant à 32,914 milliards de dollars. Cette prime primaire presque sans risque a été intégralement attribuée par les banques d'affaires de Wall Street à leurs clients institutionnels historiques. Une fois que les investisseurs particuliers entrent sur le marché public après l'ouverture du premier jour, 64,1 % des sociétés finissent par casser leur prix d'émission, et le rendement médian glisse lamentablement à -36,0 %.
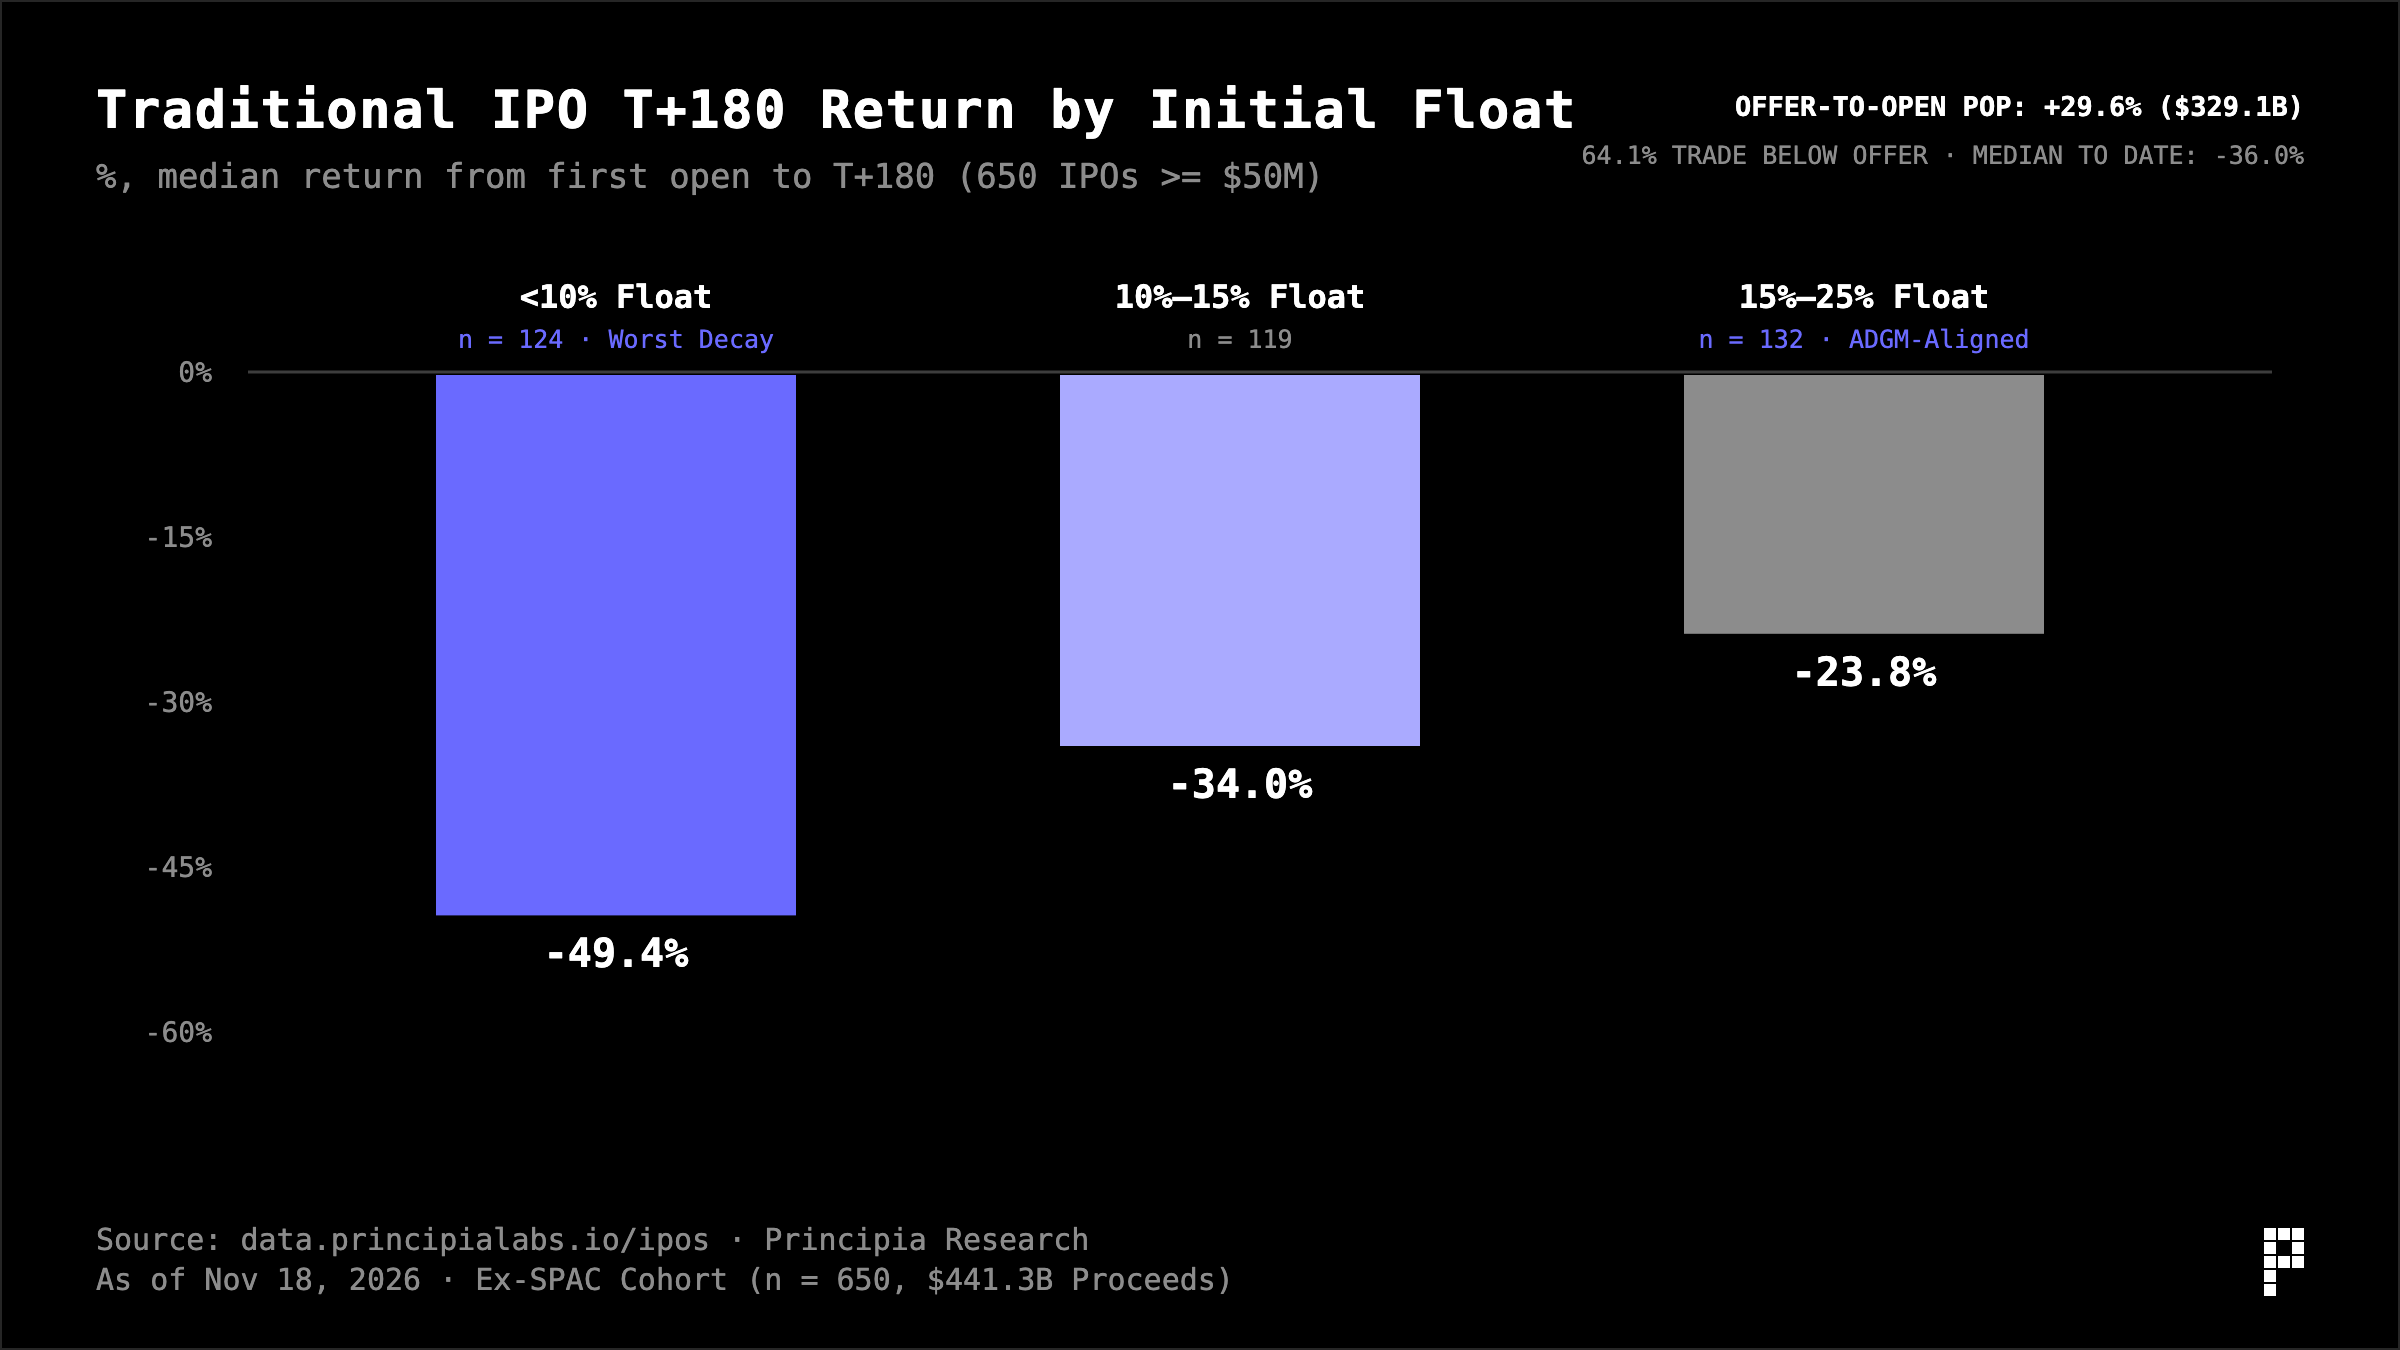
▪ Pattern de « saignement lent » associé aux faibles floats : classées par proportion initiale de flottant (Float %) et suivies pour observer leur retrait médian post-ouverture, ces 650 IPO révèlent une cohérence frappante :
▪ <10 % de flottant très faible (124 cas) : retrait médian au jour J+180 atteignant -49,4 % (aujourd'hui -44,4 %) ;
▪ 10 %–15 % de flottant (119 cas) : retrait médian au jour J+180 de -34,0 % ;
▪ 15 %–25 % de flottant (132 cas) : retrait médian au jour J+180 se stabilisant à -23,8 %, soit une amplitude de chute divisée par deux par rapport au groupe <10 % ;
▪ Parallèlement, autour de la date de levée de restriction de 180 jours (Lock-up Cliff, n=319), les actions à faible flottant (Float <15 %) subissent le choc de vente le plus violent, avec une pression vendeuse de -10,5 %.
Ces données empiriques expliquent non seulement pourquoi les capitaux on-chain ont violemment injecté 557 millions de dollars pour saisir des parts primaires lors de l'entrée de SpaceX (car seule l'acquisition au prix d'émission permet d'éviter le piège structurel de prise de position à -36,0 % sur le marché secondaire), mais elles confirment statistiquement la pertinence scientifique de la règle ADGM MKT 2.3.10 imposant 15 %–20 % de participation publique réelle.
2. Quelle est la réelle taille de Binance ?
De nombreux professionnels de la finance traditionnelle pensent intuitivement que « les volumes des échanges crypto sont loin de ceux des bourses dominantes ». La réalité est bien plus choquante que ce cliché :
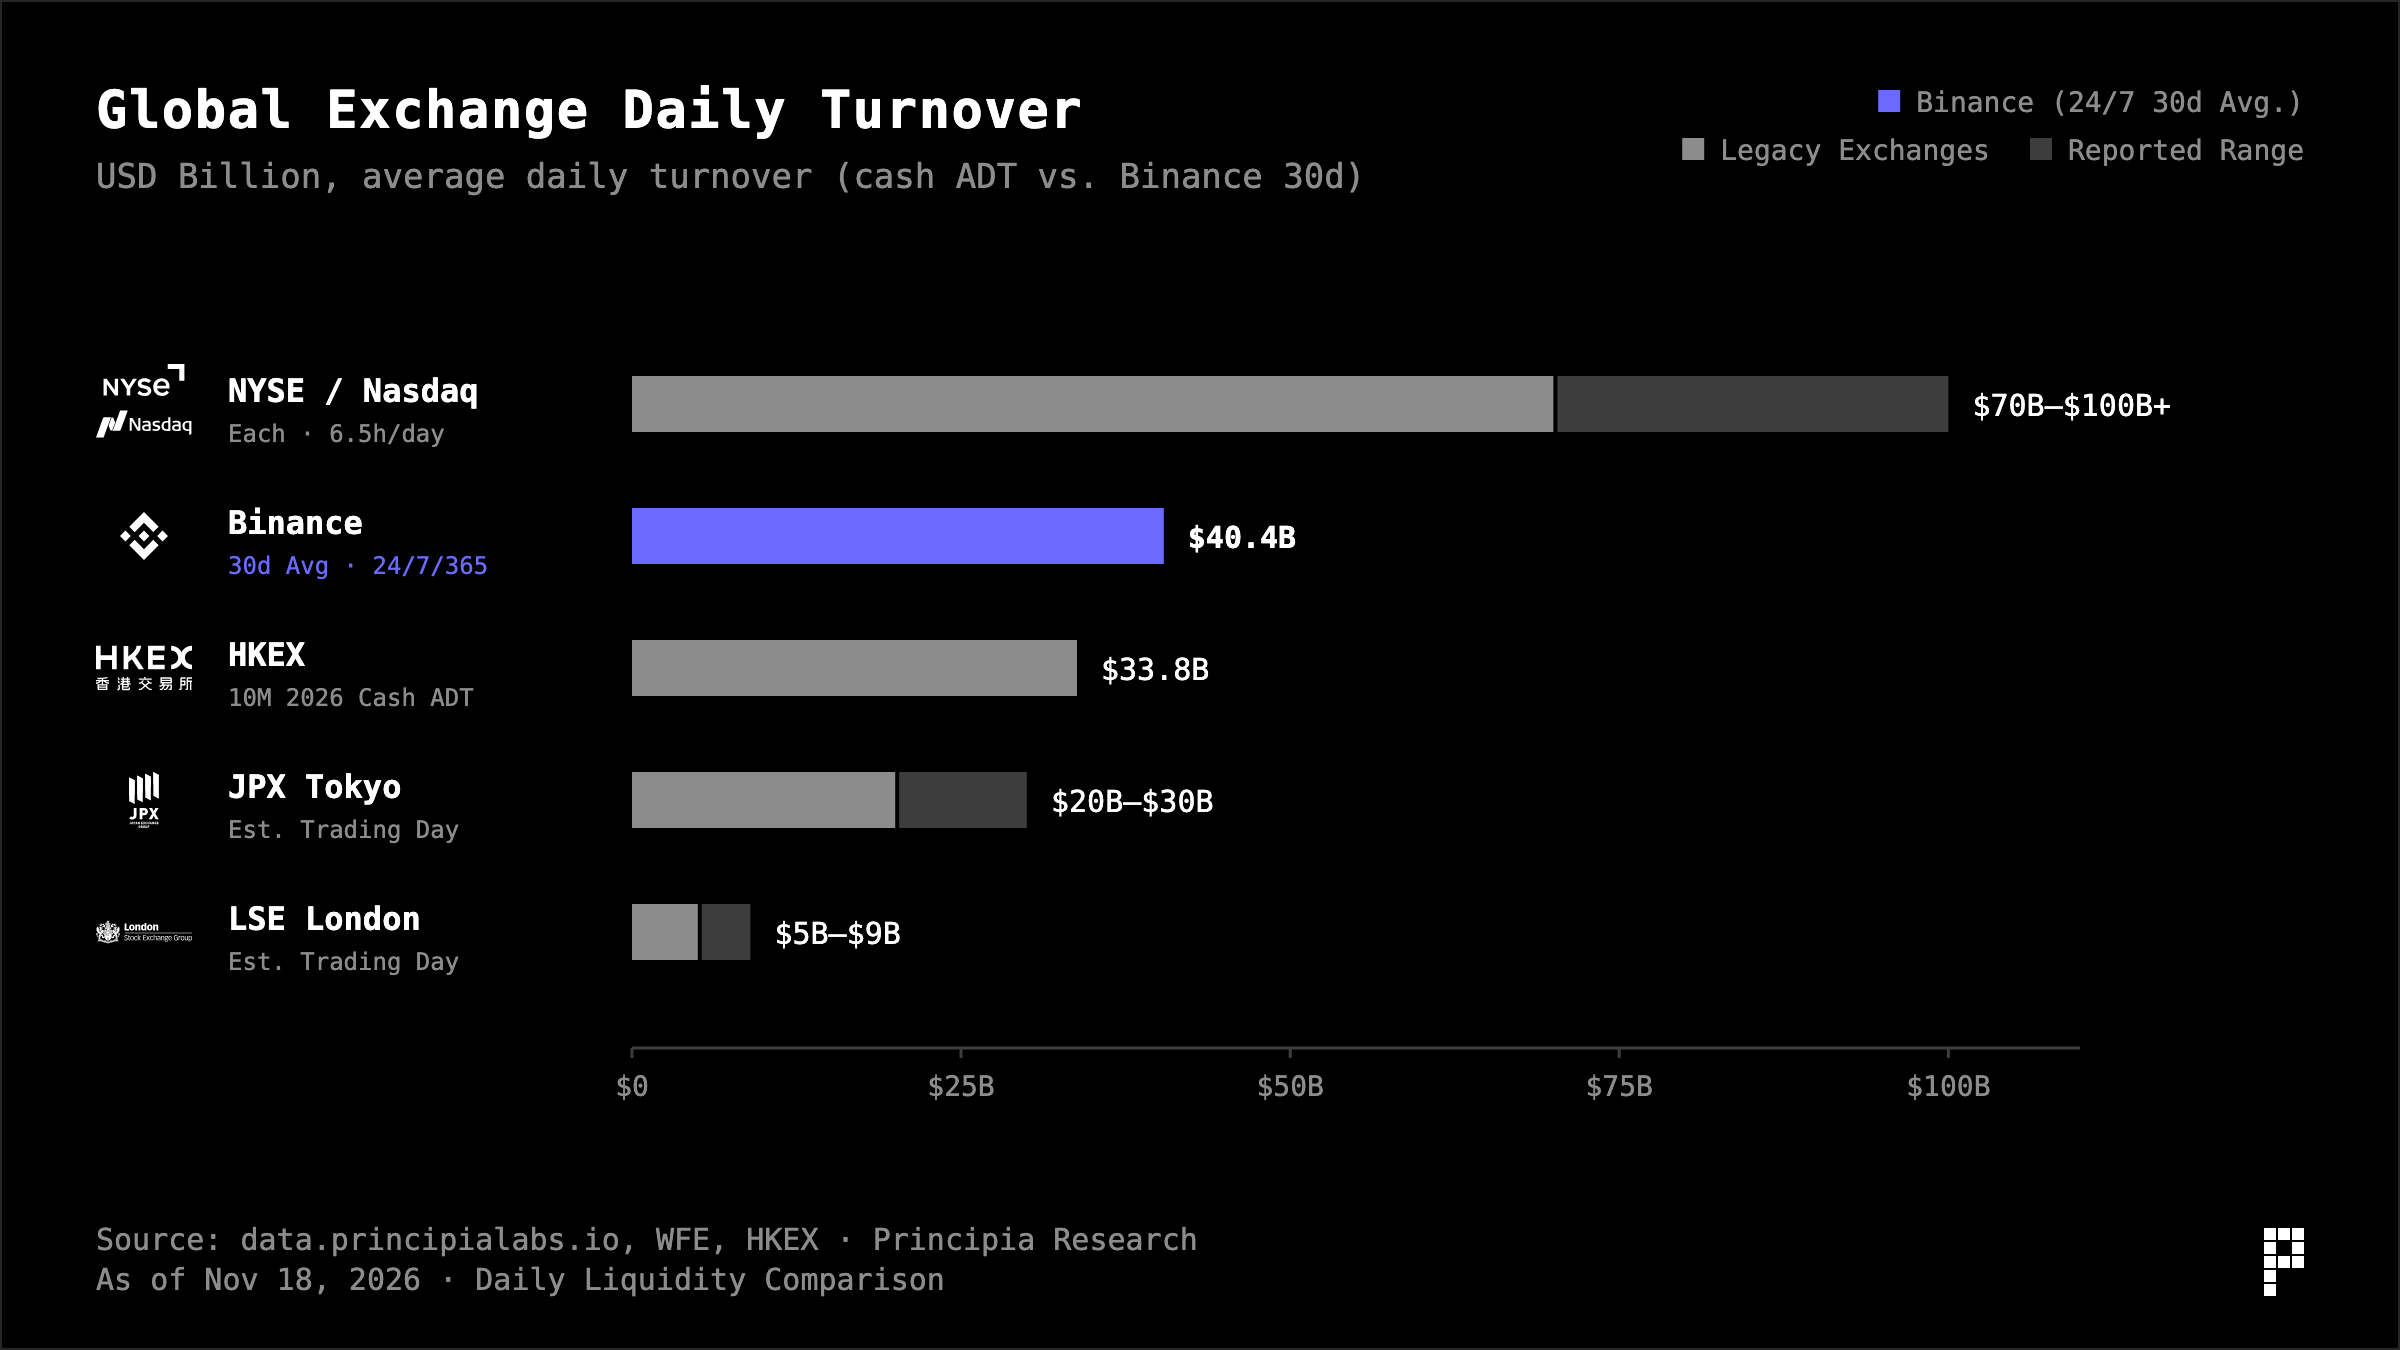
Sur l'ensemble de l'année 2025, le volume global de Binance dépasse 7,1 billions de dollars (niveau comparable à celui de la Bourse de Hong Kong à 7,88 billions). Le volume spot annuel de Binance 2025 rivalise avec celui de Hong Kong, tandis que ses liquidités globales et son volume quotidien moyen sur 30 jours surpassent déjà les moyennes quotidiennes spot de Hong Kong.
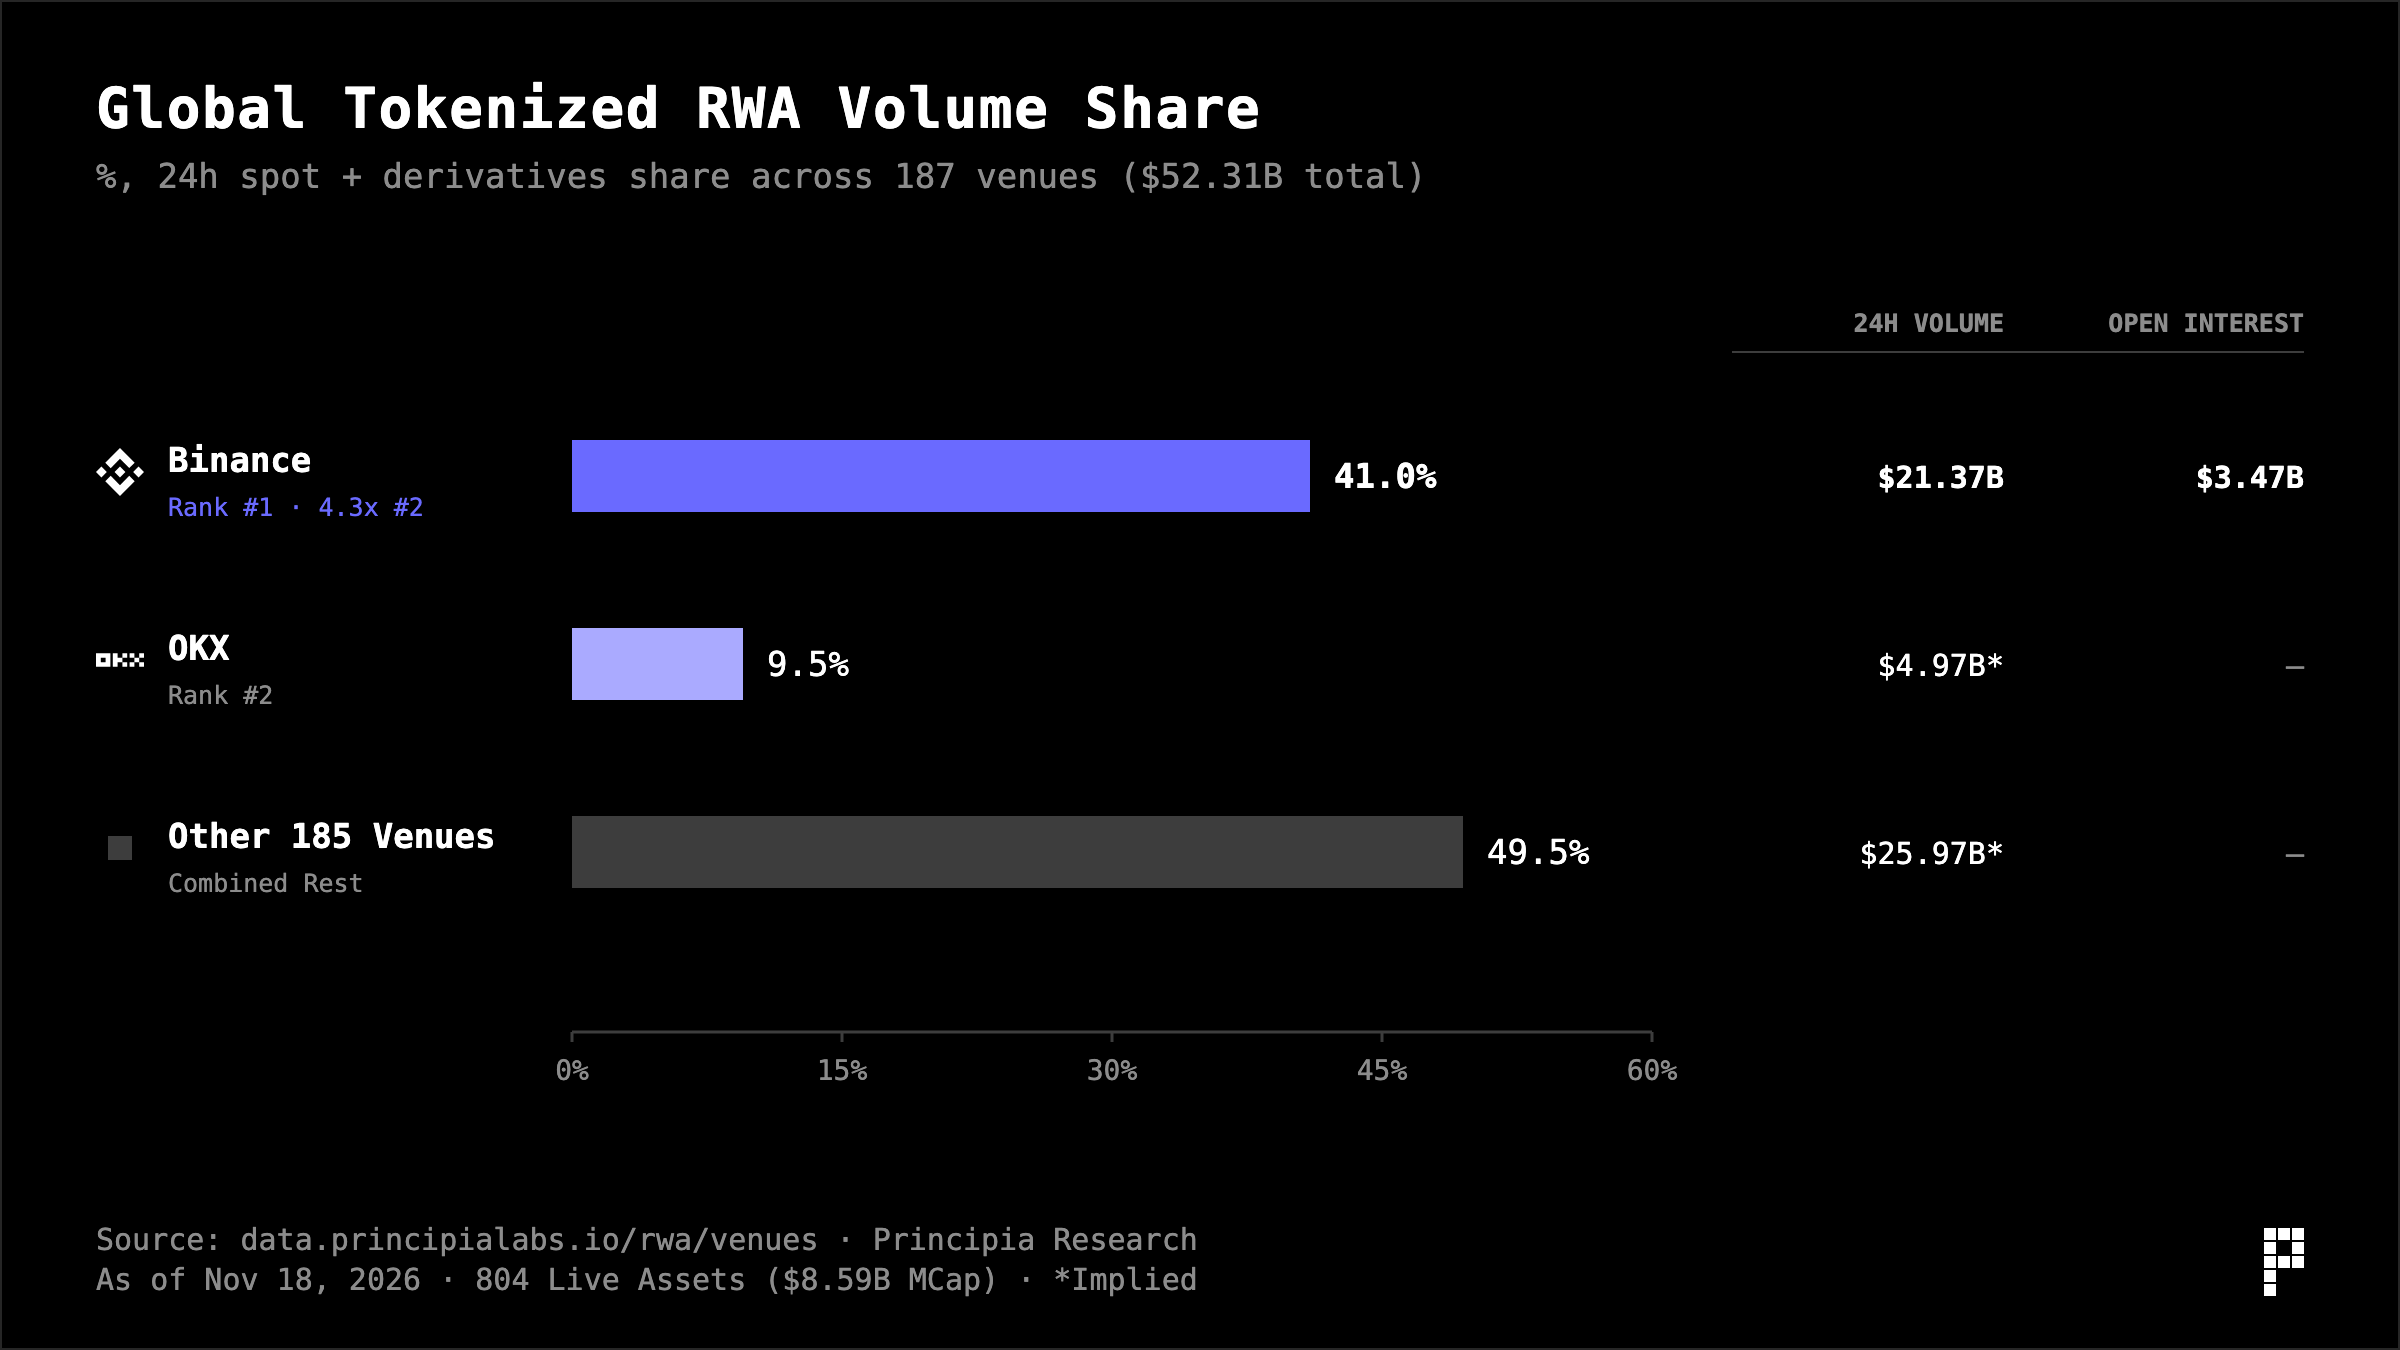
Encore plus notable, les données que nous avons compilées sur la niche spécialisée des actions/ETF/matieres premières tokenisées (au 18 novembre 2026, capitalisation tokenisée mondiale de 8,59 milliards de dollars, 804 actifs actifs, couvrant 187 lieux de trading mondiaux) :
▪ Le secteur entier affiche 1,79 milliard de dollars de spots 24h, 50,52 milliards de dollars de produits dérivés (soit 28,3 fois le spot), pour 11,22 milliards de dollars de contrats ouverts ;
▪ Dont Binance capture à elle seule 41 % du volume global (spots RWA 24h à 470,6 millions de dollars + dérivés à 20,9 milliards de dollars + contrats ouverts à 3,47 milliards de dollars, avec des réserves spot atteignant 11,271 milliards de dollars), soit une taille 4,3 fois supérieure au numéro deux OKX (9,5 % de part).
Lorsqu'un super échange fonctionnant 365 jours sur 365, affichant un volume quotidien moyen sur 30 jours supérieur à 40,4 milliards de dollars et contrôlant 41 % de la quote-part mondiale d'actifs tokenisés, obtient officiellement auprès de l'ADGM des licences complètes de bourse légitime et de courtier, son impact dévastateur de haut niveau sur les bourses régionales traditionnelles ne fait que commencer.
V. Les petites et moyennes entreprises d'émission oubliées par Wall Street
Au deuxième semestre 2026, CZ a publiquement déclaré que « les IPO migreront on-chain », tandis que Binance Research a publié successivement des rapports majeurs tels que « From IPO to Internet Capital Markets », projetant le marché on-chain des actions mondiales vers un affrontement frontal de trois voies :
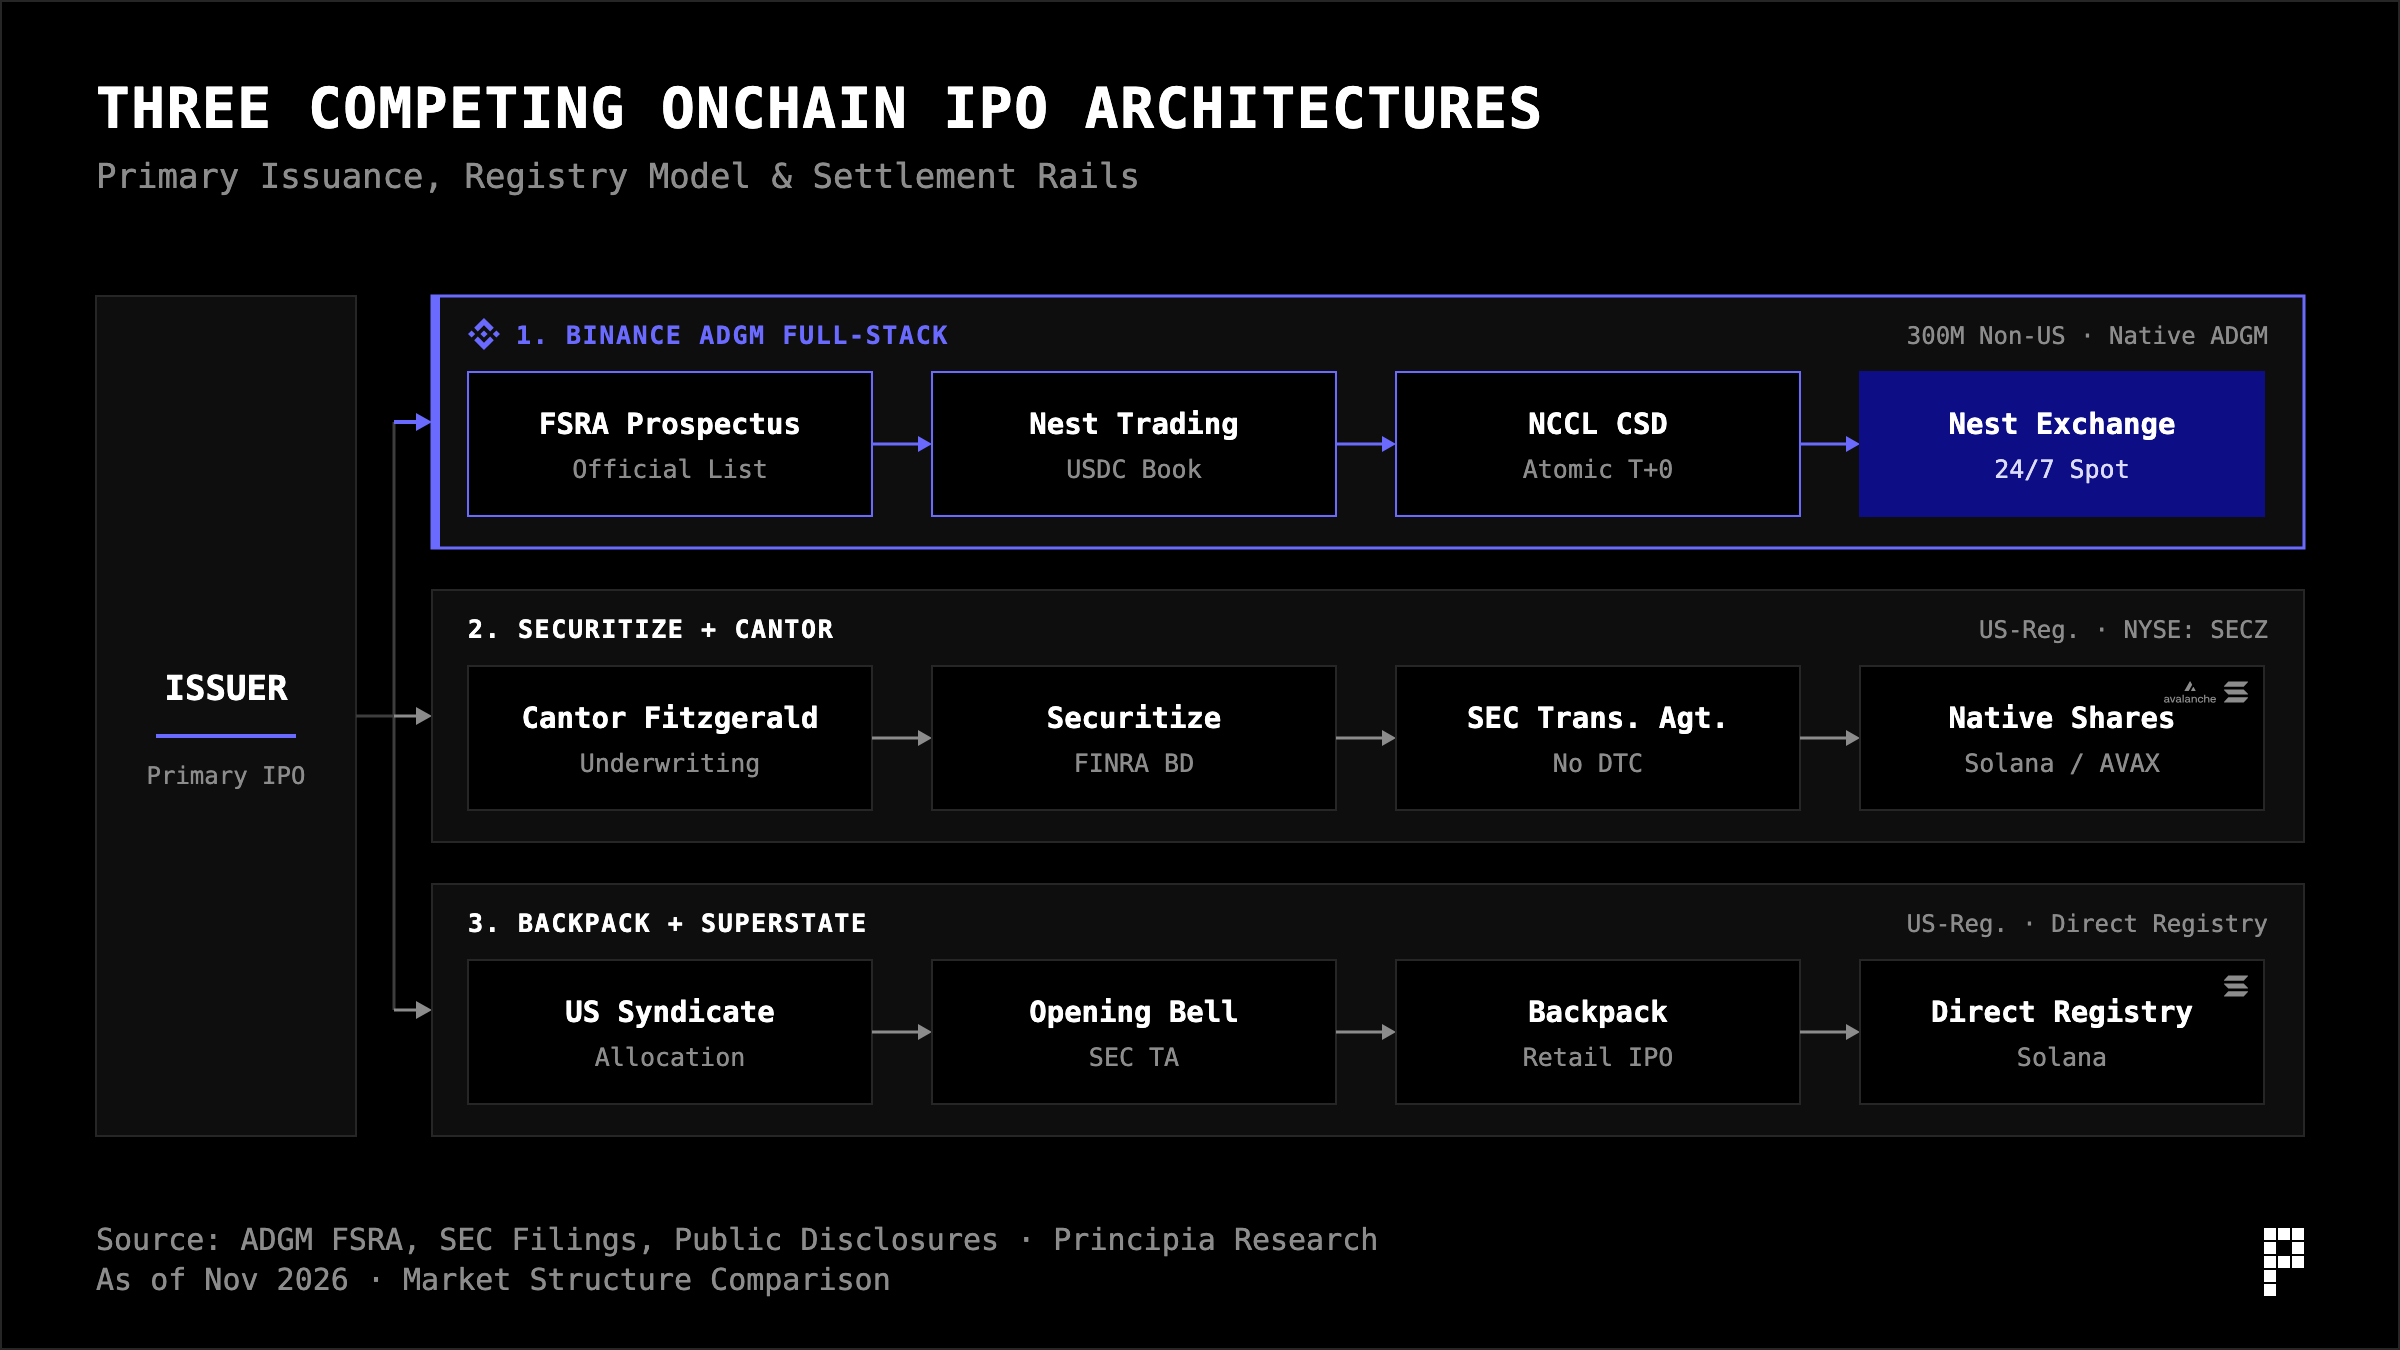
Comparé ces trois voies suscite souvent une confusion courante : l'idée fausse que Binance irait défier Wall Street pour décrocher le titre de chef de file pour SpaceX ou pour Anthropic (code ANT), qui traverse actuellement sa phase de levée de fonds frénétique de 74 milliards de dollars.
Au contraire, le véritable théâtre d'opérations susceptible de déclencher l'explosion totale de la plateforme IPO on-chain ADGM de Binance ne réside pas auprès des colossaux de centaines de milliards, mais dans la « zone intermédiaire des entreprises à cash-flow solide », caractérisée par des valorisations inférieures à 3 milliards de dollars.
Il suffit d'examiner la microstructure des marchés de capitaux pour comprendre :
1. Les « orphelins structurels » des bourses traditionnelles vs. les dividendes institutionnels de l'ADGM
Aujourd'hui, sur le Nasdaq ou la Bourse de Hong Kong, la situation est particulièrement critique pour une entreprise de qualité générant un bénéfice net annuel compris entre 3 et 30 millions de dollars, et évaluée entre 100 et 800 millions de dollars (qu'il s'agisse d'applications IA exportées, de fintechs de paiement transfrontalier, d'éditeurs de jeux ou d'infrastructures crypto à fort cash-flow) :
▪ Trop coûteux et ignoré aux États-Unis : Goldman Sachs et Morgan Stanley refusent généralement les IPO inférieures à 1 milliard de dollars. Recourir à de petites banques d'affaires de second rang entraîne des coûts fixes immédiats de 2 à 3 millions de dollars uniquement pour avocats, auditeurs et conformité, sans oublier les frais de placement prélevés à 7 %. Sans couverture analytique de Wall Street post-cotation, sans achats institutionnels, et avec 1,5 million de dollars annuels supplémentaires pour maintenir la conformité...
▪ Condamnée à devenir une « action zombie » à Hong Kong ou Singapour : bien que le volume quotidien moyen de la bourse de Hong Kong oscille entre 23,2 et 33,8 milliards de dollars, l'essentiel du flux est capté par les poids lourds comme Tencent ou Alibaba. Les valorisations des technologies moyennes stagnent sur des ratios P/E à un chiffre, le volume quotidien se réduit à quelques dizaines de milliers de dollars, annihilant complètement la capacité de refinancement et les sorties d'actionnaires.
Toutefois, opter pour une introduction native directe sur l'ADGM provoque une restructuration verticale du seuil et des coûts :
▪ Accès réglementaire clair et modéré : conformément à la règle ADGM MKT 2.3.15 (test de rentabilité), si le cumul des profits des 3 dernières années atteint 1 million de dollars, et les bénéfices consolidés des 12 derniers mois atteignent 500 000 dollars (les technologiques non rentables peuvent même opter pour le test actif/valeur marchande MKT 2.3.16 : valeur marchande totale de 10 millions de dollars, actif net tangible de 3 millions de dollars et fonds de roulement pro forma de 1,5 million de dollars), franchissant ainsi légalement la barre du registre officiel ;
▪ Frais officiels quasi nuls : les frais d'approbation du prospectus (20 000 USD) ajoutés aux frais d'admission officielle (3 000 USD) ne représentent que 23 000 USD au total au guichet de l'ADGM. Même en incluant avocats internationaux, auditeurs et conseillers en structure de marché, le coût total avant le coup de marteau ne nécessite que le quart au tiers de celui des marchés américains.
2. Le nouveau phénomène de richesse
La sophistication réside aussi dans l'adéquation des tailles. Selon les règles progressives de détention publique de l'ADGM MKT Rule 2.3.10 :
▪ Les émetteurs dont la capitalisation boursière est inférieure à 500 millions de dollars doivent respecter un ratio public float légal ≥ 20 % ;
▪ Les émetteurs évalués entre 500 millions et 1 milliard de dollars doivent maintenir un ratio public float légal ≥ 15 %.
Cela signifie qu'une PME évaluée entre 100 et 800 millions de dollars effectuant une IPO on-chain native à l'ADGM verra son financement public initial et son flottant libre précisément cibler la fourchette 20 à 120 millions de dollars USDC. Aux yeux des bourses traditionnelles, il ne s'agit que de micro-caps invisibles ; mais pour l'écosystème Binance possédant 300 millions d'utilisateurs enregistrés et un volume quotidien moyen sur 30 jours de 40,4 milliards de dollars, une capitalisation circulante initiale de 20 à 120 millions de dollars constitue exactement le « point de douceur doré » capable de générer aisément des souscriptions multiples, d'éviter le drainage des liquidités internes et d'atteindre des taux de rotation 24/7 exceptionnellement élevés.
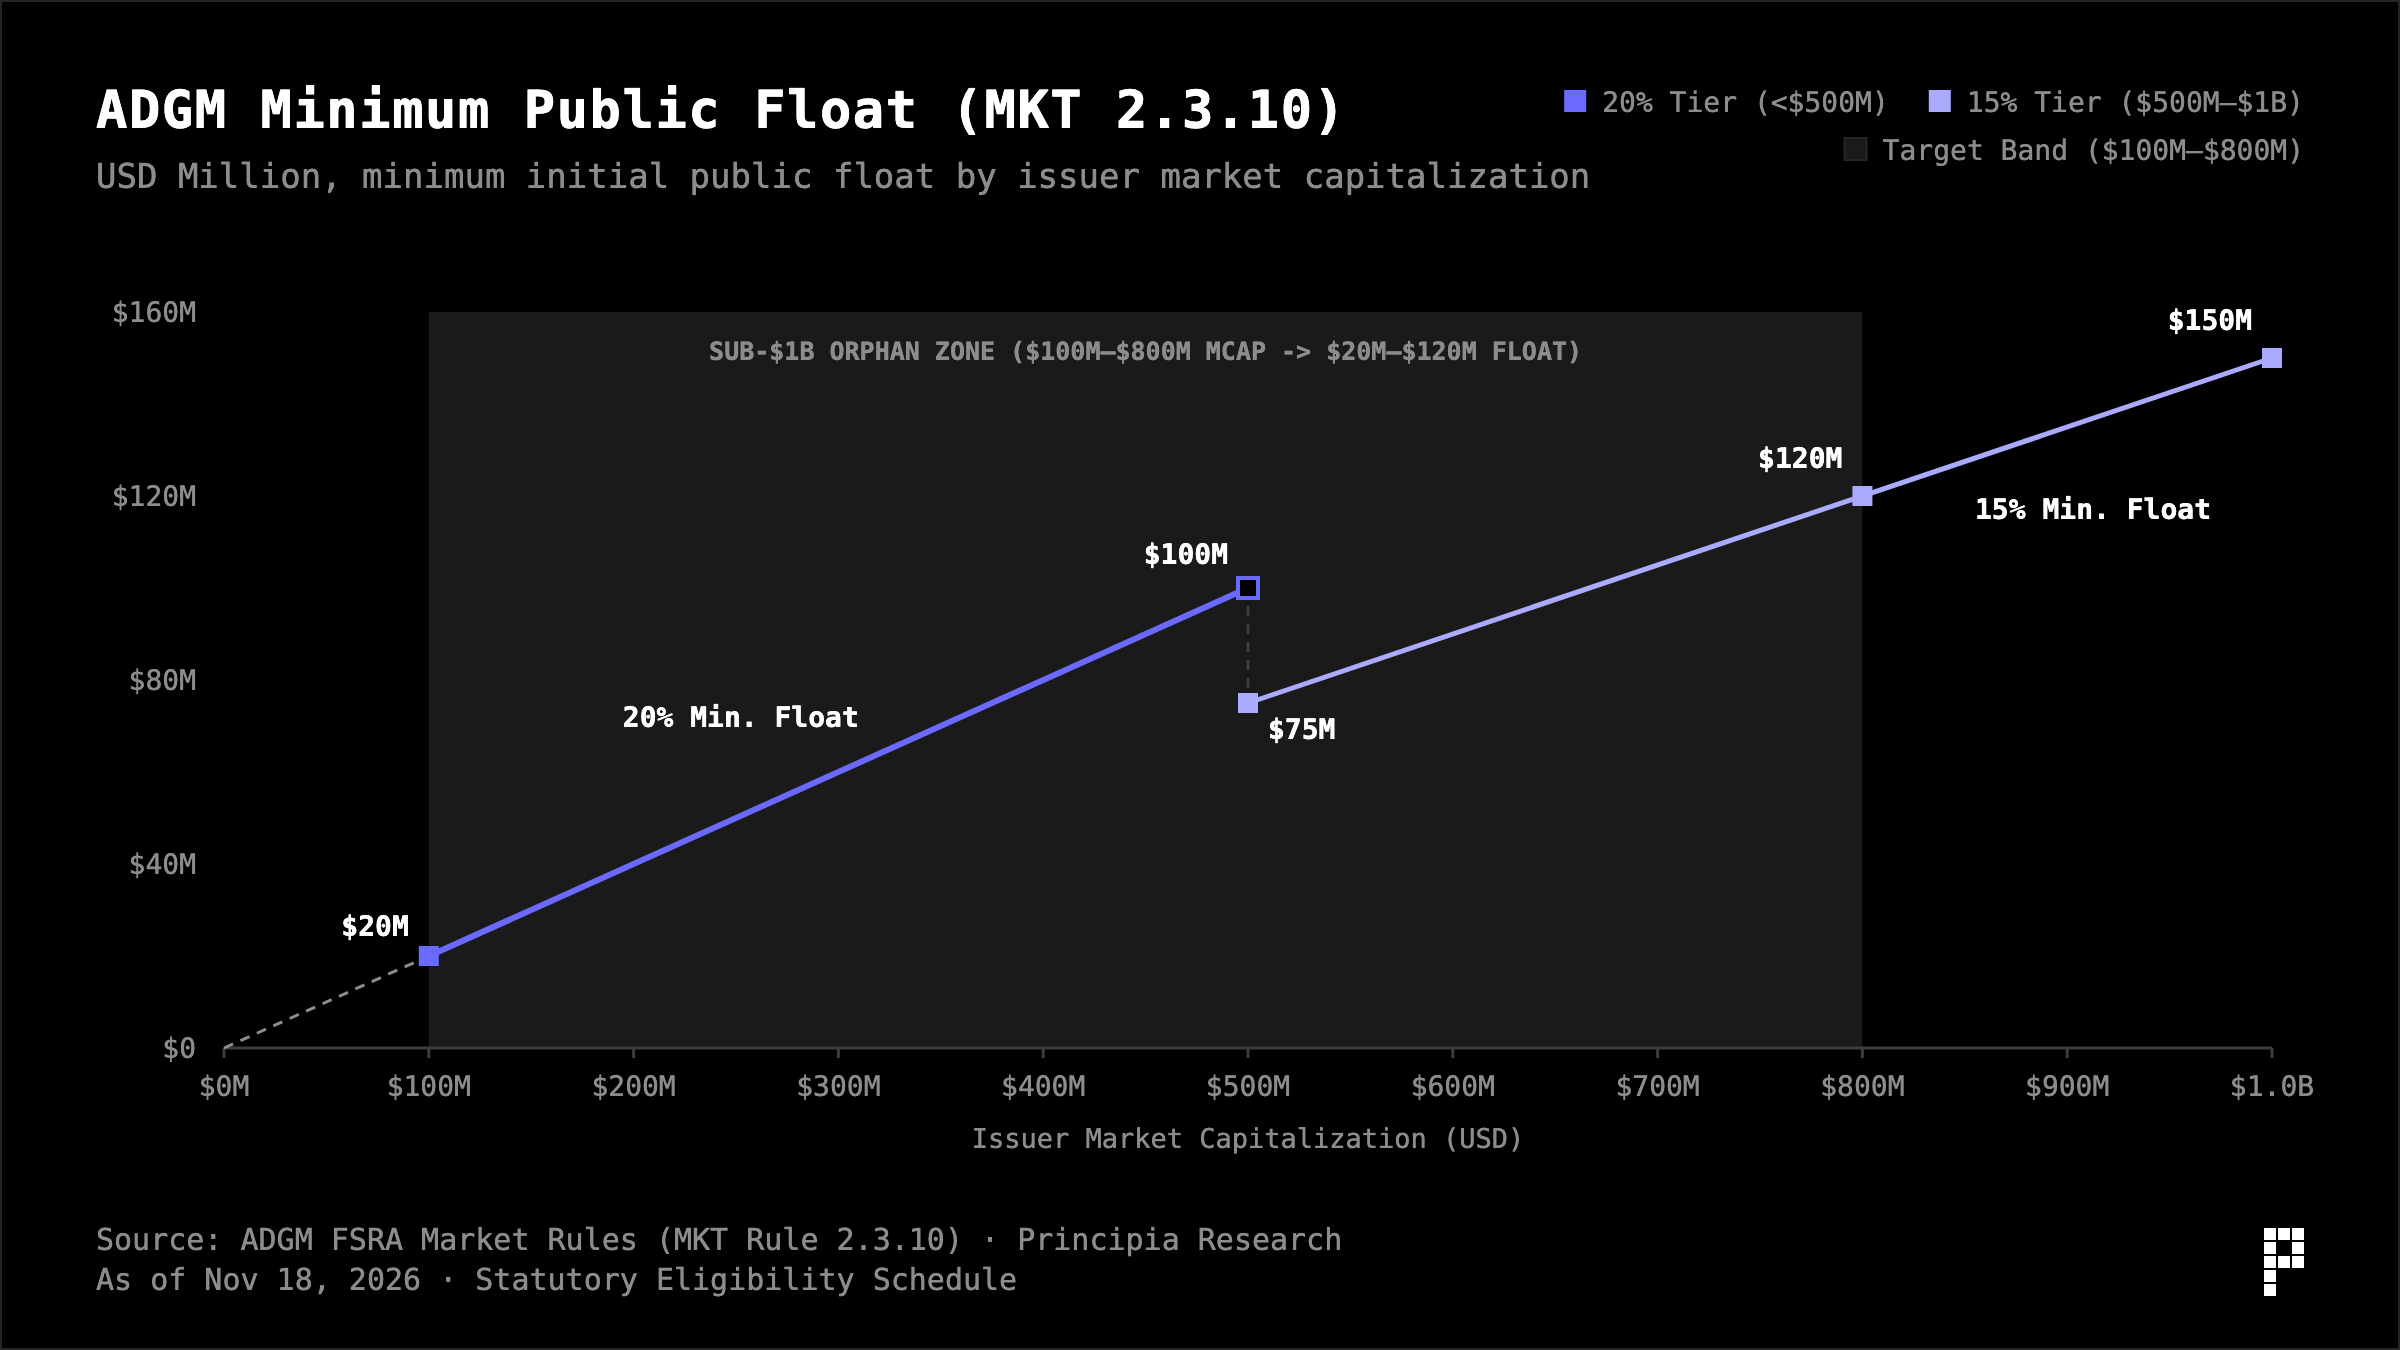
Changement de paradigme de la « liquidité factice » à la « véritable détention publique » : pour les praticiens habitués aux émissions de tokens Web3, l'IPO on-chain entraînera un remodelage intégral des règles. Dans les émissions passées, les projets accumulaient les jetons prêtés aux market makers, les pools d'incitation équipe/écosystème et les parts non libérées des fondations pour gonfler artificiellement le stock initial de liquidité. Cependant, sous la réglementation des titres ADGM MKT Rule 2.3.10(3), les participations des administrateurs et parties liées, les trusts de plans d'actions salariés (ESOP), les actionnaires détenant plus de 5 % ainsi que les prêts de marché non achetés sont explicitement exclus de la catégorie « participation publique ». Seules les actions souscrites véritablement en fonds propres par des investisseurs indépendants hors affiliation (ou parts libres non verrouillées de petits actionnaires pré-listing) comptent, mettant ainsi un terme définitif aux maux criants du marché crypto : FDV élevée, liquidités bidons et sorties molles.
VI. Binance deviendra-t-elle un jour elle-même partie prenante sur l'échiquier ?
Autor des grands mouvements de Binance à Abou Dabi, l'industrie nourrit toujours une hypothèse plus imaginaire : en dehors de servir de plate-forme de placement pour les IPO on-chain d'autrui, Binance elle-même (ou son secteur aboudbien) pourrait-elle également orchestrer une IPO on-chain native à l'ADGM ?
Objectivement, le co-PDG Richard Teng s'est répété publiquement entre 2025 et 2026 affirmant que Binance dispose d'une trésorerie abondante et n'entretient aucun projet d'IPO de financement à court terme. Si l'on examine la structure actionnariale sous-jacente divulguée dans le prospectus de BTech Holdings, la société mère irlandaise Binance Holdings (IE) Limited reste encore détenue et contrôlée par son fondateur, Changpeng Zhao, en tant qu'actionnaire majoritaire et bénéficiaire effectif final. Pour que le groupe entier procède directement à une émission publique d'actions ordinaires, les obstacles demeurent considérables à court terme, tant en raison de la sensibilité des disclosures financières consolidées mondiales que des fardeaux de conformité historiques.
Pourtant, l'absence d'offre publique au niveau du groupe entier n'empêche nullement le fractionnement et les tests exploratoires des filiales titulaires de licences.
Deux changements majeurs orientent la donne : premièrement, l'actionnaire souverain MGX ayant investi 2 milliards de dollars en 2025 possède intrinsèquement une aspiration institutionnelle de repère de valorisation à moyen-long terme et de sortie par capitalisation ; deuxièmement, en juillet 2026, l'américain Securitize, leader de la tokenisation, s'est coté au NYSE (NYSE: SECZ) et a simultanément émis nativement ses propres actions sur les blockchains publiques Solana et Avalanche, prouvant au monde entier la faisabilité des actions publiques on-chain.
En face, les quatre entités ADGM de Binance (système Nest de négoce-compensation et segments bStocks) opèrent de manière indépendante et conforme sous audit strict de la FSRA depuis janvier 2026, ayant rompu avec les fardeaux offshore historiques, et maîtrisant des flux de transaction réel annuels dépassant le mille milliards de dollars. Si à l'avenir Binance choisit d'encoder séparément une activité financière régulée ou une coentreprise aboudbienne pour lancer conjointement sur la bourse d'Abou Dabi (ADX) et sa propre Nest Exchange une IPO on-chain native double cotation, il s'agirait quel que soit le motif — rendre compte aux actionnaires souverains ou imposer son autorité sur son propre marché de capitaux on-chain — d'un mouvement de génie parfaitement logique.
VII. La naissance d'une nouvelle espèce s'accompagne souvent de l'essor d'un nouvel écosystème
En revenant dix ans en arrière, le marché de capitaux crypto a parcouru un balancier aux oscillations brutales : des ICO sauvages sans contrainte réglementaire de 2017, pivotant vers les jetons VC aux valorisations aberrantes de 2021 à 2025, pour finalement revenir en 2026 au carrefour croisant « flux de trésorerie d'entreprises réelles + prospectus de titres réglementés + règlement stablecoin 24/7 sur chaîne ».
L'infrastructure déployée par Binance à l'ADGM, soit « bourse + dépositoire central + courtier stablecoin + prospectus modulaire », ouvre fondamentalement, en marge de Wall Street et Hong Kong, une troisième voie de formation de capital public destinée aux entreprises mondiales en croissance (marché de capitaux on-chain).
Et dans cette chaîne industrielle en formation, les opportunités ne reviennent pas exclusivement à l'échange lui-même. Car lorsque le grelot de la bourse sonnera pour la première fois sur un grand livre blockchain vigilant jour et nuit, chaque langage de tarification, paradigme de placement et règle de liquidité sera réécrite, faisant peut-être surgir une nouvelle vague de wealth effect. L'objectif suivant de Binance est de servir 3 milliards d'êtres humains ; une tentative courageuse capable de bouleverser les règles établies de la finance humaine.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @PrincipiaRes

















