Derrière le vol de 6 milliards de dollars à Binance : qui détient réellement le pouvoir de gel sur chaîne, hors de portée de la loi ?
Auteur : Jon Reiter, Blockhead
Adaptation : TechFlow
Synthèse TechFlow : Suite à une cyberattaque record d'une valeur supérieure à 60 milliards de dollars ayant visé Binance, plusieurs entités centralisées ont procédé au gel rapide des actifs on-chain, provoquant un intense débat politique concernant la capacité de la loi Clarity (Clarity Act) à doter les forces de l'ordre des leviers d'action efficaces. Ses partisans affirment que le texte fournirait une couverture juridique pour les gels d'urgence, tandis que ses détracteurs rappellent que les voies de recours judiciaires s'avèrent difficiles à mettre en œuvre dans cet environnement décentralisé.
Le fondateur de ChainArgos, Jon Reiter, décortique cette discussion et met en lumière la méconnaissance fondamentale du cadre réglementaire américain face à la réalité extraterritoriale. Que ce soit Binance ou Tether, il s'agit d'entités offshore échappant de fait à la juridiction américaine. Ce que l'on qualifie d'interdictions foudroyantes ne provient jamais d'un processus légal, mais relève simplement de l'exercice d'un pouvoir discrétionnaire unilatéral par des acteurs privés.
L'article souligne ensuite que, face à une crise de sécurité on-chain nécessitant une riposte en quelques secondes, le formalisme des lois écrites perd progressivement toute sa pertinence. Les États-nations assistent à un retrait de fait de leurs prérogatives dans ce type de gestion de crise, tandis que les puissants conglomérats commerciaux centralisés, maîtres des grands registres comptables, absorbent silencieusement les fonctions répressives autrefois réservées aux appareils étatiques.
Après que Binance ait subi le plus important vol de son histoire dépassant les 60 milliards de dollars, plusieurs entités centralisées ont agi immédiatement pour geler les fonds afin de tenter de récupérer les pertes colossales subies par les utilisateurs et l'échange numérique. Le fait que les détenteurs d'actifs numériques soient contraints de confier la protection de leurs avoirs on-chain à une poignée de corporations commerciales traditionnelles constitue une ironie particulièrement acide.
Une interrogation plus profonde persiste : comment concilier l'exercice occasionnel de ce pouvoir discrétionnaire pour protéger les actifs avec leur attitude longtemps marquée par l'abstention face aux sanctions ainsi qu'aux incidents de piratage de moindre ampleur ?
Telles sont des interrogations certes fascinantes. Toutefois, cette chronique s'intéresse davantage à un combat public déroutant : si la loi Clarity avait été adoptée auparavant, l'évolution du cas de vol chez Binance aurait-elle été différente ?
Bien que le projet de loi n'ait finalement pas abouti et semble peu susceptible de l'être à l'avenir, explorer ses logiques hypothétiques reste hautement instructif. La réalité nous offrant impossibilité de réaliser des expériences en double aveugle sur les systèmes juridiques, ce genre d'exercice de réflexion théorique constitue notre meilleur outil pour circonscrire les limites réglementaires.
Examinons d'abord les affrontements entre deux figures publiques en désaccord total : la sénatrice Cynthia Lummis, porte-voix de la défense des cryptomonnaies, et Amanda Fischer, directrice politique et directrice générale de Better Markets, organisation plaidant pour une régulation stricte.
Les deux protagonistes ont engagé un duel public sur les réseaux sociaux. Il convient de préciser que cette analyse relève d'une observation éditoriale et non d'un débat académique rigoureux propre aux facultés de droit.
Débat public : l'affrontement frontal entre Lummis et Fischer
Le lendemain de l'attaque, la sénatrice Lummis a publié une déclaration publique sur le réseau social X :
« Les pirates ont soutiré plus de 60 milliards de dollars à Binance en moins de quatre heures, établissant le record absolu de ce type de crime dans l'histoire humaine. La loi Clarity aurait fourni une protection juridique aux entreprises cryptographiques, leur permettant de geler instantanément les transactions suspectes dès le premier appel téléphonique des autorités policières. Chaque minute perdue correspond à des fonds irrémédiablement pulvérisés. »
Fischer lui a immédiatement répliqué en affirmant que les propos de Lummis étaient totalement faux, citant les articles précis du projet de loi :
« La réalité est tout autre. La loi Clarity exige que les émetteurs de stablecoins s'appuient sur une ordonnance judiciaire avant d'opérer des gels. S'agissant des bourses, la formulation juridique est la suivante, je vous prie de lire attentivement le paragraphe (1) ci-dessous. »
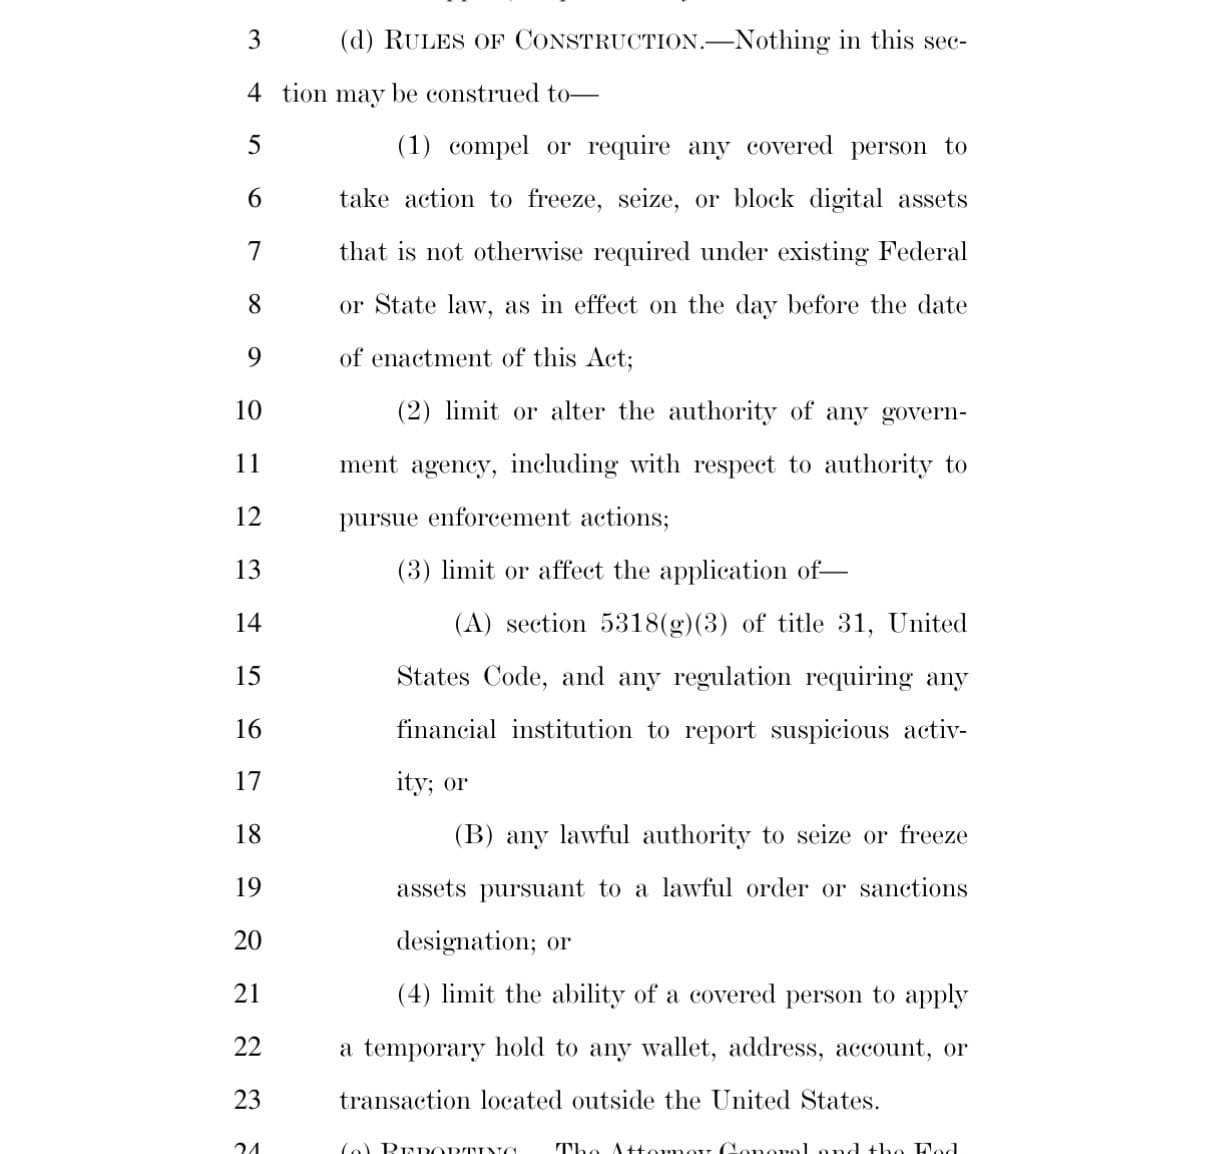
Fig. : Capture d'écran du texte officiel d'interprétation de la clause explicative de la loi Clarity (Clarity Act), cité par Amanda Fischer.
La sénatrice Lummis a contre-attaqué quelques instants plus tard :
« L'idée est séduisante, mais vous citez seulement une clause de sauvegarde (Savings Clause). Elle maintient simplement en vigueur les lois financières et de sanctions existantes, sans effacer le reste du chapitre en question. Vous ne saisissez pas l'essence même de la loi Clarity : celle-ci classerait Binance comme une « personne assujettie » (Covered Person) car il s'agit d'un prestataire de services en actifs numériques. »
« Aucune législation ne peut arrêter tous les auteurs de crimes, mais la loi Clarity aurait offert de meilleurs outils et une plus grande vélocité d'action aux forces de répression. Votre parti a voté contre ce texte et vous devrez en assumer les conséquences. »
Évidemment, ces interprétations juridiques polémiques n'ont jamais été soumises à un véritable examen judiciaire et très probablement ne le seront jamais. Néanmoins, nous pouvons dégager des enseignements profonds des contours de cet échange. Comme toujours dans cette chronique, nous partageons certains points de vue et en questionnons d'autres pour chacun des deux camps.
Illusion de compétence : la loi américaine s'applique-t-elle vraiment à Binance ?
La première interrogation face à laquelle nous sommes confrontés est la suivante : toutes ces discussions sont-elles réellement pertinentes pour Binance ? Binance n'est en aucun cas une entreprise américaine. Conformément à l'accord transactionnel signé avec le gouvernement américain en 2023, Binance s'est engagée à quitter complètement le marché nord-américain.
Binance possède bien une petite filiale américaine nommée Binance.US, laquelle est évidemment soumise au droit américain. Cependant, son activité y est extrêmement limitée et insignifiante dans cette affaire. Pratiquement personne ne discute de Binance.US, car sa taille ne suffit pas à influencer le scénario global. Nous pouvons donc ignorer directement l'impact marginal de la loi Clarity sur Binance.US.
C'est pourquoi, lorsque Lummis affirme que « la loi Clarity classerait Binance comme une personne assujettie car il s'agit d'un prestataire de services numériques », cette assertion apparaît profondément détachée de la réalité. Rien ne permet de supposer qu'un tel texte pourrait ingest automatiquement et globalement tous les prestataires d'actifs numériques disséminés à travers le monde sous la compétence territoriale extensive des États-Unis.
Tant que Binance n'exerce pas légalement sur le sol américain cette partie cruciale de ses activités, les règles étatsuniennes n'ont prise sur elle. Au mieux, l'interprétation charitable de Lummis impliquerait qu'elle postule un univers parallèle où la loi Clarity serait déjà effective, et où Binance y aurait relocalisé son cœur de métier conformément à la réglementation.
Dans cette hypothèse, nous admettons que l'analyse de Lummis sur la compétence américaine tient debout. Mais sa thèse initiale soutenait que « la loi Clarity aurait permis aux entreprises crypto d'obtenir une couverture juridique instantanée dès le premier appel des autorités policières pour geler les actifs ».
Si Binance opérait déjà régulièrement sur le sol américain, la coopération avec les enquêteurs fédéraux représenterait loin d'une victoire exceptionnelle dont on devrait célébrer les mérites. Ce qui pousse la coopération et la conformité n'est pas le projet de loi lui-même, mais bel et bien la contrainte imposée d'accepter la tutelle réglementaire. Et cette lutte était déjà gagnée lorsque Binance s'est soumis à la supervision, bien avant l'aube où la police viendrait demander le blocage des fonds suite au cambriolage.
Dans la cruelle réalité des faits, après l'attaque informatique, Binance a spontanément décidé de suspendre certaines opérations locales, coupant temporairement les fonctionnalités de retrait pendant environ deux jours. Qu'une prétendue protection légale existe ou non importe parfaitement à un acteur réel tel que Binance. Il serait absolument illusoire de croire qu'un simple vote favorable à une loi américaine ferait miraculeusement franchir un océan à Binance pour se soumettre volontairement à la juridiction judiciaire étatsunienne. Les fondements logiques de l'affirmation de Lummis sont donc irrecevables.
Volontariat et discrétion : les géants bloquent des fonds sans avoir besoin d'un cautionnement légal
La réaction de Fischer diverge légèrement de notre perspective, mais converge pourtant vers une absurdité similaire. Elle insiste sur le fait que la protection juridique relative au gel des actifs prévue par le texte vise principalement les émetteurs de stablecoins et non les bourses elles-mêmes.
Nous convenons que les émetteurs de stablecoins ont accaparé l'essentiel de l'attention durant les débats législatifs, et que les dispositions s'appliquant aux prestataires non émetteurs sont effectivement beaucoup plus complexes et indigestes. Le projet de loi sénatorial au titre 305 permet effectivement aux émetteurs et aux fournisseurs de services numériques de procéder à des interceptions temporaires face aux demandes écrites des autorités policières, en bénéficiant d'un port sûr contre d'éventuels procès civils. Pourtant, nous considérons que ce duel entre les deux parties rate complètement l'enjeu central.
Pour Lummis, le projet de loi faciliterait grandement le gel des fonds par les prestataires. Fischer rétorque que la législation pourrait ne pas s'appliquer à certaines entités ou n'apporterait aucun privilège supplémentaire à Binance. Selon nous, la réalité tangible est bien différente : Circle, Tether et le Conseil de sécurité d'Arbitrum ont gelé des montants colossaux à une vitesse éclair, sans aucune procédure judiciaire formelle. Dans un contexte aussi opérationnel établi, en quoi une couverture juridique supplémentaire changerait-elle concrètement la donne ?
Prenez un exemple imaginaire : quelqu'un tue son agresseur lors d'une attaque en invoquant un motif de légitime défense. Le caractère recevable de cette défense varie selon les complexités des faits et les juridictions. Imaginons désormais qu'un projet de loi soit débattu pour codifier explicitement ce cas particulier en légitime défense. Certains défenseurs pourraient vivement utiliser cet accident pour militer en sa faveur.
Mais si vous interrogez la victime, celle-ci avoue ignorer totalement l'existence du nouveau texte législatif et ne suit jamais l'actualité juridique. Peu importe que ce projet soit en cours d'examen, voté ou rejeté, cela n'influence en rien sa décision instinctive au moment critique. Les actions entreprises simultanément par Binance, Circle, Tether et le Conseil de sécurité d'Arbitrum ont été conduites entièrement en dehors de toute protection de la loi Clarity. Même si ce texte avait été adopté, auraient-ils pu agir quinze minutes plus tôt qu'en réalité ? Évidemment non. Lummis a tenu des déclarations excessives et invérifiables.
Circle a longtemps assuré qu'il ne gelerait jamais des fonds sans ordonnance judiciaire préalable. Or, les événements récents démontrent que ce principe absolu n'a pas résisté à une crise majeure. Le Conseil de sécurité d'Arbitrum intervient aujourd'hui pour la deuxième fois en mode autonome complet, sans recourir à quelconque procédure statutaire.
Concernant l'autre acteur majeur du gel, Tether, il a historiquement adopté envers les demandes de gel et de saisine des autorités policières une posture volontaire, non-précédentiste, fortement centrée sur la discrétionnaire. Bien que Circle et Arbitrum présentent des statuts juridiques potentiellement complexes, personne ne représenterait sérieusement Tether comme une entité cherchant systématiquement à se couvrir juridiquement et exigeant une base légale absolue pour chaque action.
L'aspect le plus crucial demeure ceci : ces institutions ont bloqué des dizaines de milliards de dollars directement, sans aucun garde-fou statutaire. Affirmer que dans un monde imaginaire elles bénéficieraient d'une meilleure couverture juridique est discutable, voire exact. Mais cela génère-t-il une différence concrète dans la réalité immédiate ? La réponse est clairement négative.
Jeu Onshore/Offshore : pourquoi Washington n'ose-t-il pas imposer la contrainte à Tether ?
Prenons maintenant du recul et supposons que Fischer ait totalement raison, ces règles relevant strictement du domaine des stablecoins. De surcroît, elles ne sauraient contraindre que les stablecoins onshore soumis à la loi étatsunienne. Dès lors, le projet de loi pourrait réguler Circle ou s'étendre au Conseil de sécurité d'Arbitrum (dont une partie significative des membres sont des citoyens ou sociétés américains).
Cependant, tout comme Binance, Tether constitue essentiellement une création purement offshore. Washington ne peut pas simplement déclarer unilatéralement la sujétion de Tether à sa juridiction pour espérer obtenir un courbement immédiat. Bien sûr, les États-Unis pourraient essayer des méthodes coercitives, et décrypter cette dynamique géopolitique se révélerait hautement instructive.
L'affaire Tether illustre parfaitement cette tension. Les États-Unis dépendent ouvertement de la collaboration volontaire offerte par Tether. Néanmoins, selon nos analyses indépendantes et rapports publics historiques : Tether refuse fréquemment cette aide volontaire, ou exige des preuves supplémentaires répétées de la part des autorités étatsuniennes avant toute décision.
Le gouvernement pourrait bien sûr tenter d'imposer une conformité forcée à Tether. Par exemple, saisir les tribunaux nationaux contre Tether en invoquant des théories d'extraterritorialité massive pour affirmer sa sujétion au droit américain, puis observer le verdict judiciaire.
Ils peuvent également sanctionner Tether ou lancer une déclaration de pression maximale, menaçant de le couper radicalement du système financier étatsunien si Tether refuse de se conformer. FinCEN a récemment interrompu l'accès des plateformes MEXC, à l'image de la sanction précédente infligée à Huione.
Pourtant, les États-Unis risquent de perdre devant les juges ; ou même s'ils remportent le procès, que FinCEN brandisse son bâton réglementaire, Tether continuera fièrement sa route dans l'arène offshore.
Cette issue constituerait une défaite catastrophique pour l'autorité étatsunienne. Car si ce scénario se produisait, les autres acteurs économiques mondiaux comprendraient enfin une vérité troublante : défier frontalement les exigences américaines n'entraîne aucune menace destructrice réelle. Indépendamment de l'ampleur économique et politique que l'on attribue aux États-Unis, ils ne constituent manifestement pas une machine dictatoriale fermée capable de triompher systématiquement devant tous les tribunaux et d'obliger incondicionallement toute économie mondiale à suivre leurs injonctions.
Nous devons en déduire que les décideurs washingtoniens ont pesé le pour et le contre, estimant obtenir la collaboration volontaire de Tether constituant déjà un compromis suffisamment satisfaisant, et qu'ils ne souhaitent absolument pas prendre le risque de voir leur crédibilité stratégique s'effondrer en cas d'affrontement systémique. Nos échanges privés répétés avec des insiders corroborent solidement cette hypothèse.
Même si vous estimez que la probabilité de败诉 est infime, imaginez ce que cela signifie pour l'équipe juridique lançant ce contentieux : en cas d'échec, entraînant une forte érosion du prestige dissuasif et du pouvoir de conviction bâti par Washington au fil des décennies, ces avocats verraient leurs perspectives professionnelles dans l'industrie se réduire à néant. Ils pourraient bien entendu exploiter cette opportunité via des cachets exorbitants en qualité d'intervenants dans les centres financiers offshore. Cette réalité sous-jacente mérite une analyse poussée.
Transition du pouvoir : le retrait du droit et l'émergence de souverainetés privées
Bien que l'adoption de la loi Clarity puisse théoriquement faire basculer un tant soit peu la balance ci-dessus, cette possibilité est quasi-nulle. Lummis commet évidemment une erreur d'appréciation majeure, car ni la loi Clarity ni tout texte similaire ne pourrait fondamentalement bouleverser la position dominante des géants offshore tels que Binance ou Tether.
Ils déménageront peut-être un jour volontairement aux États-Unis sous un cadre réglementaire futur indéterminé, ou peut-être jamais. Évaluer un futur projet de loi selon le modèle analytique simple « l'adoption du texte entraînerait Y » est limpide ; mais si l'analyse devient « si le texte passe, couplé à innombrables événements en chaîne futurs, Binance et Tether finiront par migrer volontairement aux États-Unis », cela bascule alors dans une fantaisie purement fictive. L'écart réaliste est tel que toute spéculation sérieuse paraît actuellement infondée.
En somme, nous tenons pour acquis que Lummis s'est distancié des réalités factuelles, tandis que Fischer, prisonnière de ses critiques constantes à l'encontre des initiatives promues par l'industrie, a omis de saisir la vérité fondamentale : dans cet arène régulatoire naissante, le gouvernement fédéral américain dispose bien moins de capacités omniscientes qu'on ne le lui prête habituellement.
Ce phénomène traduit un dilemme macro-temporel plus vaste : il ne s'agit pas uniquement du gouvernement américain qui voit son influence fléchir, mais bel et bien l'ensemble des États souverains mondiaux ainsi que les structures bureaucratiques institutionnelles rattachées, qui subissent une érosion structurelle irréversible ; parallèlement, les secteurs privés maîtrisant les infrastructures technologiques fondamentales et les acteurs commerciaux centralisés acquièrent un pouvoir croissant et un contrôle massif.
La trajectoire finale de cette transformation monumentale des pouvoirs demeure encore ouverte à l'observation. Mais une certitude nous guide : seuls ceux qui appréhendent en profondeur et acceptent franchement ce déplacement d'autorité en cours parviendront, lors des chapitres suivants de ce long processus historique, à conserver les leviers stratégiques vraiment pertinents.
L'incident de vol sur Binance dispense aux législateurs internationaux une leçon pragmatique exemplaire : face aux crises systémiques massives intervenant sur la blockchain, les administrations gouvernementales classiques occupent rarement une position centrale dans les mécanismes de riposte d'urgence, tandis que les édits législatifs traditionnels se révèlent largement inefficaces dans cet espace financier novateur.
Il s'agit bien davantage qu'un problème intrinsèque de lenteur des processus judiciaires. Dans cette course contre la montre visant à stopper les transferts d'actifs on-chain, toute hésitation équivaut à une impuissance stratégique. L'architecture défensive repose aujourd'hui intégralement sur des initiatives spontanées et un arbitrage discrétionnaire de la part d'un groupe d'acteurs commerciaux privés échappant à toute supervision étatique. Tel est le réalisme implacable de l'heure. Dans un contexte aussi tendu, quelles motivations pourraient bien pousser ces entités privées à abandonner d'elles-mêmes leur souveraineté de facto quasi-absolue pour se soumettre à une supervision bureaucratique officielle, nécessairement sclérosée ? À défaut, pour l'instant, nous n'identifions nul fondement crédible à pareille dynamique.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @blockhead_co