La DeFi peut-elle véritablement évaluer les risques de prêt du monde réel ?
Auteur : Fran Palminha
Traduction : TechFlow
Résumé TechFlow : Avec l'intégration continue des actifs réels (RWA) tokenisés et du crédit privé, les protocoles de prêt décentralisés affrontent un nouveau paradigme de risque. La DeFi conventionnelle repose sur des feeds de prix d'oracles en temps réel pour déclencher des liquidations automatiques, alors que le crédit privé non standardisé du monde réel présente des frottements de liquidité marqués et des retards d'évaluation à long terme.
La simple dépendance à la Valeur Nette (NAV) historique ne permet pas de saisir rapidement la détérioration réelle de la solvabilité des emprunteurs et expose également un déficit de liquidité critique sur les marchés secondaires de liquidation lors d'une ruée bancaire. Cet article examine en détail le transfert des notations de crédit on-chain, l'arbitrage lié à l'asymétrie d'information et le contrôle dynamique des paramètres de risque quant à leur rôle dans la reconstruction de l'écosystème de prêt DeFi de demain.
S'agissant du prêt collatéralisé par des actifs réels (RWA) tokenisés, la DeFi réalise des progrès significatifs.
Cependant, face au crédit privé, l'ensemble du système met au jour une contradiction profonde et épineuse.
Les protocoles de prêt peuvent lire en temps réel le cours de marché du token, calculer sa valeur de garantie et déclencher une liquidation automatique dès qu'un seuil est franchi. Or, si le prêt réel sous-jacent associé au token commence déjà à se détériorer, tandis que son prix publié tarde à évoluer, comment le monde on-chain peut-il y faire face ?
C'est précisément pourquoi il est si difficile de transférer directement les risques de crédit traditionnels vers la chaîne.
Un cours stable ne signifie jamais un faible risque
L'ETH bénéficie d'un prix de négociation en marché secondaire mis à jour en continu, une caractéristique qui fait généralement complètement défaut aux prêts privés.
Les fonds de crédit privé établissent généralement leur Valeur Nette (NAV) selon des cycles hebdomadaires, mensuels ou parfois trimestriels. Durant les intervalles entre deux reportings d'évaluation, le prix comptable du token paraît souvent quasi inchangé.
Or, l'entreprise emprunteuse réelle sous-jacente pourrait à tout moment rencontrer des difficultés opérationnelles : baisse des recettes, défaut de paiement des intérêts à échéance ou dépréciation substantielle des actifs garantis. Pourtant, jusqu'à la prochaine évaluation formelle, le protocole de prêt ne visualisera que ce même NAV figé, sans aucun mouvement.
Ce phénomène crée un piège particulièrement trompeur pour les modèles de risque DeFi : un actif dépourvu de volatilité de prix en temps réel est systématiquement considéré à tort comme « extrêmement sûr » par les algorithmes et les modèles statistiques.
Les institutions de prêt traditionnelles observent bien plus que le cours
Lors de l'évaluation des contreparties emprunteuses, les banques commerciales et les fonds de crédit spécialisés s'appuient sur des dimensions d'information rarement accessibles nativement on-chain.
Ils procèdent à un examen approfondi de la trésorerie de l'emprunteur, de son endettement actuel, de ses historiques de remboursement, de la faisabilité réelle de la liquidation des garanties et des pactes financiers. Particulièrement crucial, la gestion des risques traditionnelle calcule rigoureusement deux indicateurs fondamentaux : la probabilité de défaut (PD) réelle de l'emprunteur, et le taux de récupération en cas de défaut (LGD).
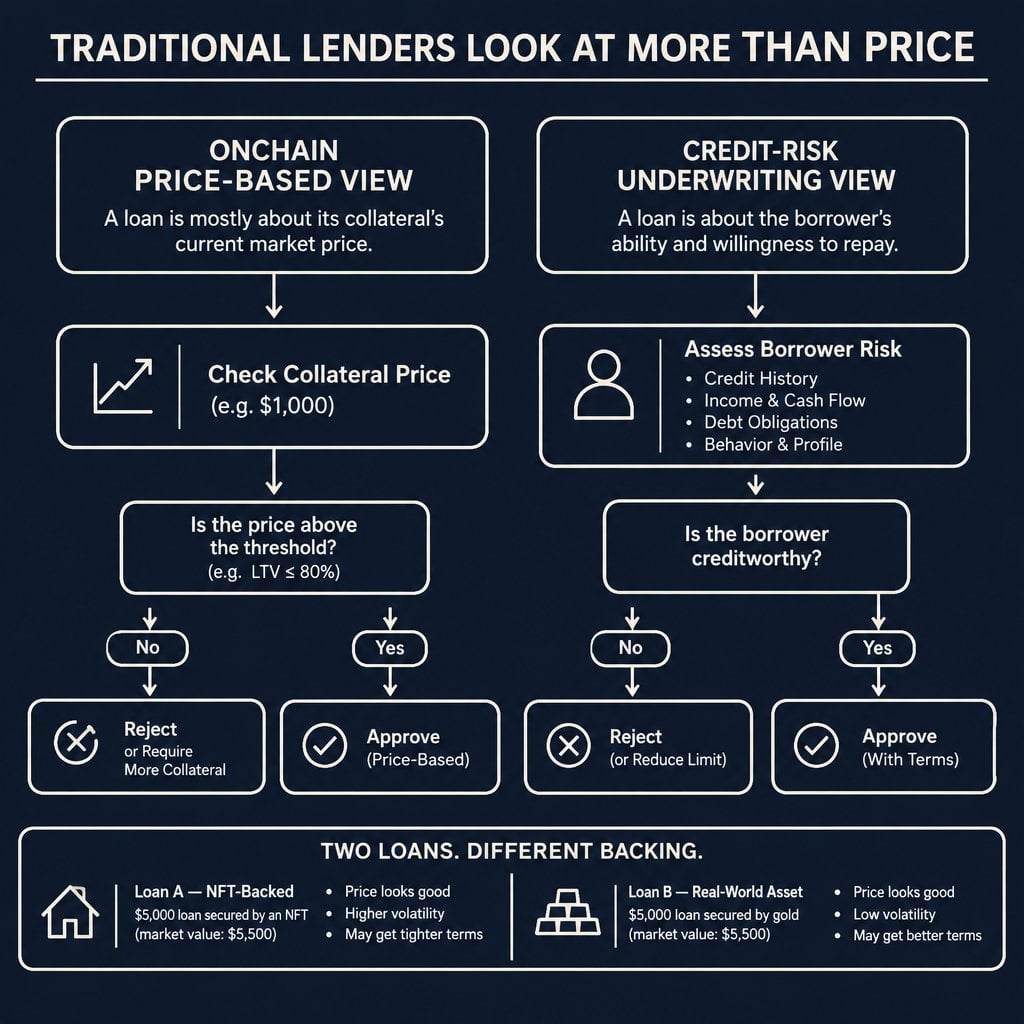
Figure : Comparaison entre le modèle de prix on-chain et le modèle de souscription de risque de crédit
Un prêt intégralement garanti par des titres hautement liquides présente une nature de risque radicalement différente d'un prêt adossé à du matériel industriel d'occasion ou à des comptes clients. Cela reste vrai même si les deux types d'actifs affichent actuellement une valeur comptable équivalant à 100 % de leur nominal.
Pour pouvoir réellement valoriser ces actifs de manière adéquate, la DeFi doit impérativement accéder à des données opérationnelles fiables provenant de l'emprunteur sous-jacent, au lieu de se limiter aux soldes comptables des tokens et aux rendements historiques.
Les notations de crédit pénètrent progressivement dans l'univers on-chain
Face à cette contrainte pratique, les évolutions récentes du secteur illustrent une direction claire pour le déploiement des infrastructures nécessaires.
Le 10 novembre, Moody's et Chainlink ont annoncé conjointement avoir réussi un test pilote de diffusion inter-chaînes d'informations de notation de crédit. Basé sur des données indicatives, ce pilote n'a pas encore donné lieu à la publication officielle de notations en temps réel sur la chaîne.
Dans le même temps, S&P Global poursuit le développement d'un système d'évaluation des risques dédié aux caisses de prêt DeFi (Vaults), couvrant exhaustivement la qualité du crédit, la profondeur de liquidité et les risques opérationnels sous-jacents.
Ces avancées faciliteront l'intégration par les protocoles de prêt décentralisés de données d'évaluation de risque tierces indépendantes. Il convient toutefois de souligner que la notation relève finalement d'une expertise subjective et ne constitue en aucun cas une garantie de paiement ; le simple transfert de données de notation sur une blockchain ne rendra pas les informations commerciales sous-jacentes plus précises ou plus réelles en temps réel par magie.
Même avec des données d'oracle parfaitement exactes, les prêts sous-jacents restent susceptibles d'être surévalués
Imaginons un scénario classique : un fonds de crédit tokenisé communique sa dernière valeur nette comptable à 100 $ par token.
Le protocole DeFi suit ce cours et permet aux utilisateurs on-chain de l'utiliser comme collatéral complet pour emprunter des stablecoins. Parallèlement, plusieurs entités emprunteuses sous-jacentes enregistrent des retards et des défaillances. Faute d'avoir finalisé le prochain audit et l'évaluation trimestrielle, l'oracle on-chain continue de diffuser fidèlement le prix de 100 $.
Techniquement, l'oracle ne rencontre aucune panne ; il diffuse avec exactitude et fidélité la dernière NAV officielle certifiée.
Or, cette NAV comptable ne reflète plus désormais la somme réalisable sur le marché effectif de négociation non standardisée. Les emprunteurs bénéficiant d'un avantage informationnel interne peuvent aisément, avant que les pertes sur créances douteuses ne soient intégrées à la NAV, libérer de la liquidité en gagant leurs tokens, transférant ainsi directement les créances irrécouvrables implicites vers le protocole de prêt et les pourvoyeurs de liquidité.
La liquidation représente une seconde problématique majeure
Même si un protocole de prêt parvient à détecter en temps réel via des canaux externes la détérioration de la qualité de crédit sous-jacente, il doit nécessairement résoudre un problème redoutable : comment assurer une liquidation fluide et maîtrisée ?
En cas de liquidation d'actifs crypto natifs (tels que l'ETH), les bots de liquidation peuvent immédiatement injéter les collatéraux sur des DEX secondaires liquides ou des places d'enchères automatisées. À l'inverse, pour le crédit privé non standardisé, la demande est quasi inexistante, et la cession ou la liquidation des créances sous-jacentes peut s'étaler sur plusieurs semaines, voire plusieurs mois.
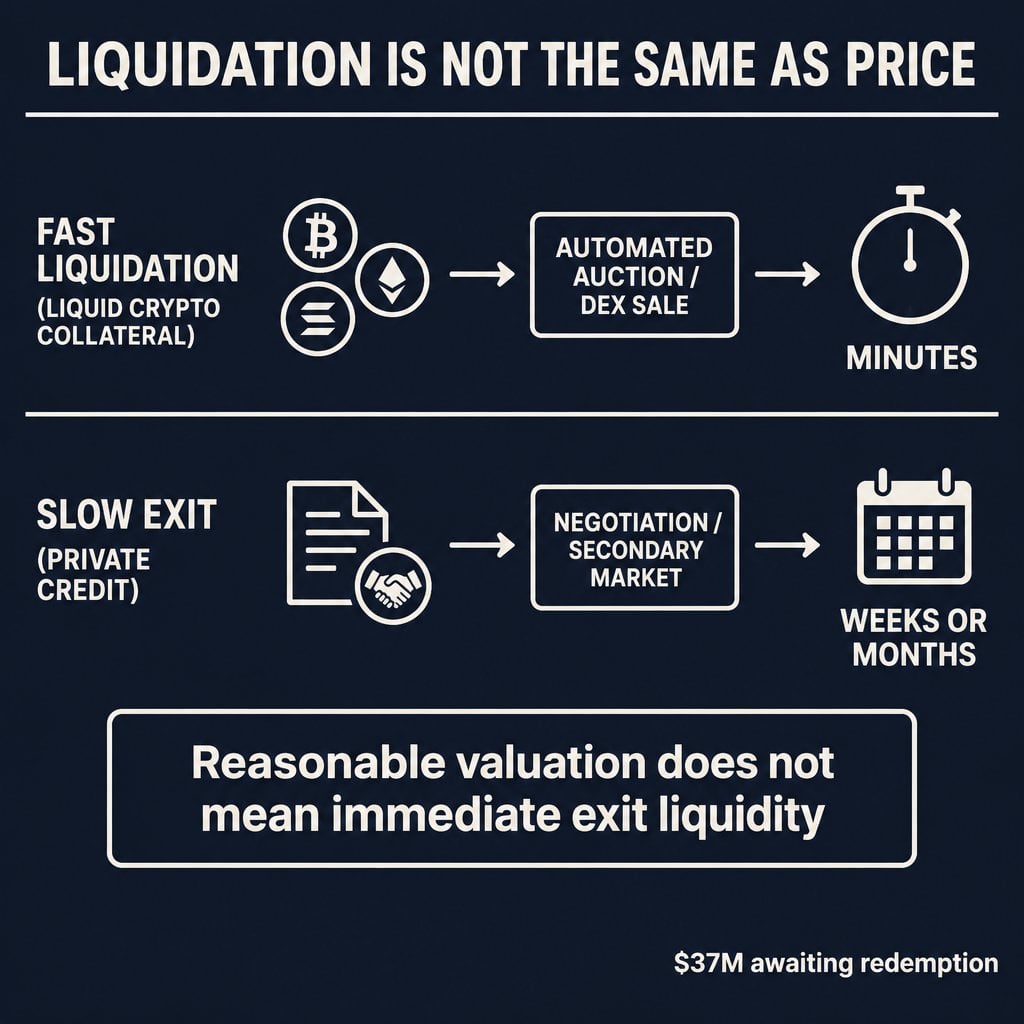
Figure : Différence fondamentale entre la liquidation d'actifs et leur prix d'évaluation comptable
Une analyse on-chain du fonds de crédit privé tokenisé mF-ONE révèle clairement qu'en février 2026, le fonds compta près de 37 millions de dollars en tokens bloqués dans des files d'attente de redemption saturées.
Cette situation illustre magistralement l'écart considérable entre la valeur comptable déclarée des tokens et la vitesse effective de réalisation par les investisseurs. Sur un marché de prêt automatisé privilégiant la rotation rapide des capitaux, un token de crédit, même lorsqu'il est soumis à une validation d'audit impartiale, demeure un collatéral extrêmement complexe à céder.
Comment les données de risque dynamiques reconstruiront les protocoles de prêt
Actuellement, les protocoles de prêt DeFi dominants dépendent encore fortement de prix de garantie fixes, de seuils de liquidation fixes (Liquidation Threshold) et de plafonds d'emprunt pré-encodés en dur (Borrow Caps).
À l'avenir, l'intégration de données de crédit on-chain plus granulaires et plus actualisées permettra aux protocoles de réagir proactivement à l'évolution dynamique de la solidité des emprunteurs. Par exemple : abaisser automatiquement les plafonds d'emprunt lors de la détérioration des actifs sous-jacents, suspendre les autorisations d'emprunt nouvellement accordées ou relever dynamiquement les minima de collatéralisation requis.
Néanmoins, ces arbitrages de gestion des risques nécessitent une dépendance cruciale aux flux d'informations externes réelles, à la collaboration de structures professionnelles de risk management off-chain, ainsi qu'à la conception de mécanismes de liquidation adaptés aux spécificités des actifs. Si les smart contracts exécutent automatiquement et sans compromis les logiques de code, ils sont absolument incapables de vérifier les états financiers réels d'une entreprise physique ou de diligenter hors chaîne le recouvrement de prêts devenus insolubles.
Tendances futures
La migration on-chain des données de risque de crédit constituera inévitablement l'un des maillons indispensables des infrastructures de prêt RWA à venir.
Or, pour la DeFi, se limiter à la diffusion via des oracles de notations statiques basées sur des lettres alphanumériques est largement insuffisant.
L'écosystème doit impérativement descendre jusqu'aux données opérationnelles et financières en temps réel des emprunteurs, intégrer des validations croisées tierces indépendantes, concevoir des paramètres de garantie ultra-conservateurs, et mettre en place des voies pragmatiques et fiables de recouvrement d'actifs off-chain. Sans cela, le protocole s'aveugle lui-même en assimilant ces actifs à reporting lent et à faible volatilité à des garanties de haute qualité intrinsèquement sûres.
La pierre de touche du passage à la maturité pour la DeFi résidera dans la suivante : avant que les créances douteuses et les pertes substantielles ne finissent par être intégrées au prix officiel, l'architecture de prêt décentralisé sera-t-elle capable d'identifier et de contenir en amont la détérioration des prêts réels ?
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @FranPalminha