

Panorama complet du secteur des options on-chain : De Opyn à Rysk, qui a réussi à conquérir le secteur le plus difficile de la DeFi ?
Auteur : Castle Labs
Traduction : TechFlow
Résumé TechFlow : Les options sont devenues la force dominante des dérivés sur les bourses mondiales. En 2024, le volume contractuel était quatre fois supérieur à celui des contrats à terme, et le volume quotidien moyen d'échange de primes d'options cotées aux États-Unis a atteint 36 milliards de dollars. Cependant, les options on-chain constituaient autrefois l'un des échecs les plus retentissants du monde cryptographique, avec onze protocoles tels qu'Opyn, Hegic et Ribbon ayant successivement sombré. Grâce à une amélioration des infrastructures, à la croissance de la demande institutionnelle et à l'éducation des utilisateurs via les marchés prédictifs, les options on-chain se reconstruisent enfin à partir des ruines, atteignant un volume notionnel sur 30 jours de 1,44 milliard de dollars. Cette vue panoramique de l'écosystème explique pourquoi cette résurgence pourrait être différente.
Les options dans les marchés financiers
La plupart des gens ne réalisent pas qu'ils négocient des options toute leur vie.
Si vous avez souscrit une assurance, vous avez payé une prime en échange d'une indemnisation conditionnelle future. Il s'agit d'une option put, car vous vous protégez contre une baisse de la valeur de l'actif couvert. Si vous avez obtenu un prêt hypothécaire, vous détenez un droit de refinancement anticipé. C'est une option call, car vous possédez le droit exclusif (sans obligation) de « racheter » ou d'annuler votre contrat de dette actuel.
Aujourd'hui, les options dépassent largement les contrats à terme en termes de volume d'échange sur les bourses mondiales. En 2024, le nombre de contrats d'options a été plus de quatre fois supérieur à celui des contrats à terme. En 2025, le marché américain des options cotées a établi sa sixième année consécutive de records, avec environ 15,2 milliards de contrats échangés, correspondant à un volume quotidien moyen de primes de l'ordre de 36 milliards de dollars.
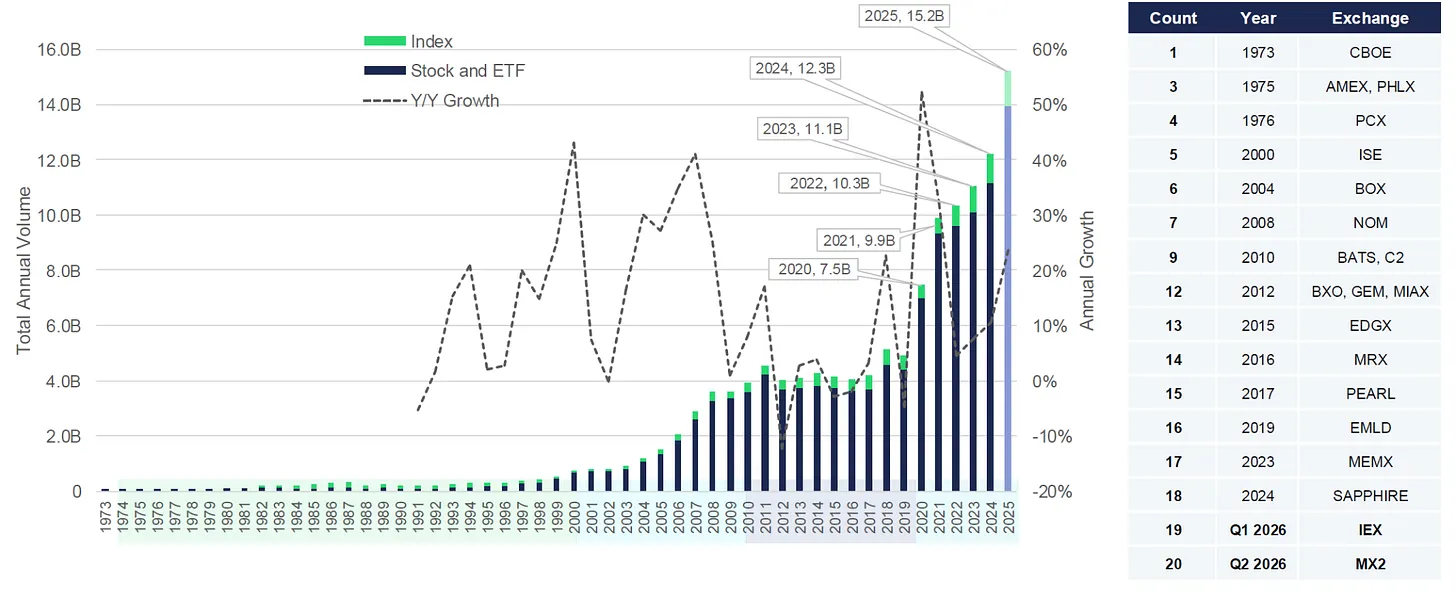
Les options à expiration le jour même (0DTE) sur le seul indice SPX ont franchi, à leur pic, une valeur notionnelle quotidienne de 1 billion de dollars, soit une moyenne journalière de 2,3 millions de contrats, représentant 59 % du volume total échangé par ce produit en 2025. Les options 0DTE expirent le jour même de leur transaction ; elles sont utilisées pour exploiter les fortes variations intraday des actions afin d'obtenir des rendements rapides substantiels, mais comportent également le risque de perdre 100 % de son investissement très rapidement.
En 2024, la bourse nationale indienne (NSE) représentait environ 84 % des contrats d'options sur actions mondiaux. En valeur, les acheteurs d'options américains ont toutefois versé des primes totales approximativement quatre fois supérieures à celles des acheteurs indiens. Cela indique que les particuliers en Inde négocient un grand nombre de micro-contrats, tandis que les participants américains opèrent sur des volumes moindres mais plus importants et à des prix plus élevés.
L'attrait des options commence également à pénétrer les produits cryptographiques, bien que la demande provienne principalement des institutions jusqu'à présent.
CME, la plus grande bourse de dérivés régulée aux États-Unis, propose désormais des options cryptographiques fonctionnant 24 heures sur 24, 7 jours sur 7. Cette transformation sans précédent des places traditionnelles vise à retenir sa clientèle d'utilisateurs et reconnaît l'attractivité d'un marché cryptographique opérant en continu. Par ailleurs, les positions ouvertes sur les options IBIT de BlackRock en avril ont dépassé celles sur BTC chez Deribit, passant de 26,9 milliards de dollars à 27,6 milliards de dollars, malgré le lancement précoce de Deribit il y a plus de dix ans.
Les options sont des outils extrêmement flexibles capables de jouer un rôle dans de nombreuses applications :
Couverture : Utiliser les options comme une police d'assurance sur l'exposition au prix (acheter des puts pour verrouiller un plancher ferme contre les pertes à la baisse, ou acheter des calls pour éviter de manquer un rebond soudain).
Rendement : Vendre des options pour générer des primes en espèces stables du marché. Utile pour les utilisateurs neutres, permettant de générer des revenus passifs sur des actifs existants (calls couverts) ou d'être rémunéré à l'avance tout en attendant un achat sur repli (puts garantis en cash).
Spéculation : Exprimer une conviction sur le prix ou la volatilité sans acheter directement l'actif, que ce soit sur la direction, le calendrier ou l'amplitude des mouvements de prix (réalisable via divers agrégats de stratégies optionnelles).
Stratégies sur mesure : Combiner plusieurs options en produits structurés, souvent utilisés par les banques et les sociétés de gestion pour créer des produits générant des revenus ou des billets de protection downside.
Les profils d'utilisateurs sont répartis sur l'ensemble des marchés financiers. Des market-makers institutionnels couvrant les risques aux banques emballant du rendement, en passant par les fonds de volatilité spéculant sur les fluctuations du marché jusqu'aux investisseurs retail spéculant sur les micro-mouvements 0DTE bon marché.
Premières tentatives on-chain
Compte tenu de leur rôle central sur les marchés traditionnels, les options étaient considérées comme un outil disposant d'un produit-marché naturel dans les marchés cryptographiques on-chain fortement volatils. Le résultat n'a été que l'un de leurs échecs les plus récurrents.
Cela ne vient certainly pas d'un manque d'expérimentation, comme en témoignent les produits lancés dès les cycles précédents :
Opyn a tokenisé des options vanille sur Ethereum en 2019, mais une liquidité faible, des exigences de collateral élevées et des frais importants sur le mainnet ont freiné son adoption.
Hegic a tenté un modèle de pools peer-to-peer en 2020, simplifiant l'expérience d'achat, mais les LP poolisés ont hérité de risques difficiles à couvrir.
Ribbon, Friktion et Dopex ont ouvert des vaults en 2021, offrant des produits structurés simples « déposer pour gagner » aux utilisateurs cherchant du rendement sans gérer leurs positions. La volatilité vendue a été absorbée par une demande cyclique et thin, compressant les rendements jusqu'à ce que les primes ne puissent plus compenser les risques.
Lyra, Premia, Pods et Siren ont expérimenté des AMM optionnels, tentant de fournir une liquidité continue entre les prix d'exercice et les dates d'échéance. Ils ont toutefois rencontré des difficultés en matière de tarification et de couverture, laissant les LP hériter de risques complexes de volatilité et d'inventaire, tandis que le trafic organique restait ténu.
En 2022, Opyn a lancé Squeeth, un contrat perpétuel tracking l'exposition au carré de l'ETH, offrant de la convexité aux utilisateurs sans avoir à gérer des options périodiques. À son lancement sur Ethereum, les frais étaient élevés, le produit difficile à expliquer et coûteux à maintenir lorsque les frais de financement augmentaient.
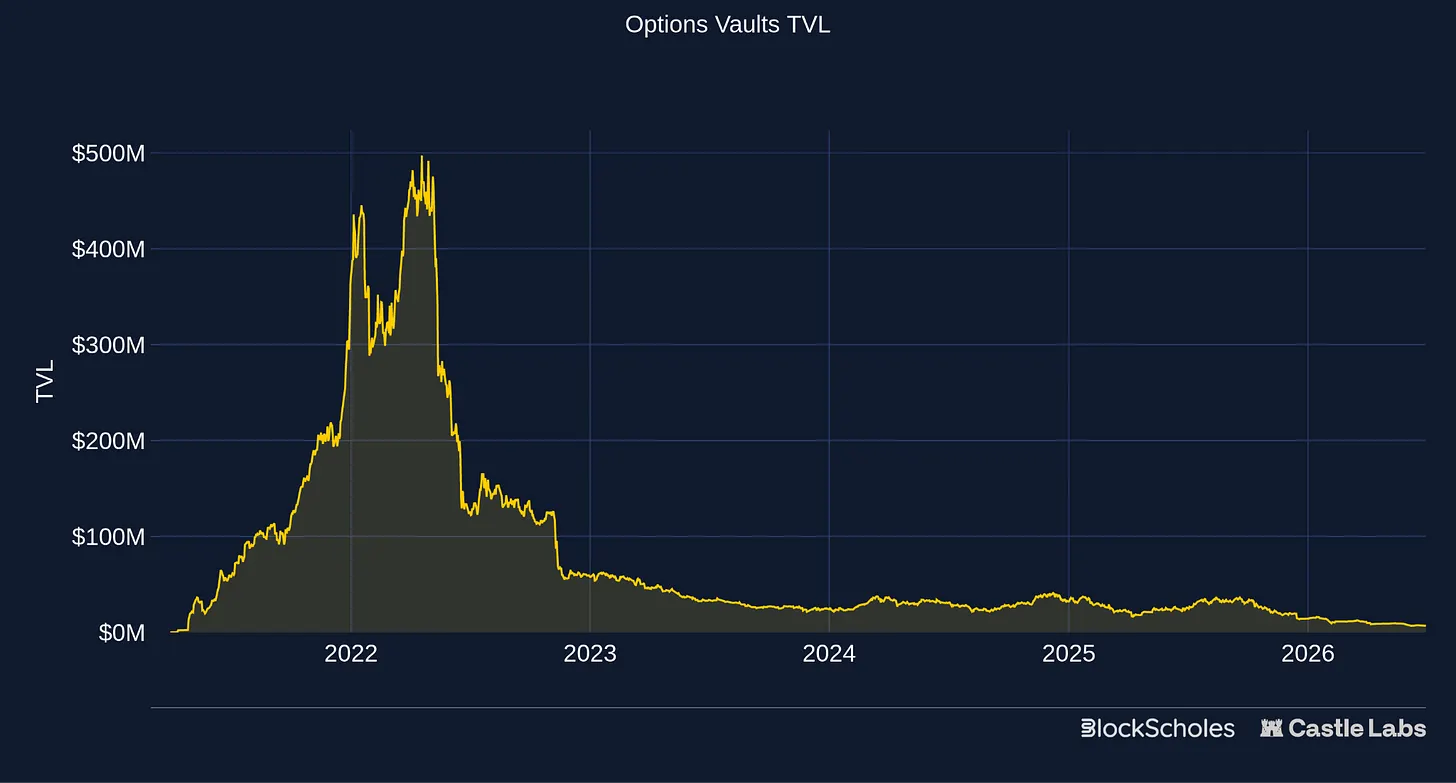
Le secteur a été régulièrement bloqué, principalement par des contraintes structurelles. Une faible participation des market-makers a rendu la liquidité bidirectionnelle sur les places d'échange ténue et a transféré des risques impossibles à couvrir aux LP passifs. Une faible efficacité du capital a accompagné une courbe de volatilité peu fiable, tandis que l'expérience utilisateur est tombée dans une zone grise : trop complexe pour le retail, mais dépourvue de l'architecture professionnelle requise par les institutions.
Nouvelles infrastructures et améliorations
Depuis ces premières tentatives, les conditions se sont continuellement améliorées :
Les rollups et la scalabilité d'Ethereum ont réduit les frais de gaz, rendant les opérations complexes on-chain abordables tout en améliorant l'exécution et le règlement.
Les modèles CLOB et RFQ commencent à remplacer les modes AMM, offrant un environnement plus naturel aux traders professionnels et market-makers, leur permettant de citer des prix d'exercice et échéances spécifiques, de mettre à jour les prix en temps réel et de mieux contrôler les risques.
Les produits simplifiés ciblent un public plus restreint, les places d'échanges se concentrant sur le lancement de produits spécifiques pour des utilisateurs particuliers.
Les marchés prédictifs rendent accessibles aux investisseurs retail conventionnels les rendements similaires aux options grâce à des résultats binaires, normalisant ainsi le trading de rendements conditionnels.
La demande institutionnelle pour les options cryptographiques a稳步ment augmenté, principalement via Deribit, puis plus récemment via IBIT et CME.
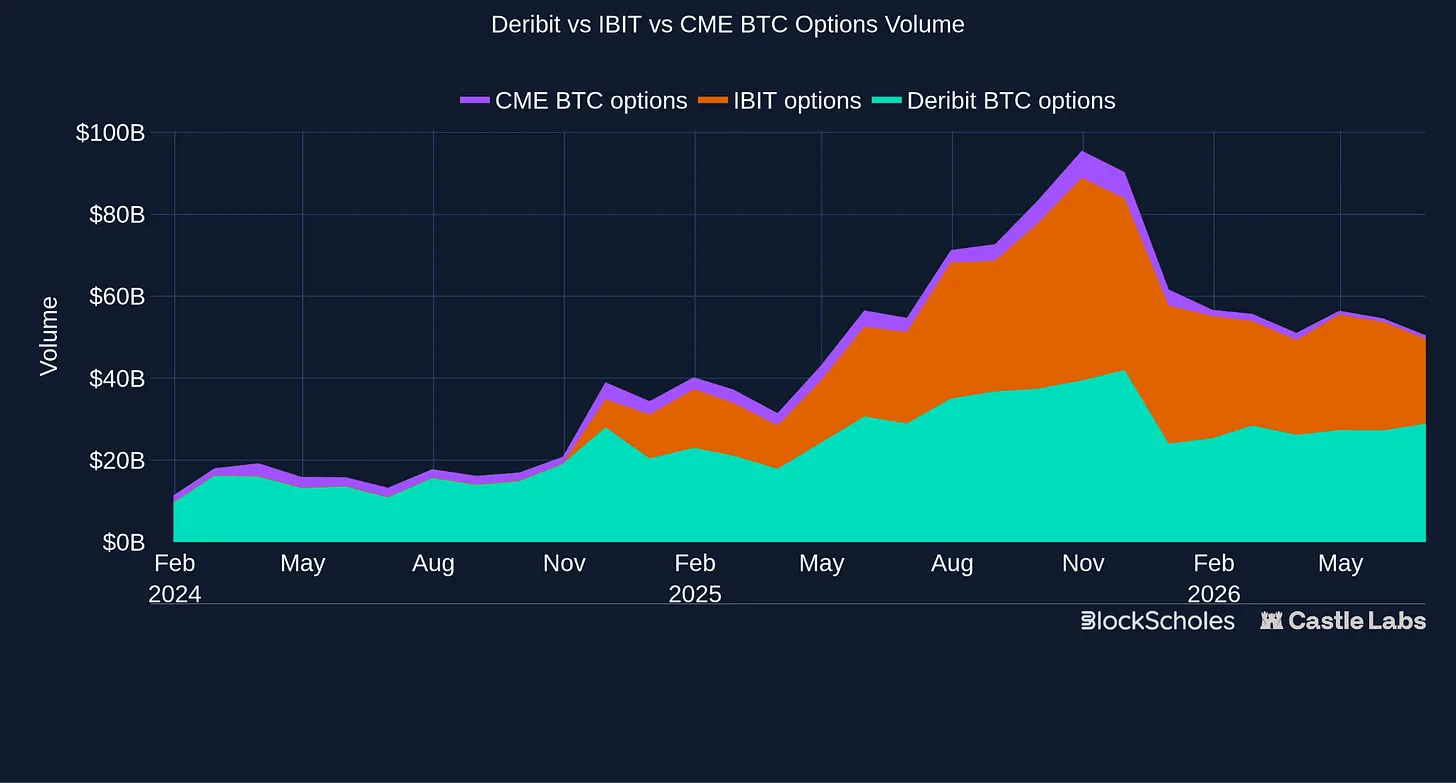
Les conditions on-chain se sont également améliorées, un marché des options plus robuste commence à prendre forme, portant le volume notionnel sur 30 jours à environ 1,44 milliard de dollars, tandis que les volumes d'échange de primes enregistreraient de nouveaux sommets historiques cette année.
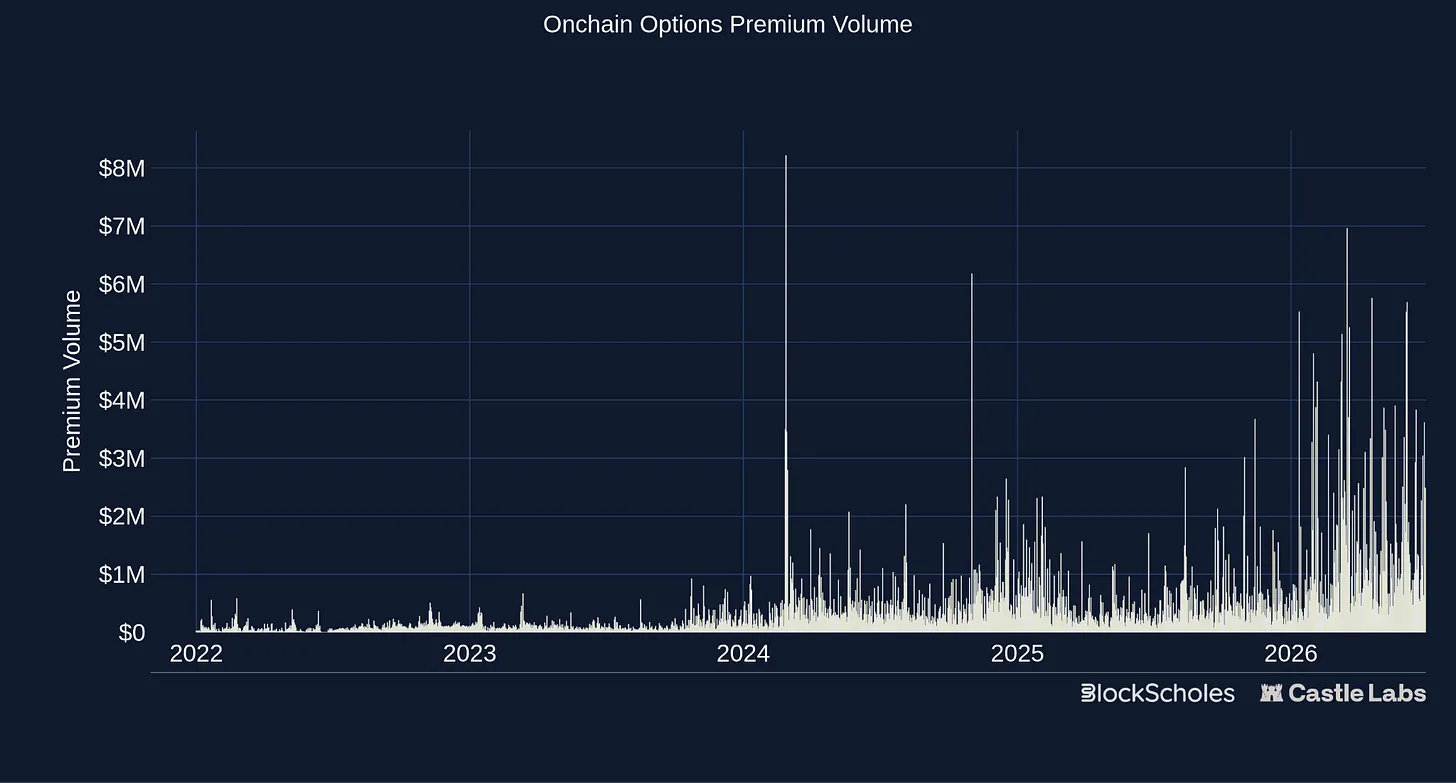
La catégorie qui en résulte ressemble peu au premier cycle des options DeFi. Les protocoles ne tentent plus simplement de devenir un Deribit on-chain ; l'écosystème implique de nombreux acteurs, des places institutionnelles et enveloppeurs ETF aux options vanille on-chain, options exotiques et options binaires fonctionnant via les marchés prédictifs.
Dans les sections suivantes, nous examinerons en détail le paysage actuel des options, en mettant l'accent sur ce qui se passe on-chain.
Écosystème des options cryptographiques
Le paysage des options cryptographiques est un ensemble de marchés adjacents présentant différents types de règlement et de rendements. La carte ci-dessous divise l'écosystème selon ces deux dimensions :
Règlement : On-chain vs Off-chain
Rendement : Vanille vs Exotique
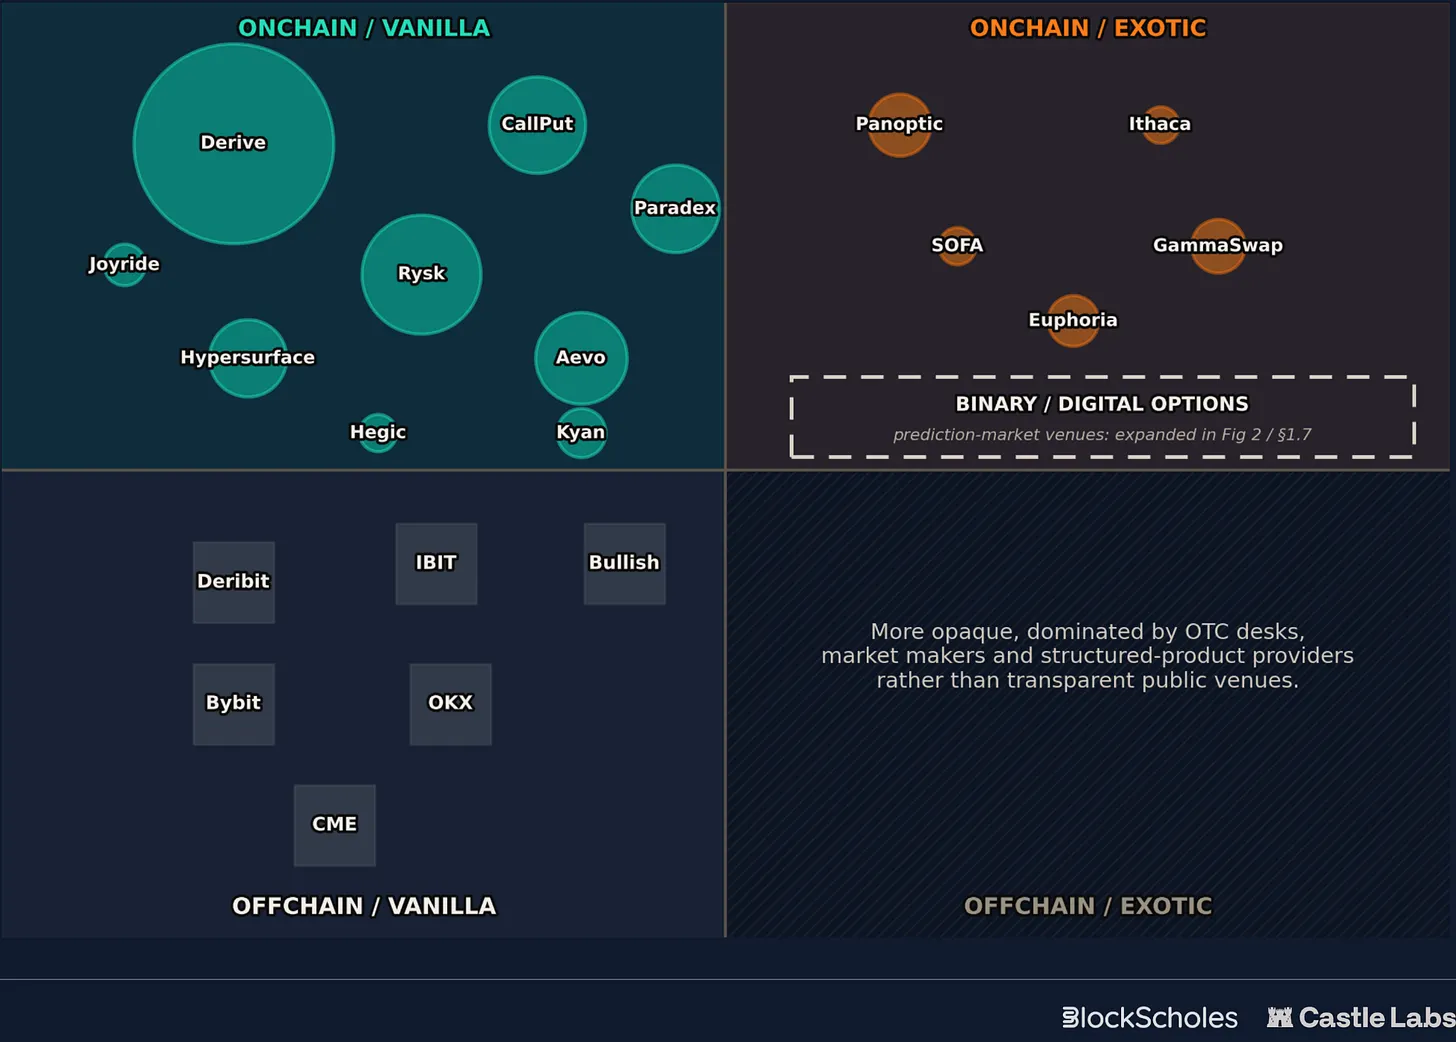
Les options vanille off-chain restent les leaders incontestés, portées par Deribit, IBIT et CME, ainsi que par les CEX comme Binance et OKX. Les places d'options vanille on-chain recommencent à reconstruire la liquidité autour des CLOB, RFQ et produits centrés utilisateur simplifiés, tout en effectuant le règlement on-chain.
Les produits plus expérimentaux relèvent des options exotiques on-chain, utilisant des options ou des rendements similaires comme briques de construction plutôt que des appels, puts et spreads cotés basiques. Exemples incluent :
Options perpétuelles : remplacent l'échéance fixe par un mécanisme de prime fluide. Cela permet aux traders de conserver une exposition à la volatilité indéfiniment, sans les frictions de roulement ni les coûts de gaz associés.
Options natives AMM : créent une exposition similaire aux options à partir de positions de liquidité AMM plutôt que d'appels/puts cotés. Cela permet aux farmeurs avancés de couvrir l'impermanence et autorise les spéculateurs sur assets long-tail à acheter des appels/puts sur des tokens récents non encore cotés.
Options de touch rapide : offrent un rendement fixe instantané au moment précis où l'actif touche ou dépasse un objectif de prix spécifique. Cette structure est massivement utilisée par les traders day retail, les bots et les traders événementiels, qui poursuivent des boucles de rétroaction rapides pendant les brèves explosios de momentum intraday extrêmes.
Le quatrième quadrant, composé d'options exotiques off-chain, est plus opaque et dominé par des desks OTC, market-makers et fournisseurs de produits structurés plutôt que par des places d'échange publiques transparentes.
Ce rapport se concentre sur le côté on-chain de la carte, couvrant les places d'options vanille et les primitives d'options exotiques, avant de se tourner vers les marchés d'options de type binaire, dont la forme la plus courante est le marché prédictif.
Places d'options vanille on-chain
Les options vanilla on-chain ont récemment connu des progrès notables, non pas en modifiant les rendements eux-mêmes, mais en perfectionnant les infrastructures périphériques, la conception des produits et l'expérience utilisateur. Ces plateformes passent généralement des pools de LP passifs aux CLOB et RFQ, libérant ainsi de l'espace pour les marges de portefeuille et les garanties productives, tout en lançant des produits de rendement plus ciblés qui simplifient les résultats pour les utilisateurs.
Cette section présente quelques-unes des plateformes les plus marquantes actuellement.
Derive
Derive est l'exemple typique de cette transition architecturale. Issu de Lyra, un AMM d'options, il est devenu la plateforme basée sur CLOB que nous connaissons aujourd'hui. Derive fonctionne désormais sur son propre OP Stack L2, fournissant des options et contrats de marge croisée via une interface de carnet d'ordres professionnel. Plutôt que de masquer la complexité des options aux utilisateurs, Derive cible les traders professionnels, market-makers, institutions et autres traders de volatilité confirmés. Son apparence rappelle fortement une bourse d'options traditionnelle, proposant une gamme d'actifs, prix d'exercice et échéances pouvant être combinés pour créer des structures de rendement personnalisées.
En utilisant un moteur de matching off-chain pour une exécution immédiate tout en réglant les transactions sur le L2 on-chain, les allocateurs institutionnels peuvent trader à la vitesse des CEX comme Deribit, tout en conservant une possession noncustodiale de leurs actifs. Derive propose également une série de produits vault. Contrairement aux tentatives précédentes, ces produits exploitent les exécutions du exchange sous-jacent pour appliquer des stratégies optionnelles prédéfinies, visant à générer des rendements pour les déposants.
Derive domine actuellement l'activité on-chain, avec une valeur notionnelle sur 30 jours de 1,142 milliard de dollars et des primes de 44,3 millions de dollars, représentant respectivement 79,2 % et 87,2 % de la catégorie. Il convient de noter que Derive soutient la liquidité grâce à des récompenses de market-making, des incitations OP, des récompenses DRV et un programme de cashback.
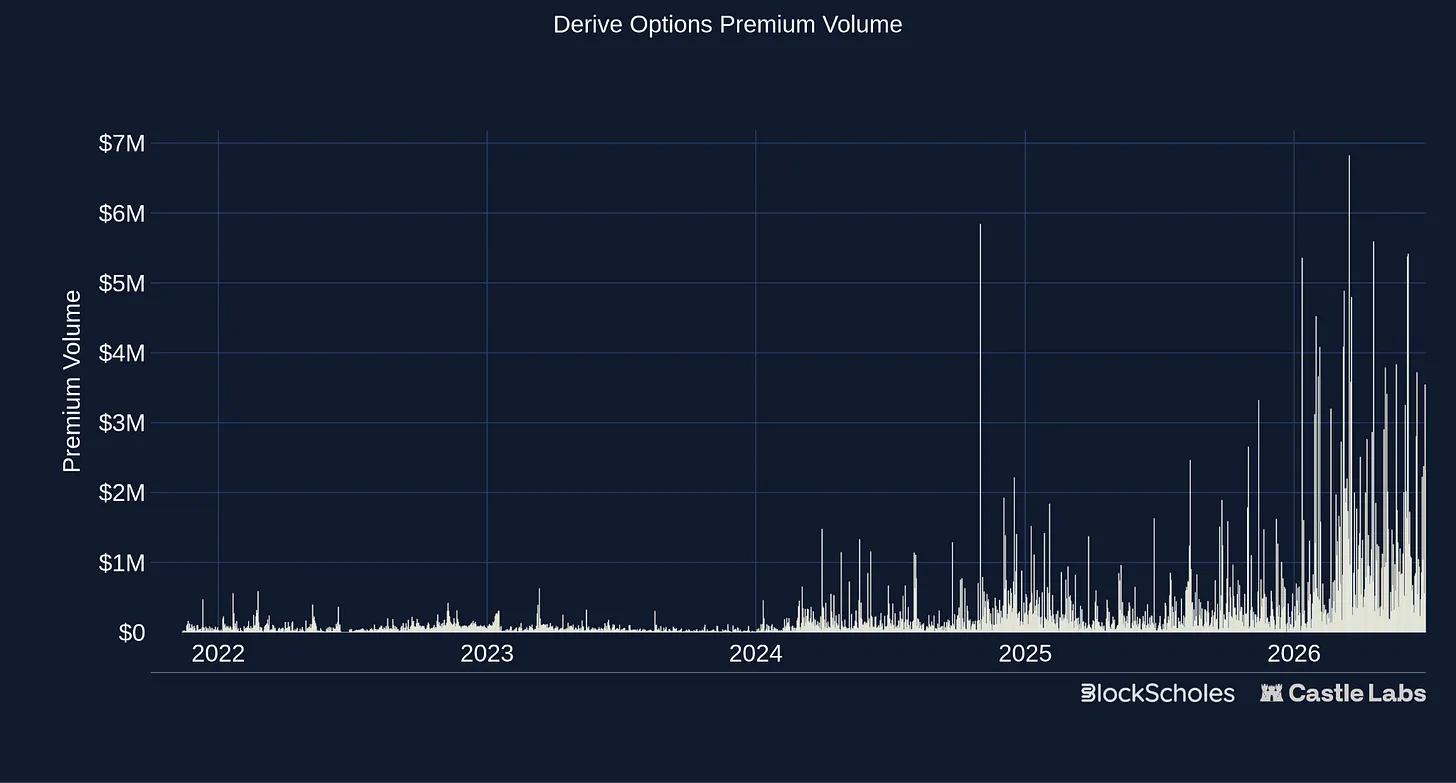
Malgré les incitations à la liquidité et à la participation, Derive illustre l'évolution du secteur sur plusieurs années : les bourses d'options matures tournent désormais sur des application chains haute performance, accessibles à la fois aux institutions et aux market-makers.
Rysk
Rysk adopte une approche radicalement différente de celle de Derive. Il est construit autour des calls couverts et puts garantis en cash, utilisant les options comme produits de rendement prépayés, tout en maintenant des prix d'exercice et échéances optionnels, contrairement aux vaults d'options du passé. Il canalise la demande des utilisateurs via un système RFQ, où les market-makers citent des prix pour des demandes spécifiques, achetent l'option et gèrent leur propre risque ailleurs. Rysk se concentre sur la simplification de la complexité des produits optionnels, offrant une sélection d'actifs robuste, des résultats clairement définis et une expérience utilisateur transparente, le rendant attrayant pour le retail et les institutions.
Pour l'utilisateur, le produit est simple. Génèrez du rendement sur vos actifs tout en convenant d'un niveau de prix auquel vous seriez prêt à vendre ou acheter. Cela reflète une large base d'utilisateurs réels. Tous souhaitent générer du rendement, mais de différentes manières et avec diverses stratégies. Les trésoreries, DAO et fonds sont des hodlers à long terme ayant déjà une opinion sur le prix auquel ils aimeraient acheter ou vendre l'actif, et peuvent continuer à générer du rendement même sur des strikes lointains si tel est leur souhait. D'autre part, les utilisateurs institutionnels, comme Hyperion, une société cotée NASDAQ spécialisée dans la treasury HYPE, exécutent des stratégies vault精选es sur l'infrastructure Rysk. Sa mission étant d'accumuler du HYPE, la stratégie de cash-secured put constitue un choix naturel, plaçant des ordres à des niveaux inférieurs tout en générant des rendements.
Rysk a généré 136,3 millions de dollars de valeur notionnelle et 1,94 million de dollars de primes sur les 30 derniers jours, représentant 9,5 % de la valeur notionnelle de la catégorie. Le volume notionnel mensuel de Rysk est passé de 50 millions de dollars en janvier à 182 millions en mai, restant au-dessus de 175 millions en mars et avril.
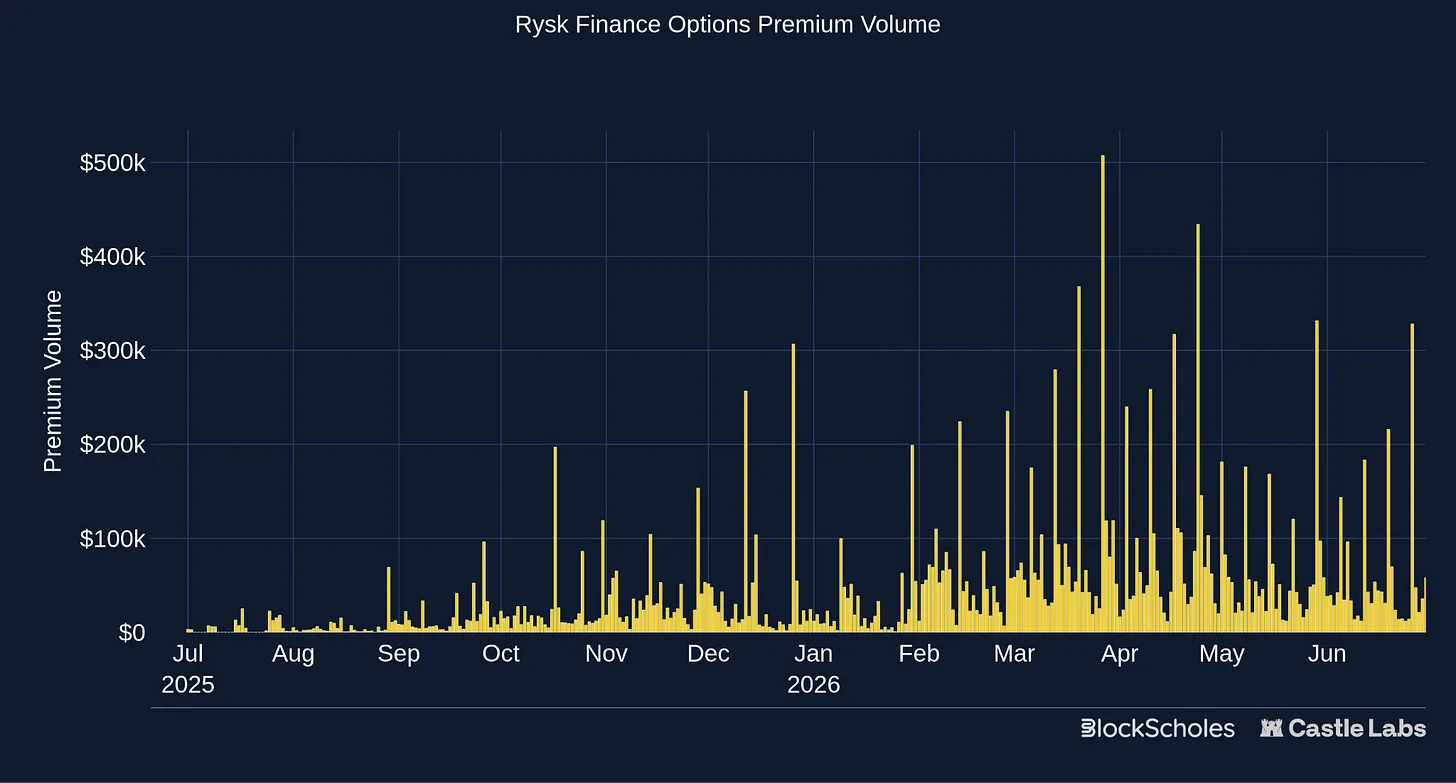
Contrairement à Derive, la TVL est beaucoup plus pertinente pour Rysk, car le produit repose sur des stratégies de vente d'options garantées par du collateral. Pour obtenir les primes, vous devez déposer tout le collateral, tandis que sur Derive, les utilisateurs peuvent acquérir des options bon marché à faibles primes pour rechercher des rendements élevés.
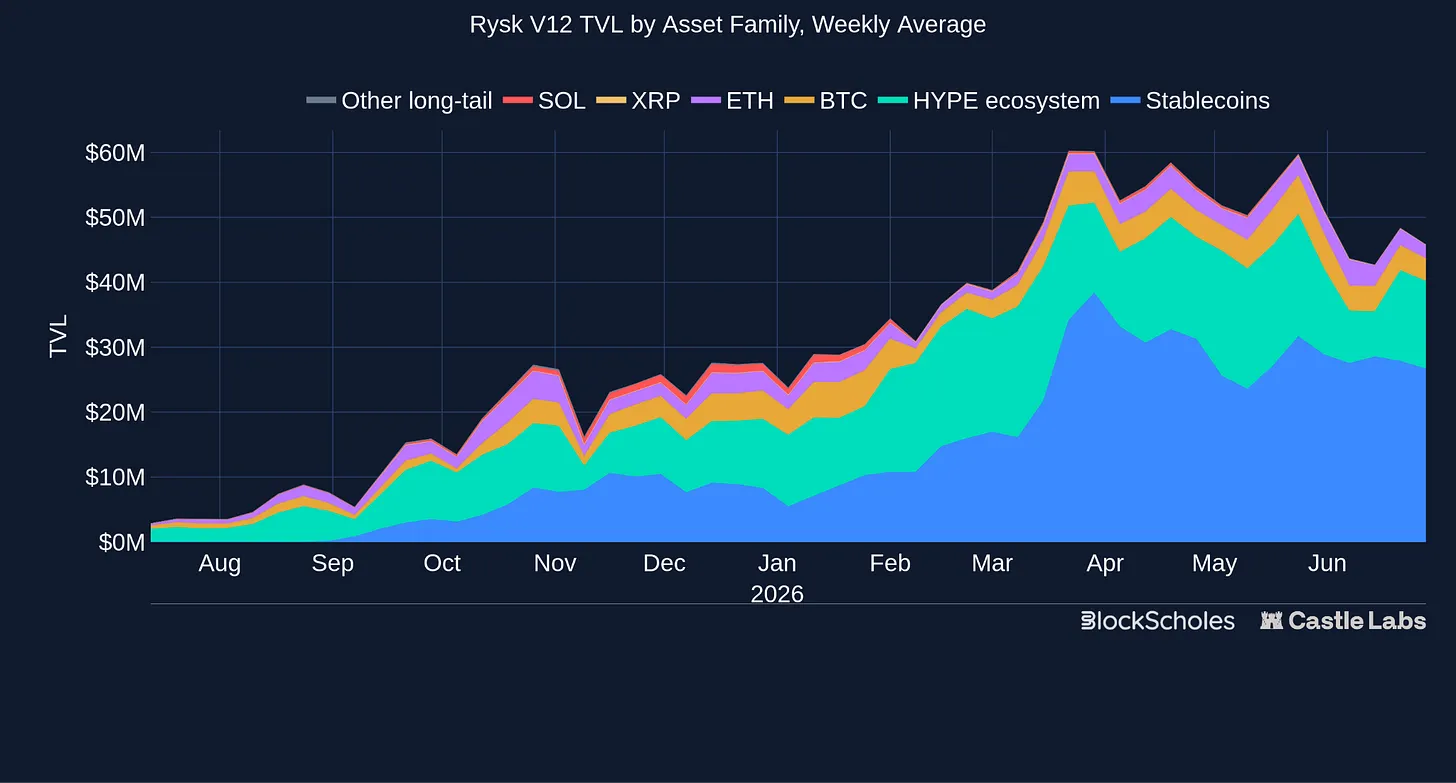
Rysk a trouvé un produit-marché différent dans le domaine des options, redéfinissant celles-ci comme des produits de rendement basés sur la vente de volatilité plutôt que comme des outils de trading. À mesure que les rendements de l'industrie se compressent, cette approche est devenue hautement compétitive par rapport au lending, au staking et aux produits de spread, comme le prouve la croissance soutenue et constante depuis son lancement.
Aevo
Comme Derive, Aevo est passé de produits d'options initiaux à une place d'échange sur carnet d'ordres. Évoluant depuis Ribbon Finance, l'un des premiers principaux produits DOV (DeFi Options Vaults), il s'est orienté vers une plate-forme de dérivés plus large. Aujourd'hui, Aevo propose des options, ainsi que des contrats, pré-marchés, OTC et stratégies automatisées sur son L2 personnalisé, utilisant un matching d'ordres off-chain et un règlement on-chain. Les ordres sont matched en microsecondes via un CLOB centralisé off-chain pour reproduire l'expérience utilisateur CEX, mais les fonds des utilisateurs restent en sécurité dans des smart contracts on-chain hébergés sur un rollup OP Stack Ethereum personnalisé.
Lancé en 2023, Aevo a connu son activité optionnelle la plus intense durant 2024. Depuis, la TVL déclarée et l'activité visible d'options ont diminué par rapport à leurs sommets initiaux, bien que le volume de primes d'options ait récemment commencé à remonter.
L'avantage concurrentiel majeur d'Aevo réside dans la fourniture de multiples produits au sein d'un compte de marge unifié. Cela inclut les tokens de pré-marché, permettant aux utilisateurs de trader des options et contrats à fort levier avant que ces tokens très attendus n'atteignent le marché spot.
Aevo a généré 45,1 millions de dollars de valeur notionnelle et 2,52 millions de dollars de primes sur les 30 derniers jours, représentant 3,1 % de la valeur notionnelle d'options on-chain. La valeur notionnelle mensuelle est passée de 20 millions de dollars en janvier à 50 millions en mai, mais les positions ouvertes d'options en temps réel ne s'élèvent qu'à environ 3,6 millions de dollars, nettement inférieures à Derive et inférieures au proxy de valeur notionnelle open interest calculé par Rysk.
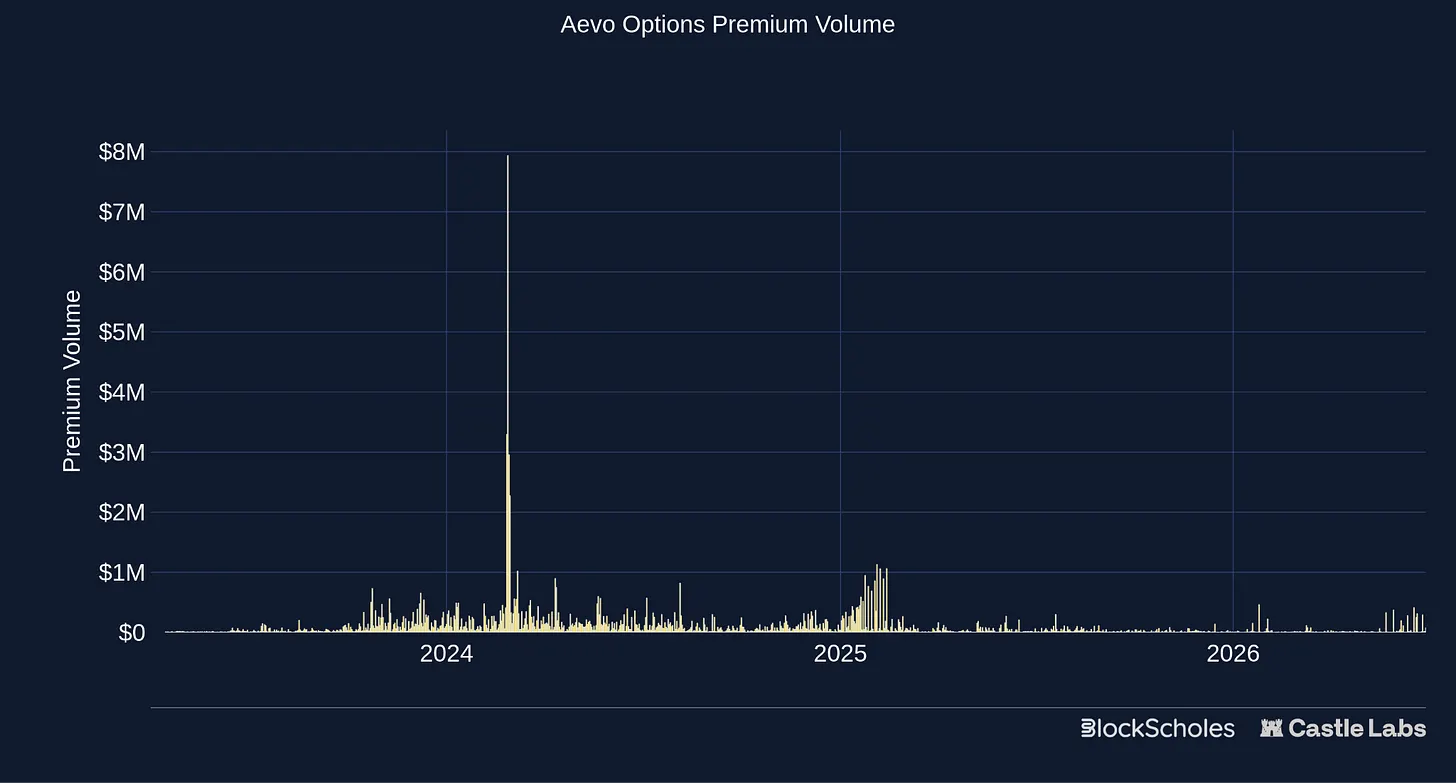
Les incitations ont peut-être soutenu une partie de l'activité. Aevo distribue 1 million de jetons AEVO chaque semaine via des récompenses de trading, dont 30 % réservés aux options, ce qui explique partiellement la récente augmentation du volume optionnel. Bien que Ribbon fasse partie des premières équipes d'options DeFi, spécialisée dans les vaults, la migration d'Aevo vers une place d'échange de dérivés plus large a attiré l'attention sur les contrats, les pré-marchés et l'activité de trading. Les options apparaissent désormais comme un produit secondaire moins prioritaire plutôt que comme l'activité principale. Même si l'équipe s'efforce activement de stimuler l'activité à cet endroit, il reste à voir si ces incitations suffiront à revitaliser pleinement le marché des options d'Aevo.
Autres plateformes
En dessous de Derive, Rysk et Aevo, le reste du marché est plus petit et fragmenté.
Paradex est une autre plate-forme de dérivés étendue, développée par l'équipe Paradigm.co, fournisseur de liquidité pour les dérivés institutionnels cryptos. Proposant actuellement des contrats, des options et divers Fonds négociés en vault (VTFs), Paradex soutenait auparavant les options perpétuelles mais a suspendu cette fonctionnalité pour se concentrer sur les options à échéance ouvertes en avril. Pour encourager davantage les traders et gagner des parts de marché, ils ont réintroduit les commissions zéro pour les contrats, le spot et les options.
Hypersurface ressemble davantage à Rysk, offrant des produits de rendement via calls couverts et puts garantis en cash sur HyperEVM. CallPut se distingue en élargissant ses opérations au-delà de la crypto, offrant une gamme d'actions (y compris SPCX, TSLA, NVDA et COIN) sur sa place d'appels/puts vanilla, fonctionnant via une exécution sur demande et une liquidité gérée par le protocol.
Kyan, issu de Premia, est devenu une place de dérivés plus large utilisant un modèle basé sur carnet d'ordres et supportant le RFQ. Il offre la marge de portefeuille et le trading multi-jambes pour construire des positions plus personnalisées.
Ithaca propose une gamme étendue d'options, stratégies et produits structurés, intégrant récemment des agents IA dans son protocol pour la gestion des stratégies optionnelles.
SOFA.org fournit des produits structurés, encapsulant des résultats similaires aux options dans des produits Earn et Surge plutôt que de demander aux utilisateurs de trader directement des options.
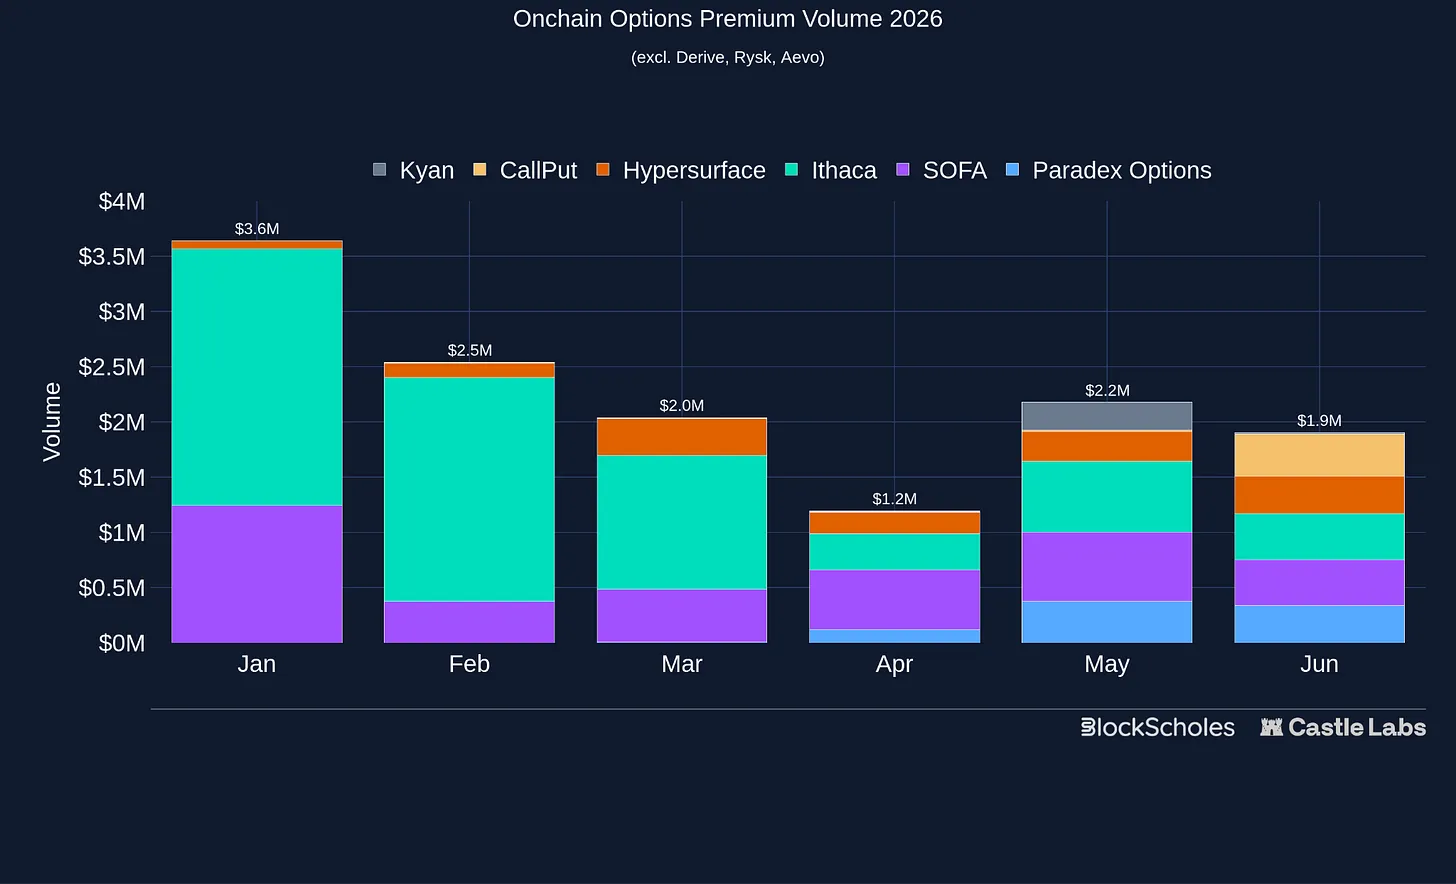
Le bas du marché devient plus diversifié, des nouveaux entrants comme Kyan, Paradex et CallPut gagnant des parts de volume de primes au cours des derniers mois.
De nombreux protocols construisent désormais de meilleures infrastructures, mais celles-ci ne suffisent pas. Un carnet d'ordres, le RFQ, la marge croisée et la marge de portefeuille ne créent pas la demande. Les utilisateurs ont toujours besoin d'une raison de choisir des options plutôt que des contrats pour une exposition directionnelle, ou de choisir un marché prédictif pour trader des événements. La demande est la plus manifeste lorsque les options sont pertinentes pour les problèmes spécifiques d'un détenteur d'actif, comme illustré par les exemples Rysk et HYPE : ils offrent du rendement aux nouveaux détenteurs riches en HYPE, gèrent la capacité d'entrée/sortie et proposent un moyen de monnayer l'exposition sans simplement vendre l'actif. Pour atteindre une croissance plus forte, les équipes devront créer des produits ciblés que les contrats et les marchés prédictifs ne peuvent pas facilement imiter.
Primitives d'options exotiques et court terme on-chain
Par primitives d'options exotiques et court terme, nous désignons les produits de type option dépassant les appels, puts et spreads vanille cotés basiques. Ces produits peuvent supprimer l'échéance fixe, tirer leur exposition de la liquidité AMM ou régler en fonction du fait que le prix a ou non atteint une zone spécifique dans une fenêtre temporelle réduite.
Les options vanilla on-chain deviennent incontestablement plus complexes et professionnelles, mais elles reproduisent largement des produits hors chaîne familiers. En revanche, les options exotiques et primitives court terme élargissent l'espace de conception et les études de cas, tentant d'offrir des rendements plus difficiles à atteindre avec des options vanille standard : convexité perpétuelle, exposition native AMM et touch de marché ultra-court. La plupart de ces idées restent commercialement non validées, résolvant souvent un problème de conception de rendement intéressant avant de répondre véritablement aux besoins des utilisateurs.
Options perpétuelles
Les options perpétuelles retirent la variable d'échéance de l'équation. Au lieu de choisir une date fixe, les traders maintiennent une exposition continue à la convexité financée dans le temps, similaire aux contrats perpétuels mais avec un potentiel haussier plus élevé. Squeeth en est l'exemple historique, offrant une exposition au ETH², tandis que Paradex a également testé des options perpétuelles, bien que son marché d'options spot actuel ne propose que des échéances.
Le problème est que, surtout comparé aux contrats traditionnels, retirer l'échéance n'élimine pas la complexité. Les utilisateurs doivent toujours comprendre la convexité, mais doivent désormais gérer des coûts de financement ou de prime continus et décider quand le maintien de l'exposition ne se justifie plus. Cela affaiblit l'un des avantages centraux des options standard : connaître à l'avance la prime et le rendement que vous paierez. Les options perpétuelles demeurent une primitive intéressante mais n'ont pas encore rendu le produit plus simple ni favorisé une adoption plus large.
Options natives AMM
Les plates-formes d'options traditionnelles dispersent la liquidité entre différents prix d'exercice et échéances, obligeant les market-makers à mettre à jour leurs citations après chaque mouvement de prix. Bien que les chaînes plus rapides et moins chères aient apporté des améliorations, cela reste une tâche ardue, particulièrement sur le mainnet Ethereum, et dépend souvent du matching off-chain. Panoptic et GammaSwap utilisent plutôt la liquidité AMM pour créer une exposition de type option.
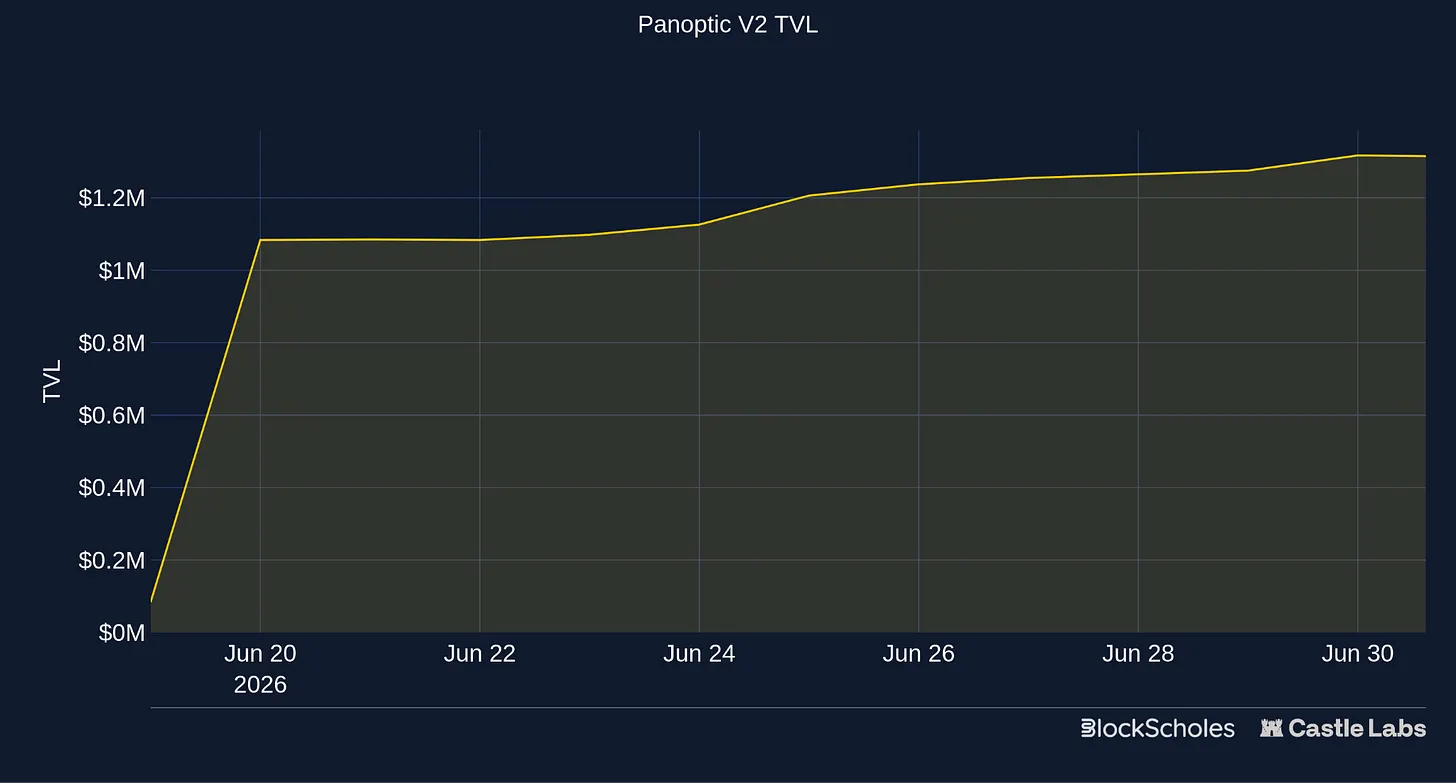
Panoptic utilise des plages de liquidité de style Uniswap V3 pour créer des options perpétuelles. Les acheteurs ne paient pas de prime prépayée fixe pour une échéance fixe, mais acquittent une prime fluide dans le temps, tandis que la plage de liquidité sert de base au prix d'exercice et à l'exposition. Ainsi, des options peuvent être créées pour des assets long-tail déjà tradeables sur AMM, sans nécessiter de carnet d'ordres séparé. Panoptic V2 vient de lancer le trading d'options perpétuelles sur ETH et SPCX. D'un autre côté, les déposants peuvent entrer dans des Unicorn vaults (restant delta-neutres et scalping le gamma) ou des PLP Vault (génération de frais Uniswap, primes Panoptic et frais de lending en utilisant la liquidité ETH déposée).
GammaSwap a adopté une perspective différente dans sa V1, permettant aux utilisateurs d'emprunter la liquidité AMM et de créer une exposition à des options perpétuelles. Cela rend possible la couverture de l'impermanence ou la spéculation sur la volatilité de tokens sans oracle.
Ces produits constituent les designs natifs DeFi les plus complexes de cette catégorie. Panoptic, bien qu'il supprime la fragmentation des échéances, introduit également des primes fluides, une largeur de liquidité et un mécanisme de plage AMM, signifiant que les utilisateurs de ce produit doivent maîtriser la complexité d'Uniswap V3 et de la fourniture de liquidité. D'un autre côté, GammaSwap s'est entièrement transformé et espère surmonter ses problèmes d'efficacité capitalk et de complexité en utilisant des carnets d'ordres pour créer des marchés binaires cryptos-cœur. Cela offre aux utilisateurs un trading de convexité simple sans risque de liquidation. Dans ces marchés, l'utilisateur a raison et gagne, ou a tort et perd.
Options de touch court terme
Cette catégorie est peut-être la plus éloignée des calls et puts standard. Les utilisateurs n'achètent pas une exposition haussière ou baissière à un prix d'exercice et une échéance fixes ; au lieu de cela, ils choisissent une condition simple dans une courte fenêtre : le prix entrera-t-il dans cette zone, clôturera-t-il au-dessus de ce niveau, ou règlera-t-il in-the-money dans les prochaines minutes ?
Tap Trading d'Euphoria est le dernier cas on-chain de ce design. Les utilisateurs sélectionnent une case de grille représentant une fourchette de prix sur une fenêtre de cinq secondes. Le payout est cité à l'avance par des market-makers professionnels, variant selon la distance par rapport au prix spot, le temps d'expiration et la volatilité. Si le prix entre dans la zone sélectionnée avant l'expiration, le trade gagne. Sinon, il expire nul.
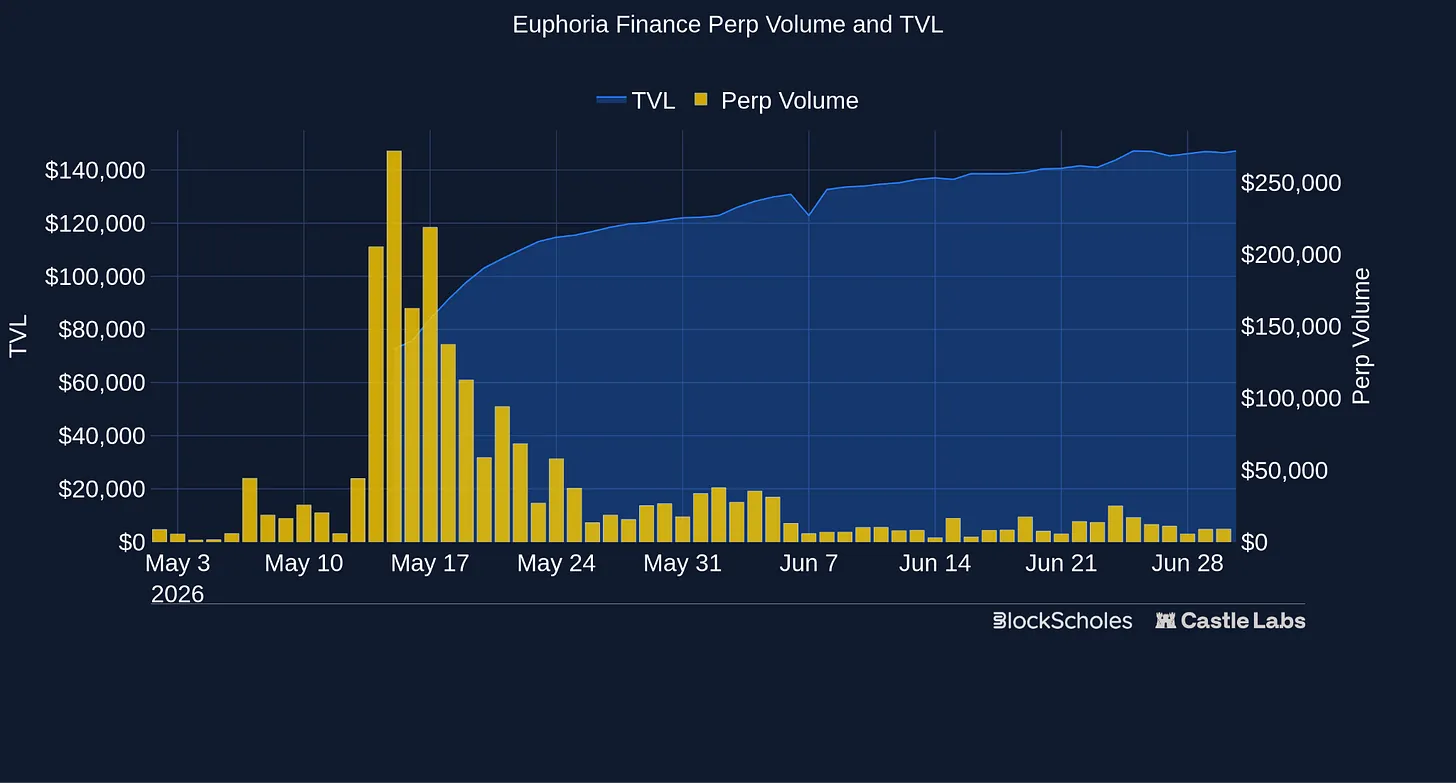
L'orientation de ce produit est similaire aux marchés binaires de GammaSwap V2. Les utilisateurs cibles souhaitent parier sur les prix des cryptos dans des cadres temporels de plus en plus courts ; le produit affronte donc moins directement les bourses d'options traditionnelles et concurrence davantage les contrats perpétuels, les marchés prédictifs et les jeux mobiles. Son attrait réside dans la simplicité : les utilisateurs comprennent rapidement le trade, obtiennent une exposition à la convexité, sans avoir à gérer de frais de funding, de liquidations, de Grecques ou d'érosion temporelle.
Pourquoi les options et les marchés prédictifs sont le même outil
La popularité émergente des marchés prédictifs auprès des participants retail est le premier cas réel montrant l'attrait significatif des produits à rendements non linéaires on-chain.
Mais les utilisateurs de ces produits savent rarement que les marchés prédictifs d'actifs financiers, comme les marchés directionnels BTC, sont structurellement identiques aux options binaires, des outils bien connus et rigoureusement étudiés en finance traditionnelle. Chaque contrat règle un montant fixe si une condition est remplie à l'expiration, sinon $0.
Cet article est extrait de notre recherche sur la renaissance des options on-chain, publiée conjointement avec Black-Scholes. Elle présente une extension des options (et des marchés prédictifs) en tant qu'outils de transaction, ainsi que la volatilité utilisée pour leur tarification.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @castle_labs















