

Décryptage des actions concept « acide fluorhydrique », la « clé chimique » des semi-conducteurs : la chaîne industrielle est déjà pleinement intégrée dans les cours, la divergence ne fait que commencer
Auteur : David, Recherche TechFlow
L'acide fluorhydrique de qualité électronique est récemment très demandé.
Le 1er juillet, le « Economic Daily » de Taïwan, Chine a rapporté que TSMC, Samsung et SK Hynix se disputent tous ce matériau, et les prix des fournisseurs ont déjà augmenté de 20 à 30 %.
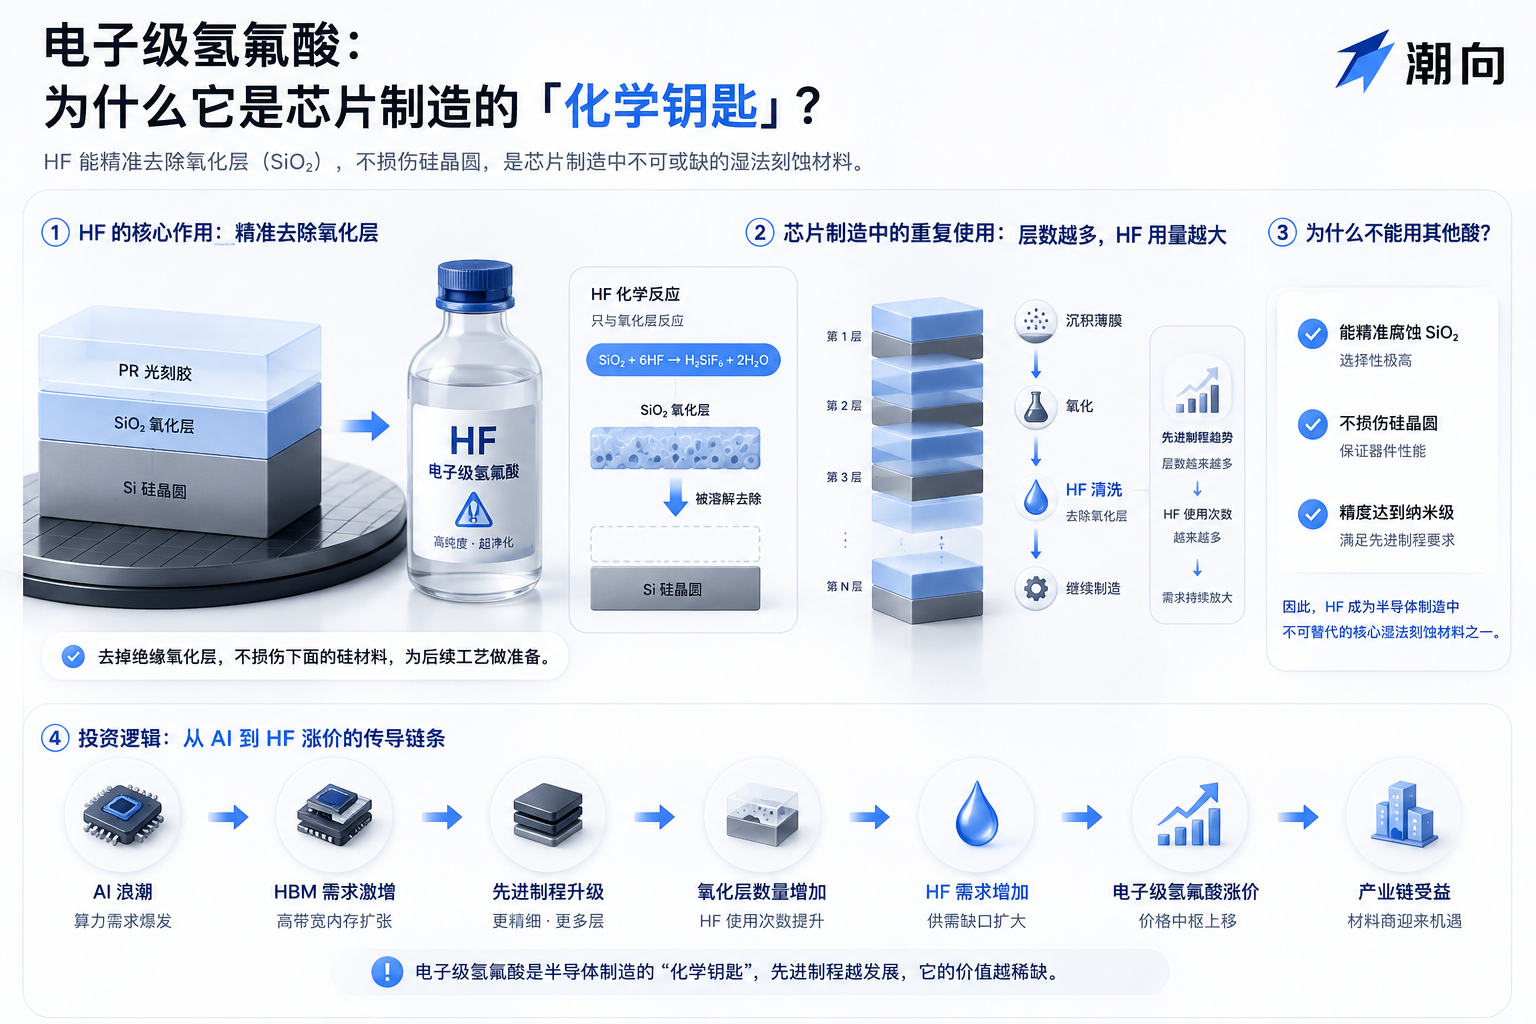
Pour faire simple, lors de la fabrication des puces, une fine couche de film d'oxyde de silicium se forme à la surface des wafers, et doit être précisément dissoute avec des produits chimiques pour continuer. L'acide fluorhydrique de qualité électronique sert exactement à cela :
Dissoudre l'oxyde de silicium sans endommager les circuits en dessous, c'est l'un des produits chimiques les plus consommés dans les étapes de nettoyage et de gravure des wafers, l'industrie l'appelle la « clé chimique ».
La production d'acide fluorhydrique nécessite de la fluorite et de l'acide sulfurique. Le blocage de la navigation dans le détroit d'Hormuz a fait monter les prix du soufre, l'acide sulfurique a suivi, et les coûts de production ont augmenté ; les fournisseurs de matériaux locaux en Corée du Sud ont été contraints de commencer à acheter massivement des matières premières en Chine continentale avec une prime d'environ 40 % de plus qu'en début d'année.
Suivant cette logique, le secteur des produits chimiques fluorés des Actions A a commencé à se mobiliser depuis la mi-mai, et la hausse est déjà significative jusqu'à présent, avec un groupe d'actions connexes négociées près de leurs plus hauts sur 52 semaines.
Pénurie, hausse des prix, substitution nationale... le marché a essentiellement entendu et accepté ces histoires.
À ce stade, il est plus important de clarifier quelles entreprises ont une réalisation réelle des performances dans cette hausse générale, et lesquelles sont simplement poussées par le sentiment.
De la fluorite à la G5, démontage complet de la chaîne industrielle
La chaîne des matières premières de l'acide fluorhydrique de qualité électronique est très courte : fluorite (fluorure de calcium) plus acide sulfurique, réaction à haute température pour générer de l'acide fluorhydrique anhydre (AHF), puis purification répétée pour obtenir des produits de qualité électronique de différents niveaux de pureté.
Les niveaux de pureté sont divisés en cinq catégories de G1 à G5 selon la norme internationale SEMI, G5 est le niveau le plus élevé, seul capable de répondre aux procédés avancés de 14 nm et inférieurs, c'est-à-dire les lignes de production que TSMC, Samsung et SMIC font tourner actuellement, ainsi que les produits de stockage comme HBM qui ont des exigences de pureté de nettoyage extrêmement élevées.
Sur cette chaîne, la distribution de l'argent est extrêmement inégale.
- La fluorite et l'acide fluorhydrique anhydre en amont sont des produits de base, volumineux mais avec une marge brute faible, les prix suivent les cycles de l'acide sulfurique et des métaux non ferreux ;
- L'acide fluorhydrique de qualité électronique ordinaire (G1 à G4) en milieu de chaîne a beaucoup de concurrents, des prix transparents et des profits moyens.
- Les vrais profits se concentrent sur le segment G5 : selon les données de l'industrie citées par East Money, le prix spot des produits G5 est de 180 000 à 200 000 yuans/tonne, la marge brute des entreprises leaders est de 50 % à 60 %. Le déficit d'offre mondial en G5 haut de gamme approche les 70 %, les spots restent pénuriques.
Et la raison pour laquelle G5 peut gagner autant réside dans deux barrières.
- Technologie : la pureté doit atteindre 7N à 11N (99,99999 % à 99,999999999 %), la capacité de raffinage du processus de production détermine directement si le produit est utilisable.
- Certification : entrer dans la chaîne d'approvisionnement de TSMC, Samsung, SK Hynix, le cycle de certification nécessite généralement deux à trois ans, seulement après approbation peut-on fournir en masse. La superposition des deux barrières signifie qu'il n'y a qu'une poignée d'entreprises dans le monde capables de satisfaire simultanément.
Dans ce domaine, les entreprises japonaises ont longtemps monopolisé cette position.
Stella Chemifa, Morita Chemical Industries, Central Glass représentent à elles trois près de 40 % de la capacité haut de gamme mondiale, avec les meilleurs indicateurs techniques au monde ; les sud-coréennes Soulbrain, ENF Technology se concentrent sur le milieu et bas de gamme G3 à G4, la capacité locale G5 est très faible, 90 % des matières premières d'acide fluorhydrique anhydre dépendent des importations de Chine.
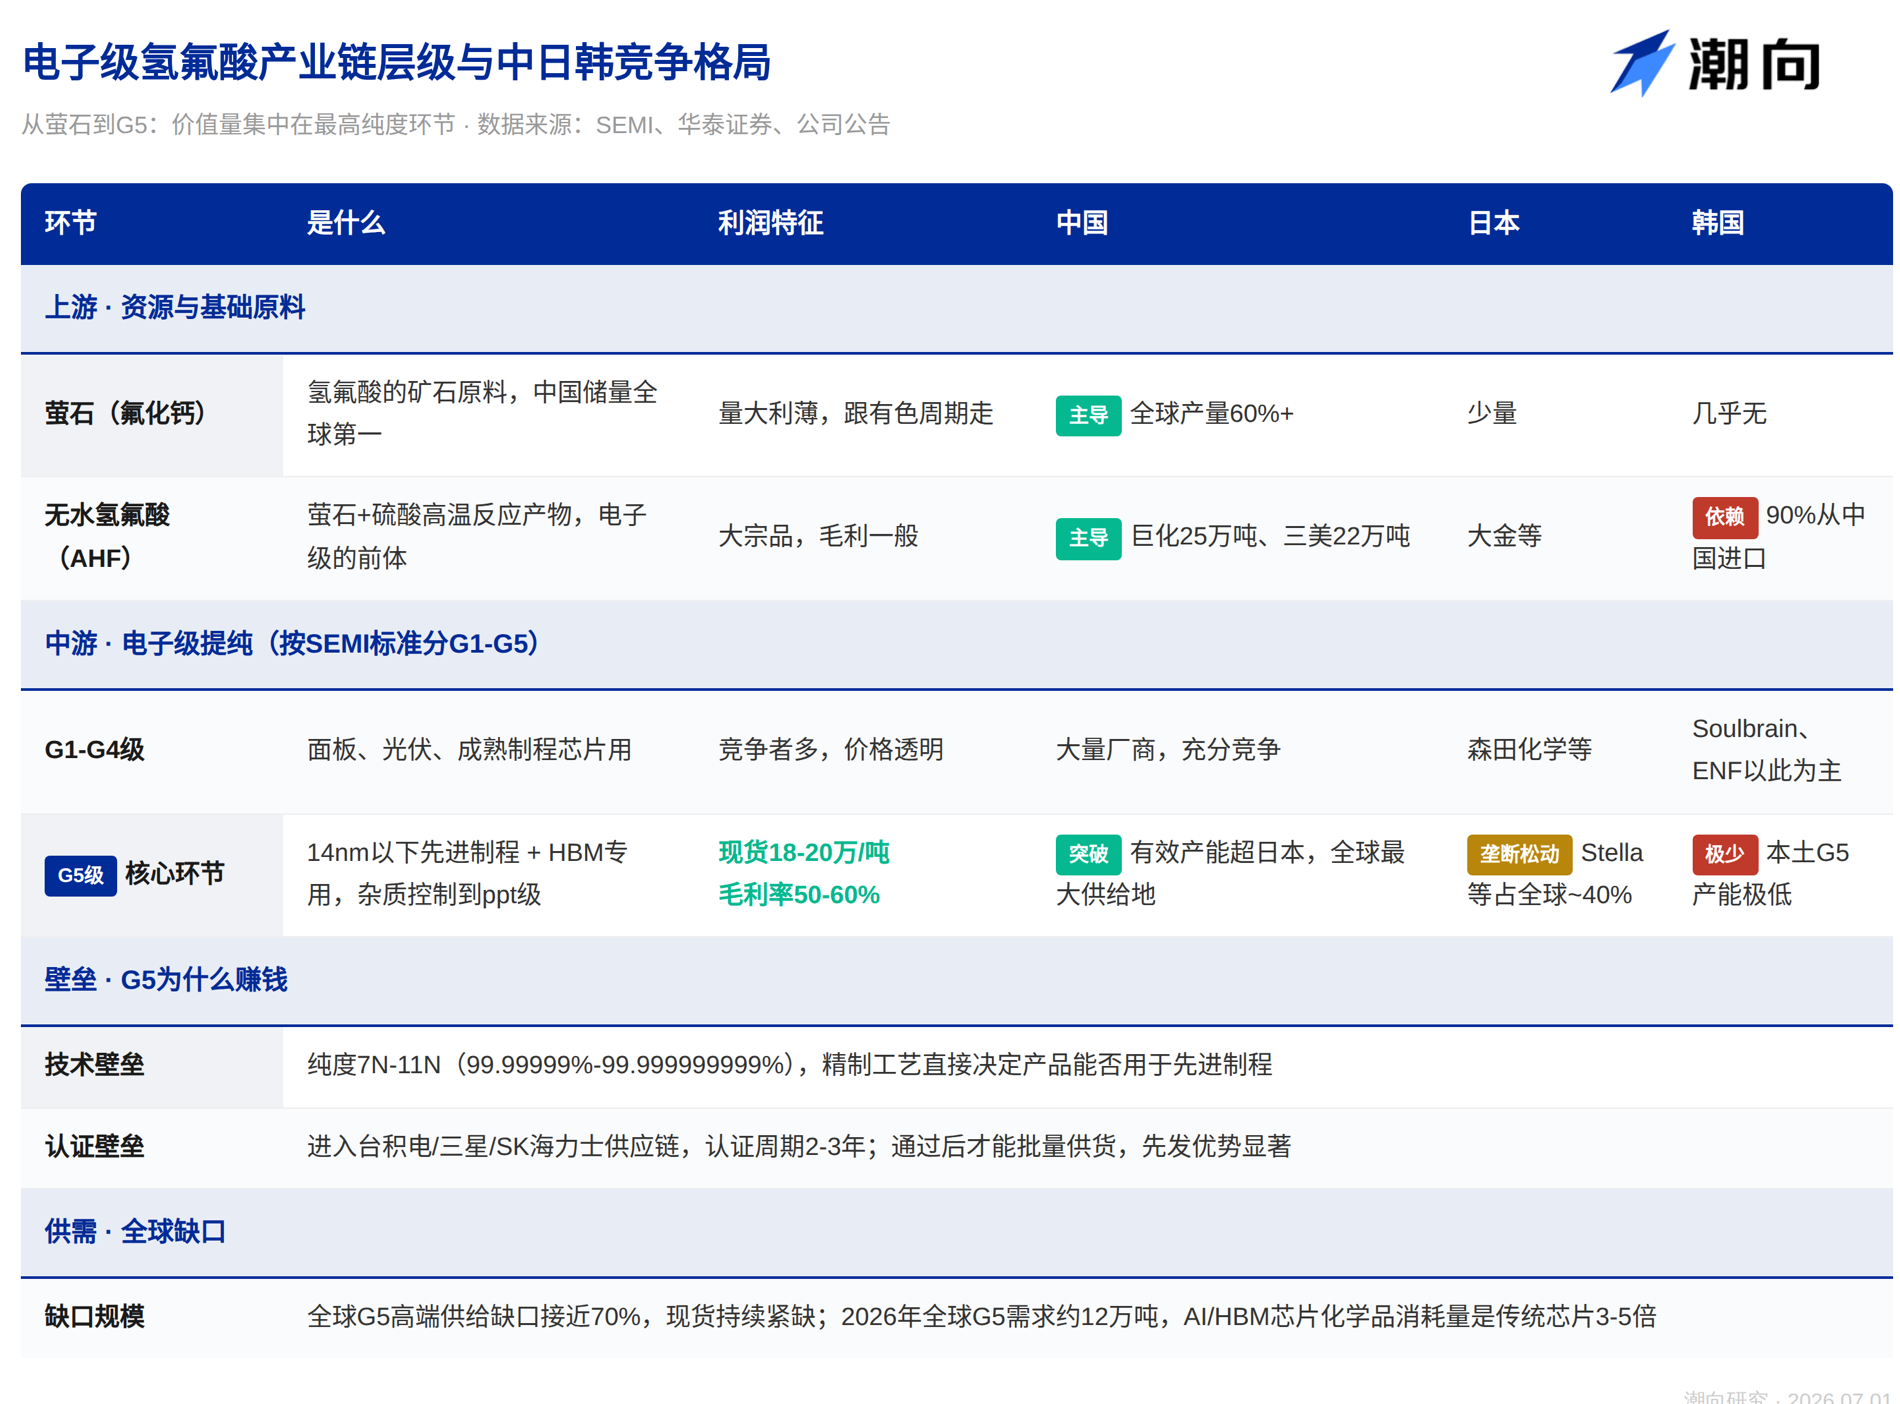
Les fabricants chinois ont successivement percé le G5 ces dernières années, la capacité effective nationale a dépassé celle du Japon, devenant le plus grand fournisseur haut de gamme mondial. Selon la capacité G5 et la situation de certification des clients, les titres connexes des Actions A sont approximativement divisés en trois catégories :
Premier échelon : production de masse G5, obtention de la certification des grandes usines internationales
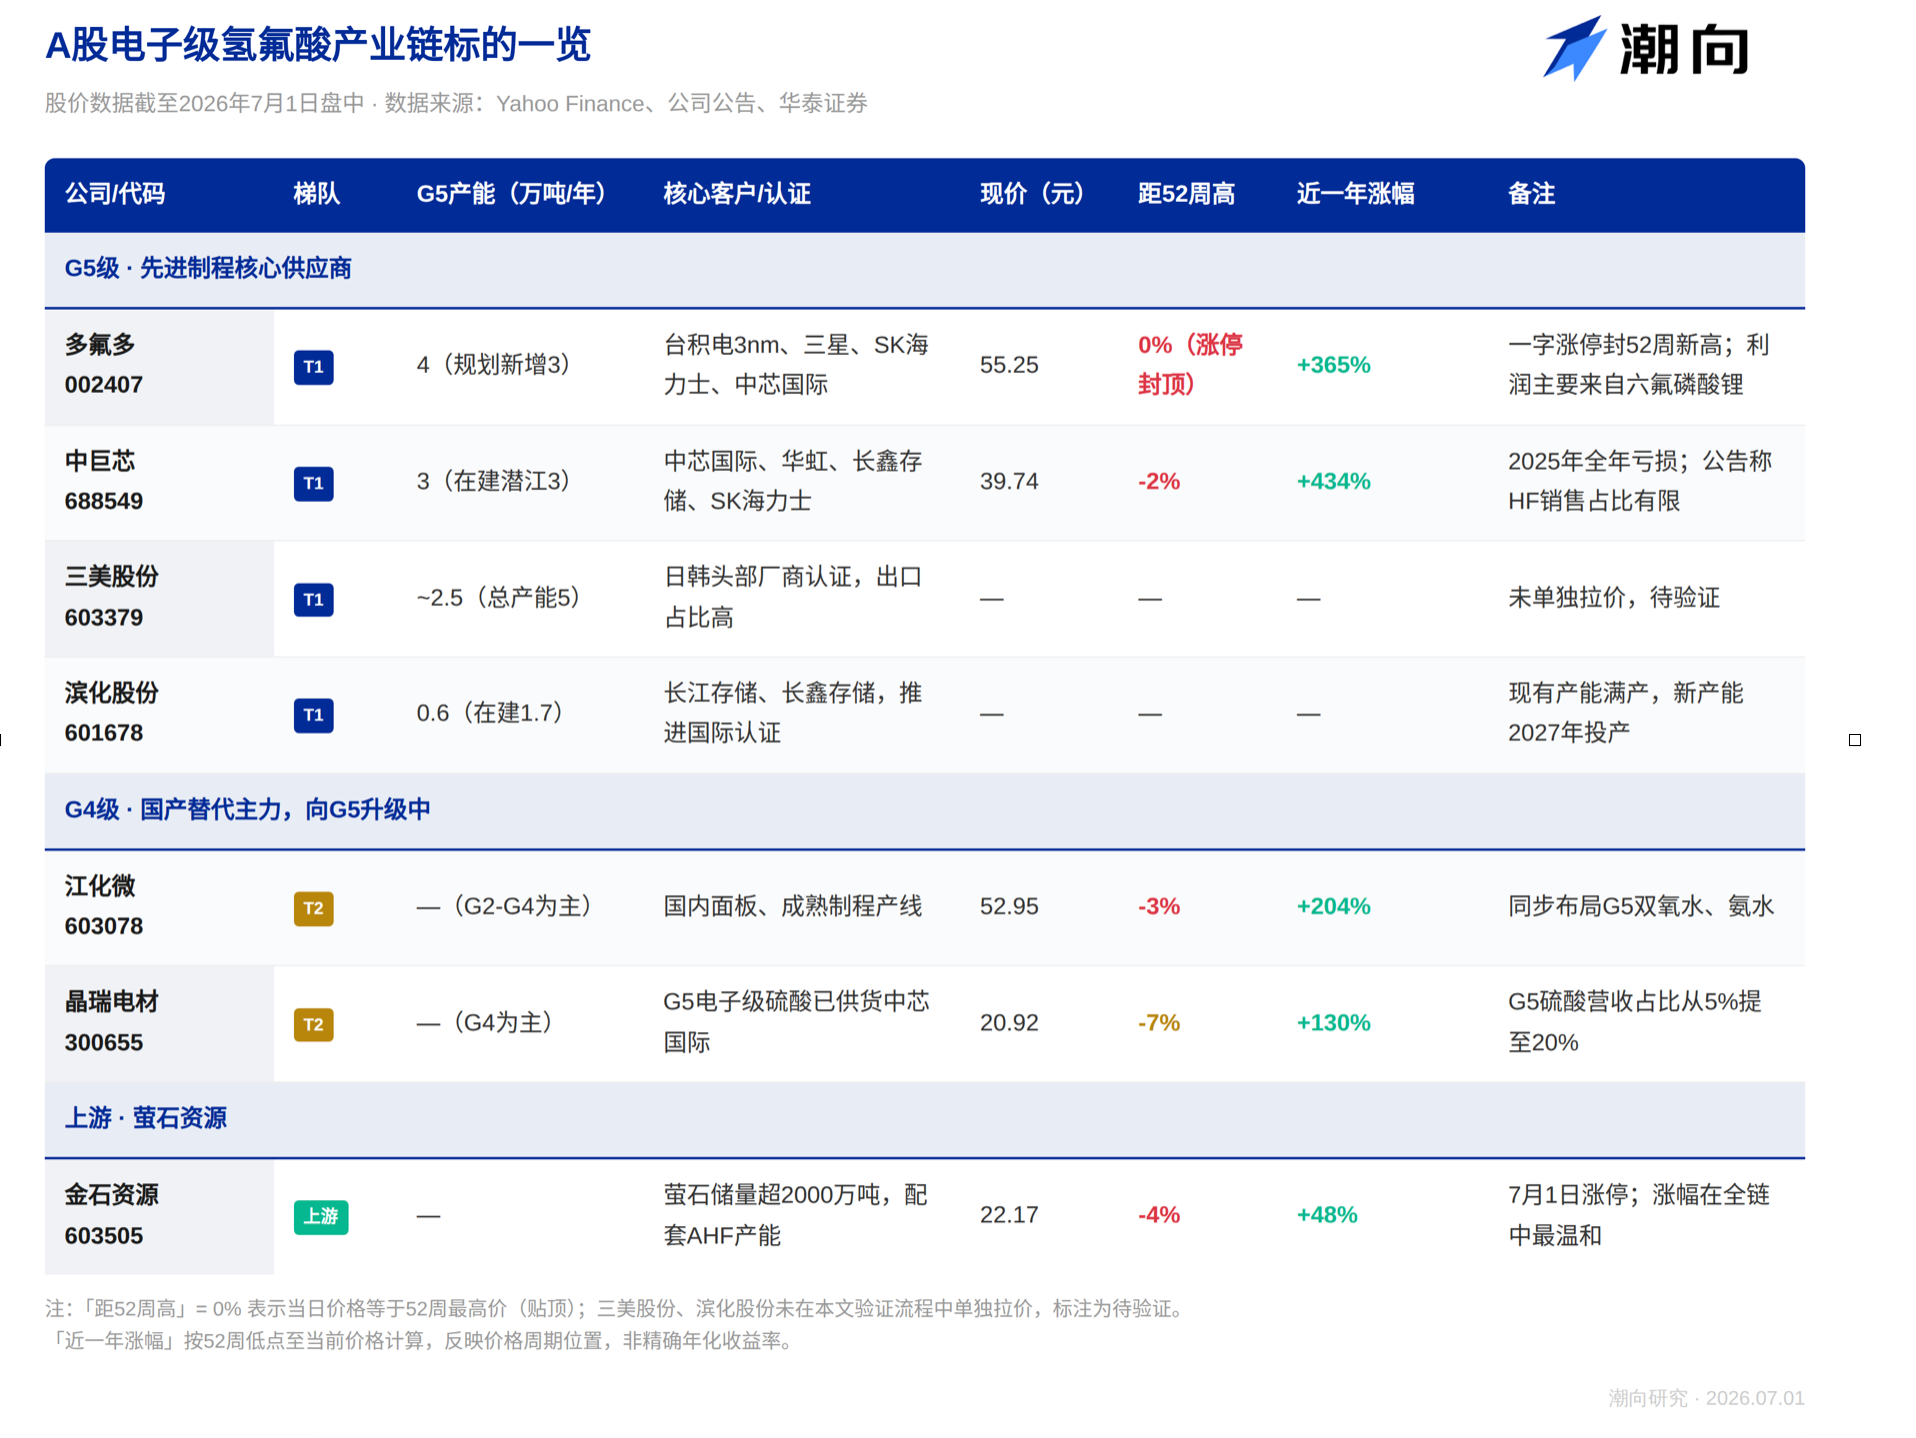
- Do-Fluoride (002407) — Première capacité G5 nationale, 40 000 tonnes/an, certification passée de TSMC 3nm, Samsung, SK Hynix, SMIC, part de marché mondiale d'environ 25 %
- Zhongjuxin (688549) — Capacité G5 30 000 tonnes/an (30 000 tonnes supplémentaires en construction à la base de Qianjiang), Juhua Shares et le Grand Fonds National participent au capital, lié à SMIC, Hua Hong, CXMT, entré dans la chaîne d'approvisionnement de SK Hynix
- Sanmei (603379) — Capacité totale d'acide fluorhydrique de qualité électronique 50 000 tonnes/an, G5 représente plus de la moitié, certification passée des fabricants leaders japonais et coréens, proportion d'exportation élevée
- Binhua (601678) — Capacité G5 existante 6 000 tonnes/an, déjà à pleine charge surcapacité, 17 000 tonnes de capacité haut de gamme en construction devraient entrer en production en 2027, fournit YMTC, CXMT
Deuxième échelon : principalement G4, en cours de mise à niveau vers G5
- Jianghuawei (603078) — Ancien fabricant de produits chimiques électroniques humides, acide fluorhydrique couvre G2 à G4, équipe les panneaux nationaux et les lignes de procédés matures, déploie simultanément G5
- Jingrui Electronic Materials (300655) — Capacité d'acide fluorhydrique de qualité électronique 22 000 tonnes, principalement G4, acide sulfurique de qualité électronique G5 déjà fourni en masse à SMIC (cette entreprise sera mentionnée plus tard)
Ressources en amont : Fluorite
- Jinshi Resources (603505) — Seul leader des ressources de fluorite pure sur les Actions A, réserves de plus de 20 millions de tonnes, équipées de 300 000 tonnes de capacité d'acide fluorhydrique anhydre, positionnement du pouvoir de fixation des prix du côté des coûts
En un mot, voici le modèle de gain sur cette chaîne industrielle :
L'amont gagne sur les ressources, le milieu gagne sur l'échelle, G5 gagne sur les barrières. Dans ce cycle de hausse des prix actuel, le segment G5 a la plus grande élasticité de profit, c'est aussi la partie la plus spéculée par le marché.
Hausses similaires, mais logiques complètement différentes
Le graphique ci-dessous est très intuitif, presque toutes les actions de toute la chaîne industrielle sont près des plus hauts sur 52 semaines. Mais en décomposant, les thèmes et les narratifs sont en fait très différents.
Do-Fluoride : les profits sont réels, mais ne viennent pas de l'acide fluorhydrique
Les données publiques montrent que le bénéfice net attribuable aux actionnaires de la société mère de Do-Fluoride au premier trimestre 2026 était de 376 millions de yuans (+480 %), le bénéfice net hors éléments non récurrents de 380 millions de yuans (+1724 %), un trimestre dépassant l'ensemble de 2025.
Huaan Securities a relevé la notation à Achat, prévoit des bénéfices nets de 1,724 milliard, 2,335 milliards, 3,260 milliards de yuans de 2026 à 2028, correspondant à des PER de 29, 22, 16 fois respectivement.
D'où viennent les profits ?
Selon Sina Finance, pour les trois premiers trimestres de 2025, la part des revenus du secteur des matériaux nouveaux énergétiques (principalement hexafluorophosphate de lithium) était de 34,97 %, la marge brute a grimpé de 8,62 % à 19,53 %, c'est le plus grand moteur de profit. L'hexafluorophosphate de lithium est une matière première d'électrolyte pour batteries lithium, n'a rien à voir avec les semi-conducteurs.
Ce cycle, l'hexafluorophosphate de lithium est passé de 47 000 yuans/tonne en juillet 2025 à 130 000 yuans/tonne au premier trimestre, Do-Fluoride en tant que deuxième plus grand fournisseur mondial (livraisons d'environ 50 000 tonnes, part de marché d'environ 20 %), a profité de toute l'élasticité de la hausse des prix. Certaines sociétés de titres calculent que rien que cet élément pourrait contribuer plus de 2 milliards de yuans de bénéfice net en 2026.
Côté acide fluorhydrique, Do-Fluoride lui-même a déclaré sur la plateforme d'interaction avec les investisseurs en novembre 2025 : « Les prix du marché de l'acide fluorhydrique de qualité semi-conducteur sont stables, avec peu de fluctuations. »
Le marché achète Do-Fluoride sous l'étiquette de « leader de la hausse des prix de l'acide fluorhydrique », mais son explosion de profits au premier trimestre dépend de la hausse des prix de l'hexafluorophosphate de lithium, a peu à voir avec les semi-conducteurs. Et le prix de l'hexafluorophosphate de lithium est déjà en recul.
Zhongjuxin : a déjà quadruplé, mais la société a nié l'étiquette que le marché lui a collée
Zhongjuxin est passé de 7,44 yuans (plus bas sur 52 semaines) à 39,74 yuans, la plus grande hausse de toute la chaîne industrielle. Perte annuelle de 16,59 millions de yuans en 2025. Premier trimestre 2026 vient de redevenir rentable, bénéfice net attribuable aux actionnaires de la société mère de 6,37 millions de yuans.
Le jour du plafonnement quotidien le 15 mai, la société a publié une annonce de fluctuation anormale, les trois phrases originales sont : « La proportion des ventes de l'activité d'acide fluorhydrique de qualité électronique est limitée » ; « Il n'existe pas de relations d'affaires directes avec Samsung Electronics concernant les produits d'acide fluorhydrique de qualité électronique » ; « N'a pas signé d'accords de commande de hausse de prix substantiels avec les clients concernés pour les produits susmentionnés »...
L'activité principale de Zhongjuxin est la fourniture globale de produits chimiques électroniques humides, l'acide fluorhydrique n'est qu'une catégorie parmi d'autres.
Avant que la capacité ne soit mise en production et que les profits ne se concrétisent réellement, le prix actuel de 39,74 yuans correspond à une entreprise qui a gagné 6,37 millions au premier trimestre. L'écart entre les deux est comblé entièrement par des attentes.
Jianghuawei, Jingrui Electronic Materials : activités correspondantes, mais il faut aussi distinguer qui a des commandes et qui attend encore
Jianghuawei a augmenté de plus de 200 % en un an, l'activité principale est les produits chimiques électroniques humides, en déploiement de peroxyde d'hydrogène et d'eau ammoniacale de niveau G5.
Son avantage est une large gamme de produits, une couverture client étendue, les panneaux nationaux et les lignes de procédés matures utilisent ses produits. Le déploiement G5 signifie qu'il passe du bas de gamme au haut de gamme, mais les produits G5 sont encore en phase de certification client, aucune information publique ne peut confirmer s'il pourra obtenir des commandes de procédés avancés.
Jingrui Electronic Materials a augmenté de 130 %, à 7 % du plus haut, la position la moins extrême dans ce groupe. Il a une chose que la plupart des pairs n'ont pas :
L'acide sulfurique de qualité électronique G5 a déjà été fourni en masse à SMIC, la part des revenus est passée de 5 % à 20 %. Ce sont des commandes déjà concrétisées. Dans un environnement où toute la chaîne dépend généralement de la tarification par attentes, les entreprises avec des livraisons réelles auront une résistance à la baisse relativement plus forte lors des corrections.
Les autres comme Jinshi Resources ont augmenté d'environ 50 %, la plus modérée de toute la chaîne. C'est un mineur de fluorite, gagne de l'argent sur la hausse des prix des ressources, le lien avec les semi-conducteurs est indirect. Si la fluorite augmente, le coût de l'acide fluorhydrique anhydre est élevé, transmis au prix des produits de qualité électronique ; c'est plus comme un « promoteur de coûts » pour toute la chaîne, plutôt qu'un bénéficiaire direct de la demande finale.
Données dignes d'attention
La tarification à court terme des actions thématiques des Actions A est souvent différente des fondamentaux. Pour le secteur de l'acide fluorhydrique qui a collectivement atteint le sommet, les choses à surveiller à court et moyen terme sont différentes.
À court terme, regardez les fonds et le sentiment, pas les fondamentaux
Les données du tableau Dragon et Tigre des derniers plafonnements quotidiens de Do-Fluoride peuvent expliquer certaines choses.
Plafonnement quotidien le 11 juin (clôture à 38,19 yuans), volume de transactions 7,92 milliards de yuans, taux de rotation 20,13 %. Le tableau Dragon et Tigre montre que les sièges spécialisés institutionnels ont vendu net 179 millions de yuans, les capitaux spéculatifs « Série Chengdu » ont acheté net 226 millions de yuans, les sièges « Quantitatif Plafonnement » ont acheté net 77,14 millions de yuans ;
Plafonnement quotidien à nouveau le 22 juin, volume de transactions 7,906 milliards de yuans, institutions ont vendu net 147 millions de yuans, les sièges des départements ont acheté net 490 millions de yuans. (Les données ci-dessus proviennent des informations publiques de la SZSE, toutes sont des données après bourse des dates correspondantes)
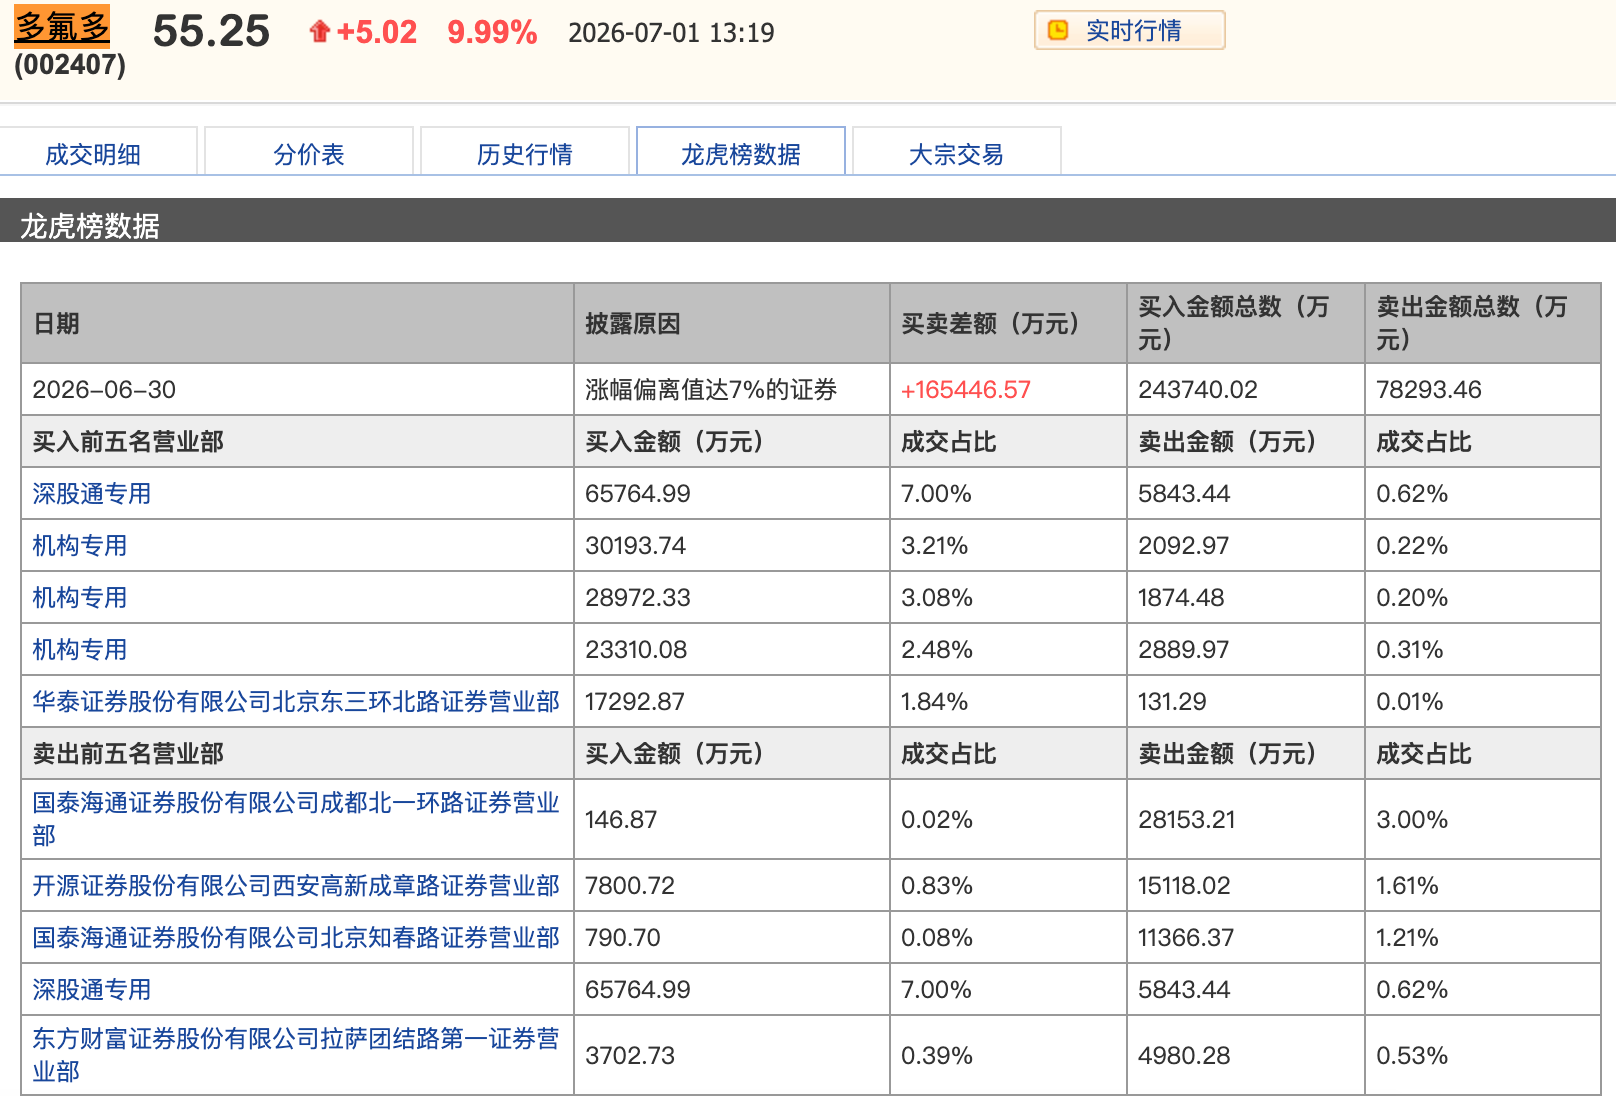
Les deux plafonnements quotidiens présentent la même structure : les institutions vendent, les capitaux spéculatifs achètent.
Le 29 juin, Do-Fluoride est arrivé premier du classement des actions chaudes de Tonghuashun. Aujourd'hui, 1er juillet, plafonnement quotidien en un mot jusqu'au nouveau plus haut sur 52 semaines.
De l'expérience, lorsqu'une action thématique satisfait simultanément aux conditions « arriver en tête du classement des actions chaudes », « plafonnements quotidiens consécutifs avec volume de rotation massif », « ventes nettes institutionnelles continues », cela signifie souvent que le sentiment a atteint une température très élevée.
Les prochains nœuds catalyseurs possibles :
Nouvelles hausses de prix des fabricants sud-coréens en juin-juillet (prévisions des médias coréens), rapports intermédiaires de Do-Fluoride et Zhongjuxin (autour de la mi-août), cotation IPO de CXMT (le marché prévoit de la mi-juillet à début août).
Si ces événements peuvent continuer à créer des sujets, le sentiment à court terme peut encore soutenir ; sinon, la pression de réalisation des profits après un volume de rotation massif apparaîtra rapidement.
Jugement TechFlow
La logique d'offre et de demande de cette chaîne industrielle est solide. L'expansion de la production par l'AI tire la demande, les entreprises japonaises n'étendent pas la production, la Corée dépend des importations, les prix augmentent effectivement.
Mais les prix des actions de tout le secteur sont effectivement déjà élevés, les leaders ont augmenté de trois à cinq fois, le tableau Dragon et Tigre montre que les institutions vendent, les capitaux spéculatifs prennent le relais, les indicateurs de chaleur (premier du classement des actions chaudes, volume de rotation massif, prime ETF) sont tous au maximum.
À ce niveau, l'importance de la logique industrielle est déjà inférieure aux cotes, une logique correcte peut aussi être tarifée jusqu'à ne laisser aucun espace.
S'il faut absolument trouver une position relative dans cette chaîne, Jingrui Electronic Materials est encore à 7 % du plus haut, le moins extrême de toute la chaîne industrielle, et a des commandes d'acide sulfurique G5 déjà concrétisées ; Jinshi Resources a la hausse la plus modérée (environ 50 %), mais il gagne de l'argent sur la hausse des prix de la fluorite, la relation avec les semi-conducteurs est indirecte.
La saison des rapports intermédiaires d'août pourrait être le point de contrôle dur pour le secteur de l'acide fluorhydrique ; celles dont les performances ne rattrapent pas les prix des actions retomberont en premier lorsque le sentiment se retirera.
Avis de non-responsabilité : Cet article est fourni uniquement à titre de référence d'analyse, ne constitue aucun conseil en investissement. Le marché boursier comporte des risques, l'investissement doit être prudent. Toutes les données proviennent d'informations publiques, l'auteur n'assume aucune responsabilité quant à l'exactitude et l'intégralité des données.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo















