

為什麼在加密行業賺錢變得越來越難?
作者:Paul Klay,Begin Capital 風險合夥人
編譯:深潮 TechFlow
深潮導讀:曾經的加密市場依託內生流動性與信息差形成多方共贏,但近兩年來,這一生態正被系統性重構。多方利益集團不再滿足於參與博弈,而是爭相成為制定規則的“賭場老闆”,通過設計封閉的內幕流向持續抽乾場內散戶的本金。
Begin Capital 風險合夥人 Paul Klay 結合大量一手案例,深度拆解了從政客內幕交易、合約插針犯罪,到虛高估值造假與 Meme 幣收割的四大主流套路,警示行業必須加速告別盲目造富幻覺,轉向真正具備商業閉環的價值構建。
在過去的幾年裡,我們在加密市場中反覆目睹了各種各樣收割套路的輪番上演。我認為,正是這些精心設計的機制,在很大程度上導致了加密行業曾經遍地黃金、輕易賺錢的時代徹底終結,而且那些簡單的暴富機會大概率再也不會回來了。
在這裡我不會去泛泛地討論比特幣的價格或是交易量,我也不是一名行情分析師,因此請把我接下來要說的一切,都當作我基於行業觀察的一家之言。
所謂的“快錢”,只有在其他人願意掏錢買單並承擔虧損時才有可能成立。而在過去的很長一段時間裡,絕大多數加密市場的參與者本質上都是投機者。當然,這個行業確實存在真正的創新技術和實際應用場景,但那些全天候緊盯盤面、參與每一個熱門項目、並將加密貨幣當作全職工作的人,無論他們如何粉飾自己,本質上都是投機客。
在那個階段,只要你比別人更聰明一點、更早獲取信息,然後把籌碼倒手賣給下一批進場的投資者,後續投資者再在二級市場上賣給普通散戶,你就能賺到錢。即使你不是第一個進場吃頭啖湯的人,依然有相當大的勝率分一杯羹。
更關鍵的是,當這批人賺到錢之後,他們中的絕大多數並不會套現離場,而是選擇直接把資金重新投入到加密生態中。就像在傳統賭場裡一樣,他們會把籌碼搬到自認為能賺更多錢的下一個賭桌上。
但這一切當時是在相對有機的良性循環中發生的。每個人都有機會賺錢,每個人也都會虧錢,市場上並不存在某一個特定的利益集團能夠持續壟斷所有的利潤。
然而在傳統賭場中,最賺錢的永遠是開賭場的莊家。
於是,有幾個利益群體決定徹底轉變角色,自己來當“賭場老闆”。他們摸清了如何從整個市場的劇烈波動中榨取暴利,並把這些真金白銀徹底從加密生態中抽離出去。
對他們而言最妙的一點在於:在他們親手搭建的賭場裡,他們幾乎沒有任何輸錢的風險,他們所做的只是精準利用大眾永不滿足的貪婪。
接下來,我將深入拆解在我看來起到決定性破壞作用的四大最常見收割套路。
政界影響與內幕交易
特朗普意識到自己擁有能夠同時左右加密市場與美股走勢的巨大影響力,並且他非常積極地動用了這種影響力。在這裡我們主要聚焦於加密領域,因為相比傳統股市,加密市場的體量要小得多,穩定性更差,也更容易被少數幾句話輕易操縱。
當你成為了那個單憑言論就能決定大盤漲跌方向的人時,你以及你身邊最親近的圈子就擁有了無可比擬的絕對信息優勢。
這套操作在邏輯上極其簡單:提前推算好往哪個方向砸盤或拉盤能賺取最大利潤,提前建好對應倉位,然後在公開市場上發表聲明,在流動性允許的範圍內儘可能多地掠奪利潤。
只要公眾還沒有徹底對你的言論脫敏、依然會對你的每一句公開喊話做出劇烈反應,或者只要市場上還有流動性可供榨取,這種遊戲就可以一遍又一遍地玩下去。
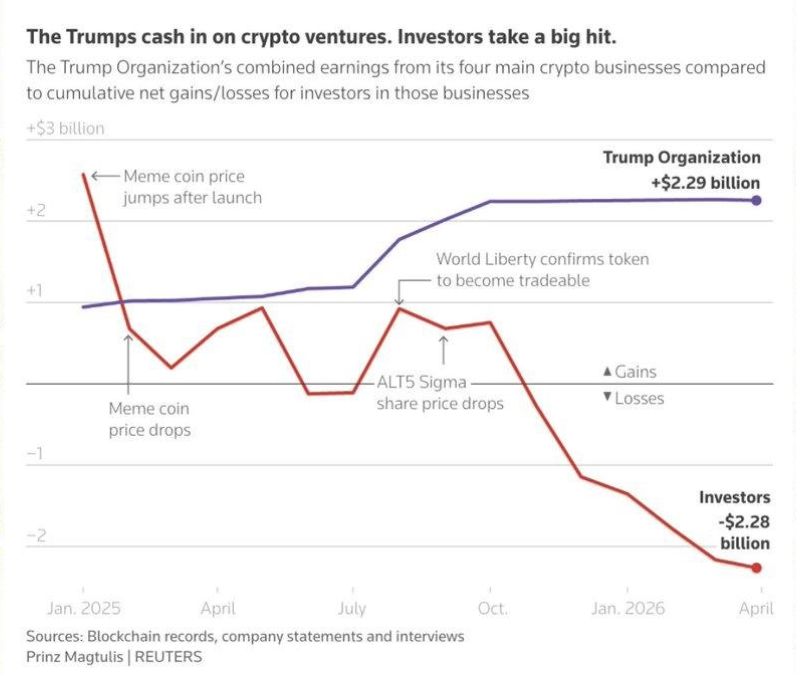
圖:公開言論與內幕交易對市場走勢的影響
但問題在於,市場的流動性並不是取之不盡的。參與博弈的交易者數量是有限的,他們口袋裡的本金也是有限的。
當擁有絕對話語權的內幕人士利用自身操縱市場的能力肆意收割時,他們會抽走天量資金,將鉅額財富高度集中在少數人手中。而這部分被抽乾的流動性,根本不會重新迴流到加密生態中去。
不僅如此,特朗普及其家族成員還親自下場發售了多個代幣項目,這更是另一層性質的直接變現。
因此,加密社區在大選期間歡呼雀躍視作行業全面勝利的事件,到頭來反而可能演變成了整個行業最具破壞性的噩夢。
合約操縱與精準爆倉犯罪
這套模式在本質邏輯上與內幕交易如出一轍,唯一的區別在於:你不需要當上美國總統才能操縱價格。你只需要絕對掌控某一個代幣的絕大部分流通籌碼,並且讓這個代幣在主流頭部交易所開通合約交易。
這是一套標準化的流水線作業:
首先搭建一個項目概念,從知名風投機構那裡拉一筆早期融資背書,然後把融到的資金砸在刷虛假交易量、買粉造勢上。隨後偽造根本不存在的真實營收數據,藉此再融一輪更高的估值,並以此為籌碼與頭部大所談判上線交易。
如果交易所能直接同步上線永續合約,那就最完美不過;如果不能,就繼續砸錢把現貨交易量刷到天文數字,直到交易所為你開通合約為止。
到了這一步,一臺近乎無限印鈔的收割機器就大功告成了。
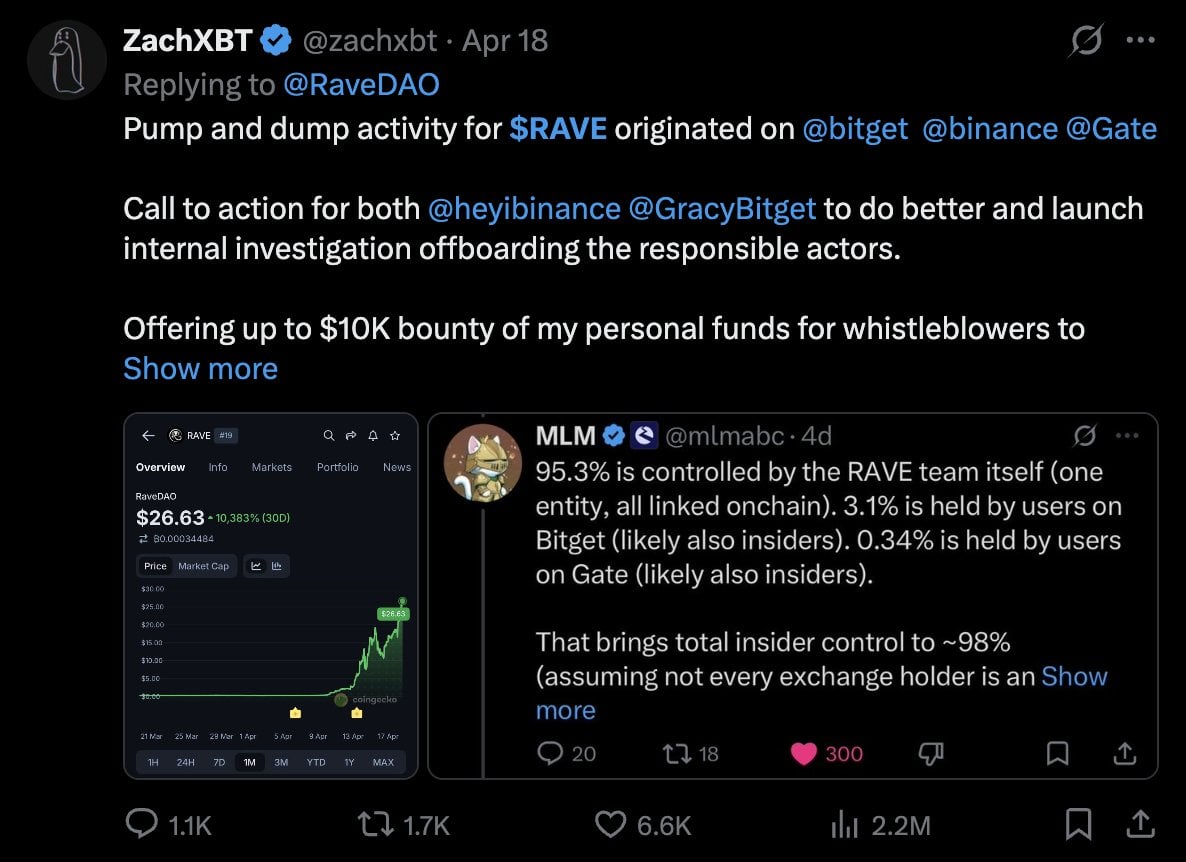
圖:通過控盤操縱合約多空爆倉的典型走勢
當合約交易開啟、且絕大部分現貨代幣都牢牢控制在你自己手裡時,後臺的多空持倉數據對你而言完全是透明的。你能精準看到此時此刻市場上究竟有多少人在做空、多少人在做多。
你只需要站在散戶持倉相反的一方建立頭寸,然後動用手中沉澱的現貨籌碼猛烈砸盤或向上拉盤,精準觸發對向頭寸的大規模強平爆倉,順理成章地將鉅額利潤收入囊中。
只要代幣還沒有被交易所強制下架,或者只要這套把戲還沒有被散戶徹底識破,你就可以日復一日地反覆循環收割。
想要讓這套遊戲產生規模效應,核心關鍵就在於必須登錄頭部主流交易所的合約板塊,因為只有那裡才擁有足夠龐大的散戶投機流動性。無論你的項目本質上有多平庸甚至垃圾,只要能擠進頂級交易所的合約交易對,就能輕鬆吸引數億美元的狂熱博弈資金。
虛高估值與空投假指標的自我造血陷阱
加密行業依然是一個相對年輕的領域,因此許多項目在萌芽期往往能夠拿到極高的估值溢價。在傳統行業中,那些經過市場檢驗後被證偽的商業假設,最終都會走向破產清算。但在加密領域,卻存在著兩個本質上的致命畸變:
其一,是所謂的營收創造機制。
由於加密市場天然充滿投機屬性,絕大多數進場者都是抱著賺快錢的心態而來。因此,許多項目與其說是在解決現實世界的實際痛點,倒不如說是在專門解決“如何給投機者發錢”的問題。
創始人通過空投預期向用戶許諾豐厚回報,以此誘導大家頻繁交互自己的產品。用戶確實成群結隊地湧入使用了,但這並不是因為這項技術真正解決了他們的實際業務難題,純粹只是因為大家預期能從中分到錢。
創始人隨後把這些虛胖的活躍地址和交互數據包裝成漂亮的 Pitch Deck 呈報給風險投資人,據此完成更大規模的融資,並最終推向發幣上市。
一旦發幣空投兌現,產品的鏈上交互活躍度往往會在一夜之間暴跌數百甚至數千倍,因為此前聚集的所有用戶從始至終都只是為了財務獎勵而來。
其二,是扭曲的發幣退出通道。
在傳統實體與互聯網創業中,一旦項目失敗,公司就會直接關門大吉。投資人認賠出局,創始人耗盡時間。
但在加密世界中,即使你的底層構想已經被市場徹底證偽,薄弱的行業監管與缺乏問責的現狀依然允許你繼續向外界粉飾太平。你可以炮製出一套極具煽動性的新宏大敘事,並在毫無基本面支撐的情況下,以幾十億美元的虛高完全稀釋估值(FDV)發行代幣。
令人費解的是,市場上總有源源不斷的人甘願接盤買單。
創始人套現賺得盆滿缽滿,早期投資人要麼成功回本,要麼甚至大賺一筆。一個本該在幾個月前就破產清算的殭屍項目,反而在二級市場上完成了勝利大逃亡。
這本質上就是一場沒有任何嚴格合規審核、沒有實質性盡職調查的“假 IPO”。只要你願意掏錢買通上幣通道,就能隨意發幣套現,而外界的真實審視與問責微乎其微。
我的同行曾經打造過一個非常優秀的分析工具 Valueverse AI,它通過直接對比項目的鏈上真實營收與市場估值,來尋找真正被低估的資產。
這一工具清晰揭示了為什麼市面上絕大多數代幣在發幣之後都呈現出一條單邊向下、永無止境的陰跌走勢,只有極少數代幣能夠走出例外行情,而那往往也是依靠高度控盤操縱,而非來自真實的終端需求。與此同時,許多真正具備紮實盈利能力的公司反而根本不屑於發幣。
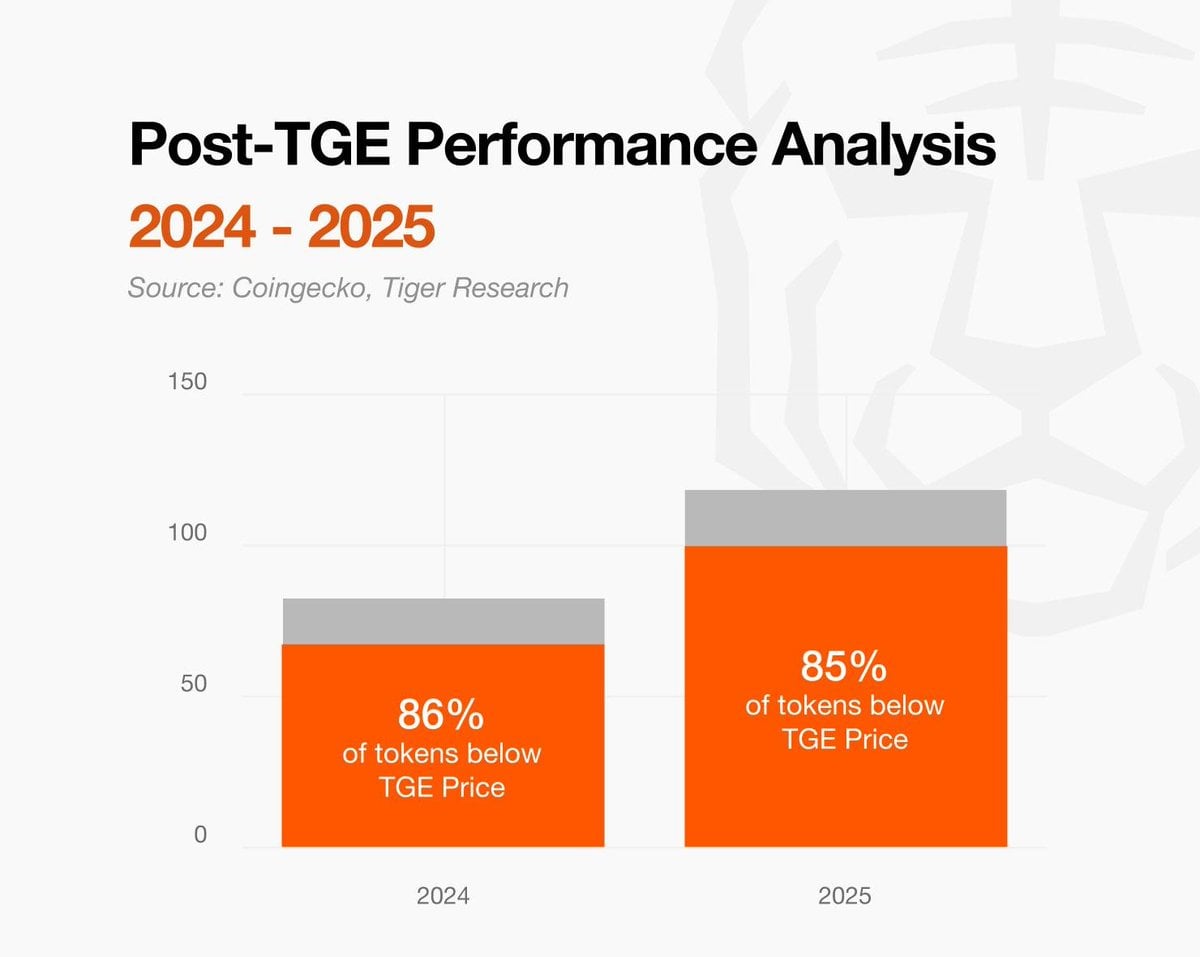
圖:缺乏真實需求支撐的代幣上市後往往呈現單邊下行
回到市場最底層的供需法則:這種空中樓閣模式之所以能持續,前提是必須源源不斷地有新的外部接盤資金進場。但在理論上,任何不創造實質價值的商業模式都絕不可能長期維繫。
每個人都想賺錢,但零和博弈中總得有人承擔虧損。於是,創始人開始像流水線工廠一樣批量炮製項目,把代幣發行當成了自己兌現離場的唯一工具。
我認識不少創業團隊,他們曾經、甚至現在依然在以每週發好幾個新項目的速度批量換皮。想象一下這個場景:每週都在推出新的代幣項目。他們只是把舊代碼換個新包裝,捏造一些看似亮眼的數據指標,花錢僱傭推特 KOL 鋪天蓋地喊單推廣,然後輕而易舉地收割離場。
批量 Meme 發射與毫無勝算的單向收割
在上一類案例中,我們討論的還是估值虛高數倍的項目:按真實指標它本該只值 1000 萬美元,卻被虛構包裝成了 10 億美元市值。
而在這一類模式裡,已經完全蛻化為純粹流水線發射海量 Meme 幣。市場上充斥著專門從事批量發幣收割的專業作坊。
這群人虧損的概率幾乎為零,因為從一開始他們就牢牢控制著代幣絕大部分的早期供應,並且可以在任何時刻毫無顧忌地砸盤兌現。在他們批量發射的數百個 Meme 幣中,只要有一兩個運氣好被情緒炒作推向高潮,他們就能撈取難以想象的暴利。
事情的真相就是如此簡單粗暴。
在這裡沒有任何實質性的商業價值被創造出來。它只是為你提供了一個滿足純粹投機慾望的場所,與賭場裡的老虎機別無二致。
但唯一的差別在於:哪怕在傳統正規賭場中,莊家在短期內也有可能遭遇運氣的逆風而承受虧損;而在這些由操盤手掌控的 Meme 發射場中,莊家將規則設計得毫無下行風險,普通交易者獲勝的真實概率甚至遠低於坐在實體賭場的輪盤前。
結語:陣痛之後的真實價值迴歸
正因為上述種種收割套路的泛濫成災,整個加密市場正在不可逆轉地加速分化。流動性正在越來越堅定地流向真正具備機構級承載力和實質使用場景的產品。單靠講一個動聽的故事、畫幾張概念餅就想空手套白狼的時代已經徹底一去不復返了,曾經伴隨這種敘事泡沫而來的輕易暴富機會也隨之煙消雲散。
你可以說這是整個加密行業走向成熟的必經之路,我也完全贊同這種判斷。但在這一演進過程中,一小撮利益集團已經從市場中抽乾了極其龐大的流動性,如今的加密市場與早期那種野蠻生長但多方共贏的氛圍已經截然不同。這種幻滅是不可避免的,因為那套不可持續的擊鼓傳花模式從第一天起就註定無法長久。
然而在陣痛之餘,我依然堅信加密行業擁有不可估量的巨大潛力。我堅信從長遠來看,整個行業必將繼續壯大發展,只是它絕不會再以過去那種低級的形式重演。
過去的加密生態充斥著大量缺乏基本商業常識卻四處搭建偽生態的投機者,然而在瘋狂的流動性泡沫中,市場居然還會向這群人源源不斷地砸錢。他們拿著融到的巨資,僱傭著我所見過的專業素養最差的一批所謂專才,卻給他們開出了市場上最離譜的高昂薪水。
如今,這批投機者和渾水摸魚的人大部分已經被無情洗出市場,這對於整個行業的長遠健康而言無疑是一件天大的幸事。閉著眼睛給沒有任何商業邏輯的團隊送錢的時代徹底宣告終結。
這種洗牌倒逼著留在牌桌上的每一個人,必須沉下心去打造能夠真正解決現實問題、具備紮實自我造血能力的真實商業實體。而這,終將為整個加密行業的下一個十年帶來真正深遠的正向重塑。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @PaulKlayVC









