IOSG|比特幣要漲到 25 萬美元,挖礦才追得上 AI 收租
作者:Mario Chow,IOSG Ventures
股價為 2026 年 11 月 13 日收盤價;比特幣價格為 11 月 16 日的 6.44 萬美元。文中 MW 指關鍵 IT 負載,即真正送到服務器的電力。毛 MW(gross MW)指整個園區的用電,含製冷,通常比 IT 負載高 20% 到 40%。
TL;DR
為什麼轉。
CoinShares 給已建成、已出租的 AI 數據中心估值約每 MW 2,700 萬美元,給沒有租戶的礦工通電產能估值不到 300 萬美元。
這 9 倍並不全是電網接口的價格,因為前者包含每 MW 800 萬至 1,500 萬美元的建設投入;扣掉建設成本,差距仍有 4 到 6 倍。
按每 MW 經營利潤算,按當前 hashprice 挖礦一年淨賺約 23 萬美元,AI 租約約 190 萬美元,比特幣要漲到約 25 萬美元才能把這個差距補上。背後是 AI 的電力短缺:美國最熱門的市場新接一條電網需要三到四年,而礦工手裡已經有通電的接口。
11 月 3 日的中期選舉讓這些接口更稀缺了,因為德州選出了一位承諾暫停審批數據中心的州長。
怎麼轉。
電網接口、變電站、土地和許可都能沿用,其餘幾乎全部拆掉重建,每 MW 800 萬至 1,500 萬美元,跟新建差不多。礦工賣的不是房子,而是租戶可以跳過的那兩到四年排隊時間。
誰在轉。
八家上市礦企已簽下約 6.3 GW 的 IT 容量,選舉次日一早 Riot 把整個 910 MW 的 Corsicana 園區租了出去;另外 Cipher 還有 700 MW 毛電力。真正上線的約 1 GW。CoreWeave 一家佔了 24%,而且租金背後沒有擔保方。
Riot 的 AI 實驗室租戶(據報道是 Anthropic)現在佔 18%,幾乎和 CoreWeave 一樣大。
收入與成本。
扣除運營成本後,披露了 NOI 的租約每 MW 每年在 185 萬至 215 萬美元之間;Galaxy Helios 二期的 NOI 是按其利潤率推算的,約 230 萬美元,是例外。建築每年的成本回報率在 15% 到 20%。
Riot 的 Corsicana 租約打破了這個區間,約 33%,因為數據機房由租戶自己在 Riot 已通電的地塊上建。名義租金的差距主要來自租約結構,而不是對信用風險的補償。
影響。
堅守挖礦的幾家已賣掉約 40% 的比特幣,剩下的拋壓主要在 MARA。Riot 今年賣了 20,264 枚,只剩 2,418 枚;MARA 季度結束後賣了 13,597 枚,用來償還比特幣抵押貸款。
MARA、CleanSpark 和 Riot 現在合計持有約 36,000 枚,8 月時是 60,500 枚,其中 MARA 的約 20,400 枚最可能繼續流入市場。算力跌了又回來,礦工退出並沒有削弱網絡。礦企股票也不再是比特幣的替身。
選舉後它們按州分化:Riot 漲了 25%,同期比特幣跌 12%;在德州和佐治亞還有項目待交付的幾家跌了 15% 到 18%。
IOSG 觀點
CoreWeave 是租金沒有補償的風險,德州是第二個風險。
Galaxy 向 CoreWeave 收的是全行業最高的租金,但建築回報率最低,每年約 15%;CleanSpark 租給 Meta 約 16%,Hut 8 租給投資級租戶為 17% 到 21%。租戶信用越弱,房東本該賺得越多,現實正好相反。
CoreWeave 佔 Galaxy AI 業務的 100%、Core Scientific 的約 53%、Applied Digital 的 28%;Hut 8、CleanSpark、Riot 和 TeraWulf 都沒有它的敞口。
CoreWeave 11 月 10 日財報收入超預期,次日股價大漲 25%,但季度內追索債務增加約 100 億美元,達到 416 億美元,到 11 月 13 日股價又回到 53 美元。
選舉加了第二道檢驗。已獲批、已出租、已融到錢的公司 MW 漲了,還要等德州或佐治亞審批的公司 MW 跌了。Galaxy 兩道都沒過:業務全是 CoreWeave,而且 Helios 園區在德州,Helios II 還沒租出去。
在 CoreWeave 信用企穩、德州暫停令有明確結束日期之前,高敞口的房東應該比低敞口的打折。Core Scientific 是 CoreWeave 敞口最乾淨的樣本,選舉後股價穩住了,因為它給 CoreWeave 的 590 MW 裡已有 485 MW 在收租。
把兩道檢驗放在一起,房東可以分成三組。
第一組已出租、不在德州和佐治亞、融資已到位:TeraWulf(紐約和肯塔基,Google 為其 Anthropic 租約的項目融資提供擔保)、Hut 8 的 River Bend(路易斯安那,無追索權債券)和 Applied Digital(北達科他,擔保票據)。
第二組已出租,但在德州或佐治亞,後續各期仍取決於州級許可或尚未落地的貸款:Riot 的 Rockdale 和 Corsicana、Hut 8 的 Beacon Point、Galaxy 的 Helios 一期和 CleanSpark 的 Sandersville。
第三組還沒出租或還沒獲批:Galaxy 的 Helios 二期、MARA 的 Matagorda 園區和 Cipher 在德州的儲備項目。第一組折價應該最小,第三組最大;Galaxy 同時落在第二、三組,還要再疊加 CoreWeave 敞口。
礦工賣幣的主力如預期是堅守挖礦的幾家,剩下的主要是 MARA。
8 月時,已轉型的房東手裡幾乎沒有比特幣,而 MARA、CleanSpark 和 Riot 合計約 60,500 枚,三家都有 AI 項目要出錢。之後三家裡有兩家賣了。Riot 前九個月賣出 20,264 枚,約 15 億美元,主要用於數據中心建設,9 月底只剩 2,418 枚。
MARA 季度結束後以約 8.1 萬美元的均價賣出 13,597 枚,還清 7.5 億美元比特幣抵押貸款,並表示會繼續用比特幣為 AI 業務籌錢。三家現在合計約 36,000 枚(約 23 億美元),也就是賣掉約 40%,還剩 60%。剩下的會不會賣,取決於誰還缺錢。
Riot 的 2,418 枚已經無關緊要,它在 Corsicana 要出的錢由現金和項目貸款解決。CleanSpark 的 13,530 枚一枚沒少,Sandersville 項目由擔保票據出資,最不需要賣幣;不過它 10 月起停發了月度生產報告。
MARA 約 20,400 枚(13 億美元)才是要盯的拋壓:它說會繼續賣,德州園區若獲批供電還要付最多 6 億美元,而且正在談兩份租約,簽下來又得自己建。庫存拋售已經過了高峰,但還沒結束。
礦企股票現在是 AI 信用交易,選舉後又多了一層德州許可交易。
已轉型的房東跟著 CoreWeave 和 Nebius 走,不跟比特幣走:10 月比特幣上漲時,它們隨 CoreWeave 的債券一起下跌。
11 月 3 日到 13 日,比特幣跌 12%,Riot 憑一份 910 MW、電力已獲批的德州租約漲了 25%;Galaxy、Cipher 和 CleanSpark 在德州和佐治亞還有項目待交付,跌了 15% 到 18%。
買這一籃子股票,押的是 AI 數據中心的融資和州級許可,比特幣只剩一點點成分。
礦工為什麼要轉走
幣價漲了,挖礦反而更差
Hashprice 是每 PH/s 算力每天預期能挖到的收入(未扣成本),它決定一個礦工能不能活下去,而這個數字一路往下。
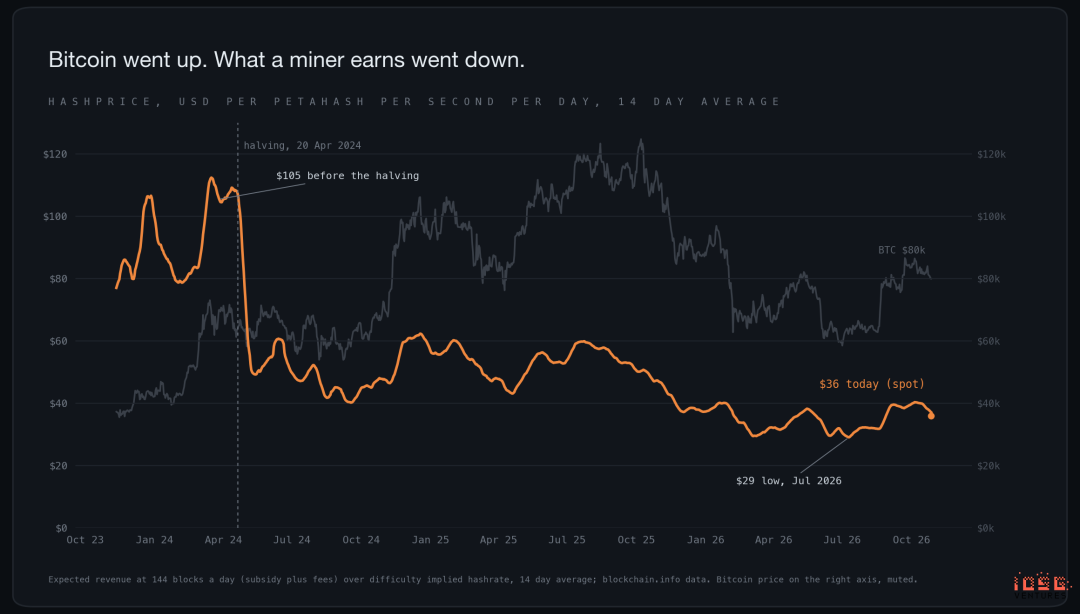
2024 年減半前,1 PH/s 每天能賺約 105 美元。現在約 30 美元,而比特幣價格又回到了當時的水平。減半把區塊補貼砍了一半,全網算力卻還漲了約 70%,每臺機器的份額被壓縮了兩次。
這已經接近今年夏天的低點:當時 hashprice 一度跌破 30 美元,CoinShares 估算上市礦企的平均現金成本為每枚 7.55 萬美元,而幣價只有 6 萬美元左右,整個行業在虧本挖礦。
比特幣 10 月漲到 8.4 萬美元,這個月又跌回 6.44 萬美元。兩次都沒改變什麼,因為另一條路的收益差得太遠。
同樣 1 MW,兩種算法
下圖用的是 10 月下旬約 35 美元的 hashprice;按現在的 30 美元,挖礦那一欄還要更低。
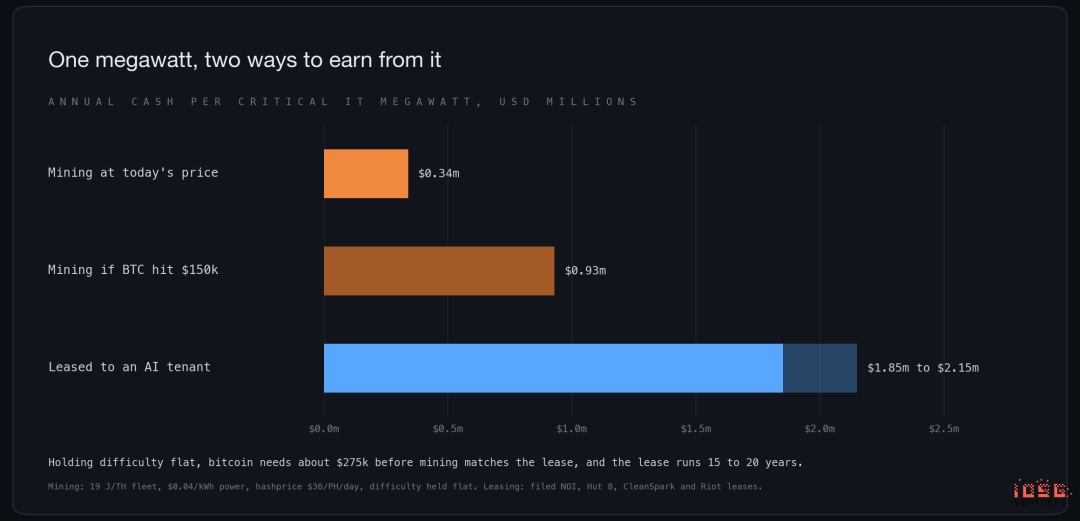
按每 MW 經營利潤算,1 MW 的新一代礦機按當前 hashprice 扣掉電費後一年淨賺約 23 萬美元,而且下一代礦機還得另外花錢買。
租給 AI 租戶,同樣 1 MW 能帶來 185 萬至 215 萬美元的 NOI(淨營業收入),合同期 15 到 20 年,每年還有租金遞增。即便比特幣漲到 15 萬美元、難度不變,挖礦一年也只有約 100 萬美元,而且沒有任何合同保障。
這個對比有一處對租約有利:190 萬美元的 NOI 需要每 MW 800 萬至 1,500 萬美元的建設投入,而挖礦每 MW 只需約 80 萬美元的礦機。CoinShares 的估值也不能直接拿來下結論。
它給已建成、已滿租的 AI 數據中心估值約每 MW 2,700 萬美元,給礦工已通電但沒有租戶的產能估值不到 300 萬美元,比的是兩類資產,而不是同一個園區出租前後的價值。
從已出租的估值里扣掉建設成本,剩下每 MW 1,200 萬至 1,900 萬美元,仍是無租戶估值的 4 到 6 倍,但這還沒算建設完工風險和起租前的兩年。方向是清楚的,具體倍數並不精確。
最有說服力的證據,是礦企為了退出願意付出多少代價。Core Scientific 花了約 4,200 萬美元取消一筆 15 EH/s 的新礦機訂單。Keel(前身為 Bitfarms)6 月停止挖礦。Galaxy 把 Helios 礦場整體改造,並計提了減值。
礦場怎麼變成數據中心
保留插座,其餘重建
改造之後,只有電錶外側、電網那一邊的東西能留下來。
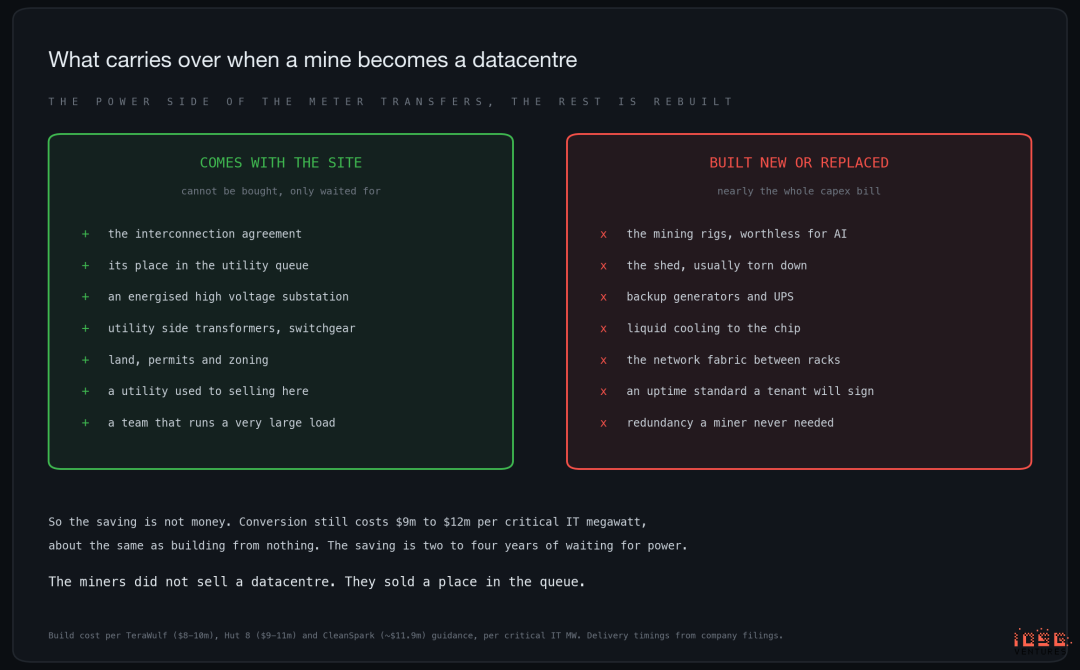
電錶外側的東西都能沿用,內側幾乎全部作廢。ASIC 礦機對 AI 沒有用,廠房通常也要拆掉。礦工電價一貴就主動降負荷,所以從來沒裝過備用發電、冗餘配電,也給不出 AI 租戶要求的在線率承諾。
NVIDIA 的一個 GB300 機櫃功耗 130 到 140 kW,普通服務器機櫃只有約 9 kW,熱量必須靠接到芯片上的液冷管帶走。
所以改造成本是每 MW 800 萬至 1,500 萬美元:TeraWulf 指引 800 萬至 1,000 萬美元,Hut 8 為 900 萬至 1,100 萬美元,CleanSpark 約 1,190 萬美元,Galaxy 的 Helios 二期約 1,540 萬美元,
基本等於新建。
省下的從來不是錢,是時間。
賣 MW 的三種方式
房東可以租出一個空殼,可以出租算力,也可以直接把園區賣掉。
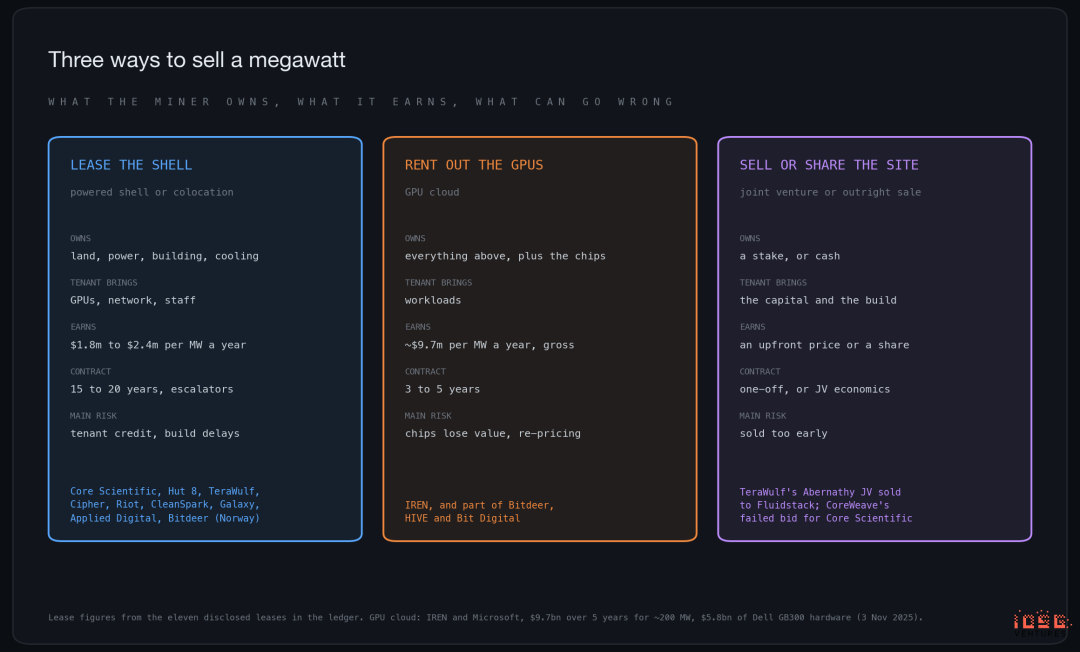
行業裡大部分賣的是“通電殼”(powered shell):土地、電力、建築和製冷,GPU、網絡和運維人員由租戶自帶。有了這種分工,轉型後的礦企才能按房地產公司估值。
Riot 的 Corsicana 租約更進一步,賣的是“通電土地”(powered land):Riot 只交付土地、電力和機位平臺,數據機房由租戶自己建、自己運營。
IREN 走的是出租算力的路,最典型的是與微軟簽下的 5 年期、97 億美元合同,為此需要採購 58 億美元的 Dell 硬件。它每 MW 的收入大約是租約的五倍,但芯片五年內大部分價值就沒了,合同期也只有租約的三分之一。
拿每 MW 收入把 IREN 和房東們放在一起比,是這個行業最常見的錯誤。
第三條路是賣掉園區。TeraWulf 把 Abernathy 合資項目的股權以約 5.3 億美元賣給 Fluidstack,其中 2.5 億美元已在三季度到賬。
CoreWeave 2025 年曾想整體收購 Core Scientific,被 Core Scientific 的股東投票否決。
錢從哪來
一個 200 MW 的園區按每 MW 1,000 萬美元算要 20 億美元,而且建設支出要比起租早兩年左右。
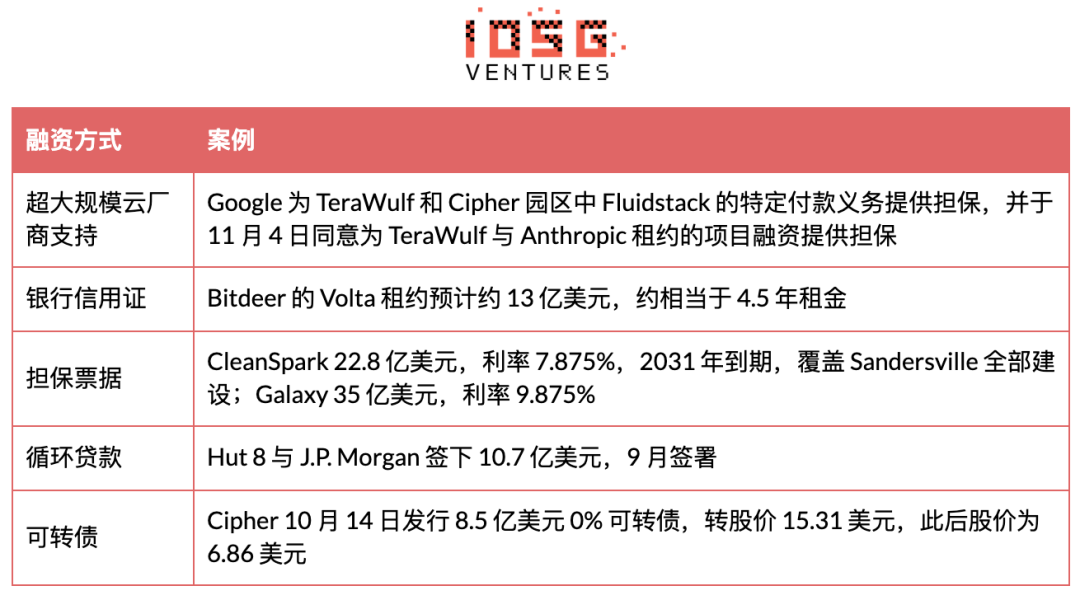
最需要盯的時間風險仍是 Riot。它 5.73 億美元的 Morgan Stanley 過橋貸款 2026 年 12 月 31 日到期,但 Rockdale 首批 96 MW 要到 2027 年 12 月才起租,而這份 91 億美元租約的投資級擔保仍在敲定中。
Riot 9 月底有 9.5 億美元現金和比特幣,表示不打算增發股票,正在為 Rockdale 和 Corsicana 安排項目貸款。起租之前,這筆貸款必須到位。
現在有誰在做
房東:簽了不等於建好
Corsicana 租約讓 Riot 按簽約容量成為第二大房東,但幾乎都還沒上線。
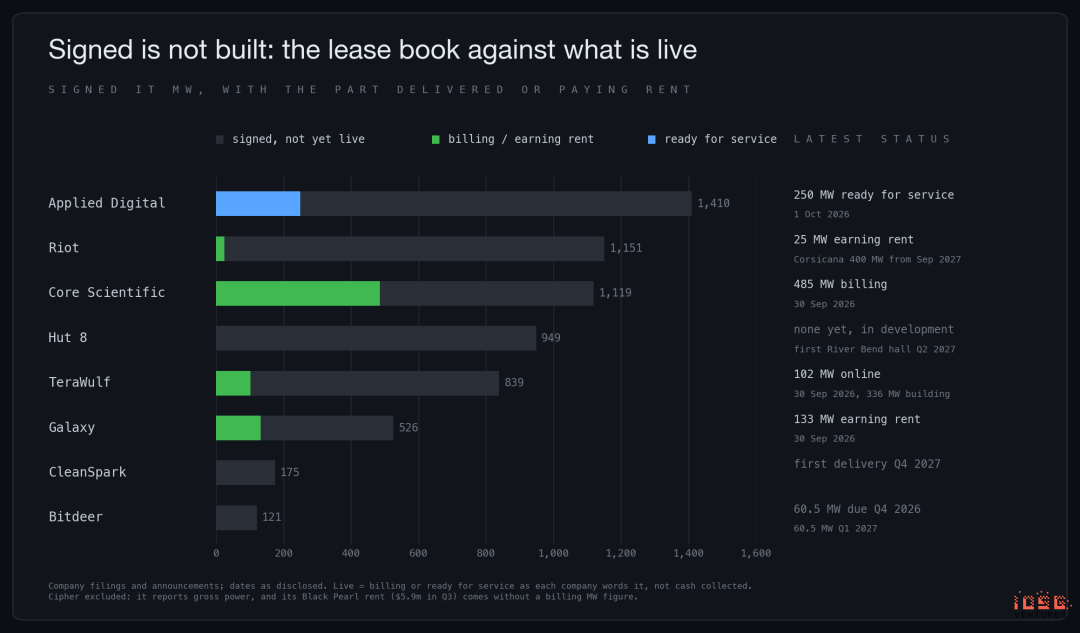
簽約 MW 包括未來幾年才交付的容量,計費 MW 才是已經開始產生租金的部分。Galaxy 租給 CoreWeave 526 MW,其中 133 MW 在付租。另外 393 MW 並不是空著等租戶,而是已經租出去、還在建。
Core Scientific 9 月 30 日有 485 MW 在計費,6 月 30 日是 395 MW,Dalton 剩下的 100 MW 預計 2027 年初上線。
電網接口只解決了一個瓶頸,後面還有融資、施工、製冷、冗餘和租戶驗收,所以計費容量低、遠期合同大,並不說明需求弱。
Cipher 的 700 MW 是園區毛電力,不是 IT 負載,所以我們沒把它計入容量佔比。不過它的文件給出了 Amazon 在 Black Pearl 租約的 IT 負載 216 MW,摺合每 MW 每年租金約 170 萬美元。
Black Pearl 三季度帶來 590 萬美元租賃收入,這是 Cipher 的第一筆。
行業最大的一份租約出現在選舉次日早上。11 月 4 日,Riot 把整個 Corsicana 園區 910 MW 以 15 年期、約 280 億美元租給了 Rockdale 的同一家 AI 實驗室。
在此之前,自 9 月 18 日以來沒有任何新租約;Cipher 把 Barber Lake 租約延長到 20 年,合同價值增加 52 億美元,但沒有新增 1 MW。
租戶
有了 Corsicana,AI 實驗室直租的佔比翻了一倍多。
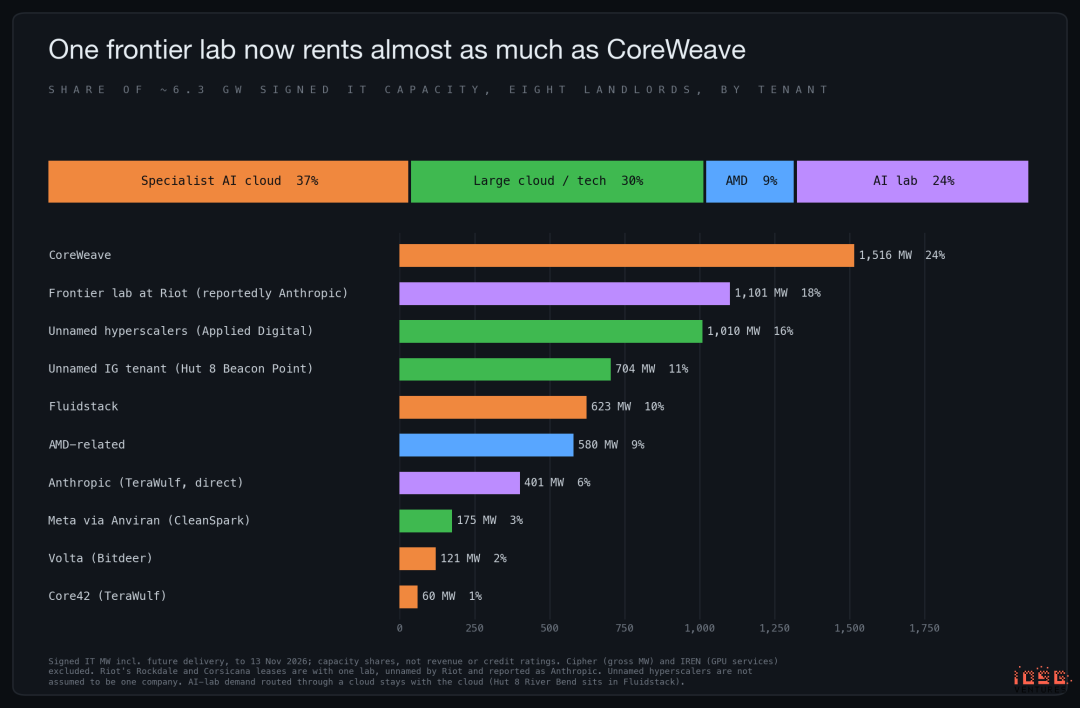
專業 AI 雲(neocloud)仍是最大的租戶群體,約佔 6.3 GW 的 37%。其中 CoreWeave 通過 Applied Digital、Core Scientific 和 Galaxy 共租了 1,516 MW,佔全部的 24%,Fluidstack 再佔 10%。
大型雲和科技公司約佔 30%,AMD 相關安排佔 9%,AI 實驗室直租佔 24%,Corsicana 之前只有 11%。
如果 Riot 的租戶如報道所說是 Anthropic,那麼 Anthropic 直租約 1.5 GW,再加上通過 Fluidstack 在 River Bend 租的 245 MW,終端需求已經超過 CoreWeave。
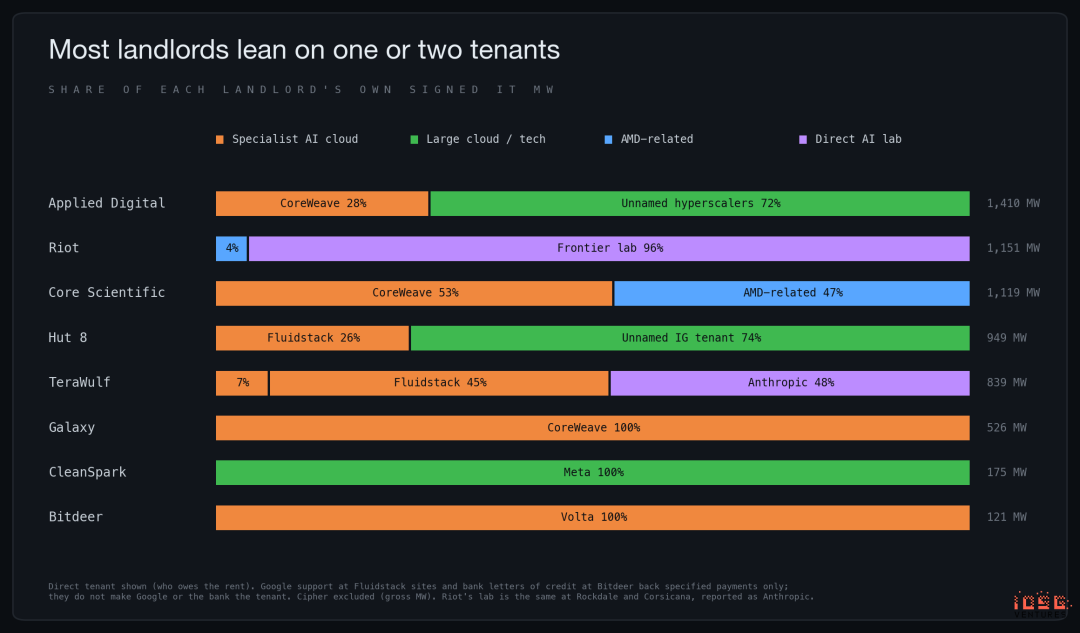
每家房東的租戶都很集中。Galaxy、CleanSpark 和 Bitdeer 各只有一個租戶,Riot 現在 96% 的容量來自同一家實驗室。真正要緊的是 CoreWeave 的集中度,因為夏天以來信用格局反轉了。當時大家擔心的是沒有評級的 AI 實驗室。
此後 Anthropic 以 9,650 億美元估值融了 650 億美元,據報道向投資人表示 9 月季度收入 168 億美元,10 月 26 日提交上市申請,這個月正在路演,據報道估值約 1 萬億美元。
真正讓市場害怕的是 CoreWeave:評級 B+,9 月底追索債務 416 億美元,一個季度增加約 100 億美元。10 月中旬它的債券收益率接近 15%,5 年期 CDS 超過 1,000 個基點,到 11 月 10 日財報前仍在這個水平。
這批租約裡風險最大的不是實驗室,而是把容量轉租給實驗室的中間商。
還在挖礦的幾家
仍在大規模挖礦的只剩幾家:Bitdeer 82 EH/s,MARA 約 71,CleanSpark 50,Hut 8 旗下的 American Bitcoin 約 25。它們也在兩手準備。
MARA 在德州 Matagorda 的 2 GW 園區已在 ERCOT 的 Batch Zero 流程中被列為“已研究負荷”,MARA 計劃年底前簽下兩份租約,但表示可能拖到明年。CleanSpark 的礦機旁邊現在就是佐治亞的 Meta 租約。
Riot 名義上還算堅守挖礦:挖礦仍是它收入的大頭,但它已租出 1,151 MW,比特幣也幾乎賣光了。
收入與成本
1 MW 能收多少租
名義租金是合同價值除以 MW 數和年數。NOI 是房東扣除物業運營成本後留下的錢,未扣融資、折舊和稅。三淨租約(triple net)下運營成本由租戶承擔,兩個數字幾乎一樣;含服務的租約下,房東用更高的租金自己支付這些成本,要讓出 10% 到 20%。
按 IT 負載計,名義租金從每 MW 每年約 144 萬美元(CoreWeave 在 Core Scientific)到約 260 萬美元(CoreWeave 在 Galaxy 的 Helios 二期)不等。同一個租戶同時出現在區間兩端,說明名義租金顯然不是信用的定價。
在 Core Scientific,大部分機房裝修由 CoreWeave 自己買單,Core Scientific 的經濟投入約每 MW 150 萬美元,所以較低的租金對應的是少得多的建築投入。下圖中四份租約同時披露了租金和 NOI,可以看清楚是怎麼回事。
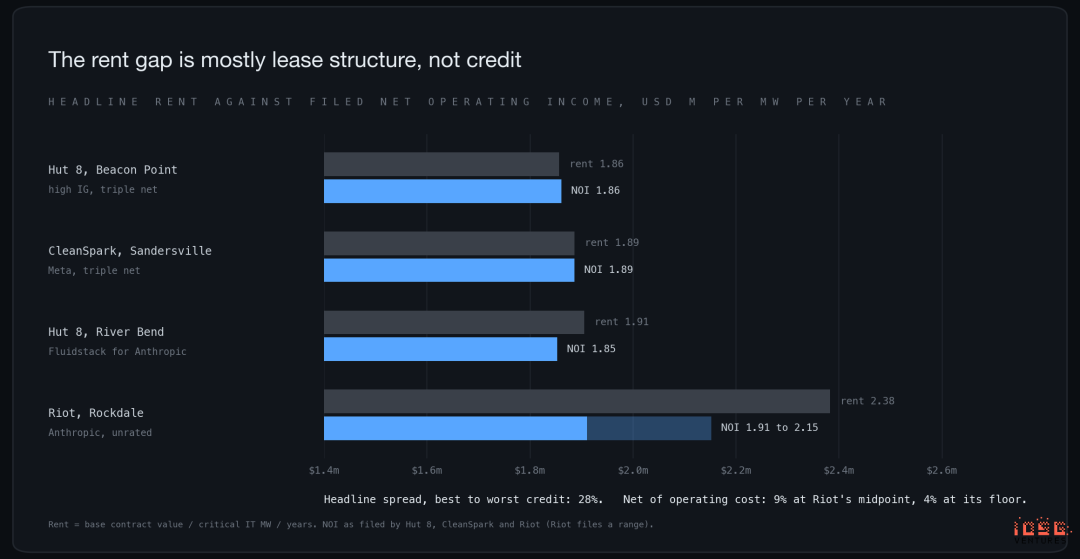
Riot 在 Rockdale 與一家 AI 實驗室(據報道是 Anthropic)的租約,名義租金比 Hut 8 那家高評級三淨租戶高 28%。扣除運營成本後,按 Riot 披露區間的中值只高 9%,按下限只高 4%。
多出來的租金主要用來覆蓋房東自己承擔的成本,幾乎沒剩下什麼能算作弱信用的補償。
Riot 的 Corsicana 租約是最新的一份,而且是另一種產品。910 MW 平均每年約 18 億美元租金,摺合每 MW 每年約 200 萬美元(含租金遞增),NOI 利潤率 99%,落在 Rockdale 的區間內。變的是成本。
Riot 每 MW 只投入約 600 萬美元,而完整建設要 800 萬至 1,500 萬美元,因為機房由租戶自建自有。這是第一份按“已獲批的德州電力”而不是按建築定價的租約。簽約時間正好是選舉次日早上,而那場選舉剛讓德州的獲批電力變得更稀缺。
時間點可能比信用更重要。Amazon 2025 年底與 Cipher 簽約,每 MW 約 170 萬美元;Meta 九個月後與 CleanSpark 簽約,189 萬美元,兩者都是三淨租約、都是頂級信用。
2026 年年中籤下的 AI 實驗室直租(TeraWulf、Riot Rockdale、Bitdeer)報價 237 萬至 243 萬美元。
Corsicana 11 月簽約,約 200 萬美元,打破了這個規律;如果按基礎期口徑還會更低,因為它的 200 萬美元是含租金遞增的平均值,而其他數字都不含遞增。它覆蓋的建築也少得多。這些都是不同結構下的名義數字,我們只把這個規律當線索,不當結論。
成本回報
建設成本幾乎和租金漲得一樣快,所以建築回報率一直停在一個窄區間。這裡的成本回報率是年 NOI 除以建設成本,未計融資,不等於股東回報。
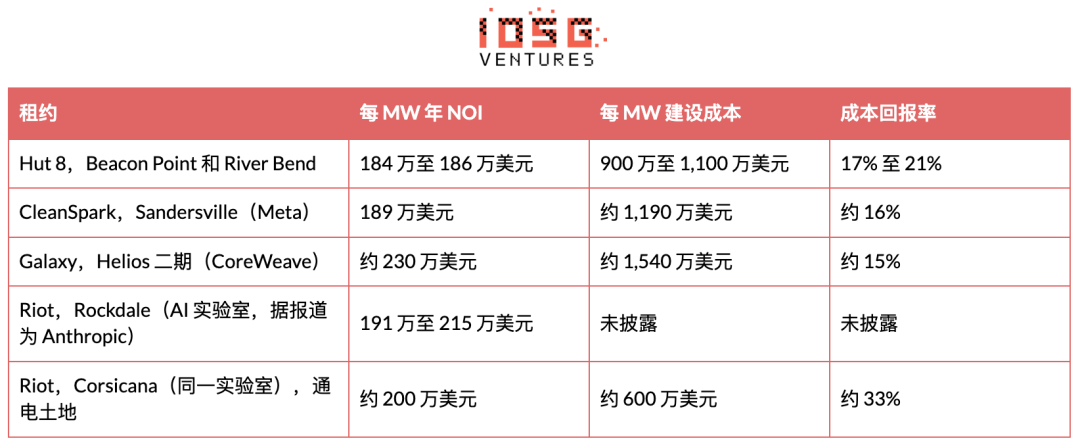
一棟簽了 15 年租戶的建築,每年 15% 到 20% 的回報,是非常好的物業生意。礦工能賺到這個錢,是因為手裡握著稀缺的要素;Corsicana 則說明,當建築由租戶出錢時,這個要素本身能賺多少。33% 是 Riot 自己的數字,前提是項目貸款能順利落地,而貸款還在安排中。
租戶信用最弱的 Galaxy 落在區間最底部:租金最高、建築最貴、回報最薄。
真正在收租的有多少
按最新披露,Core Scientific 9 月 30 日有 485 MW 在計費。Galaxy 9 月 30 日有 133 MW 產生收入,整個季度沒變,二期 2027 年二季度起租。TeraWulf 9 月 30 日有 102 MW 上線,另有 336 MW 在建。
Applied Digital 自 10 月 1 日起有 250 MW 可交付使用,指引年底達到 300 MW。Cipher 三季度在 Black Pearl 收到第一筆租金,但沒給出 MW 數字;Amazon 的六期交付從 9 月 30 日排到 2027 年 2 月 28 日。
Riot 給 AMD 的 25 MW 自二季度起在收租。
其餘都是交付管道。
Bitdeer 兩期各 60.5 MW 分別在 2026 年四季度和 2027 年一季度交付,Hut 8 River Bend 首個機房在 2027 年二季度,Riot Rockdale 的實驗室容量在 2027 年 12 月,
Corsicana 分三期從 2027 年 9 月到 2028 年 7 月,CleanSpark 首筆租金在 2027 年四季度。
這些數字的日期和里程碑口徑各不相同,所以我們不把它們加總成一個行業百分比。
影響
對比特幣:堅守挖礦的幾家在賣
先把空頭最有力的說法擺出來。Blockware 統計,上市礦企的比特幣庫存從年初約 127,000 枚降到 8 月中約 99,000 枚,相當於約 18 億美元的淨賣出,用於建數據中心。
MARA 是最大的持有者,也是“只囤不賣”喊得最響的一家,3 月改了政策允許賣出儲備,六個月內持倉從 53,822 枚降到 35,577 枚。Blockware 認為這股拋壓是比特幣 2026 年疲軟被低估的原因之一,這個說法站得住。而且它還在繼續。
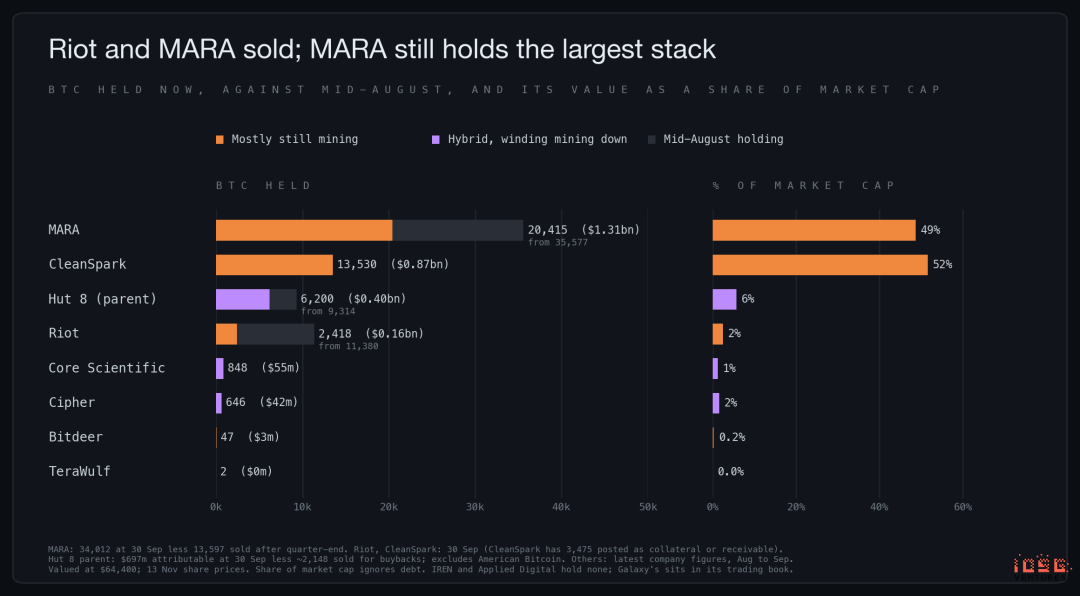
已轉型的房東早就沒什麼可賣了:Core Scientific 和 Cipher 各持有不到 1,000 枚,約佔市值的 1%,TeraWulf、IREN 和 Applied Digital 基本為零。於是拋壓轉到了還在挖礦、正開始自建 AI 項目的幾家身上。
Riot 前九個月賣出 20,264 枚,主要用於建數據中心,9 月底只剩 2,418 枚。MARA 季度結束後以約 8.1 萬美元均價賣出 13,597 枚,用其中 7.5 億美元還清比特幣抵押貸款,被質押的幣也隨之釋放。Hut 8 為回購股票賣了約 3,100 枚。
CleanSpark 的 13,530 枚是堅守者裡唯一沒減的,它 10 月起停發了月度生產報告。MARA、CleanSpark 和 Riot 合計約 36,000 枚,按現價約 23 億美元,8 月時約 60,500 枚。這是減了 40%,不是賣完了。
MARA 還有約 20,400 枚,並表示會繼續賣幣為 AI 籌錢;CleanSpark 的建設由票據出資,Riot 剩下的 2,418 枚已經無關緊要。
庫存不是唯一的供給。全網每天新發行約 450 枚比特幣,礦工留多少是自己的選擇,而轉型把這個選擇推向了賣。MARA 2025 年改了策略,允許賣出自己挖到的幣,2026 年又擴大到儲備;Riot 今年賣出的比特幣比它挖到的還多。
CryptoQuant 數據顯示,10 月 26 日礦工向 Binance 轉入 21,140 枚,是 2 月以來第六次單日超過 20,000 枚,礦工儲備接近五年低點。這些流量也包括私人礦工和礦池,而且轉入交易所不等於成交:它說明幣被挪到了能賣的地方,不說明已經賣掉。
此後比特幣從 10 月下旬的約 8.4 萬美元跌到 6.44 萬美元,創 8 月以來新低,同期還有現貨 ETF 資金流出、美聯儲偏鷹派的表態,以及 NVIDIA 11 月 12 日宣佈黃仁勳卸任 CEO 後的 AI 股拋售。礦工賣幣在這輪下跌里加了供給,但不是起因。
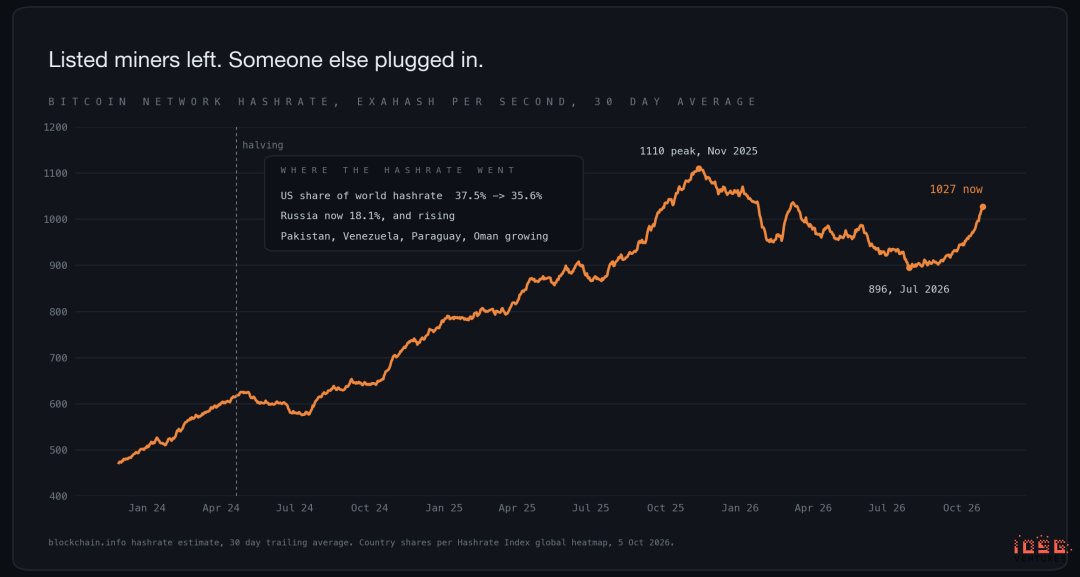
網絡平穩消化了這次退出。算力從去年 11 月的高點到今年 7 月下跌 19%,10 月重新回到 1,000 EH/s 以上,按 11 月中旬的難度推算約為 965 EH/s。難度調整起了作用:上市礦企關機後,其餘礦工每單位算力能挖到更多比特幣,別處也有新產能接上。
更長期的問題是安全預算。今年手續費只佔礦工收入的 0.63%,連續第十五個月低於 1%,收入幾乎全靠區塊補貼,而補貼 2028 年還要再減半。Adam Back 的看法是,挖礦和 AI 之間是一種套利,最終會在兩邊收益相等的地方達到平衡,今年算力的回升支持他的觀點。
2028 年減半才是真正的考驗:按當前幣價,補貼再減半後,即使電價只有 0.04 美元/千瓦時,新一代礦機也會連電費都覆蓋不了,會有更多礦工把電力轉給 AI。今年的經驗表明網絡消化得了,因為有人退出,就有人接上。
對加密市場:礦企股票不再是比特幣交易
8 月 3 日以來,比特幣是漲的,每一家礦企都是跌的。
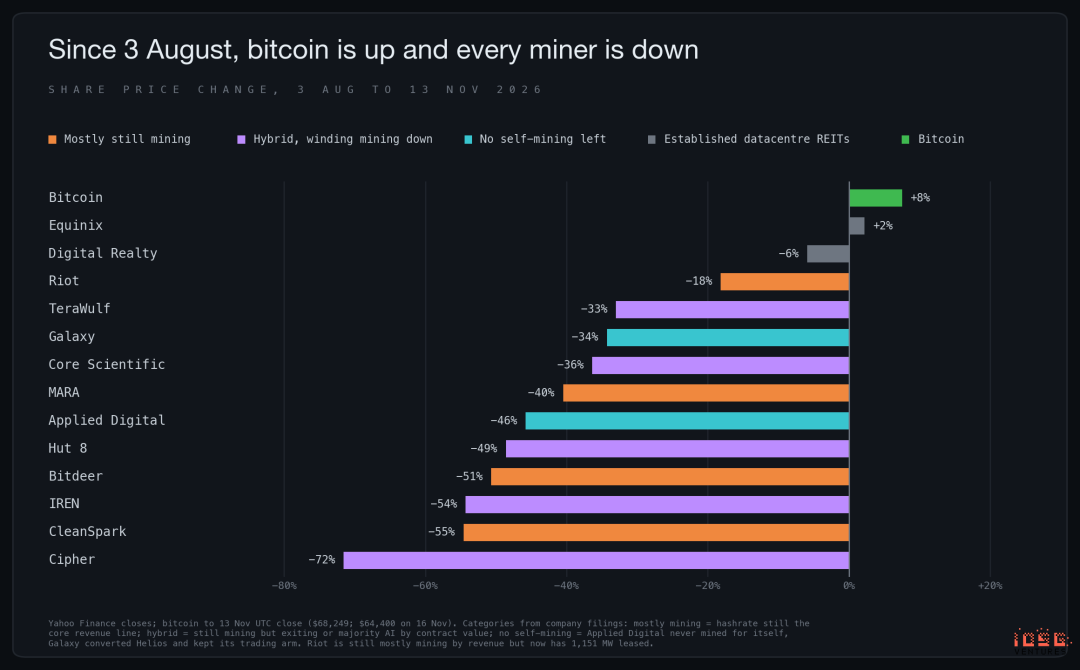
8 月 3 日到 11 月 13 日,比特幣漲 8%,每一家礦企都在跌,跌幅從 Riot 的 18% 到 Cipher 的 72%。還在挖礦的和已經轉型的跌得一樣狠,所以這不是市場在懲罰轉型。原因有五個。
一是時間錯位:礦企股價 6 月隨 AI 基建行情見頂,而比特幣 8 月初才在 6.3 萬美元附近見底。二是每一家,包括堅守者,現在都有 AI 項目要融資,股價按融資來定。三是 10 月的 CoreWeave 信用風波,波及所有和 AI 數據中心債務有關的標的。
四是幣價上漲的幫助比看上去小,因為 hashprice 從沒明顯高過 35 美元。五是 11 月 3 日的選舉,給所有還需要德州或佐治亞審批的項目打了折扣。
同期 Digital Realty 和 Equinix 在 −6% 到 +2% 之間,說明問題出在礦企自身:融資、許可、交付和租戶信用。
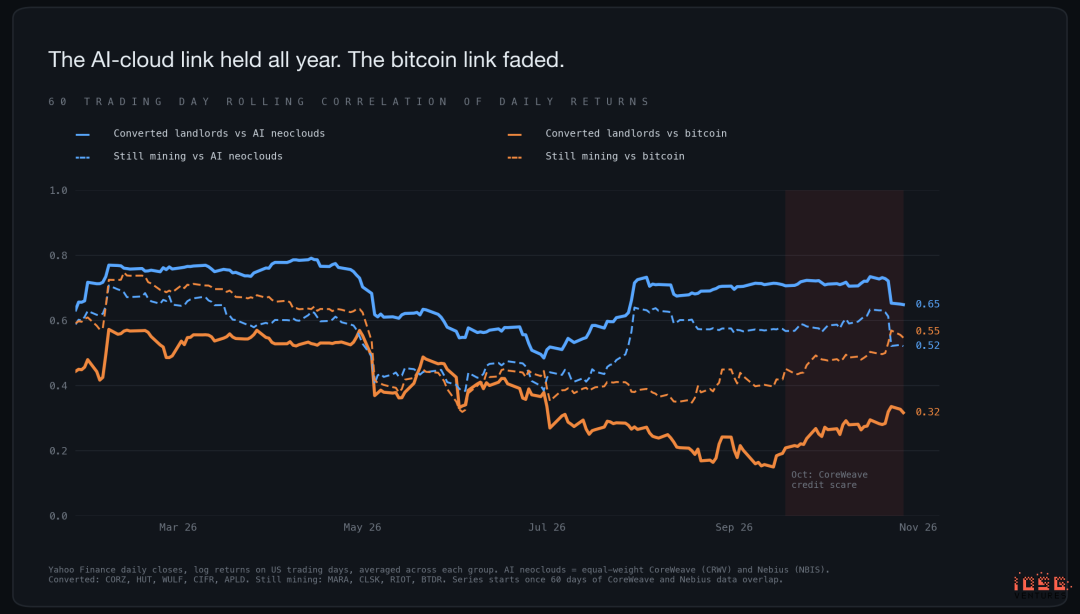
按 60 日滾動相關性,已轉型的房東全年與 CoreWeave 和 Nebius 的相關性在 0.6 到 0.8,比與 Digital Realty 或比特幣都更緊。斷掉的是與比特幣的聯繫,從春季的約 0.55 降到 9 月中旬的 0.15。
據 CryptoSlate,Hut 8 對比特幣的 beta 從 1.18 降到 0.53,Cipher 從 1.13 降到 0.58。
選舉又把這個板塊拆開了一次。11 月 3 日到 13 日,比特幣跌 12%,Riot 漲 25%,Core Scientific 漲 2%,TeraWulf 漲 1%;Galaxy 跌 15%,Cipher 跌 16%,CleanSpark 跌 18%。
Bernstein 把七家礦企的目標價下調 35% 到 54%,現在按明年 EBITDA 的 12 倍給 AI 託管業務估值,理由是融資市場收緊和德州的不確定性。
Morgan Stanley 更看好 TeraWulf、Hut 8 和 Applied Digital,理由是園區在德州以外,不過 Hut 8 的 Beacon Point 其實也在德州。
這輪拋售從靠舉債租出 AI 算力的公司開始,現在蔓延到整個 AI 板塊。8 月 3 日以來,CoreWeave 跌 38%,Nebius 跌 46%,NVIDIA 跌 21%,NVIDIA 的跌幅大部分發生在 CEO 宣佈卸任之後。
10 月 14 日 CoreWeave 債券被拋售,Cipher 同日為可轉債定價;Cipher 當天跌 12%,板塊大多跌 5% 到 10%。
最知名的礦企 ETF WGMI,現在前幾大持倉是 Cipher、Nebius、CoreWeave 和 Hut 8,其中兩家從沒挖過一枚幣。對加密投資者來說,上市礦企這一籃子已經不是比特幣敞口,而是 AI 基礎設施信用,只帶一點比特幣。
對 AI:真實的產能,主要用於訓練
JLL 統計,北美在建數據中心容量約 66 GW;而據 BNEF,美國電網單年新接入的數據中心負荷最多隻有約 7.1 GW。2029 年之前真正能通電的產能裡,礦工手上的租約佔了不小的份額,因為電網接口已經在那裡。
中期選舉讓這一點更明顯:德州、佐治亞和俄亥俄的新州長都以暫停新建數據中心為競選主張,這讓已經有租約的接口更值錢。侷限見下一節。
風險
德州。
Riot、Galaxy 和 Cipher 的 AI 園區都在德州,Hut 8 的 Beacon Point 和 MARA 的新園區也是。
僅 Riot、Hut 8 Beacon Point 和 Galaxy 就有 2.4 GW,佔簽約總量的 38%,還沒算 Core Scientific 在德州的園區和 Cipher。德州在共和黨州長任內就已經按了暫停鍵。
8 月 3 日 Greg Abbott 下令審計大負荷接入隊列,ERCOT 隨即停止 Batch Zero 研究和大型計算負荷的新通電審批;9 月 21 日他又凍結了數據中心的州環境許可。市場原本預計他選後會放鬆。
結果 11 月 3 日民主黨人 Gina Hinojosa 勝選,她承諾在州議會通過新法律之前暫停所有數據中心審批,暫停令從此沒有了結束日期。她 1 月 19 日就職,比州議會開會晚一週。
她的權力有邊界:公用事業委員會委員都是 Abbott 任命的,她提名的人選需要州參議院三分之二同意,而共和黨在州參議院仍以 19 比 12 佔多數。我們的判斷是,暫停至少延續到 2027 年年中,最後的結果是更嚴的條件,而不是禁令。
接下來的時間點是 ERCOT 12 月 10 日的審計報告和公用事業委員會 12 月 17 日的會議。已獲批電力上的已簽約容量目前穩住了:Riot 籤 Corsicana 時,電力早已獲批。
風險在於還需要接入或許可的部分:Galaxy 在 Helios 另外 830 MW 仍未出租;MARA 的 Matagorda 園區,付款取決於供電是否獲批;以及已簽約項目所需的備用發電許可。
CleanSpark 的 Meta 租約所在的佐治亞,新州長希望全州臨時暫停,公用事業委員會 2027 年也將轉為民主黨多數。
需求轉向推理。
這些園區天生就是訓練場:礦工為了便宜電力選址,通常遠離用戶。Gartner 預計今年 AI 優化雲服務支出中推理將超過訓練,233 億美元對 190 億美元,2027 年推理佔比將達 59%。
OpenAI 已經收縮了一部分自建計劃,3 月放棄 800 MW 的 Abilene 擴建,4 月暫停 Stargate UK,不過 Abilene 和挪威的容量由微軟接手,需求是轉移了而不是消失了。反方觀點站得住:批量推理、智能體和強化學習對延遲不敏感,兩種負載分得並不乾淨。
但一份 15 到 20 年的租約,等於長期押注兩者會一直重疊。
中間商信用。
約 37% 的容量租給了專業 AI 雲,再由它們轉租給實驗室。CoreWeave 佔 24%,租金背後沒有擔保方,追索債務 416 億美元,10 月一度按困境債定價;管理層現在表示,在當前收益率下不再發行無擔保債券。
Fluidstack 佔 10%,是未評級的私營公司;Google 只為 TeraWulf 和 Cipher 的特定義務提供支持,並不覆蓋全部。Bitdeer 的 Volta 依賴仍附帶條件的銀行信用證。
一旦中間商倒下,房東手裡只剩一棟建了一半、只有一個租戶的樓,而終端的實驗室從沒和它簽過約。
融資。
這批租約大部分還沒付錢,資金要麼來自自 8 月以來跌了三分之一以上的股票,要麼來自參照 CoreWeave 利差定價的債務。VanEck 估計行業剩餘資金缺口接近 500 億美元,Bernstein 現在也提到融資市場收緊。
Hut 8 季度內無限制現金降到 1.57 億美元,Bitdeer 9 月底有 2.14 億美元,而 Tydal 剩餘資本開支還有數億美元。Riot 12 月 31 日到期的過橋貸款,是最近的一次考驗。
結論
轉型是真的,決定也基本做完了。礦工手裡的電網接口,是 AI 建設中最稀缺的要素。建成並出租後,一個園區估值約每 MW 2,700 萬美元,沒有租戶時不到 300 萬美元;扣掉建築,有租約的接口仍值四到六倍。比特幣要漲到約 25 萬美元才能改變經營層面的賬,
所以連堅守者也在兩手準備。
選舉抬高了這個要素的價格,也把它一分為二。在美國新增 1 MW 現在更貴、更慢,所以已獲批、已出租、已融資的 MW 更值錢,還在等德州或佐治亞審批的 MW 更不值錢。
投票次日早上籤下的 Riot Corsicana 租約,是前者最清楚的定價:租戶自建機房時,成本回報率約每年 33%。
還沒完成的是建設。約 6.3 GW 已簽約,約 1 GW 已上線,其餘要在今明兩年融資。按成本每年 15% 到 20% 的回報,這些租約是好生意,強租戶和弱租戶之間的租金差主要來自租約結構。這既讓人放心,也是問題所在:CoreWeave 敞口最大的房東,並沒有因此多拿到補償。
對比特幣來說,庫存拋售已經過了高峰,但還沒結束。轉型者先賣,然後是 Riot 和 MARA,三家堅守者現在約有 36,000 枚,其中 MARA 的約 20,400 枚最可能繼續流入市場。算力已經恢復,網絡到目前為止消化了這次退出。
對加密投資者來說,礦企股票不再是持有比特幣的途徑。它們背的是 AI 基礎設施的信用風險和德州的許可風險,比特幣只剩一點成分。
方法與說明
容量統計截至 2026 年 11 月 13 日已披露的 AI 租約,不含 IREN 的 GPU 雲合同。簽約容量包括未來交付的部分。可交付使用、已交付和計費按各公司自己的表述分別列示,統計日期因公司而異,我們不計算全行業的計費百分比。
容量佔比是簽約 IT MW 的佔比,不是收入佔比,也不是信用評級。未具名的超大規模雲廠商不假定為同一家公司,經由雲廠商轉租的 AI 實驗室需求仍歸入雲廠商。
Riot 兩份實驗室租約都沒有披露租戶名稱;Bloomberg 報道 Rockdale 的租戶是 Anthropic,Riot 表示 Corsicana 是同一家實驗室。
Cipher 披露的 700 MW 是毛電力而非 IT 負載,因此不計入容量佔比。
根據 Cipher 2026 年 2 月的投資者材料,Black Pearl 為 300 MW 毛電力、216 MW 關鍵 IT 負載,所以 Amazon 15 年 55 億美元的合同摺合每 IT MW 每年約 170 萬美元(每毛 MW 122 萬美元)。
Cipher 8 月起在 Black Pearl 收租,但未披露計費 MW。
名義租金是基礎期合同價值除以關鍵 IT MW 和年數,不含租金遞增;Corsicana 例外,Riot 只披露了含遞增的平均租金。NOI 僅採用公司披露的數字,來自 Hut 8、CleanSpark 和 Riot。
Galaxy 二期的 NOI 用其披露的 90% 以上利潤率乘以披露的收入。成本回報率採用各公司的建設成本指引;Corsicana 採用 Riot 的每 MW 600 萬美元,其中包括償還給租戶的 400 萬美元。
德州佔比統計 Riot(Rockdale 和 Corsicana)、Hut 8 Beacon Point 和 Galaxy Helios;不含 Core Scientific 在德州的園區(未按園區拆分披露)和 Cipher。
挖礦經濟性假設礦機能效 19 J/TH(每 MW 52.6 PH/s),電價 0.04 美元/千瓦時,全時運行,難度不變,只計算收入減電費。
Hashprice 按每天 144 個區塊、難度推算的全網算力計算預期收入;當前數字採用 11 月中旬 134.8T 的難度和 6.44 萬美元的幣價。相關性採用美股交易日的日對數收益率。比特幣持倉為各公司截至圖中日期的最新披露,按 6.44 萬美元估值。
租約明細
IG 指投資級,n/d 指未披露。基礎價值是基礎期內的合同價值。“未披露”指在已查閱的文件中找不到 NOI 數字。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 IOSG Ventures