

Hyperliquid được đưa vào danh sách cảnh báo của Hồng Kông, nhưng không tìm thấy người đứng sau.
Biên tập: Daisy, TechFlow
Ngày 18 tháng 11 năm 2026, Ủy ban Chứng khoán và Hàng hóa Hồng Kông (SFC) đã cập nhật “Danh sách Cảnh báo Giao dịch viên Tài sản số Khả nghi”, đưa sàn giao dịch phái sinh phi tập trung Hyperliquid vào danh sách này.
Bảng dữ liệu chỉ vỏn vẹn vài dòng chữ. Cột tên ghi là Hyperliquid / Hyperliquid Hong Kong, với chú thích trong ngoặc đơn đặc biệt điền “chỉ có tên tiếng Anh”; cột trang web trỏ đến địa chỉ giao diện người dùng phía trước của nó. Duy nhất cột “địa chỉ” lẽ ra phải điền địa điểm văn phòng hoặc nơi đăng ký lại để trống, chỉ để lại một dấu gạch ngang ngắn “-”.
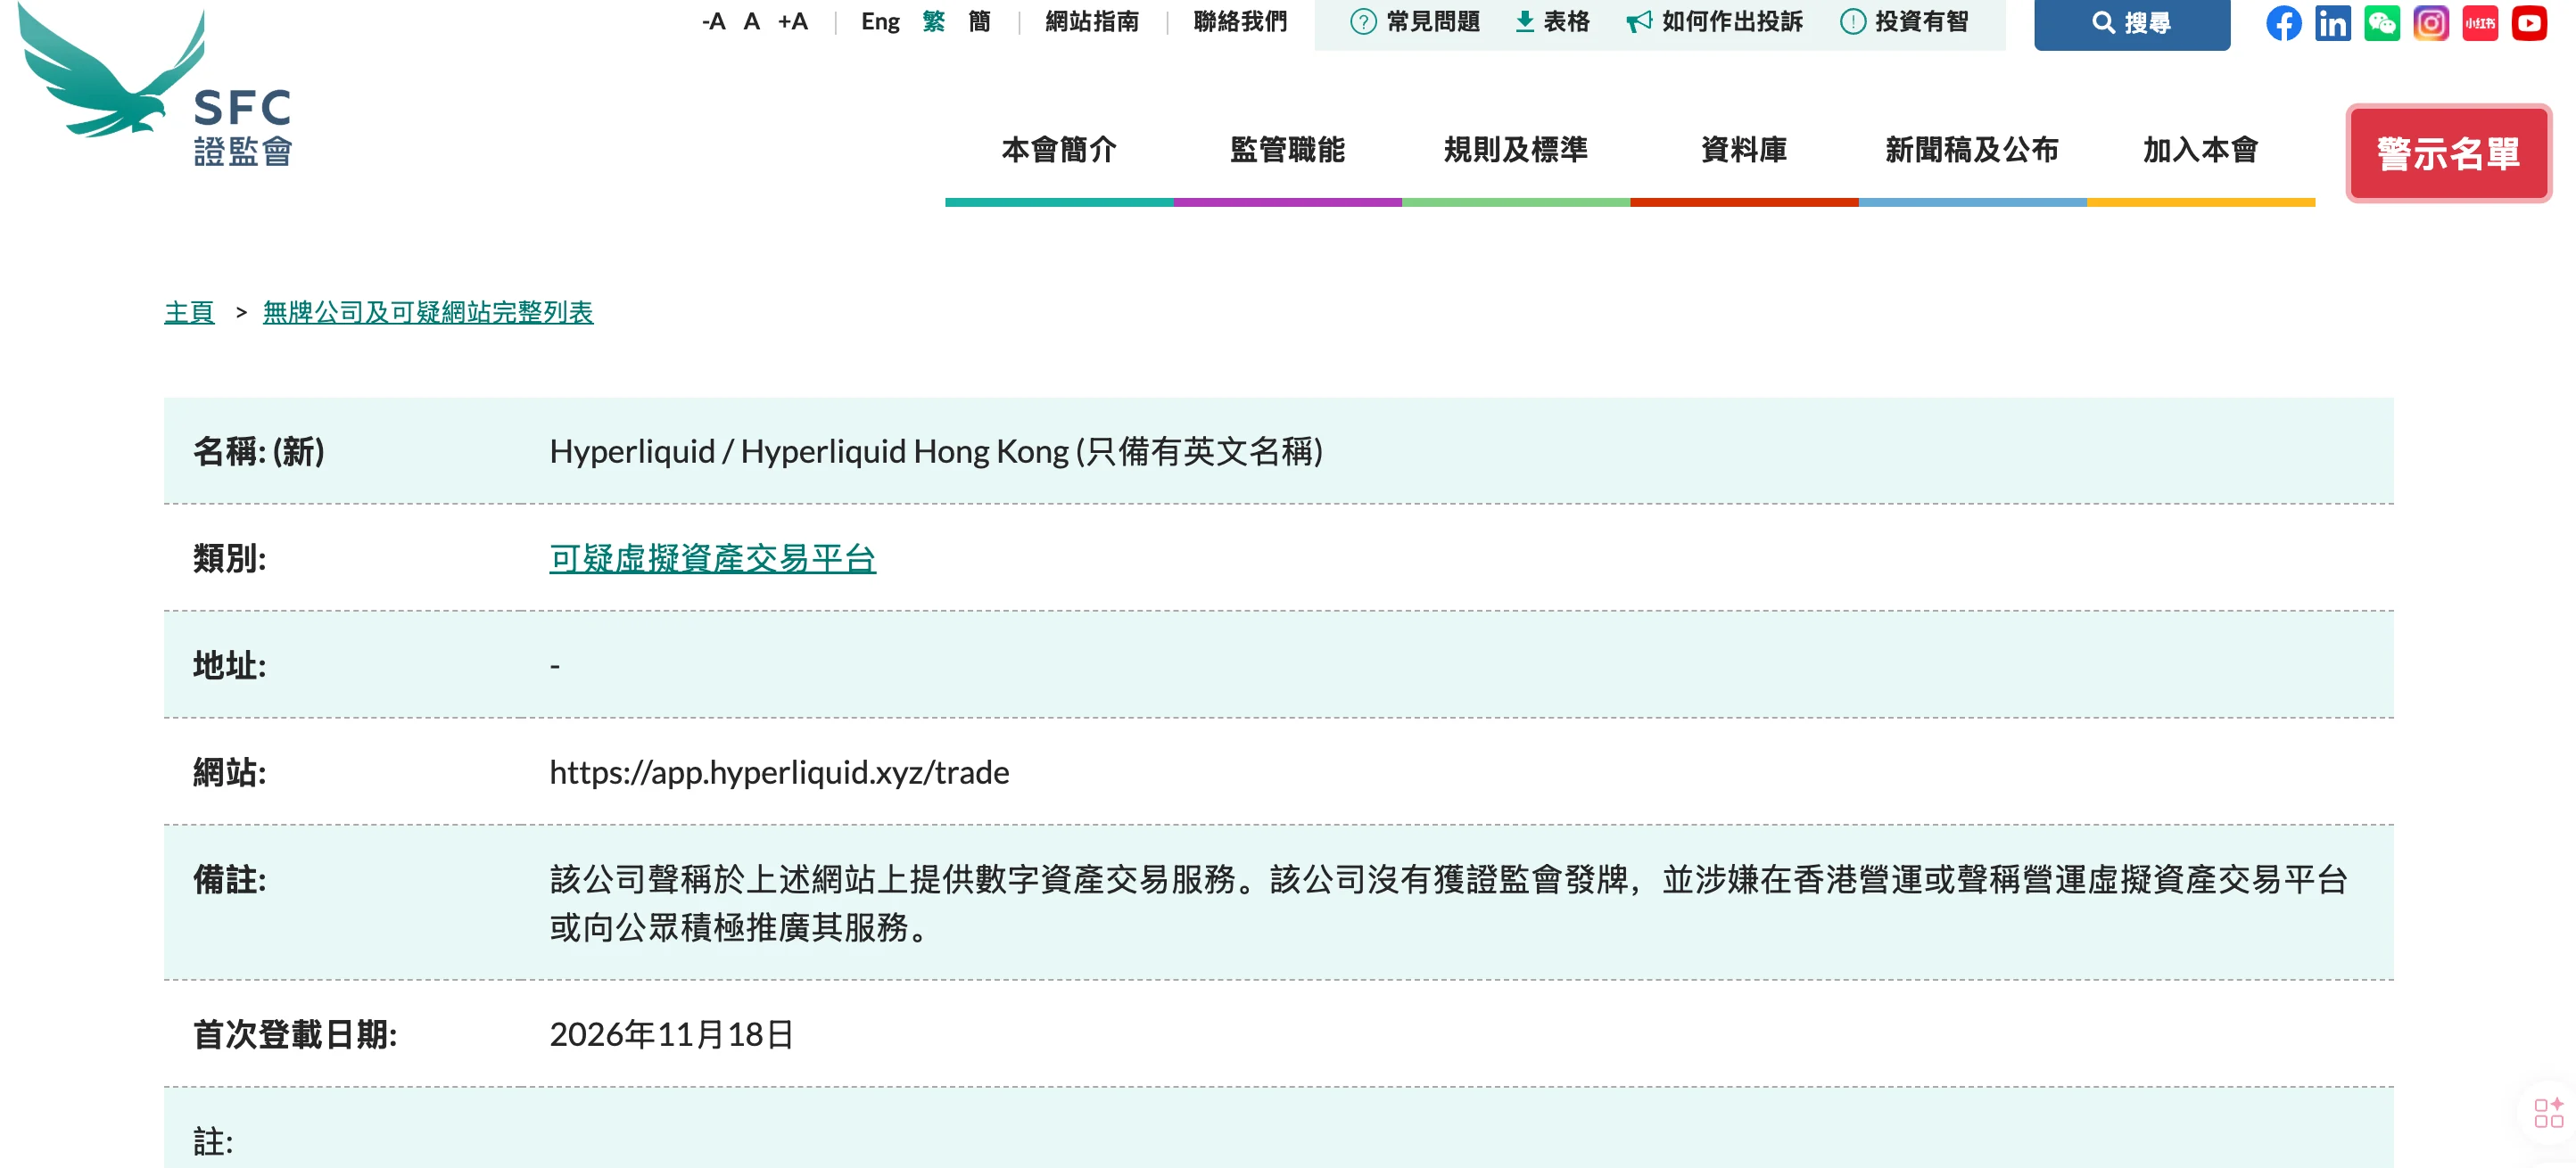
Ghi chú sử dụng ngôn từ khá trực tiếp: Công ty này tự xưng cung cấp dịch vụ giao dịch tài sản số trên các trang web nêu trên mà không có giấy phép do SFC cấp, đồng thời bị tình nghi đang vận hành hoặc tự nhận vận hành sàn giao dịch tài sản số tại Hồng Kông, hoặc tích cực quảng bá dịch vụ của mình cho công chúng.
Một tờ cảnh báo rủi ro ngay cả số nhà cũng không thể điền được.
Cơ quan quản lý không tìm thấy chủ thể
Trong lĩnh vực quản lý tài chính truyền thống, việc xử phạt vi phạm thường bắt đầu bằng việc xác định pháp nhân và địa chỉ văn phòng.
Trong vài năm gần đây, bất kể sàn giao dịch tập trung nào xảy ra sự cố, phương thức xử lý của cơ quan quản lý rất cố định: làm rõ chủ thể đăng ký, tìm trưởng đại diện tại địa phương, gửi thông báo yêu cầu gỡ hợp đồng đòn bẩy cao vi phạm khỏi sàn, đồng thời thông báo cho ngân hàng địa phương cắt cổng thanh toán tiền pháp tệ ra/vào, cần thì khóa luôn trang web. Chỉ cần có tòa nhà văn phòng, tài khoản doanh nghiệp, nhân viên địa phương, biện pháp này cơ bản áp dụng là trúng đích.
Thế nhưng Hyperliquid chẳng hề có những thứ đó.
Nền tảng này là blockchain Layer 1 chuyên phục vụ giao dịch tần suất cao, sổ cái lệnh, khớp lệnh và thanh toán đều được mã hóa trong hợp đồng thông minh trên chuỗi. Muốn mở lệnh trên nền tảng này, không cần nộp chứng minh thư hay giấy tờ chứng minh nơi cư trú, chỉ cần kết nối ví mã hóa cá nhân qua trình duyệt, chuyển stablecoin vào là có thể mở hợp đồng perpetual với đòn bẩy gấp nhiều chục lần. Trong suốt quy trình, tiền của người dùng luôn nằm trên địa chỉ chuỗi của chính họ, phần backend không có bộ phận kiểm duyệt, cũng không hề có thực thể doanh nghiệp nào đăng ký tại Hồng Kông.
Cơ quan quản lý quen thuộc việc gửi văn bản đến địa chỉ đăng ký của công ty, nhưng lần này họ đối mặt chỉ là một chuỗi mã code chạy trên các nút mạng phân tán.
Danh sách này có thể kiểm soát được gì?
Không có văn phòng thực thể, việc đưa tên này vào danh sách cảnh báo khi áp dụng vào thực tế thực chất lại ảnh hưởng đến một nhóm người khác.
Theo cơ chế cấp phép tài sản số hiện hành tại Hồng Kông, việc quảng bá dịch vụ tài sản số cho công chúng địa phương mà chưa được phê duyệt, đặc biệt là các hợp đồng perpetual đòn bẩy cao vốn cấm tuyệt đối ở kênh bán lẻ, bản thân đã chạm vạch đỏ. Ngay khi bị dính tên vào danh sách cảnh báo, các tổ chức được cấp phép, kênh thanh toán tuân thủ và truyền thông chịu quản lý tại Hồng Kông đều phải lập tức chấm dứt mọi liên kết với nó. Bất kỳ ai tiến hành quảng bá offline, xây dựng cộng đồng kéo mới, hoặc hỗ trợ kết nối cổng tiền pháp tệ ra/vào trên địa bàn đều sẽ trực tiếp đối mặt với rủi ro cưỡng chế thi hành pháp luật.
Khe hở tuân thủ ở thế giới thực quả thực đã được siết chặt.
Nhưng trở lại với môi trường on-chain, hoạt động giao dịch vẫn hoàn toàn không thể dừng lại. Một thông cáo cảnh báo hành chính từ Hồng Kông không thể sửa đổi mã nguồn mở, cũng không ngăn cản địa chỉ ví tiếp tục gửi lệnh đến hợp đồng thông minh. Đối với các trader dày dạn kinh nghiệm đã quen sử dụng ví self-custody, cầu nối chéo chuỗi (cross-chain bridge) và stablecoin để giao dịch, miễn là giao diện front-end vẫn truy cập được và thanh khoản trong pool còn tồn tại, khả năng cao họ vẫn sẽ đặt lệnh bình thường.
Vùng đệm ngày càng thu hẹp
Việc Hyperliquid xuất hiện trong danh sách này thực ra không quá bất ngờ trong cộng đồng crypto.
Trong hai năm qua, Hồng Kông vừa phát hành giấy phép sàn giao dịch tài sản số, vừa siết chặt thực thi pháp luật, với tư duy rất rõ ràng: ép buộc hoạt động giao dịch crypto vốn nằm trong vùng xám phải đi vào lồng kiểm soát của hệ thống tài chính truyền thống. Đã vào lồng thì phải kiểm tra danh tính khách hàng nghiêm ngặt, loại bỏ đòn bẩy cao và công cụ phái sinh, tài sản cũng bắt buộc giao cho tổ chức được cấp phép lưu ký.
Trong khi đó, các giao thức hợp đồng perpetual on-chain tiêu biểu như Hyperliquid lại đi theo một hướng khác. Chúng tối ưu tốc độ khớp lệnh đạt mức tiệm cận sàn giao dịch tập trung, đồng thời giữ nguyên đặc tính on-chain “không cần phép, đòn bẩy cao, không rà soát danh tính”, đúng lúc tiếp nhận lượng vốn giao dịch bị đào thải bởi khung khổ tuân thủ.
Một bên siết chặt vào hệ thống cấp phép, một bên chạy trốn về mạng lưới hoàn toàn phi tập trung.
Vạch đỏ tuân thủ đã vẽ từ sàn giao dịch tập trung thẳng đến cửa ngõ tên miền giao diện front-end của on-chain. Trò giằng co giữa tự do mã nguồn và quản chế thực tế này mới chỉ bắt đầu lộ diện。
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 深潮TechFlow

















