

Khi triển khai thanh toán tiền điện tử tại Hồng Kông, cần những loại giấy phép nào?
Tác giả: Thiệu Gia Điến (Man Kun Dịch vụ Pháp lý Blockchain)
“Chúng tôi cần những giấy phép nào?” Đây là câu hỏi đầu tiên các công ty thanh toán đặt ra khi đưa giải pháp thanh toán stablecoin vào Hồng Kông. Số lượng giấy phép không thể xác định trực tiếp từ tên sản phẩm. Điều quan trọng là vai trò mà công ty đảm nhận trong chuỗi và ngoài chuỗi: là nhận tiền thay cho khách hàng hay tự mua bán stablecoin? Là chuyển tiền về thanh toán vào tài khoản ngân hàng của chủ shop hay để lại số dư trong nền tảng để chủ shop tiếp tục sử dụng? Nền tảng có đứng ra lưu trữ ví và khóa riêng tư cho chủ shop hay không?
Một khoản thanh toán có thể đồng thời đi qua ba khâu: stablecoin, tài khoản ngân hàng và số dư nền tảng, nhưng điều này không có nghĩa một “giấy phép thanh toán mã hóa” có thể bao trùm tất cả. Việc đổi tiền pháp định và thanh toán/chuyển tiền xuyên biên giới liên quan đến MSO; việc chủ shop có thể giữ lại số dư để tiếp tục chi trả liên quan đến SVF; chỉ khi công ty tự vận hành giao dịch tài sản ảo, kiểm soát tài sản khách hàng hoặc phát hành stablecoin, thì mới lần lượt đưa vào phân tích VATP, VA Dealing, VA Custody hoặc Stablecoin Issuer Licence. Việc xác định loại giấy phép cuối cùng phải quy chiếu vào những động thái nghiệp vụ cụ thể này, chứ không dừng lại ở cái tên sản phẩm “thanh toán mã hóa”.
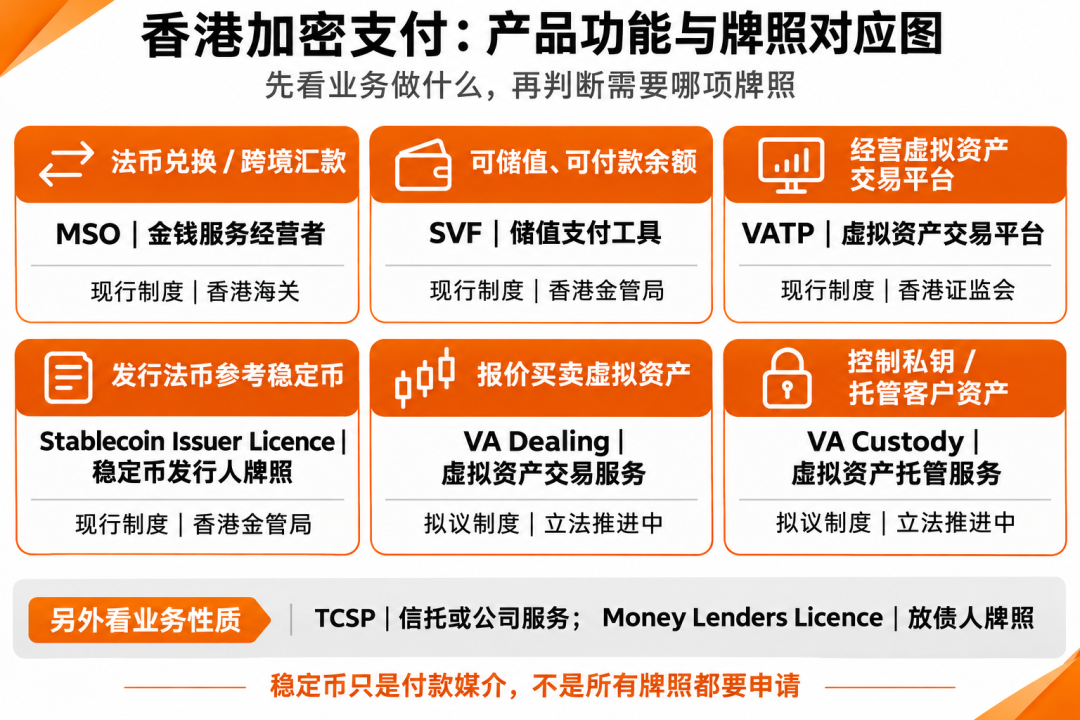
Hình: Toàn cảnh tương ứng giữa chức năng sản phẩm thanh toán mã hóa và giấy phép tại Hồng Kông
MSO và SVF tương ứng với hai phương án nghiệp vụ khác nhau
Đối với các sản phẩm thanh toán hoạt động tại Hồng Kông, giấy phép Nhà điều hành Dịch vụ Tiền tệ (MSO) và giấy phép Công cụ Thanh toán Giá trị Lưu trữ (SVF) thường là hai khuôn khổ thể chế lớn nhất xuất hiện sớm nhất trong tầm nhìn tuân thủ.
MSO bao phủ việc đổi tiền pháp định và chuyển khoản xuyên biên giới
Khi tiền thu từ stablecoin được ghi nhận vào tài khoản chủ shop, thường còn phải trải qua một khâu “rút tiền”: người mua trả stablecoin từ nước ngoài, nền tảng hoặc bộ phận thanh toán sẽ quy đổi giá trị thành HKD, và chủ shop cuối cùng nhận được là tiền HKD trong tài khoản ngân hàng. Với công ty thanh toán, trọng tâm đánh giá không nằm ở “sử dụng loại tiền nào”, mà là công ty có nhận ủy thác của khách hàng tại Hồng Kông để sắp xếp việc thu phát HKD xuyên biên giới hay không. Giấy phép MSO bao phủ các dịch vụ đổi tiền pháp định và chuyển tiền, bao gồm gửi hoặc sắp xếp gửi tiền ra nước ngoài, nhận hoặc sắp xếp nhận tiền từ nước ngoài, cũng như sắp xếp thu tiền tại nước ngoài. Ngân hàng đảm nhận khâu chuyển tiền cuối cùng, nhưng điều này không tự động loại bỏ công ty thanh toán khỏi chuỗi giao dịch.
Có một điểm dễ gây nhầm lẫn ở đây: việc đổi stablecoin sang HKD không bằng với “đổi tiền” theo nghĩa của MSO. MSO quản lý việc đổi chuyển giữa các loại tiền pháp định và chuyển tiền; việc công ty nắm giữ giấy phép MSO sẽ không tự động cấp quyền mua bán stablecoin hoặc giao dịch tài sản ảo. Nói cách khác, công ty thanh toán có thể cần xử lý riêng biệt hai đường dây: phần mua bán/đổi tiền ở phía mã hóa và phần nhận tiền, chuyển tiền, thanh toán ở phía HKD. Đường sau có rơi vào phạm vi MSO hay không phụ thuộc vào việc công ty có đứng ra thu tiền thay khách, sắp xếp thanh toán xuyên biên giới, hoặc cam kết với khách hàng về thời điểm HKD về tài khoản hay không.
Nếu công ty tự tiếp nhận việc thu HKD và chuyển tiền xuyên biên giới, cần chuẩn bị theo điều kiện nộp đơn xin MSO, trọng tâm nằm ở trưởng bộ phận tuân thủ, quy trình chống rửa tiền và tài khoản ngân hàng; nếu công ty chọn hợp tác với bên đã có giấy phép MSO tại Hồng Kông để outsourcess phần thanh toán HKD, vẫn cần xem xét trách nhiệm cụ thể của đôi bên trong hợp đồng thực tế, đảm bảo phạm vi kinh doanh của bên đối tác có thể bao phủ toàn bộ phương án này.
SVF không nhất thiết bị kích hoạt chỉ vì “có số dư”
Chủ shop đã bán hàng, nền tảng cũng đã nhận được tiền. Khoản tiền này có được chuyển ngay vào tài khoản ngân hàng của chủ shop, hay tạm dừng trong tài khoản nền tảng để chủ shop dùng số dư đó trả tiền hàng chuỗi cung ứng, phí quảng cáo, thậm chí là lương nhân viên không? Đây chính là bước ngoạt then chốt quyết định việc có cần đụng đến SVF (giấy phép Công cụ Thanh toán Giá trị Lưu trữ) hay không.
Logic cốt lõi của SVF là tiền vốn được lưu giữ kèm theo chức năng chi trả tiếp theo. Nếu nền tảng cho phép chủ shop giữ lại số dư trong tài khoản, và số dư đó có thể dùng để khởi tạo thanh toán mới cho bên thứ ba, thì về cơ bản đã mang đặc trưng của công cụ thanh toán giá trị lưu trữ. Đối với nhiều nhóm thanh toán non trẻ, ngưỡng cửa SVF khá cao: vốn đăng ký tối thiểu phải đạt 25 triệu HKD, và Cơ quan Quản lý Ngân hàng (HKMA) có những yêu cầu cực kỳ khắt khe về năng lực vốn, quản trị rủi ro và gửi giữ tiền độc lập của nhà申请的. Nhiều công ty chọn Hồng Kông làm bước đầu vươn ra thị trường quốc tế thường không chịu nổi chi phí này trong giai đoạn đầu.
Chính vì vậy, nhiều giải pháp thanh toán chủ động tránh SVF trong thiết kế sản phẩm: sau khi nhận tiền, nền tảng chỉ đóng vai trò truyền lệnh thanh toán, tiền được chuyển trực tiếp sang tài khoản ngân hàng bên ngoài dưới danh nghĩa chủ shop trong khung thời gian quy định, không hình thành quỹ tiền có thể luân chuyển nội bộ. Khi chủ shop muốn thanh toán ra bên ngoài, họ sẽ phải thực hiện lại một quy trình chuyển tiền độc lập, thay vì chuyển trực tiếp số dư đầu vào sang đối tác tiếp theo. Việc co giãn logic sản phẩm này thường giúp tiết kiệm rất nhiều thời gian cho quá trình áp dụng tuân thủ.
Các loại giấy phép khác phụ thuộc vào việc sản phẩm có đi vào nghiệp vụ tương ứng hay không
Ngoài thanh toán và thanh toán cơ bản, nếu sản phẩm mở rộng thêm sang giao dịch, phát hành hoặc cho vay, nó sẽ kích hoạt các quy định cấp giấy phép ở khía cạnh khác.
VATP áp dụng cho việc vận hành sàn giao dịch tài sản ảo
Việc xuất hiện stablecoin trong giải pháp thanh toán dễ khiến người ta liên tưởng ngay đến giấy phép Sàn Giao dịch Tài sản Ảo (VATP). Nhưng trong nghiệp vụ thực tế, hầu hết các công ty thanh toán không cần, cũng hiếm khi chủ động nộp đơn xin VATP.
VATP quản lý các nền tảng cung cấp dịch vụ khớp lệnh giao dịch tài sản ảo tự động, mua bán tập trung và gửi giữ cho khách hàng, closer (gần hơn) với mô hình kinh doanh của sở giao dịch. Vai trò của các công ty thanh toán thông thường là nhà cung cấp dịch vụ, chứ không phải sàn giao dịch. Nếu nền tảng chỉ tiếp nhận stablecoin khách hàng trả, quy đổi sang tiền pháp định theo báo giá bên ngoài và chuyển cho chủ shop, toàn bộ quy trình không tồn tại một thị trường giao dịch nơi người mua/bán có thể treo đơn tự do khớp lệnh, thì sẽ không rơi vào phạm vi giám sát VATP hiện hành.
Việc biến thanh toán thành “sàn giao dịch thu nhỏ” thường là hệ quả của việc sai lệch hành động tuân thủ: chẳng hạn để chủ shop có thể tự do chọn thời điểm đổi tiền, nền tảng xây dựng cơ chế khớp lệnh nội bộ ở hậu đài; hoặc nhằm nâng cao hiệu suất đổi tiền, tự đóng vai trò nhà tạo lập thị trường cung cấp báo giá tức thì cho người dùng trong nền tảng. Một khi đã đi đến bước này, bắt buộc phải nghiêm túc đối mặt với gánh nặng tuân thủ mà nghiệp vụ giao dịch tài sản ảo mang lại.
Giấy phép Nhà phát hành Stablecoin tương ứng với hoạt động phát hành và hoàn trả
Sau khi Nghị viện thông qua 《Bộ luật Stablecoin》 vào tháng 5 năm 2025, Hồng Kông đã xây dựng chế độ giấy phép độc lập cho nhà phát hành stablecoin neo vào tiền pháp định. Cần làm rõ: việc sử dụng stablecoin trong sản phẩm thanh toán và tự mình phát hành stablecoin là hai chuyện hoàn toàn khác biệt.
Làm thanh toán mã hóa, tuyệt đại đa số trường hợp là lấy các stablecoin mainstream (phổ biến) đang lưu thông trên thị trường làm công cụ thanh toán; còn giấy phép Nhà phát hành Stablecoin nhắm vào chủ thể phát hành stablecoin cho công chúng, đồng thời cam kết hoàn trả tiền pháp định đúng mệnh giá. HKMA đặt ra những rào cản rất cao đối với nhà phát hành về tài sản dự trữ 100% chất lượng cao, việc thành lập thực thể địa phương, gửi giữ độc lập và kiểm toán liên tục. Nếu công ty thanh toán chỉ đơn thuần nhúng stablecoin vào khâu nhận thẻ hoặc thanh toán, hoàn toàn không có lý do gì phải đặt mục tiêu giấy phép ở vị trí nhà phát hành. Phương án thực tế hơn là lựa chọn stablecoin đáp ứng kỳ vọng giám sát tương lai của Hồng Kông, theo dõi danh sách stablecoin tuân thủ và hướng dẫn dành cho trung gian do HKMA công bố, đảm bảo đồng tiền nền tảng mà sản phẩm dựa trên đó bản thân đã tuân thủ.
Giấy phép Người cho vay dùng cho hoạt động cho vay chủ shop
Giấy phép Người cho vay (Money Lenders Licence) thường không nằm trong danh sách giấy phép vòng đầu của đội ngũ thanh toán, nhưng nếu phương án sản phẩm bao gồm “thanh toán ứng trước” hoặc “chia kỳ cho chủ shop”, nó có thể trở nên liên quan.
Một số giải pháp thanh toán nhằm thu hút đại chủ shop sẽ cung cấp dịch vụ thanh toán trước ngày đáo hạn: tiền hàng của chủ shop chưa được thanh toán về từ nước ngoài, nền tảng đã tự móc túi ứng trước, sau đó khấu trừ phí và gốc từ nguồn tiền thực tế về. Nếu khoản ứng này biến thành phương án huy động vốn có thu phí, hoặc nền tảng trực tiếp cung cấp khoản vay ngắn hạn cho chủ shop lấy khoản thu nhập tương lai làm thế chấp, thì có thể tiến入 giới hạn của nghiệp vụ cho vay. Nghiệp vụ cho vay tại Hồng Kông chịu sự quản lý của 《Bộ luật Người cho vay》, do Sở Cảnh sát và Văn phòng Đăng ký Doanh nghiệp phối hợp quản lý. Nếu công ty thanh toán muốn cung cấp dịch vụ gia tăng này, hoặc tự mình xin giấy phép Người cho vay, hoặc hợp tác với tổ chức cho vay đã có giấy phép, để tránh triển khai nghiệp vụ cho vay khi không có giấy phép.
Đổi tiền và gửi giữ là nơi sản phẩm thanh toán dễ vượt vạch ranh giới nhất
Dưới chế độ hiện hành, giải pháp thanh toán dễ vấp phải nhất thực sự không phải MSO hay SVF, mà là hai khâu mua bán và gửi giữ tài sản ảo đang được cơ quan quản lý siết chặt hiện nay.
Dưới khung pháp lý hiện tại của Hồng Kông, nếu công ty tham gia giao dịch với tư cách chủ thể trực tiếp (principal) mua bán tài sản ảo cho khách hàng, hoặc cung cấp dịch vụ đổi tiền OTC, hiện đang trong giai đoạn chuyển tiếp khi HKMA và SFC đang soạn thảo chế độ cấp giấy phép mới. Theo tổng kết tham vấn của Cục Tài chính và Chứng khoán, trong tương lai Hồng Kông sẽ lần lượt áp dụng chế độ cấp giấy phép độc lập đối với dịch vụ giao dịch tài sản ảo (VA Dealing) và dịch vụ gửi giữ tài sản ảo (VA Custody). Điều này có nghĩa, nếu công ty thanh toán vừa giúp khách hàng nhận stablecoin, vừa tự đóng vai trò đối tác giao dịch mua lại stablecoin, đổi sang tiền pháp định cho khách, động thái “tự doanh đổi tiền” này trong tương lai rất có thể sẽ cần cấp giấy phép VA Dealing độc lập, không thể lợi dụng lý do MSO bao hàm đổi ngoại tệ để xử lý gộp.
Việc gửi giữ cũng同理 (cùng lý do). Nếu nền tảng thanh toán tạo ví lưu ký cho chủ shop, khóa riêng tư được lưu trên máy chủ nền tảng, chủ shop muốn chuyển tiền bắt buộc phải do nền tảng ký duyệt, nền tảng thực chất đang kiểm soát tài sản ảo của khách hàng. Chế độ VA Custody trong tương lai sẽ đặt ra những yêu cầu nghiêm ngặt về vốn độc lập, quản lý phân quyền khóa mật và tách biệt ví nóng/ví lạnh đối với dịch vụ như vậy. Nhiều nhóm thanh toán khi thiết kế sản phẩm tưởng rằng “giúp khách quản khóa” là cách tốt nâng cao trải nghiệm người dùng, lại thường bỏ qua việc trong logic quản lý, điều này trực tiếp tương đương với nghiệp vụ tín thác hoặc gửi giữ. Nếu công ty không muốn gánh chi phí tuân thủ gửi giữ nặng nề, việc áp dụng kiến trúc phi lưu ký, hoặc tích hợp nhà cung cấp dịch vụ gửi giữ cấp tổ chức đã tuân thủ của bên thứ ba thường là lộ trình an toàn hơn.
Tự đối chiếu từng hạng mục sản phẩm của mình
Liệt kê chung các chức năng công ty dự kiến cung cấp thường hữu ích hơn việc đếm trực tiếp số giấy phép. Bảng dưới đây ghép nhóm các hành động nghiệp vụ phổ biến và phạm vi cấp phép tương ứng, tiện lợi cho việc đối chiếu với sản phẩm của mình: hạng mục nào là quy trình thanh toán cốt lõi, hạng mục nào đã mở rộng sang giao dịch tài sản ảo, gửi giữ tài sản, phát hành stablecoin hoặc tài trợ cho chủ shop.
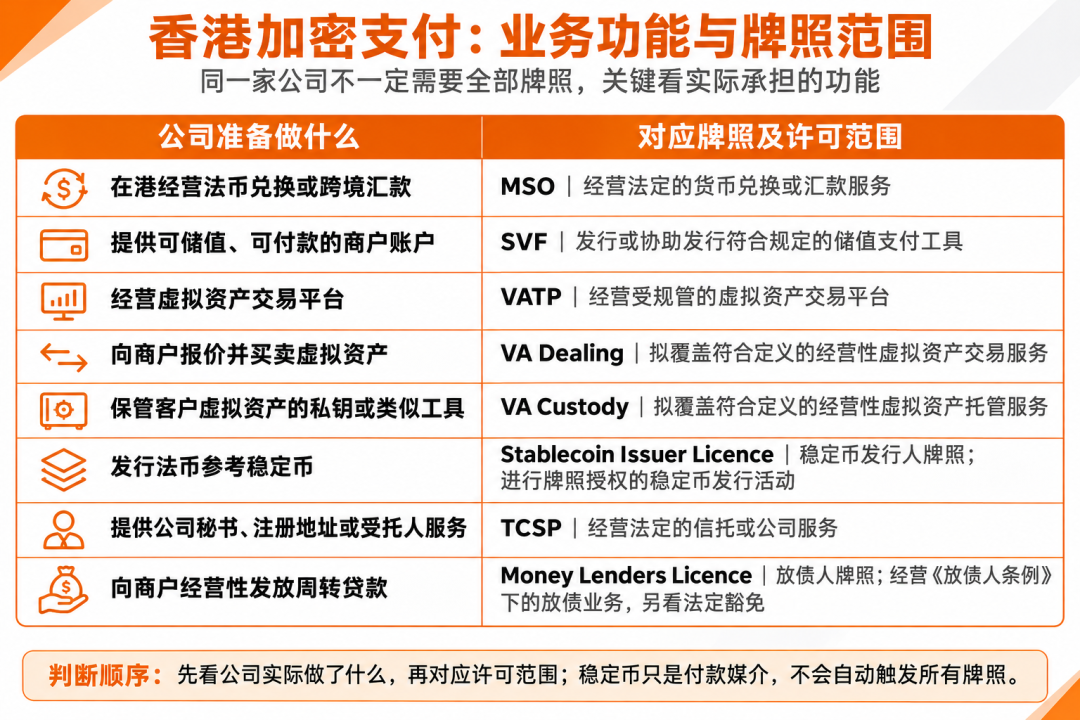
Hình: Đối chiếu hành động nghiệp vụ thanh toán mã hóa Hồng Kông với phạm vi cấp phép tương ứng
Kết luận
Đối với các công ty chuẩn bị triển khai thanh toán mã hóa tại Hồng Kông, việc xác định giấy phép không nhất thiết phải bắt đầu từ câu hỏi “Hồng Kông có bao nhiêu loại giấy phép”. Điều cần làm rõ là một vài phương án cụ thể: ai phụ trách đổi tiền pháp định và thu phát xuyên biên giới, nền tảng có hình thành số dư có thể tiếp tục chi tiêu hay không, công ty có tự mua bán tài sản ảo hay không, ai nắm giữ ví và khóa riêng tư, cùng việc có cho chủ shop vay tiền hay không.
Khi bóc tách ra, mối quan hệ giữa các loại giấy phép sẽ không còn phức tạp đến thế: MSO và SVF thường là hai khuôn khổ cần đánh giá sớm nhất đối với sản phẩm thanh toán; VATP và Stablecoin Issuer Licence chỉ đi vào phân tích cốt lõi khi công ty tự vận hành sàn giao dịch hoặc phát hành stablecoin; VA Dealing và VA Custody hiện tại vẫn phải chờ tiến độ lập pháp; TCSP và Money Lenders Licence thì phụ thuộc vào việc công ty có thực sự cung cấp dịch vụ tín thác/dịch vụ công ty hay cho vay tài trợ cho chủ shop.
Vì vậy, việc đáng làm nhất trước khi đưa vào vận hành không phải liệt kê một lượt tất cả giấy phép, mà là vẽ rõ dòng tiền, kiểm soát tài sản và quan hệ khách hàng, sau đó đối chiếu từng hạng mục với phạm vi cấp phép. Chỉ như vậy mới biết thiết kế hiện tại có thể trực tiếp lên sóng hay không, chức năng nào cần thu hẹp, vấn đề nào phải đợi hệ thống và quy định chi tiết mới rõ ràng rồi mới xử lý.
Nguồn tham khảo: Hướng dẫn Cấp phép Nhà điều hành Dịch vụ Tiền tệ của Hải quan Hồng Kông (MSO); Giải thích Cấp phép Công cụ Thanh toán Giá trị Lưu trữ của HKMA (SVF); Sổ tay Cấp phép Sàn Giao dịch Tài sản Ảo của SFC Hồng Kông (VATP); Thông cáo Chung về Hoạt động Liên quan đến Tài sản Ảo của Trung gian bởi SFC và HKMA Hồng Kông; Luật Stablecoin Hồng Kông cùng các tài liệu quản lý công khai khác.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News






