Phân tích báo cáo nghiên cứu Goldman Sachs: S&P 500 hướng mục tiêu 8.700 điểm vào cuối năm sau, chuyển dịch đầu tư AI định hình bốn xu hướng chủ đạo
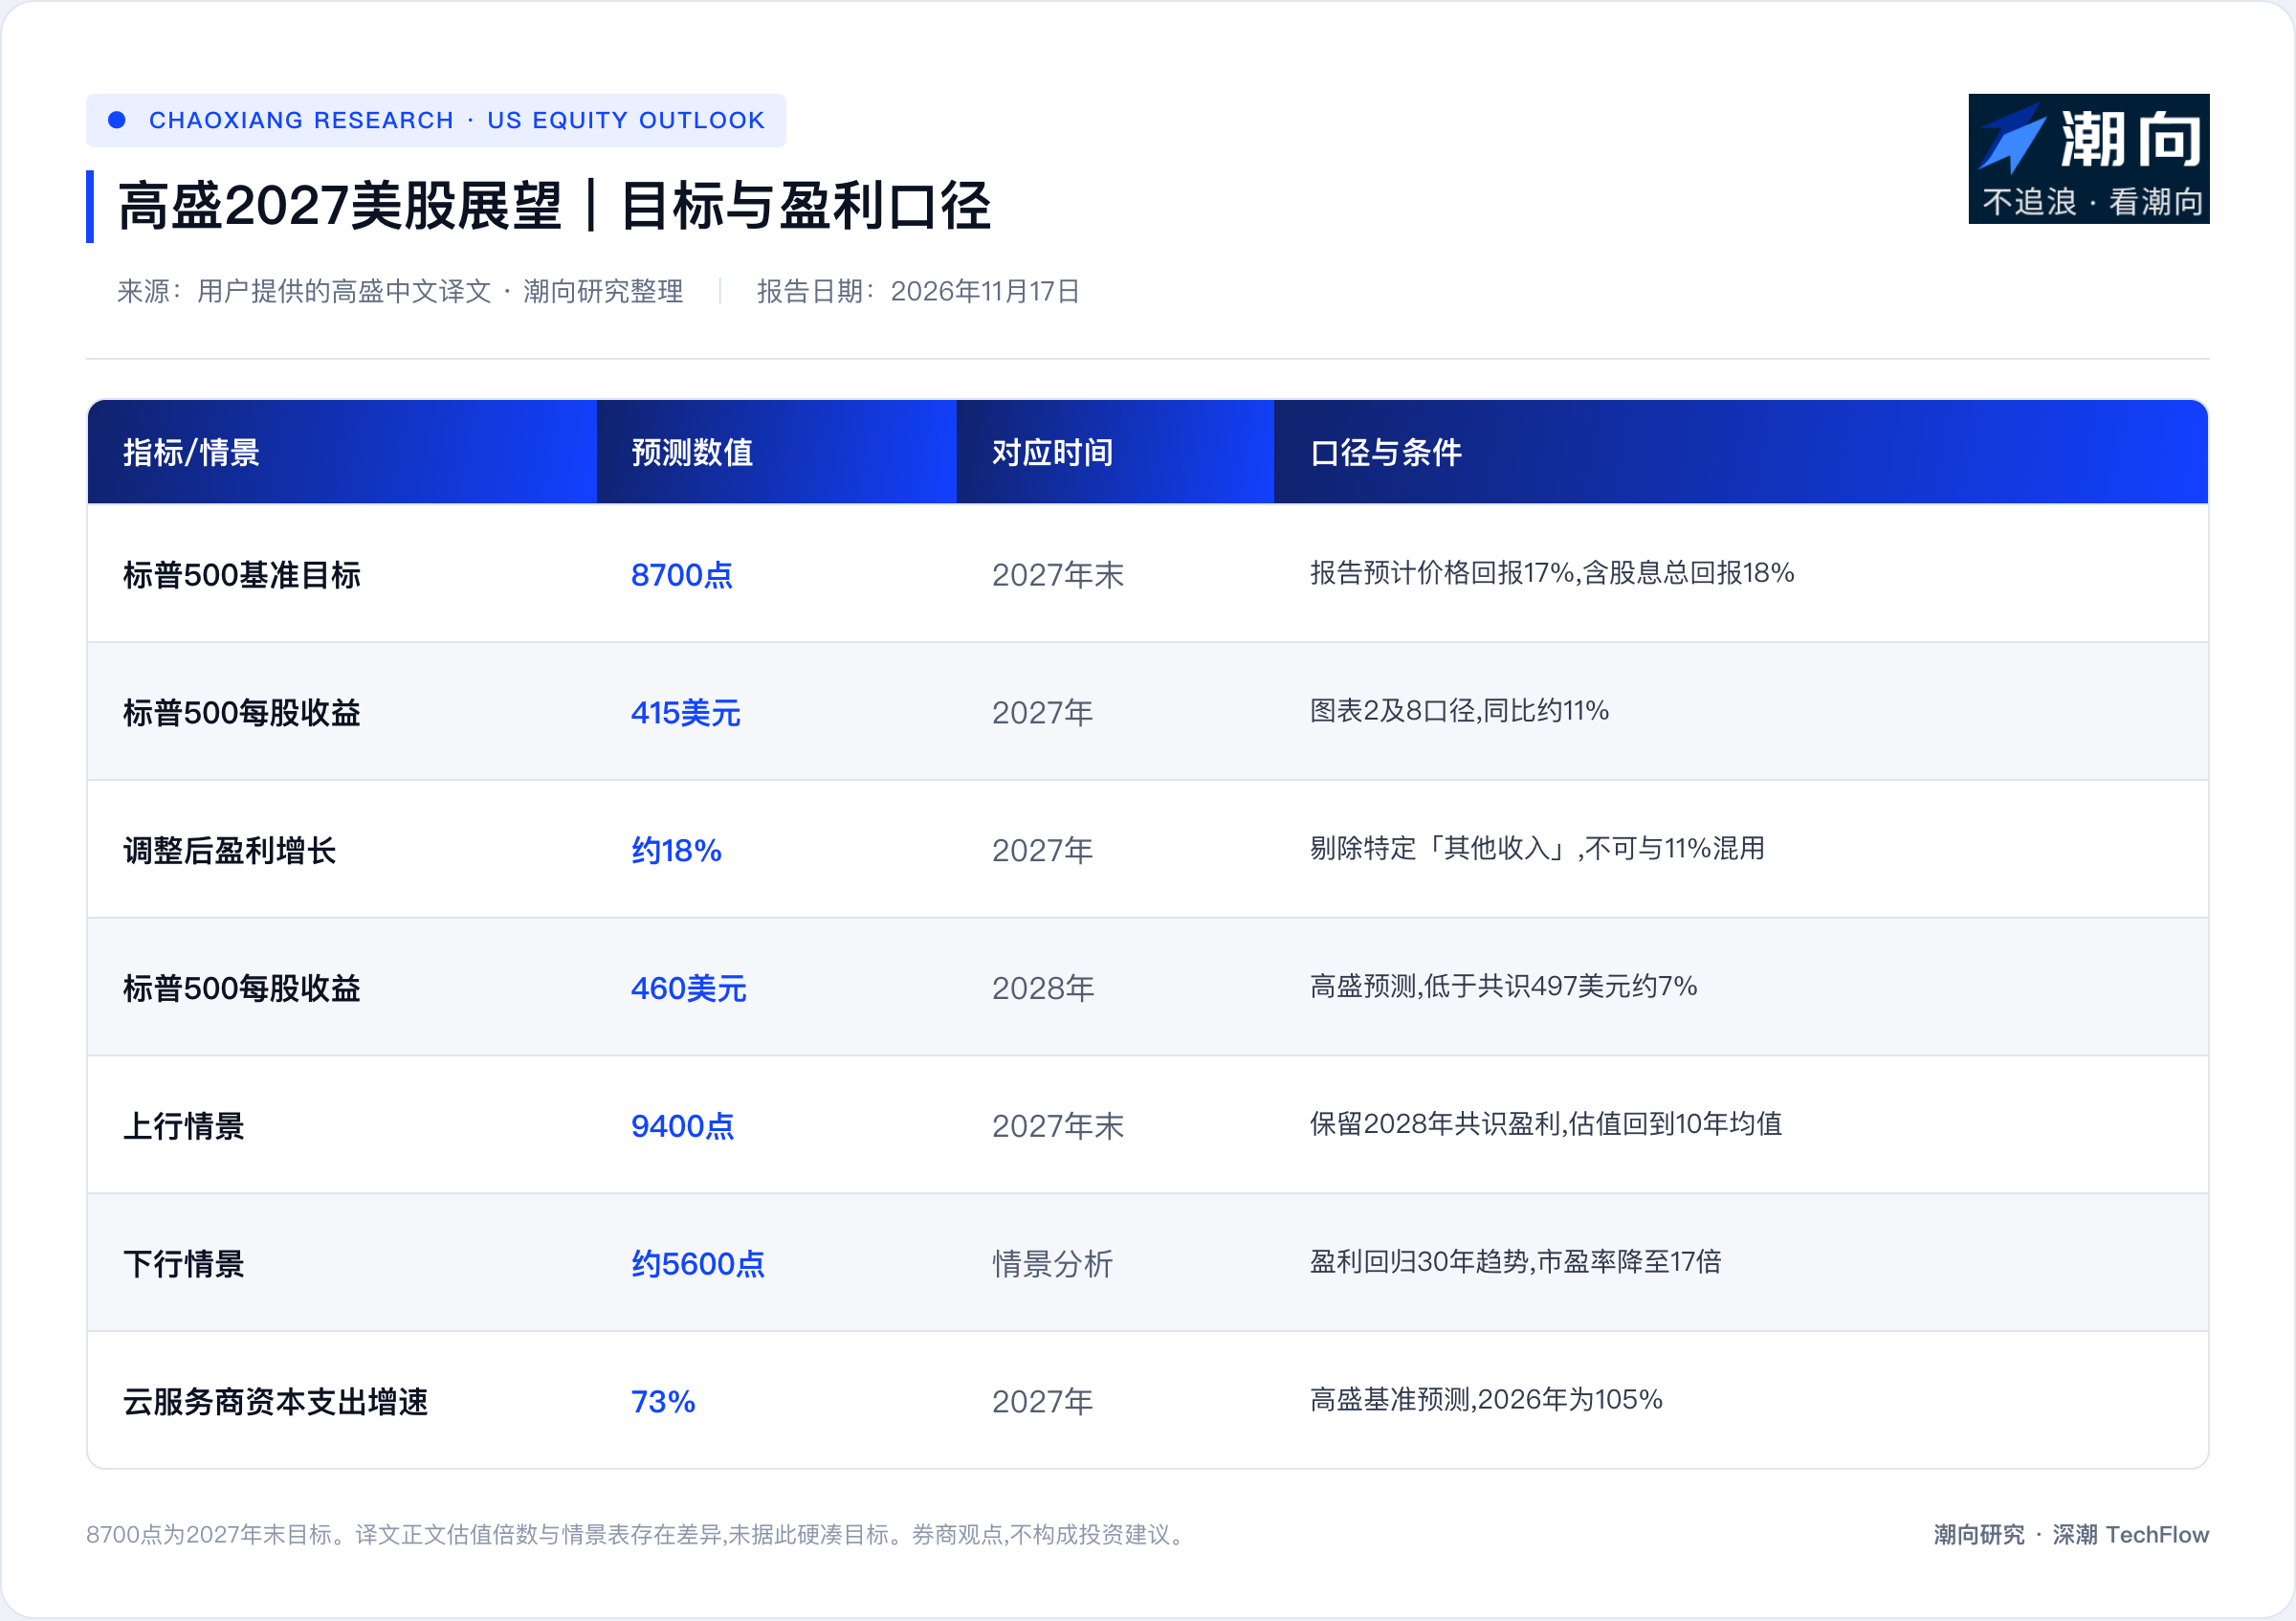
Siêu chu kỳ tăng giá của thị trường chứng khoán Mỹ chưa kết thúc, nhưng sự cuồng nhiệt đã lặng lẽ bước vào giai đoạn giữa. Trong báo cáo "Triển vọng Thị trường Chứng khoán Mỹ 2027" phát hành ngày 17/11/2026, Goldman Sachs chỉ ra rằng nền tảng kinh tế vững mạnh và đầu tư liên tục vào AI vẫn sẽ đẩy chỉ số S&P 500 lên mức 8.700 điểm vào cuối năm 2027. Điều này có nghĩa là thị trường cổ phiếu Mỹ vẫn còn khoảng 17% không gian tăng trưởng trong năm tới. Tuy nhiên, khi tốc độ tăng chi phí vốn cho AI đạt đỉnh, phong cách thị trường đang chuyển dịch từ việc cá cược vào cơ sở hạ tầng sang theo đuổi khả năng thương m hóa thực tế.
Tăng trưởng lợi nhuận chậm lại, hệ số P/E 18 lần neo đáy định giá
Thị trường chứng khoán Mỹ năm 2026 chịu sự dẫn dắt bởi đà tăng vọt của lợi nhuận. Tuy nhiên, tốc độ tăng trưởng bất thường này rất khó được tái lập trong năm tới.
Đội ngũ chiến lược cổ phiếu Mỹ của Goldman Sachs dự báo tốc độ tăng EPS của chỉ số S&P 500 sẽ giảm mạnh từ mức khoảng 30% trong năm 2026 xuống còn 11% vào năm 2027. Ngay cả khi loại trừ các khoản thu nhập bổ sung do các tập đoàn công nghệ kiếm được thông qua đầu tư, tốc độ tăng trưởng lợi nhuận cốt lõi cũng chỉ khoảng 18%.
Nghịch lý nằm ở phía định giá, khi nó dường như tương đối an toàn. Hệ số P/E triển vọng 12 tháng của S&P 500 đã co giảm 19% trong năm 2026, hiện tại đã quay về mức xấp xỉ 18 lần, khớp với đường trung bình của thập kỷ qua.
Mức giá mục tiêu 8.700 điểm mà Goldman Sachs đặt ra chính được suy luận dựa trên dự báo lợi nhuận năm 2028 và áp dụng hệ số P/E 18 lần. Trong bối cảnh hai yếu tố bất chắc cùng lúc là môi trường lãi suất cao và quá trình phát triển của AI, Goldman Sachs nhận định thị trường khó có thể chứng kiến sự mở rộng định giá mang tính hệ thống. Xu hướng thị trường năm tới bắt buộc phải dựa hoàn toàn vào động lực tăng trưởng lợi nhuận thực tế.
Chuyển giao giai đoạn tiếp nối AI, cơ sở hạ tầng điện toán nhường chỗ cho thương m hóa ứng dụng
Những người rót vốn lớn nhất cho bữa tiệc AI này đang dần làm chậm nhịp độ đầu tư.
Những năm gần đây, phần lớn lợi nhuận vượt trội của thị trường chứng khoán Mỹ đều đến từ cơ sở hạ tầng AI. Goldman Sachs ước tính, riêng chi phí vốn của các nhà cung cấp đám mây quy mô cực lớn đã đóng góp 12 điểm phần trăm cho đà tăng lợi nhuận thị trường chung trong năm 2026.
Điểm ngoặt sẽ xuất hiện vào năm 2027. Khi quy mô tuyệt đối của chi phí vốn không ngừng phình to, tốc độ tăng trưởng theo năm được dự kiến sẽ tụt giảm mạnh từ 105% xuống còn 73%. Áp lực khấu hao từ các khoản đầu tư khổng lồ bắt đầu ăn mòn lợi nhuận. Đến năm 2028, tác động kéo giảm ròng của chi phí vốn các nhà cung cấp đám mây lên lợi nhuận S&P 500 thậm chí có thể chạm mức 5 điểm phần trăm.
Chiều hướng dòng tiền đã thay đổi. Khi các cổ phiếu cơ sở hạ tầng trước đó đã bị quá tải kỳ vọng, Goldman Sachs khuyến nghị chuyển trọng tâm sang bước tiếp theo của cuộc đua tiếp sức. Các doanh nghiệp có khả năng thương m hóa thực chất công nghệ AI hoặc sử dụng AI để nâng cao năng suất sẽ trở thành tâm điểm mới. Nhằm tránh né rủi ro bị phá vỡ công nghệ, Goldman Sachs đặc biệt lạc quan trước những cổ phiếu hưởng lợi từ năng suất thuộc nhóm sản phẩm/dịch vụ vật lý hoặc sở hữu tài sản nặng.
Doanh nghiệp tái gia tăng đòn bẩy, "thế lực mua lại" nổi bật với giá trị khan hiếm
Việc đầu tư tràn ngập vào AI không chỉ bơm hết kỳ vọng lợi nhuận tương lai, mà còn âm thầm đẩy cao tỷ lệ đòn bẩy của doanh nghiệp.
Các chuyên gia chiến lược tín dụng của Goldman Sachs dự báo quy mô phát hành trái phiếu đầu tư và trái phiếu lãi cao tại Mỹ sẽ leo thang lên 2,8 nghìn tỷ USD trong năm 2027. Các nhà cung cấp đám mây không chỉ vay nợ ồ ạt trên bảng cân đối kế toán, mà còn gánh hàng loạt cam kết thuê và mua sắm ngoài bảng cân đối kế toán trị giá khổng lồ.
Cái giá của việc sử dụng đòn bẩy để xây dựng cơ sở hạ tầng là nguồn tiền mặt phân phối lại cho cổ đông bị rút cạn đáng kể. Tốc độ tăng mua lại cổ phiếu của S&P 500 đã đình trệ ở quý III, tỷ suất sinh lời từ hoạt động mua lại tụt xuống 1,4%, thấp nhất trong hai mươi năm kể từ thời kỳ phi suy thoái.
Trong môi trường mà dòng tiền doanh nghiệp nhìn chung đang chịu áp lực, các "ông lớn mua lại" đã trở thành tài sản khan hiếm thực sự. Goldman Sachs nhấn mạnh, những công ty sở hữu dòng tiền tự do dồi dào và có khả năng liên tục thu hẹp vốn điều hòa sẽ nắm bắt được lợi nhuận vượt trội trong bối cảnh tăng trưởng vĩ mô chậm lại.
Mạo hiểm tìm vàng trong tăng trưởng, dùng tài sản phòng thủ để đối phó biến động
Khi tốc độ tăng trưởng lợi nhuận thị trường chung rớt xuống sát vùng hai chữ số, phong cách thị trường tất yếu sẽ nghiêng về những mã chứng khoán có khả năng duy trì tăng trưởng nội tại.
Goldman Sachs lạc quan trước các cổ phiếu tăng trưởng mang đặc tính tăng trưởng dài hạn bền vững. Về phân bổ ngành cụ thể, Goldman Sachs chỉ ra cơ sở hạ tầng năng lượng và vận tải logistics. Cơ sở hạ tầng năng lượng hiện là một trong ít mảng có thể ghi nhận tăng tốc lợi nhuận trong năm tới. Trong khi đó, mảng vận tải sẽ cung cấp độ đàn hồi chu kỳ xuất sắc cho trường hợp tăng trưởng kinh tế vĩ mô vượt trên dự báo.
Yếu tố phòng thủ cũng không thể thiếu. Mức độ tập trung quá cao của lợi nhuận thị trường chung là con dao lưỡi hái treo lơ lửng trên đầu thị trường chứng khoán Mỹ. Goldman Sachs đề xuất sử dụng các mảng chăm sóc sức khỏe và một số hàng tiêu dùng thiết yếu đang ở trạng thái định giá chiết khấu để phòng thủ. Cổ phiếu vốn vừa không chỉ có lợi nhuận chưa bị bơm hơi, mà hệ số P/E cũng đang ở mức tương đối thấp, là lựa chọn lý tưởng để đa dạng hóa và giảm thiểu rủi ro từ các gã khổng lồ.
Bài viết này là công tác tổng hợp và giải thích báo cáo nghiên cứu từ các công ty chứng khoán bên thứ ba bởi bộ phận Nghiên cứu Triều Hướng. Các xếp hạng, mức giá mục tiêu, dự báo lợi nhuận và nhận định liên quan được trích dẫn đều thuộc quan điểm của các nhà phân tích công ty chứng khoán, chỉ đại diện cho lập trường của tổ chức mà họ trực thuộc, không đại diện cho quan điểm của Nghiên cứu Triều Hướng và không cấu thành bất kỳ khuyến nghị đầu tư nào.
Thị trường tiềm ẩn rủi ro, mọi quyết định cần độc lập. Bài viết này không nên được xem là căn cứ để mua bán bất kỳ loại chứng khoán nào.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @chaoxiangooo