Chi phí vốn cho đám mây vẫn chưa giảm tốc, nhưng lịch trình đã thay đổi | Phân tích báo cáo nghiên cứu mới nhất của Morgan Stanley
Ngày 15 tháng 11, Morgan Stanley đã hạ bậc một loạt các mức xếp hạng. Đối tượng nhắm tới là nhóm bán dẫn phía đám mây và bộ nhớ thế hệ cũ. Ngay từ phần mở đầu, báo cáo thừa nhận việc hạ bậc này vấp phải sự phản đối từ phía nhà đầu tư.
Phản ứng của họ rất trực tiếp. Cầu vẫn còn rất mạnh. Nhưng nếu đợi đến khi "sự chùng xuống trong chi vốn đám mây" được xác nhận rồi mới hành động, thì biên độ điều chỉnh giá đã diễn ra trọn vẹn. Do đó, cần rời vị thế trước khi xu hướng hiện hữu rõ ràng, chứ không phải sau đó.
Đây là một báo cáo dạng Q&A, giải đáp bốn nghi vấn tập trung nhất của nhà đầu tư. Quan điểm về ngành vẫn được đánh giá là "hấp dẫn". Ngành được khuyến nghị nắm giữ, nhưng với từng mã cổ phiếu cụ thể thì nên chốt lời giảm tỷ trọng trước, đây chính là lập trường xuyên suốt bài viết.
Báo cáo được ký tên bởi bốn chuyên gia phân tích.
Daniel Yen, Charlie Chan.
Daisy Dai, Ethan Jia.
Cuối cùng nhà đầu tư đang hỏi gì
Bốn câu hỏi, câu nào cũng gay gắt hơn câu trước.
Câu hỏi thứ nhất, liệu việc cắt giảm dự báo lợi nhuận của Montage có cơ sở vững chắc? Câu hỏi thứ hai, lập luận cho việc co giãn bội số định giá là gì, chất xúc tác tiềm năng nằm ở đâu?
Câu hỏi thứ ba, liệu dự báo xuất xưởng máy chủ và CPU có điều chỉnh không, tại sao cầu mạnh vậy mà lại hạ bậc ngay lúc này? Câu hỏi thứ tư, tại sao vẫn duy trì mức Xếp hạng Mua cho CXMT và Nanya Technology?
Báo cáo giải đáp từng mục một. Khi nối bốn câu trả lời lại, cốt lõi bài viết trở nên rõ ràng: Nhu cầu không sai, nhưng thời điểm thì lệch nhịp.
Một đợt hạ bậc mang tính chốt lời sớm
Trước đó có hai báo cáo. Một bài chỉ ra đỉnh tăng trưởng của bán dẫn phía đám mây. Bài kia bàn về đỉnh quyền định giá của bộ nhớ thế hệ cũ. Bài này chính là phần giải đáp thắc mắc đi kèm.
Các công ty bị hạ bậc thuộc hai nhóm: nhóm tập trung phơi nhiễm phía đám mây và nhóm bộ nhớ thế hệ cũ. Doanh thu của nhóm前者 gắn liền với tiến độ triển khai máy chủ, nhóm后者 bám sát biến động giá bộ nhớ.
Trong nhóm phía đám mây, Aspeed chuyên sản xuất chip quản lý máy chủ, Montage chuyên sản xuất chip giao diện bộ nhớ. Báo cáo đã đưa giả định xuất xưởng RCD năm 2027 sang hướng thận trọng hơn.
RCD là bộ điều khiển clock đăng ký trên mô-đun bộ nhớ. Nó thuộc về "nội dung" bên trong mỗi máy chủ đơn lẻ, tức là giá trị trên mỗi thiết bị. Báo cáo nhận định cơ hội trong phân khúc này vẫn còn tồn tại.
Trong nhóm bộ nhớ thế hệ cũ, xếp hạng của Phison bị hạ xuống mức Bán. Winbond và Macronix cũng được điều chỉnh đồng loạt. Thời gian tập trung vào ngày 10 và 11 tháng 11.
Báo cáo không cố gắng bọc bì việc hạ bậc thành quan điểm bearish cho toàn ngành. Họ liên tục nhấn mạnh phía cầu vẫn rất mạnh mẽ, báo cáo tài chính quý 3 cũng đã xác nhận chi tiêu trong kỳ. Thứ duy nhất thay đổi là thời điểm phán đoán.
Tóm gọn lập trường của họ bằng một câu: Đợi đến khi tốc độ tăng trưởng chậm lại được dữ liệu xác nhận thì việc điều chỉnh định giá đã xảy ra. Vì vậy, cần giảm tỷ trọng trước khi nó hiển lộ rõ ràng, chứ không phải sau đó.
Nhu cầu không đổi, chỉ là nhịp độ giao hàng chuyển biến
Hai con số "cứng" nhất trên trang đều liên quan đến yếu tố thời điểm.
Số đầu tiên là 5 GW. Đội ngũ Mỹ đã dời việc lắp đặt khoảng 5 GW công suất mới từ năm 2028 sang năm 2029. Theo phương pháp báo cáo, con số này tương đương 20% so với dự kiến ban đầu về công suất lắp đặt mới năm 2028.
Số thứ hai là dự báo chi vốn. Dự chi của các nhà cung cấp siêu quy mô không thay đổi. Năm 2027 là 1.600 tỷ USD, năm 2028 là 1.800 tỷ USD.
Đặt hai con số này cạnh nhau, ý nghĩa rất rõ ràng: Ý định lắp đặt vẫn còn nguyên, nhưng thời điểm mua sắm và triển khai thiết bị lại khó dự đoán hơn. Đơn hàng có thể đến muộn, nhưng sẽ không biến mất.
Báo cáo quy việc cắt giảm dự báo do ba bất ổn: thời điểm mua hàng, chuyển đổi nền tảng và thực thi chuỗi cung ứng. Đồng thời, họ thừa nhận giả định xuất xưởng RCD năm 2027 có thể hơi thiên về bảo thủ.
Câu này đáng được tách riêng phân tích. Giả định thiên về bảo thủ đồng nghĩa với việc còn dư địa tăng trưởng phía trên. Nếu đơn hàng của khách hàng và tiến độ triển khai suôn sẻ hơn những gì hiện tại cho phép, thì phần giá trị đó sẽ quay trở lại.
Mùa báo cáo tài chính Q3 vừa kết thúc. Báo cáo nhận định thời điểm này thích hợp để tính thêm một lượng rủi ro nhất định. Lý do là sự bất ổn trong thực thi sau cuộc bầu cử giữa kỳ.
Họ cũng nhắc nhở một điểm: Ý chí đầu tư vốn và việc triển khai vốn đầu tư là hai chuyện khác nhau. Cái trước dựa vào hướng dẫn, cái sau phụ thuộc vào thiết bị và tiến độ triển khai.
Quyền định giá của bộ nhớ thế hệ cũ đang suy yếu
Vấn đề của bộ nhớ thế hệ cũ không nằm ở cầu, mà ở khả năng duy trì giá cả và biên lợi nhuận.
Trong chu kỳ tăng trưởng, các hợp đồng dài hạn cố định giá giúp nhà sản xuất nhanh chóng đẩy giá lên. Khi nhu cầu chững lại, loại hợp đồng này sẽ cung cấp ít sự bảo vệ hơn.
Lời văn gốc của báo cáo là: khi tình trạng thiếu hụt thu hẹp, tính bền vững của việc định giá và lợi nhuận cần được xem xét lại. Mô hình cung cầu được cập nhật của họ dự báo sự bình thường hóa vào năm 2028.
Kết luận được chốt lại ở bội số định giá. Cần áp dụng bội số thấp hơn trước khi đạt trạng thái bình thường, chứ không phải đợi đến khi đỉnh lợi nhuận trượt dài mới điều chỉnh.
Còn một điểm quan sát khác ủng hộ nhận định này: Phạm vi điều chỉnh tăng dự báo lợi nhuận đang chạm đỉnh. Mức độ minh bạch về sản lượng máy chủ năm 2028 đang mờ dần.
Gộp hai điểm lại, niềm tin vào việc ngoại suy tốc độ tăng trưởng suy giảm. Đây cũng là lý do họ động đến định giá trước, rồi mới điều chỉnh dự báo lợi nhuận sau.
Hai hãng được giữ lại, logic hoàn toàn khác biệt
Báo cáo duy trì mức Xếp hạng Mua cho CXMT và Nanya Technology. Lý do giữ lại cho hai hãng này không giống nhau.
CXMT có thêm ba động lực thúc đẩy: Mở rộng công suất, bản địa hóa, chuyển dịch quy trình. Ban lãnh đạo cho biết khách hàng đã đặt chỗ công suất năm 2027 cho các sản phẩm doanh nghiệp liên quan.
Nguồn cung DDR5 vẫn ở mức căng thẳng. Đây là lý do thứ hai khiến CXMT được giữ lại.
Nanya Technology dựa vào chuyển dịch quy trình và DDR5. DDR5 đã đóng góp khoảng 10% doanh thu của họ. Lộ trình này giúp họ tách biệt khỏi các nhà cung cấp DDR4 khác.
Báo cáo có một phán đoán mang tính cấu trúc về bộ nhớ ngách: Cơ sở nguồn cung nhỏ hơn. Giá cả nhạy cảm hơn với những biến động nhỏ trong cung cầu. Đồng thời, mức độ phơi nhiễm trực tiếp với nhu cầu AI cũng thấp hơn.
Câu này có hai mặt. Độ đàn hồi đến từ đây, nhưng sự mong manh cũng bắt nguồn từ đây.
Cả hai vẫn phải đối mặt với chu kỳ bộ nhớ. Điểm khác biệt nằm ở chỗ CXMT có thêm động lực tăng trưởng, còn Nanya Technology có lộ trình chuyển dịch rõ nét hơn.
Trong danh sách bao phủ, ai còn mức Xếp hạng Mua
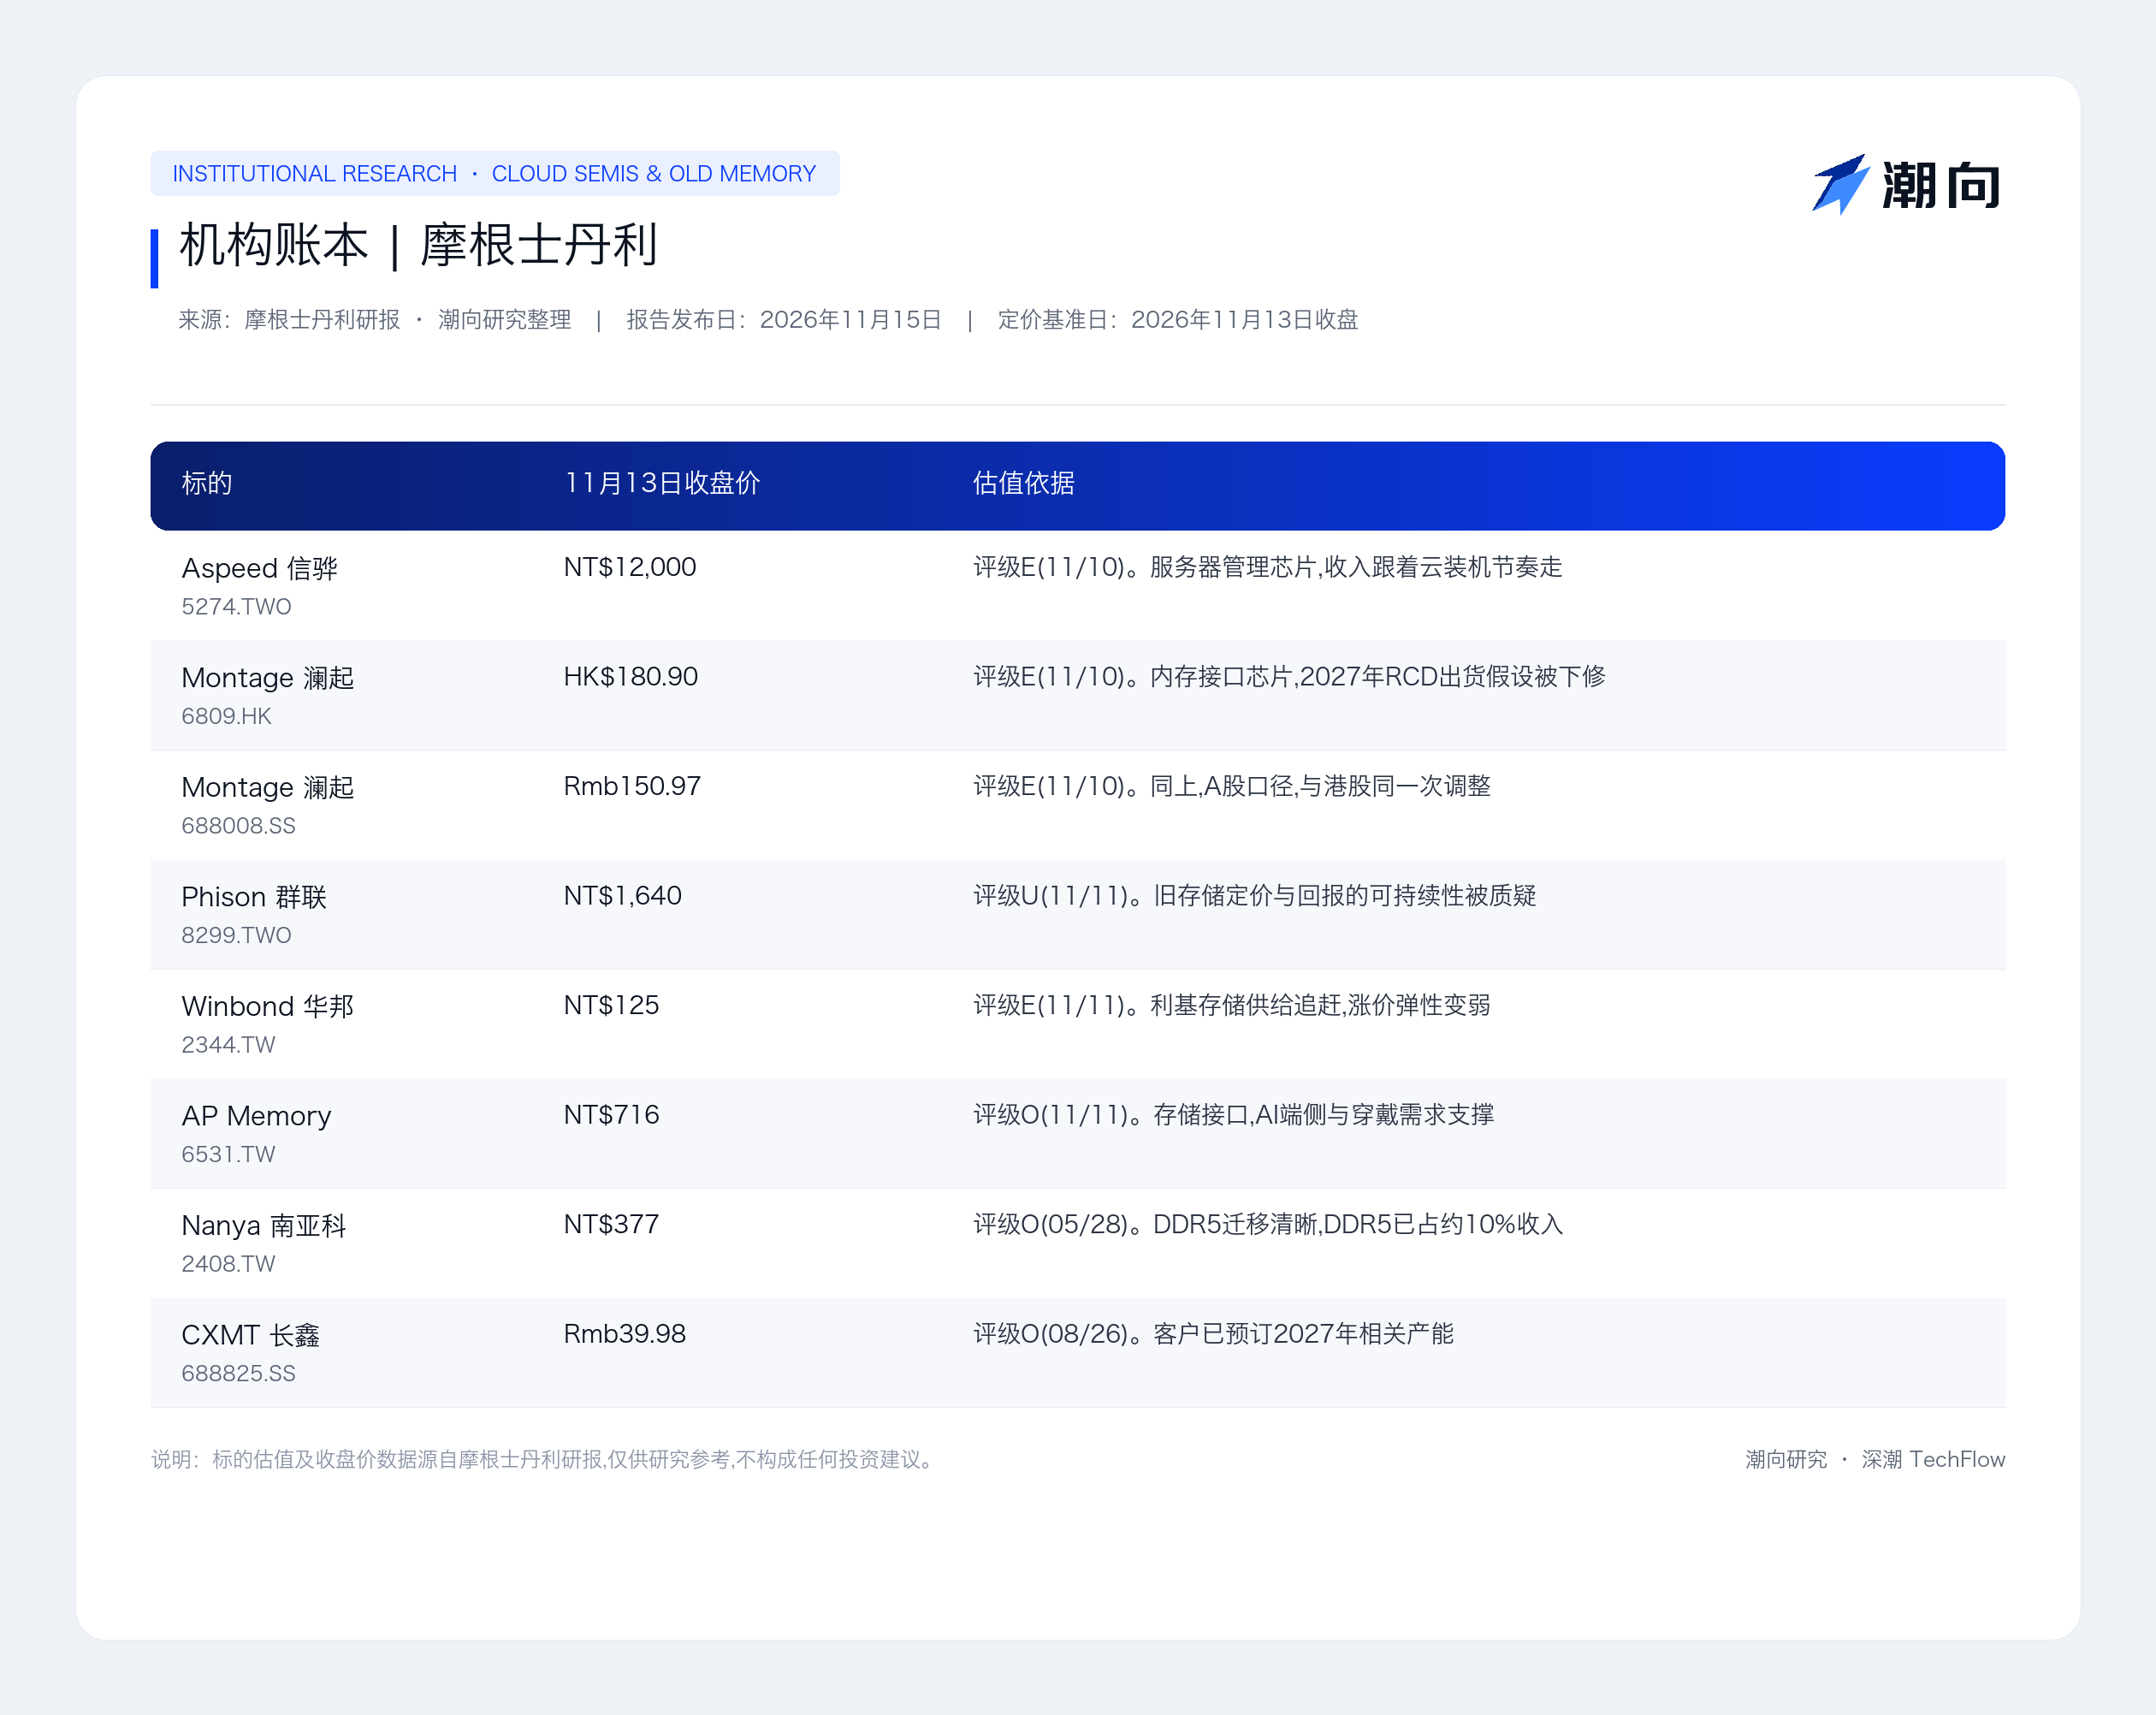
Cuối báo cáo附有 danh sách bao phủ, kèm theo xếp hạng và giá đóng cửa ngày 13 tháng 11. Không có giá mục tiêu.
Vẫn đang ở mức Xếp hạng Mua gồm một số hãng: TSMC, MediaTek, Alchip.
Ngoài ra có SMIC, ASMPT và Global Unichip.
Các hãng bị hạ xuống mức Bán cũng có một loạt: MetaX, Vanguard, Silergy, Phison.
Ngoài ra còn có một nhà sản xuất bán dẫn công suất là AWSC.
Những hãng này tiếp cận gần hơn với bộ nhớ thế hệ cũ và quy trình chế tạo trưởng thành.
So sánh danh sách với nội dung chính, ta thấy rõ phân bố downgrade. Rủi ro phơi nhiễm phía đám mây và biến động giá bộ nhớ thế hệ cũ là hai đường điều chỉnh chính trong đợt này. Các mã còn lại giữ nguyên quyết định.
Các kịch bản đảo chiều nhận định mà báo cáo tự ghi nhận
Những nhà đầu tư thiên hướng mua/bullish có thể theo dõi ba tín hiệu: Triển khai nhanh hơn, điều chỉnh tăng dự báo lợi nhuận, và chi vốn tăng tốc trở lại sau quý 1 năm 2027.
Chỉ cần một trong ba điều này thành hiện thực, sự thận trọng này sẽ không còn đứng vững. Bản thân báo cáo cũng liệt kê việc triển khai nhanh hơn là yếu tố thách thức quan điểm thận trọng này.
Ngược lại, động lượng đơn hàng yếu đi và tốc độ tăng giá chậm lại là các chất xúc tác mà báo cáo công nhận. Họ thừa nhận các mốc thời điểm này không chắc chắn.
Toàn bộ kết luận của bài báo gói gọn trong một giả thuyết: Việc trì hoãn 5 GW đó rốt cuộc sẽ trở thành sự trì hoãn đơn đặt hàng thiết bị. Nếu giả thuyết không đúng, việc hạ bậc đã diễn ra quá sớm.
Báo cáo cũng để lại hai đặc điểm cuối. Thứ nhất, giá bộ nhớ ngách có độ đàn hồi cao, tăng thì nhanh, giảm cũng mau. Thứ hai, mức độ phơi nhiễm trực tiếp với nhu cầu AI khá nhỏ. Khi làn sóng đầu tư AI nguội dần đi, cú va chạm trái ngược lại khá hạn chế.
Hai đặc điểm này giải thích vì sao trong cùng một báo cáo, một bên giảm tỷ trọng còn một bên tăng tỷ trọng. Chúng không cùng đối mặt với một chu kỳ.
Còn một cửa sổ quan sát đáng để ghi nhớ: Hướng dẫn chi vốn của quý 1 năm 2027 sẽ là điểm kiểm chứng đầu tiên cho phán đoán này. Nếu hướng dẫn được điều chỉnh tăng, sự thận trọng buộc phải nhường chỗ.
Đọc bảng xếp hạng này như thế nào
Xếp hạng tương ứng với tổng lợi nhuận đã điều chỉnh rủi ro trong vòng 12 đến 18 tháng tới. Khoảng thời gian cho giá mục tiêu cũng tương đương. Do đó, đây là phán đoán liên niên, không phải quan điểm theo quý.
Cần làm rõ ý nghĩa của ba cấp độ. Xếp hạng Mua tương ứng với lợi nhuận vượt mức trung bình của phạm vi bao phủ ngành; Trung tính tương ứng với mức Giữ; Bán tương ứng với thua kém thị trường.
Xếp hạng bàn về hiệu quả tương đối, không phải biến động tăng/giảm tuyệt đối. Việc đánh giá ngành là "có sức hấp dẫn" cũng không đồng nghĩa với việc cổ phiếu nào cũng cứ nắm giữ lâu dài.
Giá trong bảng là giá đóng cửa ngày 13 tháng 11. Đó là mốc định giá cơ sở, không phải mức giá mục tiêu. Báo cáo ghi chú rõ, giá lịch sử chưa được điều chỉnh theo chia cổ phiếu/thưởng cổ tức.
Cuối cùng nhắc một câu: Giá trị của báo cáo này không nằm ở kết luận, mà nằm ở yếu tố thời điểm. Nó đưa cả "cầu mạnh" và "giảm tỷ trọng ngay bây giờ" vào cùng nội dung. Độc giả cần tự mình phán đoán yếu tố nào sẽ thành hiện thực trước.
Sổ cái tổ chức | Morgan Stanley
Nguồn: Báo cáo nghiên cứu của Morgan Stanley · Tổng hợp & Biên soạn bởi Nghiên cứu Chaoxiang | Ngày phát hành báo cáo: 15 tháng 11 năm 2026 | Ngày lấy giá cơ sở: Đóng cửa ngày 13 tháng 11 năm 2026
Lời giải thích cố định về nội dung báo cáo nghiên cứu (Quan điểm của công ty chứng khoán, không phải quan điểm của Nghiên cứu Chaoxiang)
Văn bản này là phần tổng hợp và diễn giải của Nghiên cứu Chaoxiang đối với báo cáo nghiên cứu từ các công ty chứng khoán bên thứ ba. Các xếp hạng, giá mục tiêu, dự báo lợi nhuận và phán đoán liên quan được trích dẫn trong bài đều là quan điểm của chuyên gia phân tích thuộc công ty chứng khoán đó, chỉ đại diện cho lập trường của cơ quan mà họ thuộc về, không phản ánh quan điểm của Nghiên cứu Chaoxiang, và không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Văn bản này không nên được dùng làm căn cứ để mua hoặc bán bất kỳ chứng khoán nào.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @chaoxiangooo