Doanh thu bản quyền của Arm tại trung tâm dữ liệu tăng gần gấp đôi, nhưng mục tiêu doanh thu chip tự phát triển đến năm 2031 bị cắt giảm một phần ba | Phân tích báo cáo nghiên cứu mới nhất của Morgan Stanley
Năm tài chính 2027, doanh thu bản quyền từ trung tâm dữ liệu của Arm dự báo tăng gần gấp đôi, nhưng dự báo doanh thu CPU tự phát triển cho năm tài chính 2031 bị hạ xuống dưới mức 10 tỷ USD, thấp hơn mục tiêu nội bộ khoảng 15 tỷ USD của ban lãnh đạo.
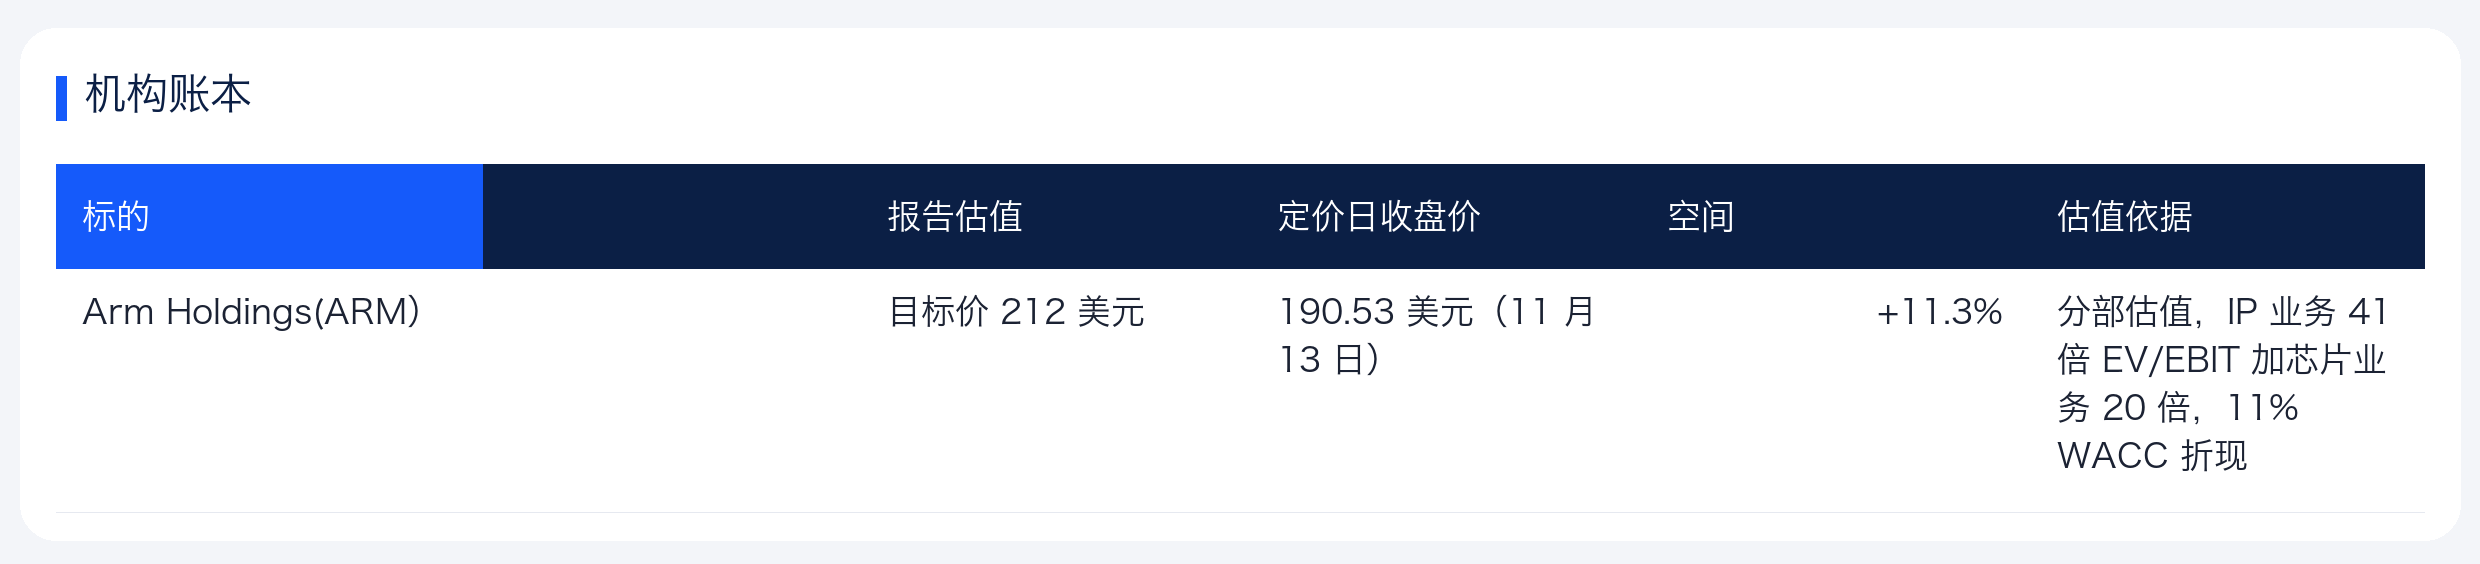
Trong báo cáo ngày 16 tháng 11, nhóm phân tích của Lee Simpson tại Morgan Stanley đã nâng cao dự báo doanh thu bản quyền điện toán đám mây, đồng thời hạ thấp dự báo bản quyền di động và kỳ vọng xa đối với chip tự phát triển, duy trì mức đánh giá « Cân bằng » (Equal-weight) và mục tiêu giá 212 USD cho Arm Holdings (ARM).
Công ty này nhận định rằng trong giai đoạn chuyển đổi khi chip tự phát triển đang làm giảm biên lợi nhuận gộp, cổ phiếu chỉ còn không gian tăng trưởng thêm nếu đòn bẩy hoạt động và các mục tiêu triển khai vào năm 2030 được xác minh.
Hoạt động di động giảm tốc, trung tâm dữ liệu tiếp nối sứ mệnh tăng trưởng
Thị trường di động vẫn là nền tảng đóng góp chính vào doanh thu bản quyền của Arm, nhưng tốc độ tăng trưởng đang chậm lại. Chịu ảnh hưởng bởi nhu cầu xuất khẩu smartphone toàn cầu suy yếu, Morgan Stanley dự báo doanh thu bản quyền di động của Arm trong năm tài chính 2027 chỉ tăng khoảng 3%, thấp hơn nhiều so với mức tăng khoảng 28% trong năm 2026.
Sang đến năm tài chính 2028, khi lượng hàng Apple dần ổn định và tỷ lệ thâm nhập kiến trúc v9 cùng Hệ thống tính toán (CSS) tăng lên, dự báo tốc độ tăng trưởng bản quyền di động sẽ phục hồi lên khoảng 14%. Khi đó, đóng góp của smartphone vào tổng doanh thu bản quyền sẽ giảm xuống còn khoảng 37%.
Ngòi nổ tăng trưởng thực sự đã chuyển hướng sang trung tâm dữ liệu trên đám mây.
Cùng với việc các nhà cung cấp đám mây quy mô lớn triển khai hàng loạt CPU kiến trúc Arm bên cạnh các bộ gia tốc AI, cộng với việc tăng số nhân trên mỗi chip giúp đẩy cao mức phí bản quyền đơn chiếc, Morgan Stanley đã nâng dự báo bản quyền trung tâm dữ liệu năm tài chính 2027 lên 9% xuống mức 686 triệu USD, và tăng 17% xuống mức 1,15 tỷ USD cho năm 2028.
Báo cáo dự báo doanh thu bản quyền AI đám mây nói chung sẽ tăng trưởng 86% so với cùng kỳ năm tài chính 2027, với tỷ trọng của trung tâm dữ liệu trong tổng doanh thu bản quyền nhảy vọt từ 14% (năm 2026) lên 31% (năm 2028). Việc tăng cường lắp đặt các chip Graviton của Amazon, Axion của Google và Vera của Nvidia vào cả hệ thống suy luận tích hợp và độc lập là căn cứ cốt lõi cho đợt điều chỉnh dự báo này.
Thiếu hụt điện kìm hãm tiến độ trung tâm dữ liệu, mục tiêu CPU tự phát triển dài hạn bị cắt giảm 30%
Trong khi doanh thu bản quyền ghi nhận đà tăng mạnh, kỳ vọng dài hạn của Arm trong việc trực tiếp sản xuất chip lại vấp phải những luồng ý kiến thận trọng từ Morgan Stanley.
Công ty này duy trì dự báo doanh thu chip tự phát triển của Arm cho năm 2028 cơ bản không đổi (khoảng 1,5 tỷ USD), nhưng đã cắt giảm mạnh 38,2% dự báo doanh thu CPU tự phát triển cho năm 2031 xuống còn gần 10 tỷ USD, rõ ràng thấp hơn mục tiêu nội bộ khoảng 15 tỷ USD của ban lãnh đạo.
Thiếu hụt nguồn cung điện chính là rào cản vật lý đầu tiên cản trở các kế hoạch triển khai dài hạn.
Theo tính toán của nhóm chiến lược công nghệ Mỹ tại Morgan Stanley, các trung tâm dữ liệu tại Mỹ sẽ đối mặt với mức thiếu hụt điện ròng 44 gigawatt từ năm 2026 đến 2028, chiếm 38% tổng nhu cầu điện trong cùng giai đoạn. Tiến độ cấp điện cho các phòng máy bị chậm trễ, trực tiếp hạn chế nhịp độ triển khai các CPU dùng cho tác vụ suy luận AI.
Mô hình trong báo cáo ước tính thị trường khả dụng (TAM) cho CPU điều phối suy luận toàn cầu sẽ tăng từ khoảng 4 gigawatt ở năm 2027 lên khoảng 19 gigawatt vào năm 2031, với tỷ trọng của Arm có khả năng leo thang từ khoảng 7% lên 42%. Tuy nhiên, ngay cả khi thị phần đạt được như kỳ vọng, chiến tranh giá cả vẫn sẽ bào mòn một phần không gian doanh thu.
Do cuộc đua trong phân khúc chip tùy chỉnh ngày càng gay gắt, Morgan Stanley giả định giá bán trung bình trên mỗi nhân của CPU tự phát triển thuộc thế hệ mới của Arm sẽ giảm khoảng 5%, mâu thuẫn rõ rệt với kế hoạch của ban lãnh đạo là mong muốn duy trì tính kiên định của mức định giá thông qua việc tích hợp các giao diện mạng và truyền thông đầu vào/đầu ra.
Sản xuất chip kéo giảm biên lợi nhuận gộp, đòn bẩy hoạt động đối mặt bài kiểm tra lớn
Chuyển đổi từ việc thuần túy bán sở hữu trí tuệ (IP) sang đồng thời kinh doanh chip vật lý, cấu trúc bảng lãi lỗ của Arm đang trải qua những thay đổi mạnh mẽ.
Trong năm 2026, biên lợi nhuận gộp tổng thể của Arm đạt mức cao tới 97,5%. Cùng với việc dòng CPU tự phát triển thế hệ đầu bắt đầu giao hàng, chịu tác động bởi năng lực gia công wafer, khâu thử nghiệm cũng như tình trạng căng thẳng trong cung ứng chip nhớ, Morgan Stanley giả định biên lợi nhuận gộp của mảng này chỉ đạt khoảng 35%.
Việc mở rộng sản lượng phần cứng có biên lợi nhuận thấp sẽ trực tiếp kéo giảm mức lợi nhuận tổng thể của công ty.
Theo dự báo từ báo cáo, biên lợi nhuận gộp tổng thể của Arm sẽ giảm dần từ 97,5% ở năm 2026 xuống 95,4% ở 2027, 86,9% ở 2028, và tụt thêm xuống còn 85,0% vào năm 2029. Đồng thời, chi phí nghiên cứu và phát triển vẫn tiếp tục tăng nhanh, dự kiến tăng từ 2,776 tỷ USD (năm 2026) lên 4,128 tỷ USD (năm 2029).
Nhịp độ sinh lời vì vậy xuất hiện sự phân hóa rõ rệt. Morgan Stanley tinh chỉnh giảm 1% dự báo lợi nhuận sau điều chỉnh trên mỗi cổ phiếu (EPS) năm 2027 của Arm xuống còn 2,23 USD, nhưng cùng với việc doanh thu trong tương lai tăng mạnh giúp bù đắp chi phí R&D, dự báo EPS sau điều chỉnh cho năm 2028 và 2029 lần lượt được nâng 14% và 9% lên mức 3,95 USD và 5,66 USD.
Định giá tách đôi theo từng nghiệp vụ, mục tiêu giá 212 USD ẩn chứa không gian tăng 11%
Đối phó với hai mô hình kinh doanh hoàn toàn khác biệt này, Morgan Stanley áp dụng phương pháp cộng dồn giá trị (SOTP) để định giá lại cho Arm.
Ảnh hưởng bởi xu hướng dịch chuyển giảm của trung bình định giá khối IP bán dẫn nói chung, công ty này đã hạ tỷ lệ EV/EBIT cho mảng IP truyền thống của Arm năm 2029 từ 49 lần xuống 41 lần, dù vẫn nằm ở ngưỡng cao nhất trong khoảng định giá lịch sử. Đối với mảng chip tự phát triển mới nổi, họ áp dụng hệ số định giá 20 lần, thấp hơn mức trung bình của các đối tác bán dẫn toàn cầu.
Khi ghép hai mảng nghiệp vụ lại và chiết khấu theo chi phí vốn bình quân gia quyền (WACC) 11%, mức mục tiêu giá 212 USD được đưa ra, tương đương tiềm năng tăng 11,3% so với mức đóng cửa 190,53 USD vào ngày 13 tháng 11.
Báo cáo đồng thời đưa ra các kịch bản đo lường cho phe tăng trưởng và phe giảm điểm. Trong kịch bản lạc quan, nếu AI và điện toán đám mây tăng trưởng vượt bậc và thị trường định giá trước dựa trên kết quả năm 2031 (mảng IP 50 lần, mảng chip 20 lần), cổ phiếu có thể chạm mức 370 USD, với xác suất hàm chứa gần bằng 0%. Trong kịch bản bi quan, nếu chip tự phát triển rơi vào thua lỗ, phí bản quyền cuối giảm hoặc gặp thất bại trong kiện tụng lớn, giá cổ phiếu có thể lao dốc xuống 65 USD, với xác suất xuyên thủng hỗ trợ khoảng 13,1% được phản ánh trong thị trường quyền chọn.
Nhà đầu tư trong thời gian tới cần bám sát hai điểm kiểm chứng then chốt: thứ nhất, việc cấp phép phần mềm và hợp tác sớm với kiến trúc v10 thế hệ sau có duy trì được tốc độ tăng trưởng ấn tượng 50% so với cùng kỳ không; thứ hai, sau khi chip tự phát triển bước vào giai đoạn bùng nổ sản lượng, tỷ suất lợi nhuận hoạt động tổng thể của công ty có thể bật lại trên mức 30% như dự kiến trong năm 2028 hay không.
Bảng tính tổ chức
Bài viết này là tổng hợp và diễn giải từ các báo cáo nghiên cứu của các công ty chứng khoán bên thứ ba bởi Nhóm nghiên cứu Chaoxiang. Các mức đánh giá, mục tiêu giá, dự báo sinh lời và các phán quyết liên quan được trích dẫn trong bài đều là quan điểm của các nhà phân tích tại công ty chứng khoán đó, chỉ đại diện cho lập trường của tổ chức thuộc quyền, không phản ánh quan điểm của Nghiên cứu Chaoxiang, và cũng không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường tiềm ẩn rủi ro, quyết định cần mang tính độc lập. Bài viết này không nên được xem làm cơ sở để mua hoặc bán bất kỳ loại chứng khoán nào.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @chaoxiangooo