


Quan điểm: Đầu tư giá trị trên thị trường chứng khoán Mỹ không đồng nghĩa với đầu tư cơ bản.
Tác giả: 0xsmac
Biên dịch: TechFlow
TechFlow dẫn dắt: Khi thị trường hô hào "nền tảng cơ bản đã chết" và dòng tiền cuồng nhiệt gom vào các gã khổng lồ công nghệ, tác giả đã dùng một phát hiện thiên văn học để vạch trần lỗ hổng logic đằng sau câu chuyện này. Bài viết bắt đầu từ cấu trúc của bội số định giá, nhắc nhở nhà đầu tư phân biệt chất lượng thực tế của doanh nghiệp với khoản phí bảo hiểm mà thị trường sẵn sàng chi trả, đặc biệt có ý nghĩa cảnh báo cho việc bố trí dài hạn trong lĩnh vực tiền điện tử và công nghệ.
Tôi cam kết lời dẫn nhập lần này sẽ không dài như bài trước về thời tiết.
Nhưng hãy dành cho tôi 90 giây.
Hơn một trăm năm trước, một phụ nữ tên Henrietta Leavitt đang làm công việc lặp đi lặp lại: đo độ sáng của hàng nghìn ngôi sao trên kính ảnh (phương thức ghi hình trước khi xuất hiện phim nhựa). Cô nhận thấy một loại sao biến quang có một đặc điểm: những ngôi sao này pulsate càng chậm, bản thân chúng càng sáng.¹
Điều này ngày nay có vẻ chỉ hơi thú vị, giống như "ờm, khá ổn". Nhưng vào thời đó, các nhà thiên văn học không thể phân biệt một ngôi sao tối ở gần Trái đất và một ngôi sao rất xa nhưng cực sáng. Với họ, vệt vết trên kính ảnh là y hệt nhau. Độ sáng biểu kiến là sự pha trộn hỗn độn của hai biến số: thứ đó thực sự sáng đến mức nào, và nó cách chúng ta bao xa.
Công việc của Henrietta đã tách rời hai việc này: nếu bạn quan sát được tốc độ dao động, bạn sẽ biết độ sáng thực; nếu biết độ sáng thực, bạn có thể suy ngược ra khoảng cách dựa trên độ mờ ảo của nó. Các nhà thiên văn học gọi đây là "nến tiêu chuẩn".
Một vài năm sau, một người tên Edwin Hubble phát hiện ra một trong những ngôi sao biến quang này, áp dụng phương pháp toán học của Leavitt, và phát hiện ra thứ anh ta tưởng là một đám mây khí trong Dải Ngân hà của chúng ta thực chất là một thiên hà độc lập hoàn toàn, nằm ngoài kia một triệu năm ánh sáng. Nói đơn giản thì, vũ trụ khả kiến đã lớn lên gấp khoảng một nghìn tỷ lần, chỉ vì một người hiểu rõ cách phân biệt vẻ bề ngoài với thực tế của sự vật.
Rõ ràng điều đó đã rất tuyệt vời.
Nhưng một điều thú vị khác là, vào khoảng cùng thời điểm, hai nhà thiên văn học khác cũng độc lập vẽ một biểu đồ phân tán, một trục là độ sáng thực, trục kia là nhiệt độ. Họ nhận thấy các ngôi sao không phân bố ngẫu nhiên trong không gian đó, mà tụ tập thành các nhóm khác nhau. Hàm ý đằng sau là: những ngôi sao có độ sáng biểu kiến hoàn toàn giống nhau, thực tế có thể thuộc về những nhóm hoàn toàn khác biệt, có nguồn gốc hoàn toàn khác nhau, và quan trọng nhất, là tương lai hoàn toàn khác biệt…
Vậy, bên trong những ngôi sao ẩn chứa gì?
Năm qua, có rất nhiều thảo luận xoay quanh thị trường, câu chuyện thị trường, vốn, xây dựng doanh nghiệp và chủ nghĩa hư vô tài chính. Khi giới công nghệ và tài chính bắt đầu đối mặt với một tương lai hoàn toàn khác biệt so với vài thập kỷ trước, cảm giác này dường như đạt đến đỉnh điểm cuồng nhiệt. Điều rõ rệt nhất là việc tách biệt tiến bộ khỏi giá tài sản trở nên nhiễu loạn hơn, và mang tính phản thân (reflexivity) sâu sắc hơn ở nhiều khía cạnh. Nhưng đối với những nhà đầu tư sinh sống bằng việc mua các tài sản (kỳ vọng) vượt trội, một khung khổ đơn giản như sau:
Lợi nhuận kỳ vọng dài hạn xấp xỉ bằng tăng trưởng cơ bản nhân với biến động bội số định giá (nhân với cổ tức bạn nhận được trên đường đi).
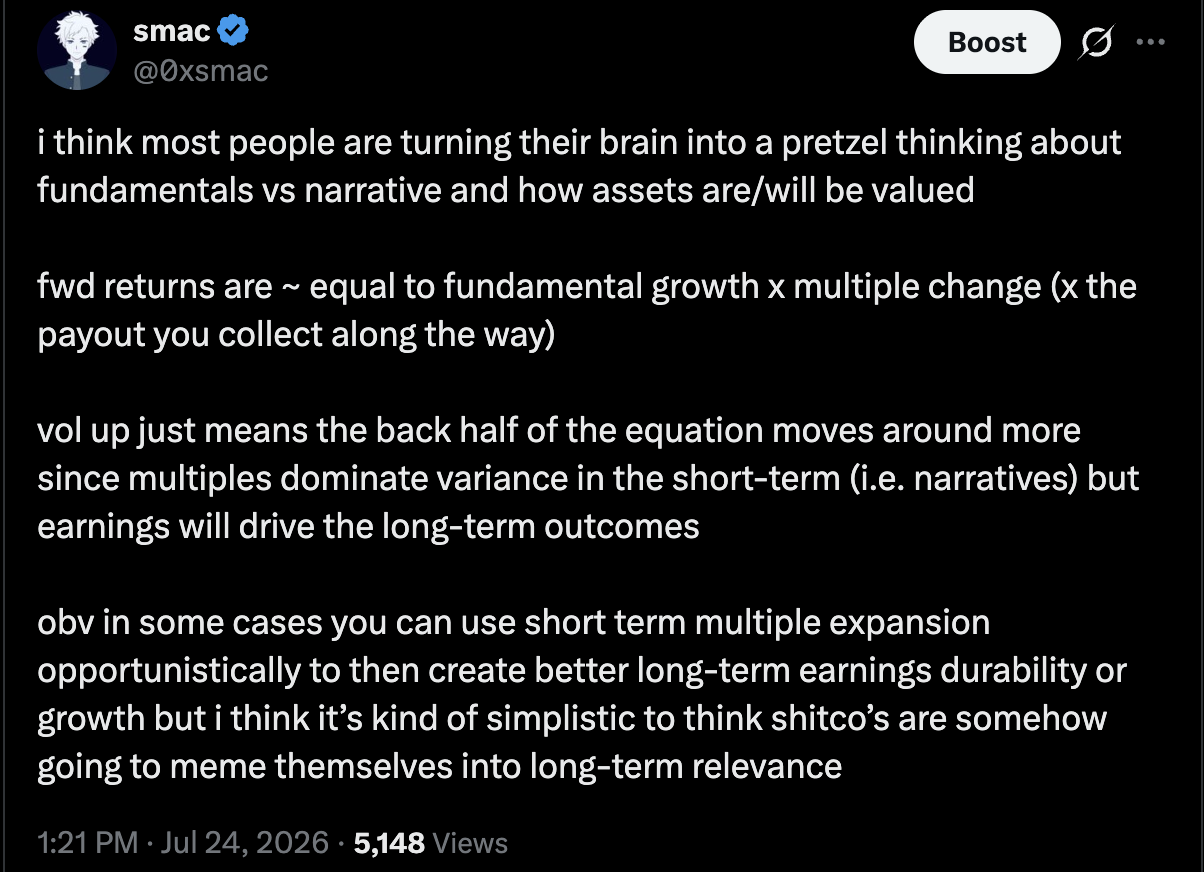
Trong bối cảnh này, bội số định giá có thể được ánh xạ sạch sẽ vào vệt vết trên kính ảnh. Đó là một điểm dữ liệu quan sát được, nhưng lại dây dưa hai thứ thị trường không thể nhìn thấy trực tiếp: doanh nghiệp thực sự tốt đến mức nào, và dòng tiền tương lai của nó còn xa hay ngắn (hay nói cách khác là bền vững đến đâu). Tôi tin rằng phần lớn lợi nhuận có thể kiếm được đến từ những nhà đầu tư giỏi nhất trong việc giải mã hai biến số này sớm hơn người khác (tức là "nhận thức dị biệt"), và chúng ta sẽ tiếp tục chứng kiến những nhà đầu tư nhầm lẫn giữa vệt vết với ngôi sao chịu tổn thất vốn kinh khủng.
Đầu tư giá trị không đồng nghĩa với đầu tư theo nền tảng cơ bản
Tôi cho rằng có một quan điểm bị hiểu sai: đầu tư theo nền tảng cơ bản từng thống trị việc tạo ra lợi nhuận vượt trội trong lịch sử. Câu chuyện này chủ yếu bắt nguồn từ Graham, Buffett, Tiger Global, cùng với vô số diễn ngôn xây dựng xung quanh nhóm người này. Mọi người tin rằng, vào một thời điểm nào đó trong thập niên 2000, phương pháp này không còn hiệu quả, và bất cứ ai áp dụng đều bị đánh bại bởi động lượng, xu hướng và việc "trực tiếp mua gã khổng lồ công nghệ". Kết luận từng là (và vẫn?) "nền tảng cơ bản đã chết".²
Phiên bản hiện đại của "nền tảng cơ bản không quan trọng" bản thân nó không hề ngu ngốc. Nó bắt rễ từ nhiều tư tưởng mà nhiều người trong đội ngũ Compound từng viết trước đây. Các công ty lớn nhất nhận được lệnh mua máy móc lớn nhất, ngành phần mềm tuân theo quy luật kinh tế người thắng cả, AI có nghĩa là các gã khổng lồ có thể chuyển hóa quy mô thành rào cản gia nhập nhanh hơn cả kẻ thách thức, cộng thêm các lý do vi cấu trúc thị trường khiến động lượng ăn sâu hơn vào hạ tầng thị trường của chúng ta. Tất cả đều đúng. Nhưng tương tự, lý do Mag 7 mà chúng ta biết ngày nay vượt trội là vì tốc độ tăng trưởng kép của lợi nhuận thực tế liên tục chứng minh, rồi lại chứng minh, bội số định giá của họ là hợp lý. Hôm nay, vào tháng 8 năm 2026, ít nhất có một luồng ý kiến cho rằng chúng ta đang/dự kiến bước vào kỷ nguyên AI tăng tốc mới, trong kỷ nguyên này, các phòng thí nghiệm và nhà cung cấp đám mây siêu quy mô có khả năng mua sắm năng lực tính toán ồ ạt sẽ mở rộng khoảng cách không thể đảo ngược.⁶ Không cần bận tâm phân tích định giá, không cần đặt câu hỏi bao nhiêu tăng trưởng đã bị vay trước, cũng không cần hỏi nền kinh tế phải lớn đến mức nào mới đáp ứng được kỳ vọng của tất cả. Chỉ cần nắm giữ vài cái tên và lướt sóng cùng paradigm công nghệ mới là đủ, vì nền tảng cơ bản chỉ đóng vai trò một vở kịch cho những kẻ hoài niệm thế giới cũ.
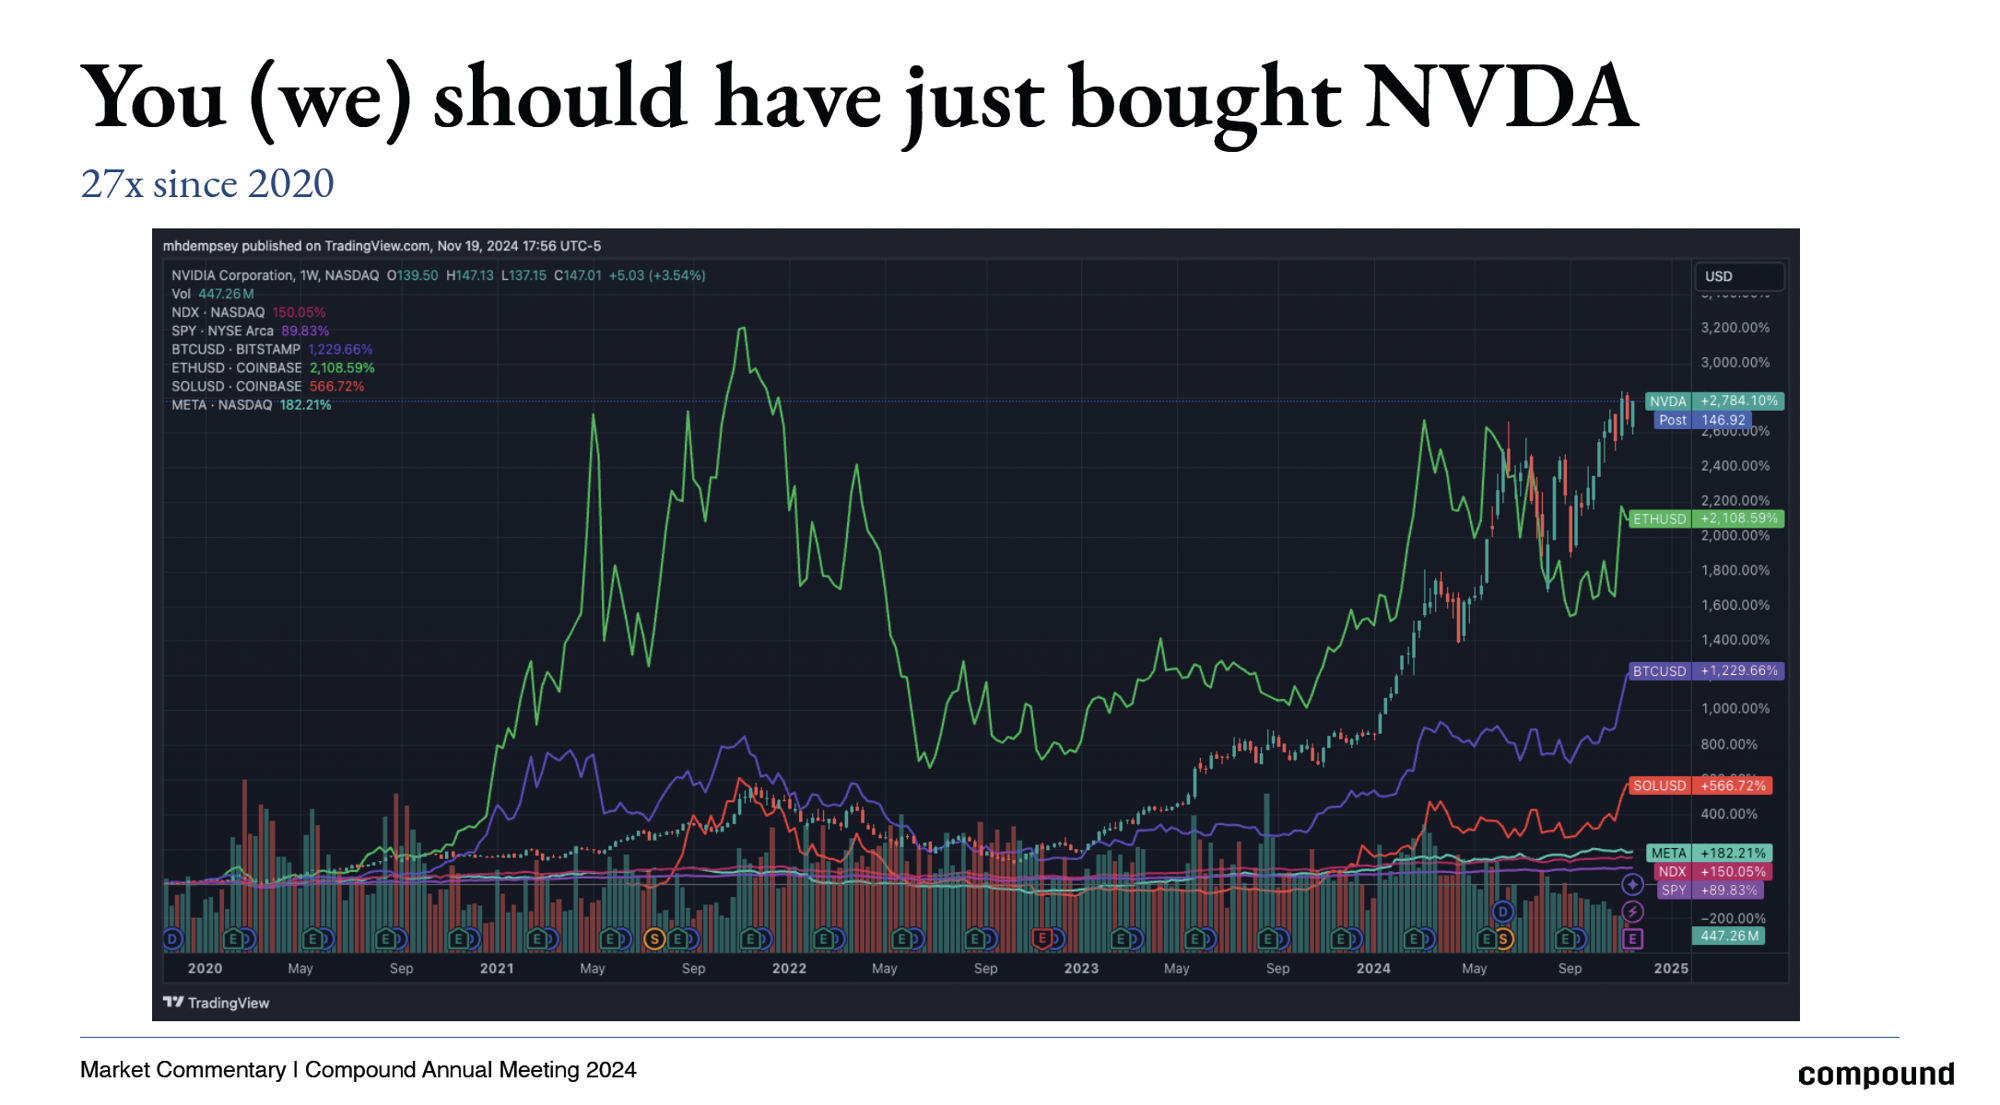
Tôi thậm chí cho rằng, mặc dù mọi người liên tục gây hoang mang về mức độ tập trung cao độ ở đỉnh thị trường chứng khoán, nhưng sự tập trung này vẫn còn dư địa tăng trưởng rất lớn.⁷ Vì vậy, tôi xin phép bác bỏ chính mình ngay tại đây: Tôi không nghĩ việc "nó đã đạt mức đỉnh của phân phối lũy thừa" bản thân đã là một lập luận mạnh mẽ.⁸
Dù vậy, kết luận mà tôi vừa liệt kê ở trên – nắm giữ những gã khổng lồ này và xem chúng phát triển từ công ty 1-4 nghìn tỷ đô la lên 10-20 nghìn tỷ đô la – bản thân nó tồn tại vô số điểm yếu cố hữu.
Thứ nhất, luận điệu này đã được thử nghiệm vô số lần, và kết quả quá khứ rõ ràng là kém cỏi⁹. Kẻ chỉ trích sẽ nói "Bạn không hiểu", "Đây là lần đầu tiên chúng ta giải quyết vấn đề trí thông minh", "AGI", "Thượng đế máy tính", "Bạn thực sự nghĩ Jensen Huang, Musk, Altman đều sai, và bạn hiểu business và thế giới hơn họ sao?" Đây là một hộp Pandora chờ đợi thảo luận sau. Nhưng theo định nghĩa, bất kỳ công nghệ đột phá thực sự nào cũng sẽ khơi nguồn cho những dự đoán phóng thích kiểu này. Ngày nay lại còn có cỗ máy truyền thông xã hội khổng lồ thổi bùng thêm nữa. Ngoài ra, tôi hầu như đồng ý với việc đa số công việc là do con người bịa ra, và chúng ta sẽ liên tục bịa ra công việc mới.¹⁰
Thị trường đang trở nên kém hiệu quả hơn
Chúng ta cũng luôn chứng kiến, ngay cả những công ty vĩ đại, liên tục bị phân tích và nghiên cứu kỹ lưỡng này, cũng bị định giá sai lệch trầm trọng. Meta là một trong những công ty có phạm vi bao phủ lớn nhất thế giới. Nó nắm quyền độc quyền thực tế tại hầu hết mọi thị trường vận hành. Thế nhưng vào nửa cuối năm 2022, nó giao dịch ở mức P/E kỳ vọng khoảng 8 lần. Nó bị định giá tựa như một khối băng đang tan chảy. Sau đó, nó lao vút lên hơn 8 lần ngay trước mắt mọi người. Toàn bộ quá trình này là một sự kiện định giá. Đối với công ty nổi tiếng khắp nơi này, sự chênh lệch về nền tảng cơ bản là cực kỳ lớn.
Có lẽ điểm sắc bén nhất là, niềm tin nền tảng ngày càng phổ biến này bản thân nó đã là một sự dàn xếp. Tôi gần đây đọc rất nhiều quan điểm, nhưng tóm lại, sức ảnh hưởng ngày càng lớn của thung lũng Silicon lên thị trường tài chính đã bóp méo cách hoạt động và hành vi của những người tham gia. Quá nhiều người bây giờ đang đổ xô sang phía đối diện của con thuyền.¹¹
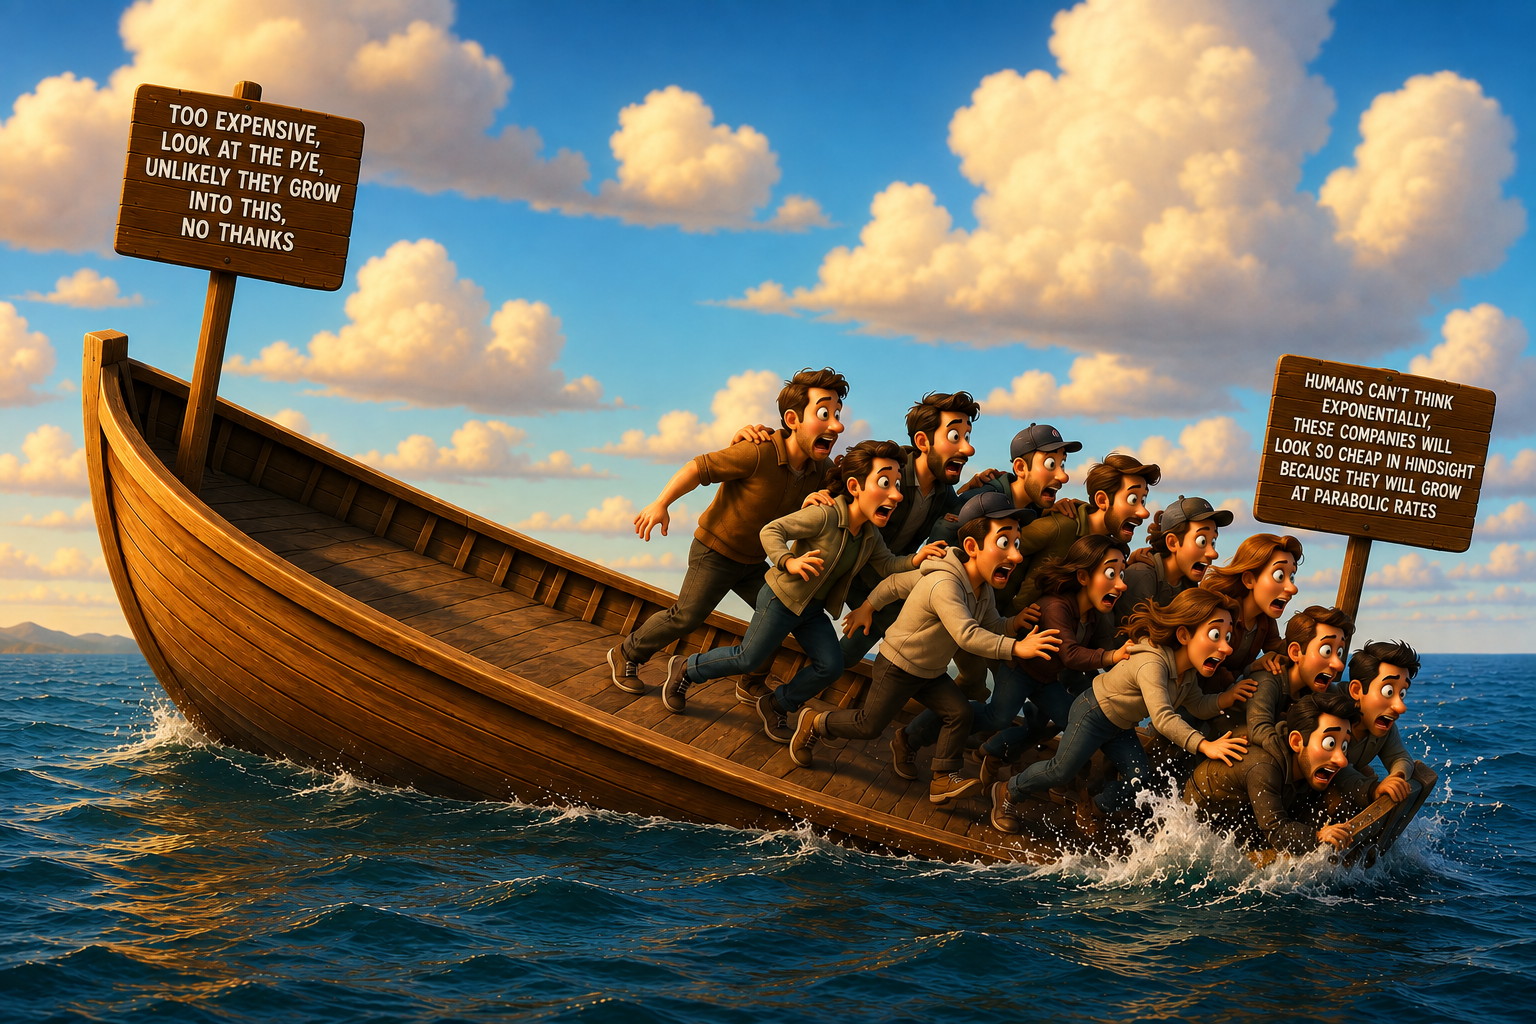
Alpha đến từ sai lầm hoặc đánh giá sai của người khác. "Nền tảng cơ bản đã chết" đã trở thành consensus. Tôi cho rằng, hầu hết các nhóm nhà đầu tư mãi đến gần đây mới thấu hiểu mức độ ảnh hưởng của narrative lên định giá chứng khoán. Nhưng khi conglomerate thung lũng Silicon chiếm vị trí nổi bật trên thị trường tài chính rộng lớn hơn, quan điểm này không còn mới mẻ nữa. Ngay cả kẻ dốt nát nhất mà bạn biết ngày nay cũng sẽ nhại lại rằng "tất cả đều là meme" để tỏ ra thông minh.
Nhiều nhà quản lý quỹ fundamental (đa/thiểu) đã bị đào thải. Thay thế họ là những người đã mua QQQ mười lăm năm trước, hoặc các sàn giao dịch pod shop hệ thống hóa. Ít nhất hãy cân nhắc: khi consensus thị trường coi bất kỳ nhận thức nghịch chiều nào cũng là lãng phí thời gian, thì một cá cược ngược lúc này có lẽ vừa đúng thời điểm.
Chú thích: Tôi thích nghe podcast của Gavin Becker, nhưng tập gần đây lại khiến tôi sững sờ. Anh ấy nói mọi người gặp trên chuyến đi đều bullish hơn anh ấy. Tôi không nghi ngờ anh ấy. Trên thực tế, điều này khớp với trải nghiệm của tôi và nhiều người khi đến thành phố đó. Nhưng khi anh ấy tuyên bố không có một điểm dữ liệu nào là bearish, có sự đứt gãy rõ ràng ở đây. Và điều này xảy ra sau khi memory stocks lao dốc 50%. Đúng như những gì tôi muốn nói: nhiều điều có thể cùng đúng một lúc. Anh ấy có thể thấy cầu dài hạn mạnh mẽ, công ty giao dịch ở P/E kỳ vọng "tương đối rẻ". Nhưng đồng thời, bội số định giá của nhiều công ty cũng có thể bị nén do thị trường đã vay trước kỳ vọng.
Nếu tôi nói thị trường thường định giá sai, điều đó quá ngây thơ (kiêu ngạo). Tôi nghiêng về việc tin rằng giá cả chứa đựng rất nhiều tín hiệu. Tôi (hoặc bất kỳ nhà đầu tư nào) có trách nhiệm chứng minh sai sót giả định nền tảng này. Nhân tiện, tôi thực sự cũng cho rằng thị trường ngắn hạn đang trở nên kém hiệu quả hơn. Nhưng phần lớn thời gian, lý do công ty "rẻ" là rẻ là có thật. Phần lớn công ty đắt lên thường không thể hiện thực hóa những kỳ vọng dài hạn đó. Do đó, khi đánh giá lợi nhuận kỳ vọng tại bất kỳ thời điểm nào, sự căng thẳng này luôn hiện hữu.¹²
Ma trận nhận thức
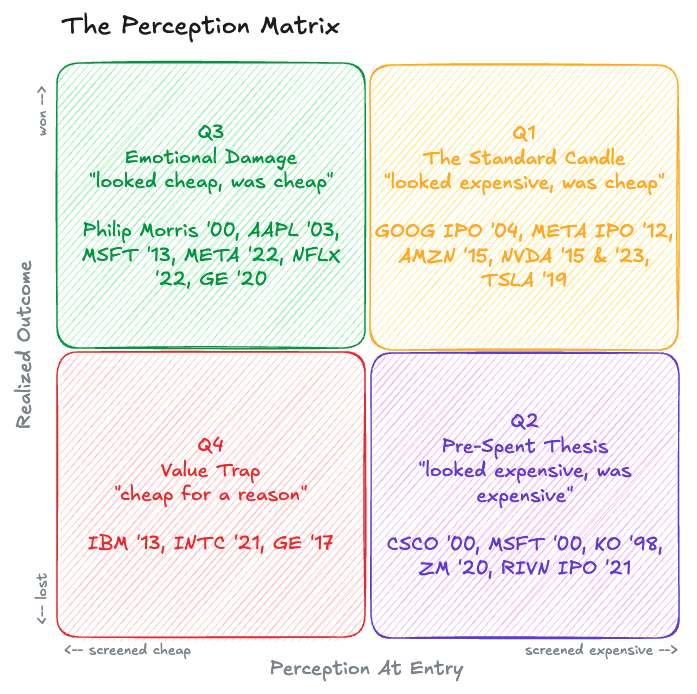
Quadrant 1 (Q1): Nhìn lúc đó có vẻ đắt, nhưng nhìn lại thực ra lại rẻ.
Quadrant 2 (Q2): Nhìn lúc đó có vẻ đắt, nhìn lại cũng đúng là đắt.
Quadrant 3 (Q3): Nhìn lúc đó có vẻ rẻ, thực tế đúng là rẻ quá.
Quadrant 4 (Q4): Nhìn có vẻ rẻ, và lý do giá rẻ là có thật. Bẫy giá trị điển hình.
Điều thú vị nhất của khung khái quát này có lẽ là, doanh nghiệp có thể được gắn dấu thời gian. Ý tôi là, bạn có thể đưa cùng một doanh nghiệp vào ma trận này (chúng ta sẽ làm điều đó sau). Ở các thời điểm khác nhau, chúng sẽ được phân vào các quadrant khác nhau. Việc quan sát những công ty này di chuyển giữa các quadrant rất giàu gợi mở. Microsoft P/E 60 lần vào tháng 12/1999 và Microsoft P/E 10 lần vào năm 2013, rõ ràng cùng mã chứng khoán, nhưng tuyệt đối không nên đặt vào cùng một quadrant.
Một điểm rõ ràng khác là, trục kết quả đo lường những gì bạn đã trả. Nó hoàn toàn khác biệt với hiệu suất thực thi của công ty. Điều này, nhiều người trong cộng đồng crypto giờ đây hẳn đã thấm thía (hy vọng vậy). Các quadrant này thể hiện khoảng cách giữa kỳ vọng nội tại và kết quả thực tế trong tương lai.¹³
Chúng ta sẽ quay lại điểm này sau.
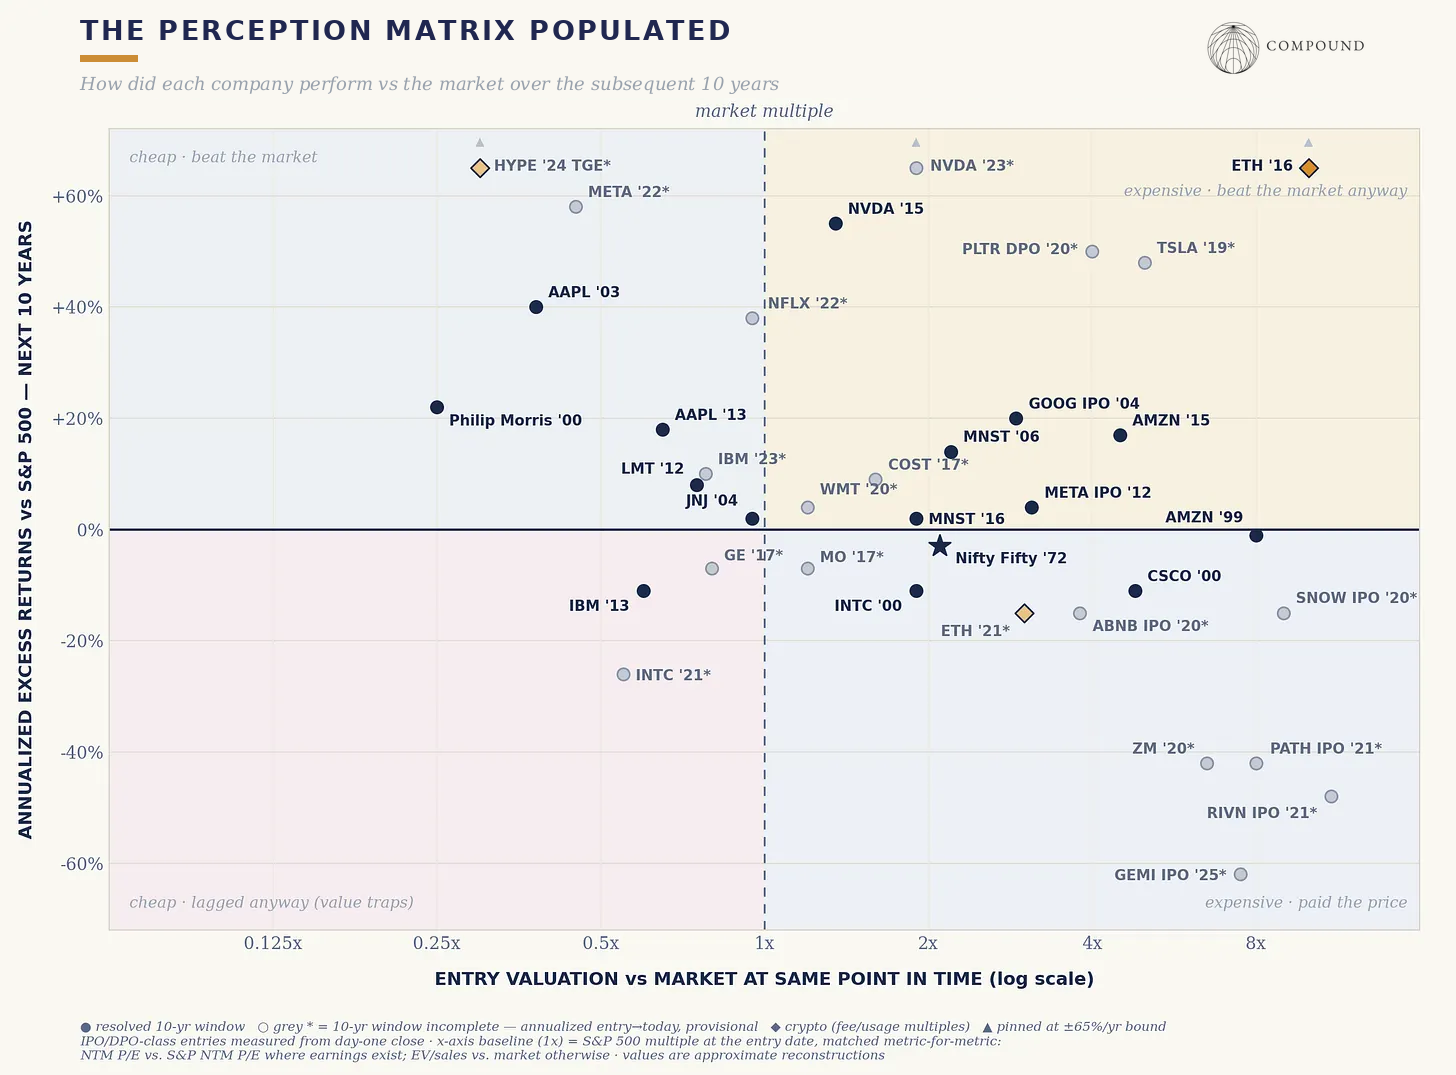
Biểu đồ này đáng để bạn dành thêm chút thời gian xem, trước tiên quen với nội dung nó hiển thị, đồng thời hình thành ấn tượng đầu tiên của riêng mình. Tôi đã chọn một nhóm mẫu công ty đa ngành, rõ ràng thiên về công nghệ. Nhưng tôi cũng thiết kế một mini-game nhỏ, bạn có thể tìm thấy ở đó hồ sơ rộng rãi hơn về các công ty trong lịch sử.
Chúng ta có thể ngồi đây cả ngày, quan sát sự đối chiếu giữa những công ty tụ tập ở vị trí tương đồng. Cisco năm 2000 và Amazon năm 2015 đều nằm ở mút xa của đuôi phải đắt đỏ. Một bên là hành trình lùi tiến kéo dài 25 năm, bên kia mỗi năm vượt trội thị trường (trong kỳ bull market cấp lịch sử) khoảng 8 điểm phần trăm. Nvidia năm 2015 và Intel năm 2000, nằm gần bội số định giá mainstream của thị trường lúc bấy giờ. Bên kia mỗi năm vượt trội thị trường khoảng 50% trong thập kỷ, còn bên này khiến nhà đầu tư thiệt hại khoảng 60% trong 10 năm tiếp theo.
Trong các quadrant chứa gì
Phân tích nhanh từng quadrant...
Q1: Nhìn lúc đó có vẻ đắt, nhìn lại thực ra lại rẻ
Đây là quadrant hot hiện tại. VC nào cũng muốn bạn tin công ty trọng tâm của họ nằm ở quadrant này. Đương nhiên có một số đúng như vậy, chúng ta sẽ cùng thấy là những ai trong tương lai. Nhưng sức ảnh hưởng của SV rising có nghĩa là, chúng ta nên xem xét điều này ám chỉ gì đến cấu trúc định giá tài sản.
Nếu 15 đến 20 năm trước, tiếng nói của những người lạc quan công nghệ nhỏ bé hơn nhiều, vậy liệu có cơ hội khổng lồ nào tồn tại để hưởng lợi từ việc nắm giữ các tài sản được định giá dựa trên giả định tăng trưởng bị định giá thấp? Nếu lúc đó chúng ta đang trong quá trình chuyển đổi từ nguyên tử sang bit, thì việc dự đoán sớm hơn consensus rằng phần mềm sẽ phổ biến nhanh hơn chính là lợi thế khổng lồ. Nhưng khi hệ thống niềm tin này lan tỏa, ngày càng nhiều allocator chuyển sang thái độ "tăng trưởng mạnh hơn bạn nghĩ", đến một thời điểm nào đó kỳ vọng sẽ trở nên quá cao. Hoặc ít nhất, việc đòi hỏi phải ngay lập tức quan sát thấy những kỳ vọng tăng trưởng đó sẽ trở nên phi lý.
Quan điểm của tôi là, số công ty trong quadrant cụ thể này sẽ ít hơn so với quá khứ, tương ứng quadrant 2 sẽ nhiều hơn.
Không gian này quyến rũ đến vậy là vì những công ty tốt nhất lịch sử đều tụ họp ở đây. Thường thì điều này dường như xảy ra khi doanh nghiệp thay đổi trạng thái căn bản.
Amazon năm 2015. Tesla giữa năm 2019. Gần nhất là Nvidia tháng 5/2023.¹⁴
Và có một nhóm công ty đặc biệt, đặc trưng nhận dạng của chúng là liên tục hơn chục năm trông có vẻ rất đắt, nhưng nhìn lại vẫn cực kỳ rẻ.
HEICO -- bán linh kiện thay thế động cơ phản lực. Gần hai mươi năm qua valuation dao động 25-40x EPS, bậc nhân này thường chỉ dành cho công ty tăng trưởng siêu tốc. Nhưng mấy chục năm qua CAGR trên 20%
Old Dominion -- công ty vận tải xe tải, valuation 25-30x, trong khi đồng nghiệp gần 10-14x. Từ 2012 đến nay ODFL tăng khoảng 20 lần, vì margin và mật độ mạng lưới liên tục cải thiện
Constellation Software -- rõ ràng gần đây hứng cú sốc nặng từ đợt tháo chạy phần mềm. Nhưng công ty này trên thị trường mở đã tăng 200 lần, thập kỷ qua luôn giao dịch ở 30-40x FCF
Monster Beverage -- theo tôi có thể là cổ phiếu đẳng cấp nhất hiện đại
Chủ đề xuyên suốt ở đây là, đối với những doanh nghiệp sở hữu cơ hội tái đầu tư dài hạn và ROIC bổ sung cao, consensus thường áp đặt một giả định tiên nghiệm về mean reversion lên bội số định giá (tức là từ 35x co lại 25x), khiến chúng luôn kém hơn một bước so với lợi nhuận gốc cộng dồn (tất nhiên giả định cỗ máy tái đầu tư chuyển đổi liên tục).
Quadrant 2: Nhìn lúc đó có vẻ đắt, đúng là đắt
The trực giác, khi AI phá hủy các margin được bảo vệ trước đây của một số công ty cụ thể, nhiều doanh nghiệp sẽ trượt vào đây. Cisco là ví dụ điển hình. Luận điểm internet là đúng, Cisco cũng thực thi rất tốt: revenue tăng từ khoảng 12,5 tỷ USD lên 57 tỷ USD, net profit vượt đỉnh 1999 ngay từ 2003, CAGR earnings cả thập niên 2000 khoảng 14%. Tuy nhiên, giá cổ phiếu mãi đến tháng 12/2025 mới lấy lại đỉnh tháng 3/2000.¹⁵
Khu vực này thường tràn ngập các luận điểm đúng hướng, chỉ có điều giá đi kèm đã cash out trước rất nhiều hiện thực tương lai. Microsoft 2000 là phiên bản nhẹ nhàng của Cisco, nhưng valuation từ 60x co lại hơn mười lần, cổ đông mất hẳn một thập kỷ lợi nhuận. Coca-Cola là phiên bản không thuộc sector tech của cùng câu chuyện này.
Đám công ty 2020-2021 này chính là sự狂欢 của thể dạng này. Snowflake. Zoom. Beyond Meat. Peloton. Và còn nhiều nữa. Tóm gọn lại, lỗi chung ở đây là chưa đặt câu hỏi vào toàn bộ chuỗi tương quan. Chúng ta dễ bị cuốn theo nhịp điệu hoặc quy mô thị trường và tương lai của nó.
"Internet sẽ rất lớn" (đúng) —— không có nghĩa "Cisco xứng đáng mua ở 130x earnings kỳ vọng"
"Làm việc từ xa sẽ vĩnh cửu hóa" (đúng một phần) —— không có nghĩa "Zoom xứng đáng mua ở 60x"
"Perpetual contract sẽ ăn mòn volume CEX" (đúng) —— không có nghĩa dydx sẽ chiến thắng category này
Ít nhất ở đây có một tín hiệu: nếu logic bull chủ yếu xoay quanh luận điểm category, còn defense valuation lại mơ hồ hướng tới tổng TAM, thì góc nhìn phân tích còn xa vời. Trong phòng luôn cần một người hỏi: giá hiện tại đang ẩn chứa cái gì.
Quadrant 3: Nhìn lúc đó có vẻ rẻ, và thực tế đúng là rẻ quá.
Nói thật, với đa số độc giả đây có lẽ là quadrant nhàm chán nhất. Nhưng lạ thay, thuốc lá giờ lại trở lại và có relevance. Từ khi S&P 500 ra đời (1957) đến 2003, stock performance best là Philip Morris. Vậy nhưng thời điểm mua đẹp nhất xuất hiện ở đỉnh ghét cay ghét đắng giai đoạn thảm họa kiện tụng, khi công ty rớt xuống khoảng 6-7x earnings (cùng lúc dividend yield khoảng 9%). Cơ bản bị định giá là sắp chết.
Position này khó chơi, vì đa số công ty kiểu này hoặc là buồn tẻ -- cash flow roughly stable, arithmetic capital return khá khả quan. Nhưng bạn phải cực kỳ precise chỉ ra catalyst nào sẽ đẩy marginal buyer vào.
Apple 2013 -- khoảng 10x earnings (chưa kể exclude cash reserves). Vì người ta chốt đinh iPhone thuộc hardware cycle, định mệnh commoditized. Einhorn (sau đó là Icahn) nêu luận điểm giờ xem ra hiển nhiên: retention và ecosystem lock-in, cùng balance sheet có thể buyback massive float.
Microsoft 2013 -- một thời gian người ta tưởng nó sẽ thành IBM tiếp theo
Exxon 2020 -- bị đá khỏi DJIA (cười), khi đó định giá cho scenario nào đó đang accelerate vào final decline. Từ đó đến nay, nó涨 gần 5 lần so với công ty thế chỗ vào DJIA (Salesforce)
Meta 2022 -- đã đề cập một số ở trên
Tôi cho rằng công ty rơi vào đây cuối cùng có thể có một morphologie khác, dính dáng đến某种绝望 (một dạng tuyệt vọng nào đó). Philip Morris có thể khớp ("hút thuốc gây hại" sentiment lên đến đỉnh), nhưng những thằng khác như AMD, Domino's, Carvana. Solana cuối 2022 là một ví dụ khác. Thậm chí Hyperliquid lúc TGE valuation đã trông rất cheap.
Với group này, lỗi consensus dường như thiên về việc thị trường ngoại suy trạng thái cảm xúc tạm thời thành một thực tế fundamental mới. Có thể là đủ tình huống, nhưng trong các ví dụ này là厌恶 (ghê tởm - tobacco, oil) и trauma (FTX collapse, cả năm 2022 của Meta). Theo một nghĩa nào đó, nó cũng có thể là nhóm chịu ảnh hưởng nghề nghiệp risk nhất; nếu holding những thứ này khiến bạn thấy xấu hổ trước mặt người khác, có lẽ đó chính là một signal.
Quadrant 4: Nhìn có vẻ rẻ, và lý do giá rẻ là có thật.
Case loại này rất nhiều. IBM 2013 là ví dụ hiện đại điển hình. Revenue giảm year-over-year, tàn nhẫn thay, thu hút nhiều investor mua lại, nhìn lại chỉ là management dùng tiền shareholder chống lại trọng lực. Intel 2021 cũng tương tự. Đã viết vô số bài về dynamic này, nên tôi không bàn thêm.
Giải cấu tudo này
Việc này lại quay về công thức cũ:
Expected return ≈ Fundamental growth × Change in valuation multiple (× dividends received along the way)
Mỗi entry trong ma trận đều là một tension nào đó giữa hai hạng mục đầu. Trong chu kỳ ngắn, hạng mục valuation multiple thống trị variance, đây chính là lý do thị trường này feel thuần túy driven bởi narrative. Nhưng khi chúng ta stretch time horizon, hạng mục fundamental takeover.
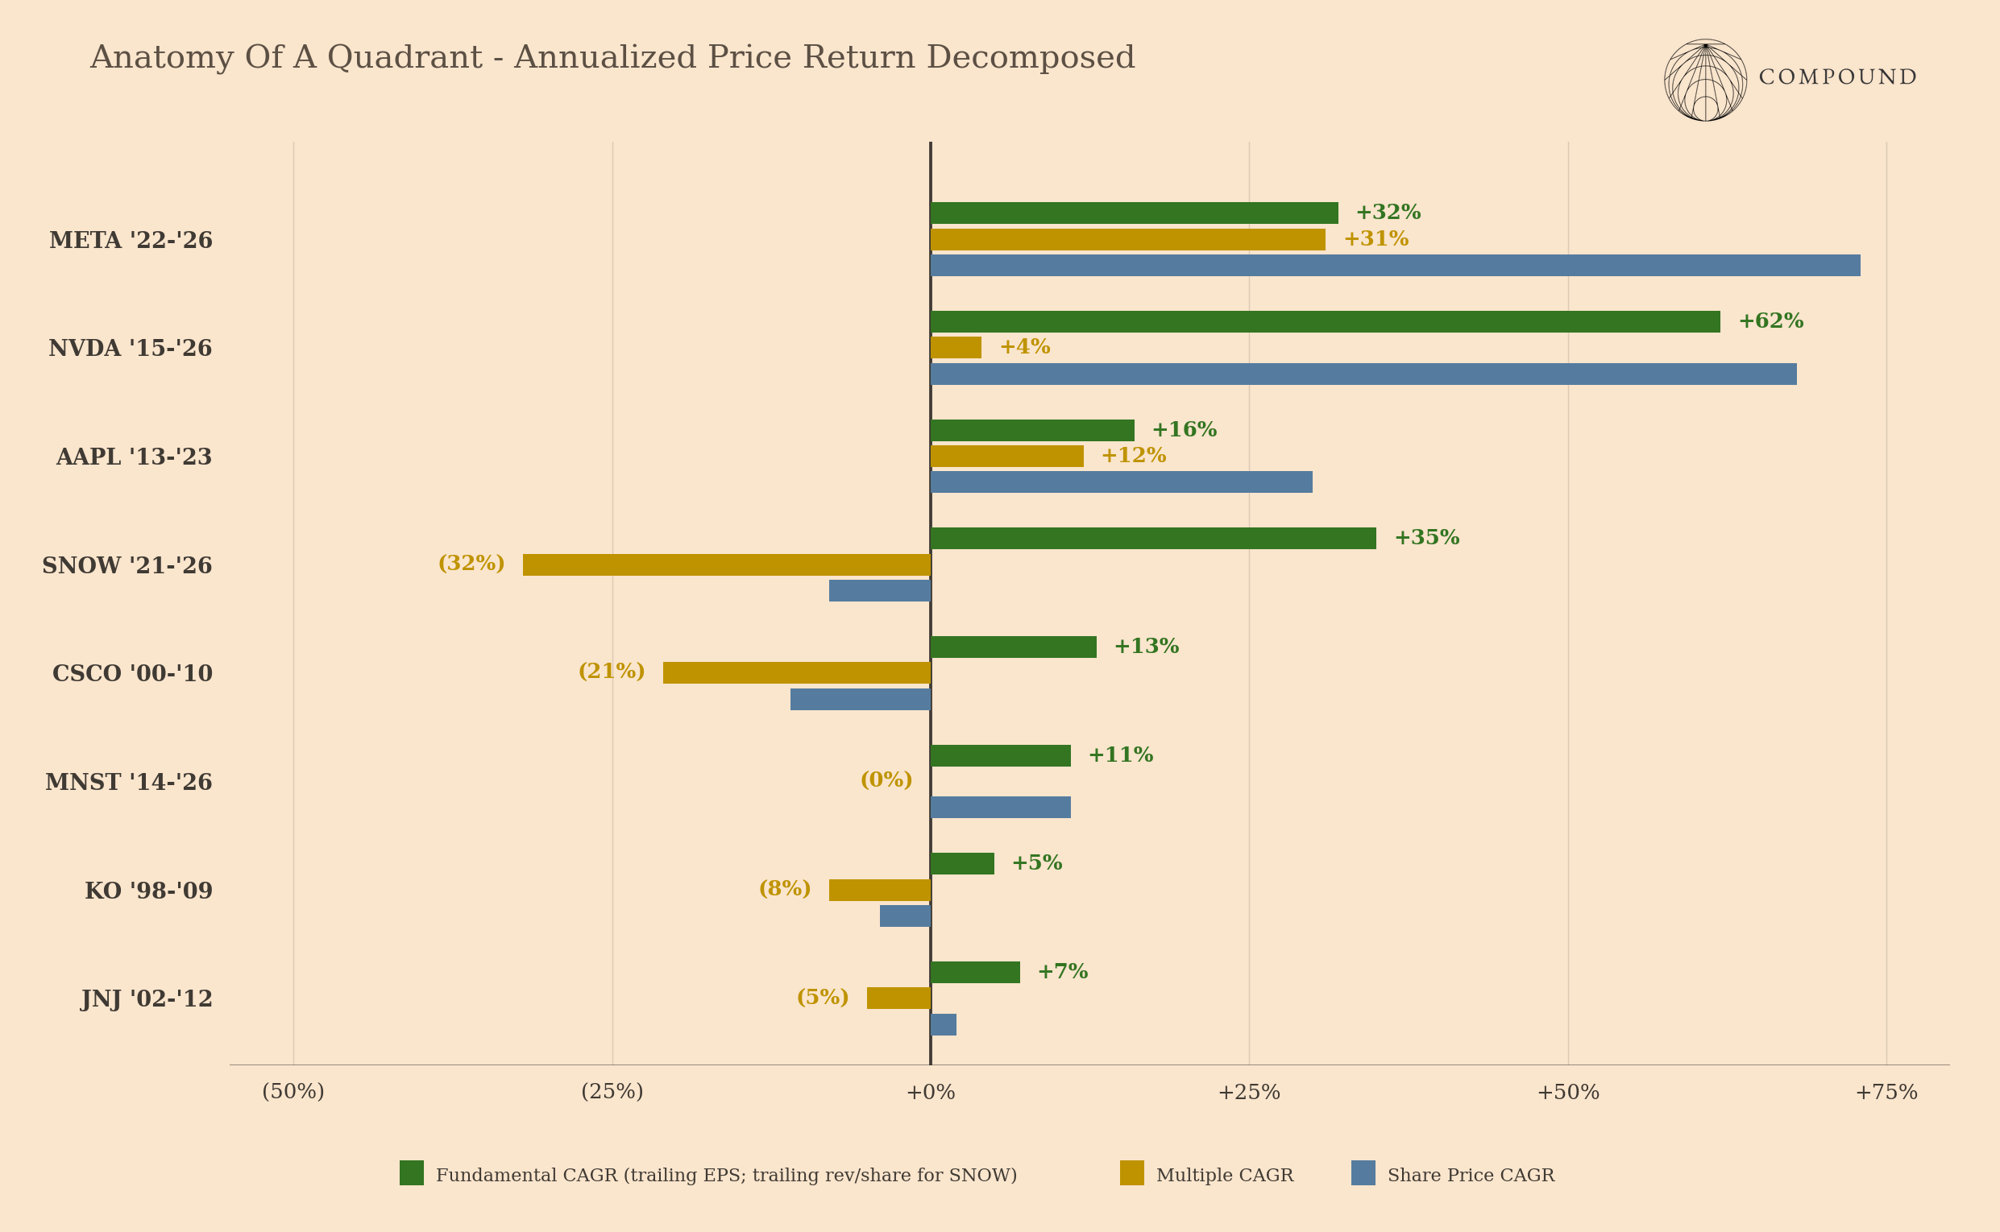
Một số observation:
Tôi không cho rằng cluster pure multiple victim (như Cisco và MSFT ~2000, Snowflake và Zoom ~2021) là coincidence -- fundamental pillar dương, nhưng multiple shrink cực nặng, chỉ chứng minh entry price đã cash out trước những thứ này hoặc hơn.
NVDA '15 là story earnings pure nhất trên chart này
Davis Double Play (lợi kép) xảy ra khi bạn nhận super abnormal returns (Apple '13, MSFT '13, Meta '22), earnings growth plus valuation re-rating
Coca-Cola và J&J là những lagardern thụ động khá tàn nhẫn, khi đó CAGR TMĐT far exceed them
Nhưng đáng nhấn mạnh, ngay cả khi valuation multiple liên tục nén, miễn là fundamental long-term earnings growth tiếp tục trả lệ phí "down-valuation", asset vẫn có thể thắng.
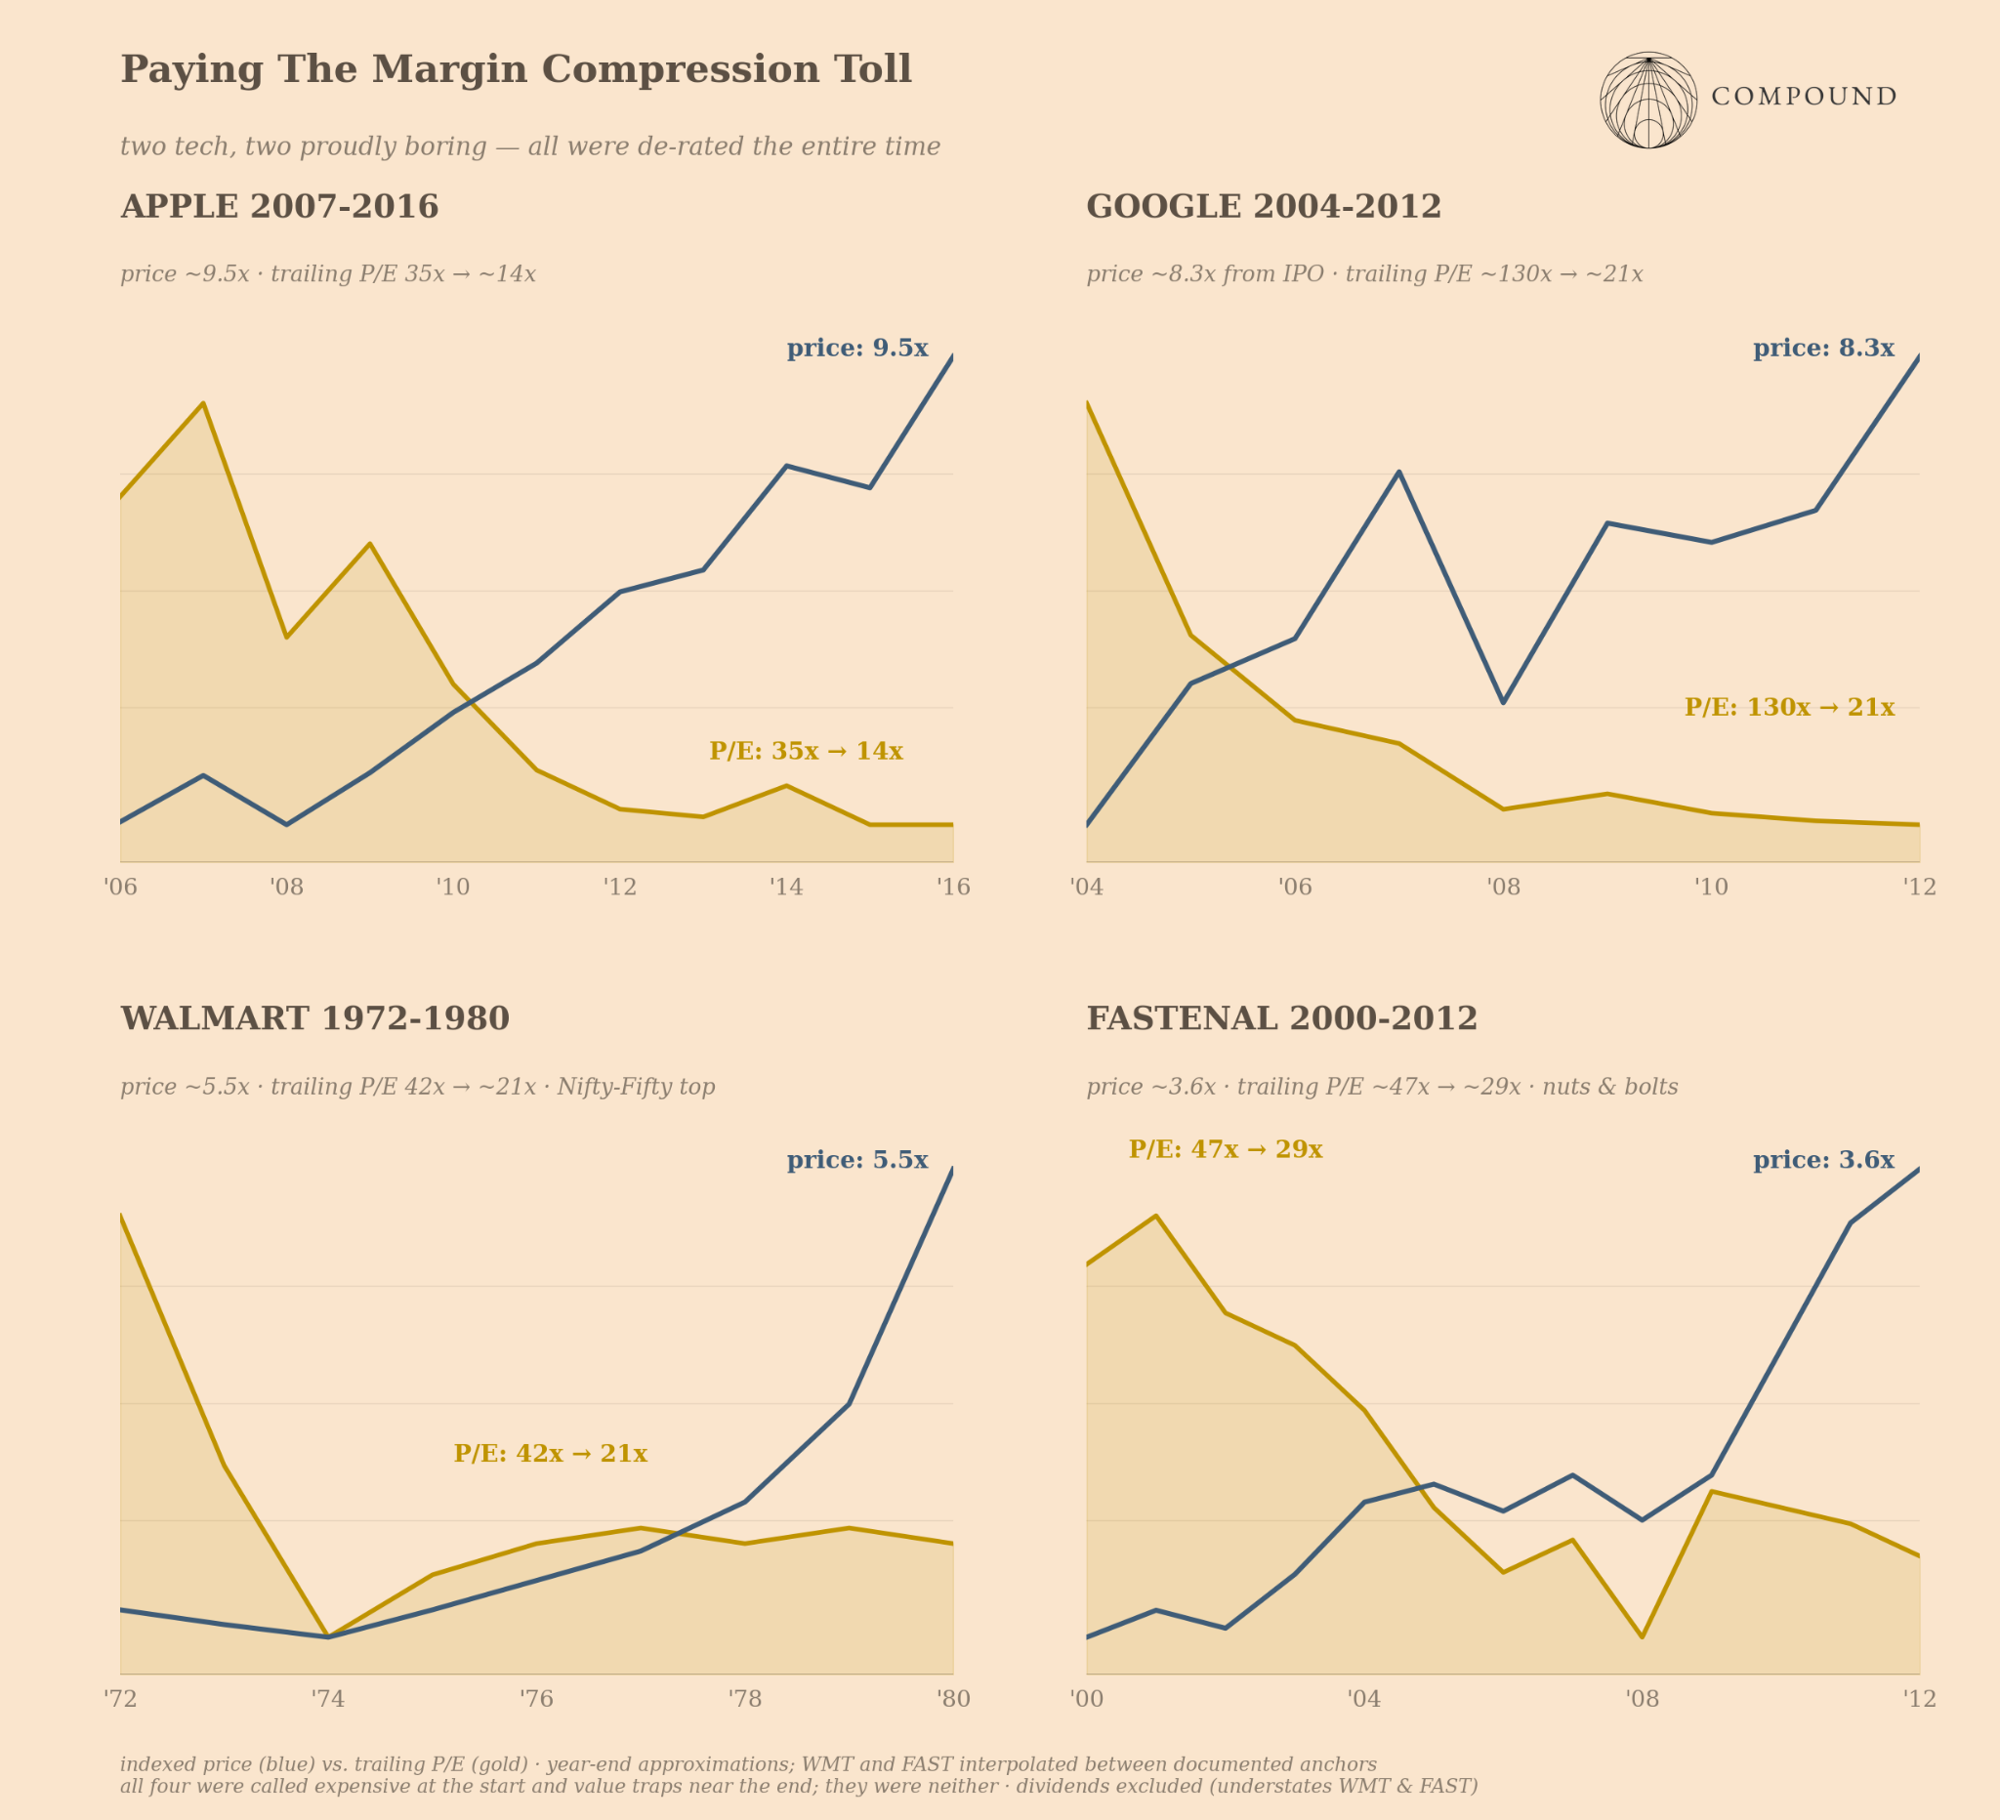
Cuối cùng, điểm đáng nhắc lại là lỗi phổ biến của mỗi nhóm đều là chưa拆解 được hai biến số trong multiple, chỉ khác hình thức. Hai nhóm sai direction ngược chiều về duration, tức underestimate dài hạn runway hoặc dài hạn衰退 (decline). Còn hai nhóm sai ngược chiều về attribution quality, như gán category quality cho wrong asset, hoặc bôi bẩn sentiment cho "clean" assets.
Trường hợp này sẽ tiếp diễn không?
Thực ra tôi nghĩ điều này sẽ accelerate. Có view cho rằng, cùng human decider giảm, plus near-infinite data access, market becoming more efficient. Nhưng tôi không tin. Nếu có gì thay đổi, là market kém hiệu quả hơn, thế giới volatile hơn. Deviation perception vs reality này không phải relic of past market regimes. Nếu gap không widen 5-10 năm tới, tôi sẽ surprise.
Composition thị trường đã pivot sang entities mà fundamental và growth ambiguity cao hơn bao giờ hết. Nhà máy commodity nhỏ lẻ vs model business chúng ta thấy/nhìn thấy future hoàn toàn khác. Giờ đây, do headline concentration, even index itself inherent longer duration.
Cơ chế đối lưu tôi từng viết hầu như sản xuất loạt Q2 và Q3 companies với scale công nghiệp. Narrative rotation có nghĩa, entity nằm dưới current storm hôm nay có thể overshoot bilateral. Mỗi unit mature sẽ spawn batch new ones like these.
AI đồng thời triệt tiêu phiên bản jobs rẻ tiền và đẩy giá phiên bản "thật" hoặc khó hơn lên. Mọi thứ có thể filter (multiple, comps, filing, call sentiment etc.) đều trở thành hàng hóa. Cửa sổ获取 alpha bằng phương pháp data-driven mỗi lần đều rút ngắn nhanh chóng. Nhưng nếu chúng ta giả định mọi người đều có lớp đọc được tương đương hoàn hảo, thì toàn bộ edge đến từ decision và judgment xung quanh lớp không đọc được.
Private market đang hấp thụ share lớn hơn của các case extreme nhất trong số này. Những thứ này không có continuous pricing, nên multiple debate tạm thời được hide.
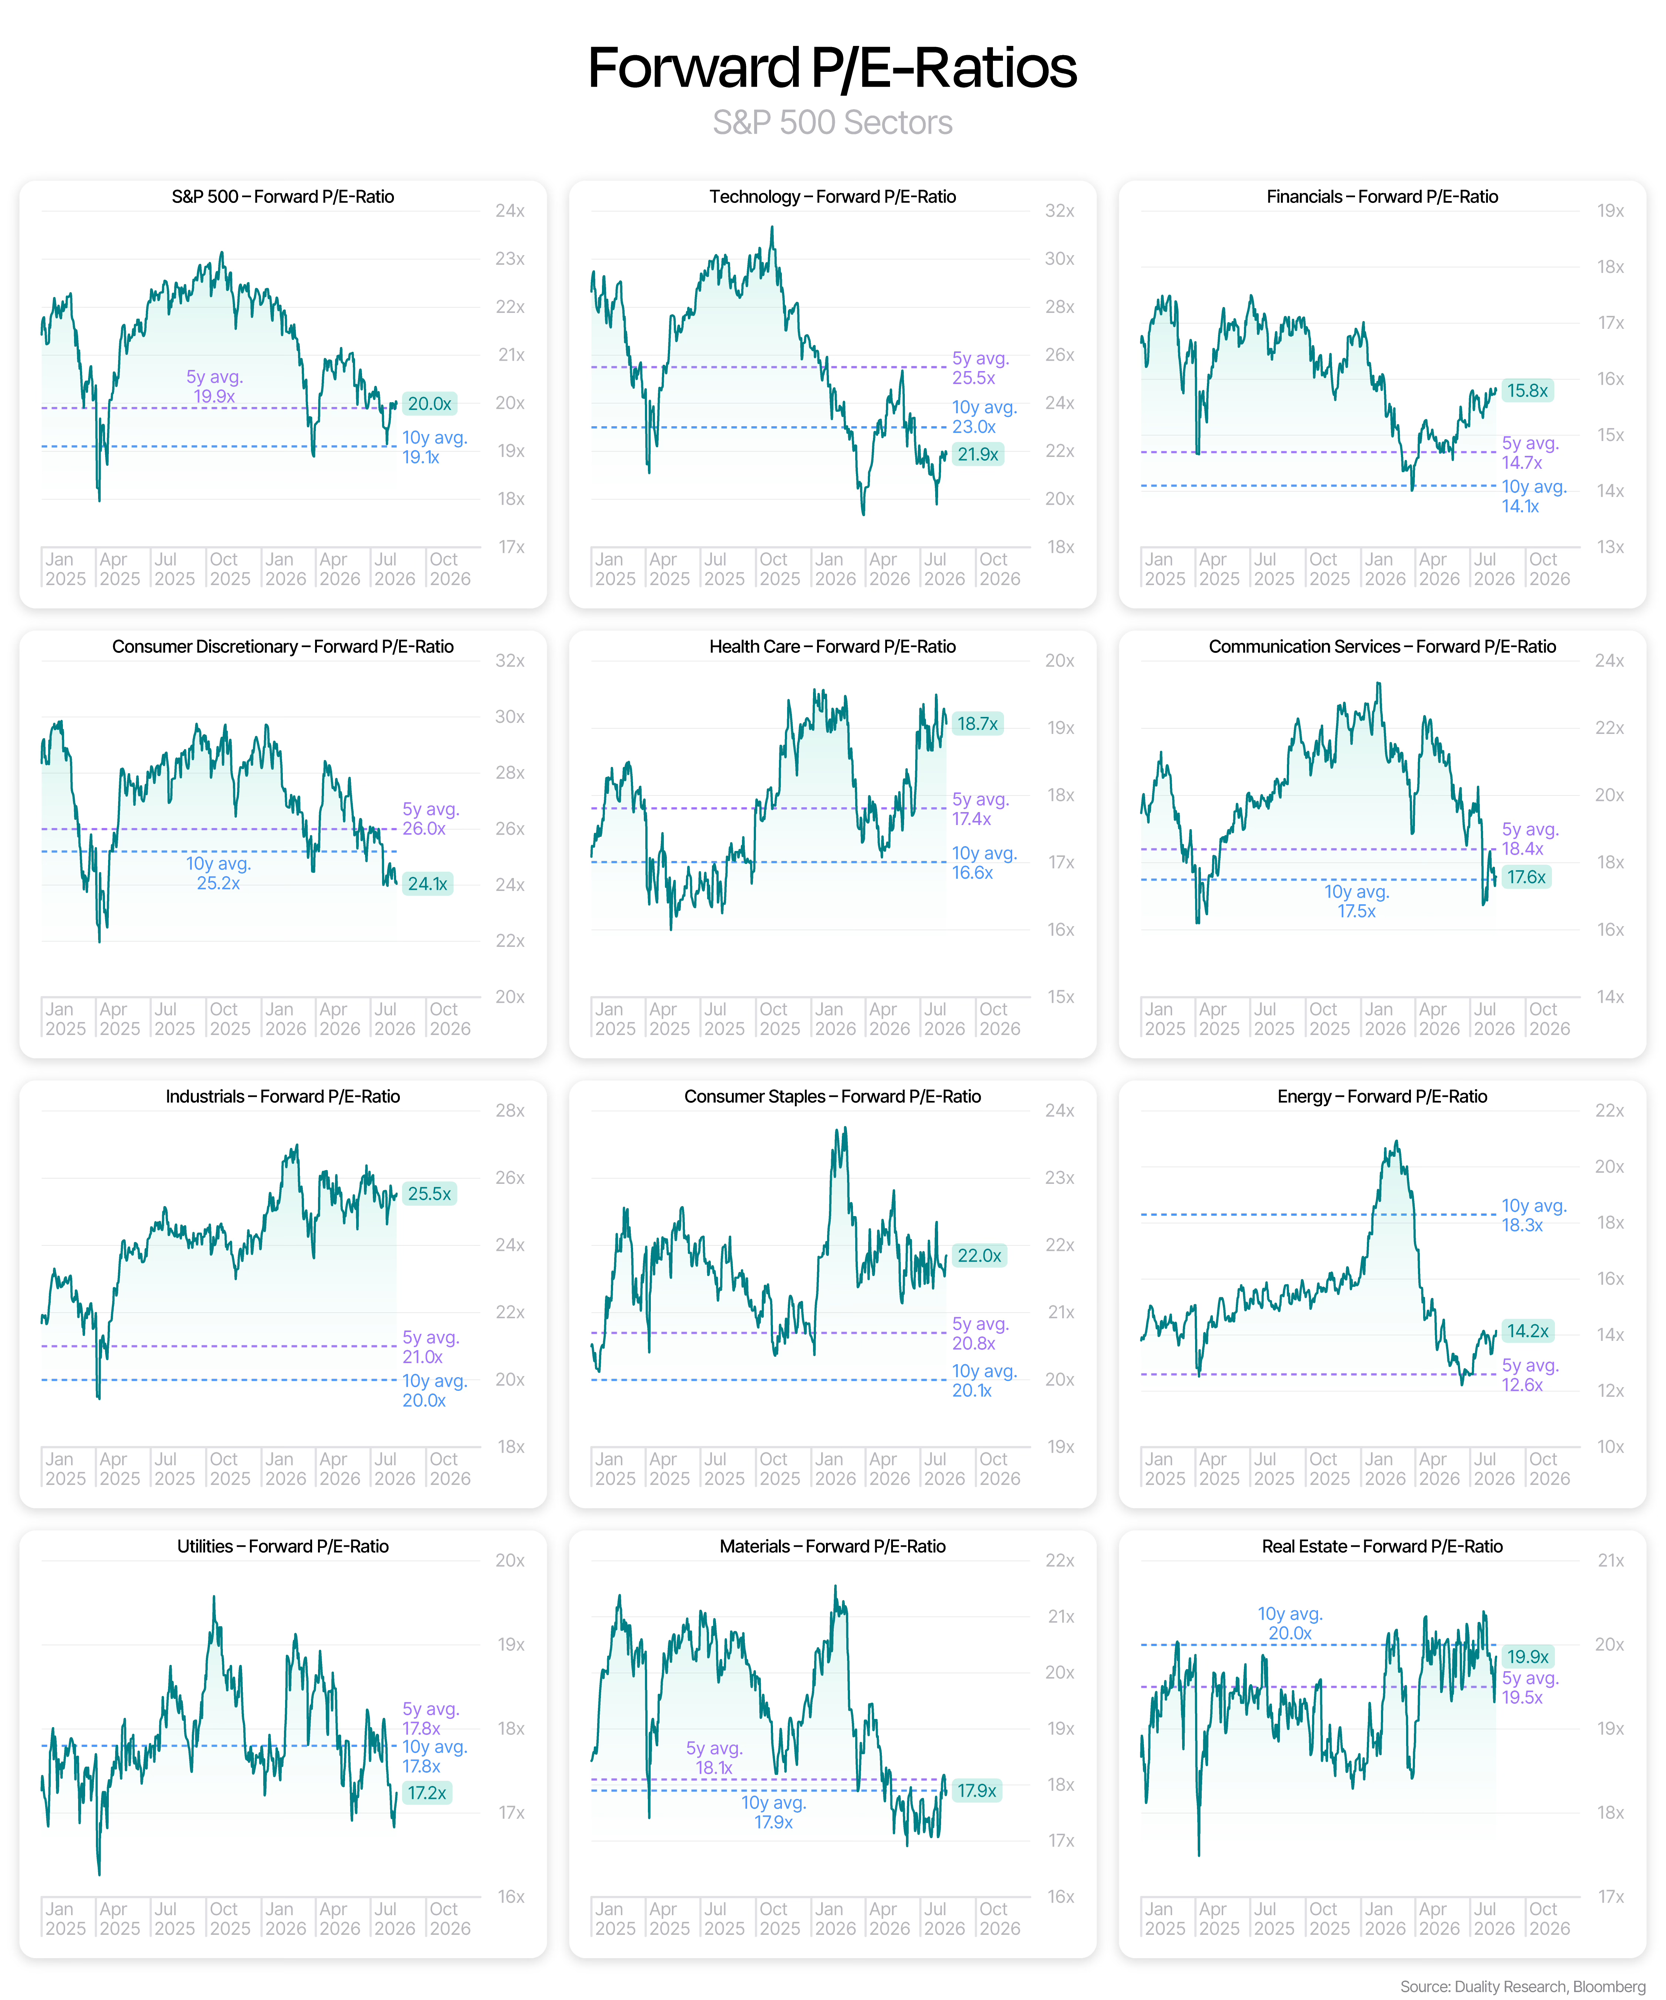
Có nhiều lý do giải thích hiện tại là unique moment. Nhưng ngay cả lúc tôi viết điều này, tôi倾向 nói: "Trong thế giới hiện tại, risk lớn nhất là chúng ta nghĩ các company này expensive-looking, nhưng chúng sẽ grow beyond current expectations." Tuy nhiên tôi không chắc điều này thực sự hold up. Chủ yếu vì, ít nhất ở public market, valuation của các company này historically不算 expensive.¹⁶ Earnings của các công ty này tăng với speed almost unimaginable, nên chúng ta thực sự thấy multiple compressed.¹⁷ Đây là good news.
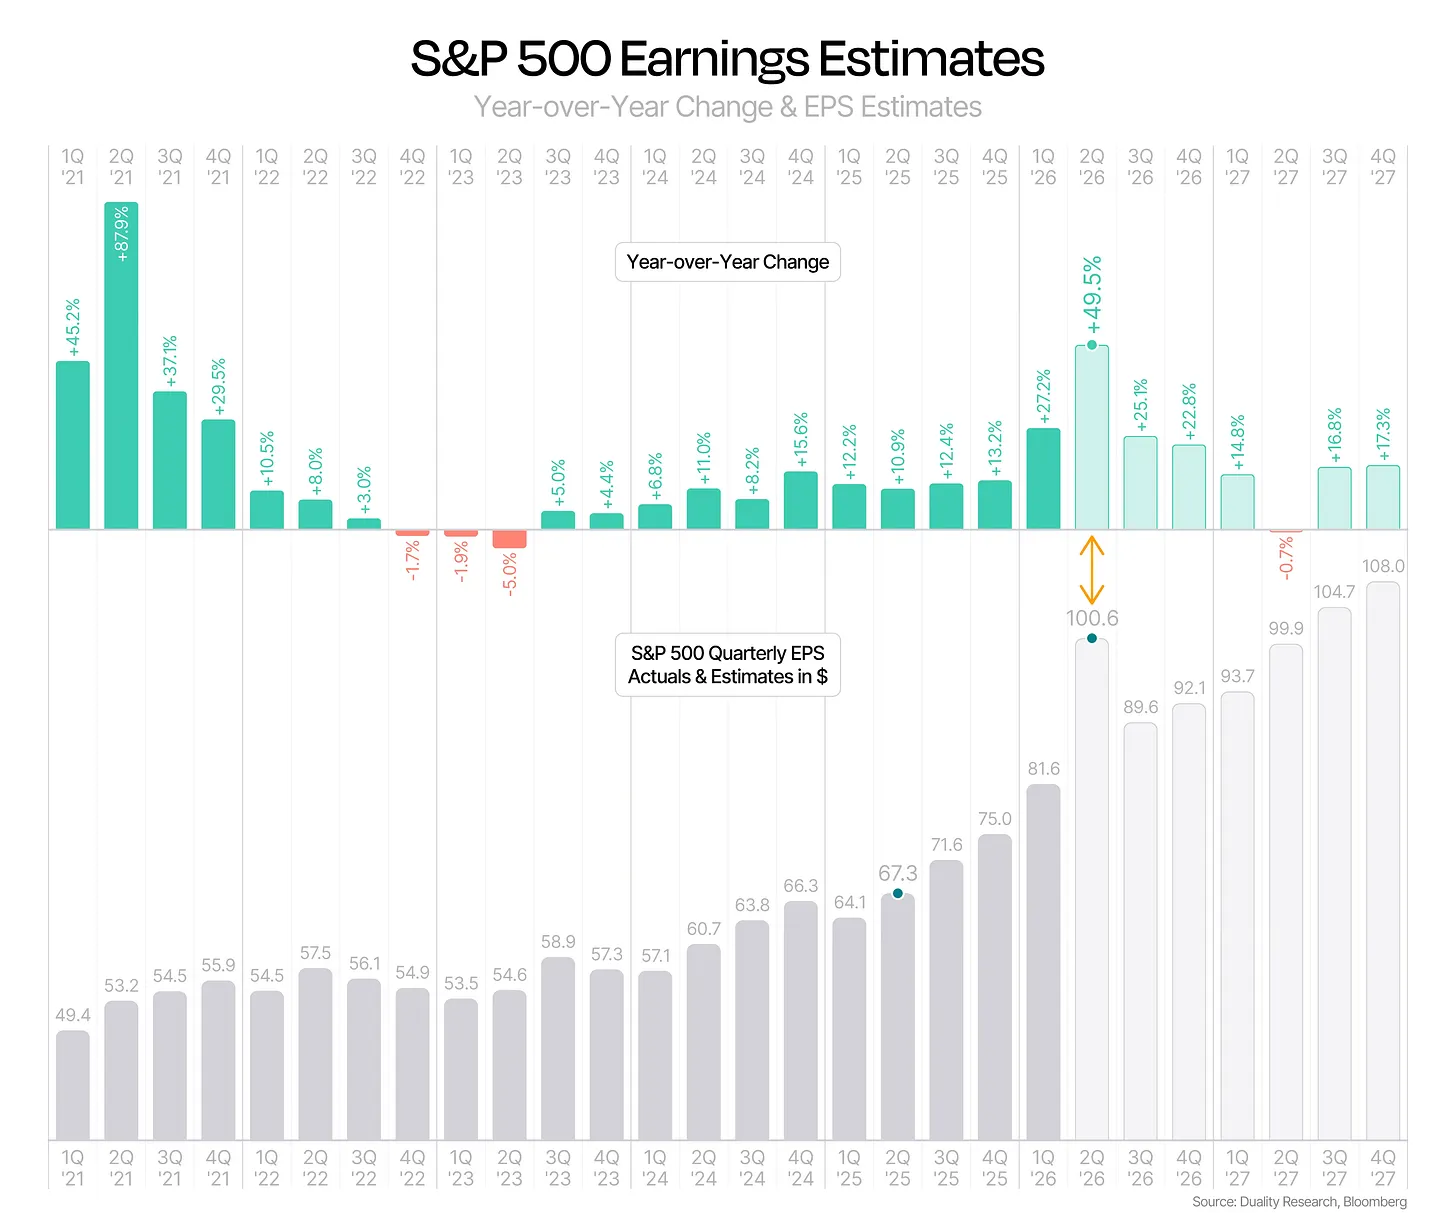
Bad news là, nếu chúng ta đã qua growth peak, sao đây? Trong world growth đang slowdown, bạn expect multiple expand ư? Bạn thực sự tin chúng ta đang đứng trên edge của sustained 8% GDP growth ư? Bạn biết lần cuối Mỹ history thấy cái này bao giờ ư? Lần này khác sao? Tôi provoking intentionally ở đây, vì reality là thế giới phức tạp, tôi nghĩ nó sẽ continue như vậy. Besides AI, có nhiều chuyện happening outside.
Mọi founder, nhà đầu tư, thương hiệu truyền thông hay triết gia có tầm cỡ đều có động lực duy trì narrative: chấp nhận rủi ro định giá (tức Q1) là phần bắt buộc của ván cờ mới ngày nay. Điều này giữ dòng tiền liên tục chảy. Cho phép mọi người thốt ra "chúng tôi đang dân chủ hóa trí tuệ". Nâng stake trò chơi chicken game cuối cùng. Nhưng đồng thời đẩy board nghiêng về momentum investing. Khi nói về physical constraints & supply chain chứ không phải SaaS, đây là trò chơi mong manh hơn nhiều. Hệ thống phức tạp này embed đòn bẩy lớn và giả định duration dài. Chỉ cần slight pause về timing hoặc scale cũng tác động mạnh lên toàn chain.
Có khả năng everything works out. That'd be ideal. Nhưng dù迎接 ecstasy hay dystopia, path dependence tính của market có nghĩa, looking back 5-10 năm, chúng ta nearly chắc chắn sẽ mock [entity] at [specific] forward multiple. Câu hỏi duy nhất là đó sẽ là loại laughter nào…
Cảm ơn đã đọc Half-wake thinking. Muốn đọc thêm thì subscribe. Không thì thôi.
Cảm ơn mike, jmo và BR feedback, giúp tôi clarify ideas.
Disclaimer:
Nội dung website chỉ dùng cho educational & informational reference. Nothing above constitutes offer/solicitation to sell/buy securities/equities. Not substitute professional advice. Investing involves risk, including potential loss of principal.
1. "Sáng hơn về bản chất" có nghĩa là chúng thực sự sáng hơn, bất kể nhìn từ Trái đất thế nào.
2. Tôi hơi phóng đại, vì fundamentals của đa số mega tech luôn xuất sắc.
3. Áp dụng ở US và 12/13 broad international markets.
4. Ken French database
5. Nổi tiếng nhất là Ben Graham và Warren Buffett. Buffett nổi tiếng khởi tradition annual pilgrimage to Omaha, nghe Oz.
6. Khi được hỏi về moat trong emerging world này, Sam bắt đầu từ scale concept không phải coincidence: "Excellence in intelligence can migrate from any product to any other. Network effects still have competitive advantage. Scale economics và ability to build cheapest compute clusters still have competitive advantage."
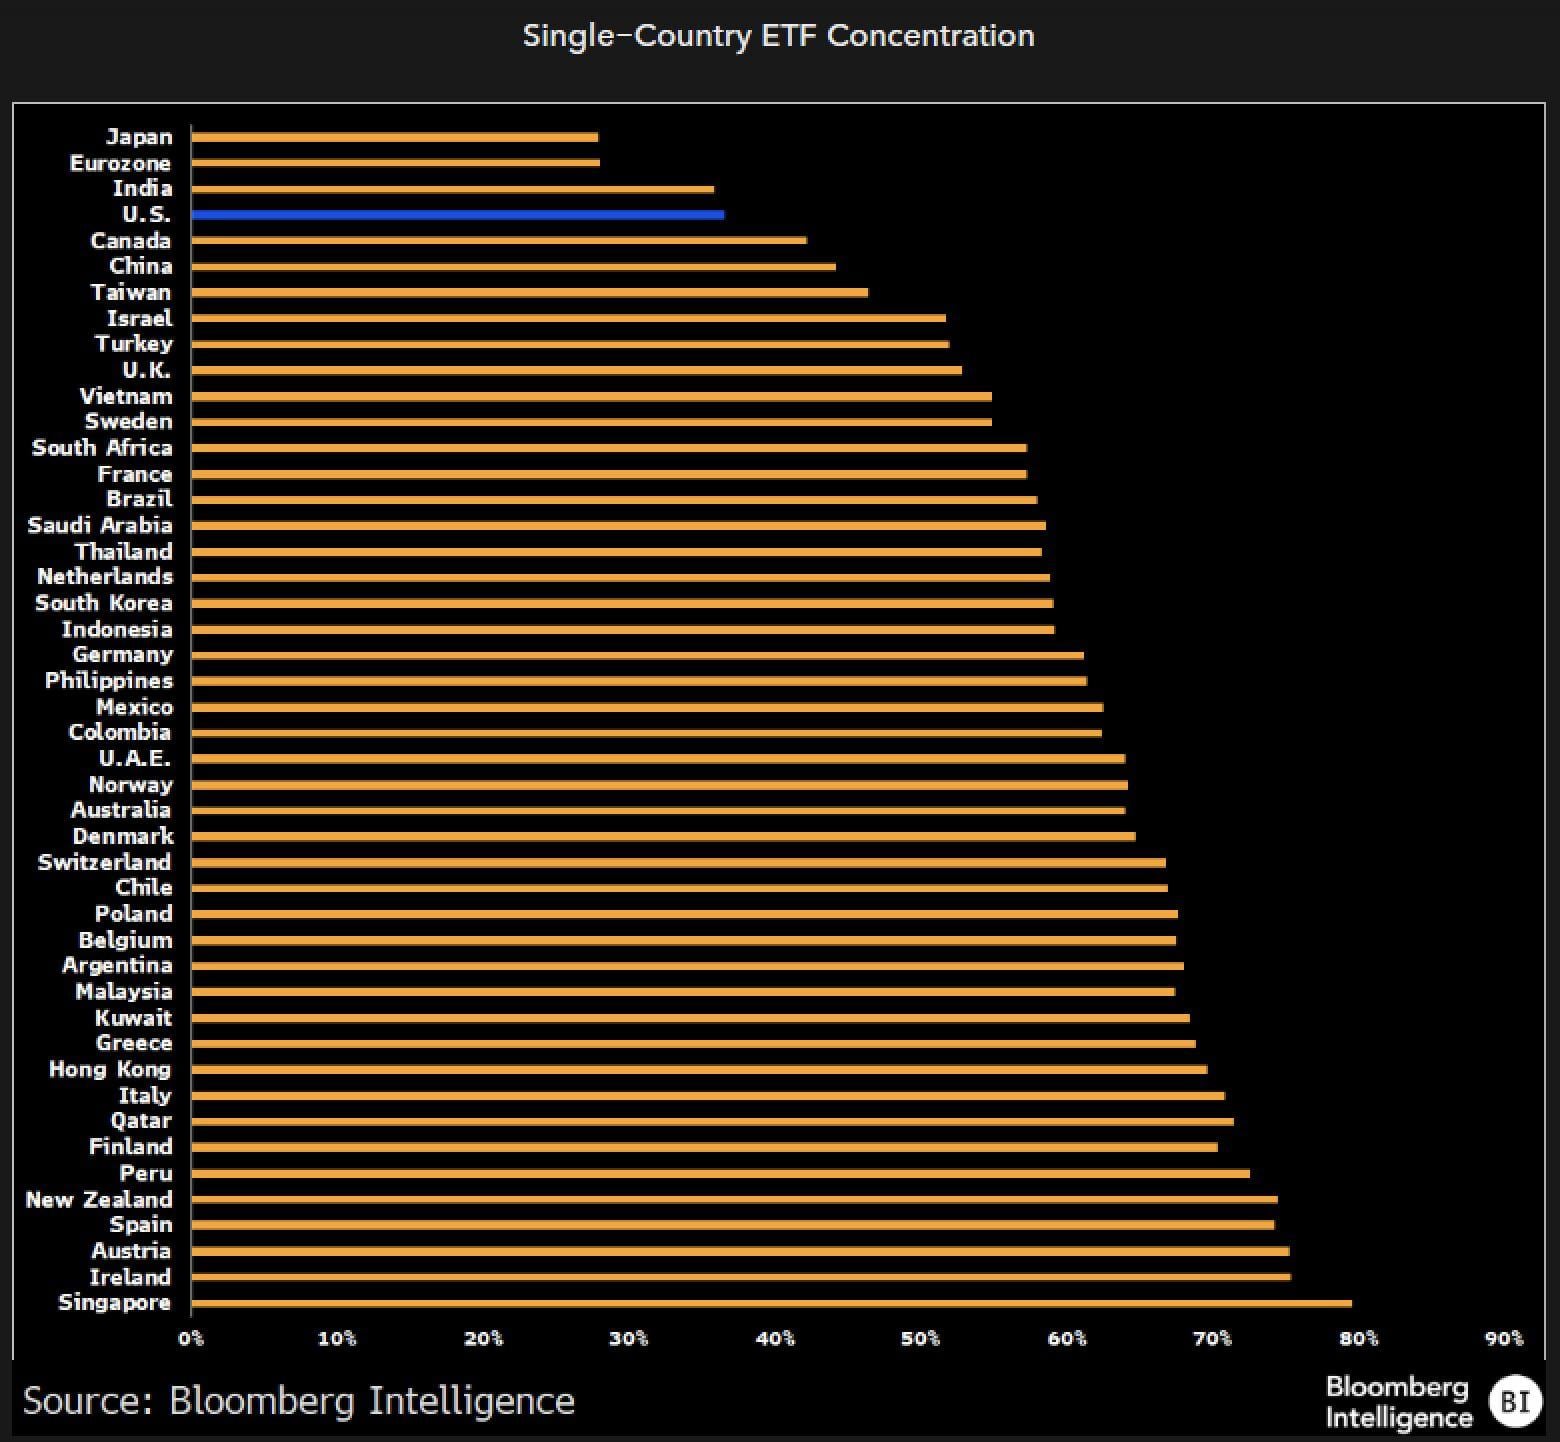
7. Cảnh báo tồn tại tipping point, điểm mà despite growth, market discount multiples giants via law of large numbers. Tôi nghĩ chúng ta đã thấy ở NVDA.
8. Giờ hơi dated.
9. Hơi funny là universal agreement 80/20 rule, nhưng ko thấy company firing >50% employees yearly.
10. Hai tweets correlated tôi find relevant broader discussion.
11. Dễ nói hindsight "you should've only held NVDA past 15 yrs" đấy chính là điểm. 15 yrs later people say "you should've only held ____"
12. Đây cũng lý do tops form near "good" news, bottoms near "bad" news.
13. Sau guidance DC explosive first lần, stock doubled, static multiple looked crazy.
14. Even then cap ex ~40% bubble peak.
15. Tôi generalize.
16. NVDA flatlined ~2y từ Jul'24 đến tháng trước,Despite execution as good as anyone expected.














