За отскоком USDe: кит на грани ликвидации обеспечил три четверти роста, обратный выкуп ENA, вероятно, будет отложен до 2027 года.
Автор: Alea Research
Адаптация: TechFlow
Введение от TechFlow: Синтетический доллар USDe из экосистемы Ethena пережил сильную волатильность в октябре. Несмотря на то что спред доходности между стейкированным токеном sUSDe и конкурентами сохранился, его обращение сократилось на 7,4% за месяц, что обнажает истинную природу его роста: расширение обусловлено не пассивным накоплением, а глубокой привязкой к цикличному кредитованию на рынках займа.
По мере роста ставок в Aave и сокращения бюджета субсидий одномоментное снятие плеча одним крупным мультиподписным адресом едва не вызвало эффект домино. Настоящий исследовательский отчёт подробно разбирает механизм распределения доходов Ethena, жизненный цикл цикличного кредитования, а также реалистичные сроки запуска программы первого обратного выкупа токена управления ENA.
Текущие показатели USDe демонстрируют чёткую закономерность: когда займополучатели применяют цикличное кредитование (лупинг) для увеличения плеча, объём быстро расширяется; при снятии плеча предложение резко падает.
Цикличное кредитование подразумевает, что займополучатели депонируют USDe в качестве залога в протокол займа, заимствуют другие USD-стейблкоины, а затем используют полученные средства для создания новых единиц USDe и снова их стейкают, повторяя процесс. Прошедший октябрь ярко продемонстрировал эту механику.
На протяжении всего октября спред доходности между сберегательным токеном Ethena sUSDe и конкурентом sUSDS от Sky оставался стабильным на уровне 1,23 процентных пункта, зафиксированном в сентябре. Исторические данные показывают, что пока этот спред превышал 1 процентный пункт, обращение USDe росло высокими темпами. Однако в октябре предложение USDe сократилось на 7,4%, пойдя против тенденции.
Это сокращение началось 6 октября — дня достижения пика объёма USDe в истории. На децентрализованной платформе Aave ставка займа USDT напрямую формировала финансовые затраты для реализации стратегии USDT лупинга. В тот же день ставка на Aave резко взлетела, пробив уровень доходности от нативного стейкинга sUSDe.
Но именно цикличное кредитование помогло USDe быстро восстановить позиции уже в ноябре.
За неделю, завершившуюся 8 ноября, Ethena создало для одного мультиподписного Safe-кошелька, использующего лупинг на Aave, USDe на сумму .62 млрд. К 8 ноября общий объём обращения USDe полностью нивелировал падение, начавшееся 6 октября, вернувшись к отметке около .8 млрд.
Однако этот гигантский адрес с огромным плечом имел всего лишь health factor 1,02 к 12 ноября, критически балансируя на грани установленного в Aave порога ликвидации в 1,0.
Если этот адрес будет принудительно ликвидирован или добровольно снимет плечо, три четверти предыдущего всплеска предложения USDe мгновенно исчезнут, а сроки запуска плана первого выкупа токена управления ENA будут существенно отложены.
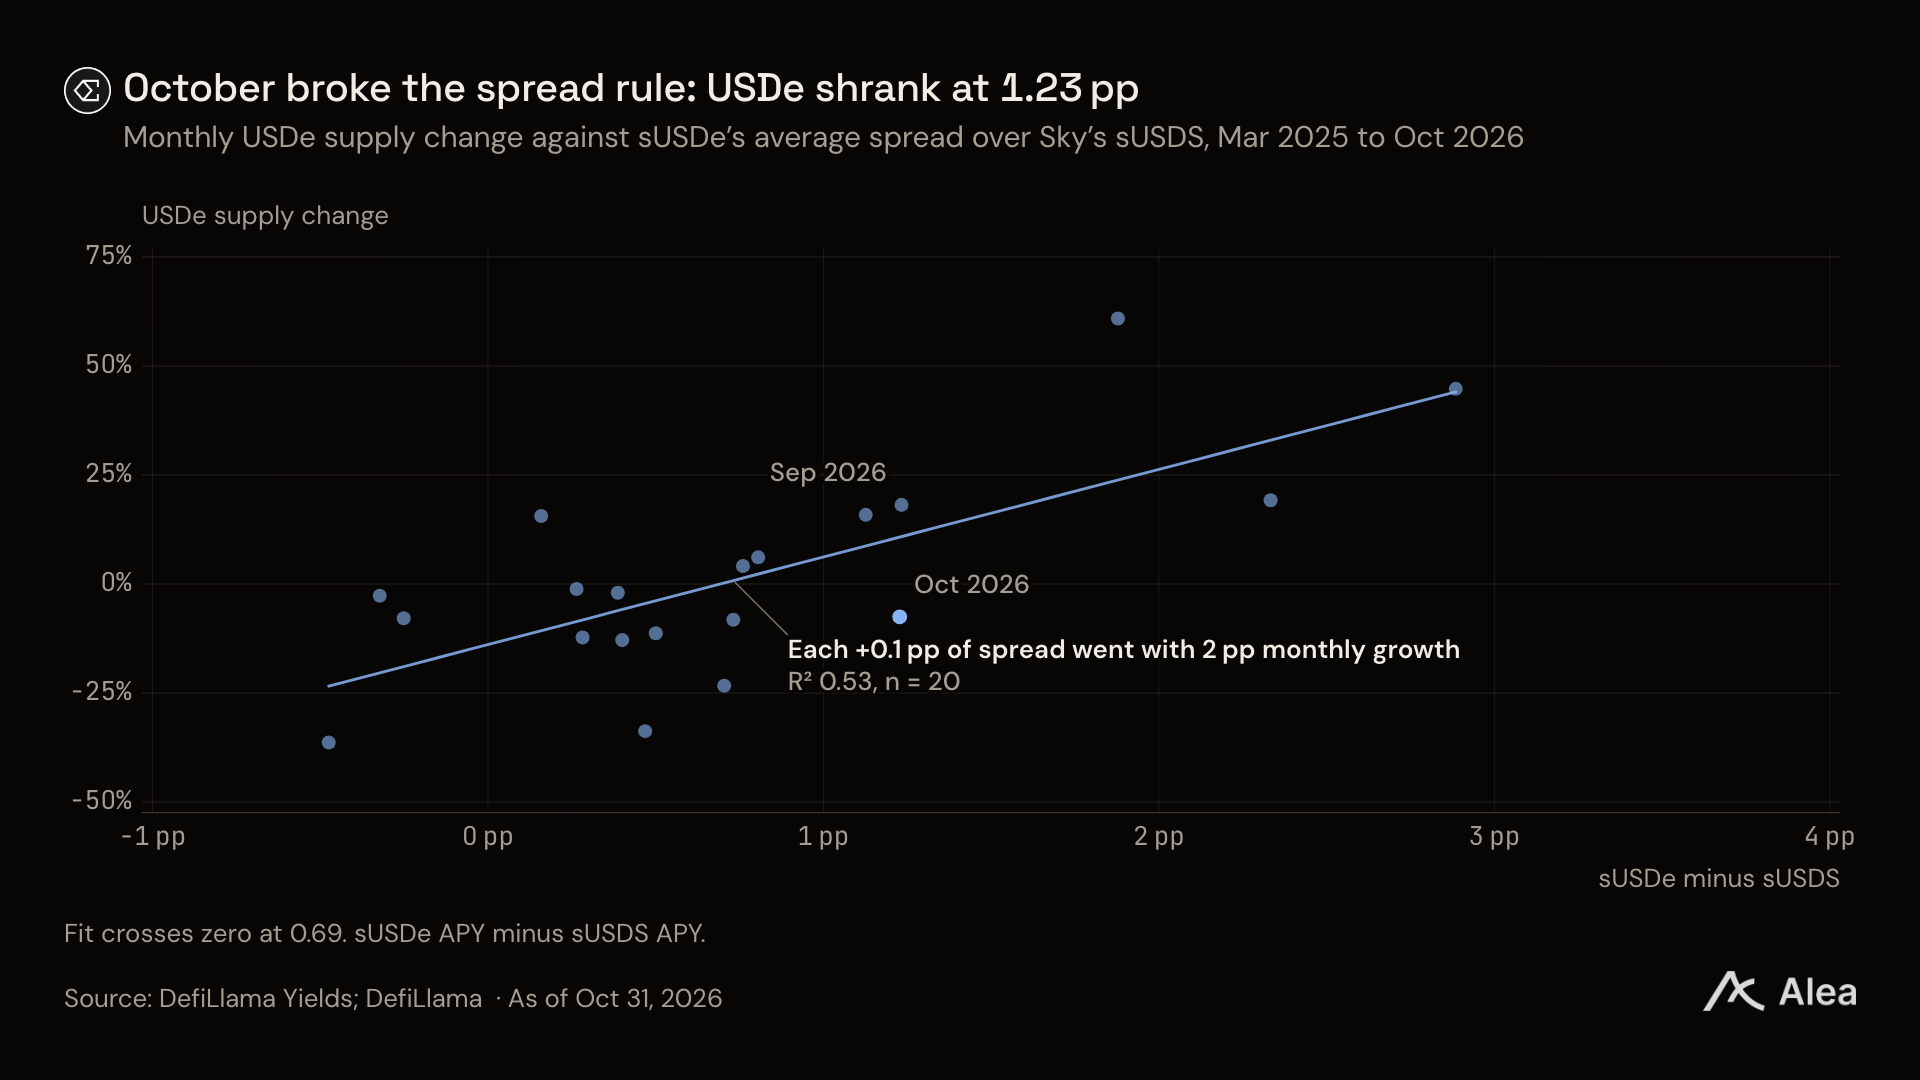
Рис.: Зависимость спреда sUSDe относительно sUSDS и темпов роста USDe (DefiLlama)
Ключевые тезисы
Экосистемные партнёры и рынки займа забрали большую часть вознаграждений протокола: В третьем квартале этого года внешние партнёры Ethena и Safe-кошельки, получавшие субсидии для рынков займа, распределили 69% всех квартальных вознаграждений протокола. На долю кассы sUSDe для прямого стейкинга розничными инвесторами осталось лишь 30%.
Бюджет субсидий цикличного кредитования на Aave сократился вдвое в октябре: Еженедельный бюджет субсидий Ethena на цикличный заём на Aave упал более чем наполовину в октябре. При аналогичных целевых ставках субсидирования сжатый пул стимулирования затруднил протоколу удержание крупных объёмов заемных средств.
Восстановление масштабов зависит от единственного крупного кита с health factor всего 1,02: При минимальном проскальзывании стоимости залога относительно долга примерно на 2,3% этот мультиподписный адрес запустит механизм принудительной ликвидации.
Спад цены ENA после 30 сентября оказался в два раза глубже, чем у ETH: Из-за увеличения количества ENA в обращении общее падение рыночной капитализации примерно соответствовало падению ETH, однако цена за один токен пережила гораздо более резкий обвал.
При темпах расширения в сентябре первый выкуп токенов ENA состоится в феврале 2027 года: Если ориентироваться на средний темп расширения в третьем квартале, срок срабатывания порога для Fee Switch (включения комиссии) может быть отложен даже после середины 2027 года.
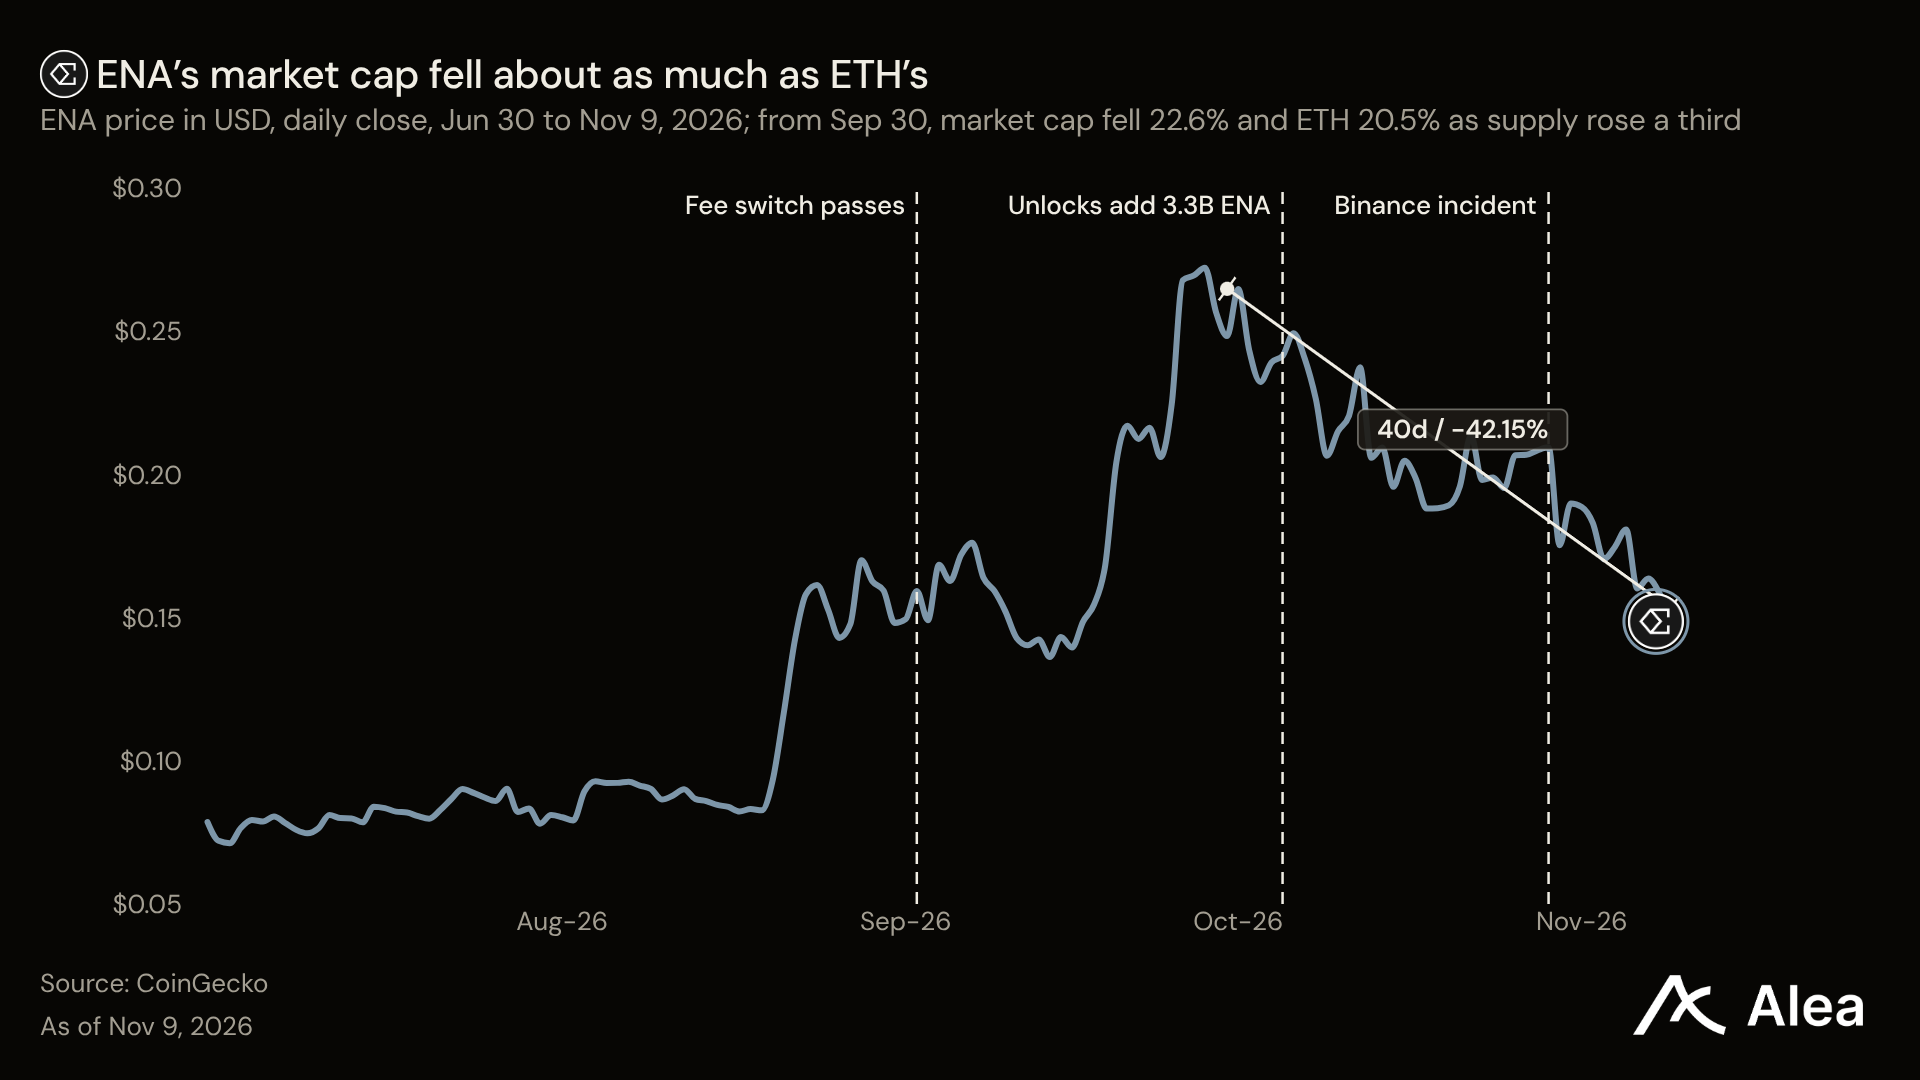
Рис.: Динамика цены ENA и узлы разблокировки токенов (CoinGecko)
Источники дохода и механизм распределения в Ethena
С точки зрения базовой структуры, USDe — это синтетический доллар, полностью обеспеченный набором активов, генерирующих доход. Институты из белого списка могут обменять USDC или USDT на USDe по паритету.
Затем Ethena распределяет эти средства в длинные спотовые позиции и шорт-позиции по бессрочным контрактам на крупных централизованных биржах, реализовывая базисный арбитраж.
В третьем квартале Ethena выплатила наградные доходы в размере млн USDe, что стало незначительным ростом по сравнению с млн во втором квартале. Эти доходы в основном направлялись в три основных направления: кассы стейкинга sUSDe, внешних экосистемных партнёров, а также на проект Liquid Leverage для стимулирования цикличного кредитования на рынках займа.
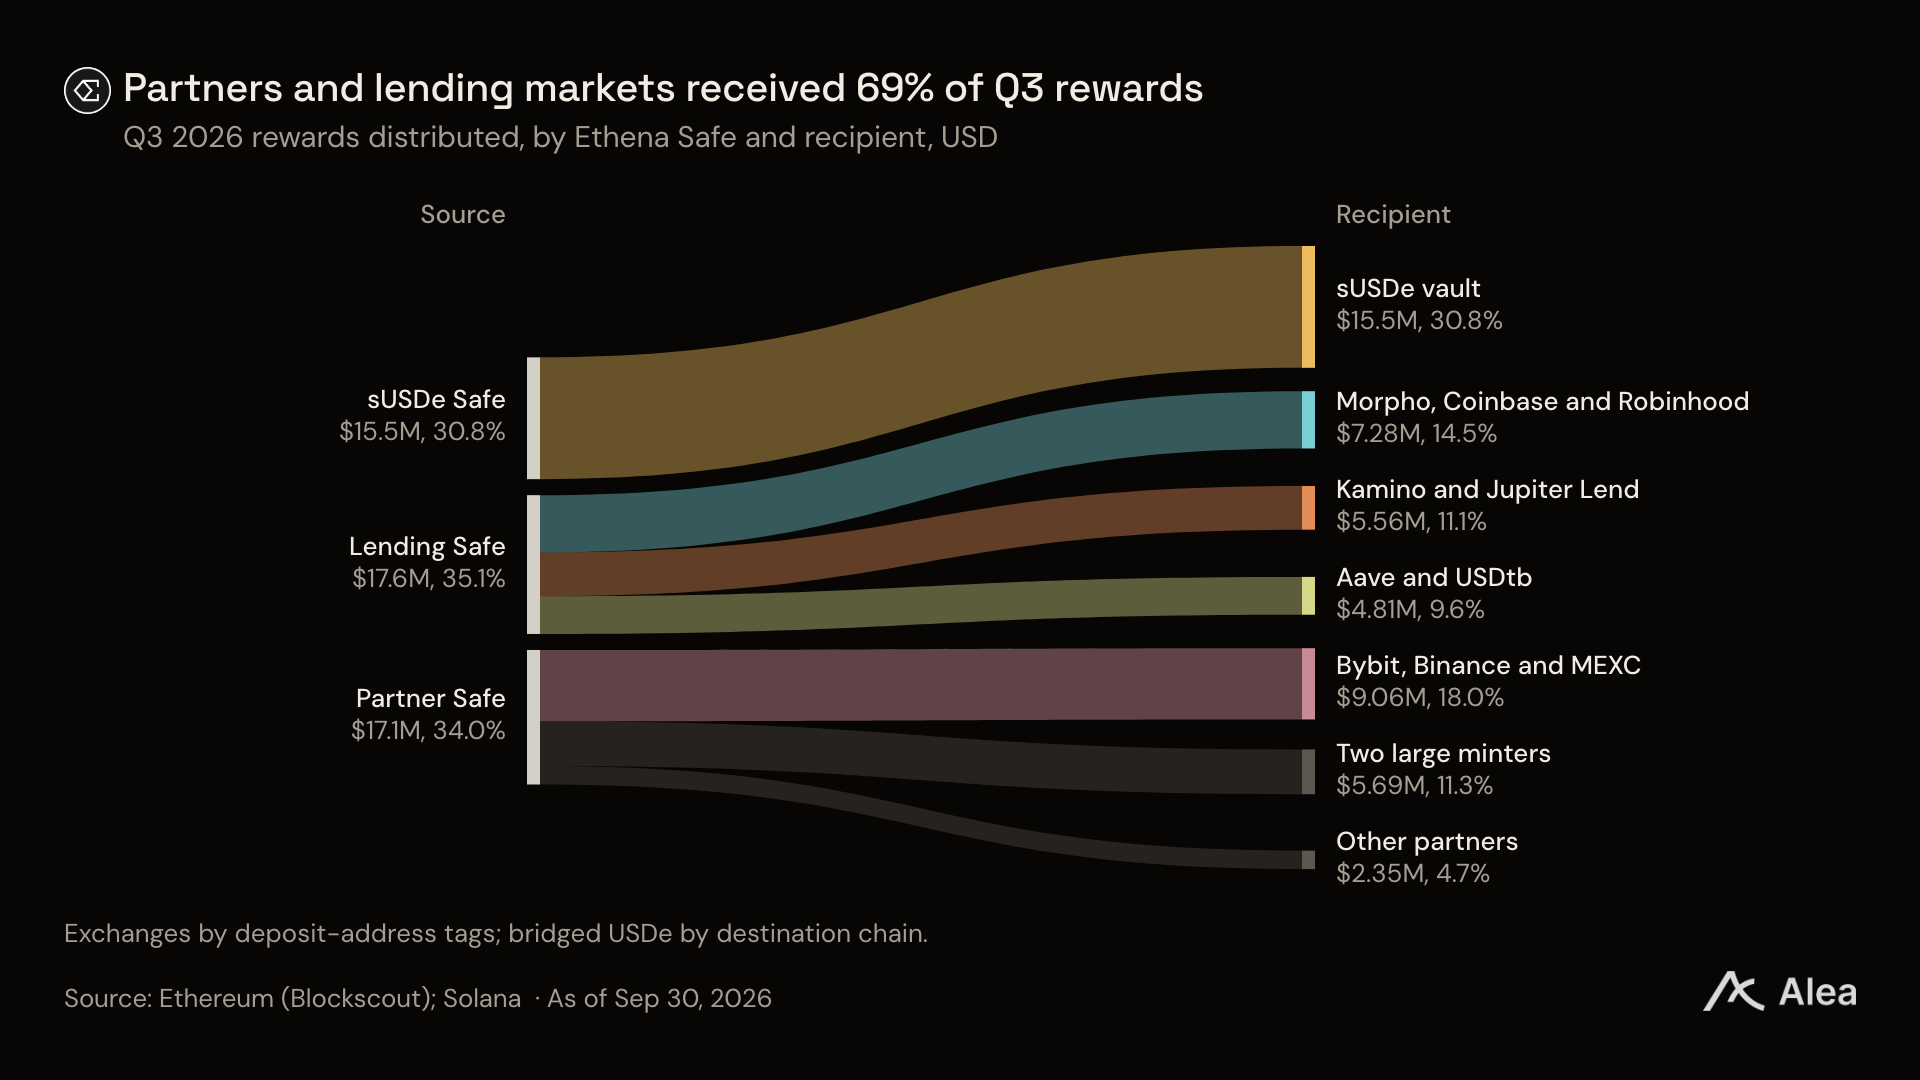
Рис.: Распределение вознаграждений Ethena по итогам третьего квартала (Blockscout)
sUSDe — это сберегательный сертификат-токен для обычных пользователей. По сути, это касса формата ERC-4626: пользователи стейкают USDe ради получения sUSDe, чистая стоимость касы постепенно растёт с каждым распределением доходов, текущая годовая доходность составляет около 5%.
В отличие от чисто стейкинг-касс, план Liquid Leverage от Ethena специально предоставляет субсидии поставщикам ликвидности USDe на основном рынке Aave V3.
Aave выпускает процентные токены aEthUSDe под залог USDe, а Ethena направляет дополнительные награды исключительно тем займополучателям, которые берут кредиты для арбитража.
Примечательно, что эти целевые субсидии предоставляются только активным позициям с реальными долгами, при этом цикл займа многократно усиливает эффект субсидии. Например, по данным на 6 ноября, средняя годовая процентная ставка Aave за займы USDC составила 4,86%, однако с учётом целевой субсидии от Ethena чистая стоимость заёма для пользователя была снижена до скромных 1,15%.
Для сравнения, ранняя классическая стратегия лупинга, позволявшая занимать USDe под залог sUSDe, к сентябрю этого года полностью стала убыточной. Тогда структура управления рисками Aave установила более строгую процентную кривую для займов USDe, что лишило этот путь арбитражного пространства.
Масштабы цикличного кредитования превышают собственные показатели USDe
Чтобы дополнительно снизить трение для институционального лупинга, 9 июля Ethena полностью обнулила ставки на создание и возврат USDC, а 24 августа применила такую же нулевую комиссионную политику для USDT. Официальная команда признаётся, что эта корректировка сделала торговлю маркетмейкерами и кросс-цепочечные займы невероятно плавными.
По состоянию на 30 сентября объём USDe на emerging L1 Plasma и Robinhood Chain составлял уже одну треть от общего предложения стейблкойнов этих сетей. Для контраста, на базе Ethereum Mainnet доля USDe в общем рынке стейблкойнов составляла лишь 1,9%.
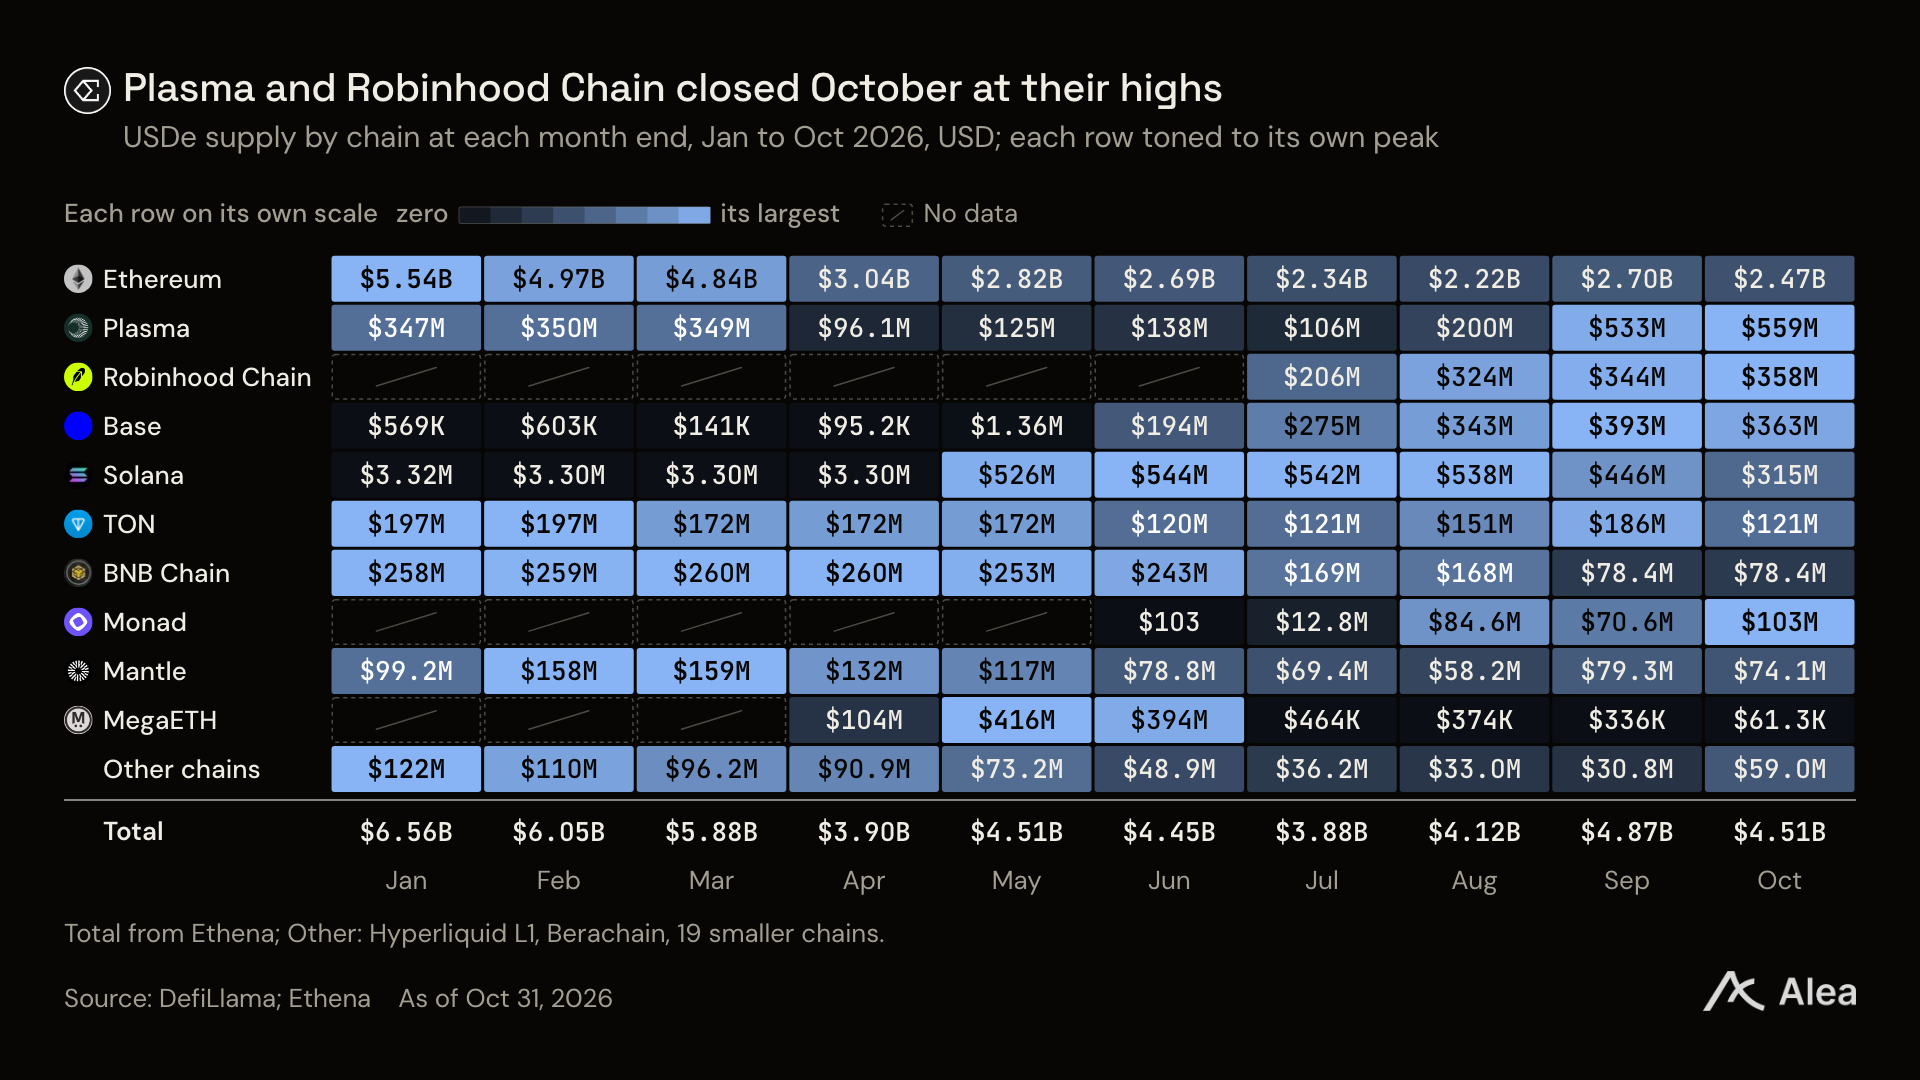
Рис.: Доля USDe на emerging L1, таких как Plasma и Robinhood Chain (DefiLlama)
Октябрьский шторм: почему правило спреда перестало работать?
Традиционные модели анализа спреда измеряют лишь пассивный доход, получаемый пассивными хранителями, но полностью игнорируют фактические расходы на займ, необходимые циркулирующим кредиторам. На кривой роста, построенной по данным последних 20 месяцев, данные за сентябрь почти идеально совпали с моделью. Однако в октябре реальные темпы роста сильно отклонились от теоретических прогнозов.
Каждый заимополучатель, увеличивающий плечо через залог, обязан платить плавающий процент за полученные доллары. Независимо от того, заложен ли sUSDe или субсидируемый USDe, именно стоимость займа определяет грань между жизнью и смертью цикличного арбитража. 6 октября, когда USDe достиг пика, ставки займа USDT в Aave стремительно выросли, окончательно преодолев предел доходности.
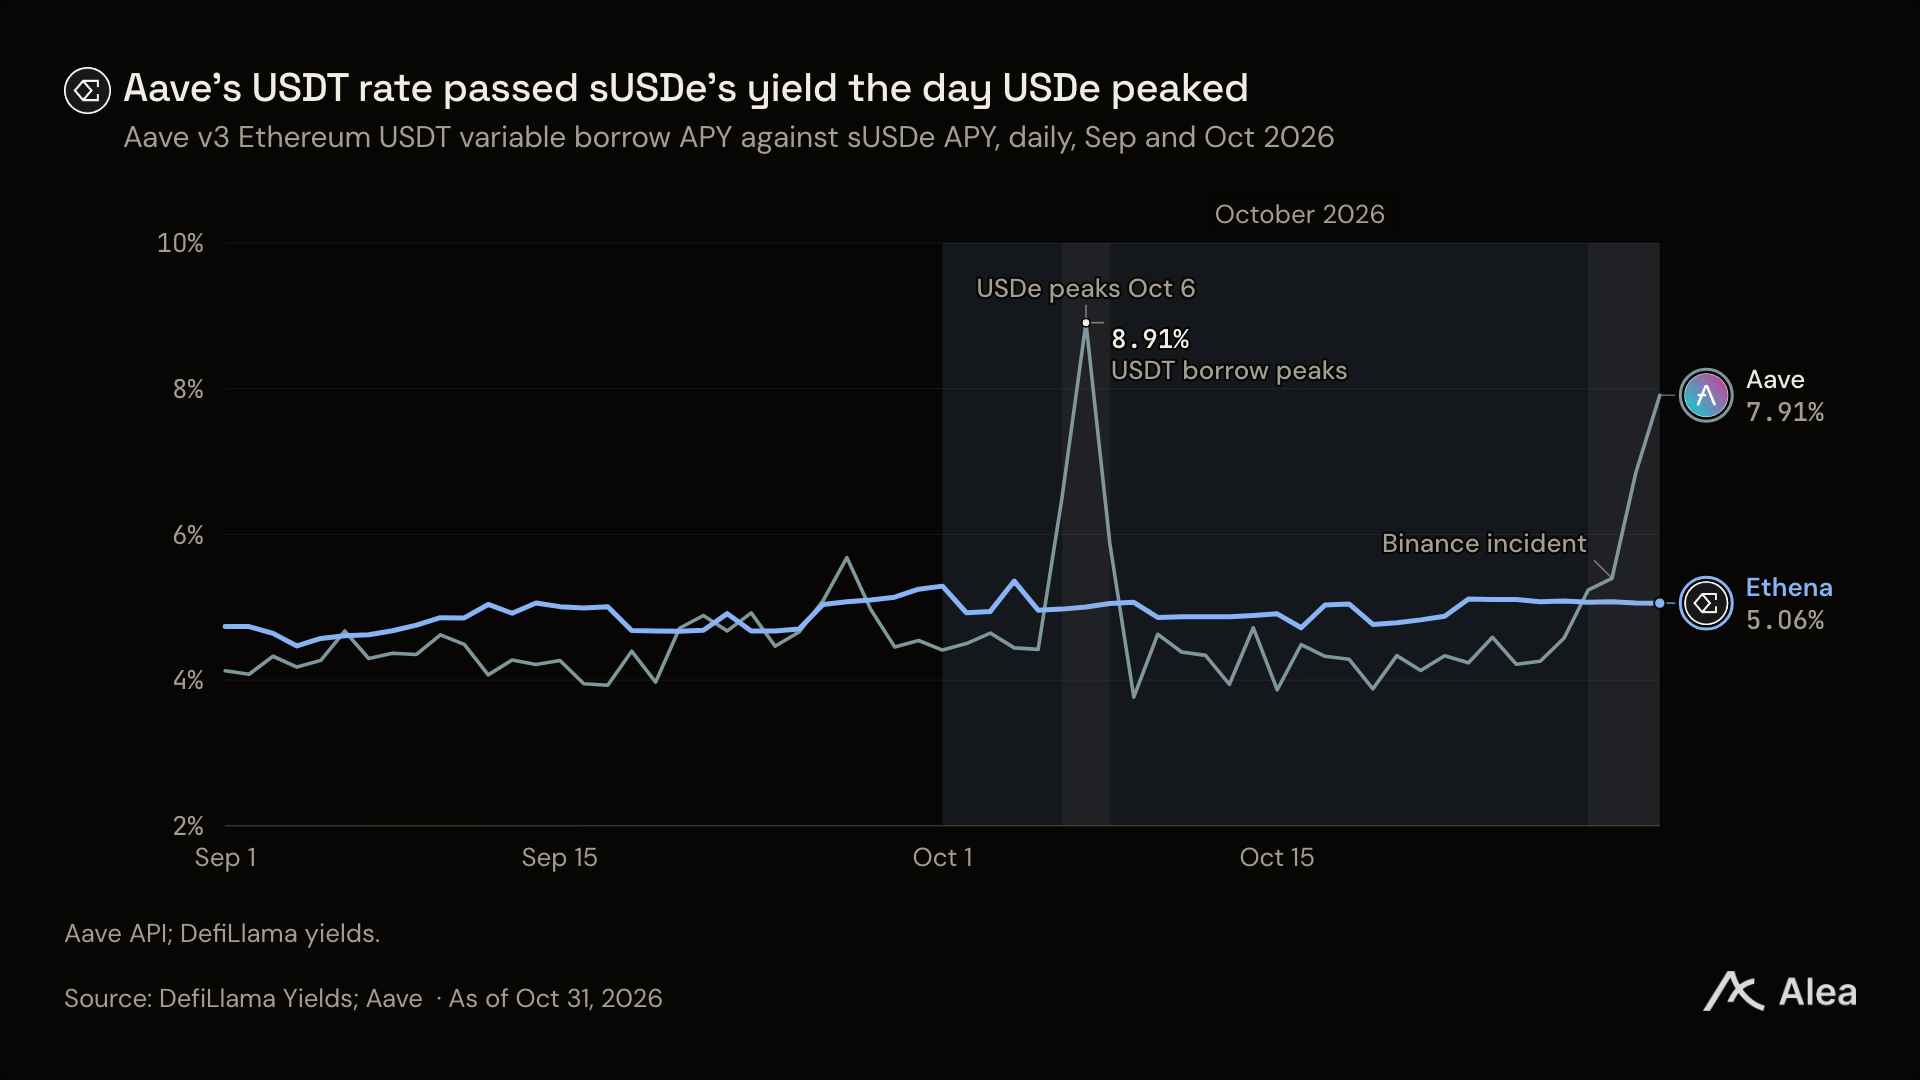
Рис.: Инверсия ставок займа USDT в Aave и доходности sUSDe (Aave API, DefiLlama)
Несмотря на то, что начиная с 9 октября ставки займа на Aave начали постепенно опускаться ниже уровня доходности sUSDe, тенденция к оттоку капитала из USDe не прекратилась. Большая часть оттока в октябре пришлась на базу Ethereum Mainnet, где крупные игроки стали последовательно закрывать позиции и возвращать свои средства.
Дополнительную путаницу внес инцидент с безопасностью на Binance 29 октября, из-за которого внутренние каналы вывода USDe и ENA с биржи временно ограничили. Ethena впоследствии раскрыла, что её риск-экспозиция на этой платформе составила около млн, что еще больше усугубило продажи активов в целях защиты рынка.
Тем временем официальный бюджет стимулов Ethena для цикличного кредитования на Aave резко сократился за весь месяц: еженедельные выплаты вознаграждений обрушились с 51.2 млн aEthUSDe в конце сентября до 22.2 млн штук в конце октября, потеряв былую привлекательность для капиталов с плечом.
Восстановление масштабов держится на одном гигантском цикличном ките в Aave
В архитектуре Ethena только адреса институтов, входящих в официальный белый список, обладают правом прямого создания USDe. Каждая команда на создание должна быть подписана авторизованным субъектом, четко указывая тип и объем залога, а также финальный адрес получателя токенов.
6 ноября один мультиподписной Safe-кошелёк с суффиксом 0xa711 инициировал ровно 21 раунд заёмно-созидательного цикла в течение всего 4 часов подряд.
В каждом раунде этот адрес заложил средства в Aave, занял USDC, тут же перевел его маркетмейкеру и подписал ордер на создание, а вновь созданные USDe вновь загрузил в Aave в качестве залога.
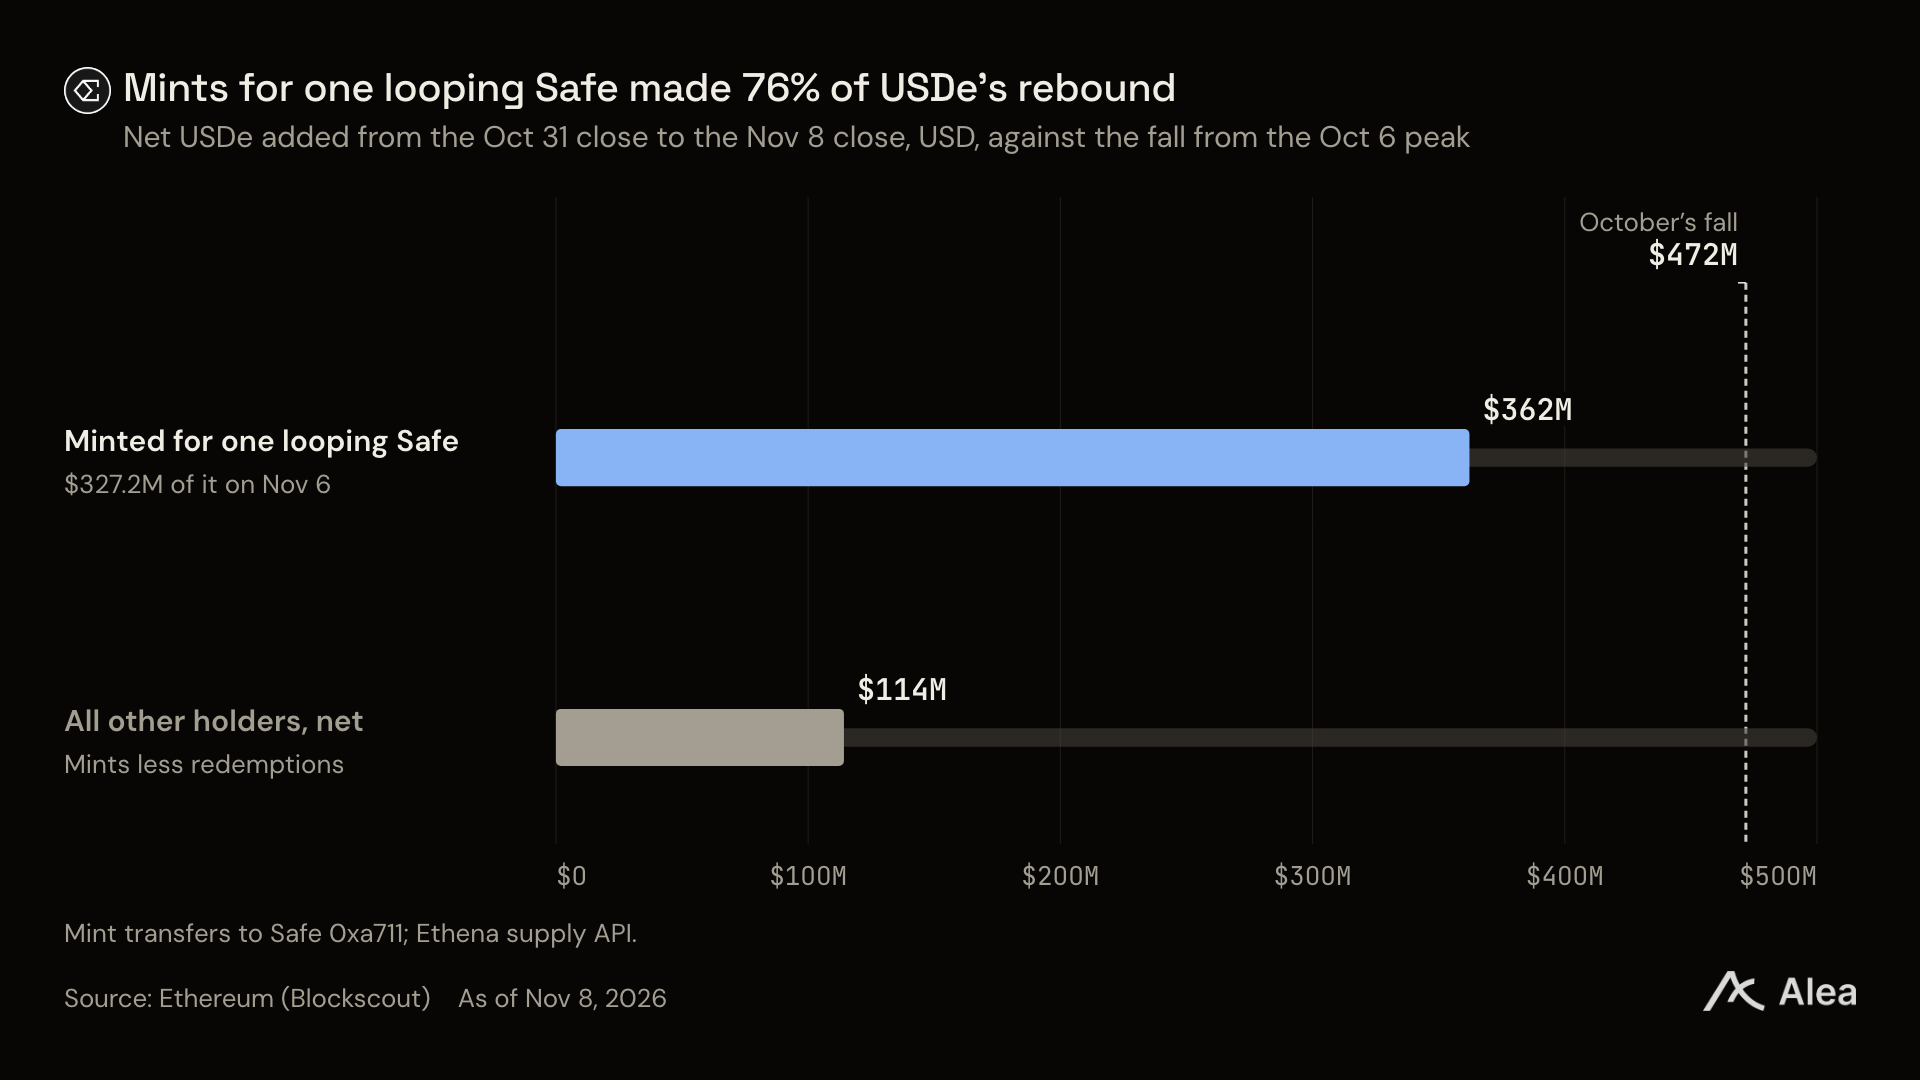
Рис.: Влияние одной крупной мультиподписной позиции на цикличное создание в Aave и восстановление предложения USDe (Blockscout, Ethena)
Кошелёк-гигант 0xa711 ранее постоянно собирал субсидии на лупинг: 2 ноября этот адрес только что забрал около 13.2 млн aEthUSDe в виде наград из официального контракта.
На полпути этого цикла размер долгового портфеля адреса в Aave раздулся до 0.9 млрд, а его общий health factor сжался до предельно хрупких 1,02.
После 9 ноября по мере того как некоторые другие крупные игроки начали снимать средства, обращение USDe слегка упало с пиковых 0.9 млрд в этот день до 0.1 млрд 11 ноября.
В этот период спред на стороне накопления оставался крепким, 30-дневная средняя доходность sUSDe поддерживалась на уровне 5,10%, всё ещё превосходя sUSDS примерно на 1,3 процентных пункта, однако маржинальная ликвидность всего рынка уже полностью контролировалась займами с плечом.
Когда ждать первого обратного выкупа токенов ENA?
Как токен управления протоколом, ENA в третьем квартале не получила никаких прямых денежных потоков из базового резервного актива. Холдеры единогласно проголосовали 2 сентября за активацию переключателя комиссий (Fee Switch).
Согласно этому плану, как только скользящая средняя предложения USDe за 14 дней достигнет определённого порога, протокол направит 20% чистой прибыли резервных фондов на обратный выкуп ENA на открытом рынке.
Однако к закрытию торгов 8 ноября фактическое предложение USDe отставало от первого порога выкупа на колоссальный разрыв в 0 млрд.
Поскольку скользящая 14-дневная линия отстает от текущего предложения примерно на неделю, при самых быстрых темпах сентября USDe потребуется как минимум до февраля 2027 года для выполнения условия; при среднем темпе роста третьего квартала этот срок сместится еще позже — после середины 2027 года.
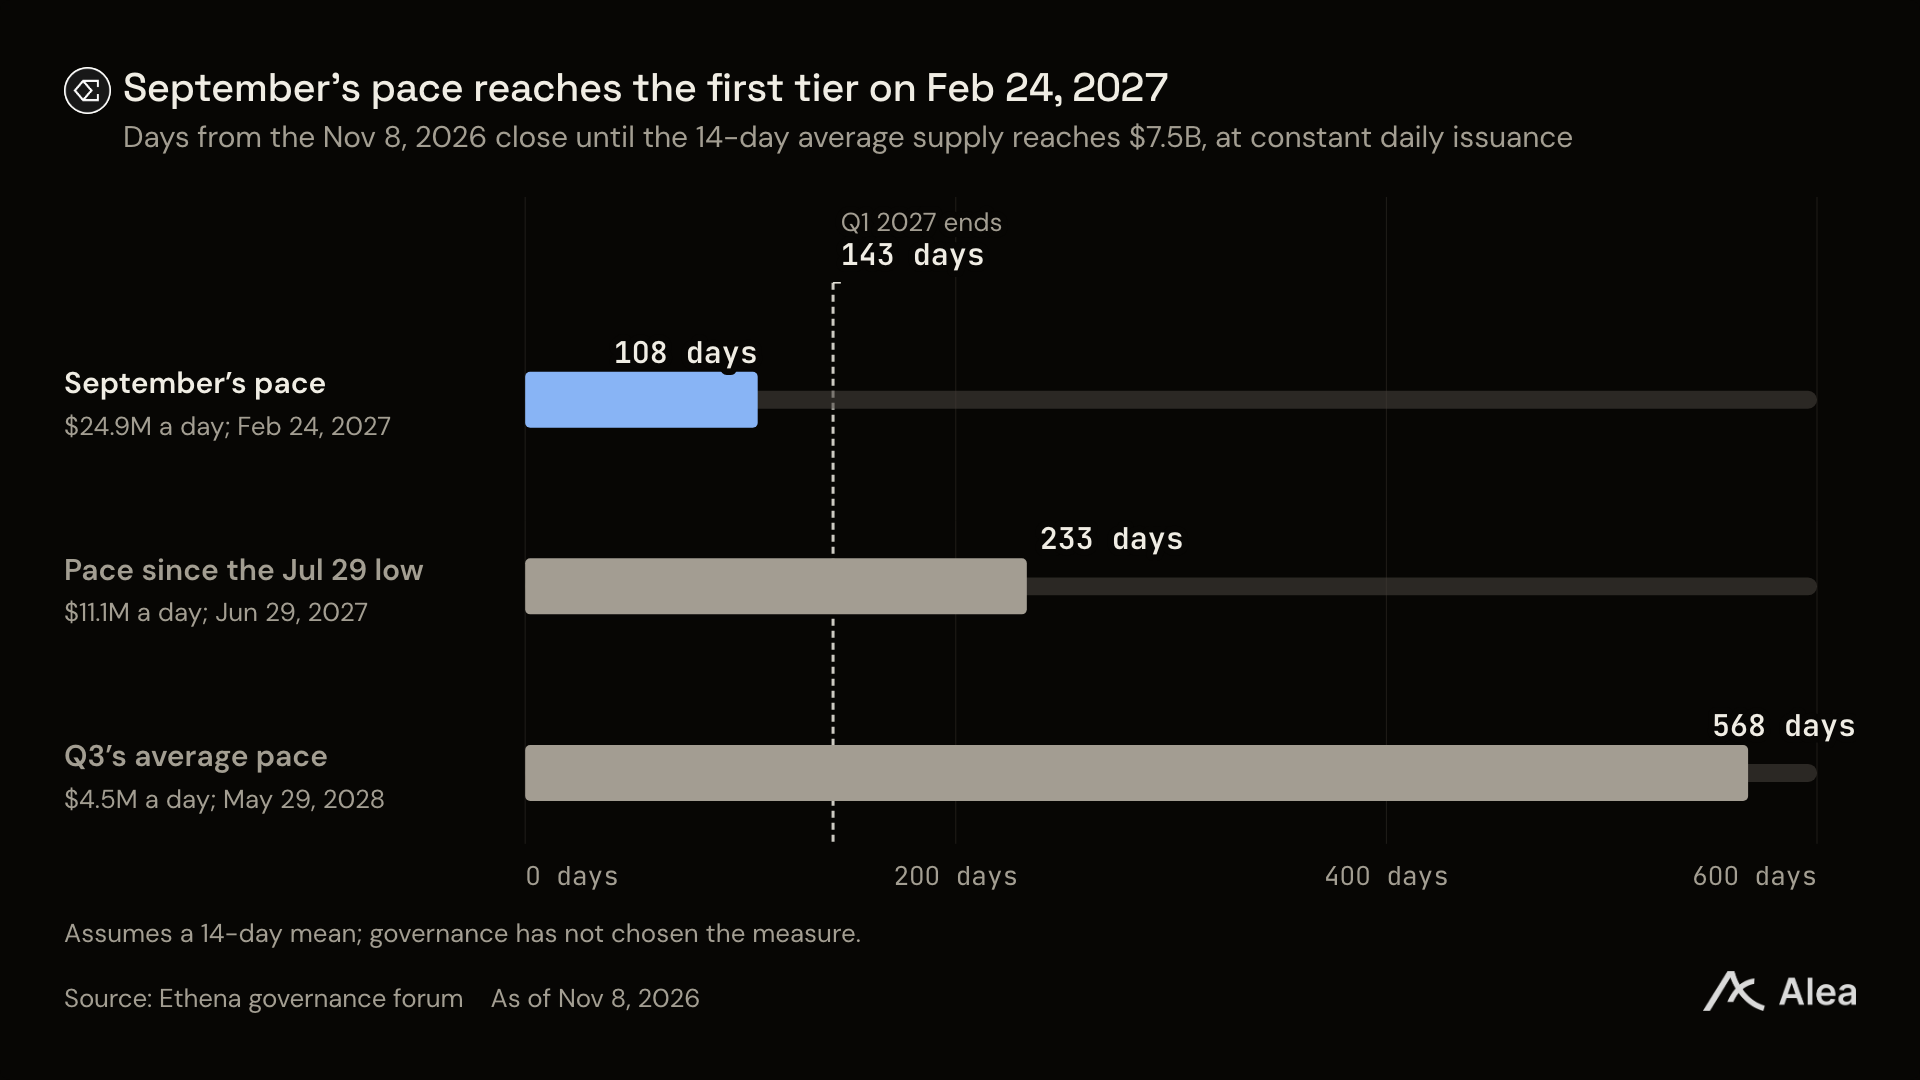
Рис.: Оценка сроков срабатывания первого обратного выкупа ENA via Fee Switch при различных темпах роста предложения (Alea Research)
Чтобы смягчить ожидания распродаж на вторичном рынке токенов, фонд Ethena 5 октября перенес вперед график линейной разблокировки токенов для всех ранних инвесторов. Именно поэтому, несмотря на сильную распродажу в начале октября, сжатие общей рыночной капитализации токена ENA не превысило показатели широкого рынка ETH.
Невозможно отрицать, что не все наращивание капитала так сильно зависит от высоко рискованного кредитного плеча: например, биржа Binance запустила специальную годовую субсидию доходности 10% для розничных держателей до 30 ноября. Однако в глубоких водах ончейн-экосистемы именно те самые займополучатели, играющие на лезвии ножа кредитных линий в Aave, по-прежнему определяют колебания масштаба USDe и саму судьбу плана обратного выкупа токенов ENA.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @AleaResearch