


Ежедневный отчет Bitget UEX|Опционы на казначейские облигации США переключаются на ставку снижения ставок в 2027 году; ожидания повышения ставок в сентябре значительно ослабли; индустрия AI испытывает общее давление

I. Главные новости
Динамика ФРС
Опционы на казначейские облигации США смещаются в сторону ставок на снижение процентной ставки в 2027 году, ожидания повышения ставки в сентябре значительно охладились
- После ослабления инфляции, розничных продаж и потребительского доверия в США в июле, а также неожиданного сокращения занятости вне сельскохозяйственного сектора на 23 000 человек, на рынке процентных опционов появились хеджирующие сделки против разворота политики ФРС.
- Инвесторы покупают сентябрьские опционы со ставкой на сохранение процентной ставки неизменной, одновременно размещая позиции в看涨 опционах SOFR на март и июнь 2027 года.
- Вероятность повышения ставки в сентябре снизилась с максимума около 68% две недели назад примерно до половины; свопы на процентные ставки показывают, что заседание в сентябре подразумевает лишь повышение примерно на 9 базисных пунктов. Влияние на рынок: Переоценка траектории политики смягчает некоторые опасения по поводу ужесточения, но долгосрочная доходность остается высокой, ожидания на коротком и длинном концах дифференцируются, создавая дифференцированное давление на акции роста.
Международные сырьевые товары
Трамп приостанавливает контакты с Ираном, геополитический тупик продолжается
- Чиновники США заявили, что Трамп потребовал от переговорной команды (включая вице-президента Вэнса, спецпосланника Уиткоффа и Кушнера) приостановить контакты с Ираном.
- Стратегия Белого дома сместилась от «быстрого удара» к долгосрочному «удушению»,指示 были даны после активных обсуждений. Влияние на рынок: Приостановка переговоров, связанных с Ормузским проливом, усиливает неопределенность поставок, цены на нефть получают геополитическую поддержку, опасения по поводу вязкости инфляции продолжаются.
Макрополитика
Несколько штатов США ужесточают регулирование энергопотребления центров обработки данных, инфраструктура ИИ становится вопросом промежуточных выборов
- Пенсильвания требует, чтобы центры обработки данных обеспечивали себя электроэнергией и повышали долю чистой энергии; Техас запускает аудит подключения к сети; штат Нью-Йорк приостанавливает строительство новых крупных центров обработки данных.
- Стратеги Bank of America классифицируют это как переменную промежуточных выборов, ужесточение регулирования может повлиять на темпы капитальных затрат ИИ. Влияние на рынок: Ограничения по электроэнергии и сообществу увеличивают стоимость и неопределенность внедрения инфраструктуры ИИ, соответствующие поставщики оборудования и электроэнергии привлекают внимание, оценка технологического оборудования находится под давлением.
II. Обзор рынка
Сырьевые товары и валюты
- Спотовое золото: около 4 343 долларов США за унцию, +0,2%
- Спотовое серебро: около 63 долларов США за унцию, -0,52%
- Нефть WTI: около 85 долларов США за баррель, +0,87%
- Нефть Brent: около 89 долларов США за баррель, +0,56
- Индекс доллара США (DXY): около 99,645, незначительные колебания
Анализ движущих факторов: Приостановка Трампом контактов с Ираном продолжает неопределенность вокруг Ормузского пролива, цены на нефть получают геополитическую поддержку. Золото колеблется между растущими ожиданиями снижения ставки и высокой доходностью долгосрочных облигаций, серебро демонстрирует дифференцированную динамику под влиянием промышленных и защитных факторов. Опционы на казначейские облигации США показывают значительное охлаждение вероятности повышения ставки в сентябре, но доходность 30-летних облигаций остается на высоком уровне, ограничивая пространство для роста драгоценных металлов. Мнения институтов считают, что краткосрочные сырьевые товары определяются совместным доминированием геополитики и переоценки траектории процентных ставок, высокие цены на нефть могут усилить нарратив о вязкости инфляции, связь активов проявляется как геополитический тупик → поддержка цен на нефть → ожидания инфляции → переоценка траектории политики.
Динамика криптовалют
- BTC: около 64 600 долларов США, +0,31%
- ETH: 1 915 долларов США, +0,32%
- Общая капитализация рынка криптовалют: 2,29 триллиона долларов США, +0,2%
- Ситуация с ликвидациями на рынке: Ликвидации за 24 часа составили 205 миллионов долларов США, ликвидации длинных позиций 119 миллионов долларов США.
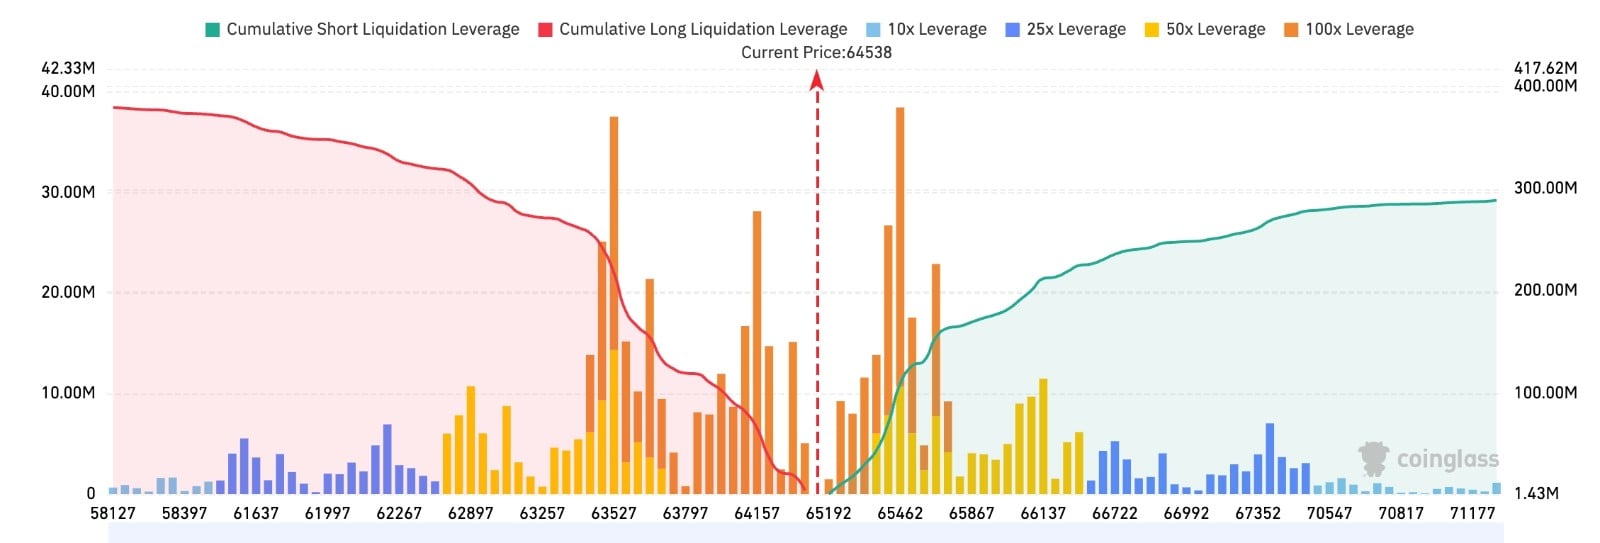
- Карта ликвидаций Bitget BTC/USDT: Текущая цена BTC около 64 538 долларов США, выше в диапазоне 65 000–66 000 скопилось большое количество ордеров на ликвидацию коротких позиций с высоким плечом (50x/100x), если пробой произойдет, легко запустить цепную ликвидацию коротких позиций и усилить импульс роста; ниже в области 63 000–64 000 давление ликвидации длинных позиций частично высвобождено, центр тяжести краткосрочного плеча явно смещен вверх.
- Чистый приток/отток спотовых ETF: Вчера чистый приток 298 миллионов долларов США, текущий динамический чистый приток 46 миллионов долларов США.
Анализ движущих факторов: Коррекция сектора ИИ в США и высокая доходность долгосрочных облигаций подавляют склонность к риску, рынок криптовалют следует за колебаниями. Киты чистыми увеличили holdings примерно на 43 000 биткоинов за последние 60 дней, показывая, что среднесрочные и долгосрочные средства все еще размещаются на низких уровнях. Волатильность потоков средств ETF сосуществует с ликвидацией плеча, консенсус институтов указывает на колебания в диапазоне, внимание на передачу влияния переоценки траектории процентных ставок и геополитического прогресса на рисковые активы.
Динамика индексов акций США
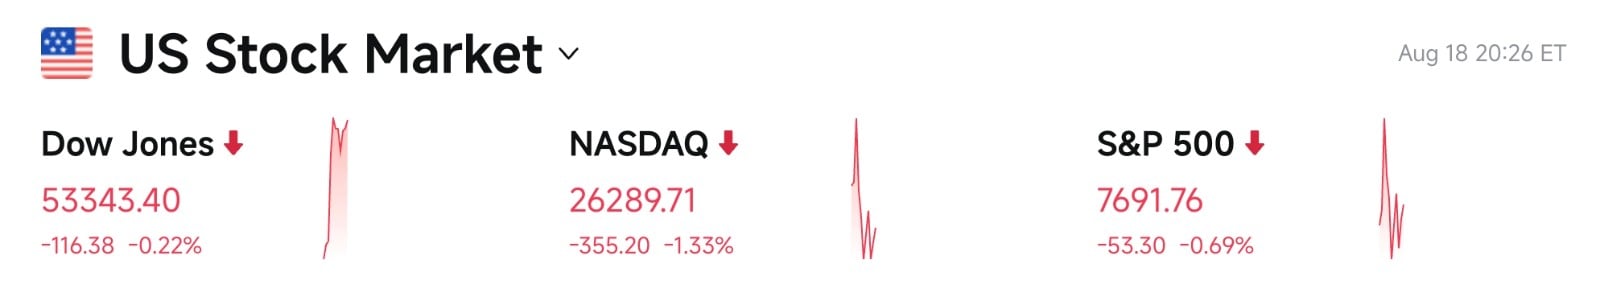
- Индекс Доу-Джонса: закрытие 53 343,40 пункта, падение 0,22%
- S&P 500: закрытие 7 691,76 пункта, падение 0,69%
- Nasdaq: закрытие 26 289,71 пункта, падение 1,33%, технологии и полупроводники явно拖累
Динамика технологических гигантов
- NVDA: около 219,74 долларов США, падение 2,34%
- AAPL: около 310,03 долларов США, рост 1,45%
- MSFT: около 481,63 долларов США, рост 0,27%
- GOOGL: около 344,20 долларов США, рост 0,06%
- AMZN: около 259,45 долларов США, падение 0,71%
- META: около 543,67 долларов США, падение 4,45%
- TSLA: около 336,87 долларов США, падение 0,72%
Итоги производительности и анализ драйверов: Семь гигантов явно дифференцированы. Apple, Microsoft, Google относительно устойчивы к падению или закрылись в плюсе, Nvidia, Meta лидируют по падению. Сектор оборудования ИИ и полупроводников значительно скорректировался под двойным давлением оценки и регулирования, средства частично перетекают в программное обеспечение и защитные сектора. Опционы на казначейские облигации США показывают смещение ожиданий снижения ставки вперед, но высокая доходность длинного конца и ужесточение регулирования центров обработки данных совместно подавляют акции роста с высокими капитальными затратами, различия в драйверах отдельных акций выделяются.
Наблюдение за аномалиями секторов
Полупроводники/Память значительная коррекция
- Представительные акции: SK Hynix падение около 9,2%, SanDisk падение около 9,01%, Broadcom падение около 3,17%.
- Драйверы: Охлаждение энтузиазма ИИ, переваривание оценки и拖累 рынка Кореи, средства выводятся из аппаратного сегмента.
Концепция оптической связи значительное падение
- Представительные акции: Coherent падение около 12,75%, Lumentum падение около 9,87%.
- Драйверы: Ожидания спроса на оптические модули ИИ阶段性 охладились, высокая эластичность сектора усиливает падение.
Фармацевтика и сектор дивидендных акций относительно сильны
- Представительные акции: Johnson & Johnson создали новый максимум закрытия, Eli Lilly и другие близки к историческим максимумам.
- Драйверы: Средства перетекают из тем ИИ с высокой оценкой в защитные и сектора стабильного роста.
III. Глубокий анализ отдельных акций США
1. Coherent (COHR) - Лидер оптической связи значительно корректируется
Обзор события: Акции Coherent упали примерно на 12,75% за один день, став одним из крупнейших падений в секторе оптической связи ИИ в тот день. Ранее опубликованные компанией результаты за четвертый квартал финансового года превзошли ожидания (выручка около 2,05 миллиарда долларов США, рост год к году около 34%, non-GAAP EPS 1,74 доллара США), и были даны указания на следующий квартал выше ожиданий, акции выросли более чем на 7% в предыдущий торговый день. Но 18 августа произошло явное фиксирование прибыли, одновременно Tradr 2X Short COHR Daily ETF (COHQ) был запущен в тот день, предоставив рычаговые инструменты для медвежьих средств, что дополнительно усилило падение. Интерпретация рынка: Институты считают, что эта коррекция в основном отражает техническую корректировку высокоскоростных целей после реализации результатов,叠加 общее снижение склонности к риску в секторе оборудования ИИ и ожидания выручки Anthropic ниже части рыночных слухов. Фундаменталы все еще признаны, но краткосрочное переваривание оценки и введение рычаговых продуктов усиливают волатильность. Инвестиционные выводы: Логика спроса на оптическую связь не изменилась, но высокая волатильность требует более строгого управления позициями и_timing_, внимание на последующие заказы и внедрение мощностей.
2. Lumentum (LITE) - Сектор оптических модулей находится под давлением одновременно
Обзор события: Акции Lumentum упали примерно на 9,87%, одновременно ослабевая с целями оптической связи Coherent, Credo и другими. Рынок относит давление к перевариванию высокой оценки оптической связи ИИ, фиксированию прибыли после слишком большого роста в предыдущий день, и более широкой распродаже полупроводников и оборудования ИИ. Интерпретация рынка: Аналитики указывают, что сектор оптической связи ранее значительно вырос, статическая оценка высока,一旦 макрос или настроения меняются, происходит быстрый откат. William O'Neil и другие институты все еще поддерживают рейтинг покупки, но краткосрочные потоки средств перетекают в защитные и программные сектора. Инвестиционные выводы: Как ключевая цель оптических модулей центров обработки данных ИИ, среднесрочная логика все еще существует, но необходимо остерегаться рисков волатильности оценки и ротации секторов.
3. Credo Technology (CRDO) - Чипы высокоскоростного соединения лидируют в падении
Обзор события: Акции Credo Technology упали примерно на 13%, находясь среди лидеров падения среди целей, связанных с оптической ИИ и высокоскоростным соединением. Компания выигрывает от спроса на высокоскоростные SerDes и оптическую связь центров обработки данных, но 18 августа последовала за всем сектором оборудования ИИ и оптики в значительной коррекции. Интерпретация рынка: Институты рассматривают это падение скорее как результат снижения склонности к риску сектора и переваривания предыдущего роста, а не внезапного ухудшения фундаменталов компании. Высокая бета-характеристика усиливает эластичность при изменении настроений. Инвестиционные выводы: Подходит как высокоскоростная конфигурация инфраструктуры ИИ, но необходимо внимательно отслеживать темпы капитальных затрат центров обработки данных и изменения конкурентной ландшафта.
4. SanDisk (SNDK) - Сектор памяти значительно отступает
Обзор события: Акции SanDisk упали примерно на 9%, одновременно находясь под давлением с акциями, связанными с памятью, такими как Micron, Seagate и другими. Рынок обеспокоен подавлением оценки акций роста средой высоких процентных ставок, а также阶段性 охлаждением ожиданий спроса на память ИИ. Интерпретация рынка: Аналитики считают, что цикл памяти и спрос ИИ все еще имеют среднесрочную и долгосрочную поддержку, но краткосрочно явно влияют высокая доходность долгосрочных облигаций и ротация средств из оборудования в другие сектора. Часть акций памяти в предыдущий торговый день значительно выросла из-за нарративов политики и спроса, затем произошло фиксирование прибыли. Инвестиционные выводы: Логика дефицита спроса и предложения памяти все еще существует, но краткосрочная волатильность увеличивается, рекомендуется关注 последующие финансовые отчеты и указания по капитальным затратам.
5. Apple (AAPL) -逆势收高 во время коррекции технологий
Обзор события: Акции Apple выросли примерно на 1,45%, демонстрируя относительно сильную производительность в среде большого падения Nasdaq и коллективной коррекции оборудования ИИ, став одной из немногих целей среди семи гигантов, закрывшихся в плюсе. Интерпретация рынка: Институты рассматривают Apple как относительно защитную технологическую конфигурацию, цикл оборудования и сервисный бизнес обеспечивают определенную буферизацию, средства частично перетекают к более определенным лидерам потребительской электроники при распродаже оборудования ИИ с высокой оценкой. Инвестиционные выводы: Подходит как стабильное воздействие в технологическом секторе, внимание на вклад нового цикла продуктов и внедрения функций ИИ в долгосрочный рост.
IV. Динамика рынка и проектов
1. Рынок опционов на казначейские облигации США значительно сместился в сторону ставок на снижение процентной ставки в 2027 году, вероятность повышения ставки в сентябре упала с высокого уровня примерно до половины.
2. Исследовательская команда VanEck указала, что 8 из 12 отслеживаемых ими индикаторов капитуляции рынка уже загорелись, указывая на то, что коррекция биткоина за последние 11 месяцев может приближаться к концу. Биткоин колеблется в диапазоне 58 000–66 500 долларов США с июня, текущий около 64 700 долларов США, все еще примерно на 48% ниже исторического максимума октября 2025 года. Американские спотовые биткоин-ETF в понедельник зафиксировали чистый приток почти 300 миллионов долларов США, что является самым сильным однодневным показателем с 5 мая. VanEck указала, что предыдущие три медвежьих цикла биткоина от пика до максимальной просадки в среднем занимали 12,7 месяцев, текущий已进入 11-й месяц, по историческим закономерностям цикла рынок может войти в фазу накопления в сентябре-ноябре. Но команда напомнила, что历史上 после集中触发 индикаторов капитуляции, краткосрочная доходность не обязательно идеальна — средняя доходность за 90 и 180 дней в подобных ситуациях反而 ниже рыночного基准. Одновременно долгосрочные держатели сократили holdings примерно на 356 000 BTC за последние 30 дней, holdings снизились до 11,84 миллиона монет, доля в общем обращении впервые за несколько месяцев упала ниже 60%.
3. Комиссия по ценным бумагам и биржам США (SEC) предложила новое правило «Regulation Crypto Assets» (Правила регулирования криптоактивов), направленное на предоставление合规 пути для инвестиций, связанных с цифровыми активами, позволяя部分 выпускам освобождаться от соблюдения закона о ценных бумагах. Новое правило описывается как «система выпуска, tailored», направленная на помощь в сборе средств при защите инвесторов, в отличие от инновационных освобождений. Это новое правило включает «освобождение для стартапов», позволяющее выпускам до 5 миллионов долларов США освобождаться от требований регистрации《Закон о ценных бумагах 1933 года》в течение четырех лет; и «освобождение для финансирования», позволяющее выпускам до 75 миллионов долларов США освобождаться на один год. Предложение также включает положение о безопасной гавани, позволяющее цифровым активам больше не считаться ценными бумагами после выполнения определенных условий и «прекращения всей управленческой деятельности». Период консультации по предложению составляет 60 дней.
4. Киты биткоина чистыми увеличили holdings примерно на 43 000 монет за последние 60 дней, средние и сверхкрупные держатели одновременно ускоряют покупки.
5. Anthropic планирует расширить кредитную линию и продвинуть возможное IPO осенью, выручка превысила OpenAI. Выручка OpenAI во втором квартале составила 6,7 миллиарда долларов США, выше 5,7 миллиарда долларов США в первом квартале, рост квартал к кварталу 18%. В то же время, операционная маржа компании进一步下滑, убытки расширились.部分 инвесторы разочарованы этими результатами, причина в том, что темпы роста выручки OpenAI отстают от конкурента Anthropic.
6. Аналитик Bank of America (американский банк) Vivek Arya через модель оценки拆分 свободного денежного потока считает, что текущая цена акций Nvidia имеет дисконт примерно от 34% до 50% по сравнению с ее стоимостью, даже с учетом рисков, связанных с финансированием экосистемы. Он указал, что рынок может переоценивать риски Nvidia в инвестициях ИИ, тем самым принося «привлекательные возможности для покупки». Отчет показывает, что Nvidia обязалась вложить около 300 миллиардов долларов США в проекты, такие как кампус центра обработки данных OpenAI в Огайо, и партнеров по экосистеме, из которых около 70 миллиардов долларов США составляют инвестиции в акционерный капитал, около 230 миллиардов долларов США — гарантии остаточной стоимости или обязательства по выкупу. BofA поддерживает рейтинг «Покупать» для Nvidia и целевую цену 350 долларов США.
V. Рыночный календарь на сегодня
Расписание публикации данных
| В фокусе | США | Соответствующие экономические данные и выступления представителей ФРС | ⭐⭐⭐ |
Анонс важных событий
- Динамика контактов США-Иран: Продолжать отслеживать последующий прогресс после приостановки переговоров Трампом.
- Регулирование центров обработки данных: Внимание на влияние внедрения политики各 штатов на капитальные затраты ИИ.
- Динамика компаний ИИ: Прогресс финансирования Anthropic и потенциального IPO.
19 августа (среда)
- ★★★★★ ФРС публикует протокол заседания FOMC за июль (вечер по часовому поясу UTC+8),接替上周 CPI становится самым важным макрособытием недели.重点关注 детали ястребиных разногласий 3 голосов против сохранения ставки на июльском заседании, глубина обсуждения вязкости инфляции, рынка труда и траектории политики в сентябре;
- Target (TGT), Lowe's (LOW), TJX, Analog Devices (ADI) публикуют финансовые отчеты до открытия рынка, проверка здоровья розничного потребления и спроса, связанного с полупроводниками/ИИ (ADI внимание на промышленность, питание центров обработки данных и коммуникационный конец);
- Данные по запасам нефти EIA.
20 августа (четверг)
- США публикуют индекс制造业 ФРС Филадельфии за август, количество первичных заявок на пособие по безработице за неделю, опережающие индикаторы за июль;
- ★★★★ Walmart (WMT) публикует финансовый отчет до открытия рынка,核心 проверка устойчивости низкого потребления, спроса на продукты и общие товары; Alibaba (BABA), NetEase (NTES), Deere (DE) и другие同步;
- Ross Stores и другие после закрытия.
21 августа (пятница)
- ★★★★ США публикуют предварительные значения PMI制造业/услуг S&P Global за август, проверка импульса экономического расширения и непрерывности мягкой посадки;
- Других крупных событий мало.
*После замедления CPI/PPI на прошлой неделе ожидания повышения ставки значительно охладились, если протокол показывает ограниченные разногласия и данные по розничным продажам/жилью устойчивы,交易 мягкой посадки и акции роста могут продолжиться; в противном случае, если протокол ястребиный или руководства по потреблению слабые, то может снова поднять ценообразование ужесточения и тестировать сектора с высокой оценкой. Ожидается волатильность рынка от средней до высокой,重点关注 формулировки протокола и反应 ценообразования на финансовые отчеты по розничным продажам выше или ниже ожиданий.
Мнения институтов:
Аналитики инвестбанков считают, что опционы на казначейские облигации США показывают значительное охлаждение ожиданий повышения ставки в сентябре, переоценка траектории политики обеспечивает определенную буферизацию для рисковых активов, но высокая доходность длинного конца и переваривание оценки оборудования ИИ все еще подавляют акции роста. Приостановка Трампом контактов с Ираном продолжает геополитическую неопределенность, цены на нефть получают поддержку. Ужесточение регулирования центров обработки данных увеличивает ограничения на внедрение инфраструктуры ИИ, средства перетекают из полупроводников и оптической связи в фармацевтику, программное обеспечение и другие сектора. Рынок криптовалют поддерживает колебания среди увеличения holdings китами и волатильности ETF. Общая стратегия рекомендует внимание на переоценку траектории процентных ставок и прогресс внедрения регулирования,保持 осторожность к оборудованию ИИ с высокой оценкой, одновременно наблюдая за устойчивостью защитных секторов.
Отказ от ответственности: Вышеуказанный контент собран с помощью поиска ИИ, человек только проверил и опубликовал, не является никакой инвестиционной рекомендацией. Данные в тексте неизбежно имеют отклонения, пожалуйста, ориентируйтесь на мгновенные рыночные данные.















