

Отчет Tiger Research: рынок криптовалют изменился, эра обогащения на фоне нарративов завершилась, и лишь качество продукта станет билетом на вход.
Автор: Tiger Research Reports
Перевод: TechFlow
TechFlow: ключевые тезисы: GameFi за два месяца привлекла 2,5 млрд долларов, но количество игроков впоследствии упало на 99,7%; в 2025 году каждый месяц появлялся новый нарратив, и все они в итоге рухнули. Однако в первой половине 2026 года «старички» вроде стейблкоинов, DeFi и RWA не только выжили, но и процвели — потому что наконец начали решать реальные потребности, а не просто придумывать истории для привлечения капитала. В этом отчете объясняется, почему крипто рынок переходит от драйва нарративов к драйву продуктов, и какие именно сектора действительно нашли соответствие продукта рынку.
В первой половине 2026 года ни один отдельный нарратив не смог подтянуть весь рынок. Тем не менее стейблкоины, RWA, мем-токены, DeFi и рынки прогнозирования смогли не только пережить период рыночного затишья, но и показать рост. Данный отчет утверждает, что крипто рынок 2026 года больше не управляется одним единственным нарративом, а сосредоточен на поиске соответствия продукта рынку в нескольких узких сегментах.
Ключевые тезисы
- Ранее один нарратив мог тянуть на себе весь рынок; сейчас движение определяется реальным спросом.
- Даже в периоды спада такие устоявшиеся направления, как стейблкоины, DeFi, RWA и мем-токены, продолжают функционировать.
- В конечном счете выживают только те проекты, которые находят соответствие продукта рынку и генерируют реальный доход от реальных пользователей.
1. Крипто рынок прошлых лет, управляемый нарративами
В крипто рынке нарративы всегда были главной силой, концентрирующей внимание участников и привлекающей ликвидность. Сектора, двигавшие основные рыночные циклы, такие как лето DeFi, наделялись уникальными историями, а рынок повторял цикличную модель: как только угасал предыдущий нарратив, ликвидность перетекала в следующий.
С макроуровня крипто рынок прошел через четыре основных цикла, в каждом из которых доминирующий нарратив захватывал всю торговую площадку:
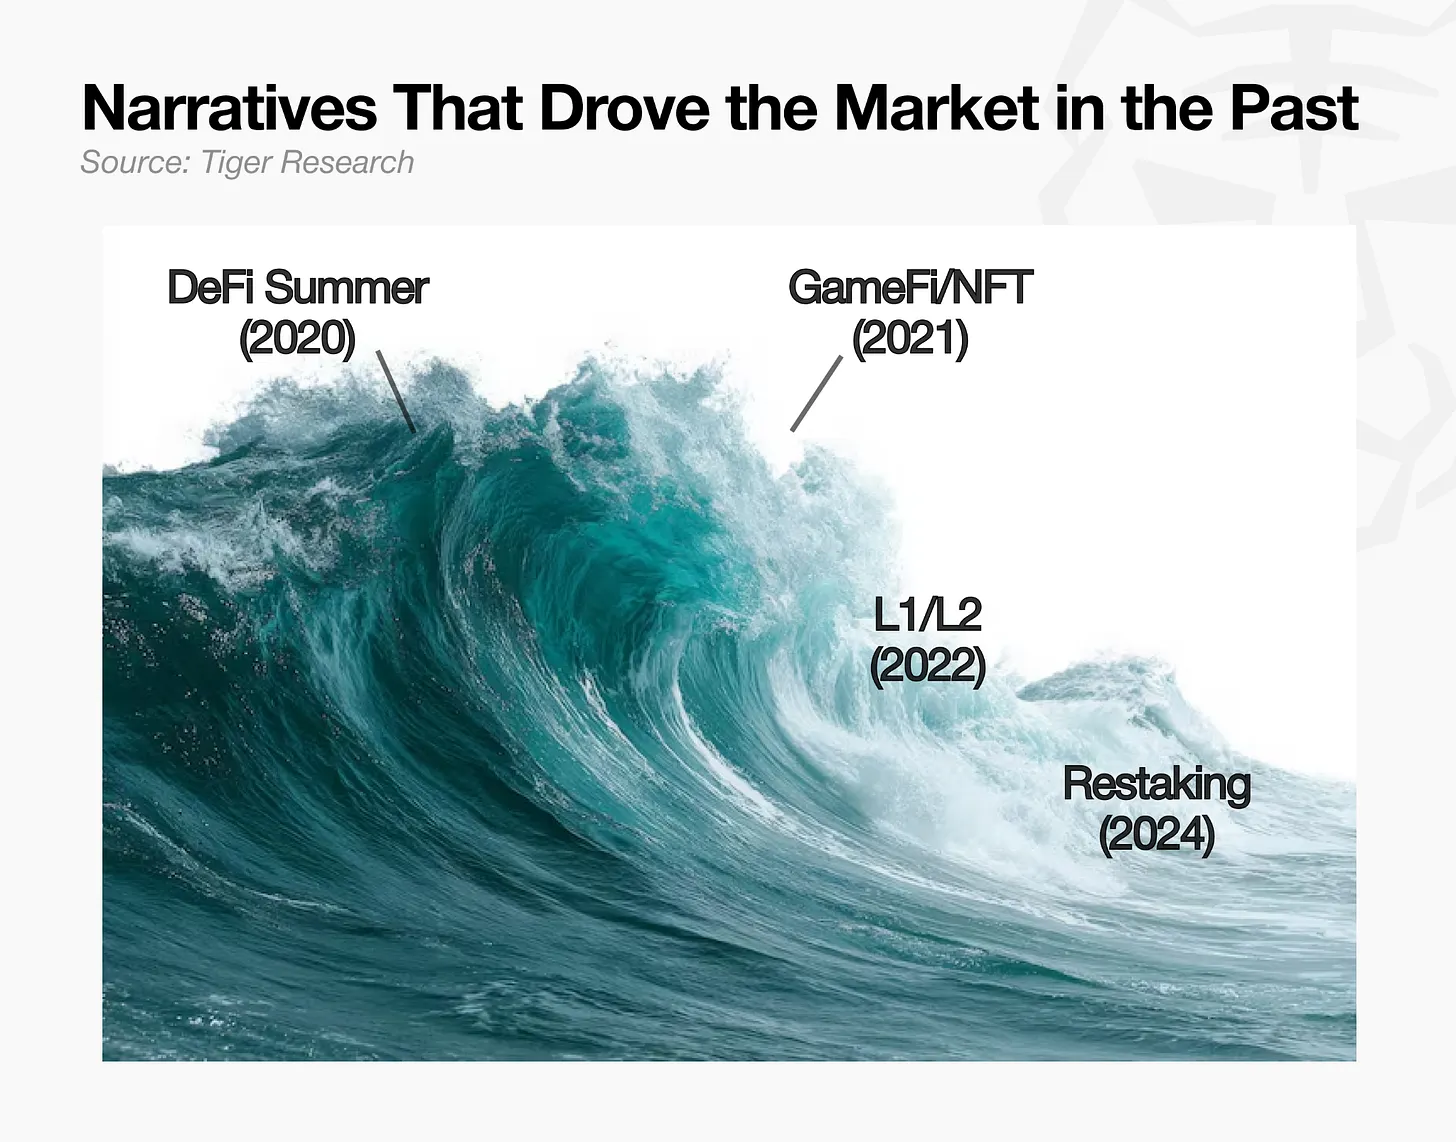
2020 год: DeFi
2021 год: NFT/P2E/GameFi
2022 год: Гонка L1/L2
2024 год: Рестейкинг
В гонке за ростом, движимой нарративами, GameFi продемонстрировала самые экстремальные результаты.
Когда такие крупные традиционные игровые издатели, как Square Enix и Ubisoft, вошли в эту сферу, только в первом квартале 2022 года игровой сектор привлек 2,5 млрд долларов притока капитала. Однако направления, не способные доказать реальное соответствие продукта рынку, оказались недолговечными. Среднее количество ежемесячных активных игроков флагманской игры этого сектора Axie Infinity сократилось на 99,7%, упав с пика в 2,8 млн человек в январе 2022 года до примерно 8 тыс. человек к маю 2026 года. Это наглядно демонстрирует, насколько быстро могут рухнуть нарративы, построенные исключительно на фундаментальном обосновании и капитале.
2. Истощение нарративов в прошлом году
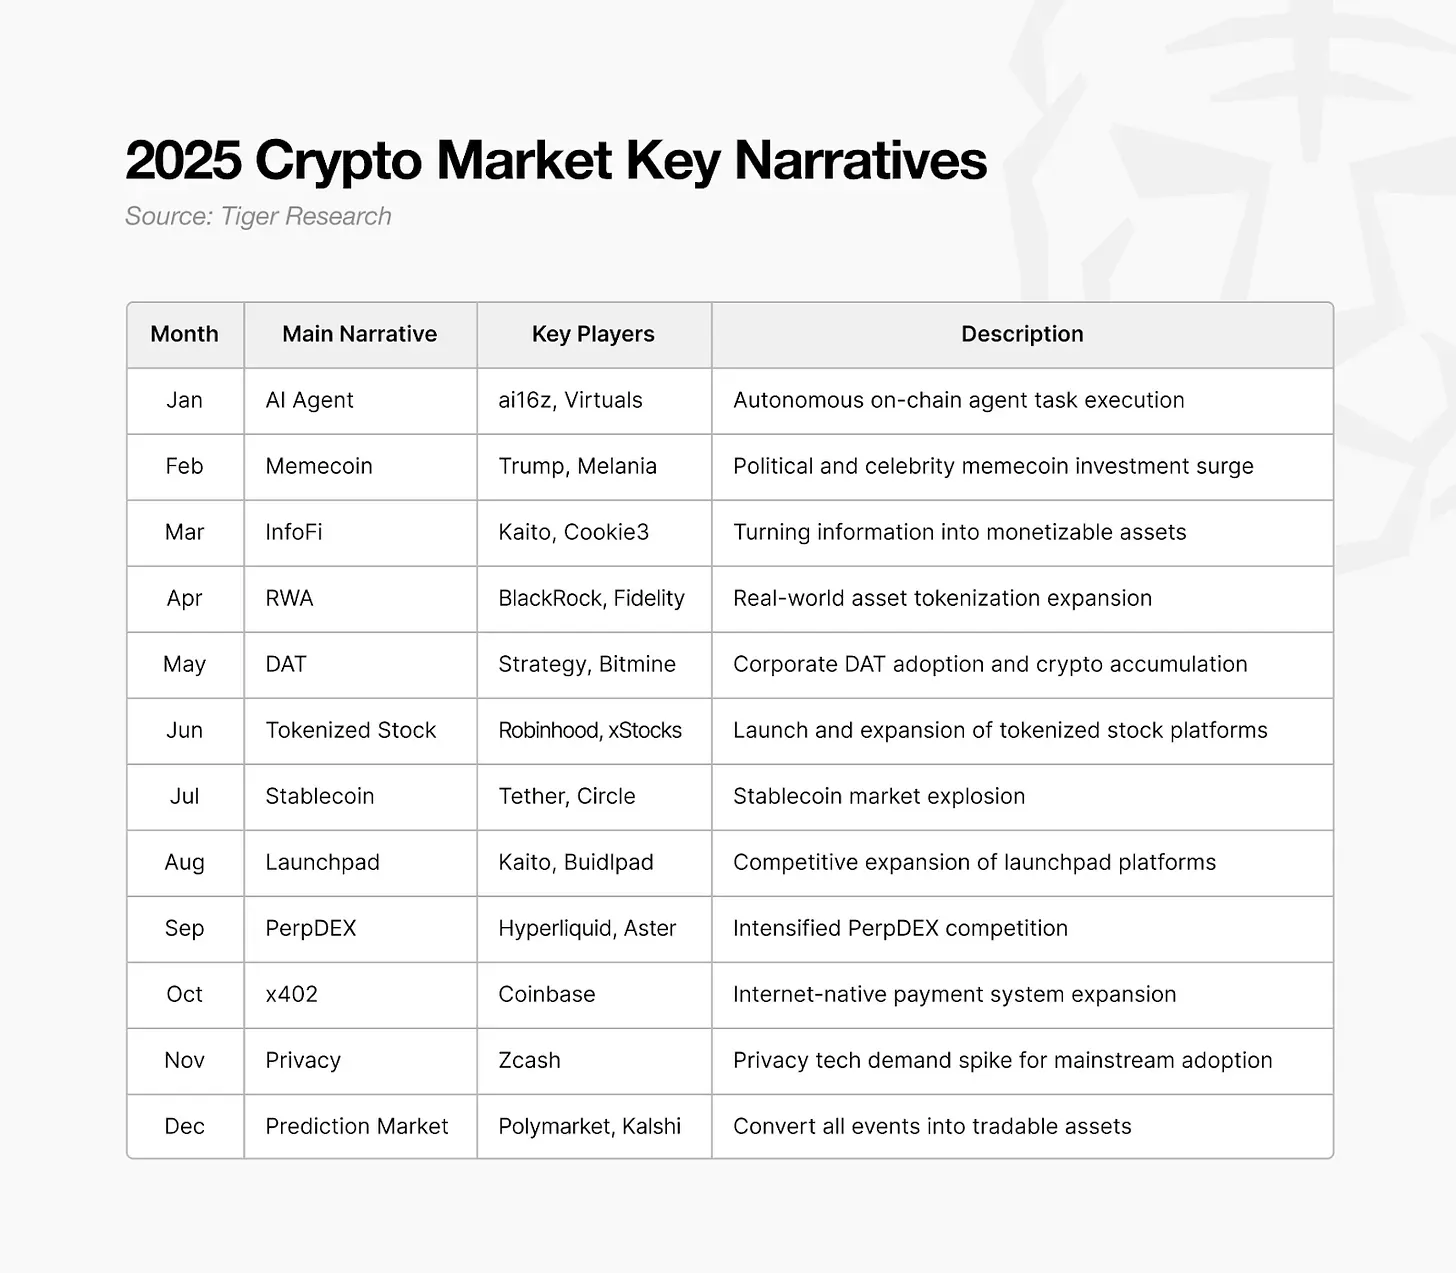
Как отмечалось в наших предыдущих отчетах, 2025 год стал пиком этой модели потребления нарративов. После нарратива об AI-агентах практически каждый месяц появлялась новая история, а скорость их смены постоянно увеличивалась.
На первый взгляд это выглядит крайне расточительно, но трудно отрицать, что именно такая быстрая смена нарративов является ключом к удержанию внимания розничных инвесторов и поэтому служит главным двигателем рынка сегодня. Тем не менее скрытый спрос рынка на эти прежние нарративы был направлен исключительно на сами токены, а не на проблемы, которые должны были решать продукты.
Инновации предложения без спроса
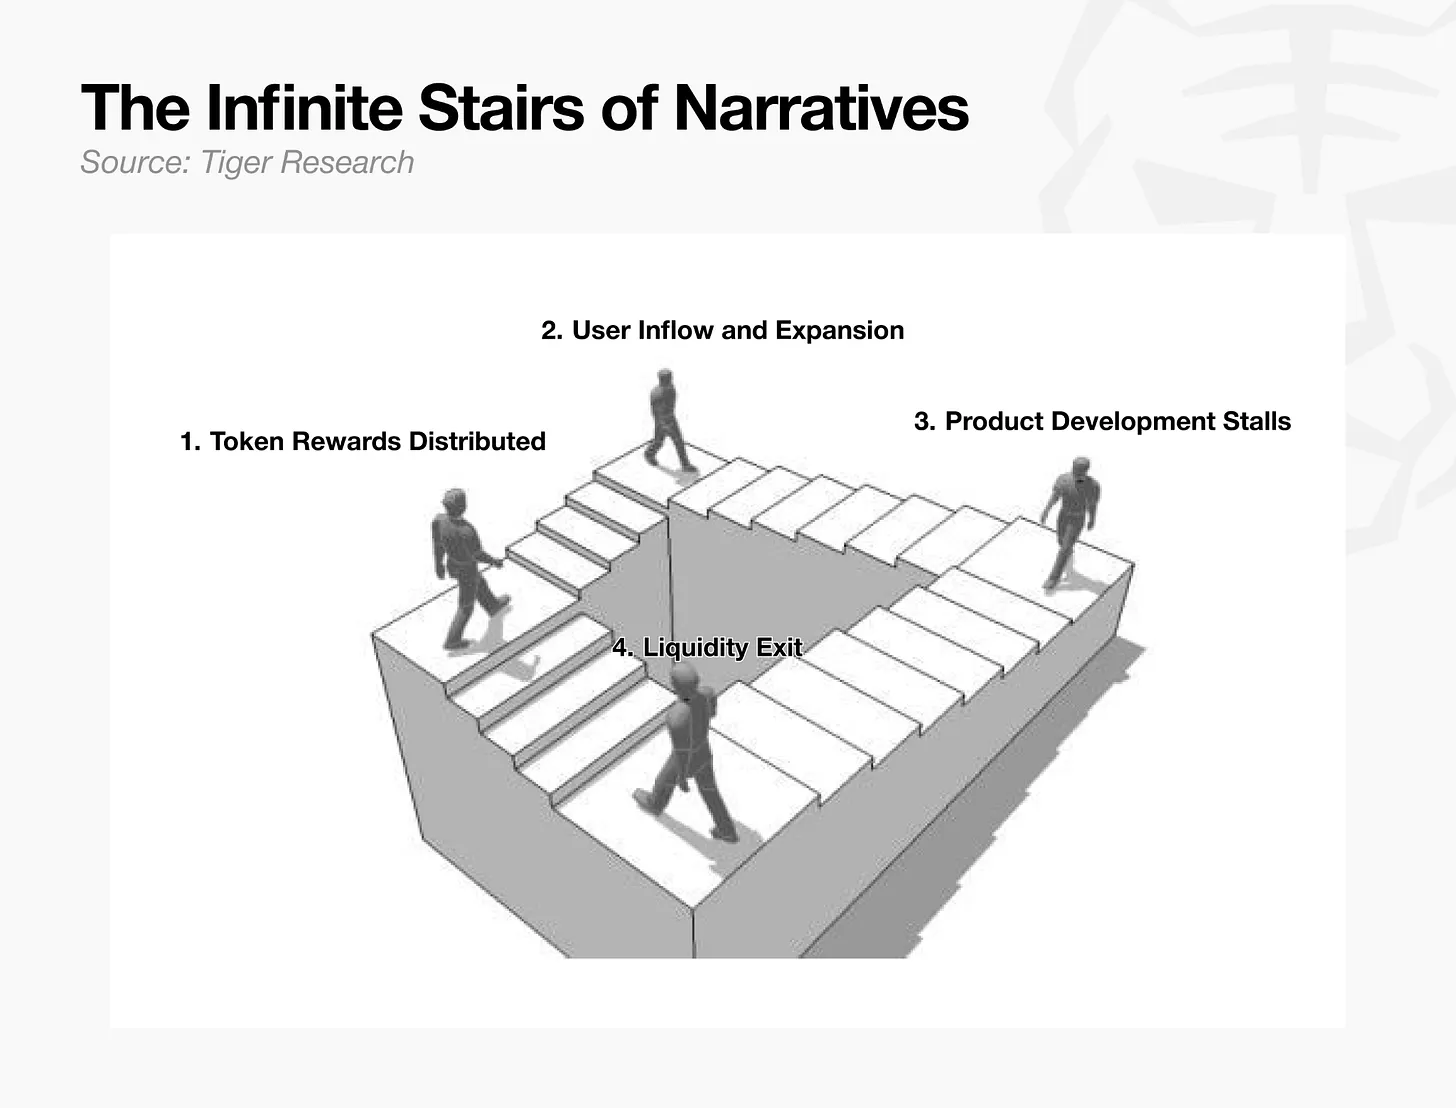
Один пример иллюстрирует развитие большинства прежних нарративов.
Появляется проект децентрализованной социальной сети, ориентированный на проблему монополизации доходов существующими платформами и недостаточной компенсации авторов. Формулируется видение по снижению комиссий и возврату прав собственности на контент и доходов создателям.
Токенизация вознаграждений: ранние участники получают токены, и рыночный интерес растет по мере распространения историй о том, что люди могут зарабатывать, просто находясь активными в платформе.
Приток пользователей и масштабирование: аналогичные проекты следуют примеру, выпуская токены вокруг минимально жизнеспособного продукта, привлекая аудиторию с помощью аирдропов и ликвидностных стимулов; рыночная капитализация и объем торгов экосистемы быстро расширяются.
Остановка разработки продукта: цена токена и размер вознаграждений начинают превышать ценность самого продукта. После завершения сбора средств и первоначального распределения разработка и рост пользователей останавливаются, а изначальная проблема компенсации авторов остается нерешенной.
Выход ликвидности: никогда не было достаточно большого числа пользователей, остро чувствующих эту проблему; притекающий капитал стремился к переоценке активов, а не к самому продукту, поэтому, как только нарратив достигал вершины, ликвидность и аудитория уходили столь же быстро.
Эта модель повторялась в ряде нарративов, после чего рынок окончательно осознал бессмысленность инноваций в предложении без скрытого спроса. Инвесторы начали подтверждать важность только тех проектов, которые генерируют реальный доход и удерживают стабильную базу пользователей, выживать способны лишь те, кто демонстрирует настоящее соответствие продукта рынку.
4. 2026 год: эра PMF, формирующая спрос
Прежние нарративы строили и предлагали решения там, где не было скрытого спроса, пытаясь создать его позднее. Эра PMF работает наоборот: продукт создается специально для уже существующих потребностей клиентов. Рынок смещает фокус на реальные продукты, где число пользователей и доходы растут вместе с самим продуктом и брендом, а не увеличивается исключительно рыночная капитализация токенов. Пять рассмотренных здесь направлений выбраны на основе трех критериев: показатели использования в первой половине 2026 года (объемы торгов и доходы), траектория входа новых игроков в сектор и рост рыночной капитализации. Эти стандарты важны, так как их крайне сложно искусственно создать одновременно за короткий промежуток времени. В следующих разделах отслеживается исходная проблема, которую решал каждый сектор, и векторы расширения ведущих игроков на данный момент.
4.1. Стейблкоины: от инструмента платежей без волатильности к инфраструктуре трансграничных расчетов
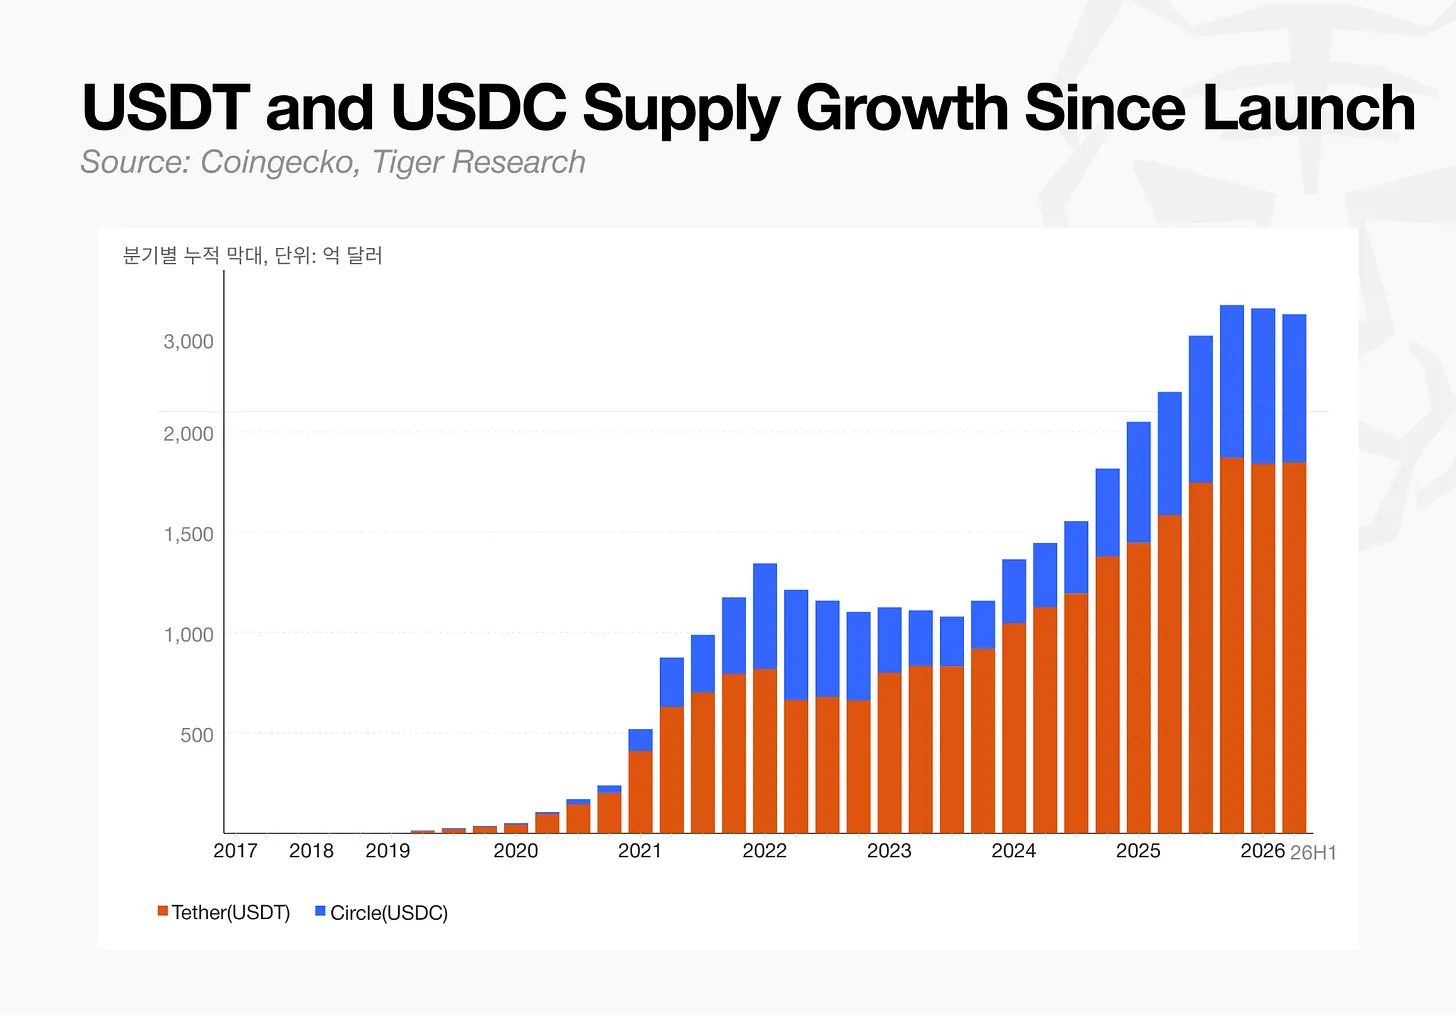
Стейблкоины — это токены, привязанные к стоимости фиатных валют, используемые в качестве средства платежа и расчета. Рыночная капитализация данного класса составляет 304,2 млрд долларов, что близко к историческому максимуму в 321 млрд долларов.
Tether (USDT): рыночная капитализация 184,08 млрд долларов, месячный оборот расчетов 1,79 трлн долларов (+63% к предшествующему месяцу), совокупный оборот за последние 12 месяцев — 10,2 трлн долларов, чистая прибыль в 2025 году превысила 10 млрд долларов, портфель казначейских облигаций США составляет 141 млрд долларов.
Circle (USDC): рыночная капитализация 73,25 млрд долларов, выступает стейблкоином по умолчанию для таких крупных бирж, как Coinbase, и каналов институциональных расчетов.
Стейблкоины изначально представляли собой способ торговли криптовалютами без риска подверженности волатильности. Их функция расширилась до трансграничных переводов и инфраструктуры онлайн-платежей.
Рост теперь принимает более разнообразные формы. В июне 2026 года более 140 традиционных компаний, включая Visa, Mastercard, Stripe, Coinbase и BlackRock, объявили о создании консорциума OUSD (Open USD от Open Standard). Недуллоарные стейблкоины, привязанные к национальным валютам, таким как южная корейская вона, японская иена и евро, становятся все более распространенными. Их совокупная капитализация по-прежнему невелика — всего 1,2 млрд долларов, однако количество кошельков с ними выросло в 30 раз — с 40 тыс. в январе 2023 года до 1,2 млн в марте 2026 года.
Стейблкоины перестали быть просто инструментом платежей с фиксированной стоимостью. Они эволюционируют в расчетную инфраструктуру, функционирующую независимо от государственных границ и часовых поясов.
4.2. DeFi: создан для замены банков, теперь часть финансовой инфраструктуры
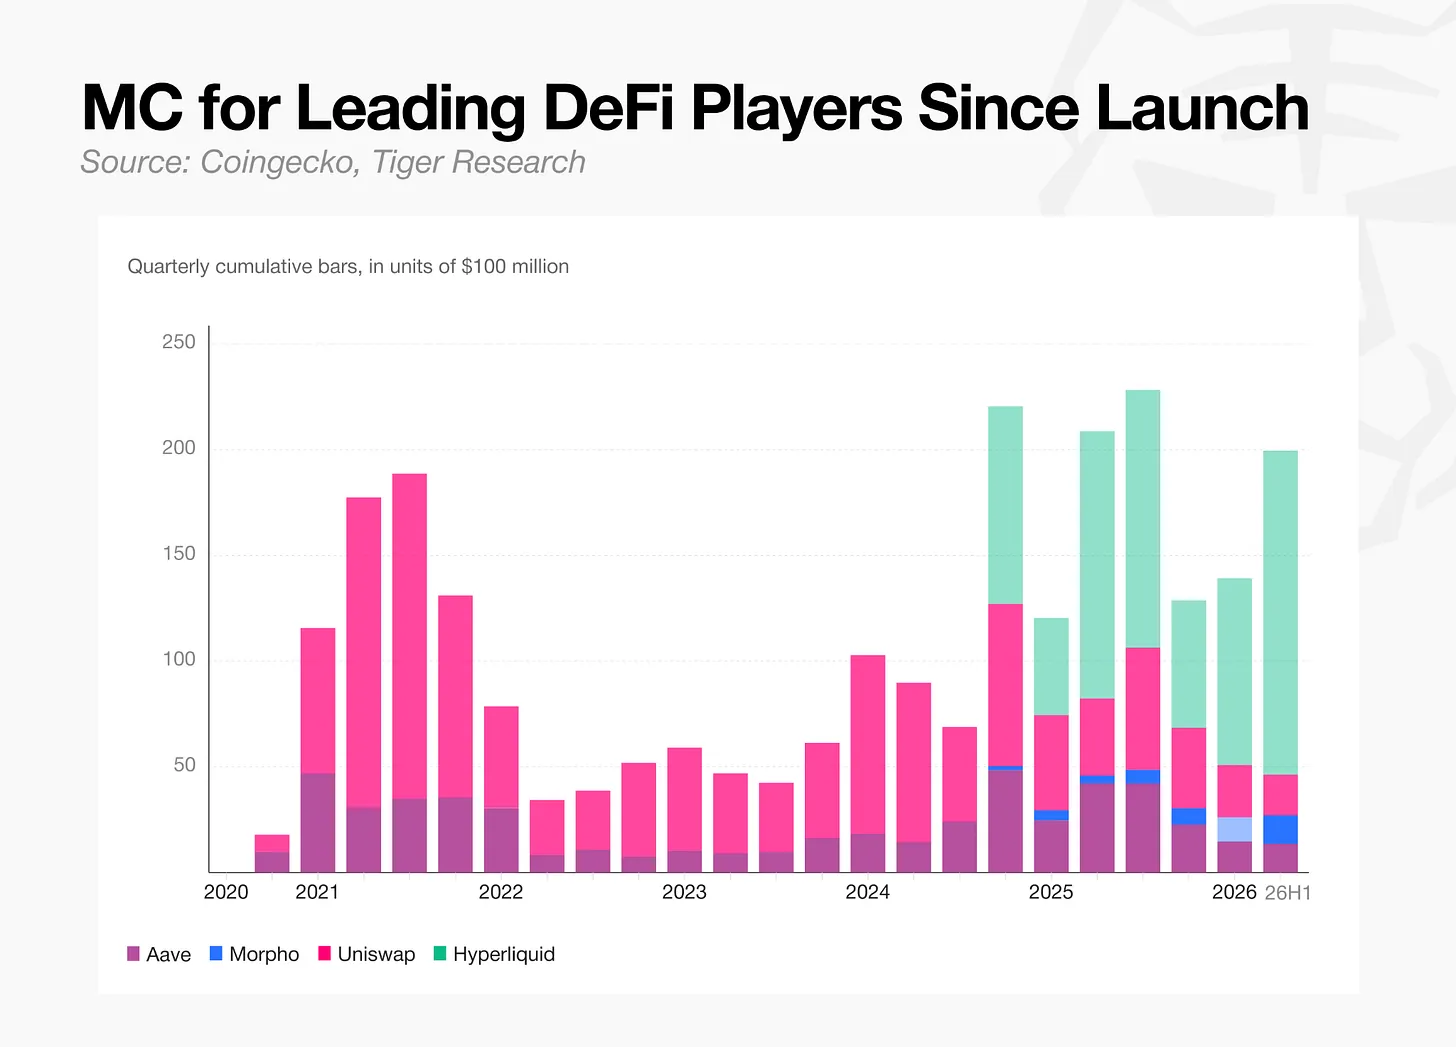
DeFi обозначает финансовые услуги на базе смарт-контрактов, позволяющие осуществлять кредитование, торговлю и обращение деривативов без централизованных посредников.
Aave: рыночная капитализация 1,397 млрд долларов, TVL 14,53 млрд долларов, годовой доход 119 млн долларов, ведущий протокол кредитования в DeFi.
Morpho: рыночная капитализация 1,302 млрд долларов, TVL 7,497 млрд долларов, годовой доход 0 долларов (все годовые сборы в размере 222 млн долларов полностью распределяются между кредиторами), в конце мая – июне временно обошла Aave по рыночной капитализации, но в июле Aave вновь вышла на первое место.
Uniswap: рыночная капитализация 2,287 млрд долларов, TVL 3,14 млрд долларов, годовой доход 850 млн долларов, ведущая децентрализованная биржа с суточным объемом торгов 2,66 млрд долларов.
Hyperliquid: рыночная капитализация 13,47 млрд долларов, TVL 6,07 млрд долларов, годовой доход 874 млн долларов, занимает около 76% рыночной капитализации категории DEX для бессрочных контрактов и около 20% всей экосистемы DeFi, доля рынка цепочечных бессрочных контрактов достигает 70%.
DeFi зародилась в 2020 году на идее децентрализации, предполагая прямую передачу пользователям прибыли, которую раньше зарабатывали посредники вроде банков. Сегодня ее существование обусловлено не идеологией, а институциональным спросом на онлайн-финансовую инфраструктуру. Morpho и Aave предоставляют управляемое риск-менеджмент казначейств и кредитную инфраструктуру, необходимую институтам, Uniswap обслуживает торги активами, которыми хотят оперировать организации, а Hyperliquid поддерживает торговлю классическими финансовыми инструментами, а не только криптовалютами.
Каждый из них развивался в направлении, несколько отличном от исходной идеологии, но именно эта готовность решительно переориентироваться на реальные потребности позволила данным протоколам выжить и вырасти.
4.3. RWA: от демократизации традиционных активов к повышению эффективности
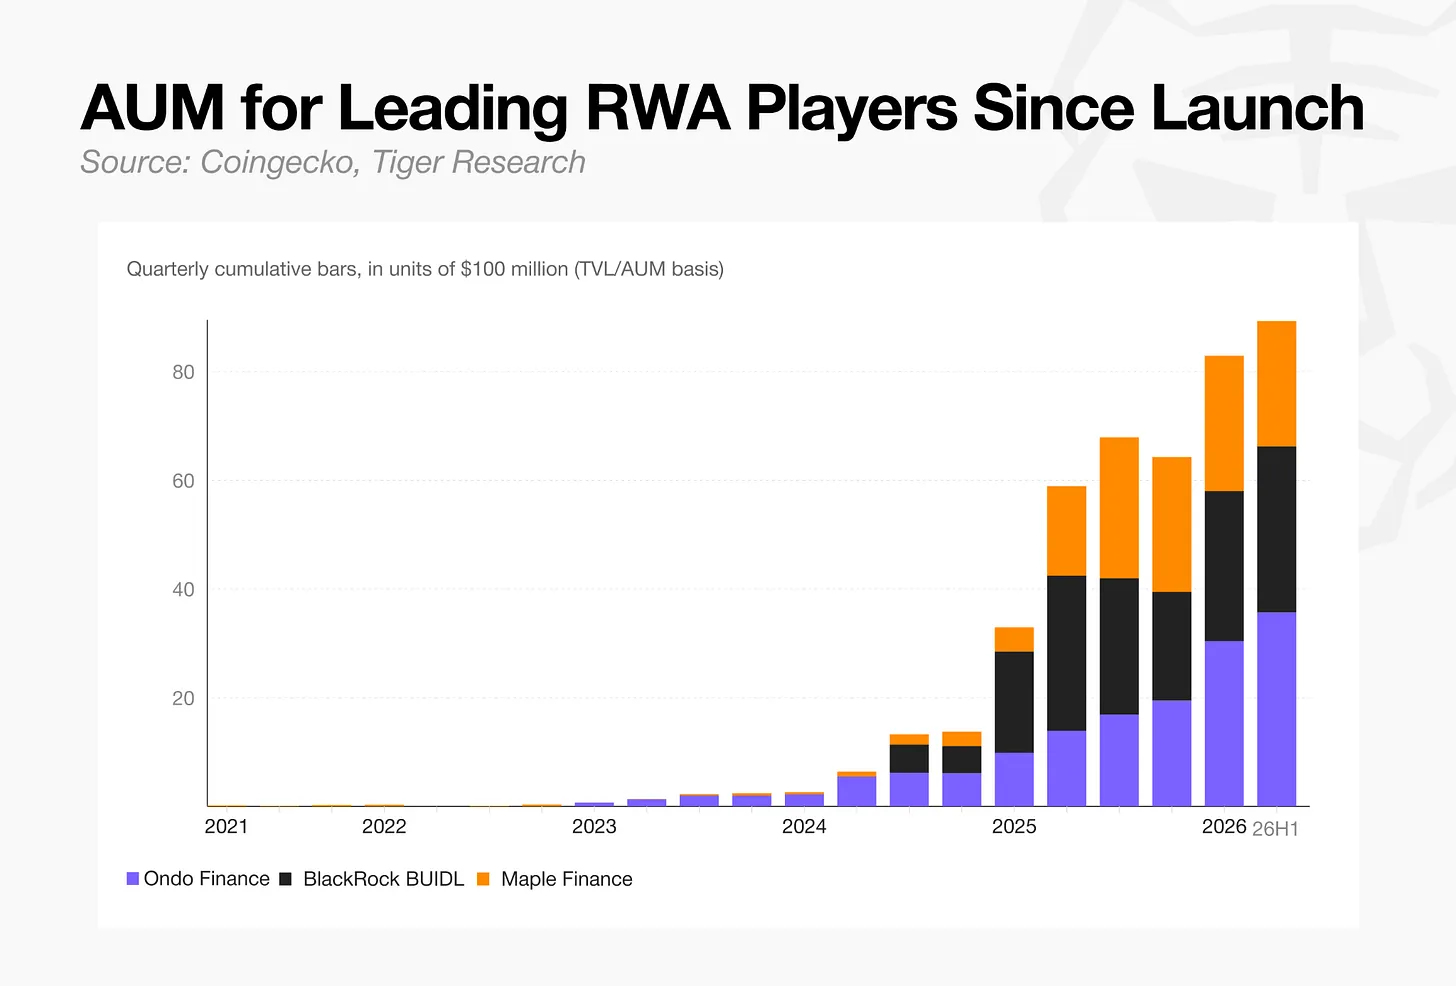
RWA подразумевает токенизацию таких традиционных реальных активов, как государственные облигации и частное кредитование, с последующим размещением в блокчейне. Рыночная капитализация данного класса составляет 65,2 млрд долларов, при этом токенизированные госдолги являются крупнейшим субклассом с показателем 13,4 млрд долларов.
Ondo Finance: TVL 3,52 млрд долларов, рыночная капитализация ONDO 1,75 млрд долларов, ведущий поставщик инфраструктуры для токенизированных гособлигаций.
BlackRock BUIDL: AUM 2,4 млрд долларов, поскольку это токен фонда, привязанный к чистой стоимости, он не имеет традиционной рыночной капитализации, являясь крупнейшим единственным фондом токенизированных гособлигаций.
Maple Finance: рыночная капитализация SYRUP 218 млн долларов, AUM в сфере частного кредитования 4 млрд долларов, что превышает показатели BlackRock BUIDL.
RWA направили усилия по переносу управления традиционными активами в блокчейн для повышения скорости расчетов и доступности. Первоначальной клиентской базой не были институциональные инвесторы. Сектор стартовал с бирж синтетических активов, используя тот факт, что онлайн-рынки находятся вне рамок действующего регулирования, чтобы снизить порог входа в торговлю реальными активами. Сегодня, однако, институциональные инвесторы составляют максимальную долю пользователей отрасли.
Токенизация акций представляет собой направление, заслуживающее пристального внимания. Использование инструментов такими традиционными организациями, как Securitize и DTCC, растет. В июле 2026 года DTCC начала проводить транзакции с токенизированными ценными бумагами в режиме реального времени с более чем 50 учреждениями, Securitize провела листинг собственных акций SECZ на Нью-Йоркской фондовой бирже, параллельно выпустив токенизированные акции сразу на нескольких цепях, включая Avalanche и Solana. Централизованные биржи, такие как Binance (bStocks) и Kraken (xStocks), также расширяют линейки продуктов токенизированных акций в ряде стран. В середине июля 2026 года рыночная капитализация категории токенизированных акций достигла 2,3 млрд долларов, почти удвоившись с момента преодоления отметки в 1 млрд долларов в марте.
Объемы торгов этими активами на децентрализованных биржах по сравнению с DeFi все еще остаются незначительными, большинство операций обеспечения залогом по-прежнему опирается на разрешительные механизмы и списки белого доступа. Более глубокая интеграция в блокчейн, сопоставимая по уровню легообразной составляемости с DeFi, вероятно, потребует больше времени. На текущем этапе отрасль находится на стадии доказательства практической применимости управления активами в онлайне.
4.4. Рынки прогнозирования: от простого беттинга к ведущим рыночным трендам
Рынки прогнозирования представляют собой биржевые площадки смарт-контрактов, где участники делают ставки на исходы событий реального мира. Капитализация данного класса составляет 9,58 млрд долларов, что делает его самым новым среди рассмотренных пяти направлений.
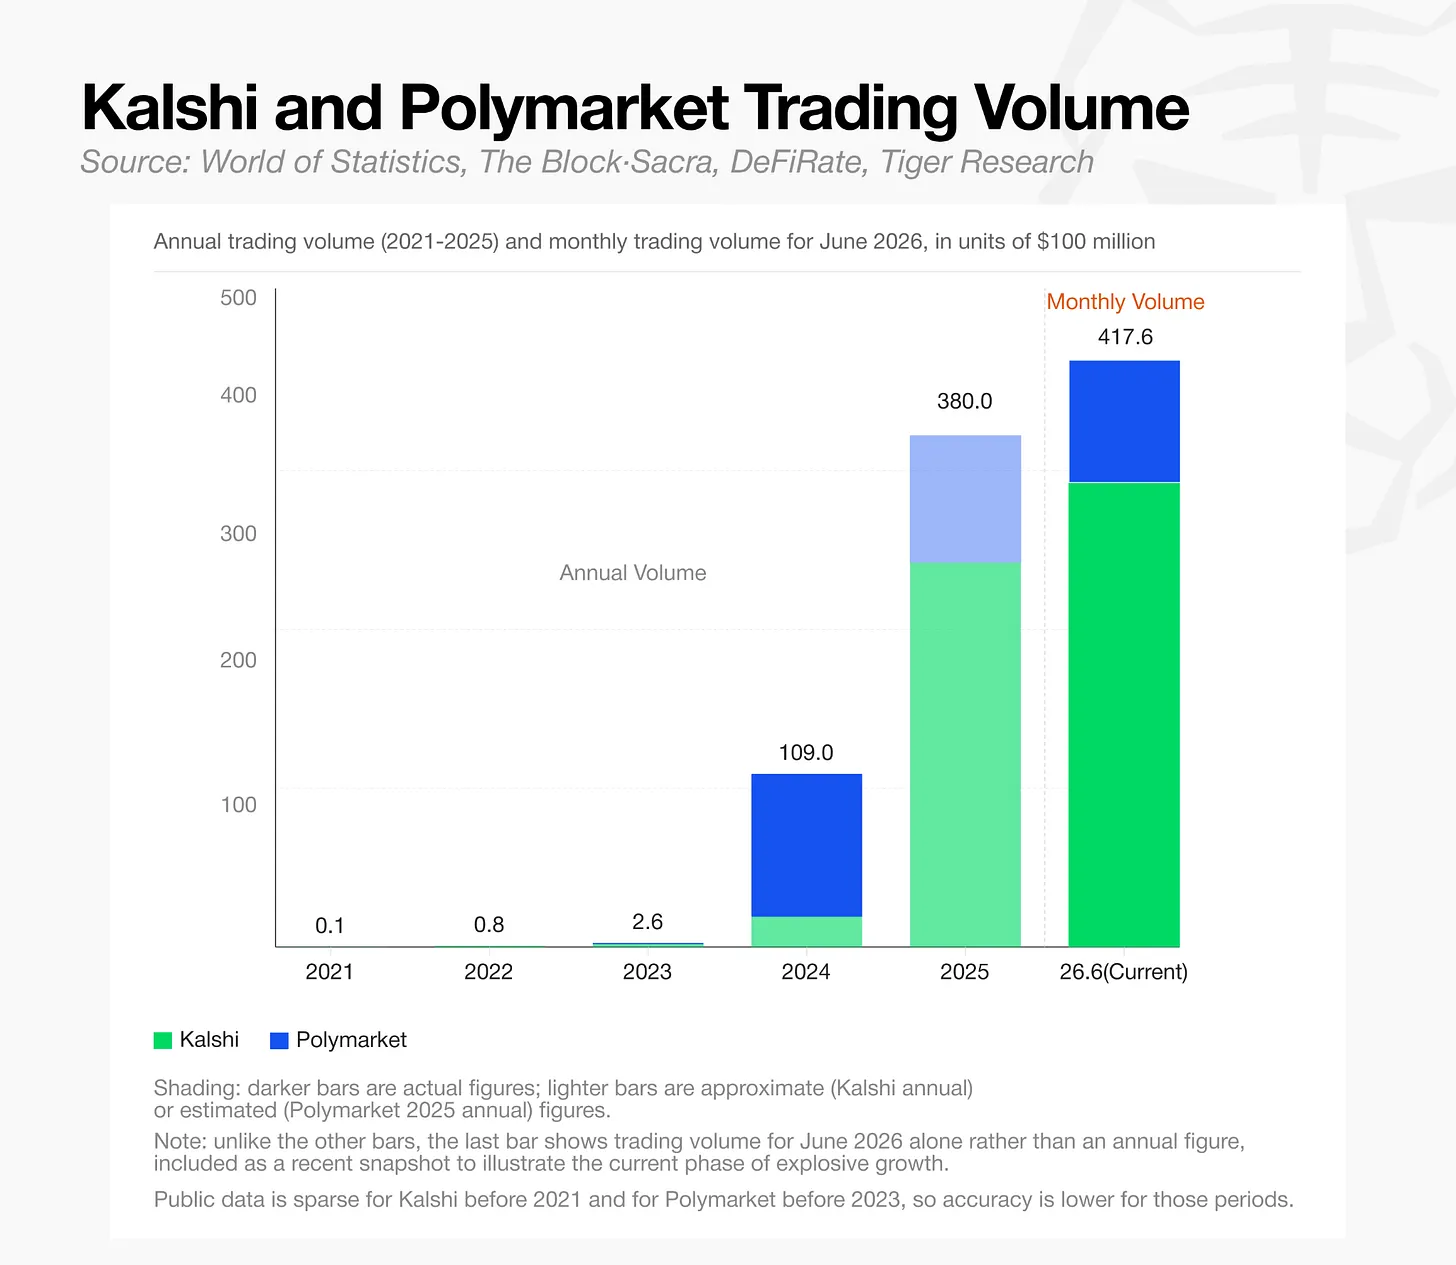
Примечательно, что две платформы, фактически доминирующие в данной отрасли, Kalshi и Polymarket, еще не выпустили собственные токены.
Kalshi: совокупные привлеченные инвестиции составили 2 млрд долларов, оценка компании достигает 22 млрд долларов (в 11 раз выше суммы финансирования). Объём торгов в июне составил 31,5 млрд долларов (+87,4% к предыдущему месяцу), что уже превысило оценку компании.
Polymarket: совокупные инвестиции около 1,6 млрд долларов, оценка 9 млрд долларов. В июне объём торгов на основной платформе за пределами США достиг 10,26 млрд долларов (+45% к предшествующему месяцу), а с момента получения разрешения на работу в США годовая выручка превысила 1 млрд долларов.
Чемпионат мира по футболу для платформ прогнозирования стал одновременно возможностью и вызовом. Он спровоцировал резкий скачок объемов торгов в июне, однако после финала 19 июля совокупный открытый интерес двух платформ сократился почти на 20%, упав с пика в ~2 млрд долларов в начале месяца. Поскольку спортивные контракты составляли около 80% от общего объема торгов во время матчей, объемы могут оставаться слабыми до следующего крупного события — выборов в Конгресс США.
Регуляторные риски также сохраняются. 21 июля 2026 года суд штата Вашингтон выдал предварительный запрет на продажу Kalshi контрактов на спортивные события, сославшись на то, что согласно законодательству штата это квалифицируется как незаконная азартная игра.
До 2024 года рынки прогнозирования даже не выделялись в отдельную категорию. Сейчас это самый быстрорастущий сегмент крипто рынка. Уникальность направления заключается в том, что его рост подтверждается не капитализацией токенов или TVL, а реальными объемами торгов и доходами, которые генерируются за счет привлечения аудитории вне криптоэкосистемы в блокчейн. Это один из самых ярких примеров того, как технология блокчейна становится частью повседневной жизни широкой публики.
4.5. Мем-токены: от простых спекулятивных активов к стратегиям привлечения ликвидности
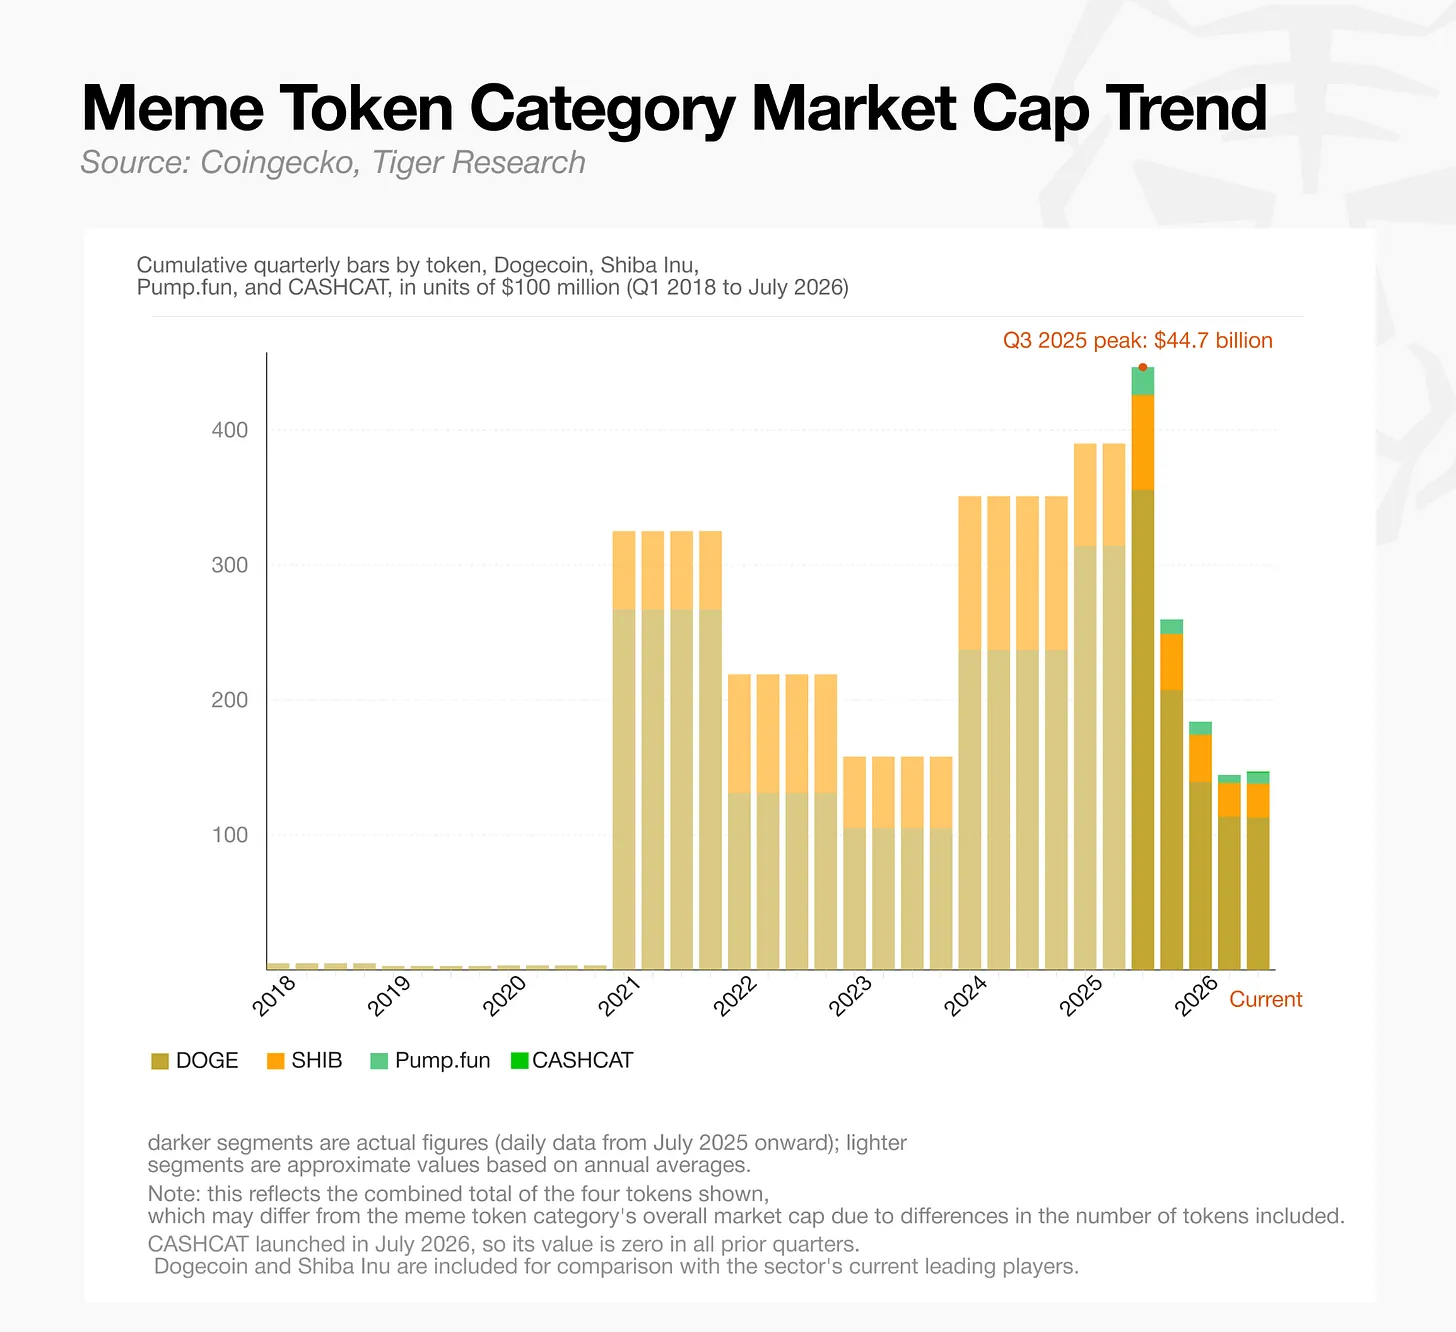
Последним рассматриваемым направлением являются мем-токены. В отличие от перечисленных выше секторов, они не обладают очевидной утилитарностью. Их ценность базируется на силе сообщества и внимании аудитории. Рыночная капитализация класса составляет 25,68 млрд долларов, что превышает показатель рынков прогнозирования.
Догикоин (Dogecoin) занимает первое место с капитализацией 11,22 млрд долларов, за ним следует Шибa-ину со 15 млрд долларов [Note: corrected to 2.5B per source: 2,5 млрд долларов]. Эти два актива в совокупности занимают 53,4% общей капитализации класса мем-токенов, что свидетельствует: как только токен закрепляет символический статус в данном сегменте (пусть даже неформальный), он склонен удерживать его.
Внимание к Pump.fun и CASHCAT акцентировано не из-за места в рейтингах капитализации, а из-за их символического значения.
Pump.fun: капитализация 806 млн долларов, примечательно, что публичное размещение в июле 2025 года собрало 600 млн долларов всего за 12 минут.
CASHCAT (сеть Robinhood): капитализация выросла более чем на 2100% в течение недели после запуска, достигнув пика свыше 200 млн долларов, после чего опустилась примерно на 75% с этого максимума до 59 млн долларов к 17 июля.
Как показывает кейс сети Robinhood в июле 2026 года, нарратив мем-токенов по-прежнему способен временно привлечь ликвидность по всей цепи — паттерн, наблюдавшийся в предыдущих циклах. TVL сети Robinhood резко расширился: с 17 млн долларов 3 июля до 312 млн долларов к 13 июля, а дневной объем торгов DEX 10 июля взлетел до 846,8 млн долларов преимущественно благодаря мем-токену $CASHCAT.
Практическая ценность мем-токенов заключается в привлечении ранних пользователей и упрощении процесса входа. Новые блокчейны или приложения могут оперативно формировать сообщество с помощью мем-токенов, естественным образом刺激руя активность вроде мостового переноса активов или торгов на DEX. Часть привлеченной таким образом аудитории продолжает пользоваться другими DeFi-сервисами внутри экосистемы и сохраняет активность, превращая мем-токены в эффективный точечный вход и маркетинговый канал.
В конечном итоге функционал мем-токенов скорее напоминает начальный инструмент для быстрого сбора пользователей и ликвидности, чем актив для долгосрочного холдинга. Способность изначального внимания конвертироваться в реальное использование продукта и устойчивое удержание внутри экосистемы станет решающим фактором успеха.
5. Что необходимо для выживания проекта
Проекты, выжившие до сегодняшнего дня, уже удовлетворяют реальную потребность, которая заставляет пользователей возвращаться повторно, что подтверждается четкими метриками результативности, такими как объемы торгов, TVL и комиссионные доходы.
Спрос на рынке в 2026 году сконцентрирован на двух различных полюсах спектра. Один конец представляет собой спекулятивный спрос на высокую волатильность и немедленную отдачу. Мем-токены, DEX для бессрочных контрактов и рынки прогнозирования эффективно абсорбируют этот спрос благодаря быстрым торговым циклам и высокой оборачиваемости капитала. Другой конец ориентирован на подлинный финансовый спрос на надежное хранение, передачу и эффективное управление активами. Стейблкоины, RWA и инфраструктура DeFi выполняют основополагающие финансовые функции: платежи, обеспечение займов, генерацию доходности и риск-менеджмент.
Когда к этому фундаменту добавляется устойчивая структура доходов и сетевые эффекты, формируется истинное соответствие продукта рынку. Цена токена может привлечь изначальное внимание, однако долгосрочное выживание определяется частотой использования, остаточным капиталом, выручкой и операционными возможностями.
Конференция KBW, которая состоится в конце сентября 2026 года, даст возможность рассмотреть эту трансформацию вблизи. Ключевыми фигурами, движущими эти изменения, выступают генеральный директор Tether U.S. Бо Хайнс, соучредитель Hyperliquid Джефф Ян, старший вице-президент Robinhood Crypto Йоханн Кербрэт и представитель Apollo Кристин Мой. Все они выступят совместно на одной площадке. Благодаря диалогам с ключевыми лидерами в сферах стейблкоинов, DEX для бессрочных контрактов, токенизации активов и RWA участники смогут воочию наблюдать изменения, которые вплоть до этого момента были видны исключительно в цифровых данных.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research















