

Полный обзор направления ончейн-опционов: от Opyn до Rysk — кому удалось пройти самый сложный путь в DeFi?
Автор: Castle Labs
Перевод: TechFlow
TechFlow: Опционы стали доминирующим инструментом на мировых деривативных биржах: в 2024 году объем торгов ими в 4 раза превысил объем фьючерсов, а ежедневный оборот премий по опционам на биржевых площадках США достиг 36 млрд долларов. Однако ончейн-опционы ранее стали одним из самых громких провалов в криптоиндустрии — один за другим прекратили существование протоколы Opyn, Hegic, Ribbon и еще девять проектов. Сегодня, благодаря улучшенной инфраструктуре, растущему институциональному спросу и популяризации инструментов через рынки прогнозов, ончейн-опционы наконец восстанавливаются после краха, достигнув объема номинальной торговли за 30 дней в размере 1,44 млрд долларов. Этот полный обзор экосистемы объясняет, почему в этот раз всё может оказаться иначе.
Опционы на финансовых рынках
Большинство людей даже не подозревают, что всю жизнь торгуют опционами.
Если вы покупали страховку, вы платили премию в обмен на будущие условные выплаты. Это пут-опцион, поскольку защищает вас от падения стоимости застрахованного актива. Если вы оформляли ипотеку, вы владеете правом досрочной рефинансирования. Это колл-опцион, так как вы обладаете исключительным правом (но не обязанностью) «выкупить» или аннулировать текущий долговой контракт.
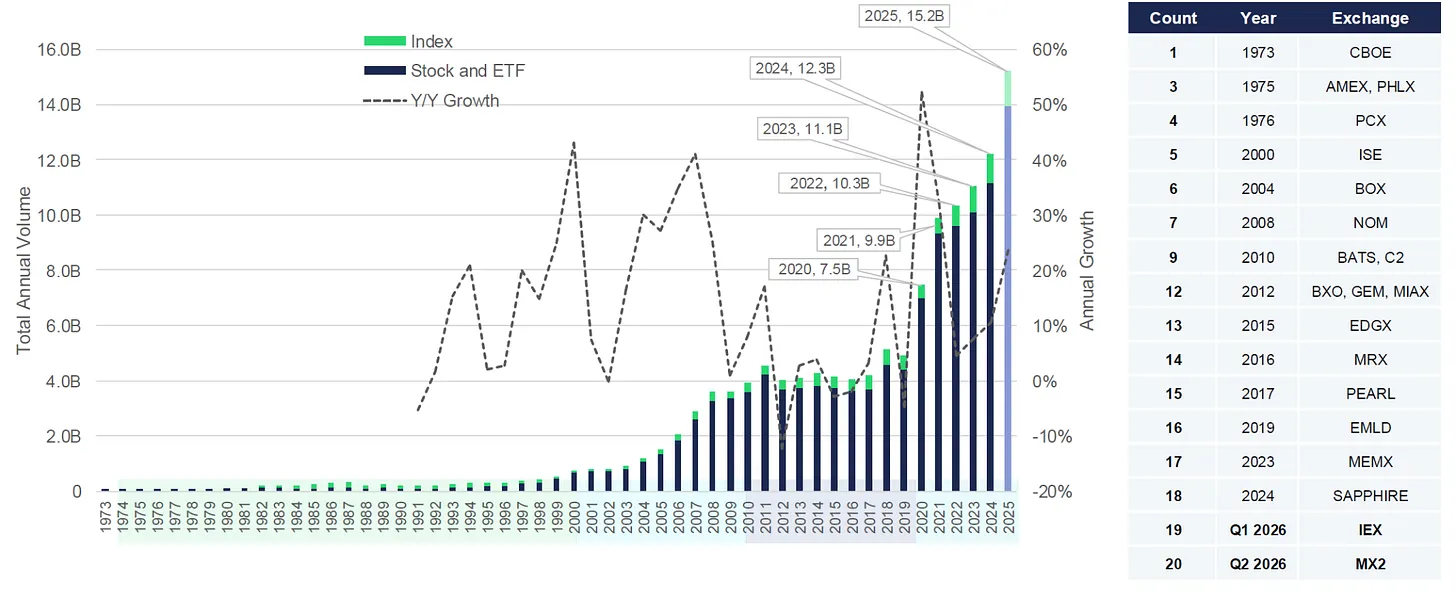
Сегодня торговля опционами на мировых биржевых деривативах значительно превосходит торговлю фьючерсами: в 2024 году количество контрактов по опционам превысило фьючерсные показатели более чем в четыре раза. В 2025 году биржевые опционы в США шестой год подряд бьют рекорды, зафиксировав объем около 15,2 млрд контрактов, что эквивалентно ежедневному обороту в 36 млрд долларов по премиям.
Только опционы со сроком действия до окончания торгового дня (0DTE) на индекс SPX в период пика достигали ежедневной номинальной стоимости свыше 1 трлн долларов, с средним объемом в 2,3 млн контрактов в день, что составило 59% от общего объема торгов этим продуктом в 2025 году. Опционы 0DTE истекают в тот же день, когда были куплены; они используются для получения высокой быстрой прибыли от внутридневной волатильности акций, но также несут риск полной потери инвестиций.
В 2024 году Национальная фондовая биржа Индии (NSE) занимала около 84% мирового объема контрактов по фондовым опционам; однако с точки зрения стоимости общая сумма премий, выплаченных покупателями опционов в США, все еще примерно в 4 раза превышает индийские показатели. Это указывает на то, что розничные инвесторы в Индии торгуют большим количеством мелких контрактов, тогда как участники в США оперируют меньшим количеством контрактов, но с большей площадью позиции и более высокой стоимостью.
Привлекательность опционов постепенно проникает в криптопродукты, хотя пока преимущественно за счет институциональных инвесторов.
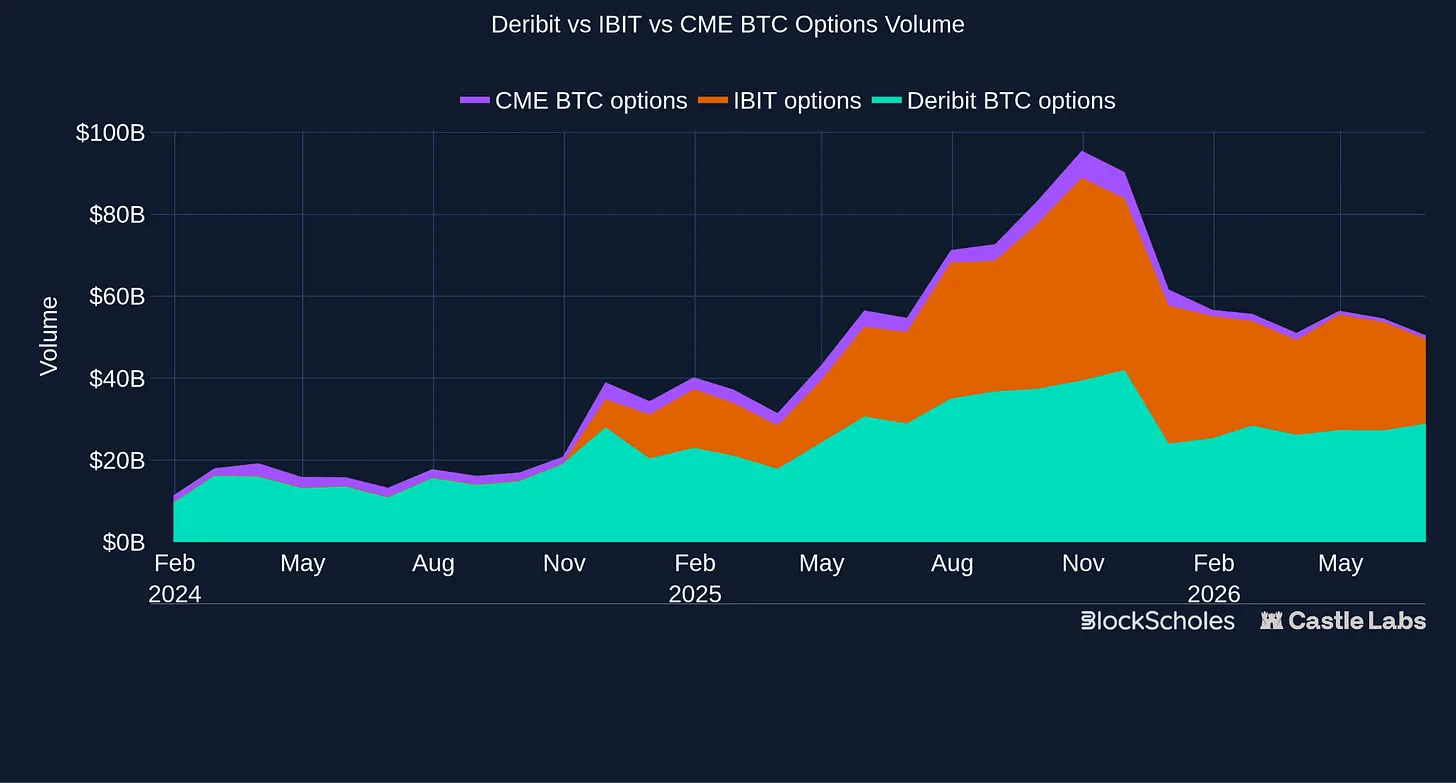
Крупнейшая регулируемая деривативная биржа США, CME, теперь предлагает криптовалютные опционы в режиме 24/7. Это беспрецедентный шаг традиционных бирж для удержания аудитории, признающий привлекательность крипторынка с круглосуточными торговлями. Кроме того, объем нераскрытых позиций по опционам IBIT от BlackRock в апреле превысил BTC на платформе Deribit, поднявшись со 19,8 млрд? Нет, исправлю: 26,9 млрд долларов до 27,6 млрд долларов, несмотря на то, что Deribit запустился более десяти лет назад.
Опционы представляют собой исключительно гибкий инструмент, применяемый в широком спектре задач:
Хеджирование: использование опционов в качестве страховки для ценовых экспозиций (покупка пут-опционов фиксирует жесткий нижний предел потерь при падении, или покупка колл-опционов защищает от упущенной выгоды при резком росте)
Генерация дохода: продажа опционов позволяет получать стабильные денежные премии от рынка. Это полезно для пользователей без четкой рыночной позиции, которые могут генерировать пассивный доход на основе имеющихся активов (колл-опционы под залог обеспечением) или заранее получать оплату, ожидая возможности купить актив по сниженной цене (пут-опционы с денежным обеспечением)
Спекуляция: выражение мнения о цене или волатильности без прямого приобретения актива, будь то направление, тайминг или определенное ценовое движение (достигается посредством набора опционных стратегий)
Индивидуальные стратегии: объединение нескольких опционов в структурированные продукты, которые банки и управляющие компании обычно используют для создания доходных продуктов или облигаций с защитой от падения
Участники финансового рынка имеют широкий спектр профилей: от институциональных маркет-мейкеров, хеджирующих риски, и банков, предлагающих готовые доходные решения, до фондов, специализирующихся на торговле волатильностью, и розничных инвесторов, спекулирующих на дешевой внутридневной волатильности 0DTE.
Ранние ончейн-попытки
Учитывая их ключевую роль на традиционных рынках, опционы считались инструментом с естественным совпадением продукта и спроса на высоковолатильном крипто-рынке. Однако в итоге они стали одними из самых повторяющихся провалов в истории.
Это совершенно не связано с отсутствием экспериментов, что видно по продуктам, запущенным в предыдущих циклах:
Opyn токенизировал ванильные опционы на Ethereum в 2019 году, но слабая ликвидность, высокие требования к обеспечению и крупные комиссии сети замедлили его развитие.
Hegic протестировал модель пулов в 2020 году, упростив опыт покупателей, однако предоставленные в пулы поставщики ликвидности (LP) брали на себя сложные для хеджирования риски.
Ribbon, Friktion и Dopex запустили воулты в 2021 году, создавая простые структурированные продукты для заработка депозитов пользователям, ищущим доходность без необходимости управления позициями. Однако волатильность продавалась на фоне слабых периодических запросов, что сжимало доходность до тех пор, пока премии не перестали превышать уровень риска.
Lyra, Premia, Pods и Siren тестировали AMM для опционов, пытаясь обеспечить непрерывную ликвидность между страйками и датами истечения, но столкнулись с трудностями в ценообразовании и хеджировании. LP унаследовали сложную волатильность и складские риски, тогда как органический трафик оставался минимальным.
В 2022 году Opyn запустил Squeeth — перпетуальный контракт, отслеживающий квадратичную экспозицию ETH, позволяющий пользователям получать конвексность без необходимости управления стандартными опционами. При запуске на Ethereum проект отличался высокими комиссиями, был сложен для понимания и обладал дорогостоящей стоимостью удержания при высоких ставках финансирования.
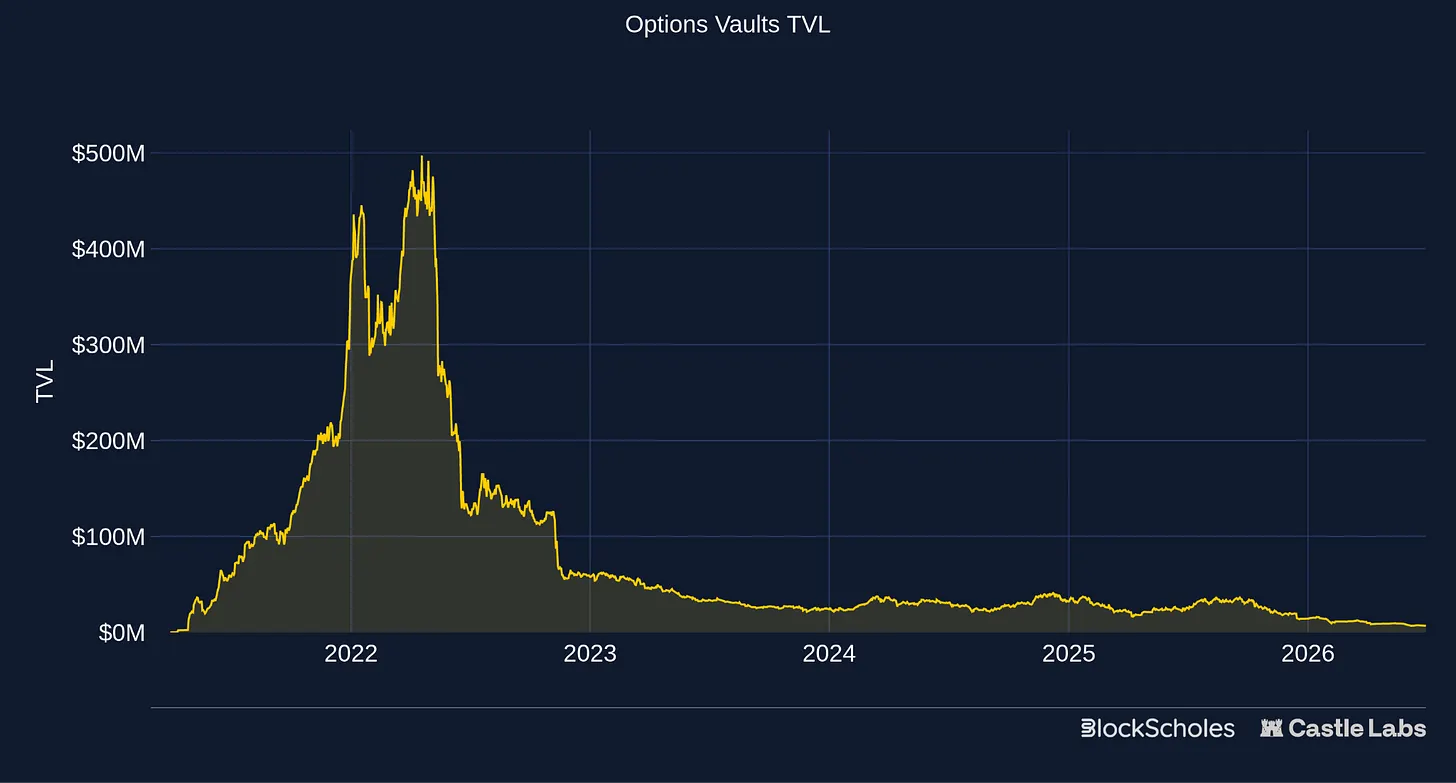
Индустрия неоднократно сталкивалась с препятствиями, главным образом из-за структурных ограничений. Слабое участие маркет-мейкеров приводило к недостаточной двусторонней ликвидности на торговых площадках, перекладывая трудно хеджируемые риски на пассивных LP. Низкая капитальная эффективность сочеталась с ненадежной кривой волатильности, а пользовательский опыт оказывался в «ничейной зоне»: слишком сложно для ритейла, но недостаточно профессионально для институционалов.
Новая инфраструктура и улучшения
С момента этих ранних попыток условия постоянно улучшались:
Rollup-решения и масштабирование Ethereum снизили комиссии за газ, сделав сложные ончейн-операции экономически оправданными, одновременно улучшив исполнение и расчеты.
Модели CLOB и RFQ начали заменять AMM, создавая более естественную среду для профессиональных трейдеров и маркет-мейкеров, позволяя им формировать котировки для конкретных страйков и сроков экспирации, обновлять цены в реальном времени и эффективнее контролировать риски.
Упрощенные продукты нацелены на более узкую аудиторию, поскольку платформы сосредотачиваются на выпуске специфичных продуктов для конкретных пользователей.
Рынки прогнозов сделали похожие на опционы доходы доступными для массового розничного сегмента благодаря двоичным результатам, нормализовав торговлю условной доходностью
Институциональный спрос на криптоопционы стабильно растет, прежде всего через Deribit, а в последнее время — через IBIT и CME.
Ончейн-условия также улучшились: формируется более сильный рынок опционов с объемом номинальной торговли за 30 дней примерно в 1,44 млрд долларов, а объем премиальных торгов в этом году обновил исторический максимум.
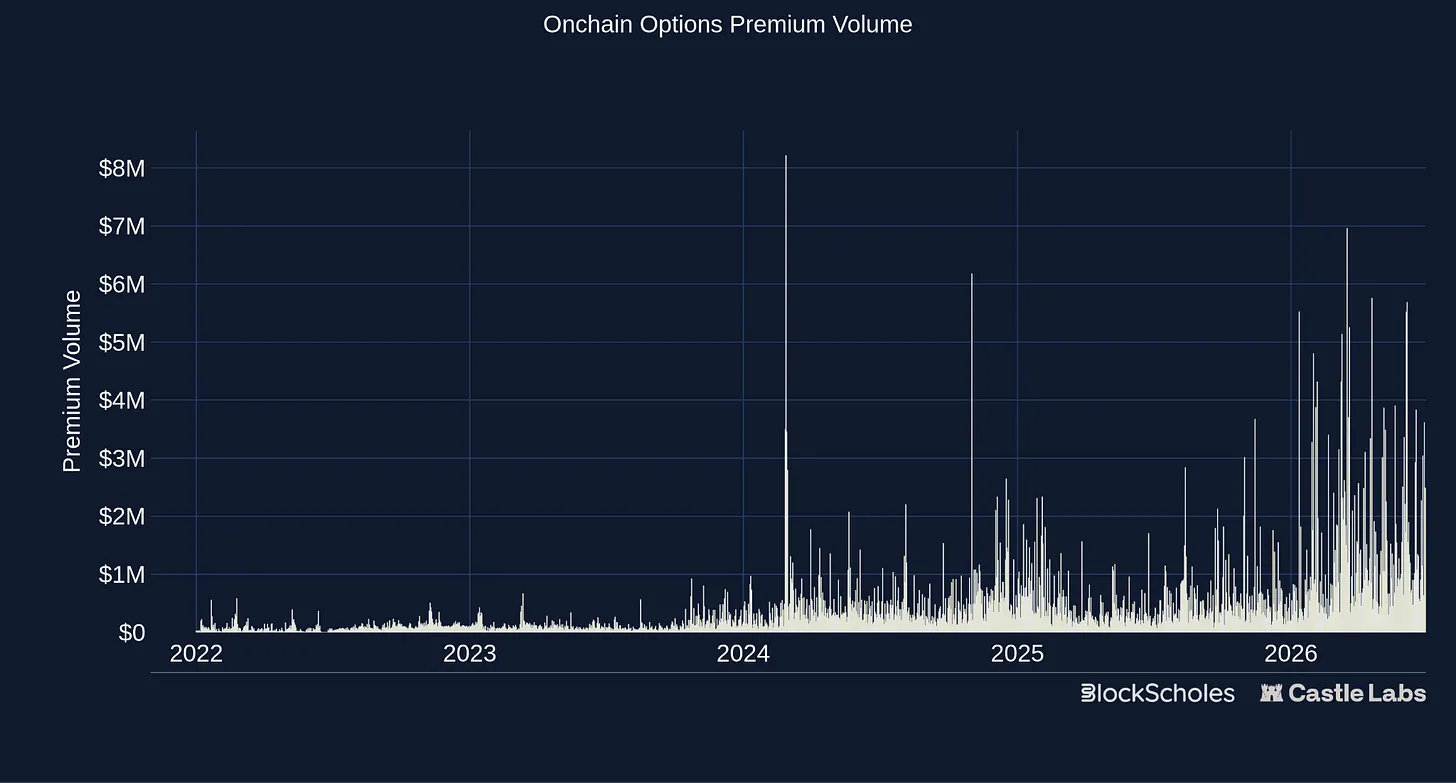
В результате получившийся сектор сильно отличается от первого цикла DeFi-опционов. Протоколы больше не пытаются просто стать «ончейн-версией Deribit»; экосистема включает множество участников: от институциональных площадок и ETF-обёрток до ончейн-ванильных опционов, новых экзотических опционов и двоичных опционов, работающих через рынки прогнозов.
В следующих разделах мы подробно разберем текущую картину опционного рынка, уделяя особое внимание тому, что происходит в ончейн-среде.
Экосистема криптоопционов
Ландшафт криптоопционов представляет собой набор смежных рынков с разными типами расчетов и видов доходности. Ниже представлена карта, разделяющая экосистему по двум измерениям:
Расчеты: от ончейн до офчейн
Доходность: от ванильных до экзотических
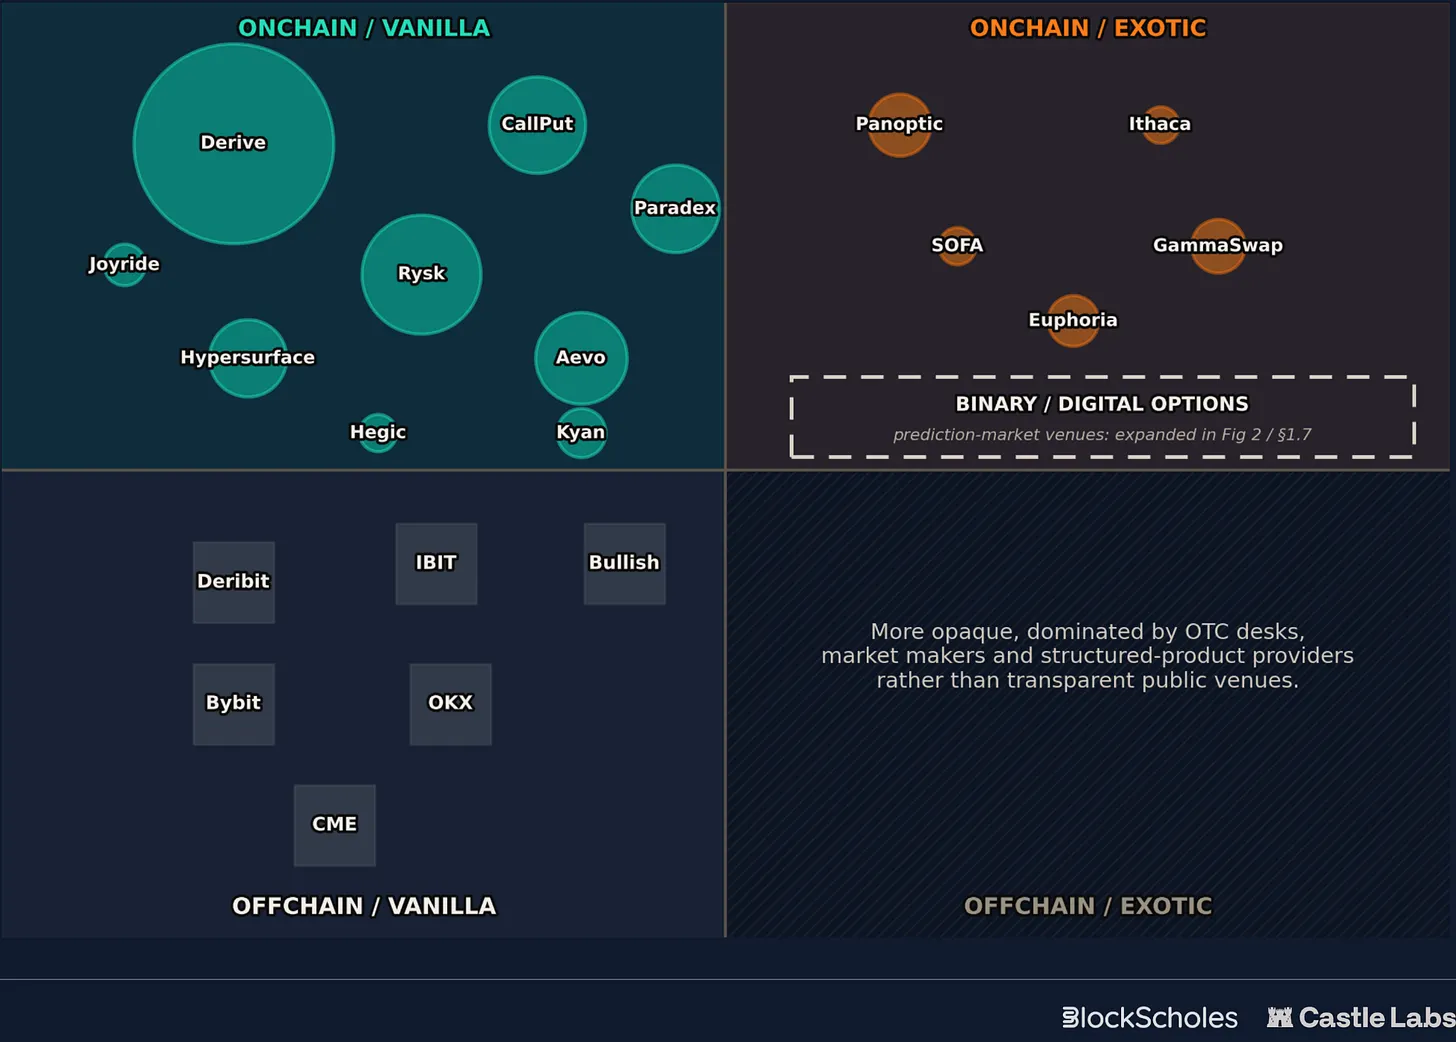
Офчейн-ванильные опционы остаются явными лидерами, возглавляемыми такими игроками, как Deribit, IBIT, CME, а также централизованными биржами Binance и OKX. Ончейн-площадки для ванильных опционов начинают восстанавливать ликвидность вокруг CLOB, RFQ и более простых ориентированных на пользователя продуктов, одновременно рассчитывая сделки в блокчейне.
Более экспериментальные продукты размещены в сфере ончейн-экзотических опционов, где опционные или схожие с опционами доходы используются как строительные блоки вместо простых листинговых коллов, пут-спредов. Примеры включают:
Перпетуальные опционы: заменяют фиксированную дату истечения механизмом потоковой выплаты премий. Это позволяет трейдерам удерживать волатильные позиции бессрочно, избегая трения и затрат газа на ручное пролонгирование контрактов.
AMM-нативные опционы: создают похожую на опционы экспозицию на базе позиций в ликвидности AMM, а не листинговых коллов и пут-опционов. Это позволяет продвинутым фармерям доходности хеджировать непостоянные потери и дает возможность спекулянтам на длинном хвосте активов покупать коллы и путы на новые нелистерские токены.
Краткосрочные "touch" опционы: обеспечивают мгновенную фиксированную прибыль в точный момент касания или преодоления активом конкретной ценовой цели. Данная структура активно используется розничными дневными трейдерами, скальперами и новостными спекулянтами, которые гонятся за быстрым циклом обратной связи во время кратковременных всплесков сильной внутридневной динамики.
Четвертый квадрант — офчейн-экзотические опционы: они менее прозрачны и контролируются OTC-столами, маркет-мейкерами и создателями структурированных продуктов, а не открытыми публичными биржами.
Данный отчет фокусируется на ончейн-части карты, охватывая площадки для ванильных опционов и экзотические опционные примитивы, а затем переходит к рынкам двоичных опционов, наиболее распространенной формой которых являются рынки прогнозов.
Ончейн-площадки для ванильных опционов
За последнее время ончейн-ванильные опционы продемонстрировали явный прогресс. Достигнутый успех связан не столько с изменением самой доходности, сколько с совершенствованием сопутствующей инфраструктуры, дизайна продуктов и пользовательского опыта. Платформы повсеместно переходят от пулов пассивных LP к моделям CLOB и RFQ, оставляя пространство для портфельного маржинального обеспечения и процентного залога, одновременно внедряя более целевые доходные продукты для упрощения итогов для пользователей.
В данном разделе представлены несколько самых заметных современных платформ.
Derive
Derive является ярким примером такой архитектурной трансформации. Эволюционировав из опционного AMM Lyra, платформа стала тем основанным на CLOB решением, которое мы видим сегодня. В настоящее время Derive работает на собственном L2 на базе OP Stack, предоставляя кросс-маржинальные опционы и контракты через интерфейс профессиональной книги ордеров. Derive не пытается скрыть от пользователей сложность опционов, поэтому его целевая аудитория состоит из профессиональных трейдеров, маркет-мейкеров, институциональных клиентов и опытных спекулянтов на волатильности. Платформа выглядит как традиционная опционная биржа, предлагая различные активы, страйки и сроки экспирации, которые можно комбинировать для создания индивидуальных доходных структур.
Использование офчейн-движка сопоставления ордеров обеспечивает мгновенное исполнение, тогда как settlement происходит на ончейн L2. Это позволяет институциональным аллокаторам торговать со скоростью ЦБП вроде Deribit, сохраняя при этом некостодиальное владение активами. Derive также предлагает ряд воултов, которые, в отличие от предыдущих попыток, используют базовую биржу для исполнения заданных опционных стратегий, направленных на генерацию доходности депозитов.
На данный момент Derive занимает большую часть ончейн-активности по опционам: 30-дневная номинальная стоимость составляет 1,142 млрд долларов, а премии — 44,3 млн долларов, что соответственно составляет 79,2% и 87,2% в своем сегменте. Примечательно, что Derive поддерживает ликвидность через награды маркет-мейкерам, стимулы OP, вознаграждения DRV и программы рибейтов.
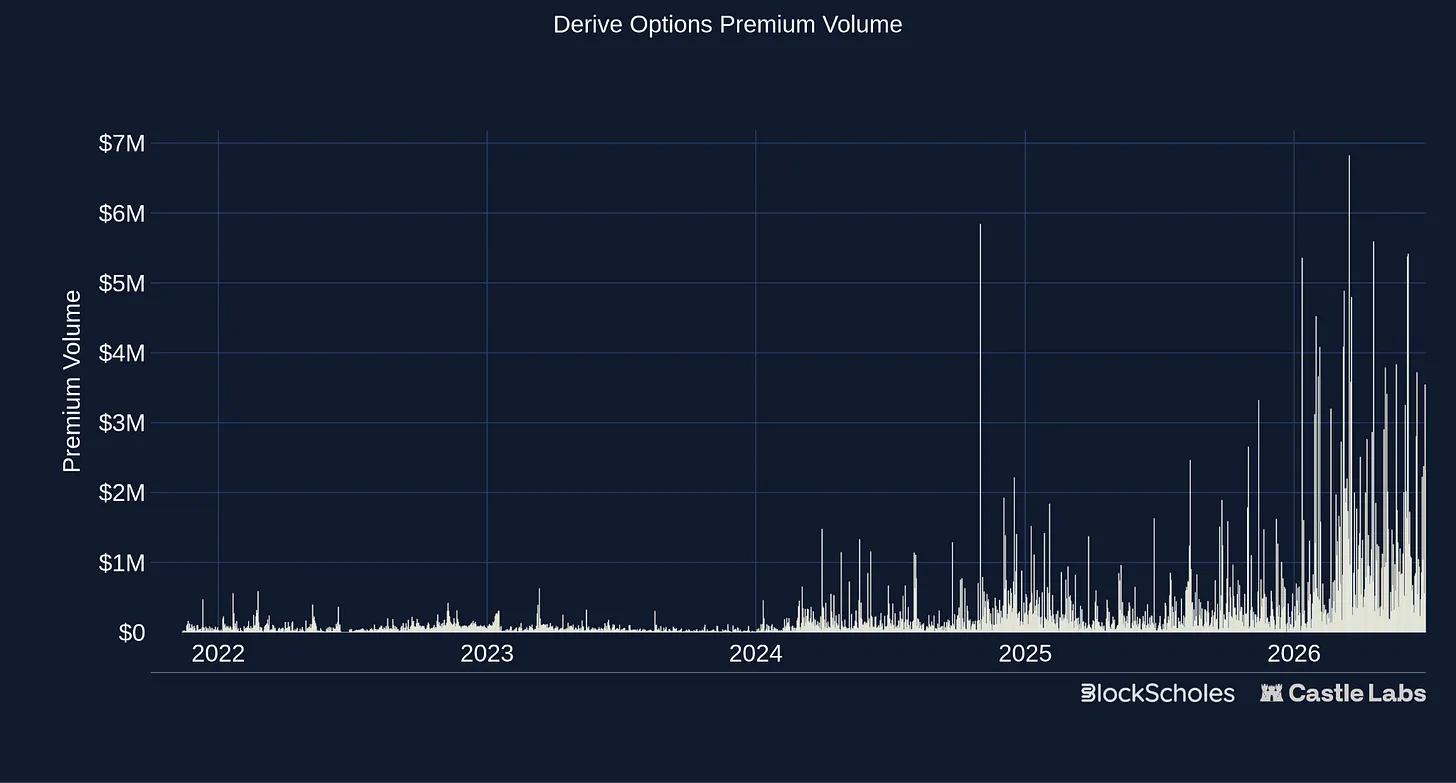
Несмотря на наличие стимулов для ликвидности и участия, Derive демонстрирует эволюцию индустрии за многие годы: зрелые опционные биржи теперь работают на высокопроизводительных прикладных блокчейнах, обеспечивая доступ как для институционалов, так и для маркет-мейкеров.
Rysk
Rysk следует совершенно иному подходу по сравнению с Derive. Платформа построена вокруг колл-опционов под залог обеспечением (covered calls) и пут-опционов с денежным обеспечением, используя опционы в качестве инструментов предраспределения доходности, при этом сохраняя выбор страйков и дат экспирации, что отличает её от прошлых опционных воултов. Платформа маршрутизирует запросы пользователей через систему RFQ, где маркет-мейкеры предлагают котировки по конкретным заявкам, покупают опционные потоки и самостоятельно управляют своими рисками на стороне. Rysk сосредоточен на упрощении сложности опционных продуктов, привлекая как розничных, так и институциональных инвесторов за счет широкого выбора активов, четко определенных результатов и бесшовного пользовательского интерфейса.
Для пользователя продукт прост: генерировать доходность на своих активах, устанавливая желаемый уровень цены продажи или покупки. Это отражается в широкой базе реальных пользователей. Все они стремятся к доходности, но достигают её разными способами и стратегиями. Казначейства, DAO и фонды являются долгосрочными холдерами, которые уже сформировали мнение о ценах входа или выхода, и даже если не собираются активно торговать, всё равно могут зарабатывать доходность на удаленных страйках. С другой стороны, такие институциональные клиенты, как Hyperion — компания по управлению казначейством HYPE, листинговая в NASDAQ, используют отобранные стратегии воултов на инфраструктуре Rysk. Поскольку их цель — накопление HYPE, стратегия пут-опционов с денежным обеспечением становится логичным выбором, позволяя им размещать ордера на пониженных уровнях и одновременно получать доходность.
За последние 30 дней Rysk сгенерировал номинальный объем в 136,3 млн долларов и премии в размере 1,94 млн долларов, занимая 9,5% номинального объема в своей категории. Месячный номинальный объем торгов Rysk вырос с 50 млн долларов в январе до 182 млн долларов в мае, оставаясь выше 175 млн долларов в марте и апреле.
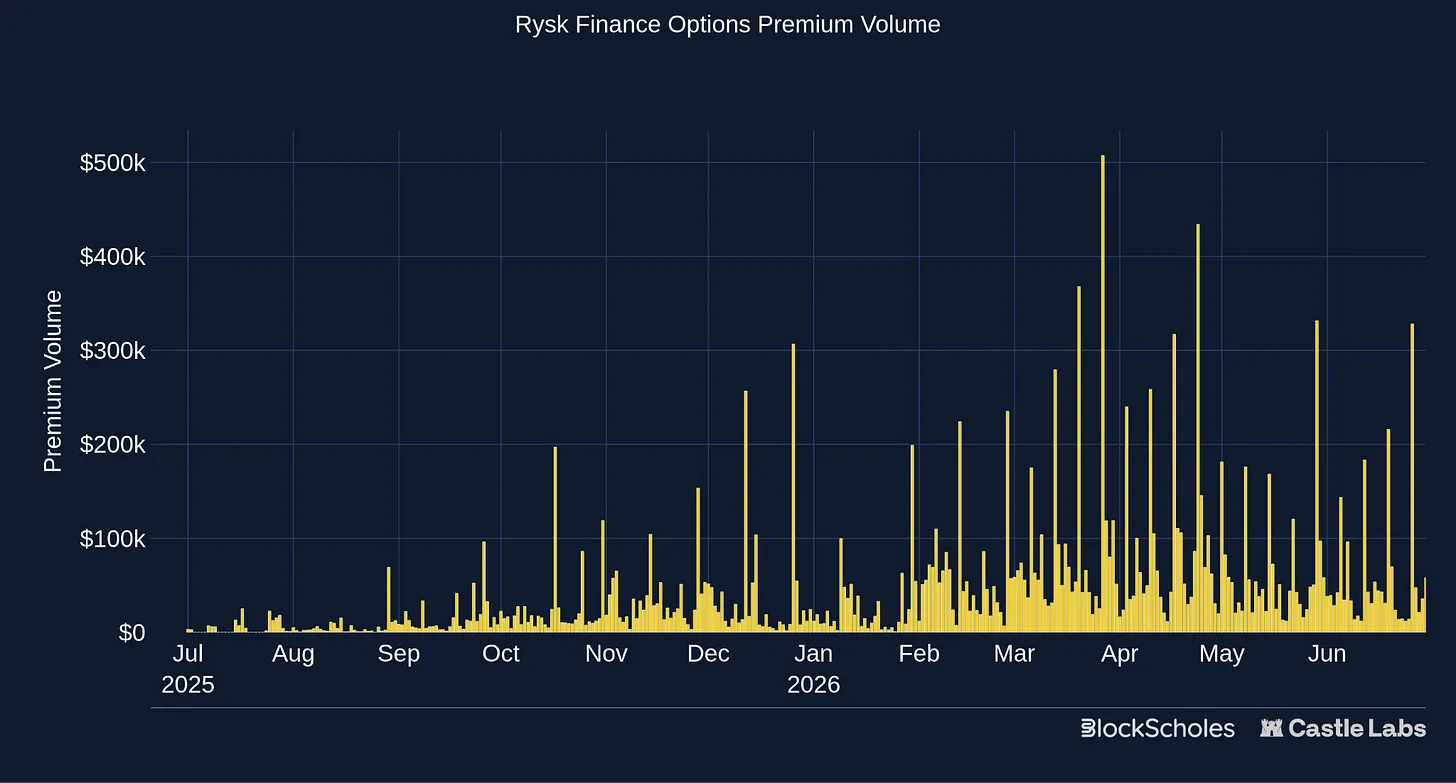
В отличие от Derive, TVL имеет большее значение для Rysk, поскольку продукт опирается на стратегии продажи опционов с залоговым обеспечением. Чтобы получать премии, необходимо внести полное обеспечение, тогда как на Derive пользователи могут приобретать дешевые опционы с низкой премией ради потенциально большой прибыли.
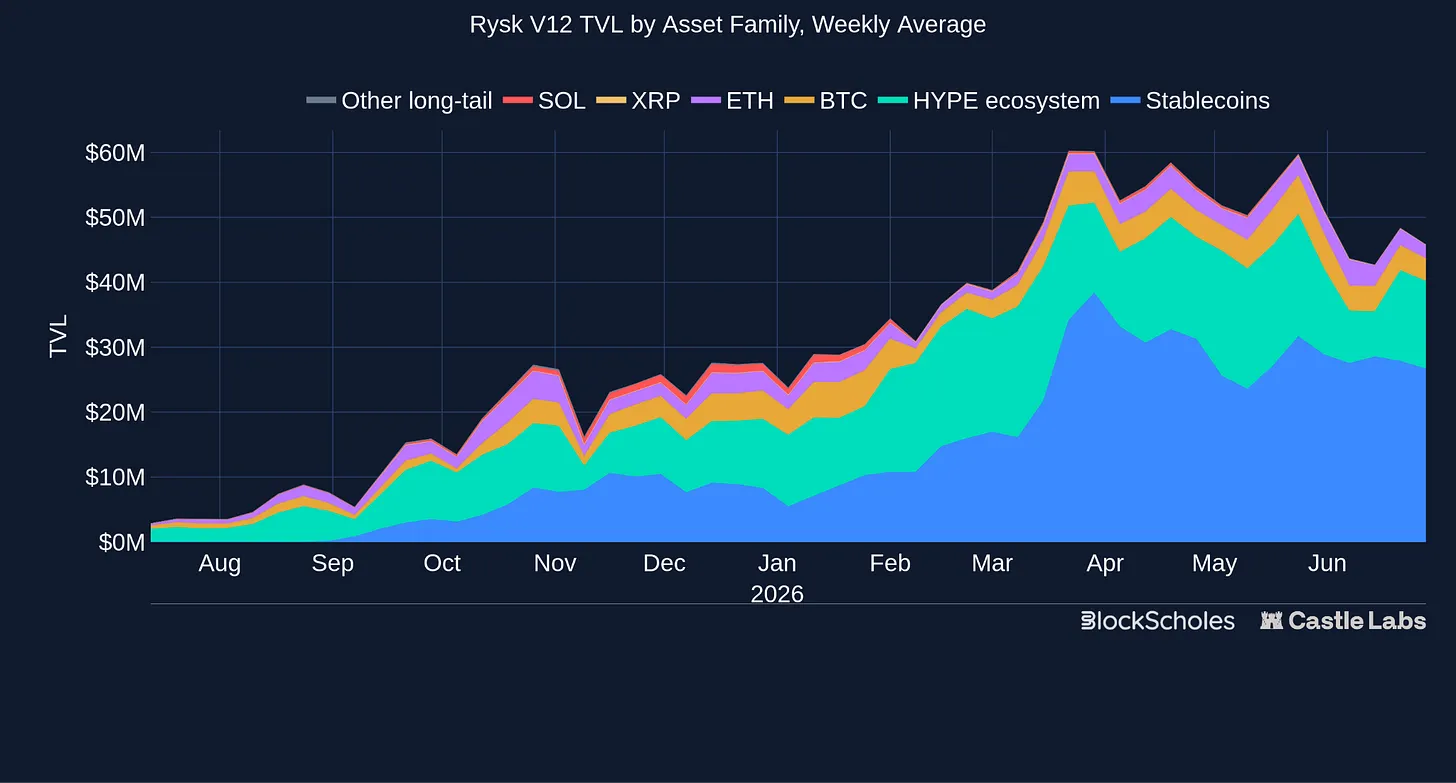
Rysk нашел иную точку PMF в мире опционов, переоформив инструменты торговли в доходные продукты на основе продаж волатильности. По мере сжатия отраслевой доходности эта ниша стала исключительно конкурентоспособной по сравнению с кредитованием, стейкингом и продуктами на основе базисного спреда, чему служит доказательством ее крепкий и устойчивый рост с момента запуска.
Aevo
Как и Derive, Aevo эволюционировал от ранних опционных продуктов до биржи с книгой ордеров. Возникнув из Ribbon Finance, одного из первых крупных продуктов DeFi-опционных воултов (DOV), проект позже переключился на более обширную деривативную платформу. Сегодня Aevo предлагает опционы, а также контракты, пред-листинговые рынки, OTC и автоматизированные стратегии на кастомном L2, используя офчейн-сопоставление ордеров и ончейн-расчеты. Ордеры исполняются через офчейн центральный лимитированный ордербук (CLOB) за микросекунды, воспроизводя UX CEX, при этом средства пользователей по-прежнему безопасно хранятся в ончейн-смарт-контрактах, размещенных на кастомном L2 rollup Ethereum на базе OP Stack.
Aevo был запущен в 2023 году, достигнув пика активности по опционам в 2024 году. После этого заявленный TVL и видимая активность по опционам снизились с ранних максимумов, хотя недавно объемы премиальных торгов по опционам снова начали расти.
Ключевым уникальным преимуществом Aevo является предоставление множества продуктов в рамках единого маржинального счета. Включает пред-листинговые токены, позволяющие пользователям торговать высоколиквидными опционами и контрактами с плечом на эти востребованные нелистрированные активы еще до их выхода на спотовый рынок.
За последние 30 дней Aevo сгенерировал номинальный объем в 45,1 млн долларов и премии в размере 2,52 млн долларов, что составляет 3,1% ончейн-номинального объема. Месячный номинальный объем вырос с 20 млн долларов в январе до 50 млн долларов в мае, однако открытые позиции по опционам в реальном времени составляют всего около 3,6 млн долларов, что значительно ниже показателей Derive и маржинальной оценки открытых позиций Rysk.
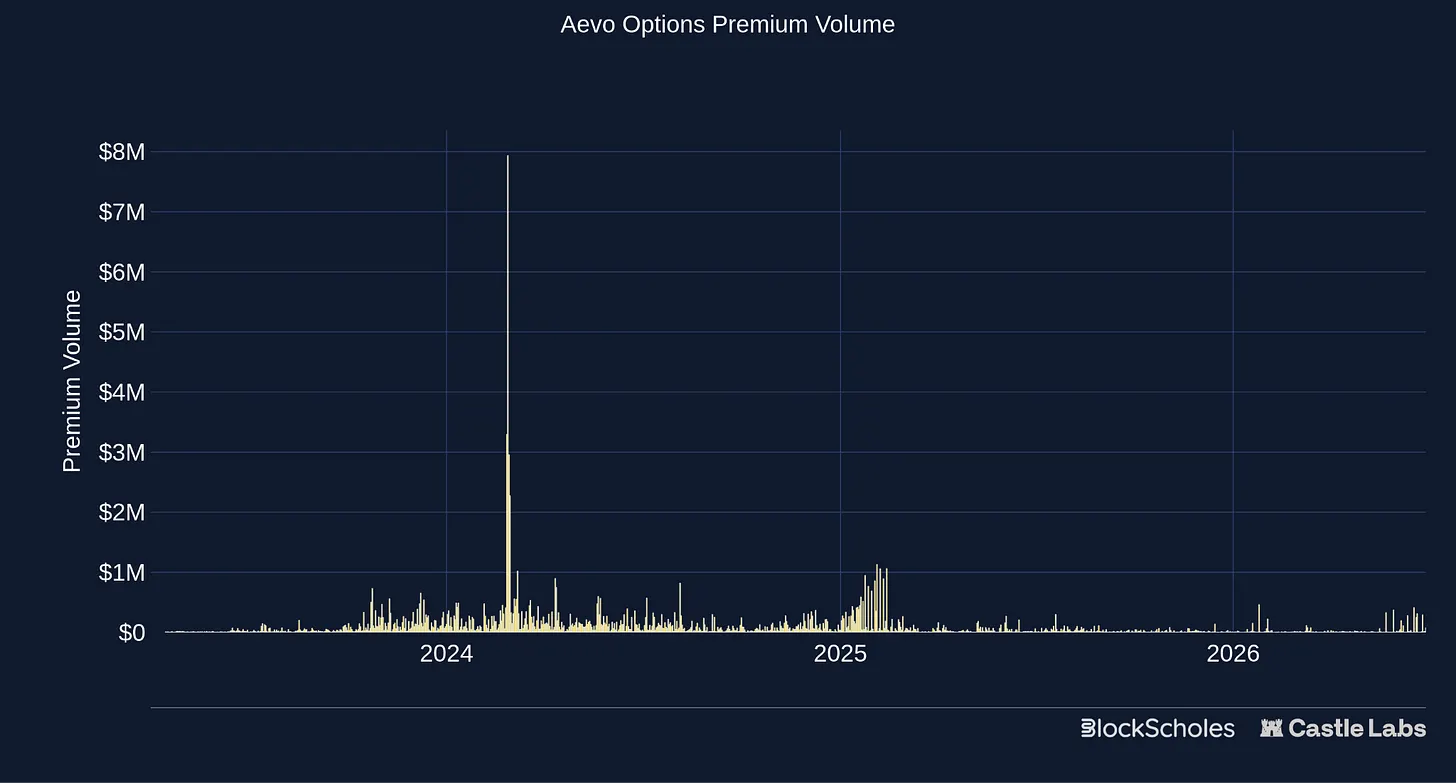
Стимулирование, вероятно, поддерживало часть активности. Aevo еженедельно распределяет 1 млн токенов AEVO через торговые награды, причем 30% из них зарезервировано для опционов, что частично объясняет недавний рост опционных объемов. Хотя команда Ribbon считается одной из первых в DeFi, сфокусированных на опционных воултах, переход Aevo к более широкой деривативной бирже сместил фокус внимания на контракты, пред-листинговые рынки и общую торговую активность. Опционы теперь скорее выглядят как второстепенный продукт с меньшей вовлеченностью, нежели как основное направление, и хотя команда явно старается повысить активность там, остается вопрос, смогут ли данные стимулы полностью возродить опционный рынок Aevo.
Другие платформы
Ниже Derive, Rysk и Aevo остальная часть рынка представлена меньшими и фрагментированными проектами.
Paradex — еще одна универсальная деривативная платформа, созданная командой Paradigm.co, известной как провайдер институциональной ликвидности на крипто-деривативах. В настоящее время она предлагает контракты, опционы и различные Vault Traded Funds (VTFs). Раньше Paradex поддерживал перпетуальные опционы, но недавно приостановил эту функцию, сосредоточившись на опционах с фиксированным сроком истечения, открытых в апреле этого года. Для дальнейшего стимулирования трейдеров и завоевания доли рынка платформа вернула нулевые комиссии для торговли контрактами, спотом и опционами.
Hypersurface во многом напоминает Rysk, предоставляя доходные продукты на базе колл-опционов под залог и пут-опционов с денежным обеспечением в сети HyperEVM. CallPut расширяет рамки применения за пределами крипто, выделяясь среди конкурентов предложением ряда акций (включая SPCX, TSLA, NVDA и COIN) на своей площадке для ванильных коллов и пут-опционов, функционирующей на основе исполнения по запросу и управляемой протоколом ликвидности.
Kyan эволюционировал из Premia в более широкую деривативную биржу, используя модель на базе книги ордеров с поддержкой RFQ. Платформа предоставляет портфельное маржинальное обеспечение и многоногие комбинации для формирования более индивидуальных позиций.
Ithaca предлагает широкий спектр опционов, стратегий и структурированных продуктов, недавно интегрировав AI-агентов в свой протокол для управления опционными стратегиями.
SOFA.org предоставляет структурированные продукты, упаковывая похожие на опционы результаты в продукты типа Earn и Surge, избавляя пользователей от необходимости напрямую торговать опционами.
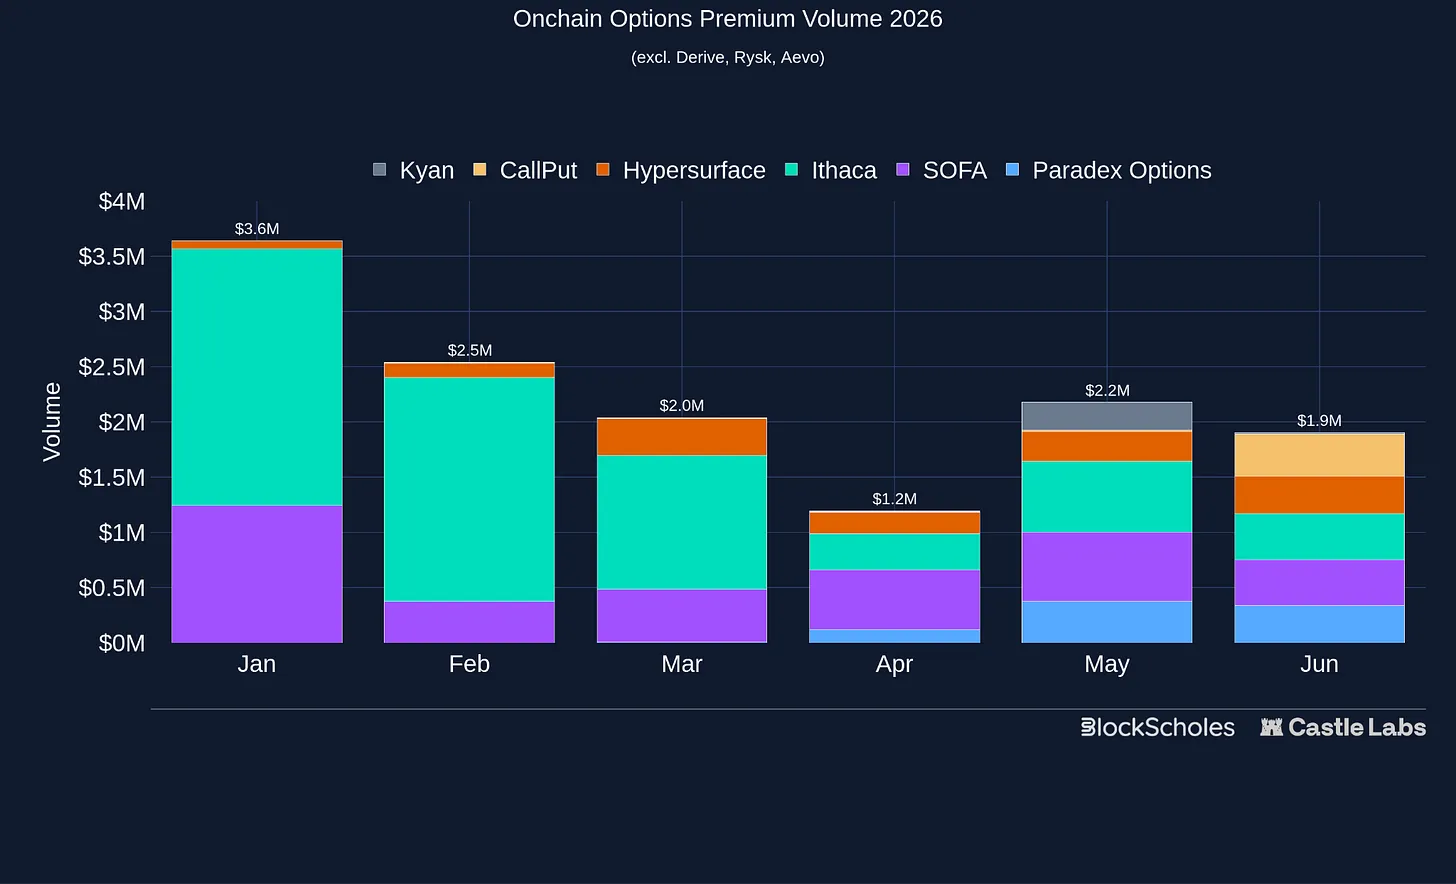
Рынок на нижнем уровне становится все более разнообразным: новые игроки, такие как Kyan, Paradex и CallPut, захватили долю премиального объема торгов в последние месяцы.
Многие протоколы сейчас строят лучшую инфраструктуру, однако одной инфраструктуры недостаточно. Сама по себе книга ордеров, RFQ, кросс-маржа и портфельное обеспечение не генерируют спрос. Пользователям по-прежнему нужна причина выбирать опционы вместо контрактов для получения направленной экспозиции или предпочитать рынки прогнозов для торговли событиями. Спрос наиболее явно проявляется, когда опционы решают проблемы конкретных держателей активов, как в примере с Rysk и HYPE: платформа предлагает доходность для недавно обогатившихся холдеров HYPE, управление возможностями входа/выхода и способ монетизации экспозиции без необходимости простой продажи актива. Для достижения более сильного роста командам необходимо создавать продукты, ориентированные на пользователей, которые невозможно легко копировать с помощью контрактов или рынков прогнозов.
Ончейн-экзотические опционы и краткосрочные опционные примитивы
Под термином «экзотические опционы и краткосрочные опционные примитивы» понимаются подобные опционам продукты, выходящие за рамки простых листинговых коллов, пут-спредов. Такие продукты могут устранять фиксированные даты экспирации, брать экспозицию из ликвидности AMM или рассчитывать выплаты на основе того, достигла ли цена определенной зоны за короткий промежуток времени.
Ончейн-ванильные опционы бесспорно становятся сложнее и профессиональнее, но по-прежнему во многом копируют знакомые офчейн-продукты. С другой стороны, экзотические опционы и краткосрочные примитивы расширяют дизайнерское пространство и кейсы, пытаясь предложить доходность, которую трудно получить со стандартных листинговых опционов: перпетуальную конвексность, AMM-нативную экспозицию и сверхкороткие "touch" рынки. Большинство этих идей остаются коммерчески непроверенными, часто решая интересные задачи дизайна доходности раньше, чем реальные потребности пользователей.
Перпетуальные опционы
Перпетуальные опционы исключают переменную срока из уравнения. Трейдеры не выбирают фиксированную дату экспирации, а удерживают непрерывную конвексивную экспозицию, финансируемую со временем, что очень похоже на перпетуальные фьючерсы, но с более высоким потенциалом роста. Squeeth служит историческим примером, предоставляя пользователям экспозицию на ETH², а Paradex также тестировал перпетуальные опционы, хотя его текущий реальный опционный рынок включает только позиции с фиксированным сроком.
Проблема заключается в том, что, особенно в сравнении с традиционными контрактами, устранение срока не убирает сложность. Пользователям по-прежнему нужно понимать конвексность, но теперь дополнительно требуется управлять постоянными затратами на финансирование или премии, а также принимать решение о том, когда удержание экспозиции перестает быть экономически оправданным. Это ослабляет одно из главных преимуществ стандартных опционов: возможность заранее знать сумму уплаченной премии и полученную доходность. Перпетуальные опционы остаются интересным примитивом, но пока не сделали продукт проще или не обеспечили его массовое принятие.
AMM-нативные опционы
Традиционные опционные платформы распределяют ликвидность по разным страйкам и датам экспирации, требуя от маркет-мейкеров обновления котировок после каждого изменения цены. Несмотря на улучшение ситуации на более быстрых и дешёвых сетях, это всё ещё остаётся сложной задачей, особенно в основной сети Ethereum, и зачастую предполагает опору на офчейн-сопоставление. Panoptic и GammaSwap альтернативно используют ликвидность AMM для формирования аналогов опционной экспозиции.
Panoptic использует диапазоны ликвидности в стиле Uniswap V3 для создания перпетуальных опционов. Покупатели платят не фиксированную авансовую премию за определенный срок, а потоковую премию во времени, при этом диапазон ликвидности служит основой для страйка и опционной экспозиции. Благодаря этому возможно создание опционов для длиннохвостых активов, уже торгующихся на AMM, без необходимости отдельной книги ордеров. Недавно вышел Panoptic V2, предлагающий торговлю перпетуальными опционами на ETH и SPCX. С другой стороны, депозитарии могут участвовать в Unicorn Vault (сохраняя дельта-нейтральность и скальпируя гамму) или PLP Vault (зарабатывая комиссии Uniswap, премии Panoptic и ставки кредитования за счёт внесенной ETH-ликвидности).
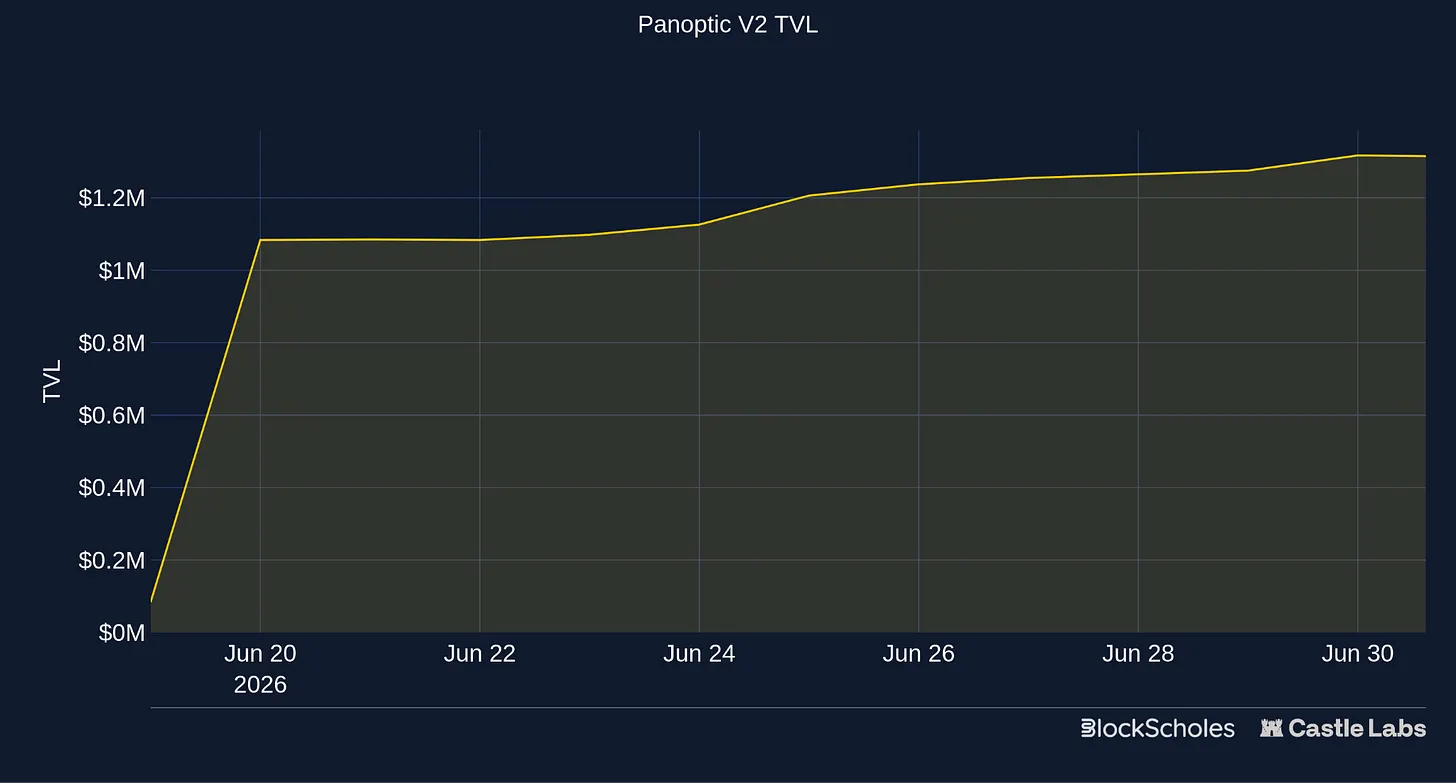
GammaSwap в своей версии V1 применил иной подход, позволяя пользователям занимать ликвидность AMM и формировать перпетуальную опционную экспозицию. Это делает возможным хеджирование непостоянных потерь или спекуляцию на волатильности токенов без использования оракулов.
Данные продукты представляют собой самые сложные децентрализованные нативные дизайны в своём сегменте. Например, Panoptic, хоть и устранил фрагментацию по срокам экспирации, добавил потоковые премии, ширину ликвидности и диапазоны AMM, что означает необходимость глубокого familiarity с Uniswap V3 и сложностями предоставления ликвидности для пользователей. Тем временем, GammaSwap полностью перезагрузился, надеясь решить проблемы капитальной эффективности и сложности путем создания двоичных рынков, сфокусированных на криптовалютах, с использованием книги ордеров. Это даёт пользователям простую торговлю конвексностью без риска ликвидации. На таких рынках пользователь либо угадывает верно и побеждает, либо ошибается и теряет ставку.
Краткосрочные "touch" опционы
Этот сегмент может максимально отличаться от стандартных колл и пут-опционов. Пользователи покупают не направленную экспозицию с фиксированным страйком и датой истечения, а выбирают простое условие в короткий промежуток времени: войдет ли цена в выбранную зону, завершится ли выше заданного уровня или settle value out-of-the-money через несколько минут?
Tap Trading от Euphoria выступает последним ончейн-примером подобного дизайна. Пользователь выбирает ячейку сетки, представляющую ценовой диапазон в пяти секундном окне. Выплаты предварительно котируются профессиональными маркет-мейкерами, варьируясь в зависимости от расстояния до спотовой цены, времени экспирации и волатильности. Если цена достигает выбранной зоны до истечения срока, сделка приносит выигрыш. В противном случае ставка истекает с нулевым результатом.
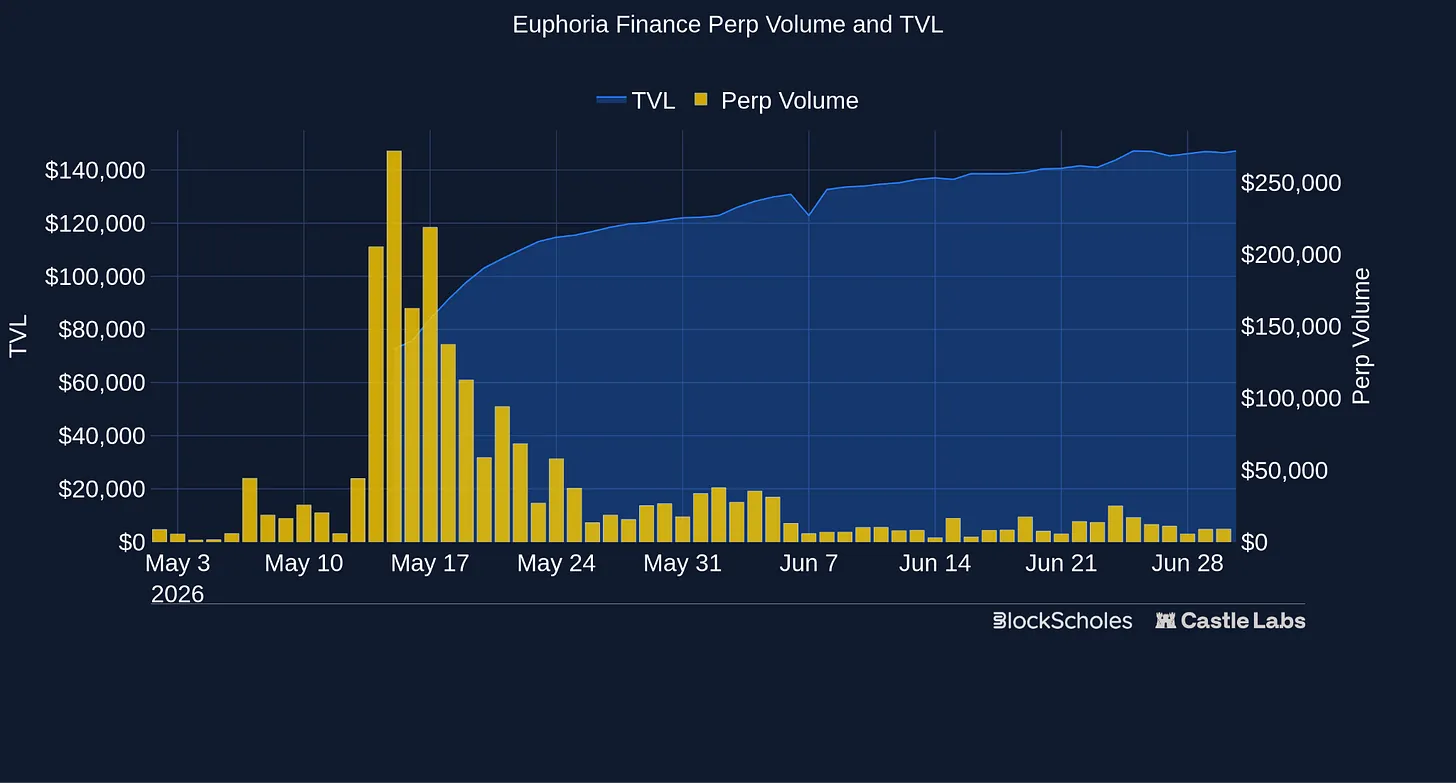
Направление данного продукта схоже с двоичным рынком GammaSwap V2. Целевые пользователи хотят делать ставки на цену криптовалюты в всё более сжатых временных рамках, поэтому конкуренция здесь меньше с традиционными опционными биржами и сильнее с перпетуальными контрактами, рынками прогнозов и мобильным гемблингом. Привлекательность кроется в простоте: пользователи быстро понимают механику, получают конвексивную экспозицию, не управляя ставками финансирования, рисками ликвидации, греками или убыванием временной стоимости.
Почему опционы и рынки прогнозов — один и тот же инструмент
Растущая популярность рынков прогнозов среди розничных участников стала первым реальным примером значительной привлекательности продуктов с нелинейной доходностью в ончейн-среде.
Однако немногие пользователи, торгующие этими продуктами, осознают, что рынки прогнозов на финансовые активы, например рынки направления BTC, структурно абсолютно идентичны двоичным опционам — хорошо изученному и признанному инструменту традиционных финансов. Каждый контракт выплачивает фиксированную сумму при выполнении условий экспирации, иначе — $0.
Данная статья является частью нашего исследования о возрождении ончейн-опционов, раскрывающего расширение опционов (и рынков прогнозов) как инструментов торговли, а также волатильности, используемой для их ценообразования. Материал опубликован совместно с Block Scholes.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @castle_labs















