


Анализ отчета Morgan Stanley: расхождение спроса на рынке NAND между ИИ и потребительскими сегментами, целевые цены по трем бумагам существенно повышены
Автор: Рита
Обзор редакции Chaoxiang
2 июля Morgan Stanley обновила модель спроса и предложения на рынке NAND-памяти, отметив, что спрос со стороны ИИ продолжает создавать дефицит, который сохранится до 2027 года, однако ситуация на стороне потребительской электроники существенно изменилась. После нескольких раундов повышения цен во втором квартале компания начала фиксировать реальные сокращения заказов со стороны клиентов смартфонов и ПК, в связи с чем цены на потребительские продукты могут вскоре столкнуться с потолком.
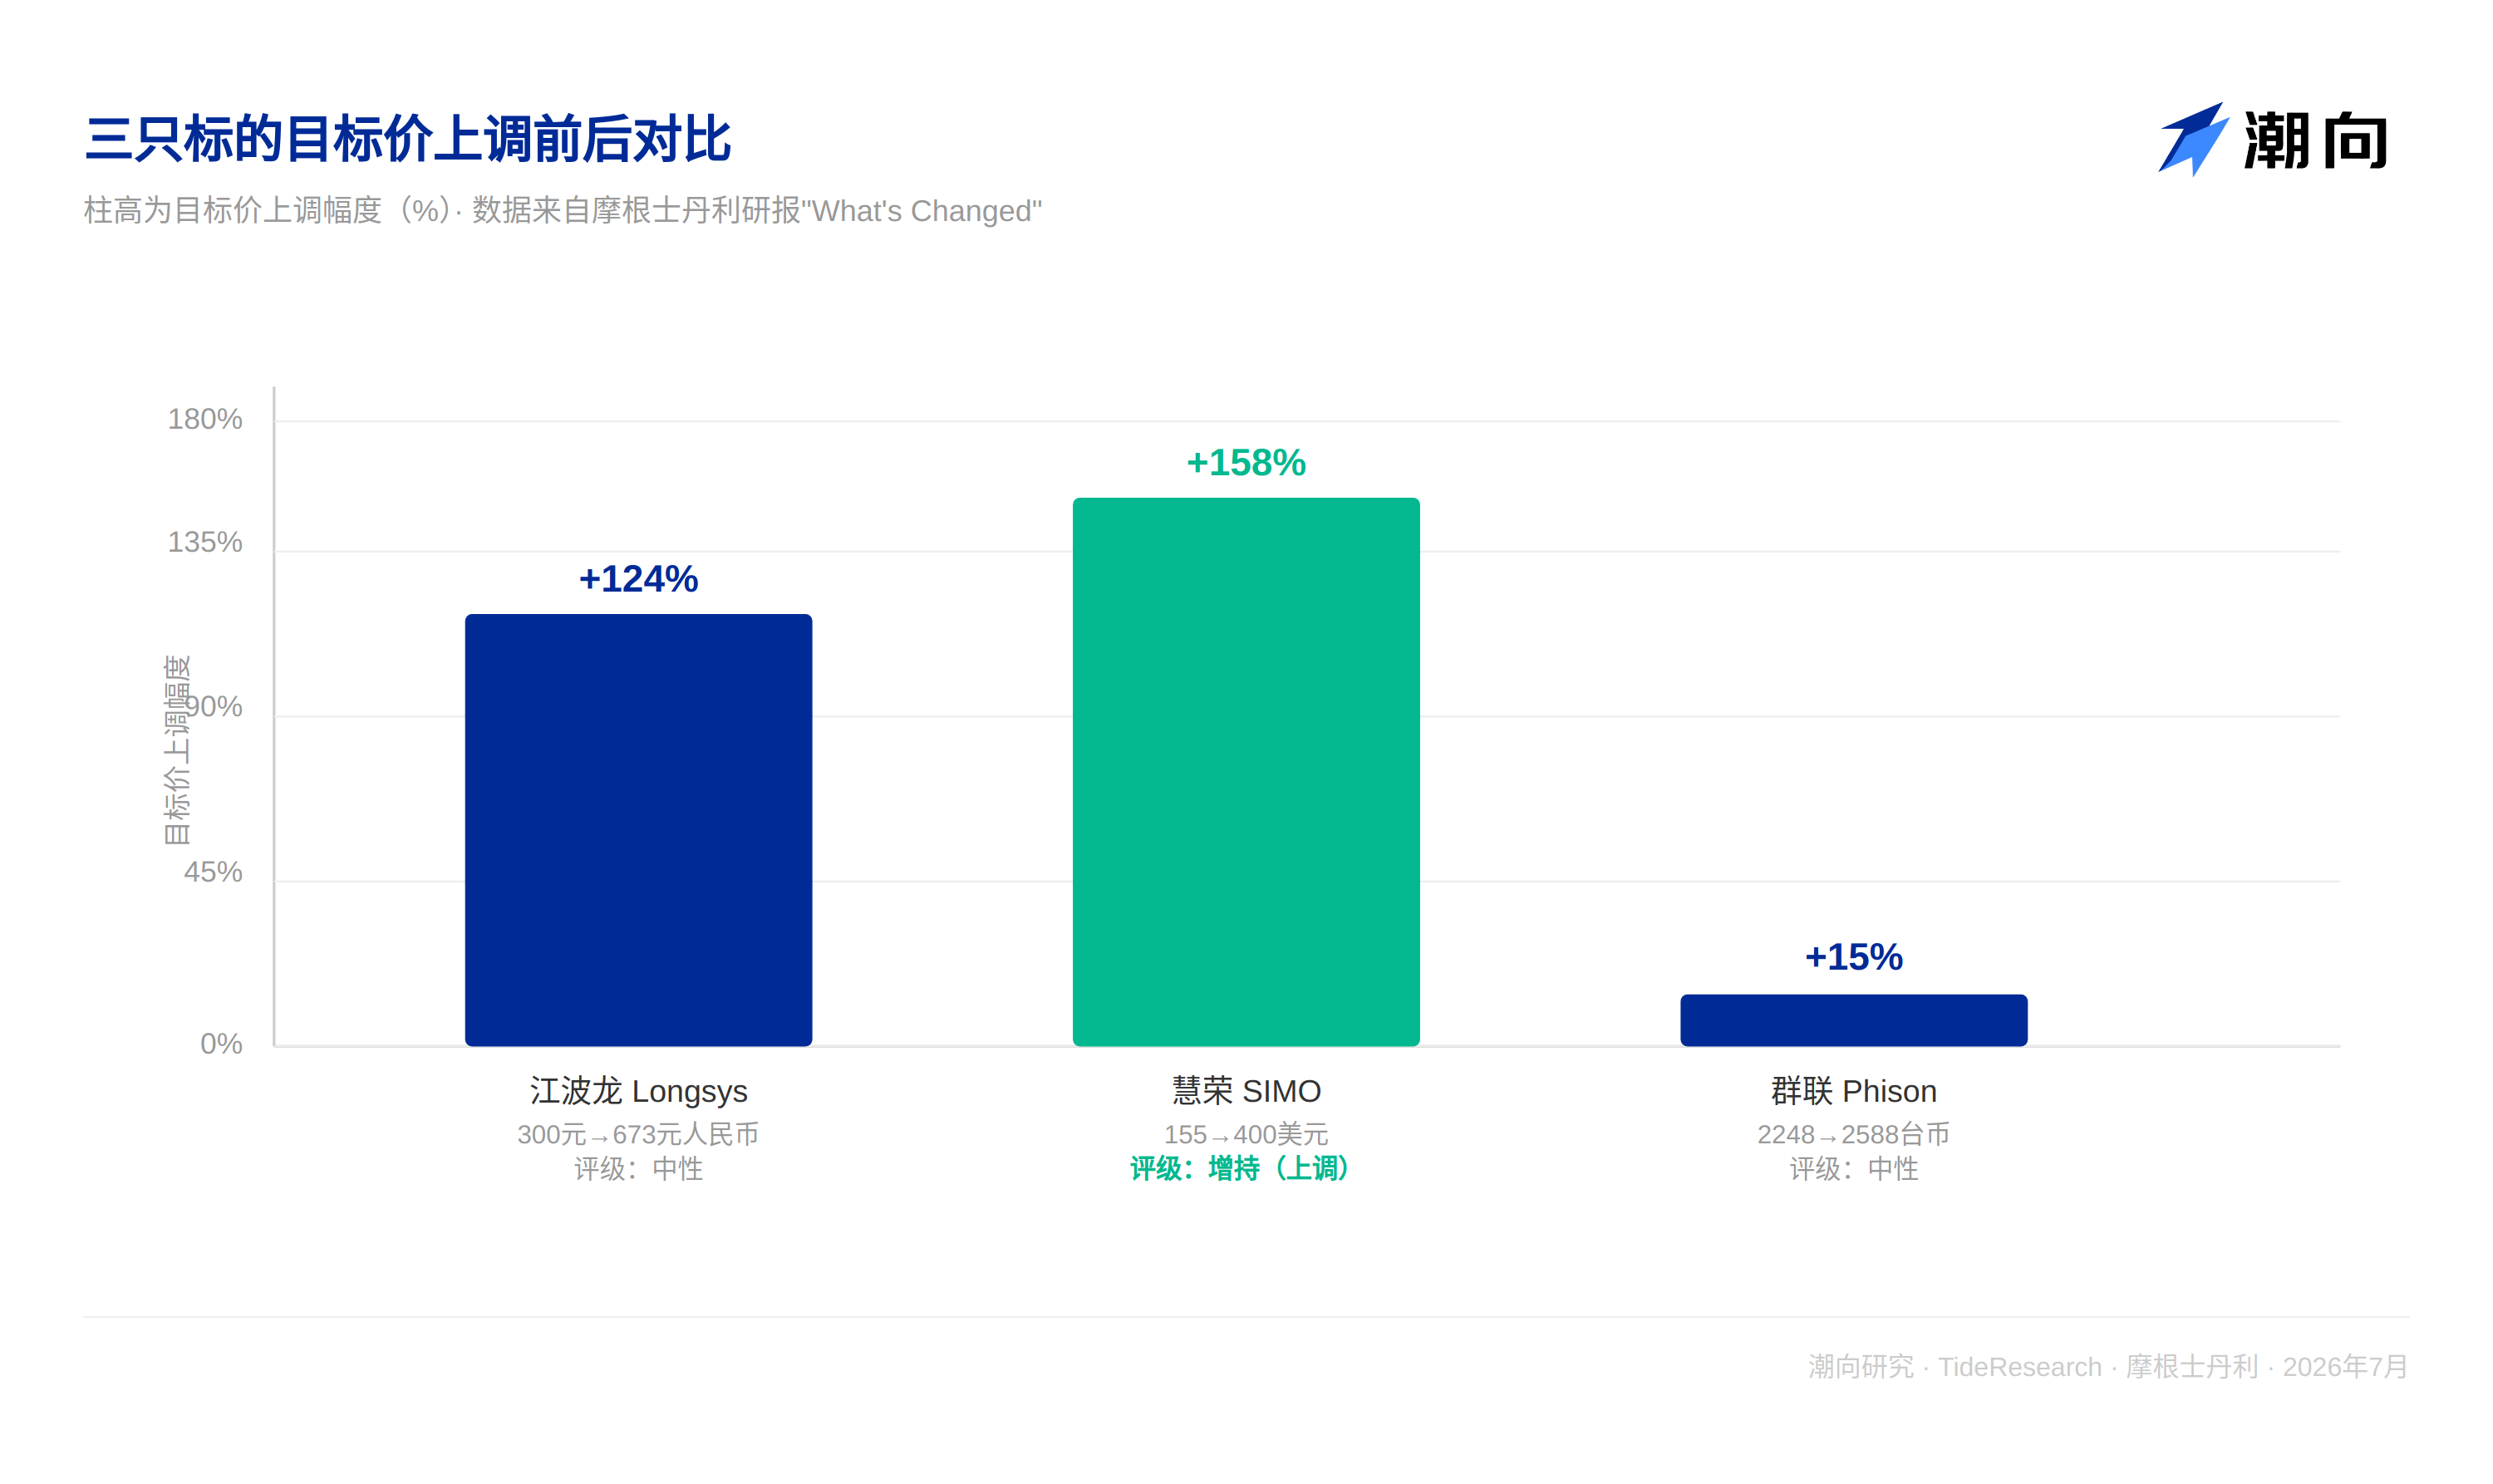
Наиболее прямым сигналом этого обновления стало значительное повышение целевых цен по трем бумагам: цель по акциям Shenzhen Longsys (Longsys) поднята с 300 до 673 юаней, по Silicon Motion (SIMO) — с 155 до 400 долларов, по Phison — с 2248 до 2588 тайваньских долларов. Morgan Stanley сохранила рейтинг «нейтральный» для Longsys и Phison без изменений: при росте целевой цены оценка рынка не изменилась, но логика заслуживает детального разбора.
Дефицит со стороны ИИ сохраняется, потребительский сегмент уже начинает тормозить
Morgan Stanley пересмотрела глобальные прогнозы спроса и предложения на рынке NAND на 2026–2027 годы и провела стресс-тест на 2028 год в сценариях расширения greenfield и роста спроса на ИИ. Расчеты показывают, что заметный дефицит предложения сохранится до 2027 года; к 2028 году, на фоне перехода на новые техпроцессы и ввода новых мощностей, разрыв может сузиться. Если спрос на NAND для ИИ вырастет на 60% в годовом исчислении и расширение мощностей уложится в базовый сценарий, дефицит сократится примерно до 5%, однако в пессимистичном сценарии ослабления ограничений в Китае и размытия дисциплины предложения возникает риск излишков.
Спрос на серверном сегменте остается сильным, а долгосрочные договорные поставки (LTA) обеспечивают защиту цен от снижения. Ситуация на потребительском конце четко разделяется: уровень запасов на фабриках модулей и у дистрибьюторов растет, а клиенты в сегментах смартфонов и ПК испытывают все большее давление при балансе между объемами отгрузок и маржинальностью. По мнению аналитиков, это не новость, однако после роста цен во втором квартале стали видны фактические сокращения заказов, поэтому цены на потребительскую продукцию в краткосрочной перспективе действительно могут выйти на пик. Поставщики продолжают перераспределять мощности в сторону ИИ, поэтому объемы поставок на потребительском рынке продолжат оставаться под давлением.
Модель спроса и предложения: дефицит до 2027 года, ключевая переменная 2028 года — YMTC
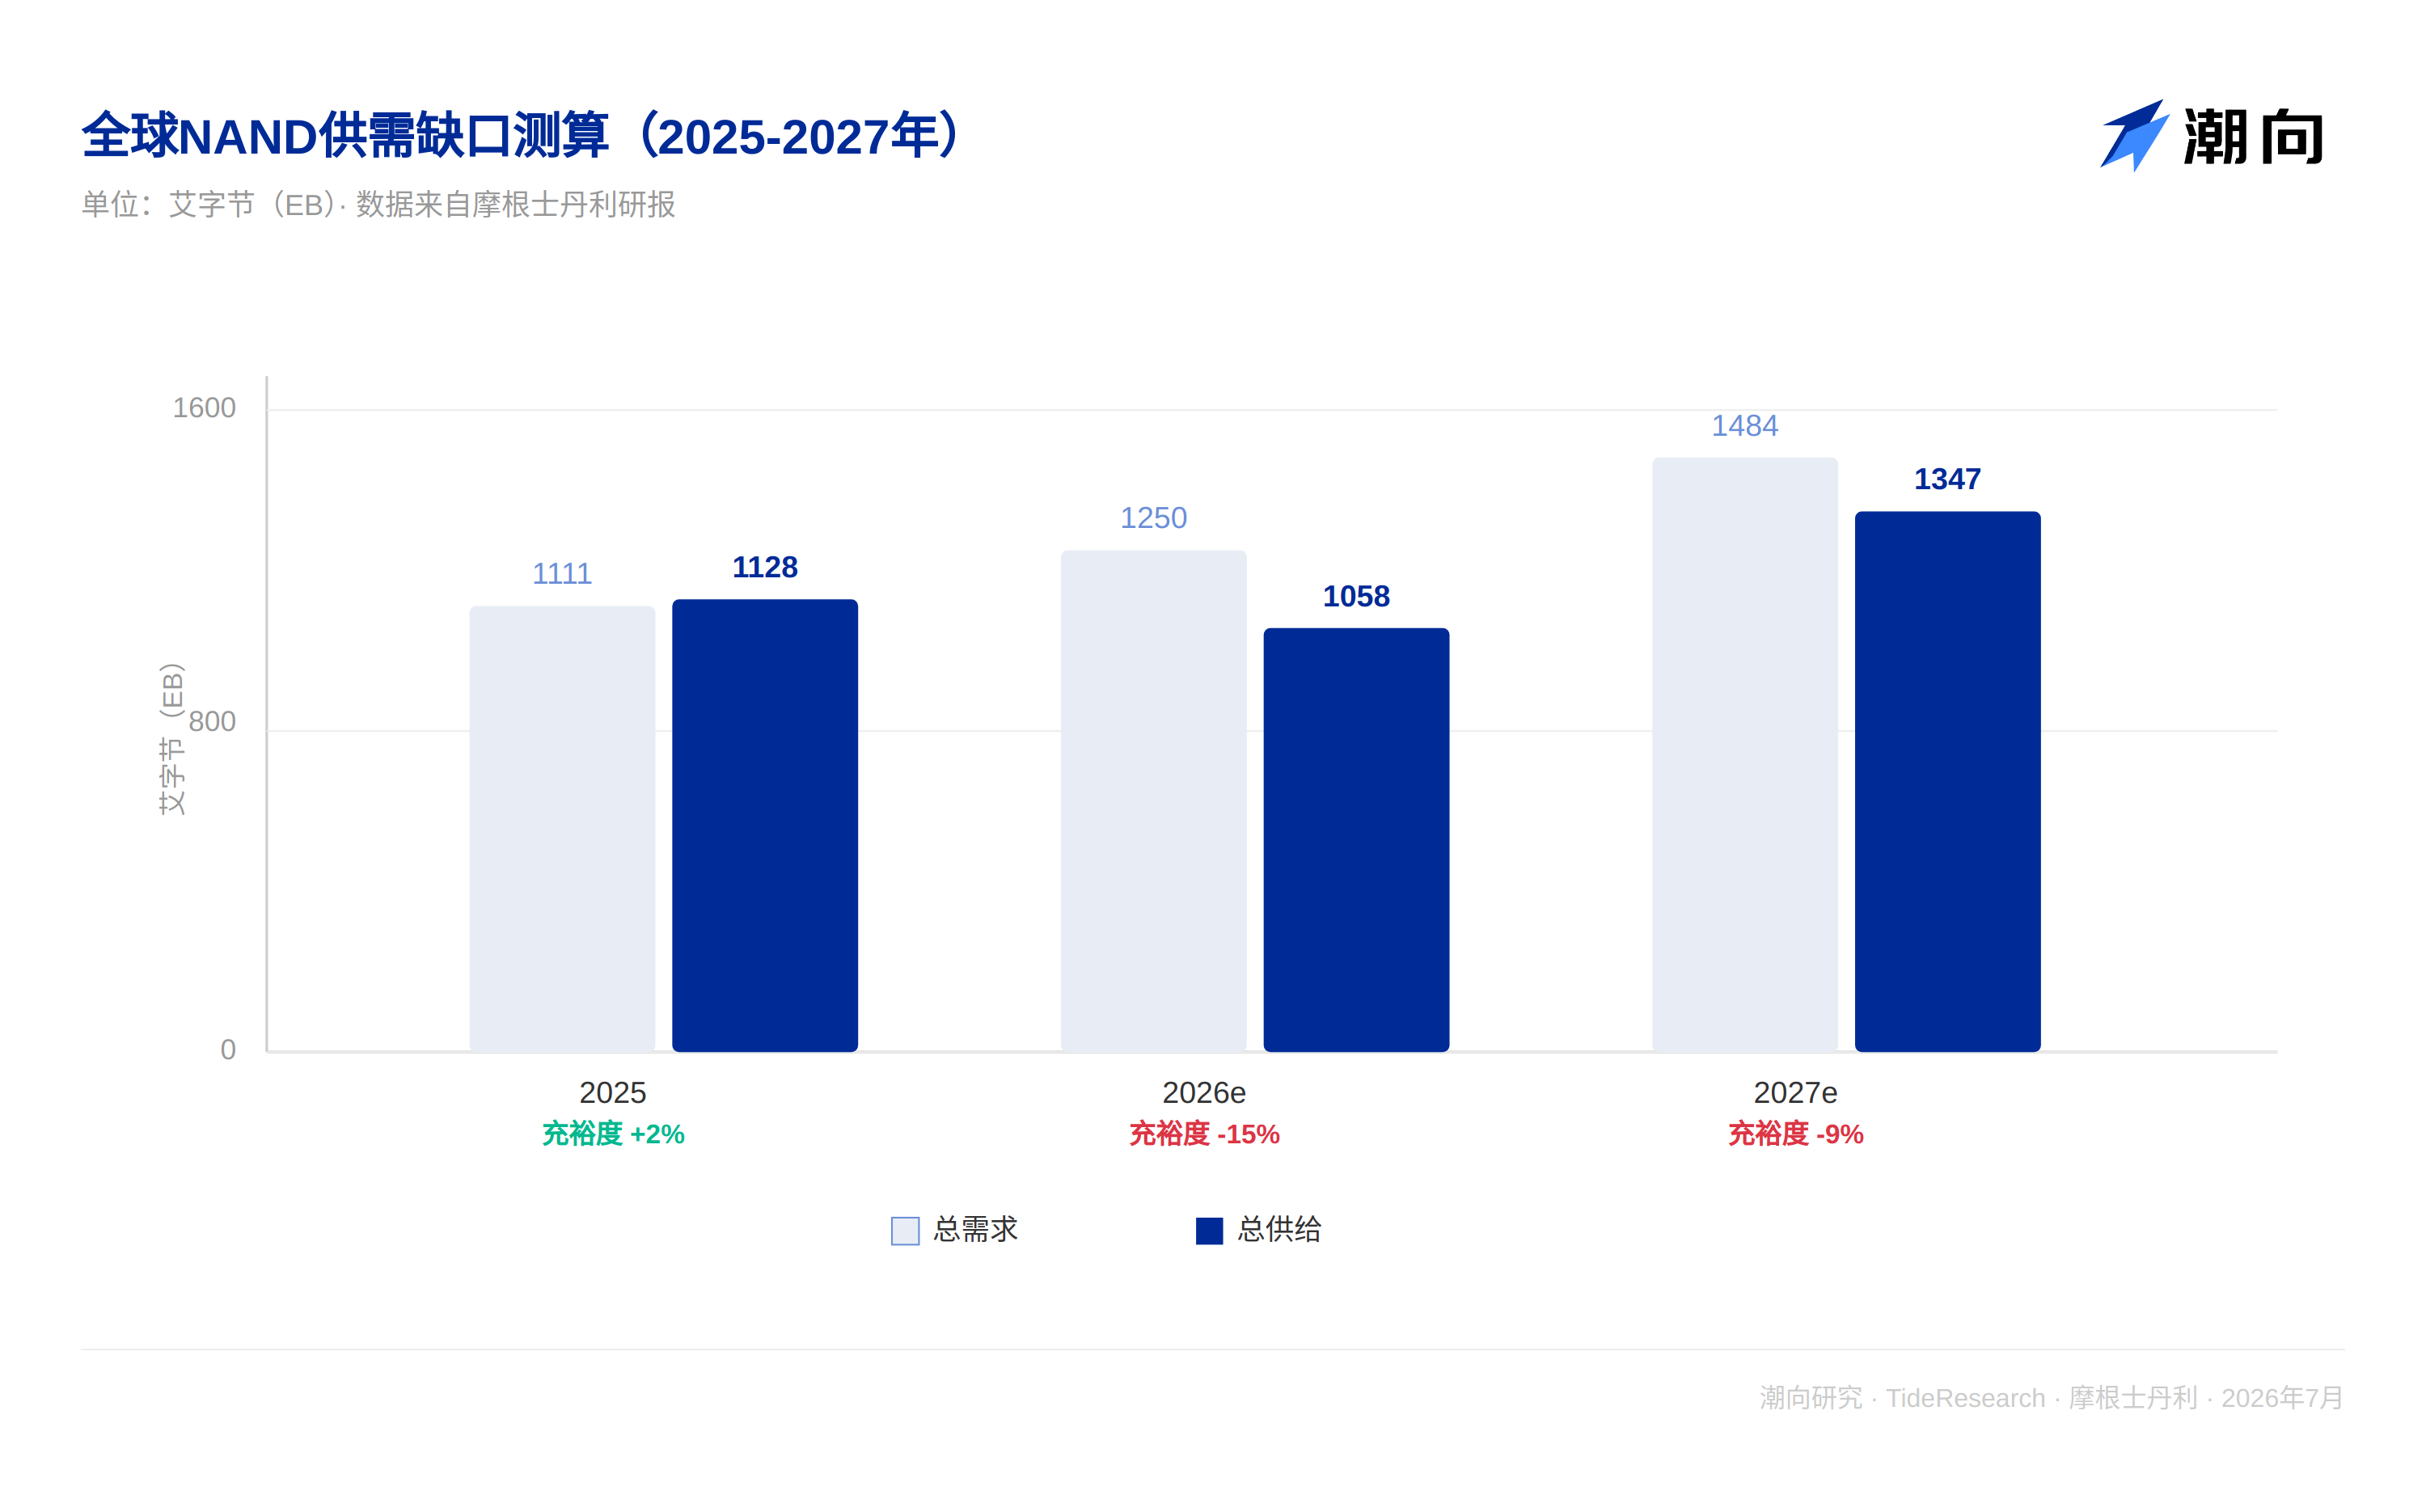
По расчетам Morgan Stanley, спрос на NAND для ИИ в 2027 году вырастет примерно на 60% в годовом исчислении, создавая дефицит баланса спроса и предложения на уровне 9%. Согласно модели отчета, общий мировой спрос на NAND вырастет с 1111 экзабайт в 2025 году до 1484 экзабайт в 2027 году, при этом общее предложение увеличится с 1128 до 1347 экзабайт за тот же период. Индекс достаточности предложения снизится с +2% в 2025 году до –15% в 2026-м и –9% в 2027-м, а доля ИИ в общем спросе на NAND вырастет с 18% до 41%.
Ключевой переменной 2028 года, по мнению Morgan Stanley, является Yangtze Memory Technologies Corp. (YMTC). Данный китайский производитель NAND прямо сейчас одновременно строит два завода (Fab4 и Fab5) с проектной мощностью 100 тыс. пластин в месяц каждый. При ориентации всего выпуска на NAND вместе с пятью уже анонсированными площадками компания теоретически способна занять 24% мирового рынка NAND. Сценарное тестирование показывает: если мощность YMTC будет ограничена базовым уровнем в 310 тыс. пластин в месяц, а спрос на SSD для ИИ вырастет на 60% год к году, дефицит предложения останется на уровне около 6%; однако при максимальной загрузке всех пяти фабрик до 470 тыс. пластин в месяц на фоне замедления роста спроса на ИИ до 30% возникнет избыток почти на 9%. Степень стесненности предложения во многом зависит от готовности китайских производителей затормозить.
Значительный рост целевых цен по трем бумагам без изменения рейтингов
Целевая цена Longsys повышена с 300 до 673 юаней благодаря более благоприятным, чем ожидалось, ценовым тенденциям, а также повышенной уверенности аналитиков в дефиците 2027 года. Ожидается увеличение прибыли на акцию (EPS) на 299%, 247% и 244% в 2026–2028 годах соответственно. Цель по Phison выросла с 2248 до 2588 тайваньских долларов после значительно превысивших ожидания результатов второго квартала, причем третий квартал может стать пиком года. Однако Morgan Stanley считает этот подъем преимущественно циклическим: в четвертом квартале на фоне исчерпания запасов по низким ценам и слабости потребительского сектора выручка и валовая маржа заметно снизятся. По обоим компаниям сохранен рейтинг «нейтральный»: модульные производители обладают ограниченной ценовой властью в этой цикле, так как поставщики перенаправили мощности в сторону облачных провайдеров, что ограничило рост объемов отгрузок модульных заводов.
Ситуация с Silicon Motion иная. Целевая цена повышена с 155 до 400 долларов, что соответствует ожидаемому коэффициенту P/E 2027 года на уровне 23x, выше исторического среднего значения в 20x с 2019 года. Morgan Stanley поддерживает курс компании на выход из потребительских контроллеров в сегмент корпоративных SSD и дисков загрузки для ИИ-серверов. Ожидается, что доля бизнеса дисков загрузки и связанных SSD в общей выручке достигнет 23% и 26% в 2026 и 2027 годах соответственно, а доля продукта корпоративных SSD MonTitan вырастет с 5% в 2026 году до 19% в 2028-м. Это единственная бумага из трех, по которой Morgan Stanley повысила одновременно и рейтинг, и целевую цену.
Кого выделяет Morgan Stanley
В сегменте DRAM предпочтение отдано Samsung Electronics на базе лидерства на рынке и потенциала более высокой доходности для акционеров. В NAND-секторе выбор японской команды сделал Kioxia: ожидается, что скорректированный свободный денежный поток (FCF) в годовом исчислении по итогам фингодов 2027–2028 составит 400–500 млрд иен, при этом руководство намекнуло на возможность возврата значительной части накопленного капитала акционерам. Для рынка Большого Китая предпочтительна Macronix (旺宏) благодаря сохраняющейся жесткости предложения на SLC/MLC NAND. Также сохранены рейтинги «покупать» для Micron, SK Hynix и SanDisk. Отдельно выделена Фадань как ключевого поставщика контроллеров для корпоративных SSD SanDisk, переходящего от истории восстановления к структурному росту.
Взгляд редакции Chaoxiang
Самый важный нюанс текущего обновления заключается в том, что Morgan Stanley отдельно рассматривает изменение рейтингов и целевых цен. Рост целевых цен у Longsys и Phison превышает двузначные величины, однако их рейтинги остались неизменными. Это означает признание краткосрочного ценового импульса, превзошедшего ожидания, но не уверенность в изменении переговорной позиции модульных производителей в цепочке создания стоимости. Единственной компанией, по которой одновременно были повышены и рейтинг, и целевая цена, стала Silicon Motion. Главным драйвером служит экспансия в новом бизнесе: корпоративных SSD и дисках загрузки для ИИ-серверов, что дает рост не просто за счет ветров подъема цикла роста цен на NAND. Для инвесторов отчет транслирует четкий сигнал: сможет ли краткосрочный рост цен на NAND конвертироваться в повышение рейтингов конкретных акций, зависит от того, перемещает ли компания фокус на сегменты с большей переговорной силой — такие как ИИ-серверы и корпоративные хранилища, — или довольствуется лишь пассивным получением выгод от отраслевого ценового цикла.
Отказ от ответственности
Данный материал представляет собой подборку и анализ отчета стороннего брокерского дома редакцией исследований Chaoxiang. Упомянутые рейтинги, целевые цены, финансовые прогнозы и соответствующие оценки отражают точку зрения аналитиков данного брокера, выражают исключительно позицию их учреждения, не совпадают с мнением исследовательского отдела Chaoxiang и не являются инвестиционными рекомендациями.
Инвестиции сопряжены с риском, решения должны приниматься самостоятельно. Данный материал не должен служить основанием для покупки или продажи каких-либо ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo














