Дойче Банк предупреждает об «тройном риске снижения»: негативные факторы могут взаимно гаситься, однако отскок может спровоцировать жесткую позицию ФРС
Автор: Сяо Яньянь, Jinshi Data
Deutsche Bank проанализировала три главных рыночных угрозы: энергетический шок на Ближнем Востоке, охлаждение цикла инвестиций в ИИ и риски долговой нагрузки в Европе, указав, что они не обязательно усиливают друг друга и могут даже компенсироваться. Однако каждый откат рынков, вызванный снижением напряженности по этим рискам, может привести к смягчению финансовой среды и вновь активизировать жесткую позицию Федеральной резервной системы США.
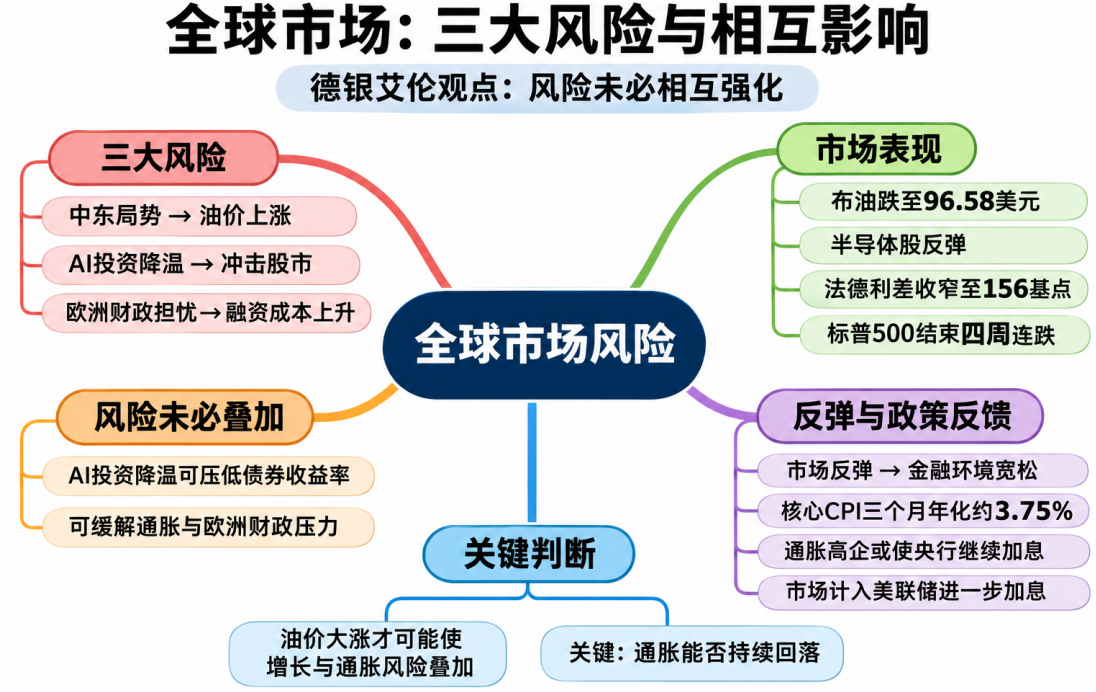
Глобальные рынки сталкиваются с тремя основными рисками: эскалация ситуации на Ближнем Востоке, толкающая цены на нефть вверх, охлаждение цикла инвестиций в ИИ, бьющего по фондовому рынку, а также опасения за госфинансы в Европе, повышающие стоимость государственного финансирования.
В своем последнем отчете «Как медвежьи риски могут взаимно компенсироваться» («How the Bearish Risks Can Offset Each Other») макростратег Deutsche Bank Генри Аллен (Henry Allen) отмечает, что инвесторы склонны полагать, будто эти три риска будут усиливать друг друга, однако это не так. Негативное воздействие одного риска может быть частично нивелировано рыночным эффектом другого.
Охлаждение инвестиций в ИИ может снять давление на госдолг и инфляцию
По мнению Аллена, среди трех рисков замедление инвестиций в ИИ связано с двумя другими особым образом.
Если инвестиции в ИИ существенно упадут, под ударом окажутся акции технологического сектора. Спрос на полупроводники, центры обработки данных и соответствующую инфраструктуру может снизиться, что затронет прибыль компаний и ожидания по росту производительности в будущем.
Однако с другой стороны, сокращение инвестиций в ИИ может породить два положительных эффекта для рынков.
Во-первых, замедление инвестиций в ИИ ослабит ожидания роста экономики, побудив инвесторов перекладывать средства в защитные активы, такие как казначейские облигации США. Это поднимет цены на облигации и опустит доходность. Снижение доходности государственных облигаций снизит давление на финансирование европейских стран с высокой задолженностью и уменьшит опасения рынка относительно суверенного долга.
Во-вторых, строительство инфраструктуры для ИИ требует огромных объемов энергии и стимулирует спрос на такие продукты, как чипы памяти высокого класса. Замедление инвестиций может сократить спрос в этих отраслях, тем самым сняв часть инфляционного давления.
Таким образом, хотя охлаждение инвестиций в ИИ негативно скажется на фондовом рынке, оно одновременно способно снизить доходность облигаций, облегчить инфляцию и уменьшить часть фискального давления. Три упомянутых риска вовсе не обязательно движутся в одном направлении.
Отскок рынков порождает новую проблему: ЦБ могут продолжить повышение ставок
Недавняя динамика рынков уже демонстрирует признаки взаимной компенсации этих рисков.
С конца октября обстановка на Ближнем Востоке несколько стабилизировалась, цена на нефть марки Brent упала с 113,43 доллара за баррель до 96,58 доллара, после чего краткосрочные ожидания инфляции в США и Европе пошли на спад.
Тем временем акции производителей полупроводников восстановились от минимумов 5 ноября; к концу следующей пятницы индекс Philadelphia Semiconductor Index вырос более чем на 12%. Кредитные спреды в США и Европе также сузились, что свидетельствует об ослаблении опасений инвесторов относительно распространения рисков, связанных с ИИ, на рынки финансирования.
Давление по европейским долгам также несколько снизилось. Спред между 10-летними гособлигациями Франции и Германии сузился с примерно 174 базисных пунктов 22 октября до 156 базисных пунктов.
Эти изменения позволили индексу S&P 500 прекратить недельную серию падений и впервые за четыре недели показать рост.
Однако проблема заключается в том, что отскок фондового и кредитного рынков означает смягчение финансовой среды. При сохраняющейся высокой инфляции центральным банкам нет необходимости ослаблять денежно-кредитную политику из-за предыдущего давления на рынках; напротив, они могут пойти на дальнейшее повышение ставок.
Годовой темп роста очищенного потребительского ценового индекса США по состоянию на октябрь достиг примерно 3,75%, что стало максимальным значением с апреля 2024 года. Инфляционное давление вновь усилилось, и инвесторы начали закладывать в котировки вероятность дальнейшего повышения ставки ФРС, рассматривая даже возможность повышения на 50 базисных пунктов в декабре.
Аллен считает, что инвесторы легко связывают падение фондового рынка и замедление роста экономики со снижением ставок центробанков, упуская из виду альтернативный вариант: отскок фондового рынка и сужение кредитных спредов также могут дать центральным банкам больше пространства для повышения ставок.
Именно здесь кроется главное противоречие текущей рыночной ситуации: чем больше рынок восстанавливает уверенность, тем труднее денежно-кредитной политике повернуть в сторону смягчения.
Настоящее наложение трех рисков возможно лишь при росте цен на нефть
В отличие от замедления инвестиций в ИИ, эскалация ситуации на Ближнем Востоке и резкий рост цен на нефть способны одновременно ударить по экономическому росту и разогнать инфляцию.
Рост цен на энергоносители увеличит расходы домохозяйств на потребление, производственные и логистические затраты бизнеса, ослабит экономическую активность и одновременно поднимет ожидания инфляции и процентные ставки. Затраты на финансирование государственных программ также могут вырасти, что дополнительно усугубит долговую нагрузку в Европе.
Такая ситуация кардинально отличается от охлаждения инвестиций в ИИ. Последний фактор может снизить ожидания экономического роста и доходность облигаций, тогда как энергетический шок способен вызвать одновременное замедление роста и ускорение инфляции, что сделает процесс принятия решений центральными банками гораздо сложнее.
Аллен также приводит в пример цикл повышения ставок 2022–2023 годов, отмечая, что рынок многократно прогнозировал скорое завершение повышений со стороны ЦБ, но настойчивая инфляция и устойчивая экономическая активность постоянно разрушали эти расчеты. Крах Silicon Valley Bank и турбулентность в региональном банковском секторе в 2023 году также не остановили Федеральную резервную систему и ЕЦБ от продолжения ужесточения политики.
На данный момент рынок ожидает, что совокупный объем повышения ставок ФРС к сентябрю 2027 года составит около 113 базисных пунктов, что выше первоначальных прогнозов в 95 базисных пунктов перед началом текущего цикла ужесточения.
Это свидетельствует о постепенном повышении рынком ожиданий относительно будущих процентных ставок.
Главная мысль анализа Deutsche Bank заключается в следующем: энергетический шок на Ближнем Востоке, охлаждение инвестиций в ИИ и европейский долговой риск не просто суммируются. Замедление инвестиций в ИИ способно облегчить инфляционное и фискальное давление, однако если цены на нефть вновь резко взлетят или отскок фондового рынка приведет к чрезмерному смягчению финансовой среды, рынки все равно могут столкнуться с более жесткой монетарной политикой.
Ключевым фактором, который в конечном итоге определит направление движения рынков, остается способность инфляции устойчиво снижаться. Лишь когда инфляционное давление действительно ослабнет, одновременная реализация отскока фондового рынка и перехода центральных банков к смягчению денежно-кредитной политики станет возможной.