Разбор отчета Bernstein: даже без сегмента ИИ стоимость составляет 133 доллара, Oracle существенно недооценена рынком
Автор: Исследовательский центр «Чаосян»
Акции Oracle (ORCL) снизились на 41,0% за год, а рынок присваивает отрицательную оценку ее масштабному бизнесу ИИ-ЦОД.
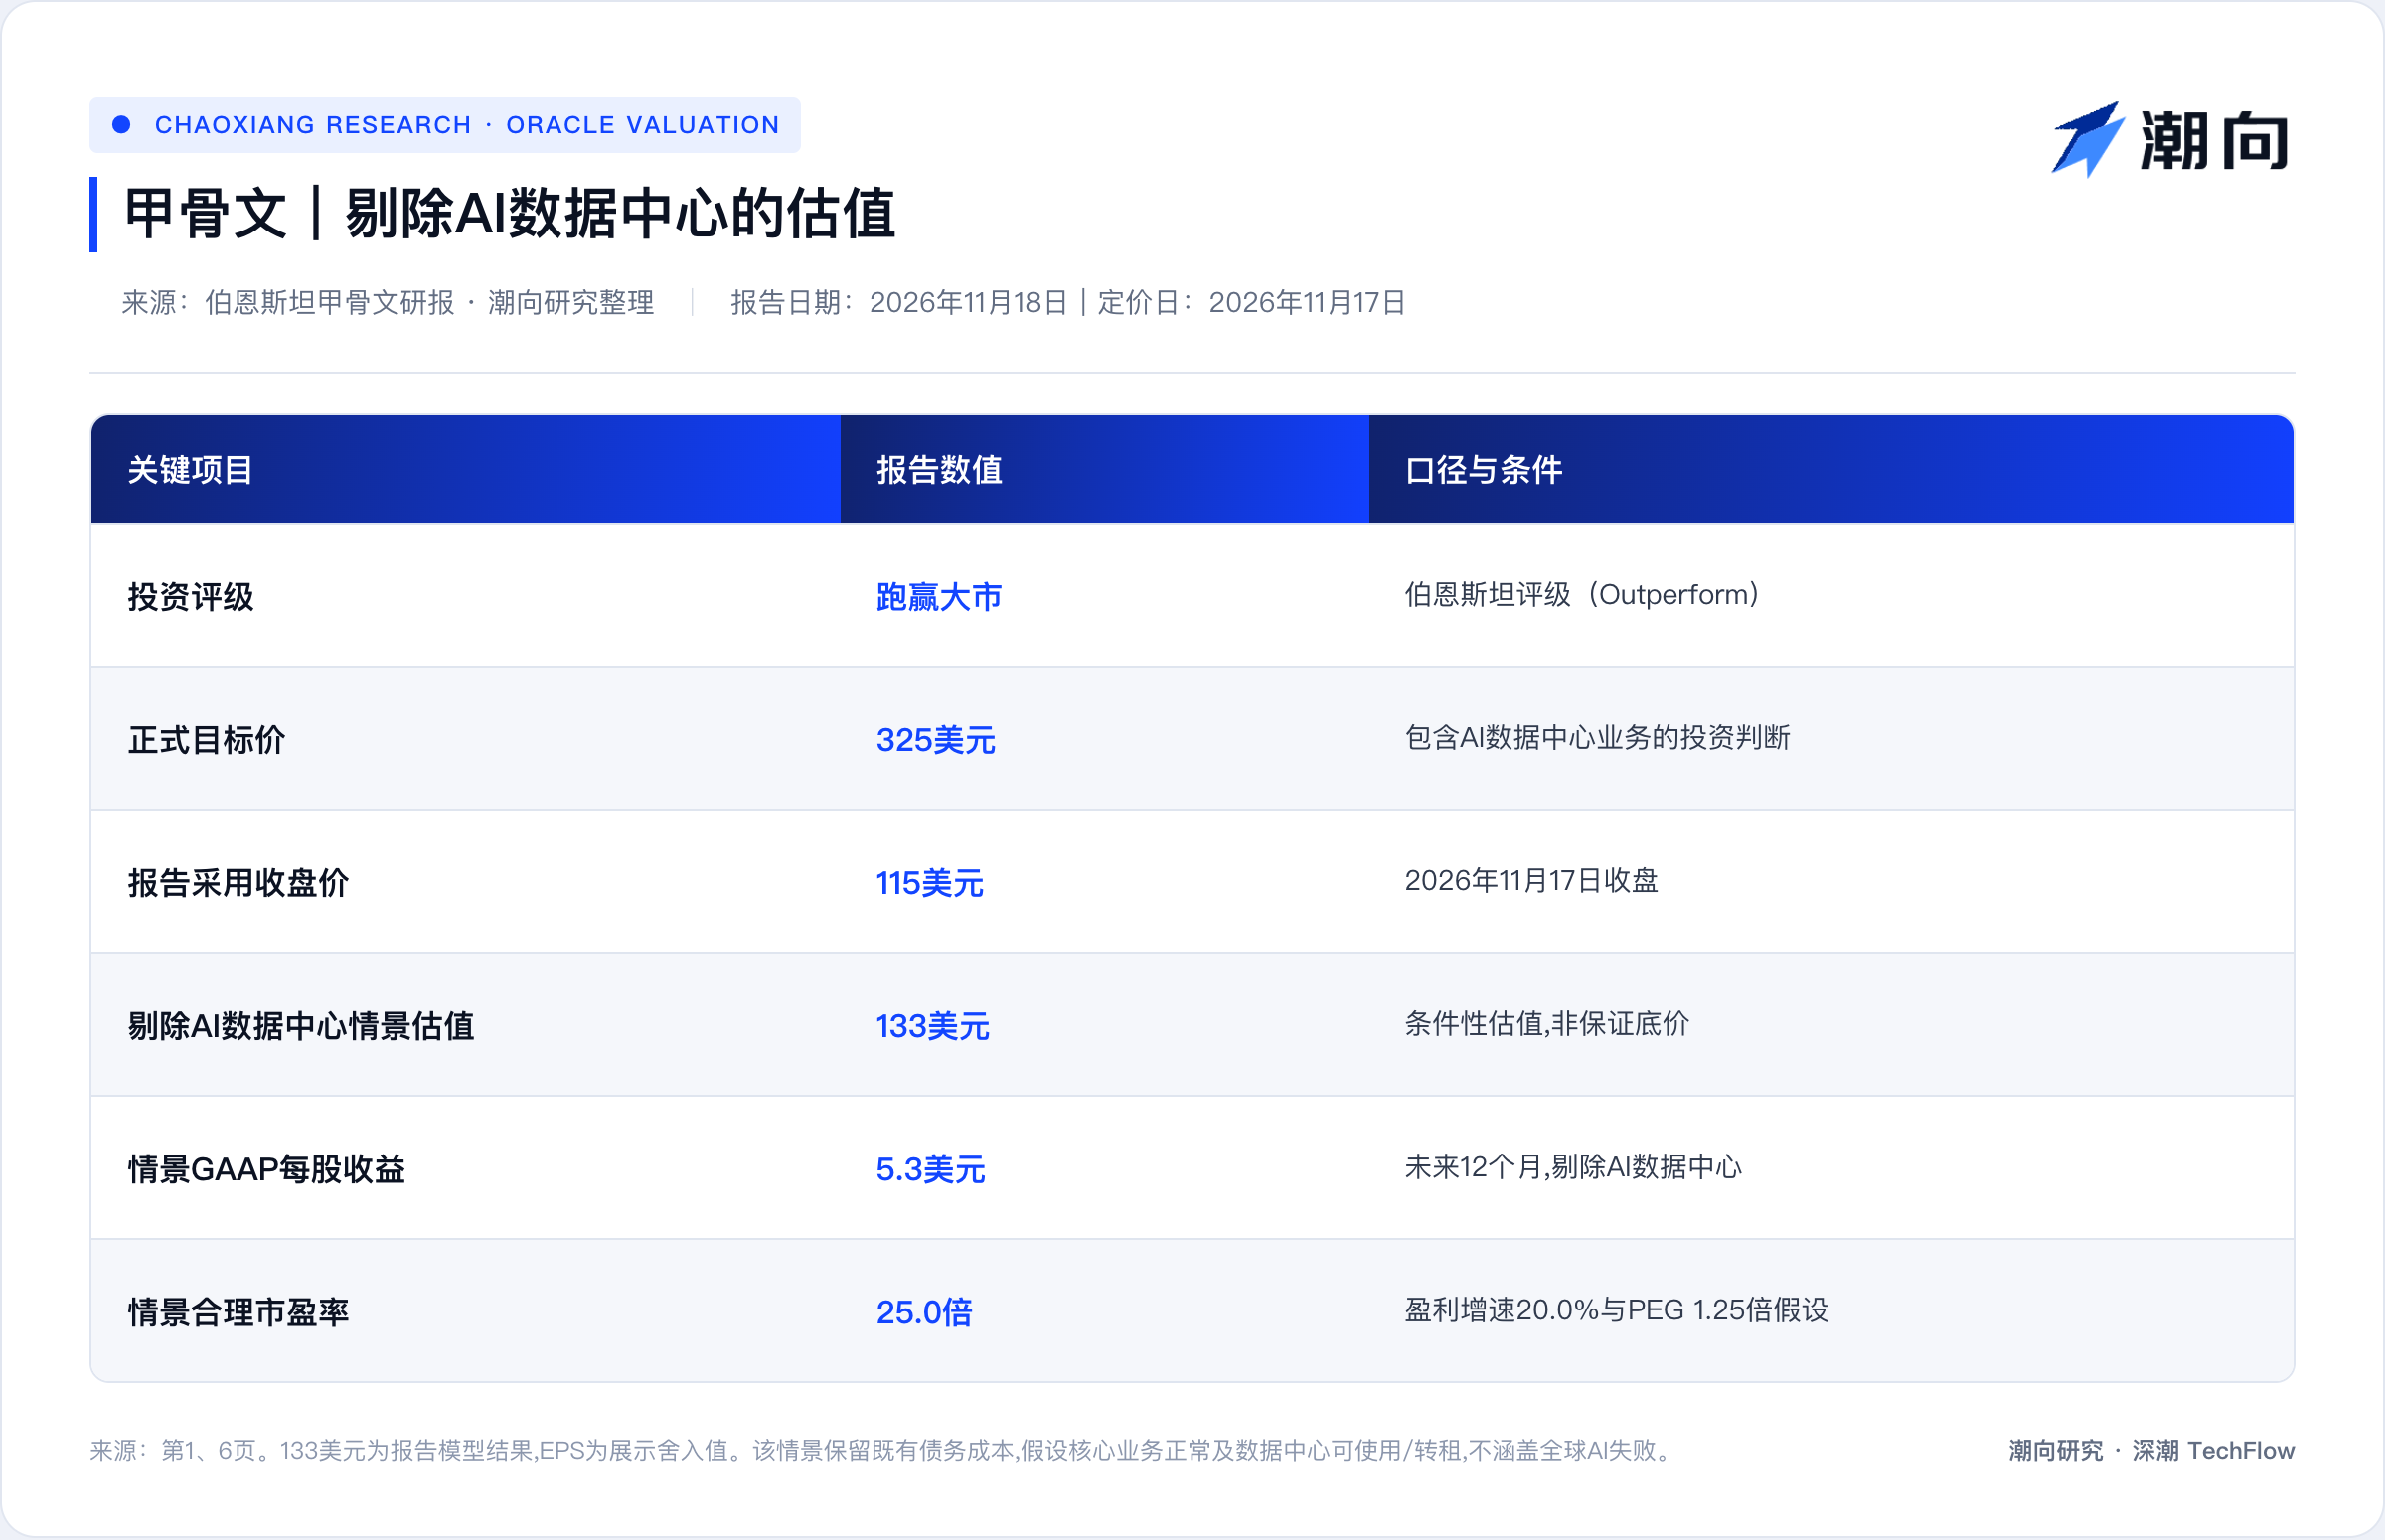
В углубленном аналитическом отчете, опубликованном 18 ноября 2026 года, команда по глобальному программному обеспечению Bernstein Марк Л. Моэрдлер (Mark L. Moerdler) отмечает, что даже при допущении о досрочном расторжении всех контрактов на ИИ-ЦОД, нулевой стоимости закупаемого оборудования и сохранении у компании всех связанных долгов, традиционный базовый бизнес Oracle все равно оценивается в 133 доллара, что примерно на 16% выше текущей цены закрытия в 115,00 доллара.
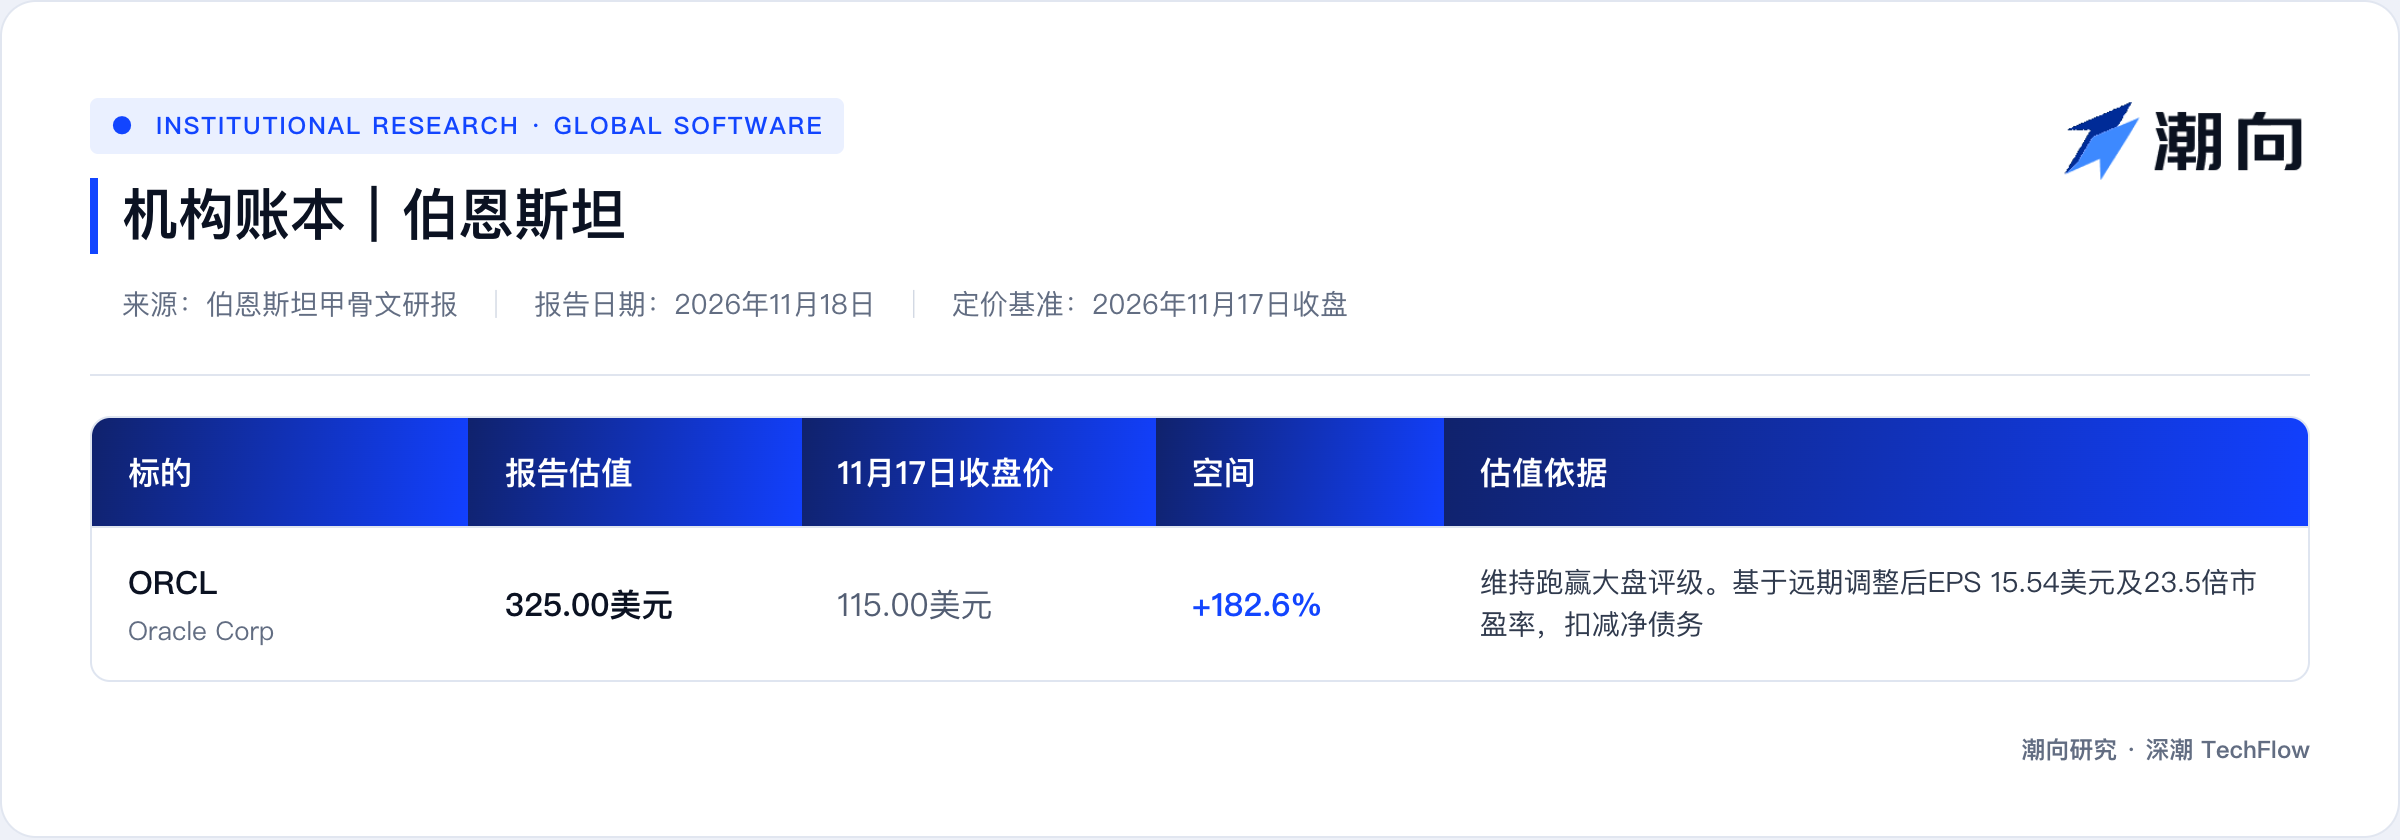
Брокер сохраняет рейтинг «Превзойти рынок» для Oracle с целевой ценой 325,00 долларов, считая, что текущие перспективы крайне благоприятны для роста акций.
Экстремальный стресс-тест: базовая стоимость без учета ИИ составляет 133 доллара
Беспокойство рынка относительно капитальных затрат Oracle на ИИ и способности клиентов выполнять обязательства уже сбросило цену акций ниже уровня фундаментального минимума.
Чтобы ответить на вопросы инвесторов о «худшем сценарии», Bernstein разработала практически жесткую модель расчета нижнего предела оценки. Модель предполагает немедленный дефолт всех клиентов ИИ-ЦОД, таких как OpenAI, Meta, NVIDIA, AMD и ByteDance, без выплаты каких-либо штрафных санкций, а также полное обнуление подтвержденной ИИ-выручки Oracle в первом квартале финансового 2027 года.
Параллельно модель предполагает, что Oracle не сможет реализовать находящиеся в строительстве аппаратные активы стоимостью около 40 млрд долларов (включая серверы, сетевое оборудование, системы электроснабжения и охлаждения), а также продолжает в полном объеме нести расходы на выплату процентов по новым долгам и затраты на размывание акционерного капитала, возникшие из-за строительства ИИ-ЦОД.
Даже в столь экстремальных условиях ядро бизнеса Oracle без учета ИИ (базы данных, корпоративные приложения SaaS и традиционный облачный бизнес на базе процессоров CPU) продолжает уверенно расти. Bernstein прогнозирует, что выручка от не-ИИ операций будет плавно увеличиваться с 61 млрд долларов в финансовом 2026 году до 98 млрд долларов в финансовом 2030 году, а среднегодовой темп роста прибыли на акцию по стандартам GAAP в течение следующих 24 месяцев составит 20,0%.
Сравнивая с текущими исторически низкими оценками софта по аналогии с Microsoft, SAP, Salesforce и ServiceNow, Bernstein применяет коэффициент P/E в 25,0x к ожидаемой прибыли на акцию от не-ИИ операций Oracle за следующие 12 месяцев в размере 5,3 доллара, получая консервативный нижний предел оценки в 133 доллара за акцию. Эта цифра все еще примерно на 16% превышает цену закрытия 17 ноября 2026 года в 115,00 доллара (незначительное снижение по сравнению с расчетами февраля 2026 года в 137 долларов обусловлено преимущественно недавним выпуском новых облигаций и расходами на оборудование).
Риски по лизингу на 288 млрд долларов и закупкам оборудования на 40 млрд долларов поддаются контролю
Ключевой аргумент инвесторов в пользу шортинга Oracle сосредоточен вокруг огромных обязательств по аренде ЦОД и рисков, связанных с закупками оборудования.
Закрепив непрямые остаточные обязательства клиентов, таких как OpenAI, на сумму около 317 млрд долларов (RPO), Oracle подписала соглашения об аренде ЦОД на общую сумму примерно 288 млрд долларов. Рынок опасается, что в случае отмены заказов крупными клиентами эти неотменяемые lease agreements полностью истощат свободный денежный поток компании.
Bernstein отмечает, что такие опасения игнорируют срок действия соглашений и реальную ситуацию на рынке спроса и предложения. Во-первых, эти центры обработки данных будут переданы в эксплуатацию поэтапно в течение ближайших трех лет — до конца финансового 2029 года, а не единовременно; во-вторых, срок каждого контракта составляет от 15 до 19 лет, что переводит максимальную годичную кассовую нагрузку в диапазон 15–19 млрд долларов (пик ожидается в финансовом 2030 году).
Что важнее, пока в мире не наступит полный провал генеративного ИИ, вызывающий «ИИ-холод», дата-центры с надежным энергоснабжением останутся дефицитным ресурсом. По расчетам Bernstein, глобальные совокупные расходы на вычислительные мощности для инференса ИИ в будущем как минимум в пять раз превысят расходы на обучение. В сочетании с текущим уровнем проникновения не-ИИ облачной инфраструктуры (IaaS/PaaS) менее 50%, Oracle сможет направлять неиспользуемые помещения под расширение собственного облачного бизнеса или сдавать их в субаренду другим гипермасштабируемым облачным провайдерам.
Риск складских запасов оборудования также находится под контролем. На каждый доллар годовой выручки от ИИ Oracle инвестирует около 2,5–3 долларов в вычислительные активы, причем само оборудование обычно закупается за 3–6 месяцев до ввода помещений в эксплуатацию. Это означает, что объем аппаратных активов, подверженных риску в любой момент времени, составляет максимум 1–2 года капитальных расходов. Поскольку используются стандартные отраслевые GPU и унифицированные компоненты сети и хранения, в случае частичного дефолта это оборудование можно быстро перенаправить в существующие облачные операции или реализовать на вторичном рынке.
Отрицательный денежный поток станет положительным с 2028 года, целевая цена 325 долларов
Как только пессимистичные настроения, подавляющие акции, рассеются, Oracle ждет значительного синергетического эффекта от роста оценки и финансовых результатов.
При базовом сценарии с учетом бизнеса ИИ-ЦОД Bernstein прогнозирует рост общей выручки Oracle с 67,358 млрд долларов в финансовом 2026 году до 234 млрд долларов в финансовом 2030 году, что соответствует среднегодовому темпу роста (CAGR) в 33% (в диапазоне с фингода 2025 по 2030). Несмотря на то, что ИИ-операции снижают общую рентабельность продаж по валовой прибыли (ожидаемое падение с 66% в фингоду 2026 до 47% в фингоду 2030), эффект масштаба позволит операционной прибыли достичь отметки в 80 млрд долларов в 2030 финансовом году.
Точка перелома в движении денежных средств уже очевидна. После завершения недавней дополнительной эмиссии на 20 млрд долларов (10 млрд долларов акционерного капитала и 10 млрд долларов долга) Oracle более не нуждается в привлечении внешнего финансирования. Bernstein ожидает, что свободный денежный поток компании официально перейдет в положительную зону во второй половине финансового 2028 года (примерно через 15–18 месяцев), достигнет около 30 млрд долларов в фингоду 2029 и дополнительно вырастет до 81 млрд долларов в фингоду 2030.
Основываясь на скорректированной прибыли на акцию в размере 15,54 доллара за следующие 12 месяцев, применяя P/E в 23,5x и вычитая чистый долг на акцию в 40,7 доллара, Bernstein подтверждает целевую цену Oracle на уровне 325,00 долларов и рейтинг «Превзойти рынок». В отчете отмечается, что смена общественного мнения может занять время, однако в течение следующих 18 месяцев акции имеют высокие шансы на сильное восстановление. Ключевые риски снижения включают чрезмерную концентрацию клиентов, глобальное замораживание инвестиций в генеративный ИИ («ИИ-холод»), давление облачной замены на традиционные БД, а также слабые результаты расширения суверенных облачных платформ.
Настоящая статья представляет собой обзор и интерпретацию исследования стороннего брокерского дома, подготовленную Исследовательским центром «Чаосян». Цитируемые в тексте рейтинги, целевые цены, прогнозы прибыли и связанные с ними оценки являются исключительно мнением аналитика указанного брокера, отражают позицию его работодателя и не выражают точку зрения Исследовательского центра «Чаосян», а также не служат инвестиционной рекомендацией.
Инвестиции сопряжены с рисками, решения необходимо принимать самостоятельно. Данная статья не должна служить основанием для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo