


Разбор отчета Morgan Stanley: реальная оценка GOOGL и META занижена более чем на 30%, катализатор монетизации ИИ готов к запуску
Автор: Рита
Обзор трендов
Morgan Stanley указывает на серьезное недооценивание акций GOOGL и META. Номинальные оценки выглядят дорогими, однако после корректировки бухгалтерского учета компенсации акциями (SBC) реальная стоимость оказывается заниженной более чем на 30%, что значительно ниже исторических уровней. Краткосрочные инвестиции в ИИ находятся на стадии наблюдения, но долгосрочные возможности очевидны.
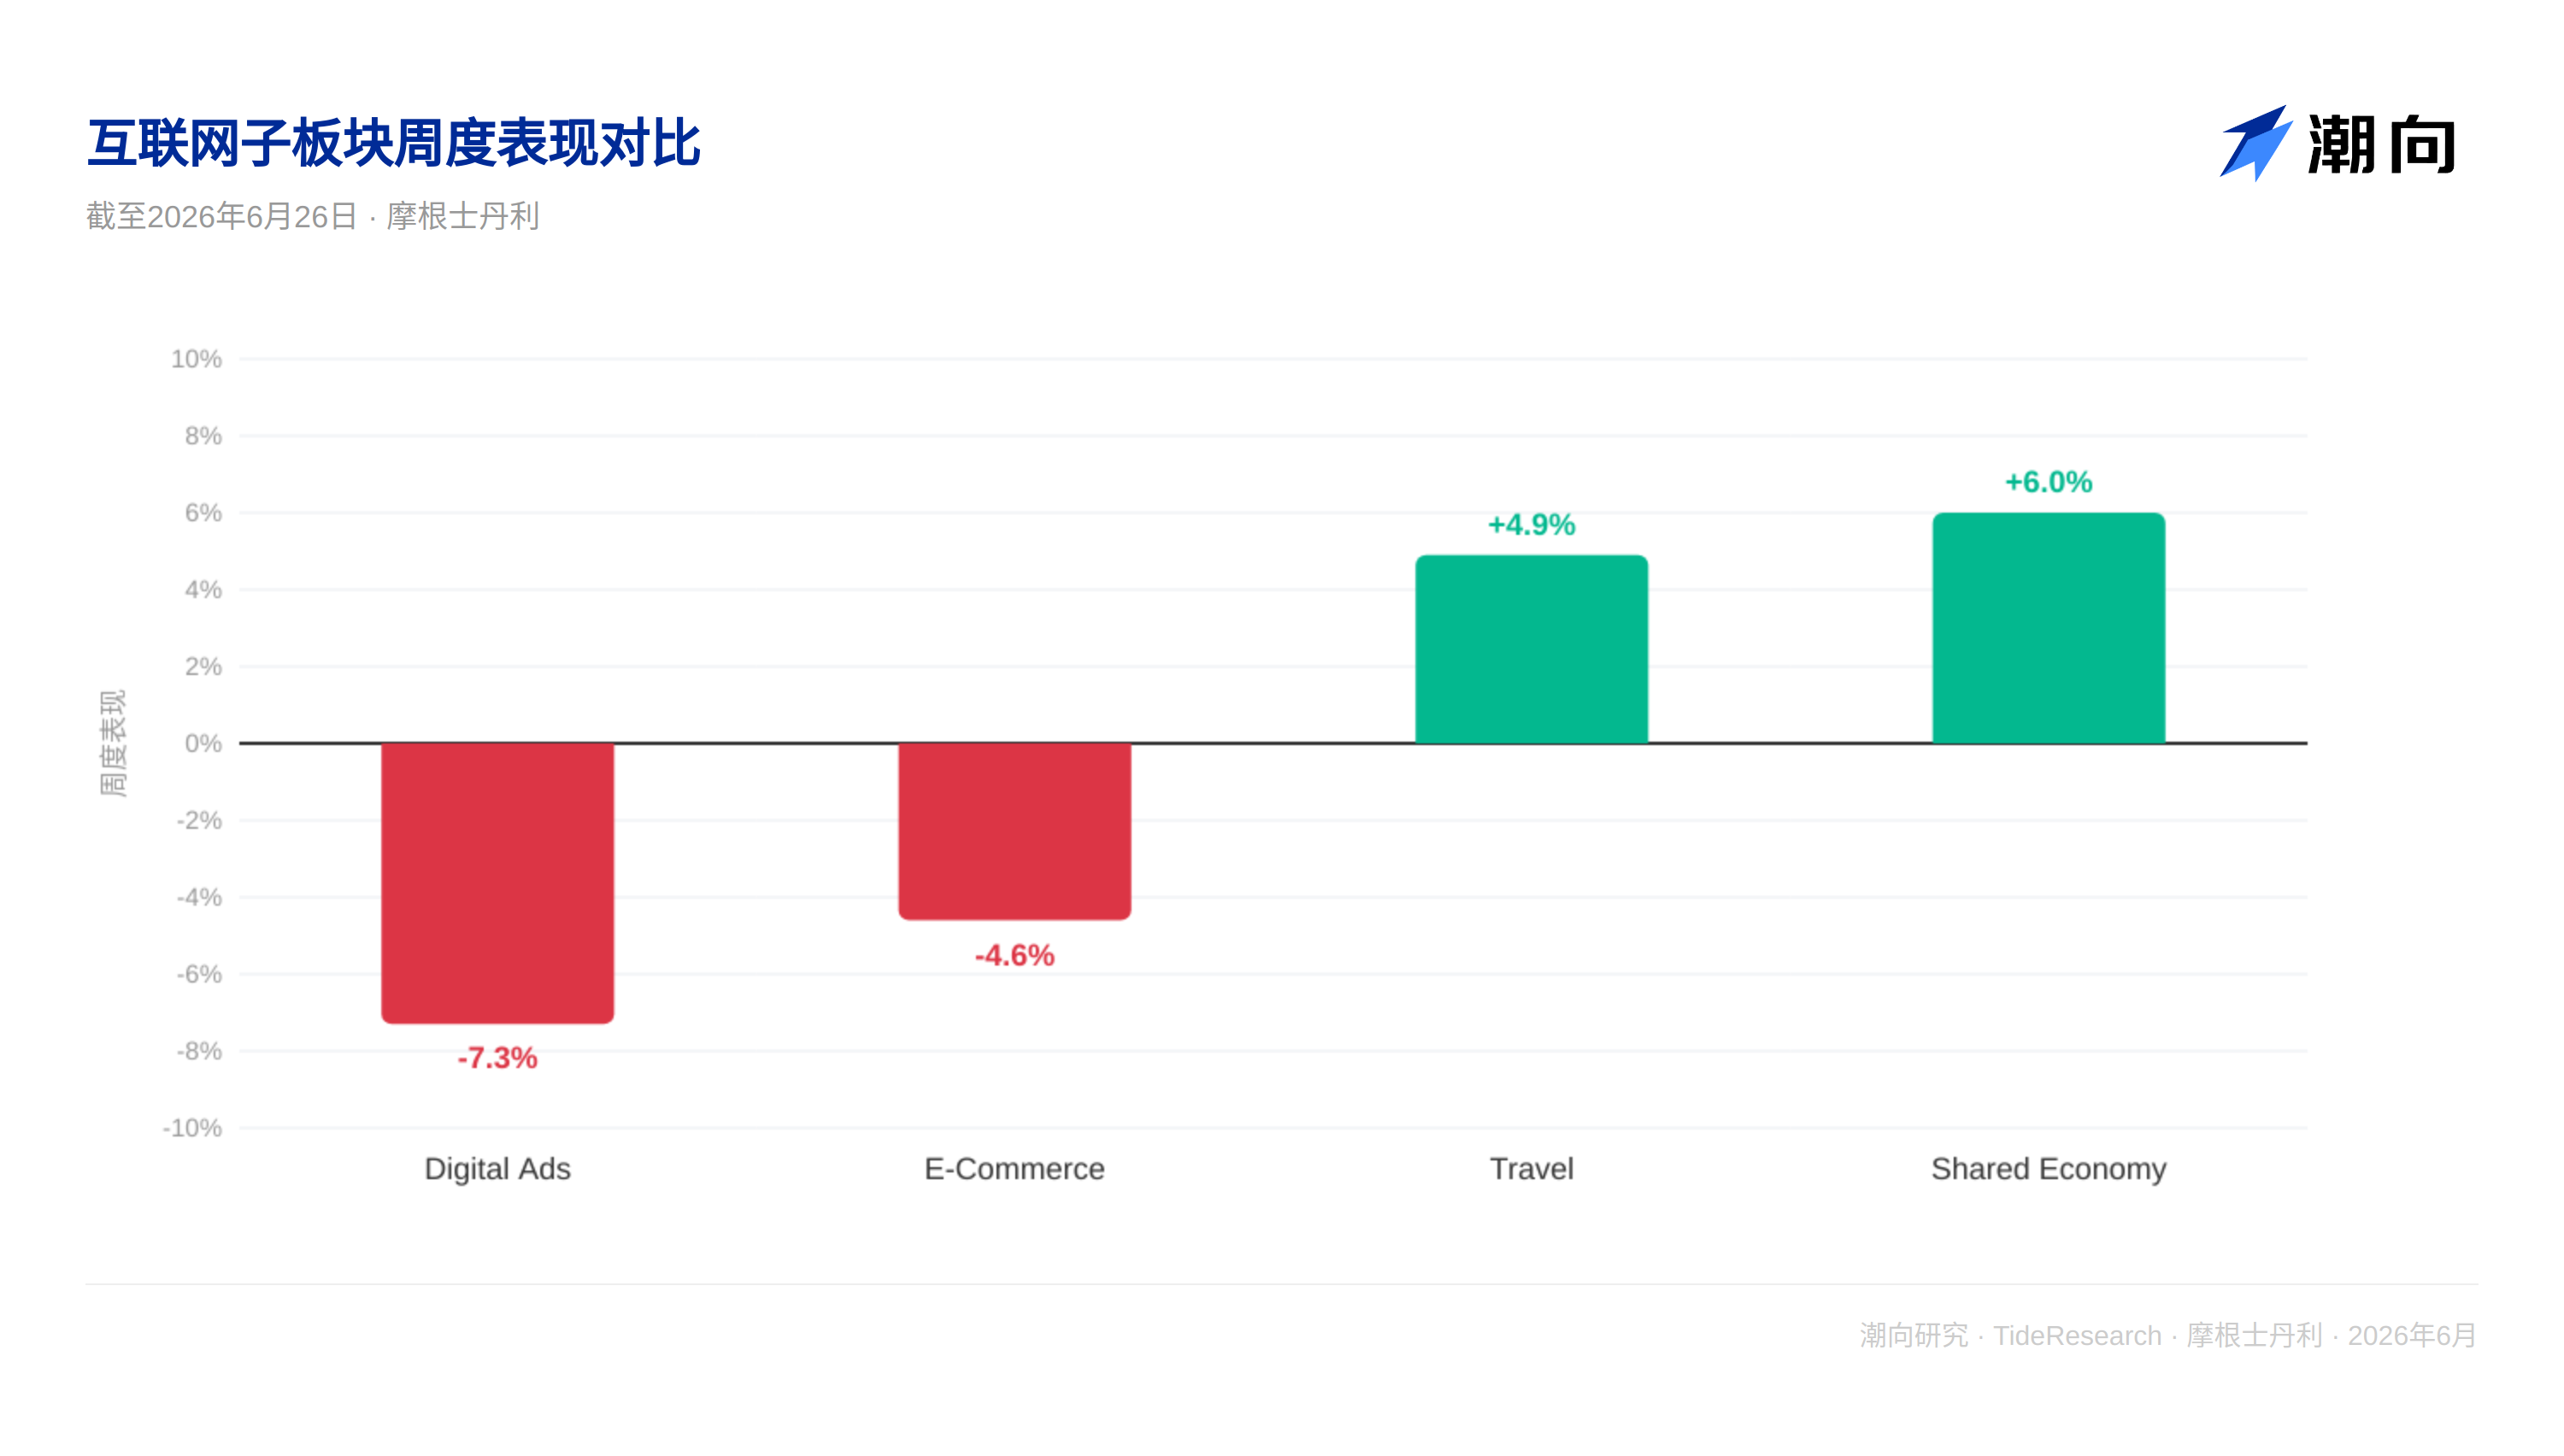
Акции интернет-компаний недавно снизились. По состоянию на 26 июня индекс интернет-сектора упал на 6%, при этом акции Google и Meta подешевели более чем на 4%, а Snap — на 5,4%. В то же время акции туристического сектора и компаний совместного потребления выросли на 4,9% и 6,0% соответственно. Это расхождение напрямую отражает один вопрос: куда должны направляться инвестиции в эпоху искусственного интеллекта?
По мнению Morgan Stanley, интернет-гиганты еще не смогли в полной мере доказать свою прибыльность в эпоху ИИ, поэтому рынок временно направляет капитал в более защищенные компании сферы мобильности и шеринговой экономики. Однако этот вывод может быть излишне пессимистичным.
Два мира оценок
Интернет-компании сталкиваются со статистической ловушкой. При номинальных показателях EV/EBITDA мультипликаторы AMZN, GOOGL и META составляют 11,0x, 16,1x и 8,9x соответственно, что выглядит не таким уж высоким. Проблема заключается в том, что метод расчета EBITDA этих компаний основан на предположении: доля акций в компенсации сотрудникам должна учитываться как расход.
Если придерживаться этого предположения, прибыль компаний будет сильно занижена. Анализ Morgan Stanley показывает, что при корректировке бухгалтерского учета, когда компенсация акциями (SBC) признается фактическим денежным расходом, а не бумажным, мультипликаторы EV/EBITDA этих компаний существенно возрастают. Например, медианный скорректированный показатель для цифровых медиа-компаний возрастает с 16,3x до 31,1x, увеличиваясь на 91%. Однако даже эти значения остаются ниже среднего показателя последних пяти лет, составлявшего 31,6x.
Иными словами, реальная оценка интернет-гигантов рынком занижена более чем на 30%.
Монетизация ИИ пока в ожидании
Morgan Stanley отслеживает ряд ключевых показателей. В таблице данных ожидаемые темпы роста EPS на 2026 год для цифровых рекламных компаний (GOOGL, META, SNAP и др.) составляют −22%, −11% и −20% соответственно, и все они отрицательны. Это свидетельствует об отсутствии уверенности рынка в росте прибыли этих компаний в этом году. Причина понятна: масштабные затраты на инфраструктуру ИИ повысили расходы на IT, а интернет-рекламодатели продолжают наблюдать за рентабельностью инвестиций, пока без признаков значительного увеличения бюджетов.
Однако период наблюдения, вероятно, недолговечен. Как только путь монетизации моделей ИИ станет ясным, например, благодаря новым форматам рекламы от генеративного ИИ, капитал быстро устремится в сектор. Высокая операционная левериджированность компаний цифровой рекламы означает, что любые положительные изменения в темпах роста прибыли вызовут резкую реакцию котировок. Положительный прогноз по темпам роста EPS на 2027 год, опубликованный Morgan Stanley, подтверждает уверенность аналитиков в наступлении этого перелома.
Краткосрочная слабость при долгосрочном потенциале
Данные отчета показывают, что за последнюю неделю индекс интернет-сектора снизился на 5,5%, за месяц — на 10,3%, за три месяца — на 14,2%, а с начала года он вырос на 14,2%. Это указывает на то, что недавняя распродажа является краткосрочной технической коррекцией, а не разворотом тенденции. В долгосрочной перспективе инвестиции в ИИ в конечном счете будут направлены в компании, способные реально монетизировать технологии ИИ, где интернет-гиганты занимают центральное место.
Существует три ключевых катализатора: выход на рынок рекламных продуктов ИИ и подтверждение их ROI; изменение процентных ожиданий, поскольку интернет-компании крайне чувствительны к ставкам из-за высоких требований их историй роста к ставке дисконтирования; переоценка центральных уровней оценки стоимости. Как только рынок примет концепцию «оценки после корректировки SBC», потенциал роста акций интернет-сектора окажется весьма значительным.
Взгляд на тренды
Главное достоинство отчета Morgan Stanley заключается в том, что через призму корректировки SBC разрушается рыночная иллюзия. Интернет-компании оцениваются рынком неверными методами, а не стоят дешево. Подобное контринтуитивное мышление часто встречается на этапе формирования дна: когда сама пессимистичная оценка рынка уже содержит в себе возможность, это обычно наилучший момент для входа.
Стоит отметить, что анализ Morgan Stanley базируется на предположении, что SBC следует рассматривать как фактический денежный расход. Данное предположение вызывает споры как в академической среде, так и на практике. Некоторые считают, что реальная стоимость компенсаций акциями должна рассчитываться по рыночной цене в момент исполнения опциона, а не по фиксированному значению в дату предоставления. Этот технический нюанс критически важен, так как напрямую влияет на уровень мультипликаторов. Однако даже при консервативном подходе, усреднении показателей до и после корректировки, дисконт в оценке акций интернет-компаний остается очевидно заметным.
Направление инвестиций в ИИ в конечном счете зависит от монетизации, а не от самих технологий. Интернет-компании накопили многолетний опыт применения ИИ в рекламе, рекомендательных системах и поиске, они не начинают с нуля. В отличие от производителей чипов, сталкивающихся с проблемами мощностей, основная задача интернет-компаний — повышение конверсии, то есть превращение технологических возможностей ИИ в продукты, за которые пользователи готовы платить. Как только этот процесс конверсии ускорится, переоценка стоимости произойдет очень быстро.
Отказ от ответственности
Настоящий текст представляет собой обзор и интерпретацию исследовательских отчетов сторонних брокерских компаний редакцией «Тренды». Приведенные в статье рейтинги, целевые цены, финансовые прогнозы и соответствующие суждения отражают исключительно точки зрения аналитиков указанных брокерских фирм, выражают позицию их работодателей, не отражают мнение редакции «Тренды» и не служат инвестиционными рекомендациями.
Инвестиции сопряжены с риском, решения принимаются самостоятельно. Данный материал не должен служить основанием для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo














