

Корнинг (GLW): «генеральный подрядчик» в оптической связи для ИИ — 100-кратный P/E означает покупку истории на 2028 год
Автор: Исследование Chaoxiang
Корпорация Corning, имеющая 175-летнюю историю производства стекла, в последнее время вывела рынок из равновесия.
В день публикации технологии Glass Bridge 24 июня 2026 года сегмент CPO на рынке A-share обрушился более чем на 6%. Капитал в панике покинул средних производителей, таких как Zhongtian Technology, FiberHome и Yongding, устремившись к концепции стеклянных подложек. Рынок расценил это как революционную технологию.
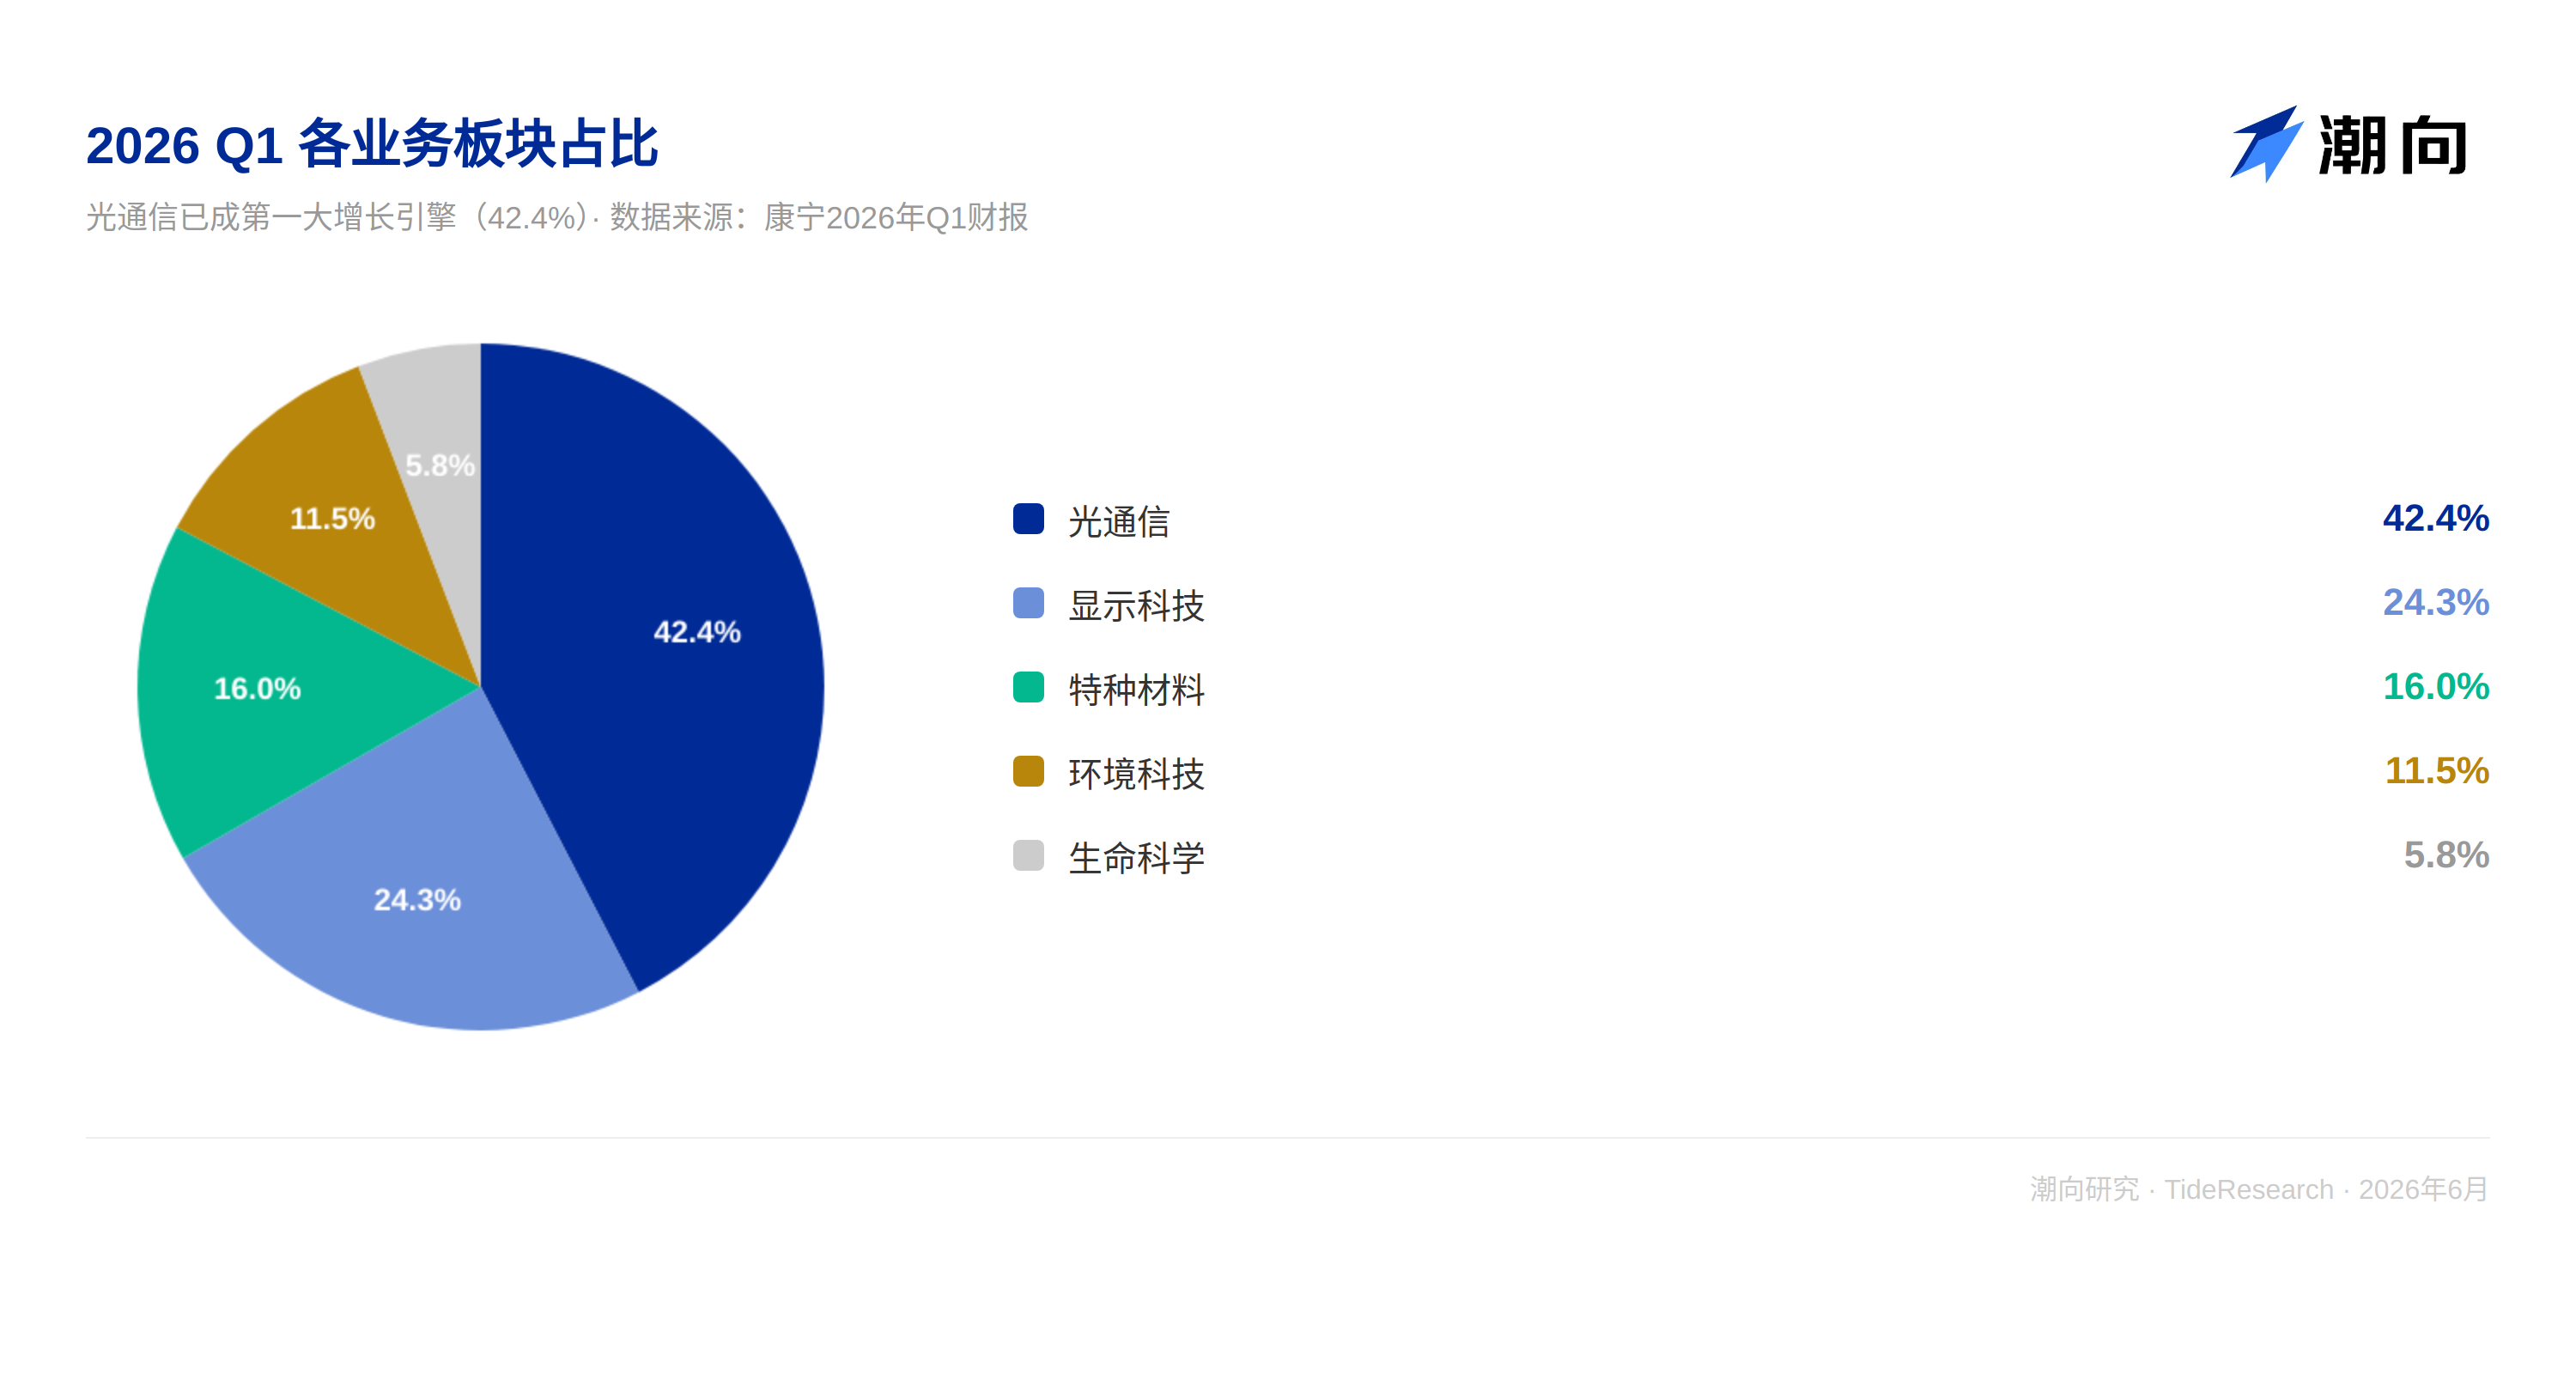
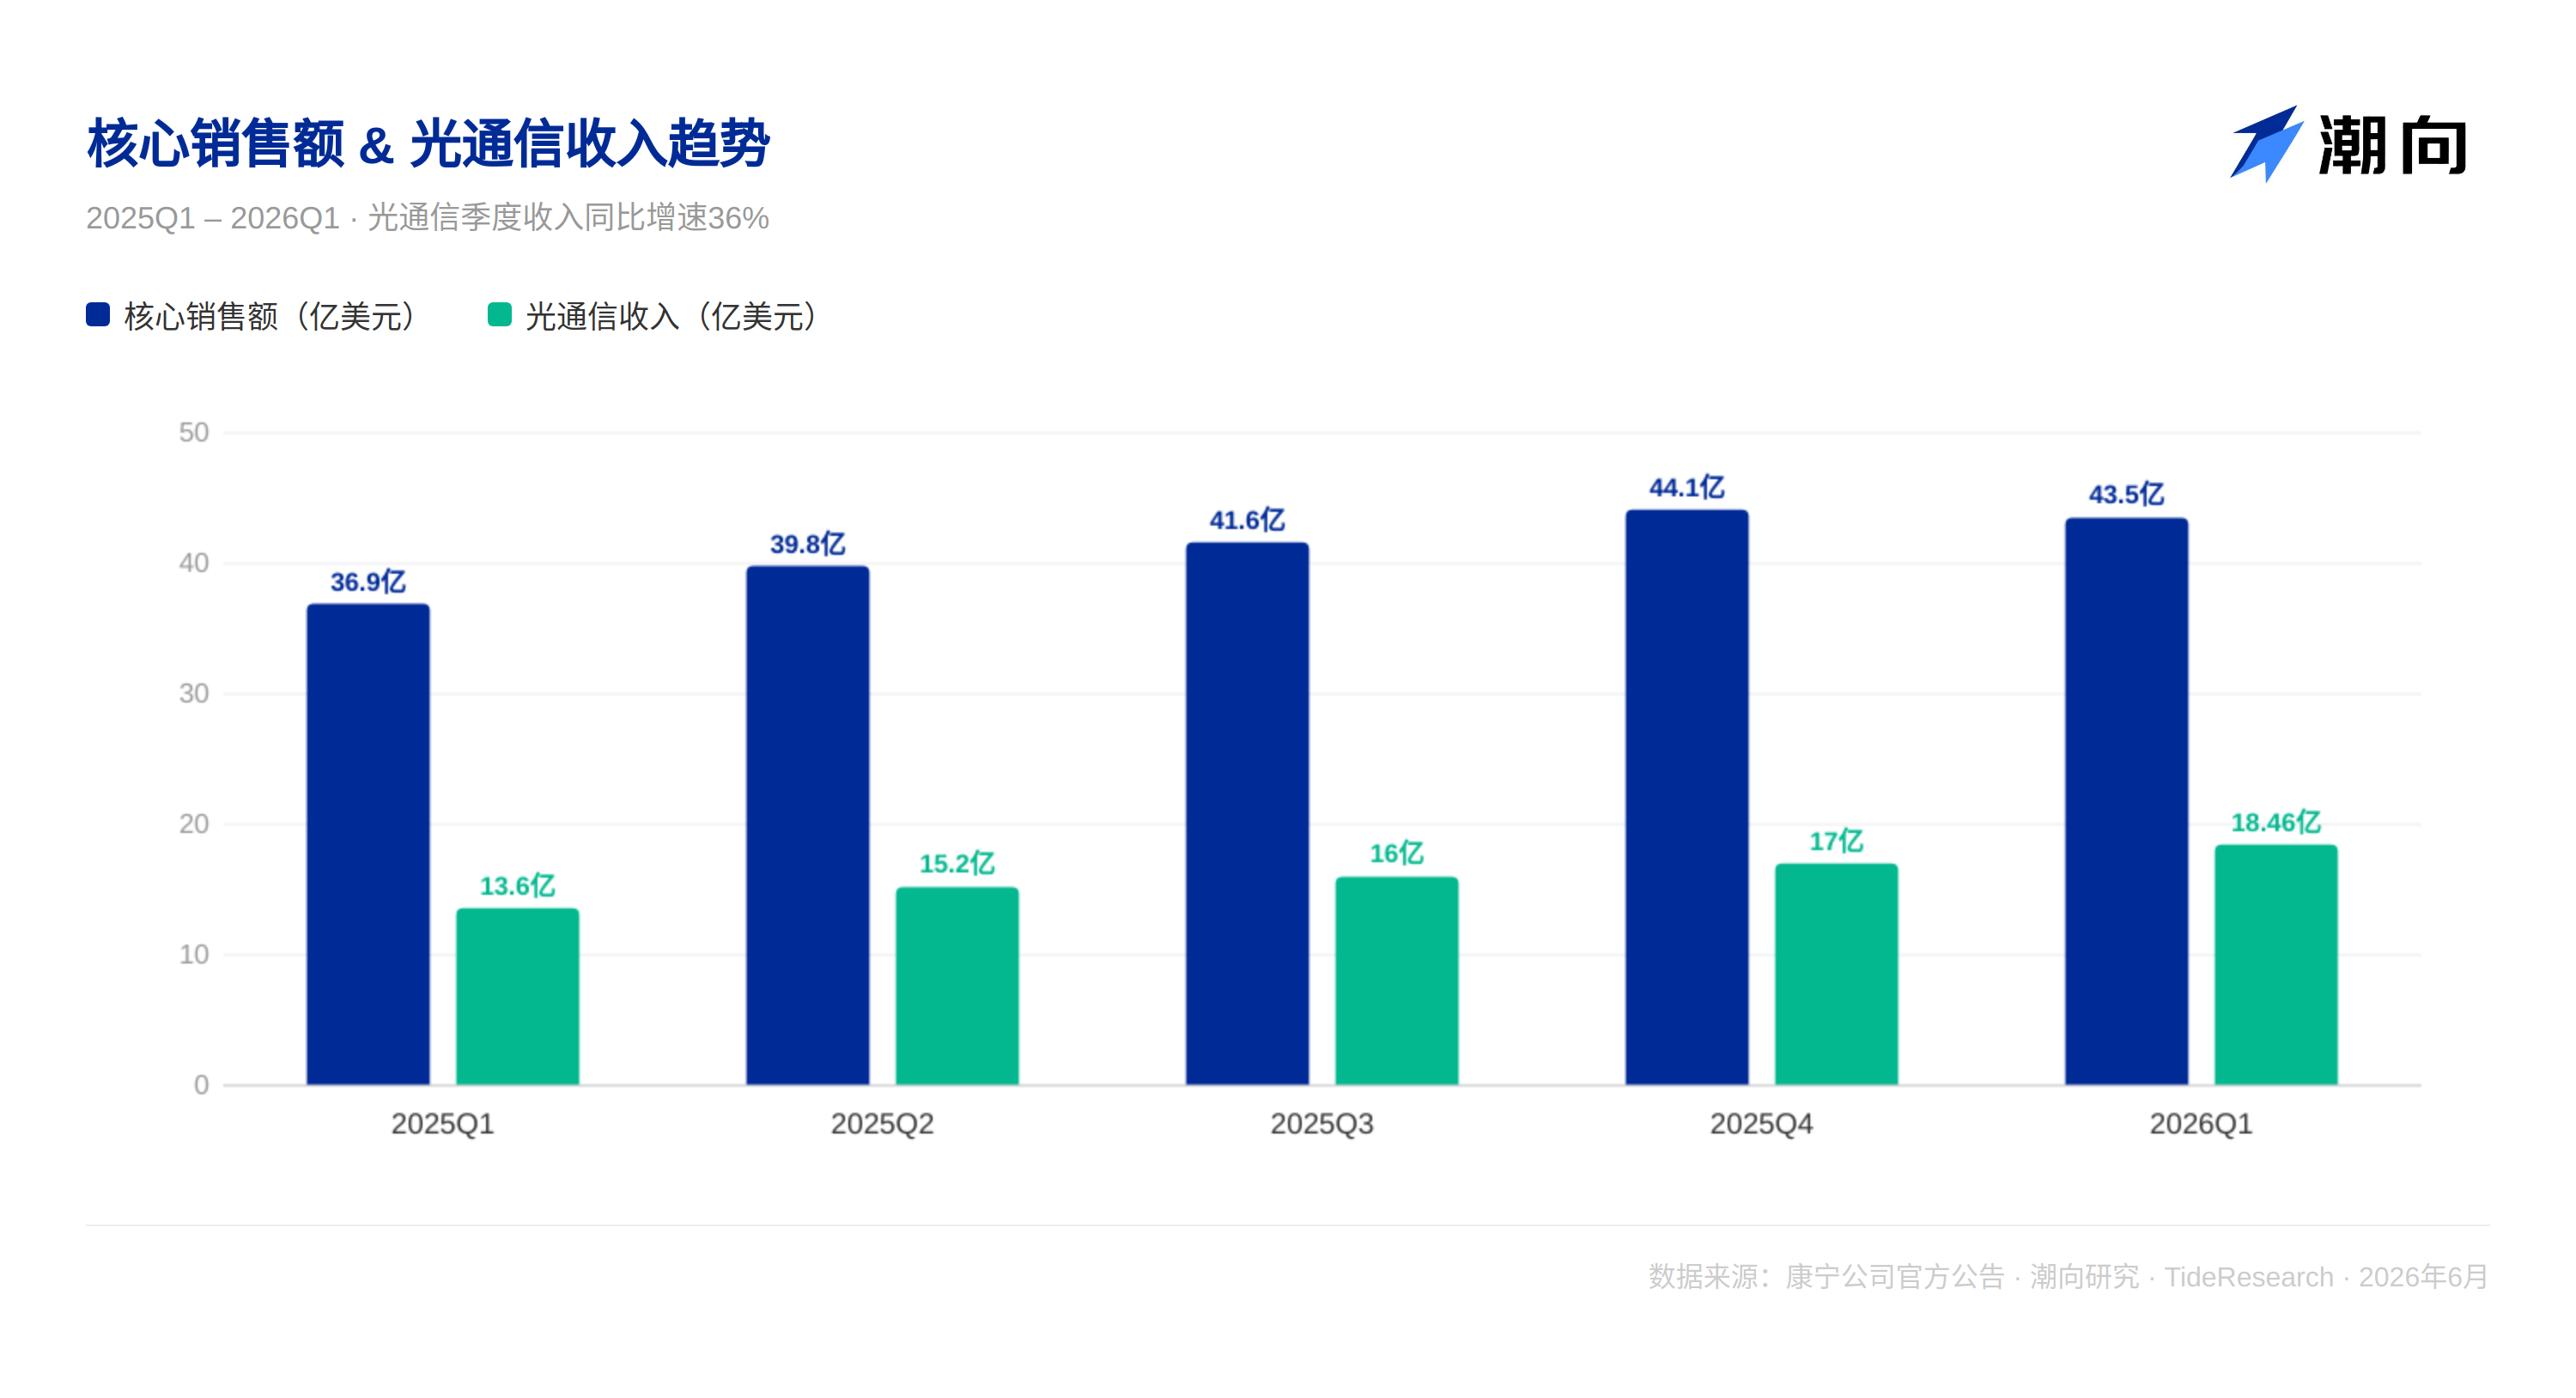
Отчет Corning за Q1, опубликованный два месяца назад, показал выручку от оптических коммуникаций в размере 1,85 млрд долл. США при росте на 36% г/г, а чистая прибыль взлетела на 93% г/г. Цифры впечатляющие, но после отчетности акции рухнули почти на 9%. Причина банальна: прогноз на Q2 «соответствовал ожиданиям», а не «превосходил их».
С одной стороны — триумф «революционных» ожиданий, с другой — паническая распродажа из-за «соответствия ожиданиям». Акции Corning выросли примерно на 200% от годового минимума, а коэффициент P/E превысил 100x.
Большинство ошибочно рассматривает Corning как производителя оптических модулей или волоконно-оптических кабелей и применяет к ней среднеотраслевую оценку. Реальная ситуация куда сложнее.
Проанализировав общедоступную информацию, мы выделили три уровня, которые полностью проясняют картину.
一. Какую роль Corning играет в цепочке создания стоимости ИИ
Для начала необходимо правильно определить позицию Corning: она не является производителем оптических модулей или мелким заводом по выпуску оптоволокна.
Ключевая роль Corning заключается в статусе генподрядчика по волоконно-оптической инфраструктуре для центров обработки данных на базе ИИ. По мере перехода моделей ИИ от сотен миллиардов к триллионам параметров, сотни тысяч GPU внутри дата-центров должны осуществлять массивный обмен данными на предельно коротких дистанциях. Традиционные медные кабели уже не справляются с задачами по пропускной способности и энергоэффективности. Будучи изобретателем волокон с низкими потерями, Corning находится в самом центре необратимого технологического тренда «свет приходит, медь уходит».
Уникальность Corning заключается в том, что компания продает не просто волокно, а комплексное решение для оптического подключения. От самих кабелей до коннекторов, от внутренней связности внутри дата-центров до магистральных линий между городами, от традиционных блоков волоконных матриц до новейшей системы кристаллической оптической коммутации уровня пластины Glass Bridge. В ходе телефонной конференции руководство заявило: «Мы трансформируемся из компании по производству материалов в поставщика системных решений».
Но эта «системная компания-поставщик решений» сталкивается с острым противоречием. Наиболее предсказуемая часть уже заложена в текущую оценку, а самая ценная еще не реализована. Чтобы просчитать ситуацию, мы разделим стоимость Corning на три слоя. Единоственная линия раздела: попадает ли эта вырубка в финансовую отчетность или нет.
二. Первый слой: уже отраженная в финансовой отчетности
Достаточно открыть отчет за Q1, чтобы увидеть:
Оптические коммуникации выступают абсолютным двигателем роста. Выручка составила 1,85 млрд долл. США при росте на 36% г/г, чистая прибыль достигла 387 млн долл. США, показав рост на 93% г/г. Обе линейки бизнеса — корпоративные сети и операторские услуги — синхронно выросли на 36%, причем спрос не был сконцентрирован на одном клиенте. Основная операционная маржа расширилась с 16,3% на момент запуска программы Springboard до 20,2%. Темпы роста прибыли значительно опережают темпы роста выручки, что свидетельствует о полной реализации операционного рычага.
Фиксация клиентов выглядит крайне агрессивно. В Q1 был заключен многолетний контракт на поставку оптики с Meta на сумму до 6 млрд долл. США, а также привлечены два новых сверхмасштабных клиента, объем контрактов с которыми сопоставим с соглашением Meta. На стороне телеком-операторов Corning заключила и пролонгировала многолетнее партнерское соглашение с Lumen.
Реализация программы Springboard превзошла ожидания. С момента запуска в Q4 2023 года совокупный рост основной выручки составил 33%, EPS увеличился на 79%, а основная операционная маржа расширилась на 390 базисных пунктов.
Этот слой очень надежен, и рынок уже полностью заложил его в оценку. Фактически, возможно, произошло даже переоценка.
Как бы высока ни была уверенность первого слоя, она не способна обосновать P/E на уровне 100x. Настоящее разногласие инвесторов кроется в следующих двух слоях.
三. Второй слой: зафиксированные, но еще не признанные доходы
Этот слой представляет собой самую спорную часть текущей оценки Corning и фундаментальную причину, по которой рынок готов платить высокую премию.
Стратегическое партнерство с NVIDIA. 6 мая 2026 года NVIDIA и Corning объявили о многолетнем стратегическом сотрудничестве. Corning построит три новых передовых производственных завода в США, увеличив мощность оптических соединений в 10 раз и расширив производство волокон на более чем 50%, что создаст свыше 3000 рабочих мест. Это не просто расширение мощностей, а трансформация Corning от поставщика материалов в ключевого партнера инфраструктуры ИИ.
NVIDIA имеет право инвестировать в Corning до 3,2 млрд долл. США, включая 500 млн долл. США авансом с немедленным приобретением 3 млн акций, а также дополнительные 2,7 млрд долл. США для докупки до 15 млн акций по цене 180 долл. США за штуку. Финансовый директор Corning на встрече с Morgan Chase пояснял: «NVIDIA предоставила миллиарды долларов авансовых платежей для финансирования капитальных затрат, а также осуществила прямую инвестицию в капитал».
Когда клиент финансирует расширение ваших мощностей, это кардинально меняет структуру рисков капиталоемкого масштабирования. Заказы уже зафиксированы, Corning больше не нужно сначала строить заводы, а затем ждать заказов от клиентов.
Пересмотр целевых показателей Springboard. В День инвесторов 6 мая руководство Corning резко повысило цели программы Springboard: достижение годового объема продаж в размере 30 млрд долл. США к концу 2028 года и 40 млрд долл. США к концу 2030 года. Это означает двукратный рост за ближайшие 4–5 лет. Руководство определяет диапазон от 35 до 40 млрд долл. США как «цели с высокой степенью достоверности».
Операционный директор пояснил: когда размер кластера ИИ превысит 130 000 GPU, в сети появится третий уровень коммутации, что добавит Corning дополнительные 50% роста. Темпы роста бизнес-подразделений, как ожидается, будут в 1,3–1,5 раза превышать темпы роста количества GPU.
Именно этот слой формирует основу премии к оценке Corning. Однако следует учитывать, что 30 и 40 млрд долл. США — это цели, а не контракты. Значительная часть этих цифр все еще зависит от «клиентов на стадии переговоров», а не от «подписанных контрактов».
Рынок уже заложил в цену второго слоя немало ожиданий. Но именно третий слой способен превратить Corning из «более крупной волоконно-оптической компании» в «совершенно иной объект для оценки».
四. Третий слой: находящиеся на проверке, еще не подписанные контракты
Вернемся к сценарию, описанному в начале. 24 июня Corning представила Glass Bridge, в результате чего сегмент CPO на рынке A-share упал на 6%. Чего боится рынок? И что его воодушевляет?
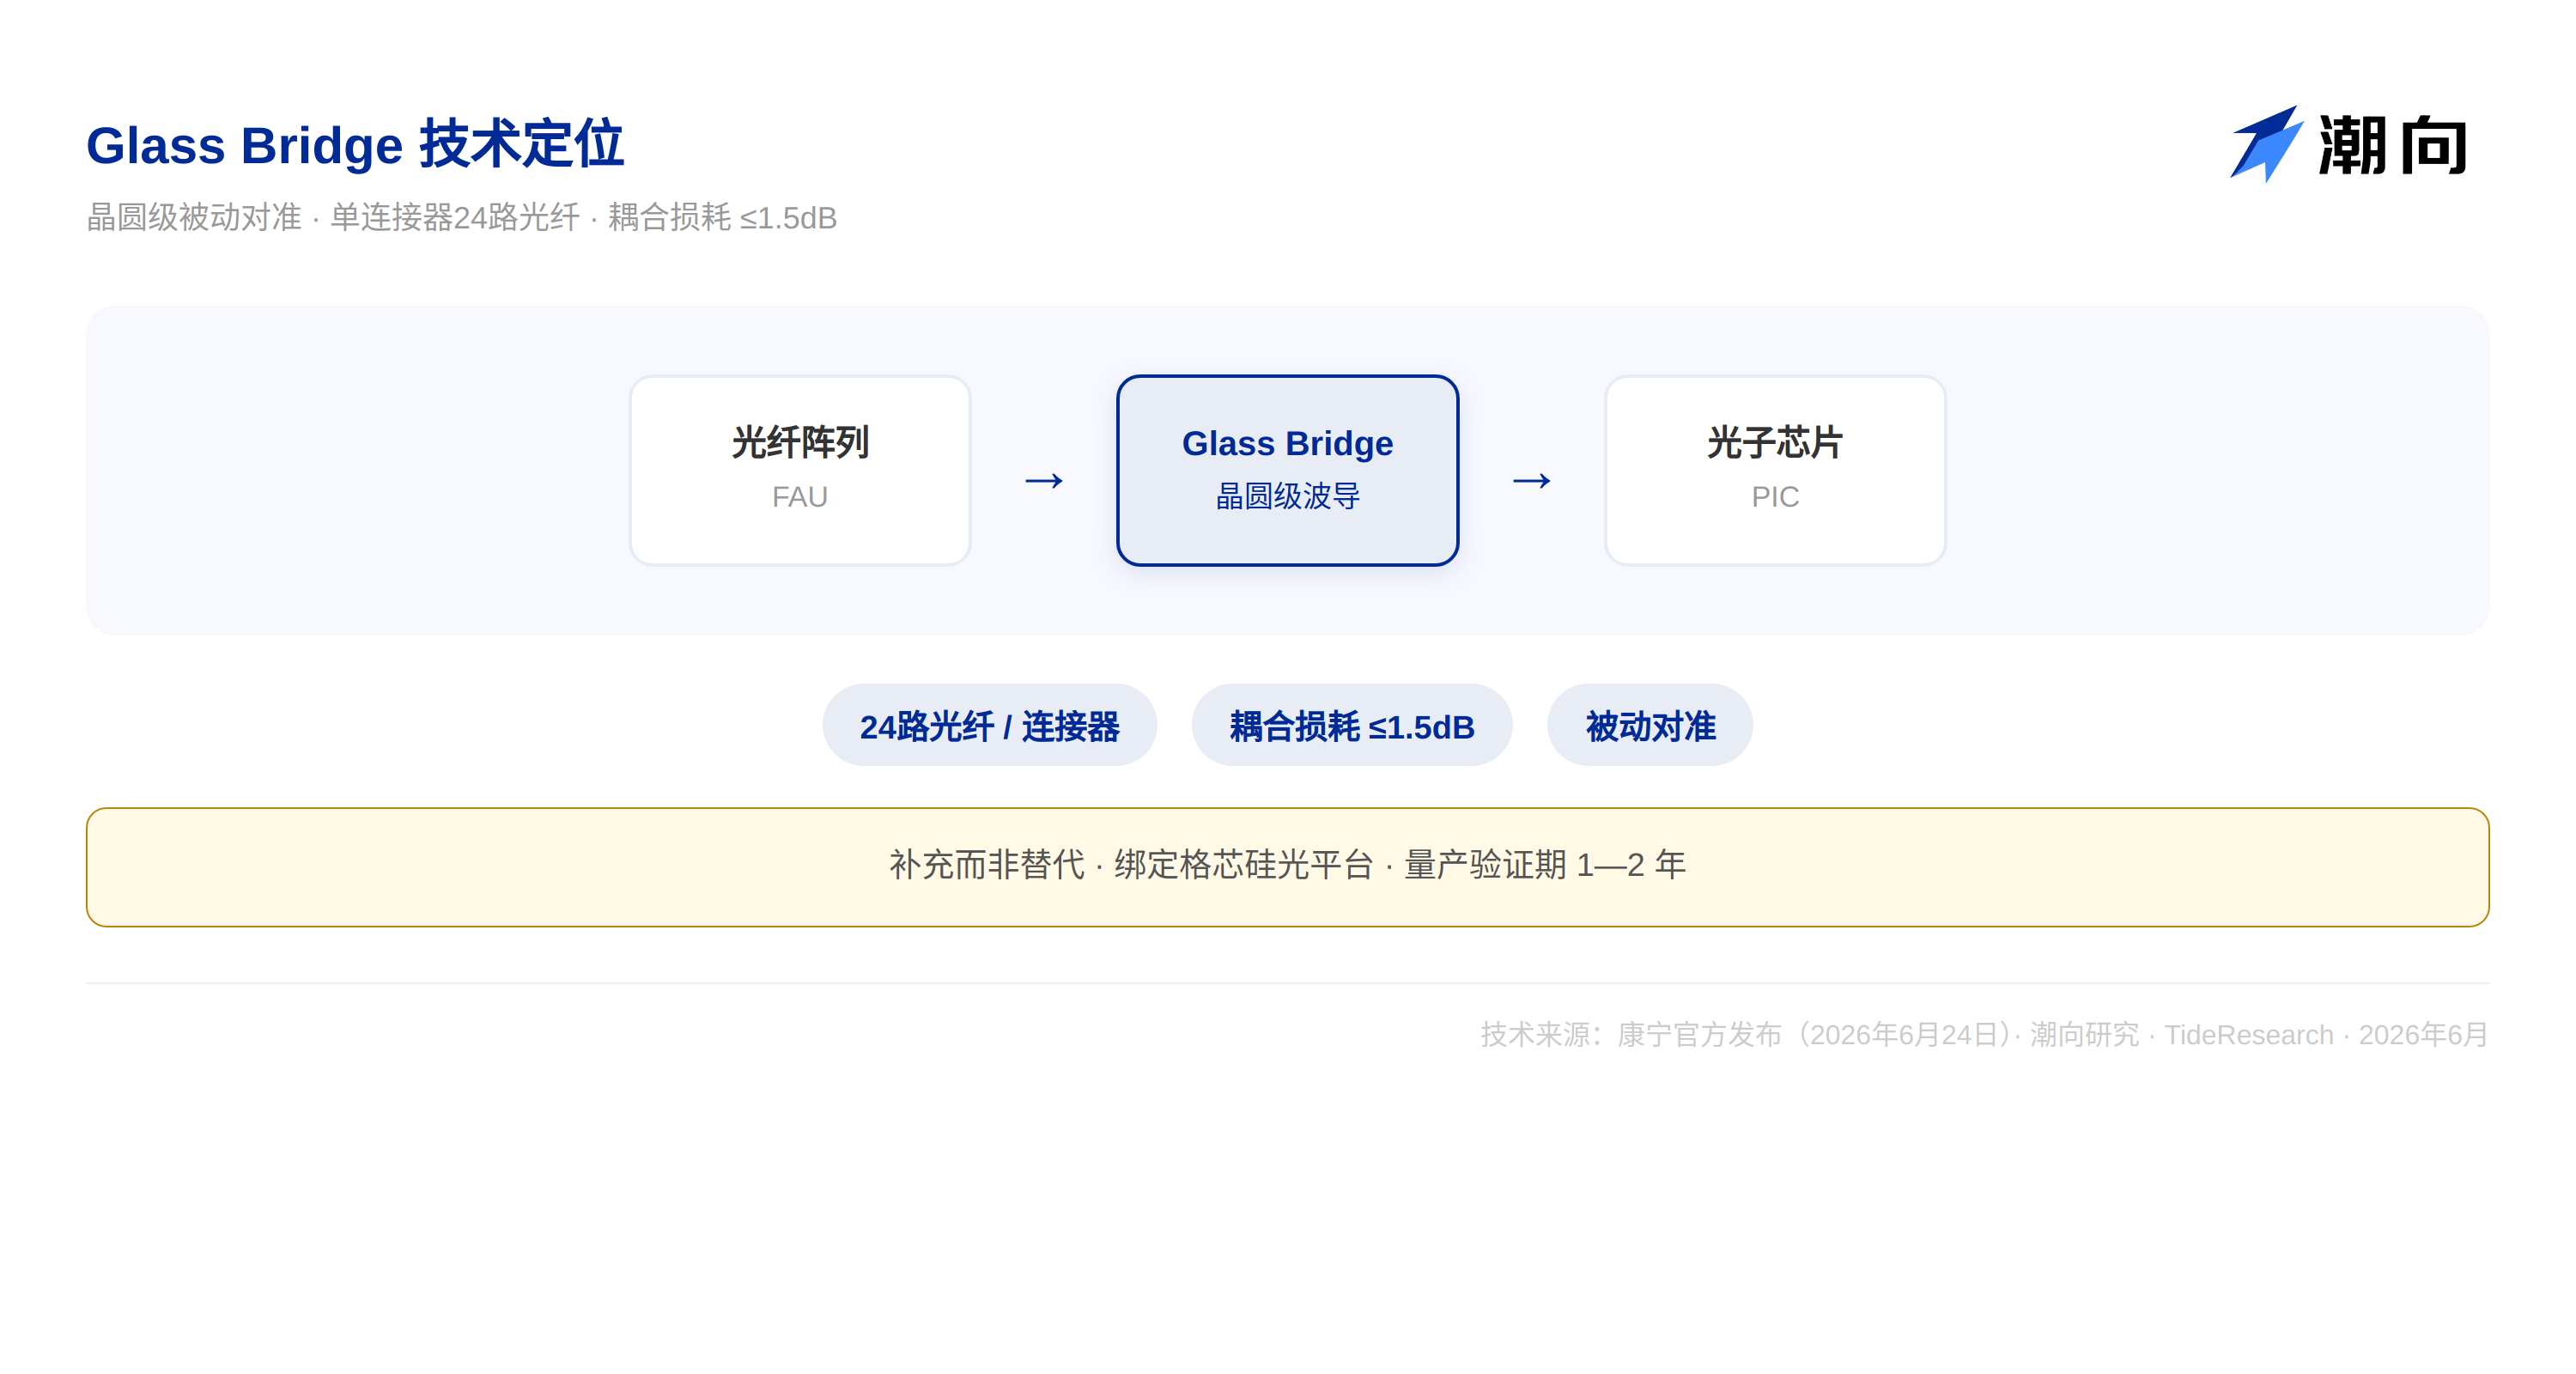
Glass Bridge создает оптические волноводы непосредственно внутри стекла с помощью технологии кристаллического ионно-обменного волновода, обеспечивая прямое оптическое соединение между волокном и фotonным чипом. Традиционное решение требует прецизионной активной юстировки блоков волоконных матриц, тогда как стеклянный мост обеспечивает пассивное сопряжение. Один коннектор поддерживает 24 канала оптоволокна, потери на согласование ограничены значением 1,5 дБ, технология глубоко интегрирована с платформой кремниевой фotonики GlobalFoundries.
Если данная технология выйдет на массовое производство, бизнес традиционных поставщиков блоков волоконных матриц будет подвержен долгосрочному спаду. Именно поэтому произошел обвал сегмента CPO. Капитал проголосовал ногами, усмотрев в этом начало пересмотра структуры стоимости цепочки создания ценности.
Однако давайте трезво рассмотрим несколько фактов.
Во-первых, официальная позиция Corning сводится к тому, что это дополнение, а не замена существующих решений. Традиционные блоки волоконных матриц по-прежнему эффективны в текущих применениях, а стеклянный мост ориентирован на приростный спрос в сценариях с экстремально большим количеством волокон. Эти технологии будут долго сосуществовать, а не вытеснять друг друга.
Во-вторых, до массовой разработки и сертификации минимум 1–2 года. Циклы тиражирования на уровне пластин и проверки ведущими облачными провайдерами очевидны: в 2026–2027 годах основными решениями на рынке вычислительного оборудования останутся традиционные. Сама Corning продолжает работу над разработкой и наращиванием мощностей для волоконных матриц нового поколения.
В-третьих, стеклянный мост не является единственной ставкой Corning. Оптоволоконная связь на уровне чипа — это битва нескольких направлений: NVIDIA, Broadcom и Intel используют собственные дифференцированные решения для фotonных чипов, единого стандарта пока не существует. Оптическая система Glass Bridge от Corning должна быть адаптирована под платформу GlobalFoundries, чтобы начать работу.
Второй слой определяет рост доходов Corning на ближайшие 2–3 года, а третий решает вопрос, сможет ли быть пересмотрена сама система оценки стоимости компании. Если Glass Bridge приведет лишь к продаже дополнительных коннекторов в рамках существующей цепочки поставок оптических модулей, он не оправдает P/E в 100x. Но если технология эволюционирует от «продажи коннекторов» к «предоставлению комплексных решений по оптической упаковке», логика ценообразования рынка по отношению к Corning кардинально изменится. В этом заключается истинная ценность Glass Bridge и одновременно ее главный фактор неопределенности.
五. Объединяя три слоя: что именно закладывается в P/E 100x
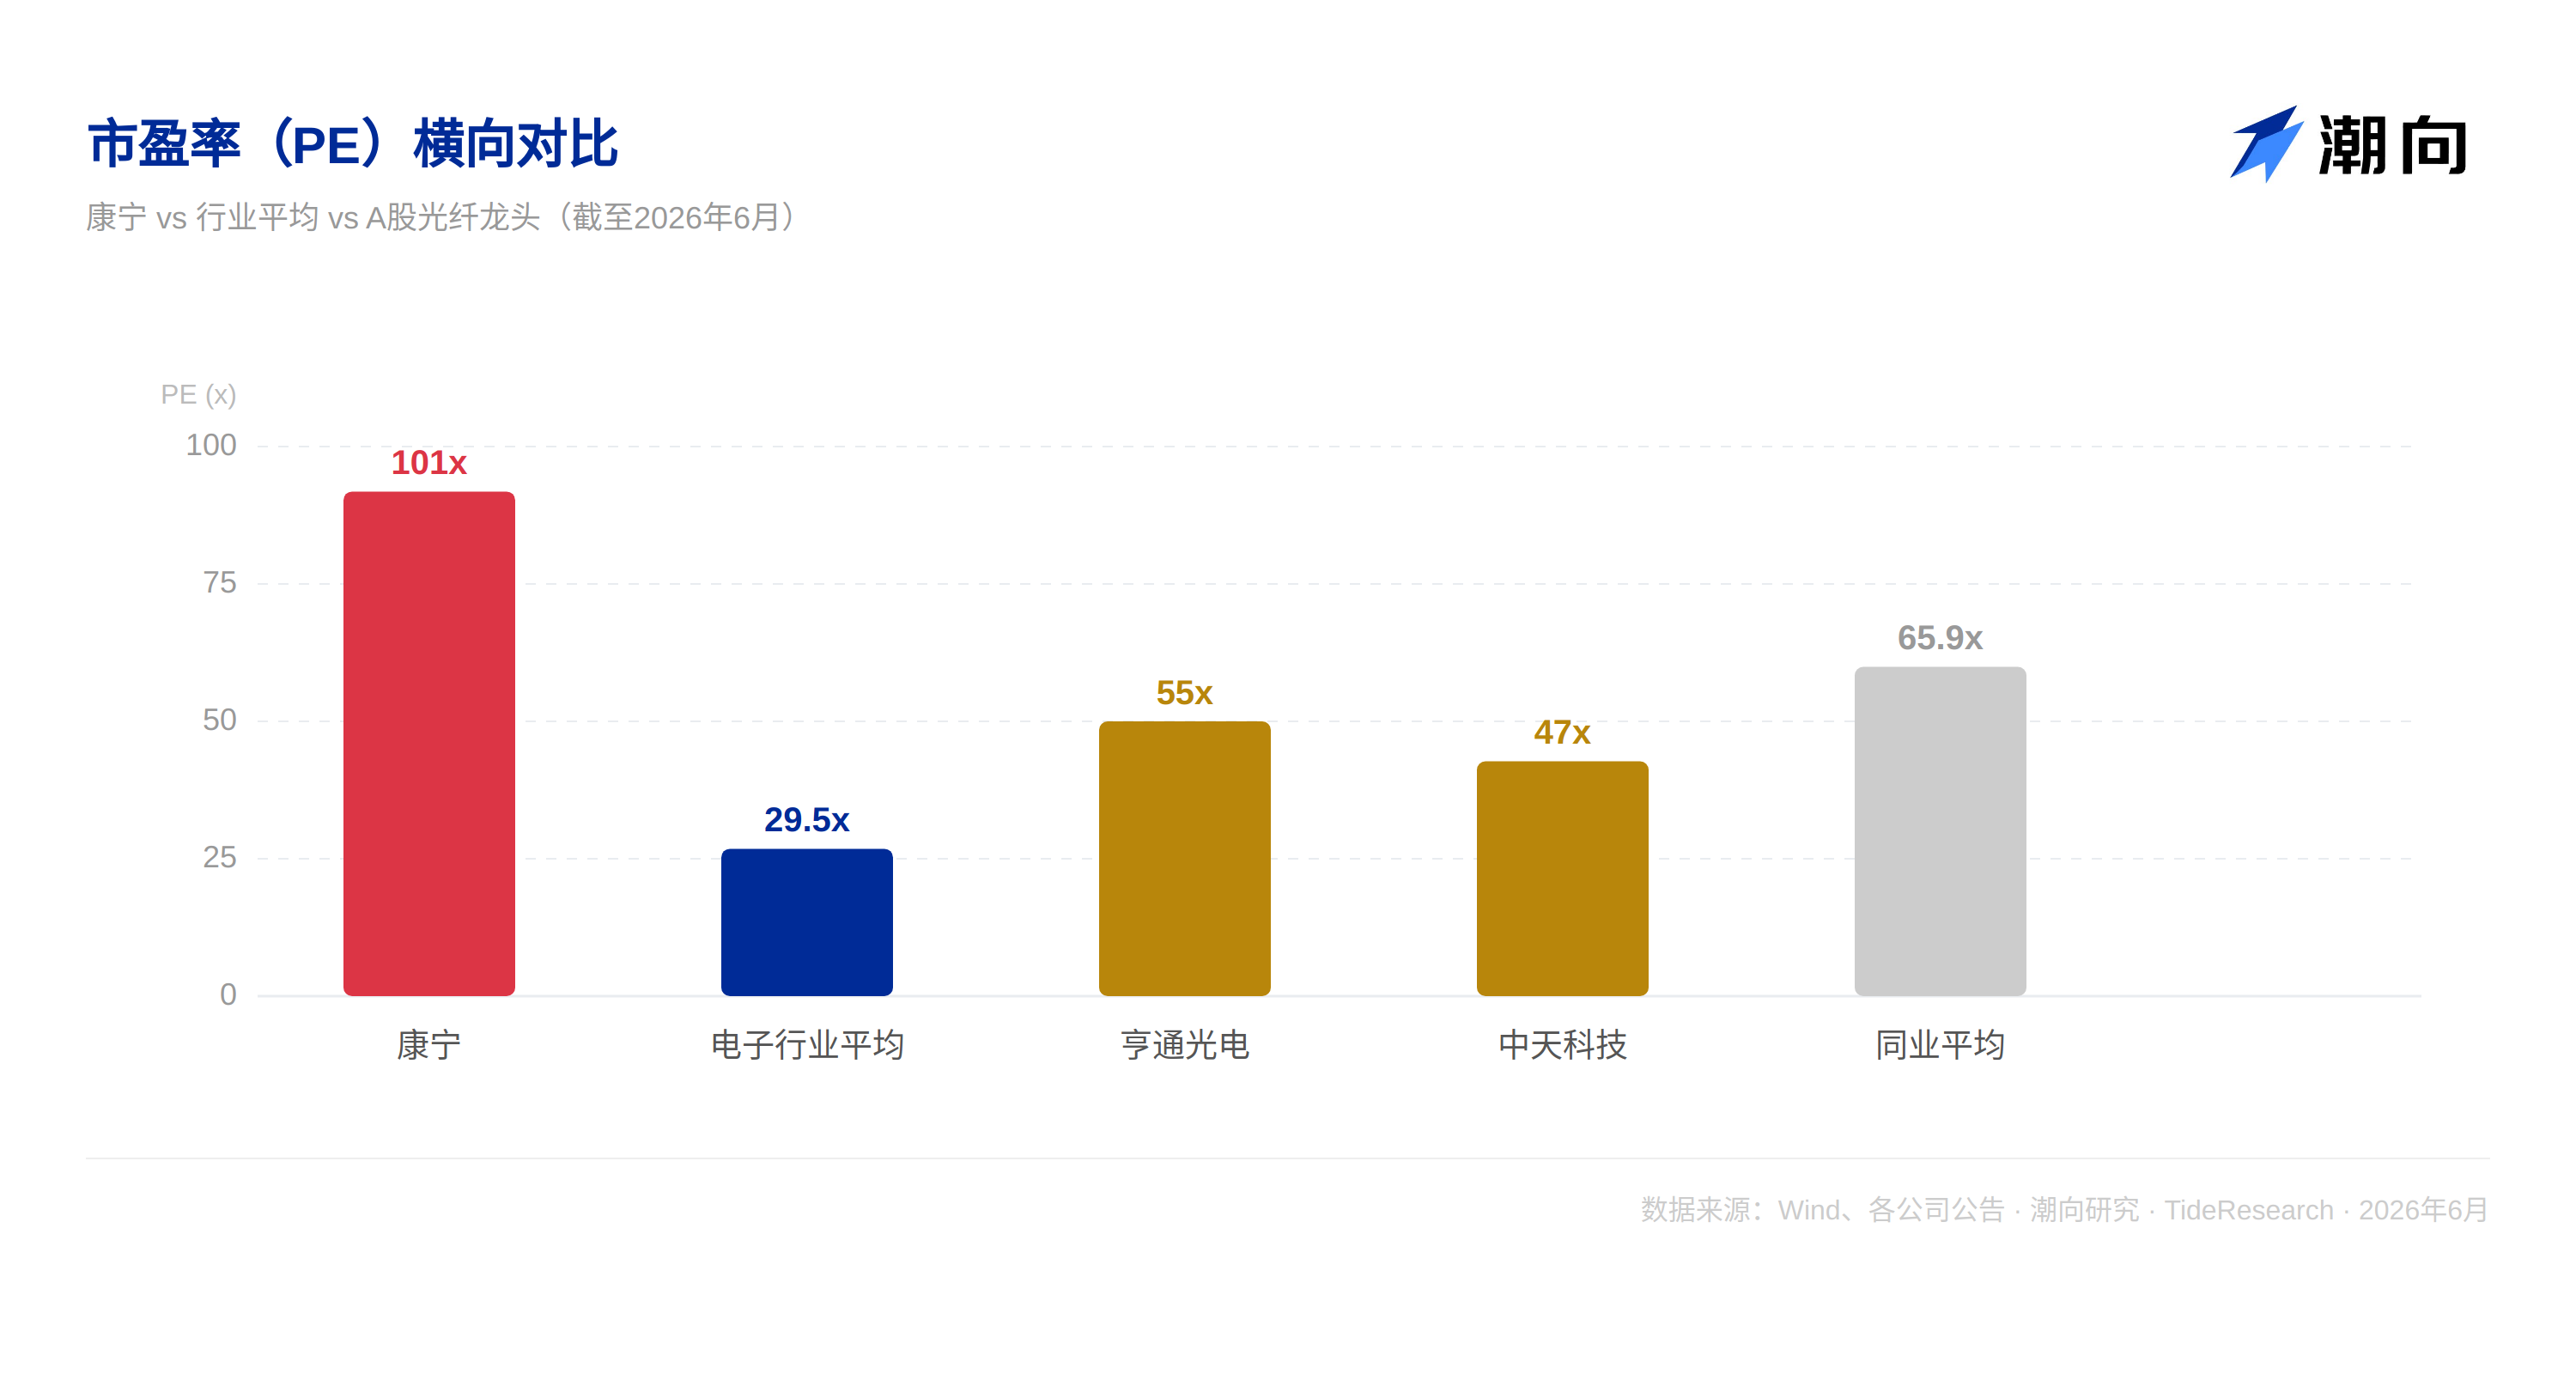
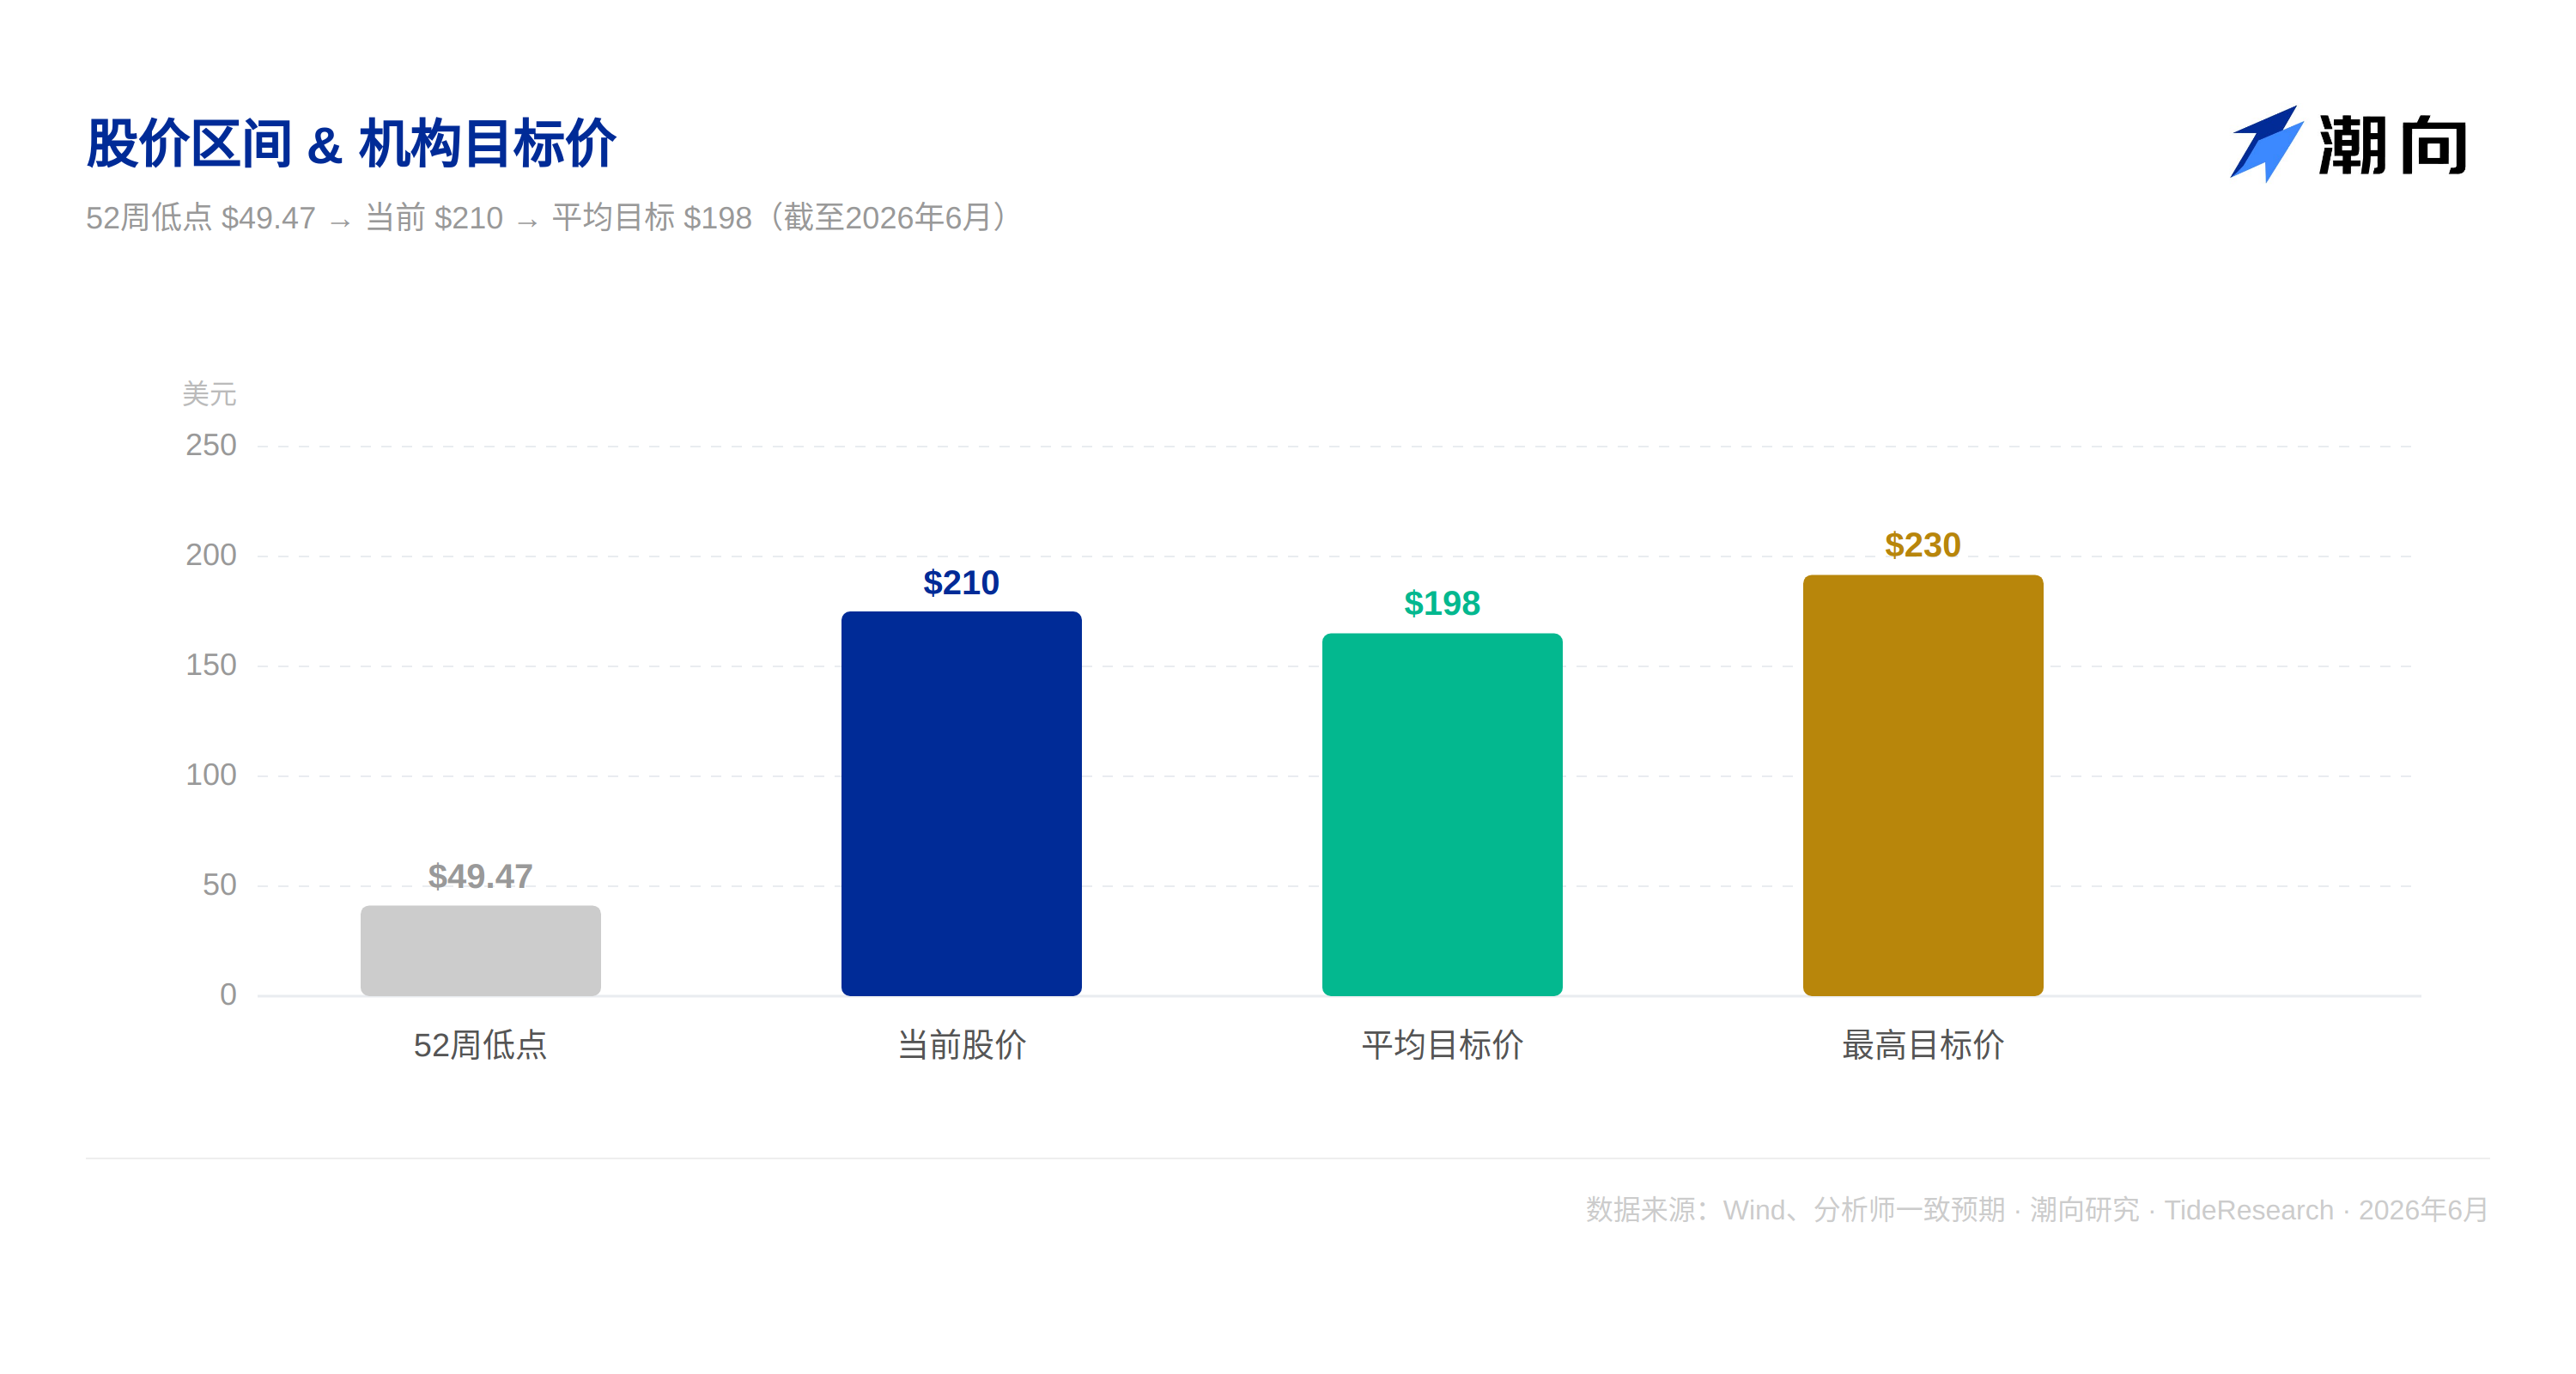
По состоянию на конец июня акции Corning торговались примерно по 210 долл. США, что соответствует P/E около 100x. Подобный уровень оценки традиционно присущ IT-компаниям и программному обеспечению, а не капиталоемким производителям.
Средняя целевая цена 16 аналитиков составляет 198 долл. США, в диапазоне от 149 до 230 долл. США. 8 июня UBS повысила целевую цену со 223 до 228 долл. США, Truist — со 149 до 205 долл. США. Morgan Stanley и Barclays установили целевую цену на уровне 180 долл. США. Мнения аналитиков сильно разошлись: 10 рекомендаций «покупать», 5 — «держаться», 1 — «продавать».
Если посмотреть на все три слоя вместе. Первый слой: действующий бизнес в области оптических коммуникаций и реализация программы Springboard уже приносит прибыль, уровень определенности высок, оценка уже полностью отражена. Второй слой: сотрудничество с NVIDIA по расширению мощностей и целевые показатели Springboard имеют среднюю степень определенности, часть риска уже заложена в цену. Третий слой: массовое коммерческое внедрение Glass Bridge обладает низкой степенью определенности, эмоциональный фон рынка демонстрирует чрезмерную реакцию.
Вывод: если опираться только на определенный первый слой, Corning не стоит таких денег. Значительная часть текущей оценки оплачивает ожидания второго и третьего слоев, на реализацию которых потребуется как минимум 2–3 года.
六. Не теряйте голову из-за Glass Bridge
История Corning достаточно привлекательна, но на фоне общего оптимизма следует трезво оценивать ряд факторов риска.
Темпы реализации технологии. Glass Bridge — это опцион на отдаленную перспективу, а не краткосрочный катализатор. Это тот риск, который рынок сейчас наиболее склонен переоценивать. В день обвала сегмента CPO на китайском рынке инвесторы уже в полной мере заложили ожидания «революции». Однако официально заявлено: до подтверждения готовности к массовому производству пройдет минимум 1–2 года. Это означает, что в отчетах за 2026 и 2027 годы вклад Glass Bridge в выручку будет практически нулевым. Если к 2027 году прогресс клиентских тестов окажется ниже ожидаемого, часть «технологической премии», заложенная в текущую оценку, столкнется с жесткой корректировкой.
Концентрация клиентов. Рост показателей Corning критически зависит от нескольких крупнейших облачных провайдеров. В случае смены курса одним из них на самостоятельную разработку или поиска альтернативных поставщиков заказы Corning могут напрямую пострадать. Облачные гиганты все чаще предпочитают разрабатывать собственные чипы и сетевые решения. Команды вроде Amazon Annapurna, Microsoft Maia и Google TPU не только размывают традиционную цепочку поставок, но и меняют логику закупок клиентов Corning.
Геополитика. Corning сталкивается с двойным давлением на китайском рынке. США могут ужесточить контроль за экспортом высококлассных технологий, а локальные китайские производители ускоряют свой рывок. Всё это угрожает долгосрочной конкурентоспособности Corning на территории Китая.
Сама оценка. Статистический P/E выше 100x уже включает в себя значительное количество оптимистичных ожиданий. После публикации отчета за Q1 финансовые цифры были самими по себе неплохими, однако仅仅是 потому, что прогноз на Q2 «соответствовал ожиданиям» вместо «превосходил их», в предрассветных торгах акции упали более чем на 10%, а в ходе основного сессии — почти на 9%. Это закон выживания акций с высокой оценкой: вы обязаны каждый раз превосходить ожидания, любое «соответствие ожиданиям» будет воспринято как негативный сигнал.
七. Привлекательная история, дорогая цена
Corning — компания с крепким фундаментом и четко выверенной стратегией. Блок оптических коммуникаций демонстрирует устойчивый высокий рост в волну строительства инфраструктуры для ИИ-вычислений, глубокую интеграцию с NVIDIA и обновленные цели программы Springboard формируют нарратив долгосрочного роста, а технологический прорыв в виде Glass Bridge указывает на вектор развития отрасли на горизонте многих лет.
Но хорошая компания не всегда означает хорошую инвестицию в любой момент времени.
P/E выше 100x превратил Corning в один из самых разборчивых к «хорошим новостям» и чувствительных к «плохим событиям» среди акций инфраструктурных компаний ИИ на рынке США. Обвал после отчета за Q1 лишь подтвердил это: даже отчет, «соответствующий ожиданиям», вызвал падение почти на 9%.
Для долгосрочных инвесторов ключевыми факторами остаются прочные позиции Corning в сфере оптических коммуникаций для ИИ, капитальная связь с NVIDIA и отложенная стоимость опциона на Glass Bridge. Однако при текущей оценке более разумным решением может стать ожидание точки входа с повышенной маржой безопасности после коррекции. Возвращение акций к диапазону 150–170 долл. США существенно улучшит соотношение риска и доходности.
Для трейдеров на коротком горизонте необходимо держать руку на пульсе ключевых событий: ежеквартальных анонсах заказов, реальных этапах клиентской валидации Glass Bridge и поэтапной реализации целей программы Springboard.
Отказ от ответственности: Данная статья предназначена исключительно для аналитических целей и не является инвестиционной рекомендацией. Инвестиции на фондовом рынке сопряжены с риском, пожалуйста, проявляйте осмотрительность. Все данные получены из открытых источников, авторы не несут никакой ответственности за их точность и полноту.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo














