


Tiger Research: DeFi больше не стремится к высоким процентным ставкам — стабильные процентные токены стали новой инфраструктурой
Автор: Tiger Research
Перевод и редакция: TechFlow
Вводная статья TechFlow: Предложение sUSDe от Ethena сократилось наполовину, в то время как капиталы стекаются в менее доходные USYC и sUSDS. Это не бегство капитала, а смена базовой логики DeFi — переход от погони за высоким APY к выбору стейблкоинов с доходностью, которые можно проверить и использовать в качестве обеспечения. S&P присвоила протоколу Sky первый в истории DeFi кредитный рейтинг, одновременно назначив USDe вес риска в 1250 % — институциональное признание меняет рыночную структуру.
Ключевые тезисы
- При сокращении предложения sUSDe на 50 % капиталы перетекли в менее доходные USYC и sUSDS. Это не уход капитала, а изменение критериев выбора
- APY более не служит границей разделения активов. Гораздо важнее возможность использования актива в качестве обеспечения, сберегательного продукта или резерва
- S&P присвоила USDS первый в истории DeFi кредитный рейтинг, одновременно назначив USDe вес риска в 1250 %
- Ethena полностью перестроит структуру обеспечения к апрелю 2026 года — от синтетической модели к гибридной. Одного источника доходности уже недостаточно для выживания на рынке YBS
- DeFi переходит от рынка, генерирующего доход «внутри себя», к рынку, импортирующему и распределяющему доход из традиционных финансов. Чем прочнее фундамент, тем устойчивее надстройка
Что стоит за падением sUSDe
Стейблкоины с доходностью (YBS) — это токены, привязанные к доллару США и приносящие доход просто при владении ими. USDC и USDT подобны наличным деньгам, YBS — скорее депозитам, чья стоимость растёт вместе с процентной ставкой.
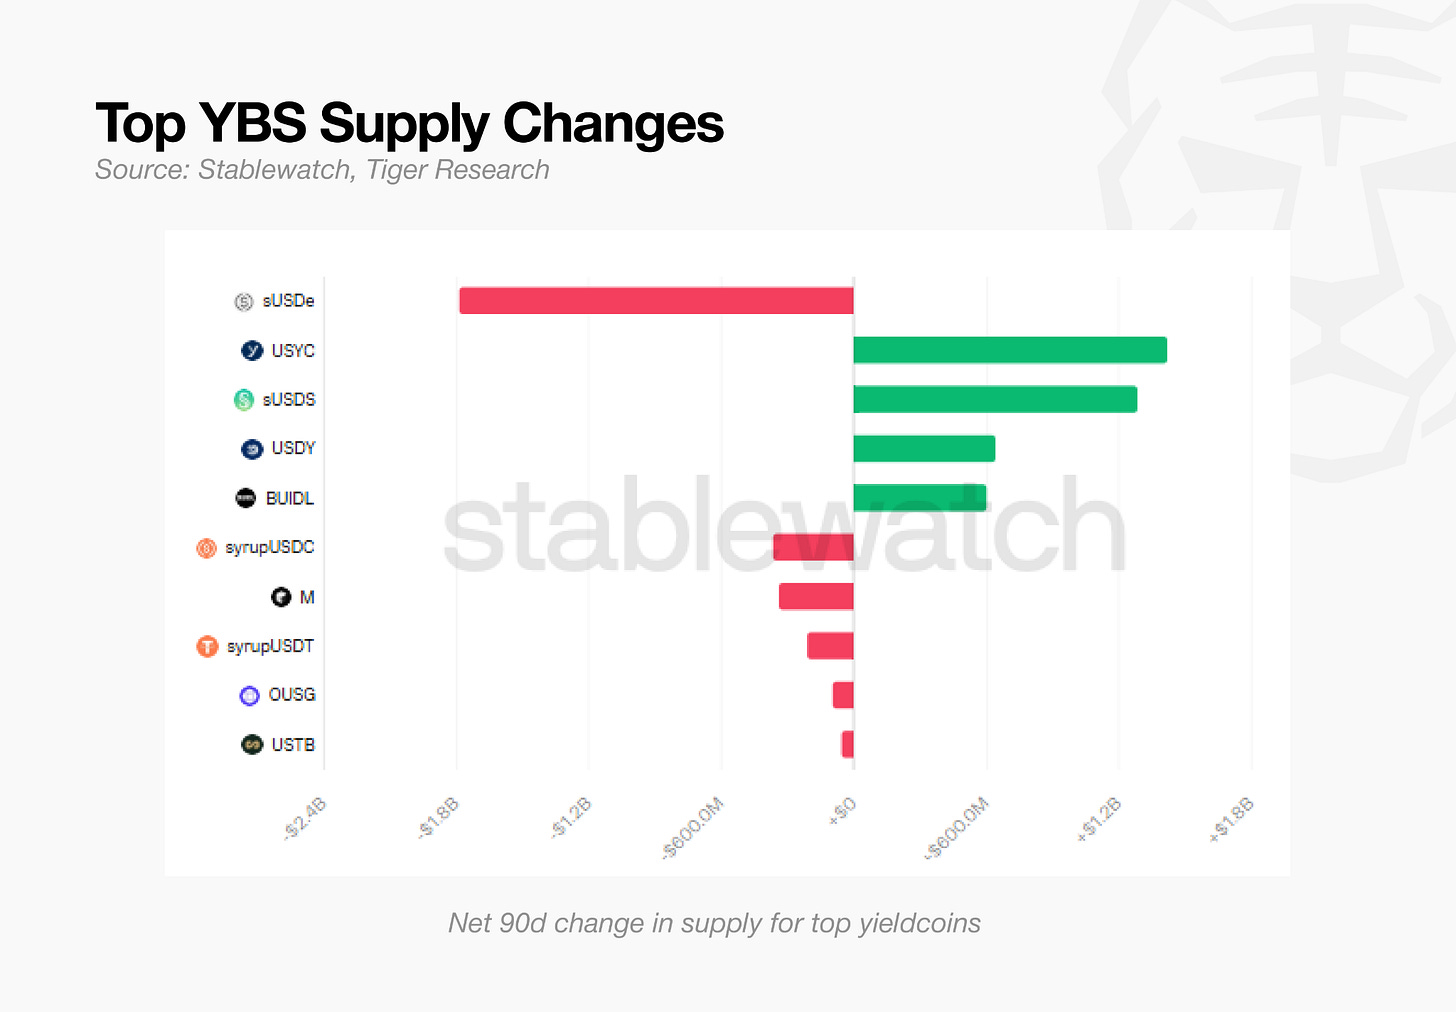
На этом рынке происходят необычные изменения. Флагманский продукт Ethena — sUSDe — ранее занимал более 30 % рынка YBS, однако за последние 90 дней его предложение сократилось примерно на 1,8 млрд долларов, что составляет 49 % от пикового значения. При этом не было ни хакерских атак, ни сбоев в работе протокола.
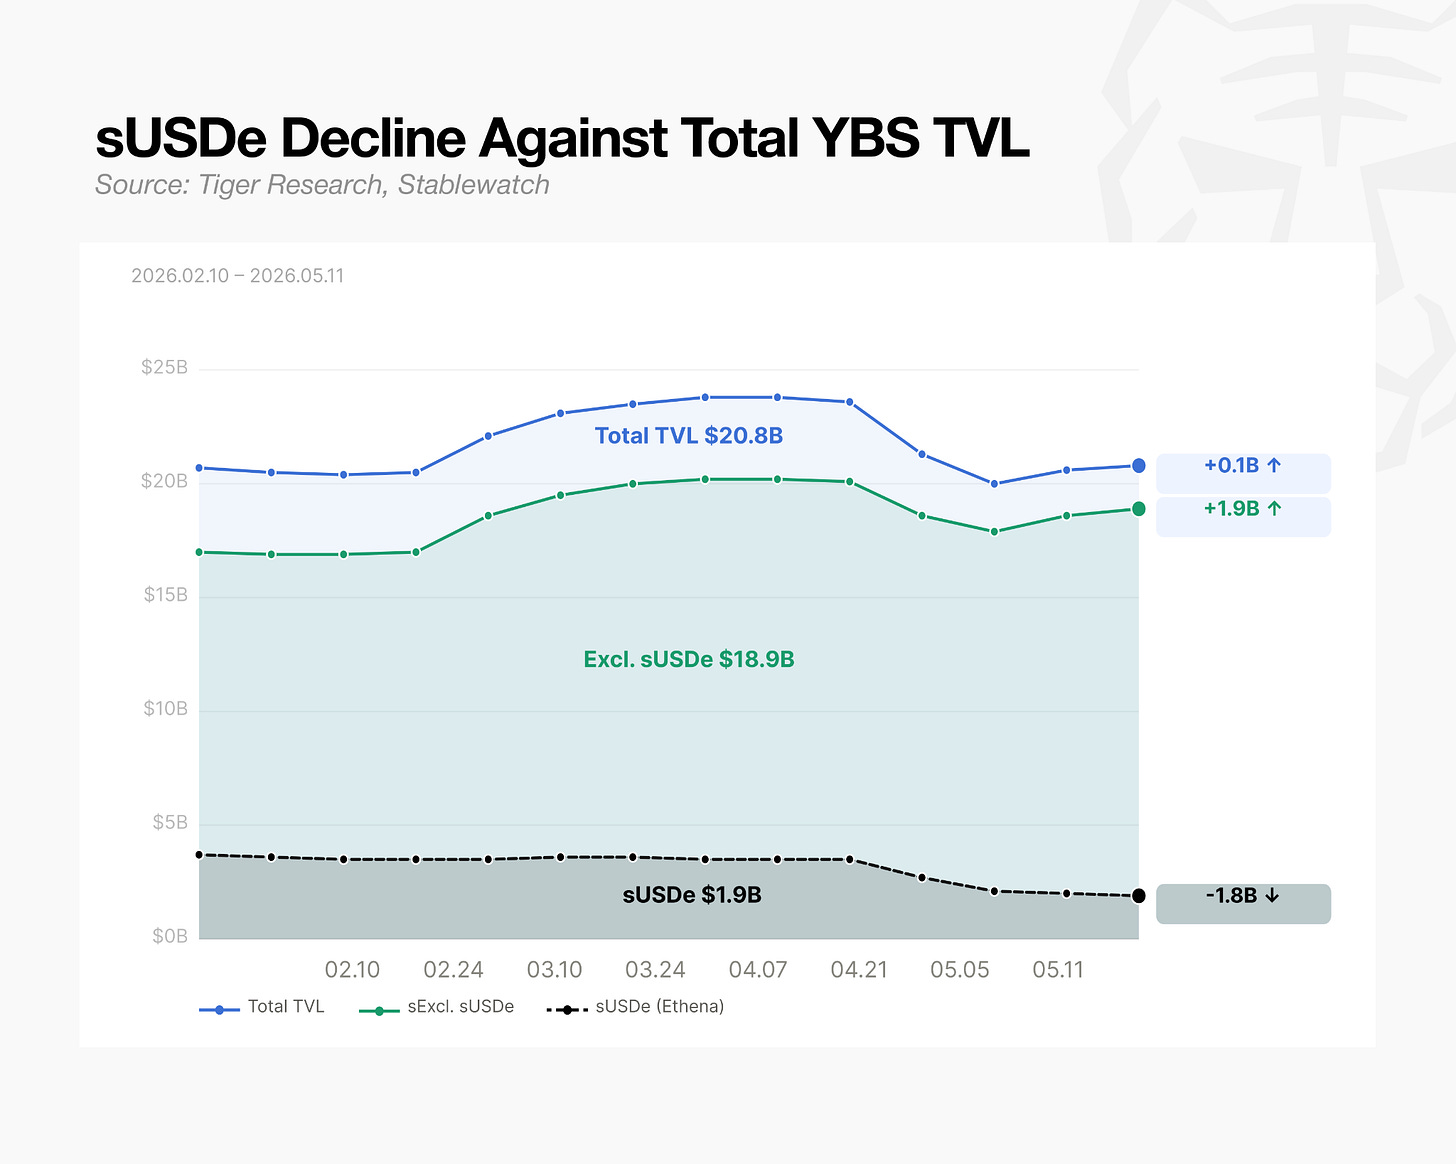
Однако сам рынок не сжался: совокупный TVL YBS фактически вырос. За те же 90 дней в USYC (стейблкоин Circle, обеспеченный казначейскими облигациями США) поступило 1,4 млрд долларов, а в sUSDS (гибридный стейблкоин Sky) — 1,2 млрд долларов. Суммарный приток этих двух активов превысил объём оттока из sUSDe.
Сам по себе поток капитала позволяет рассказать совершенно иную историю: капитал не покинул рынок, а переместился внутри него.
Важнее APY: база держателей и базовые активы
Если судить лишь по APY, оснований для перетока капитала нет. По 30-дневному показателю USYC приносит около 3 %, sUSDS — около 3,6 %, а sUSDe — реально выше, порядка 4 %. Если бы доходность была главным фактором, капитал должен был сконцентрироваться именно в sUSDe. Переток, таким образом, вызван не доходностью, а двумя другими факторами: (1) базой держателей и (2) базовыми активами.
Розничные и институциональные инвесторы
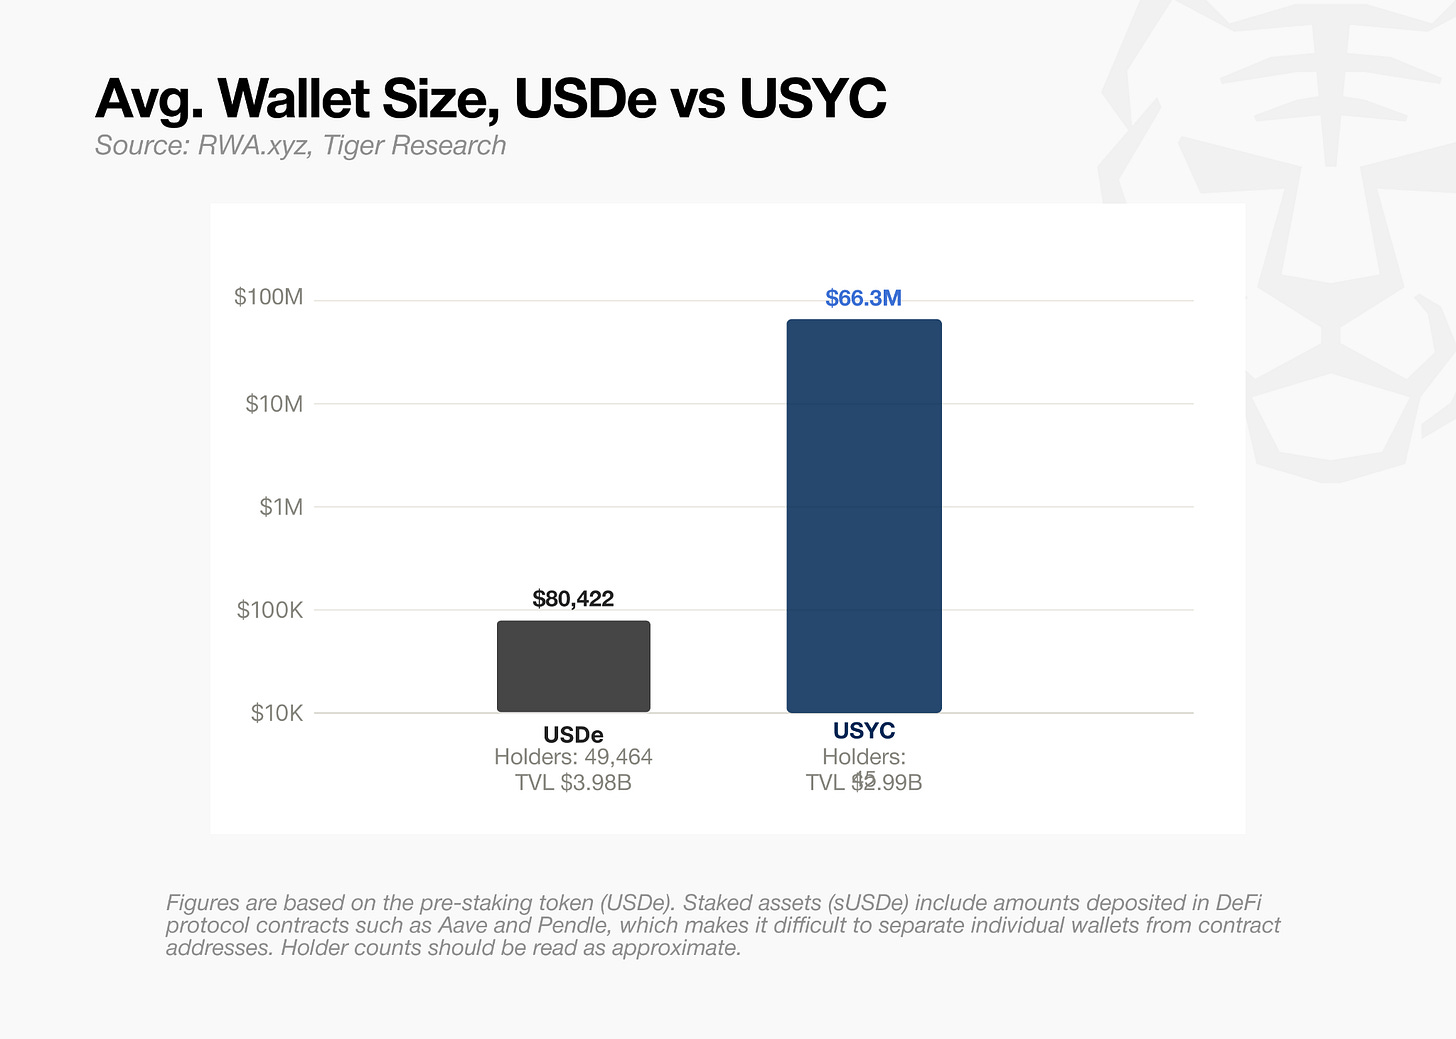
Средний объём владения на один кошелёк у USDe составляет примерно 1/800 от аналогичного показателя у USYC. После исключения крупных блоков покупок разрыв ещё больше увеличивается. USYC изначально проектировался исключительно для привлечения крупных сумм, тогда как USDe сильно зависит от розничных инвесторов.
USDe и USYC расходятся в своей базе держателей.
Для USDe аргументы розничных и институциональных инвесторов строятся вокруг доходности: они приходят ради APY и уходят при его снижении. USYC следует иной стратегии: без участия розничных инвесторов, ориентирована исключительно на институциональные применения.
USYC доступна только квалифицированным инвесторам при минимальном пороге покупки в 100 000 долларов. В июле 2025 года Binance приняла её в качестве обеспечения для институциональных деривативов. Как только трейдеры получили возможность использовать доходные активы в качестве обеспечения на крупнейшей бирже, спрос последовал естественным образом: только на BNB Chain было выпущено 2,54 млрд долларов.
Delta-нейтральность против RWA
Различие между USDe и USDS определяется составом резервных активов. Институты стремятся к предсказуемости — как формируется доходность и как она колеблется, должно быть чётко понятно.
USDe работает по delta-нейтральной схеме: с одной стороны — криптовалютное обеспечение, с другой — шорт-позиции по перпетуальным контрактам, компенсирующие ценовую волатильность. Доходность привязана к ставке финансирования перпетуальных контрактов. Во время бычьего рынка 2024 года APY sUSDe превысила 47 %. После перехода рынка в боковик она упала до диапазона 3 %. За несколько месяцев доходность изменилась более чем в десять раз — она напрямую синхронизирована с рыночной конъюнктурой.
USDS обеспечена краткосрочными казначейскими облигациями США и фондами денежного рынка. Её доходность привязана к реальным процентным ставкам. В конце 2024 года APY находилась в диапазоне 9 %, и потребовалось более года, чтобы снизиться до диапазона 3 %.
Это различие также отражено в оценке S&P. В августе 2025 года S&P Global присвоила Sky Protocol рейтинг B– — это первый в истории кредитный рейтинг, выданный протоколу DeFi. Сам рейтинг невысок, но принципиально важно, что протокол DeFi получил такой рейтинг.
В том же отчёте USDe получил вес риска в 1250 %. Причина — «сложный механизм поддержания». Согласно Базельскому соглашению III (международной рамочной системе достаточности банковского капитала, разработанной Банком международных расчётов, BIS), USDe отнесён к категории криптоактивов с самым высоким уровнем риска. Независимо от каких-либо инцидентов, sUSDe находится вне пределов допустимого для одобрения риск-комитетами институтов.
Для институтов предсказуемость и доходность одинаково важны. Ethena может предлагать более высокую доходность в зависимости от рыночной ситуации, однако торговые площадки институтов могут испытывать трудности с её страховым покрытием.
Направление развития рынка YBS
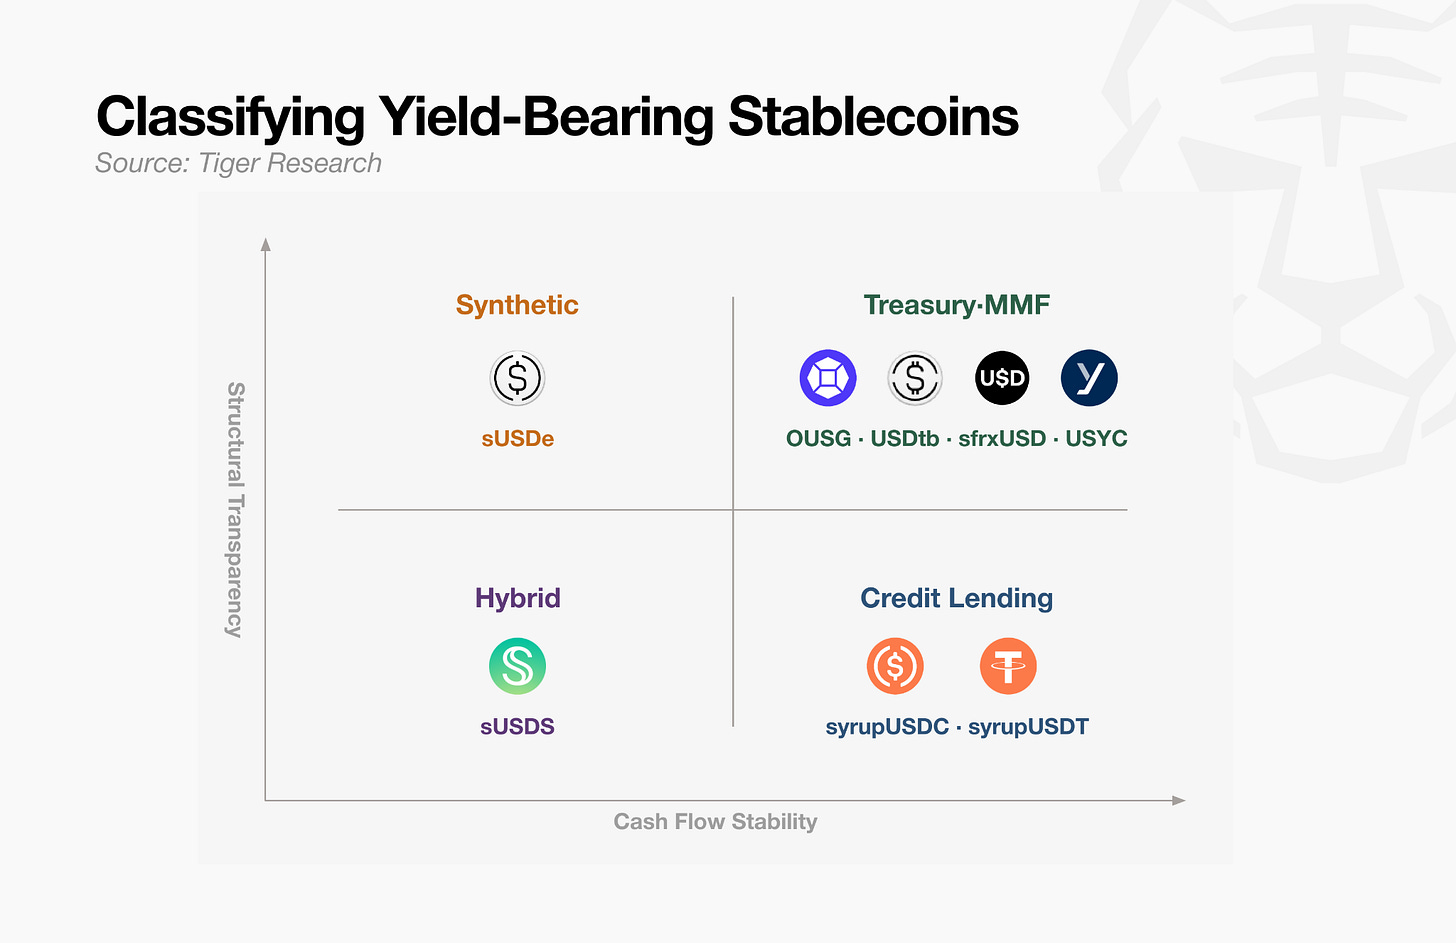
Активы YBS классифицируются по двум осям: «насколько стабильна доходность» и «можно ли проверить источник доходности». APY в 4 % не всегда означает одно и то же. Тип риска зависит от того, кто платит проценты. Большая часть капитала перемещается в сторону большей предсказуемости.
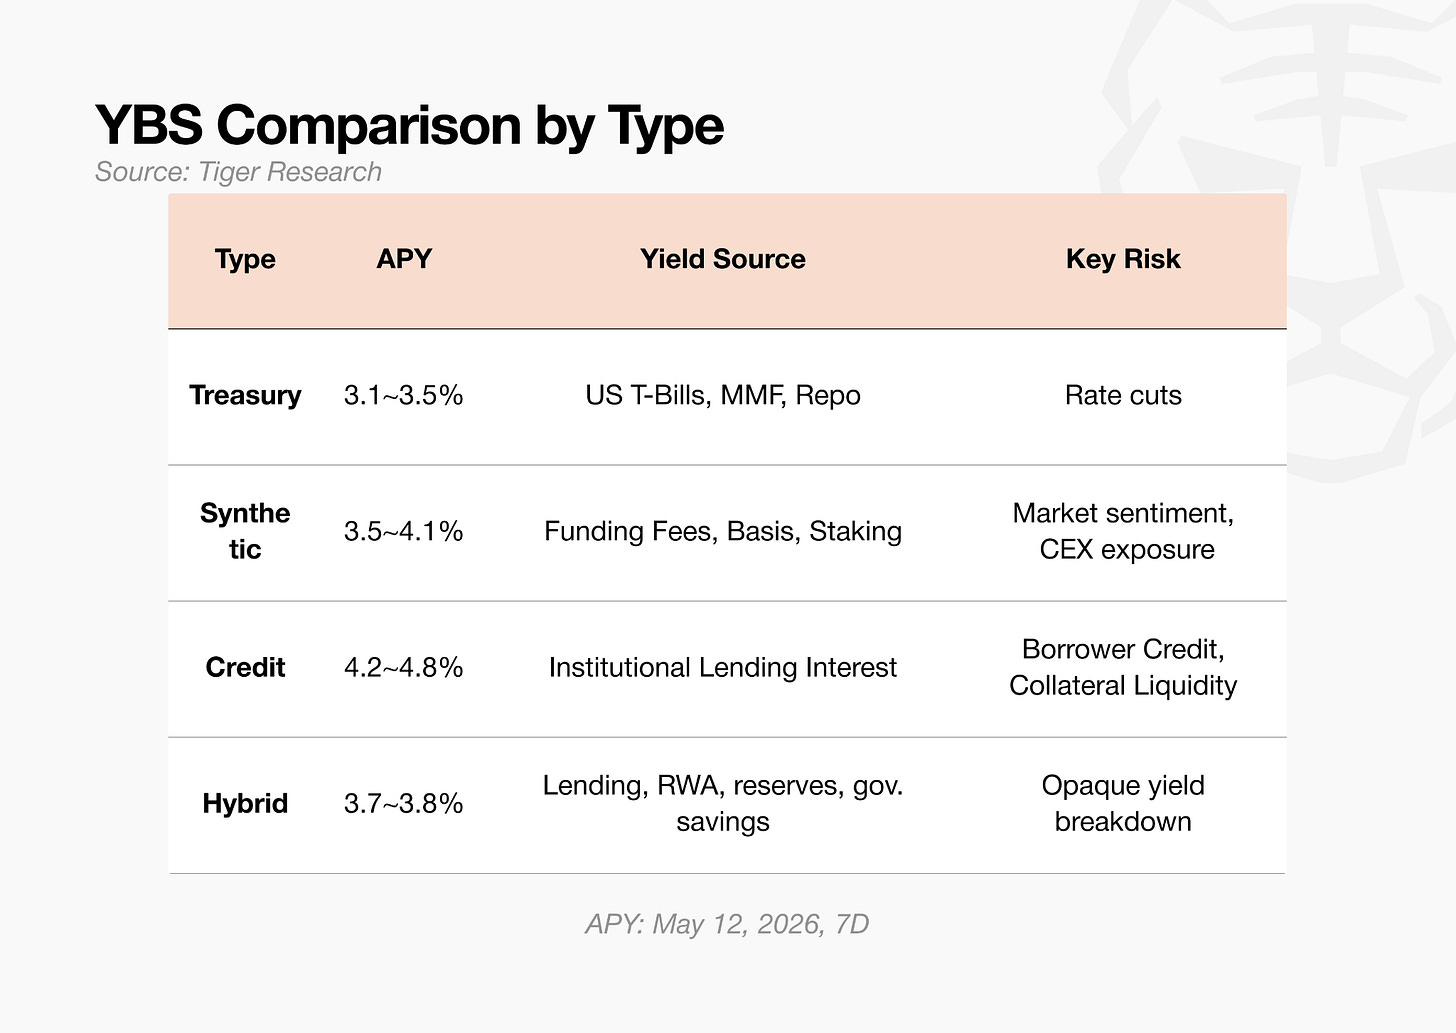
YBS, обеспеченные казначейскими облигациями (OUSG, sfrxUSD, USYC), проще всего описать.
Доходность по краткосрочным казначейским облигациям передаётся держателям через операционный уровень эмитента. По состоянию на май 2026 года средняя APY находится в диапазоне от 3,1 % до 3,5 %. Ограничение состоит в прямой привязке доходности к ставке по казначейским облигациям.
Синтетические YBS (sUSDe) обеспечивают прозрачный источник доходности, но чувствительны к рыночной конъюнктуре.
Основной источник дохода — ставка финансирования перпетуальных контрактов. Доходность может быть проверена в цепочке, но резко колеблется в зависимости от рыночной ситуации. В сентябре 2025 года APY превысила 15 %, а по семидневному показателю на 12 мая 2026 года находится в диапазоне 4 %.
YBS на основе кредитного риска (syrupUSDC, syrupUSDT) характеризуются высокой стабильностью доходности, но низкой проверяемостью.
Проценты, уплаченные хедж-фондами и торговыми компаниями через Maple Finance, перечисляются держателям. Фиксированная ставка в районе 4 % обеспечивает низкую волатильность. Кредитоспособность заемщиков и стоимость обеспечения сложно проверить извне.
Гибридные YBS (sUSDS) занимают промежуточное положение.
Доходность складывается из комиссий Spark за кредитование, доходов от RWA, управления резервами и процентной ставки, установленной управлением. Семидневная ставка составляет 3,6 % — ниже, чем у sUSDe. С точки зрения рисков, отсутствие единой точки отказа является преимуществом. Однако компромисс заключается в сложности внешнего анализа структуры доходности.
Такая классификация указывает на единую тенденцию: кроме синтетической модели Ethena, все остальные категории переносят источники доходности из традиционных финансов на блокчейн.
Ethena давно это осознала
Первым сигналом осознания Ethena собственных структурных ограничений стало запуск USDtb. USDtb — это доллар, обеспеченный казначейскими облигациями, с резервом из краткосрочных казначейских облигаций США. Он был создан специально для того, чтобы смягчать воздействие отрицательных ставок финансирования на USDe.
В апреле 2026 года Ethena сделала следующий шаг — прямо модифицировала структуру обеспечения USDe. Доля перпетуальных контрактов в общей структуре обеспечения была сокращена до 11 %, а в неё добавлены новые категории: резервы стейблкоинов, кредитование в DeFi, CLO, фонды инвестиционных корпоративных облигаций и краткосрочные кредиты.
Ethena также изучает возможность включения в структуру обеспечения USDe delta-нейтральной стратегии на основе перпетуальных контрактов на золото. Такой подход, уже применявшийся для BTC и ETH, будет использован и для золота (PAXG, XAUT). Риск-комитет завершил официальный анализ этой структуры.
Это крупнейшее структурное изменение с момента запуска протокола. Фактически, Ethena признаёт, что delta-нейтральная стратегия, построенная исключительно на криптоактивах, более несостоятельна.
USDe и sUSDe начали свой путь как синтетические активы и сейчас эволюционируют в гибридные. Этот переход подтверждает: одного источника доходности уже недостаточно для конкурентоспособности на рынке YBS.
Сначала фундамент
То, что DeFi импортирует доходность из традиционных финансов вместо её внутренней генерации, может показаться противоречащим идее децентрализованных финансов. Но это вовсе не означает конец DeFi.
Блокчейн задумывался как децентрализованный интернет, но в итоге работает поверх самого интернета. Без интернета блокчейн невозможен. Стейблкоины задумывались как замена доллару, но в итоге работают поверх доллара. И именно они способствовали взлёту DeFi. Традиционный фундамент никогда не препятствовал инновациям на надстройке.
YBS могут пройти тот же путь. BUIDL уже используется в качестве обеспечения для USDtb. USDtb стал резервом для USDm (родного стейблкоина MegaETH). Новые «финансовые конструкторы» уже выстроены поверх YBS, обеспеченных казначейскими облигациями.
По мере того как YBS, обеспеченные казначейскими облигациями, становятся инфраструктурой, доходность будет сжиматься, а спектр базовых активов — сужаться. Альфа, которую можно получить от любого отдельного актива, будет последовательно уменьшаться. Подобно тому, как интернет стал инфраструктурой, а стоимость подключения к нему приближается к нулю, так и YBS пройдут этот путь. Стабильность и композируемость станут важнее доходности.
После зрелости инфраструктуры эксперименты, построенные на ней, смогут функционировать на более прочной основе. Ранние синтетические доллары были неустойчивы из-за волатильности их базовых активов.
Ранние структуры доходности DeFi строились на песке: они зависели от цен альткоинов, токен-инцентивов и спроса на кредитное плечо. Теперь же проверенные источники доходности формируют фундамент, на котором создаётся структура финансовых инструментов в блокчейне.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research
















