


Короткие позиции полностью ликвидированы: следующая волна роста акций ИИ на американском рынке будет продолжаться в Сеуле?
Автор: Клод, TechFlow
Вводная статья TechFlow: В исследовательском отчёте Nomura, опубликованном 11 мая, прозвучала ключевая оценка: «По крайней мере в отношении американского фондового рынка, ралли, связанное с ИИ, возможно, делает паузу». В тот же день индекс KOSPI вырос на 4,32 % за один день — до 7822,24 пункта; в ходе торгов был активирован механизм buy-sidecar. Акции SK Hynix подскочили на 11,98 % за день, а их рыночная капитализация впервые превысила показатель Lilly и заняла 14-е место в мировом рейтинге. Оценка отчёта Nomura о том, что «следующий этап роста будет зависеть от FOMO на корейском рынке», практически совпала по времени с этим взрывным ростом южнокорейских акций. Динамика роста акций ИИ на американском рынке переключается с «вытеснения шортов» на «FOMO розничных инвесторов».
Ралли акций ИИ на американском фондовом рынке не завершилось. Индекс S&P 500 вырос примерно на 16,6 % за 28 торговых дней, однако источники средств, поддержавших этот рост, и объём оставшегося «топлива» для дальнейшего подъёма начинают меняться тонким образом. По мнению Nomura, фаза роста, обусловленная покрытием шортов и покупками со стороны институтов, близится к завершению. Для продолжения ралли акций ИИ потребуется новая волна капитала. Южнокорейский рынок как раз предоставил образец такого сценария в день публикации отчёта: за неделю индекс KOSPI преодолел три психологических барьера — 7000, 7400 и 7800 пунктов; розничные инвесторы оказались в состоянии «hynix FOMO», а иностранный капитал сосредоточенно увеличивал позиции в чиповых акциях через ETF на DRAM. Нарратив постепенно смещается с Nasdaq на KOSPI.
На первый взгляд всё выглядит спокойно на американском рынке, но уже зажгся тревожный сигнал — «рост спотовых цен при одновременном росте волатильности»
Поверхностные показатели ралли акций ИИ на американском рынке по-прежнему выглядят живо. В еженедельном опционном обзоре Saxo от 11 мая указано, что индекс волатильности VIX закрылся на уровне 17,19, вырос на 0,64 % за день. Сам по себе этот уровень остаётся ниже исторического среднего значения, однако рост VIX при достижении индексами рекордных максимумов сам по себе является аномальным сигналом. Индекс CBOE SKEW поднялся до 138,21 (+1,54 %), а индекс VVIX (волатильность волатильности VIX) — до 96,78 (+3,39 %). Одновременный рост всех трёх показателей говорит о том, что институциональные инвесторы не ослабляют хеджирование даже при обновлении индексами рекордных значений.
В своём отчёте от 11 мая Nomura охарактеризовала такую комбинацию как «аномальную позицию» технологических акций на американском рынке. В отчёте отмечено, что Nasdaq демонстрирует сочетание «роста спотовых цен и роста волатильности», при этом VIX продолжает снижаться, тогда как VXN (индекс волатильности Nasdaq) заметно отскочил вверх. Скошенность опционных премий на технологические акции (разница между подразумеваемой волатильностью 1-месячных опционов пут с дельтой 25 и подразумеваемой волатильностью 1-месячных опционов колл с дельтой 25) стремительно упала почти до исторических минимумов — до уровня, характерного примерно для октября 2025 года. Такое снижение скошенности означает, что премия за защиту путами относительно колл-опционов давится вниз, и рынок становится более перенасыщенным ожиданиями роста технологических акций.
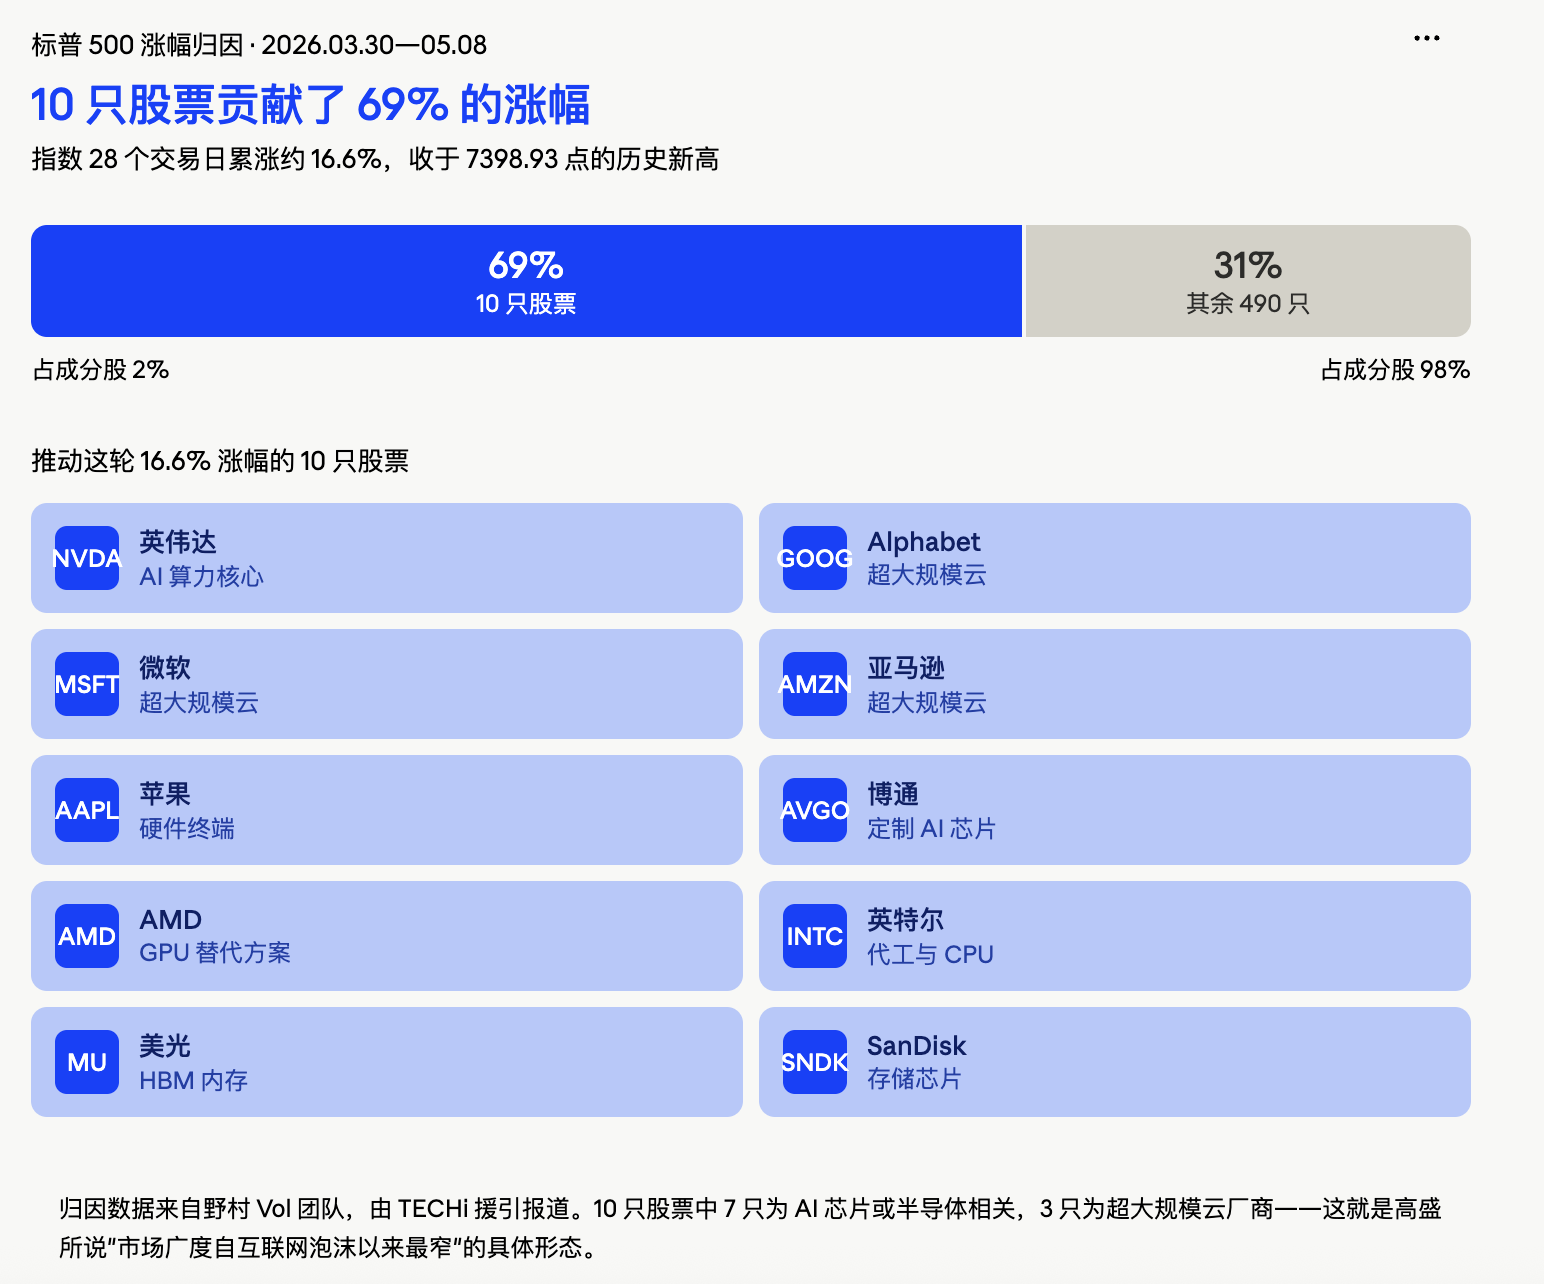
Ещё более важно проанализировать структуру этого роста. Согласно графику распределения доходности, приведённому командой Nomura по волатильности (Vol Team) и процитированному TECHi, из общего роста индекса S&P 500 примерно на 16 % с 30 марта 69 % пришлось на долю всего 10 акций: Alphabet, NVIDIA, Amazon, Broadcom, Intel, Micron, Apple, AMD, Microsoft и SanDisk. Остальные 490 компонентов индекса внесли лишь 31 %. Главный стратег по американским акциям Goldman Sachs Бен Снайдер также отметил, что текущая ширина рынка достигла одного из самых низких уровней с эпохи «пузыря доткомов». Goldman Sachs назвал два наиболее очевидных риска для фондового рынка в ближайшие недели: «масштабное строительство ИИ» и «конфликт с Ираном».
Шорты уже вытеснены — кто будет толкать рынок дальше?
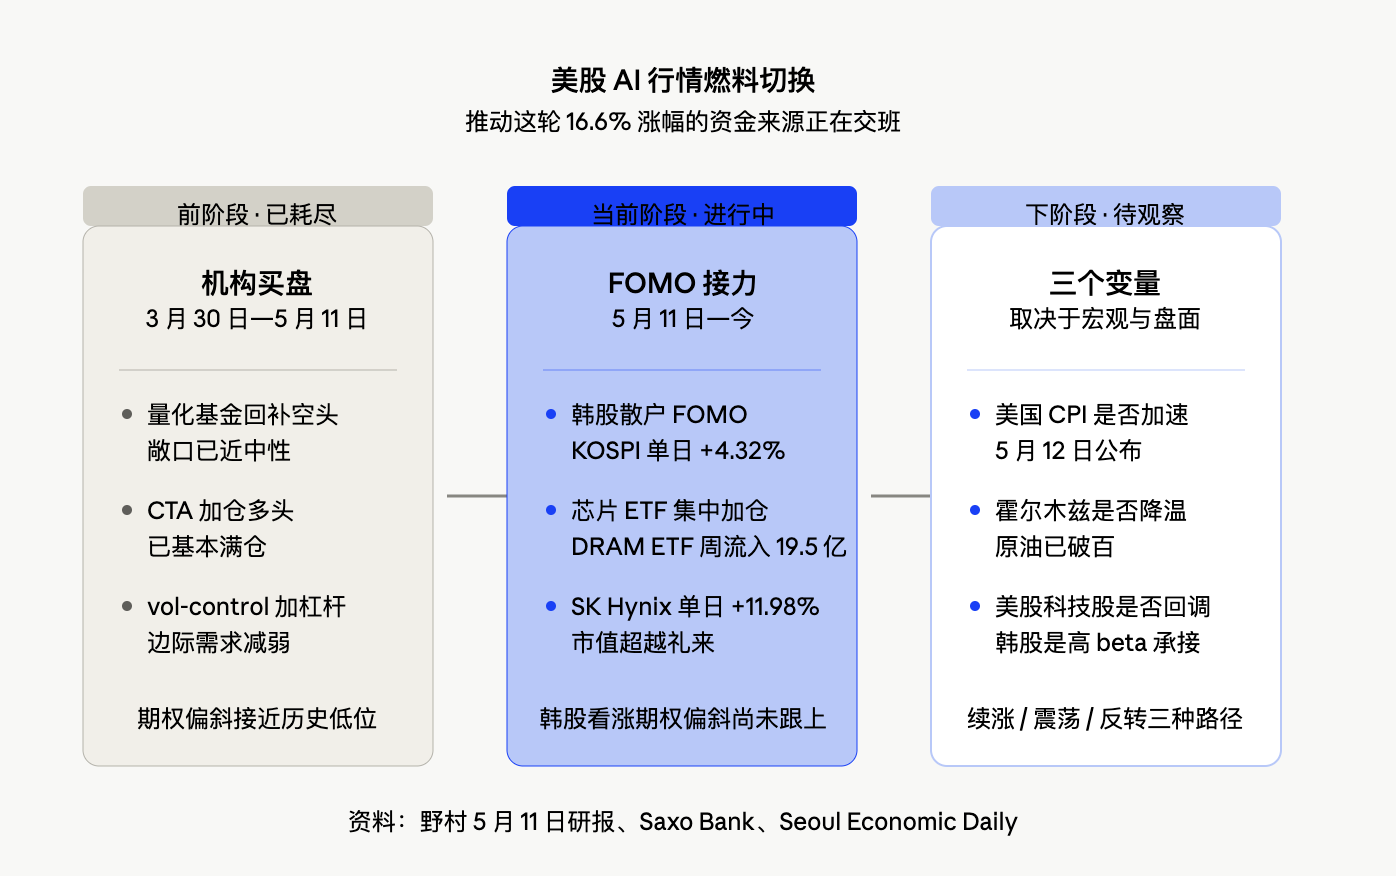
Настоящий «ударный» вывод отчёта Nomura заключается не в самом факте «аномальной комбинации», а в анализе денежных потоков: экспозиция к акциям квантовых фондов вернулась почти к нейтральному уровню, а процесс вынужденных покупок и покрытия шортов в основном завершён. Фонды CTA (товарные торговые советники) в основном вернулись к полной длинной позиции, а предельный прирост спроса со стороны стратегий управления волатильностью также ослабевает.
Другими словами, три основных потока покупок, которые поддерживали рост акций ИИ в последние недели — вытеснение шортов, наращивание длинных позиций CTA и левериджирование стратегий vol-control вследствие снижения волатильности — сейчас приближаются к своему пределу. Если акции ИИ должны продолжить расти, нельзя больше полагаться преимущественно на силу «шортов, вынужденных покупать для покрытия».
Стоит отметить, что оценки Nomura по позициям квантовых фондов, фондов CTA и макрофондов основаны на модельных расчётах, а не на реальных данных о позициях. Это делает такие оценки скорее «термометром» для отслеживания маржинальных изменений, чем точной таблицей текущих позиций. Тем не менее направление вполне очевидно: программные покупки со стороны институтов приближаются к пределу, и дальнейший восходящий импульс должен опираться в основном на розничных инвесторов и эмоционально мотивированный капитал.
Подход Goldman Sachs к торговле полностью согласуется с оценкой Nomura. Рич Приворотски, руководитель торговой площадки One-Delta Goldman Sachs, ранее охарактеризовал текущий темп как «полуиррациональное преследование роста» и провёл параллель с 1999 годом, когда перегруженность заказами на телекоммуникационное оборудование создала «нарратив о физическом дефиците», аналогичный нынешней логике дефицита вычислительных мощностей ИИ. Торговая площадка по волатильности Goldman Sachs определила текущую ситуацию как динамику «роста спотовых цен при росте волатильности», которая ограничивает пространство для дальнейшего наращивания позиций системными стратегиями.
Эта оценка означает, что ралли акций ИИ на американском рынке не рухнуло, но сценарий «продолжения роста за счёт вытеснения шортов» близится к завершению.
Южнокорейский рынок даёт ответ: в день публикации отчёта Nomura KOSPI вырос на 4,32 % и активировал buy-sidecar
Другой важный вывод отчёта Nomura гласит: если ралли акций ИИ должно продлиться ещё немного, подлинным сигналом продолжения роста станет возникновение FOMO на южнокорейском рынке.
В день публикации отчёта южнокорейский рынок дал исчерпывающий ответ — в виде экстремального всплеска. KOSPI закрылся на уровне 7822,24 пункта, вырос на 4,32 % за день и достиг в ходе торгов 7899,32 пункта, активировав механизм buy-side sidecar. Акции SK Hynix подскочили на 11,98 % — до 1 888 000 вон, а их рыночная капитализация впервые превысила показатель Lilly и заняла 14-е место в мировом рейтинге. Акции Samsung Electronics выросли на 6,33 % — до 285 500 вон. Совокупная рыночная капитализация этих двух компаний превысила 3000 триллионов вон и составляет почти половину общей капитализации KOSPI. Общая капитализация южнокорейского фондового рынка (KOSPI и KOSDAQ вместе взятые) впервые превысила 7000 триллионов вон — всего за 8 торговых дней после выхода за отметку 6000 триллионов вон 27 октября.
В ходе торгов 12 мая KOSPI вновь пробил уровень 3900 пунктов (то есть 7900 пунктов), установив новый исторический максимум. Однако данные того же дня раскрывают и другую сторону FOMO: из 948 акций, входящих в KOSPI, выросли лишь 186, а 696 упали; около 30 % компонентов индекса показывают отрицательную динамику с начала года. Весь рост сосредоточен исключительно на двух акциях — Samsung и SK Hynix — лидерах полупроводникового сектора.
FOMO розничных инвесторов породило новую рыночную терминологию. Южнокорейские финансовые СМИ используют выражение «hynix FOMO» для описания раскола в настроениях розничных инвесторов: с одной стороны — сожаление о пропущенной возможности купить по 800 000 вон, с другой — тревожные вопросы: «А не слишком ли поздно входить сейчас?» и «Не начнётся ли скоррекция?». В сообществах розничных инвесторов активно обсуждаются акции «Samjeon-nix» — сленговое название, объединяющее Samsung и Hynix. Это типичная форма розничного преследования роста, полностью соответствующая определению «сигнала FOMO», данному Nomura.
Потоки иностранных инвестиций ещё нагляднее. Согласно сообщению Seoul Economic Daily от 10 мая, ETF iShares MSCI Korea (EWY) за период с 1 по 7 мая зафиксировал чистый отток в размере 1,0145 млрд долларов США — это сигнал о выводе пассивных фондов с южнокорейского рынка. В то же время ETF Roundhill Active DRAM за тот же период получил чистый приток в размере 1,9538 млрд долларов США. В этом ETF доля SK Hynix составляет 25,94 %, а доля Samsung Electronics — 21,62 %, в сумме — около 48 %. Иностранный капитал не покидает Корею — он переключается с широкорыночных фондов на чиповые акции, осуществляя точечное увеличение позиций по теме ИИ.
Однако стоит обратить внимание на одну деталь. В отчёте Nomura от 11 мая отмечено, что и KOSPI 200 демонстрирует «рост спотовых цен при росте волатильности», однако скошенность опционов колл при этом не возрастает, что говорит о том, что расширение волатильности не вызвано ростом спроса на колл-опционы. То есть на момент публикации отчёта южнокорейский рынок ещё не вошёл в типичное состояние «страха пропустить рост и спешного покупания колл-опционов». Будет ли этот сигнал быстро инвертирован после взрывного роста KOSPI в тот день — станет ключевым критерием для оценки устойчивости FOMO.
Южнокорейский рынок — это продолжение цепочки капитальных затрат на ИИ в США, и длительность следующего этапа зависит от «вершины пирамиды»
FOMO на южнокорейском рынке — не изолированное явление, а высокобета-расширение истории капитальных затрат на ИИ на американском рынке.
Эту цепочку можно напрямую проследить по цифрам. По оценке Bridgewater, четыре компании — Alphabet, Amazon, Meta и Microsoft — в 2026 году совокупно вложат около 650 млрд долларов США в ИИ-инфраструктуру. Goldman Sachs, ссылаясь на данные, указывает, что консенсусные оценки капитальных затрат крупнейших облачных инфраструктурных компаний на 2026 год за последний квартал выросли на 130 млрд долларов США — до 670 млрд долларов США, что составляет более 90 % от прогнозируемого операционного денежного потока этих компаний. Капитальные затраты Microsoft в третьем финансовом квартале составили 31,9 млрд долларов США, а в первом квартале Alphabet расходы на приобретение недвижимости и оборудования достигли 35,7 млрд долларов США. Meta повысила свой ориентир капитальных затрат на 2026 год до диапазона от 125 до 145 млрд долларов США.
Эти деньги текут в дата-центры, GPU, память, сети, системы электропитания и облачные мощности. SK Hynix и Samsung находятся прямо в центре этого денежного потока: память HBM4 и высокопроизводительные модули HBM активно «перехватываются» крупнейшими облачными провайдерами. Согласно сообщению Reuters, SK Hynix недавно получила от крупных технологических компаний «беспрецедентные» предложения по заказам, причём некоторые клиенты добровольно предложили профинансировать строительство новых производственных линий и приобретение литографических установок ASML. Производственные мощности по выпуску чипов практически полностью загружены. Именно поэтому однодневный рост KOSPI на 4,32 % полностью логичен в рамках существующего нарратива: южнокорейский рынок — это «вторая производная» от истории ИИ на американском рынке.
Однако такая взаимосвязь означает и уязвимость. Полный разворот на технологических акциях американского рынка немедленно ударит по южнокорейскому рынку как по наиболее бета-чувствительному активу. Другой риск, о котором упоминает Nomura, — рост инфляции, вынуждающий мировые центробанки действовать более жёстко. Ключевым событием на этой неделе (12 мая) станет публикация данных по американскому индексу потребительских цен (CPI), а премии на опционы, связанные с этим событием, пока остаются на низком уровне — рынок ещё не заплатил высокую «страховку» за этот риск.
На макроуровне существует ещё одна переменная — Ормузский пролив. Цена на нефть WTI 8 мая закрылась на уровне 100,09 доллара США (+4,89 %), цена на нефть Brent — на уровне 105,66 доллара США (+4,31 %), конфликт в районе Ормузского пролива продолжает усиливаться. Nomura делает вывод: пока пролив остаётся заблокированным и США с Ираном не пришли к соглашению по условиям прекращения огня, доминирующая ИИ-повестка может сохраняться дольше, чем ожидалось. Колебания цен на энергоносители будут стимулировать инфляционные ожидания, но одновременно сделают рынок ещё менее склонным отказаться от «истории ИИ, где реально можно заработать».
Объединив все эти факторы, можно сказать: фаза роста акций ИИ на американском рынке, основанная на вытеснении шортов, близится к завершению; FOMO на южнокорейском рынке уже разгорелся, розничные инвесторы и иностранный капитал через ETF на чипы одновременно наращивают позиции, однако скошенность опционов пока не подхватила этот тренд; длительность следующего этапа будет зависеть от того, произойдёт ли коррекция технологических акций на американском рынке, дадут ли данные по американскому CPI сигнал об ускорении инфляции и остынет ли ситуация в Ормузском проливе. Рамка анализа, предложенная Nomura, последовательно подтверждается действиями рынка, Сеул становится новым эпицентром текущего ИИ-ралли.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow















