Почему частные кредиты стали первым по-настоящему действенным мостом между традиционными финансами (TradFi) и децентрализованными финансами (DeFi)?
Автор: Ярослав Риттл
Перевод: Block Unicorn
Существуют объективные причины, по которым частный кредит адаптировался к работе в блокчейне раньше большинства других реальных активов (RWA)
Он изначально обладает теми характеристиками, которые позволяют рынку на блокчейне определять его стоимость: доходностью.
Это делает путь его развития более чётким по сравнению с частным капиталом, венчурным инвестированием или недвижимостью.
Эти категории в первую очередь связаны с доступом к инвестициям, их упаковкой или долгосрочным инвестированием.
Частный кредит же предлагает более прямой путь.
Потоки денежных средств могут распределяться, финансироваться и в конечном итоге повторно использоваться внутри крипторынка.
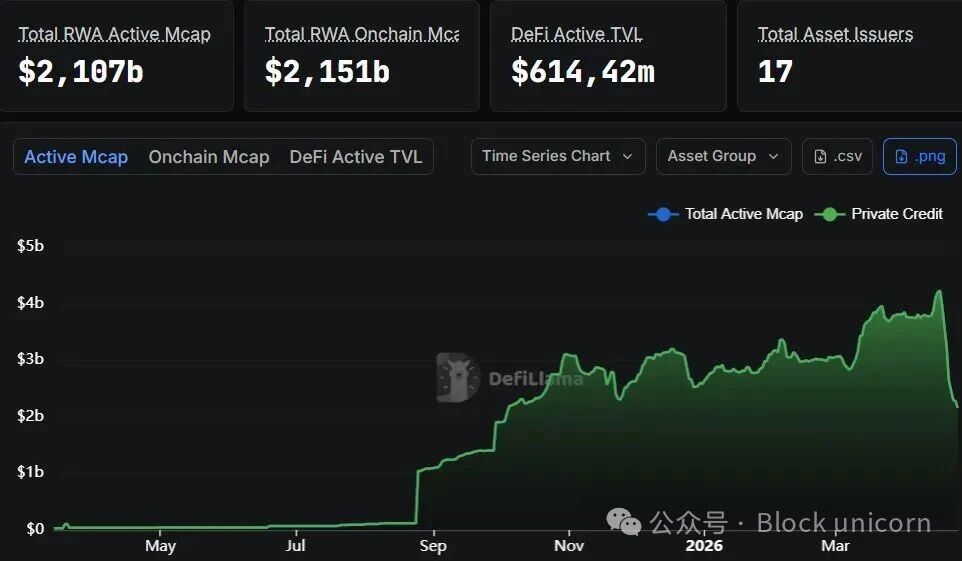
Источник: DefiLlama
Важно не то, что частный кредит был токенизирован
А то, что частный кредит начинает функционировать в блокчейне.
Многие токенизированные активы по-прежнему остаются на стадии выпуска.
- Их упаковывают.
- Их распространяют.
- Их хранят в кошельках.
Частный кредит идёт дальше.
Он начинает использоваться в качестве обеспечения на рынках заёмных средств и включается в стратегии, позволяющие пользователям брать займы под этот актив без необходимости полностью выводить его из оборота.
Это имеет гораздо большее значение, чем простая токенизация.
Рынок уже разделяет доступ и практическую применимость
Яркий сигнал в отчёте заключается в том, что значительная часть объёма активно торгуемых частных кредитов сосредоточена в продуктах с открытым доступом (без необходимости получения разрешений).
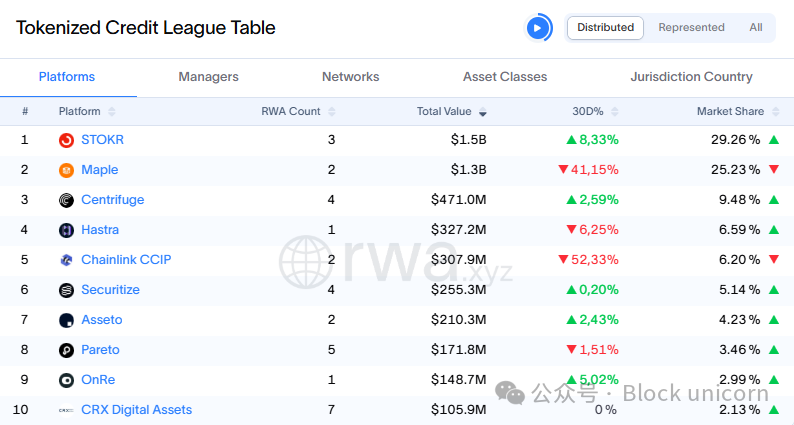
Источник: rwa.xyz
Это говорит о многом.
Пользователи хотят не просто получить экспозицию к частному кредиту.
Они хотят, чтобы частный кредит вёл себя как криптоактив:
- был передаваемым;
- использовался в децентрализованных финансах (DeFi);
- был проще для финансирования;
- был проще для перемещения между различными площадками.
Это принципиально отличается от процентов по токенизированным фондам, которые по сути остаются неизменными.
Самые быстрорастущие продукты — те, что созданы специально для криптоинфраструктуры (Crypto Rails)
Ещё один важный момент — где фактически находится капитал.
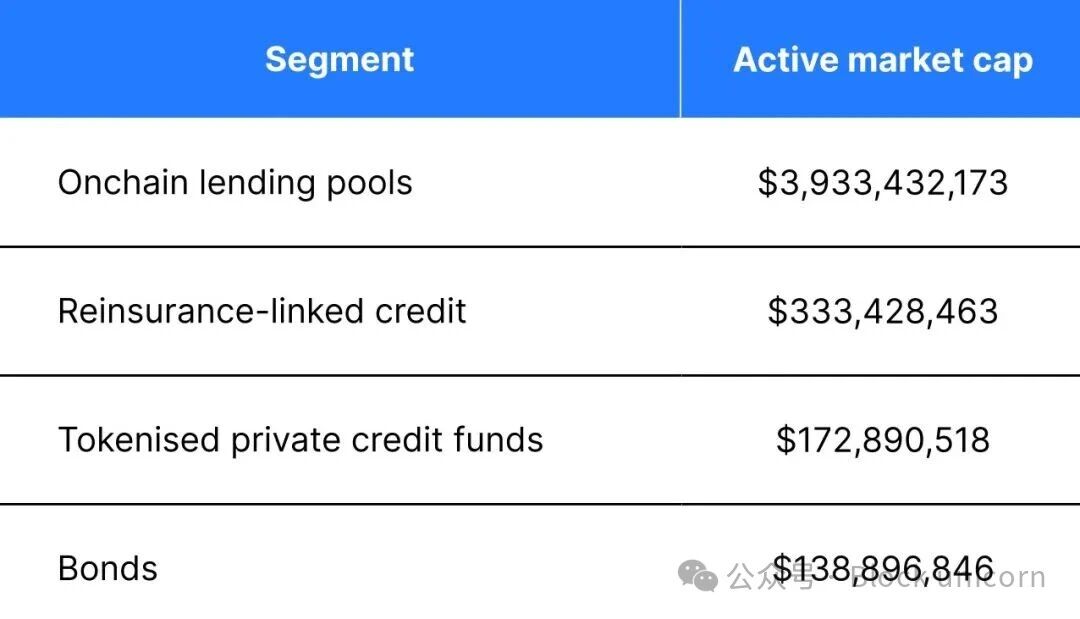
Источник: DLResearch
Наибольшая доля объёма частного кредита в блокчейне приходится не на токенизированные фонды-обёртки.
Она формируется за счёт пулов заёмных средств в блокчейне.
Это крайне важно, поскольку демонстрирует, что рынок вознаграждает структуры, созданные специально для использования в блокчейне, а не просто традиционные продукты, переупакованные для нового канала.
Чем более функциональным становится продукт в крипторынке, тем сильнее он привлекает спрос.
Почему частный кредит развивается первым
Частный кредит решает одновременно две задачи.
Для традиционных управляющих активами токенизация улучшает распределение.
Для рынков в блокчейне она вводит новый тип производительного обеспечения.
Такое сочетание до сих пор редко встречается среди RWA.
Недвижимость может быть токенизирована, но ликвидность и оценка по-прежнему представляют сложности.
Частный капитал и венчурные инвестиции также могут быть токенизированы, однако в основном они остаются пассивными вложениями.
Углеродные кредиты выигрывают от улучшенной отслеживаемости, но их применимость в децентрализованных финансах (DeFi) невелика.
Частный кредит — один из первых классов активов, чья токенизация одновременно улучшает как доступ, так и финансовую применимость.
Все эти факторы не устраняют исходные риски
Это по-прежнему частный кредит.
Качество андеррайтинга остаётся критически важным.
Надёжность заемщиков по-прежнему имеет решающее значение.
Величина стоимости обеспечения при взыскании остаётся важной.
Ликвидность по-прежнему играет ключевую роль.
Размещение актива в блокчейне не решает ни одну из этих проблем.
Оно лишь упрощает его распространение и, в некоторых случаях, финансирование.
Это полезно.
Но это не то же самое, что снижение потенциальных рисков.
Подлинное откровение относительно RWA
Частный кредит важен, потому что он наглядно демонстрирует, что именно рынок вознаграждает.
Не просто токенизированные активы,
а активы, которые становятся более полезными сразу после перехода в блокчейн.
Возможно, именно так стоит мыслить о следующем этапе развития RWA.
Лидерами отрасли станут не те активы, которые проще всего упаковать.
Они будут теми активами, которые получают подлинную практическую ценность от интеграции в финансовую систему блокчейна.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @yaroslavwr_