На перекрестке будущего финансов: как криптовалюты интегрируются в систему традиционного кредитования?
Автор: Пратхик Десаи
Адаптация: Block unicorn
Введение
В современной финансовой системе существует сатирический парадокс. Вы можете обладать биткоином стоимостью 400 000 долларов США, но с трудом получить одобрение на ипотеку в размере 300 000 долларов. Ваше цифровое состояние может делать вас богатым на бумаге, но когда дело доходит до приобретения такого крупного актива, как недвижимость, оно словно исчезает. Если же у вас ранее не было благонадежной кредитной истории, ситуация усугубляется.
Эта абсурдная ситуация заставляет задаться вопросом: если богатство реально, почему оно не признается?
В понедельник этот абсурдный феномен стал чуть ближе к своему решению.
Новый глава Федерального агентства по жилищному финансированию США Билл Пултт опубликовал твит.
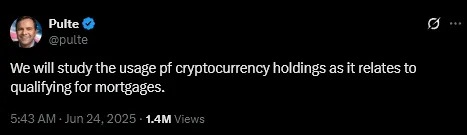
В течение нескольких часов элиты криптовалютного сообщества дали ответ.
Майкл Сейлор представил свою модель кредитования под биткоины. Джек Маллерс из Strike добровольно пообещал «реализовать» в США ипотечные кредиты, обеспеченные биткоинами.
Знаки уже очевидны: знакомая нам система кредитования стремительно трансформируется, и криптовалюта всё больше интегрируется в неё новыми способами.
28 миллионов «финансовых призраков»
В США примерно 28 миллионов совершеннолетних лиц регулирующие органы классифицируют как людей с отсутствующей кредитной историей («credit invisible»). Они присутствуют в экономической жизни: работают, зарабатывают и потребляют, но для банковского сектора остаются невидимками. У них отсутствуют кредитные карты, студенческие ссуды и ипотечные записи. Они представляют собой финансовых «призраков» с чистыми финансами, но без баллов FICO для их подтверждения.
Как отмечает Том О'Нилл, старший консультант компании Equifax, финансовым организациям упускает возможность роста спроса на кредитование в США примерно на 20% из-за нежелания использовать альтернативные данные в рамках традиционных моделей скоринга.
Тем временем около 55 миллионов граждан США владеют криптовалютами. В этой группе, вероятно, много людей, обладающих значительными активами в криптопространстве, но испытывающих недостаток кредитоспособности в традиционных системах.
Достаточно представить иммигрантов, сознательно избегающих долгов, молодых специалистов, которым никогда не требовались кредитные карты, или глобальных предпринимателей, получающих вознаграждение в цифровых активах. Человек может владеть достаточным объёмом биткоинов, но столкнуться с отказом в ипотеке лишь потому, что его состояние не зафиксировано в традиционной системе скоринга FICO.
Иронично, но традиционные банки уже осознали данную проблему.
В 2023 году JPMorgan Chase, Wells Fargo и Bank of America запустили пилотную программу, которая оспорила десятилетия сложившихся процедур одобрения заявок на кредитные карты. Эти кредитные организации стали выдавать карты, анализируя активность счетов клиентов — включая остатки по текущим и сберегательным счетам, историю использования овердрафта и модели потребительских расходов, — без требования наличия традиционного кредитного рейтинга.
Ранние результаты показали, что многие исключённые клиенты на самом деле обладали хорошим уровнем платёжеспособности, просто их финансовая история была недостаточно отражена в системах учёта.
Каков логический следующий шаг? Рассмотрение объёма владения криптовалютами в качестве ещё одного вида альтернативных данных. В конце концов, если остаток на вашем банковском счёте, портфель акций и облигаций могут использоваться для оценки кредитоспособности, почему бы не применять ваш баланс биткоинов?
Масштаб данного разрыва становится особенно явным в цифрах. В 2023 году мировой рынок кредитования представлял собой одну из крупнейших финансовых отраслей со стоимостью 10,4 трлн долларов США, и, как прогнозируется, к 2033 году её объем достигнет 21 трлн долларов США.
На децентрализованное кредитование (on-chain lending) приходится лишь малая доля (0,56%).
Если рассматривать исключительно рынок жилья, учреждения, подведомственные Федеральному агентству по жилищному финансированию (FHFA), обеспечили финансирование объёмом свыше 8,5 трлн долларов для ипотечного рынка США и соответствующих финансовых институтов.
При надлежащей интеграции криптоактивов в данный мейнстримный рынок можно ожидать массового притока признанных видов залога и новых участников.
Вместо того чтобы принуждать держателей криптоактивов к продаже имущества ради одобрения ипотеки, кредиторы могут признавать цифровые активы законным обеспечением или подтверждением платежеспособности.
Согласно действующим правилам, покупка дома за 400 000 долларов подразумевает ликвидацию ваших криптоактивов, что автоматически запускает налог на прирост капитала и лишает вас любых будущих дивидендов от хранения этих активов. Фактически это похоже на наказание за владение «не той валютой».
В рамках системы, учитывающей криптовалюты, вы сможете использовать имеющиеся биткоины в качестве залога без необходимости их продажи, избегая возникновения налогооблагаемых событий и сохраняя цифровые активы даже при оформлении сделки с недвижимостью.
Некоторые компании уже реализуют подобное в частном секторе.
Финтех-компания Milo Credit со штаб-квартирой во Флориде уже выпустила ипотеку, обеспеченную криптовалютами, на сумму более 65 млн долларов.
Существуют и иные компании, предлагающие кредиты под залог биткоинов, однако они действуют обособленно. Некоторые из них функционируют вне структуры Fannie Mae / Freddie Mac, что подразумевает более высокие процентные ставки и ограниченный масштаб операций. Заявление Пультта может вывести данную тенденцию на принципиально новый уровень.
Модернизация неизбежна
Традиционные кредитные рейтинги морально устарели. Банки фокусируются на истории платежей, полностью игнорируя опережающие индикаторы финансового состояния.
Некоторые протоколы децентрализованных финансов (DeFi) уже тестируют on-chain механизмы кредитного скоринга.
Сервисы Cred Protocol и Blockchain Bureau анализируют историю транзакций кошельков, взаимодействие с протоколами DeFi и модели управления капиталом, формируя кредитный рейтинг на основании фактически продемонстрированного финансового поведения.
Лицо, ведущее стабильную историю on-chain операций и имеющее сбалансированный криптовалютный портфель, может демонстрировать большую надежность, чем заемщик с историей овердрафтов по кредитным картам, однако нынешняя система вообще не способна это распознать. Нежные прогрессивные кредитные организации уже пробуют использовать альтернативные данные: платежи за аренду, тенденции изменений остатков на банковских счетах, квитанции об оплате коммунальных услуг.
Что же тогда тормозит развитие ипотечного кредитования под обеспечением криптоактивами? Здесь кроется одна фундаментальная проблема.
Известная своими колебаниями цена криптоактивов способна обернуть ипотечную сделку подобной ситуации с маржинальными требованиями.
Курс биткоина снизился примерно на две трети в период с ноября 2021 по июнь 2022 года. Что произойдет, если право на получение ипотеки привязано к 1 BTC стоимостью 105 000 долларов сегодня, а завтра эта сумма упадет до 95 000 долларов? Заемщик с безупречной кредитной историей внезапно окажется источником дефолтного риска вовсе не по собственной вине.
В случае масштабирования этого механизма на миллионы сделок у нас появляются все зачатки настоящего системного кризиса.
Похожая ситуация уже происходила.
В 2022 году высокопоставленный сотрудник Европейского центрального банка Фабио Панетта указал, что капитализация криптовалютного рынка уже превысила объём рынка субстандартных кредитов в 1,3 трлн долларов, спровоцировавшего кризис 2008 года. Он констатировал наличие «общих динамик» между традиционными и крипторынками: стремительный рост, спекулятивный ажиотаж и непрозрачность рисков.
В периоды рыночного ралли криптовалютные состояния могут материализоваться и исчезать с головокружительной скоростью. Агрессивное кредитование, опирающееся на искусственно завышенную стоимость портфелей, способно воспроизвести циклы бума и обвала, обрушившие рынок жилья семнадцать лет назад.
Наша позиция
Несмотря на продвижение Федерального агентства по жилищному финансированию (FHFA) вперёд и отсутствие от Пультта конкретных сроков или деталей, практические барьеры всё ещё выглядят устрашающе. Как оценивать волатильные активы для выдачи займов? Какие именно криптовалюты будут приняты? Только биткоин и Ethereum? Стэйблкоины? Как верифицировать права собственности без создания почвы для мошенничества?
Кроме того, возникает вопрос о процедурах обращения взыскания: если заемщик допустит дефолт, сможет ли банк реально конфисковать криптографический залог? Как поступить, если владелец заявляет, что его приватный ключ «был утерян во время поездки на катере»? Традиционное взыскание требует направления судебных приставов для изъятия материальных активов. Процедура возврата криптоактивов же заключается в работе исключительно с буквенно-цифровыми ключами доступа.
Ряд проблем решается за счёт развивающихся протоколов кредитования под частичное обеспечение. Платформы вроде 3Jane внедрили механизм пересмотра кредитного обеспечения, сглаживающий разрыв между анонимным займом и ответственностью в реальной жизни. Данный подход позволяет заемщику изначально сохранять конфиденциальность, однако в случае дефолта активируется процедура, дающая коллекторским агентствам доступ к данным личности должника для проведения взыскания традиционными путями (включая формирование кредитной истории и судебные процессы). Займ осуществляется анонимно, но последствия дефолта ложатся исключительно на заемщика.
Для владельцев криптовалют сообщение Пультта стало долгожданным признанием. Ваши цифровые активы, вполне вероятно, наконец начнут восприниматься классическим финсектором как «настоящее» богатство. Для рынка недвижимости это способно открыть двери многочисленным покупателям, ранее оказавшимся за бортом из-за архаичных критериев одобрения.
Однако конкретика реализации определит, станет ли это мостом к финансовой инклюзивности или траекторией к очередному кризису. Интеграция криптоактивов в ипотечное кредитование требует бережного управления рисками, чем финансовый сектор исторически занимался недостаточно успешно.
Границы между криптовалютой и традиционным кредитованием начинают рушиться. В перспективе может возникнуть либо более прочная и инклюзивная финансовая экосистема, либо еще одна хрупкая структура, возведенная на песке, и итог будет зависеть от того, насколько аккуратно мы сможем соединить два этих мира.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News