Беззалоговое кредитование стейблкоинами
Автор: haonan
Перевод: Block unicorn
Введение
Пользователи глобального рынка потребительского кредитования без обеспечения подобны лёгкой цели в современной финансовой системе — они неуклюжи, лишены здравой оценки рисков и слабы в математике.
Когда потребительское кредитование без обеспечения перейдёт в нишу стейблкоинов, изменятся принципы его работы, и у новых участников появится шанс поучаствовать в этом процессе.
Огромный рынок
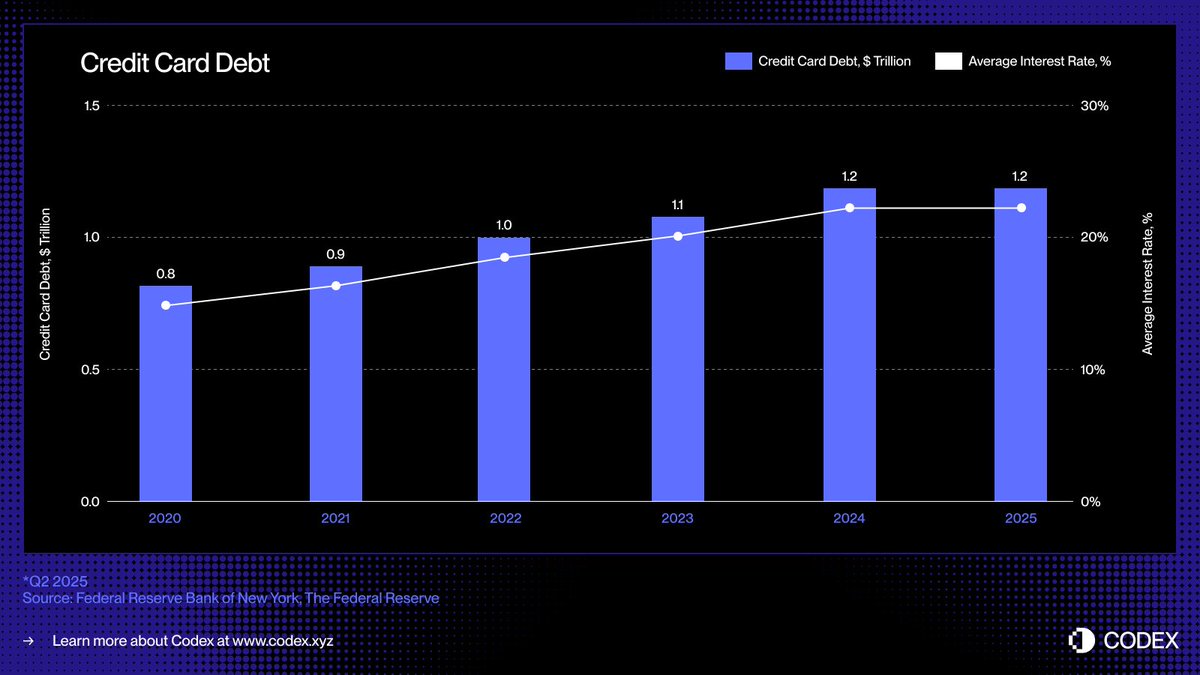
В США основным видом займа без обеспечения выступают кредитные карты: этот повсеместный, высоколиквидный инструмент позволяет потребителям брать в долг без залога прямо во время совершения покупок. Объём непогашенной задолженности по кредитным картам продолжает расти и в настоящее время составляет около 1,21 трлн долларов США.
Устаревшие технологии
Последнее кардинальное изменение в сфере кредитования по картам произошло ещё в 1990-х годах, когда Capital One представила модель ценообразования с учётом рисков. Это нововведение полностью изменило ландшафт потребительского кредитования. С тех пор, несмотря на непрерывное появление новых банков и финтех-компаний, структура рынка кредитных карт остаётся практически неизменной.
Однако появление стейблкоинов и цепочечных кредитных протоколов даёт отрасли принципиально новую основу: программируемые деньги, прозрачные рынки и мгновенные расчёты. Они способны в перспективе разорвать этот замкнутый круг и в цифровой бесценурной экономике заново определить механизмы формирования, финансирования и погашения кредитов.
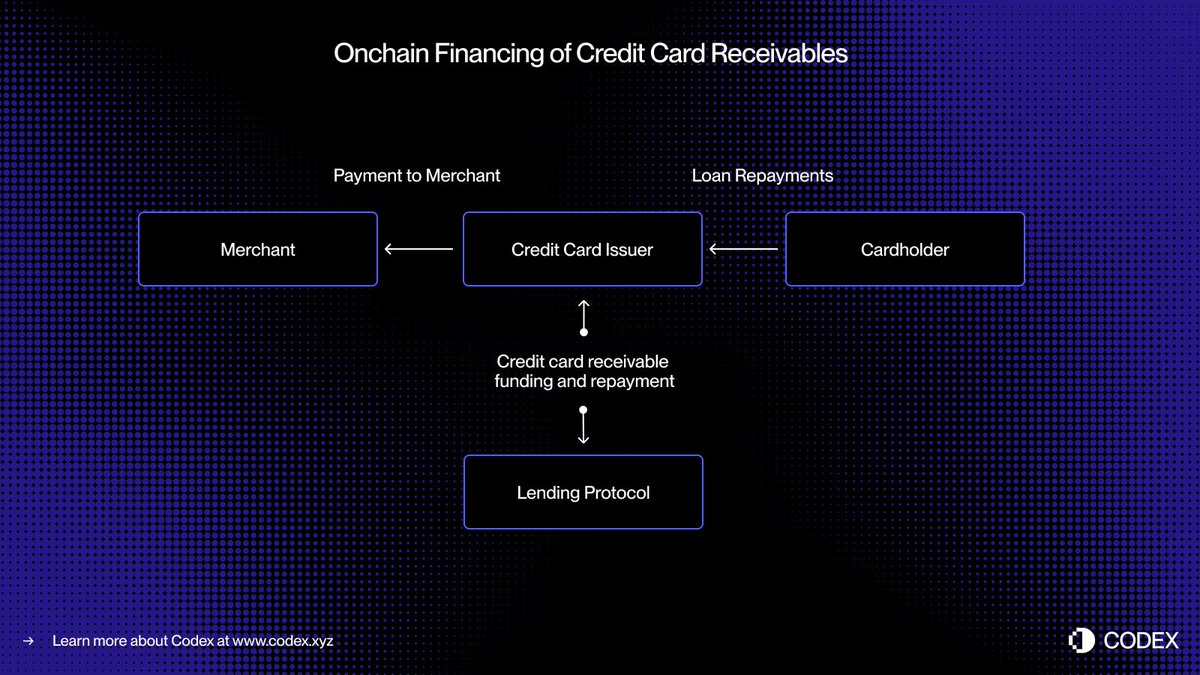
В современных системах расчётов по банковским картам существует временной лаг между авторизацией (одобрением транзакции) и клирингом (передачей средств эмитентом продавцу через платёжную сеть). Перенос финансовых операционных процессов в блокчейн позволяет токенизировать дебиторскую задолженность и осуществлять её финансирование в режиме реального времени.
Представьте ситуацию: потребитель приобретает товар на сумму 5 000 долларов. Транзакция мгновенно проходит авторизацию. До расчётов с Visa или Mastercard эмитент токенизирует дебиторскую задолженность в сети и получает из децентрализованного кредитного пула USDC на сумму 5 000 долларов. После завершения клиринга эти средства направляются продавцу.
Впоследствии, при выплате долга заёмщиком, сумма автоматически возвращается ончейн-кредитору посредством смарт-контракта. Весь цикл также протекает в режиме реального времени.
Данный подход обеспечивает ликвидность в реальном времени, прозрачность источников финансирования и автоматическое погашение обязательств, что снижает контрагентские риски и устраняет множество ручных процедур, до сих пор используемых в потребительском кредитовании.
От секьюритизации к кредитным пулам
На протяжении десятилетий рынок потребительского кредитования опирался на привлечение депозитов и секьюритизацию для обеспечения массового выдавания займов. Банки и эмитенты карт агрегируют миллионы единиц дебиторской задолженности в обеспеченные ценные бумаги (ABS) и продают их институциональным инвесторам. Подобная архитектура гарантирует высокую ликвидность, но одновременно создаёт избыточную сложность и непрозрачность.
Сервисы «купи сейчас, заплати позже» (BNPL), такие как Affirm и Afterpay, наглядно продемонстрировали эволюцию процесса одобрения кредитов. Они отказались от универсальных кредитных лимитов, заменив их индивидуальной оценкой каждой транзакции непосредственно в точке продаж, что позволяет по-разному подходить к покупке дивана за 10 000 долларов и кроссовок за 200 долларов.
Подобный риск-менеджмент на уровне отдельной сделки генерирует стандартизированную и фракционируемую дебиторскую задолженность, где каждый актив обладает конкретным заёмщиком, сроком погашения и профилем риска, что делает её идеальным инструментом для моментального распределения активов через ончейн-кредитные пулы.
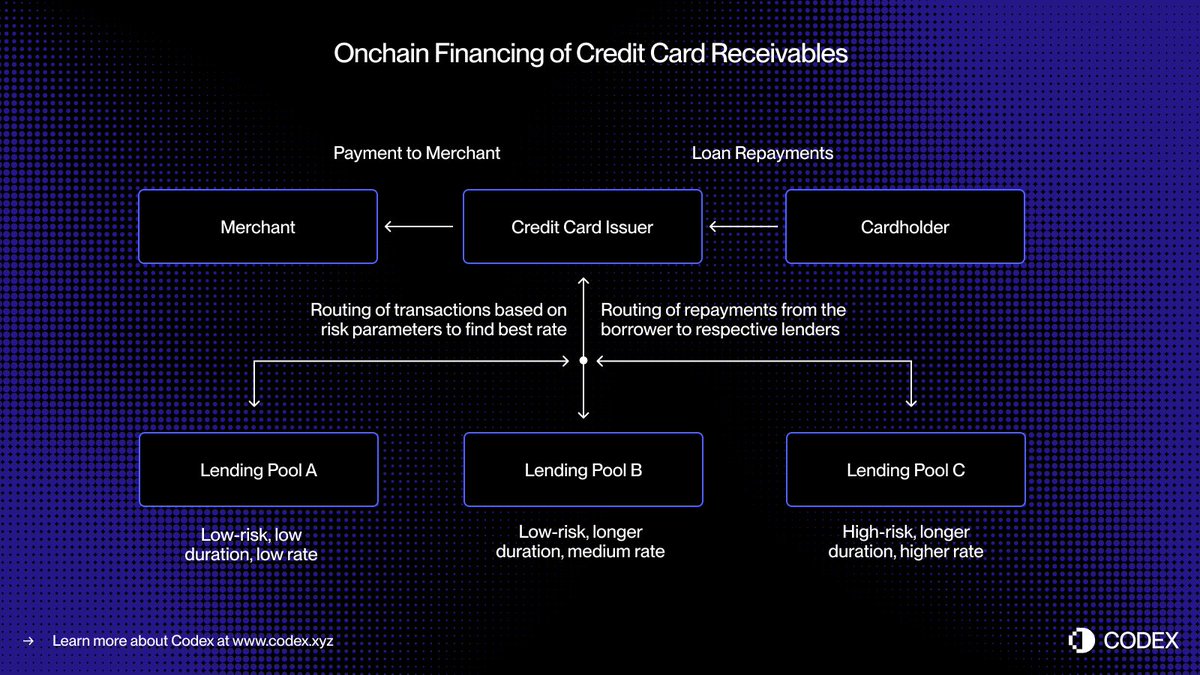
Ончейн-кредитование способно углубить эту концепцию за счёт создания специализированных кредитных пулов, адаптированных под определённые сегменты заёмщиков или категории товаров. Например, один пул может финансировать мелкие транзакции благонадёжных клиентов, а другой — специально предназначен для предоставления туристических рассрочек потребителям субстандартного кредитного рейтинга.
Со временем данные пулы могут трансформироваться в адресные кредитные рынки с динамическим ценообразованием, предоставляя всем участникам прозрачные показатели эффективности.
Такая программируемость открывает перспективы для более эффективного распределения капитала, предложения потребителям выгодных процентных ставок и создания глобального рынка потребительского кредитования без обеспечения, который будет открытым, прозрачным и подлежащим мгновенному аудиту.
Новый стек ончейн-кредитования
Переосмысление кредитования без обеспечения для эпохи блокчейна заключается не просто в копировании существующих кредитных продуктов в сеть, а требует фундаментального перестроения всей кредитной инфраструктуры. Помимо банков-эмитентов и платёжных процессоров, традиционная экосистема заёмных средств зависит от разветвлённой сети посредников:
Нам необходимы новые методики кредитного скоринга. Хотя традиционные скоринговые модели, такие как FICO и VantageScore, можно адаптировать под блокчейн, децентрализованные системы цифровой идентичности и репутации способны сыграть решающую роль.
Кредитным организациям также потребуется независимая рейтинговая оценка, аналогичная стандартам Standard & Poor's, Moody's или Fitch, которая будет отражать качество андеррайтинга и дисциплину возврата долгов.
Наконец, требуют модернизации малозаметные, но критически важные аспекты инкассации просроченной задолженности. Долговые обязательства, номинированные в стейблкоинах, по-прежнему нуждаются в механизмах принуждения и алгоритмах взыскания, объединяющих блокчейн-автоматизацию с традиционными правовыми механизмами.
Платёжные карты на базе стейблкоинов уже успешно ликвидировали разрыв между фиатными деньгами и онлайн-потреблением. Кредитные протоколы и токенизированные фонды денежного рынка заново определили концепции накоплений и генерации дохода. Внедрение кредита без обеспечения в блокчейн замыкает этот треугольник, позволяя потребителям беспрепятственно брать займы, а инвесторам — прозрачно финансировать кредитование, при этом вся система поддерживается открытой финансовой инфраструктурой.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @haonan