Эволюция частного кредитования в блокчейне: от реестров к инвестиционным продуктам
Автор: Пратхик Десаи
Адаптация: Block unicorn
Введение
На платформах токенизации реальных активов (RWA) частное кредитование находится на переднем крае. За последний год токенизированное частное кредитование стало самой быстрорастущей категорией, объем которой увеличился с суммы менее чем 50 тысяч долларов до приблизительно 2,4 миллиарда долларов.
Если исключить стейблкоины (которые обслуживают все платежные транзакции в блокчейне), токенизированное частное кредитование уступает по популярности лишь ончейн-товарам. К числу ведущих токенизированных товаров относятся валюта, обеспеченная золотом, от Tether и Paxos, а также токены, обеспеченные хлопком, соевым маслом и кукурузой, от Justoken. Этот сегмент выглядит крайне фундаментально: здесь присутствуют реальные заемщики, денежные потоки, механизмы андеррайтинга и доходность, при этом зависимость от рыночных циклов значительно ниже по сравнению с сырьевыми товарами.
Однако картина усложняется, когда начинаешь копнуть глубже.
Эти 2,4 миллиарда долларов непогашенного токенизированного частного кредитования составляют лишь малую долю от общего объема непогашенных займов. Это свидетельствует о том, что только часть активов действительно может удерживаться и переводиться в блокчейне в виде токенов.
В этой статье я рассмотрим реальность за цифрами токенизированного частного кредитования и то, что эти показатели означают для будущего данного сегмента.
Давайте перейдем к сути дела.
Двойственная природа токенизированного частного кредитования
Общий объем активных кредитов на платформе RWA.xyz превышает 19,3 миллиарда долларов. Однако только около 12% этих активов могут удерживаться и передаваться в форме токенов. Это отражает двойственную природу токенизированного частного кредитования.
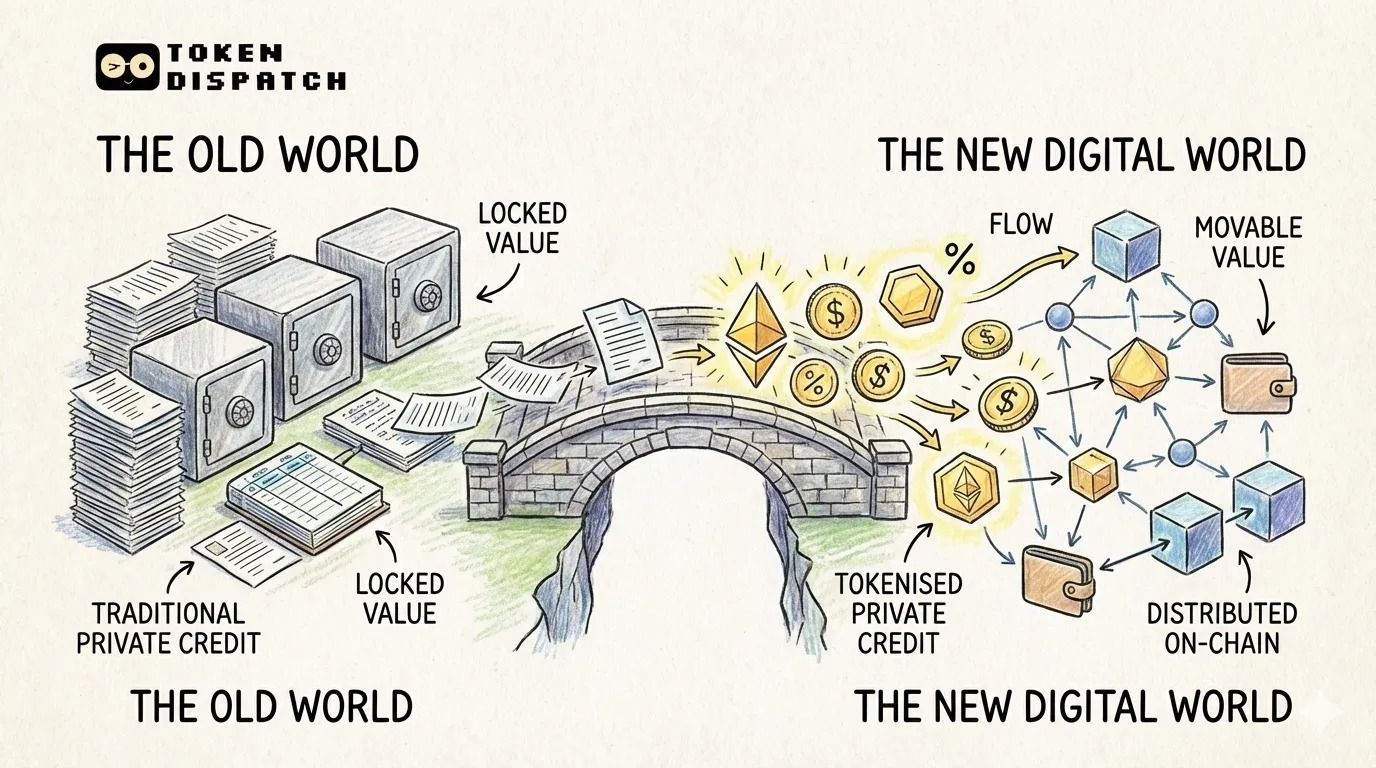
С одной стороны, мы имеем «репрезентативное» токенизированное частное кредитование, где блокчейн выступает лишь инструментом операционного улучшения, фиксируя кредиты, взятые на традиционном рынке частного кредитования, путем создания реестра непогашенных займов в блокчейне. С другой стороны, существует дистрибутивное развитие, когда рынок на базе блокчейна сосуществует с традиционным (или офчейн) рынком частного кредитования.
Первый тип используется исключительно для фиксации и сверки данных в публичном реестре. Тогда как распределенные активы можно перемещать между кошельками для целей перевода.
Как только мы понимаем эту классификацию, вопрос о том, переведено ли частное кредитование в блокчейн или нет, теряет смысл. Вместо этого вы задаете более острый вопрос: какая доля частных кредитных активов изначально создана на базе блокчейна? Ответ на него может многое прояснить.
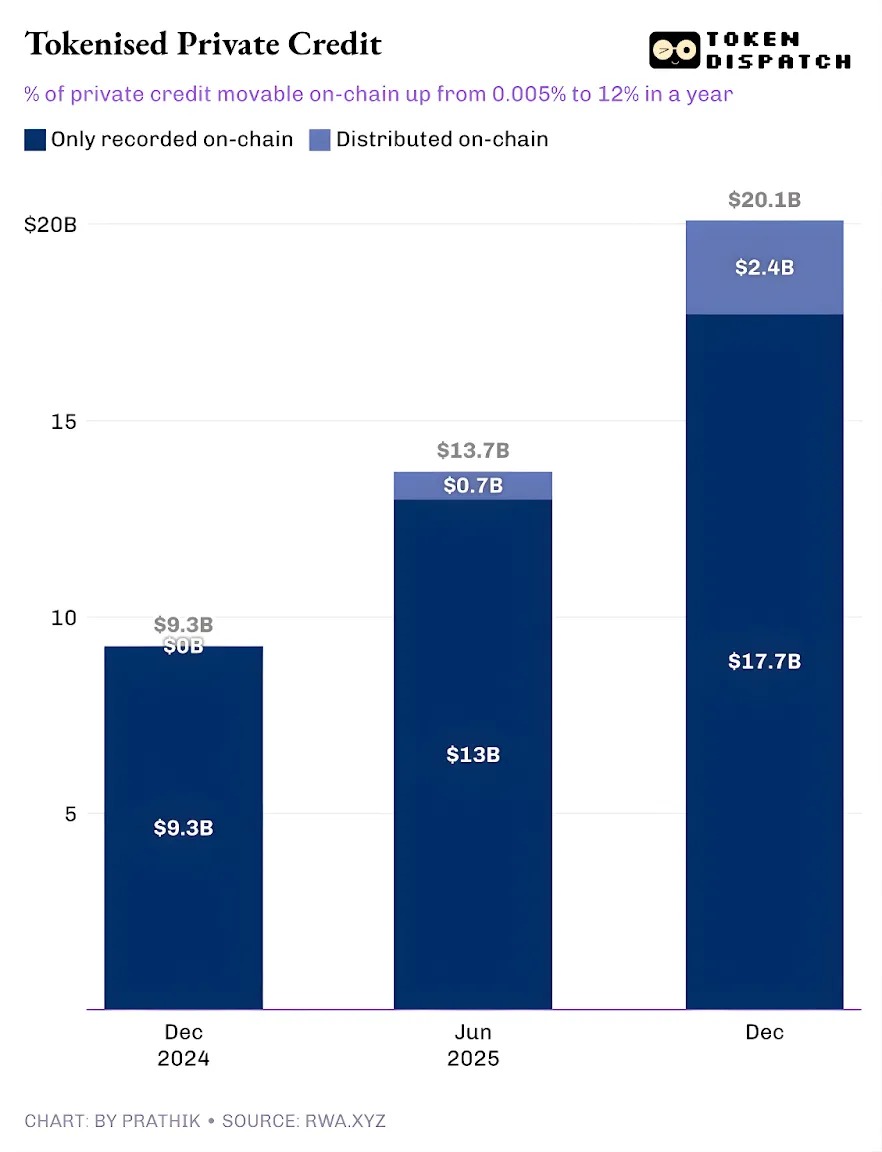
Динамика развития токенизированного частного кредитования вдохновляет.
Еще до прошлого года практически все токенизированное частное кредитование носило исключительно операционный характер. Займы уже существовали, заемщики вовремя их возвращали, платформы функционировали штатно, а блокчейн выполнял лишь функцию фиксации этих операций. Весь объем токенизированного частного кредитования просто регистрировался в блокчейне без возможности передачи в виде токенов. Всего за один год доля таких передаваемых ончейн-активов достигла 12% от всего отслеживаемого объема частного кредитования.
Это демонстрирует рост токенизированного частного кредитования как распределяемого ончейн-продукта. Теперь инвесторы могут удерживать паи фондов, токены пулов ликвидности, коммерческие бумаги или структурные инвестиционные позиции непосредственно в форме токенов.
Если эта дистрибутивная модель продолжит расширяться, частное кредитование перестанет быть просто книгой кредитов и превратится в полноценный инвестируемый класс ончейн-активов. Эта трансформация изменит структуру вознаграждения для кредиторов. Помимо базовой доходности, кредиторы получат инструмент с более высокой операционной прозрачностью, быстрым расчетом и гибкими возможностями кастодиального обслуживания. Заемщики получат финансирование, не зависящее от одного канала дистрибуции, что может оказаться крайне полезным в периоды рыночной турбулентности.
Но кто будет стимулировать рост рынка распределяемого частного кредитования?
Эффект Figure
На сегодняшний день основная часть непогашенных кредитов поступает с одной единственной платформы, тогда как остальная часть экосистемы формирует так называемый длинный хвост.
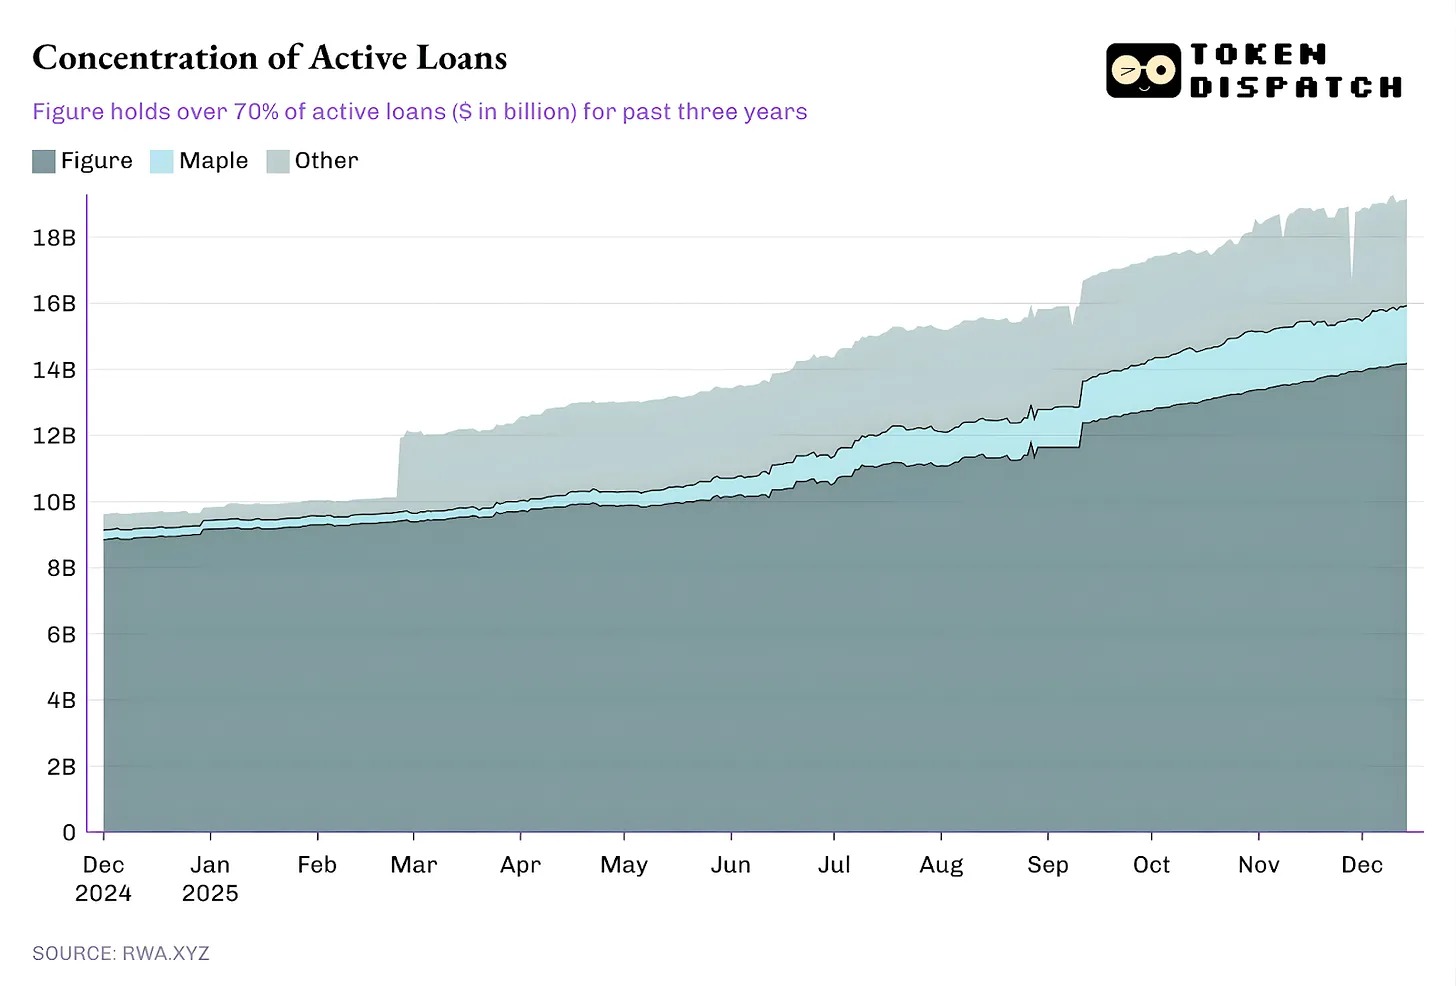
Начиная с октября 2022 года Figure монополизировала рынок токенизированного частного кредитования, однако ее доля рынка снизилась с более чем 90% в феврале до текущих 73%.
Но еще более интересной является бизнес-модель частного кредитования компании Figure.
Несмотря на то, что сегодня объем токенизированного частного кредитования превышает 14 миллиардов долларов, вся ценность этого лидера отрасли представлена исключительно в виде «репрезентативных» активов, тогда как дистрибутивная ценность составляет ноль. Это указывает на то, что модель Figure представляет собой операционный канал, который фиксирует факт выдачи займа и прослеживание права собственности в блокчейне Provenance.
Тем временем ряд более мелких игроков активно продвигает дистрибуцию токенизированного частного кредитования.
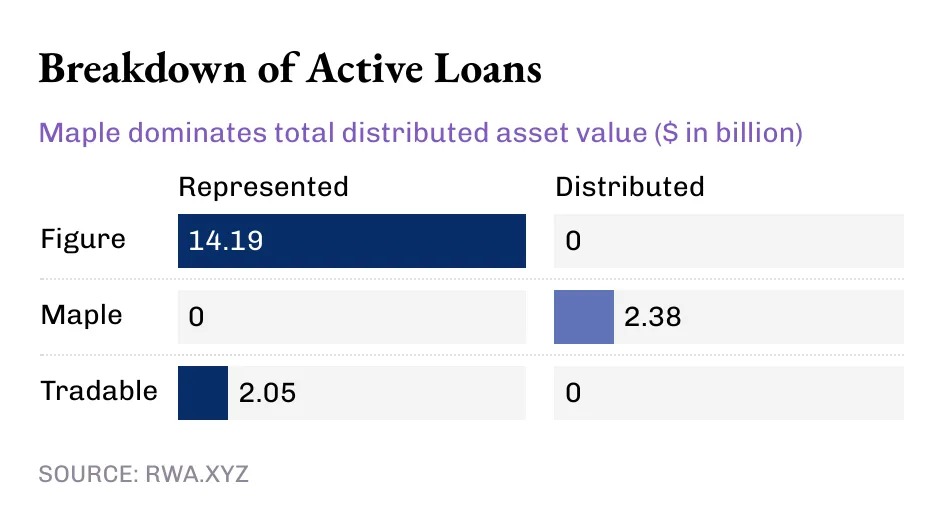
Компании Figure и Tradable удерживают весь свой объем токенизированного частного кредитования в виде репрезентативных активов, тогда как ценности Maple полностью циркулируют через блокчейн.
В макроэкономическом контексте подавляющее большинство из текущих 19 миллиардов долларов активных ончейн-кредитов просто записано в блокчейне. Однако тренд последних месяцев однозначен: все больше частных кредитов распределяется напрямую через блокчейн. Учитывая огромный потенциал роста токенизированного частного кредитования, эта тенденция будет только усиливаться.
Даже достигнув отметки в 19 миллиардов долларов, сектор RWA на сегодняшний день занимает лишь менее 2% от общего 1,6-триллионного рынка частного кредитования.
Но почему так важно частное кредитование, которое можно «перемещать», а не просто фиксировать?
Перемещаемое частное кредитование дает нечто большее, чем просто ликвидность. Возможность получения экспозиции к частному кредитованию в виде токенов вне платформы обеспечивает портативность, стандартизацию и ускорение процессов дистрибуции.
Активы, полученные через традиционные каналы частного кредитования, фактически привязывают держателя к экосистеме конкретной платформы. В таких экосистемах сроки конвертации ограничены, а процесс сделок на вторичном рынке чрезмерно сложен. Кроме того, переговоры на вторичном рынке протекают медленно и контролируются преимущественно институциональными участниками. Это создает дисбаланс, где полномочия существующей рыночной инфраструктуры значительно превосходят власть владельцев активов.
Распределяемые токены способны сократить эти трения за счет более быстрого расчета, четкого оформления перехода прав собственности и упрощенного кастодиального обслуживания.
Что еще важнее, возможность «перемещения» является необходимым условием для масштабной стандартизированной дистрибуции частного кредитования, чего исторически ему недоставало. В традиционной модели частное кредитование обычно предоставляется в виде фондов, компаний по развитию бизнеса (BDC) и обеспеченных долговых обязательств (CLO), что неизбежно добавляет множество уровней посредников и непрозрачных комиссий.
Ончейн-дистрибуция открывает иной путь: программируемые обертки на уровне инструмента принудительно обеспечивают соблюдение регуляторных требований (через whitelists), правил управления денежными потоками и раскрытия информации, заменяя собой ручные процессы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News