


Общий рынок кровью обливается, $HYPE сияет в одиночку: разбираемся в обновлении HIP-4 и выходе Hyperliquid на рынок предсказаний
Автор: Дэвид, TechFlow
В 2025 году годовой объем торговли на рынках прогнозирования составил 44 миллиарда долларов.
Polymarket сгенерировал 33,4 млрд, Kalshi — 43,1 млрд. Один является ончейн «движком истины», другой — регулируемой CFTC «биржей событий». Они боролись весь год: от ставок на президентские выборы в США и политические кризисы в Венесуэле до Супербоула и повышений ключевой ставки ФРС. К концу года даже материнская компания Нью-Йоркской фондовой биржи ICE вложила 2 млрд долларов в Polymarket.
Рынки прогнозирования стали одним из самых быстрорастущих криптографических направлений в 2025 году.
2 февраля Hyperliquid объявил о запуске HIP-4 в тестовой сети. По официальной версии, это «outcome trading» (торговля результатом). Это контракты с полной маржинальной поддержкой, которые рассчитываются в фиксированном ценовом диапазоне и подходят для рынков прогнозирования и опциноподобных продуктов.
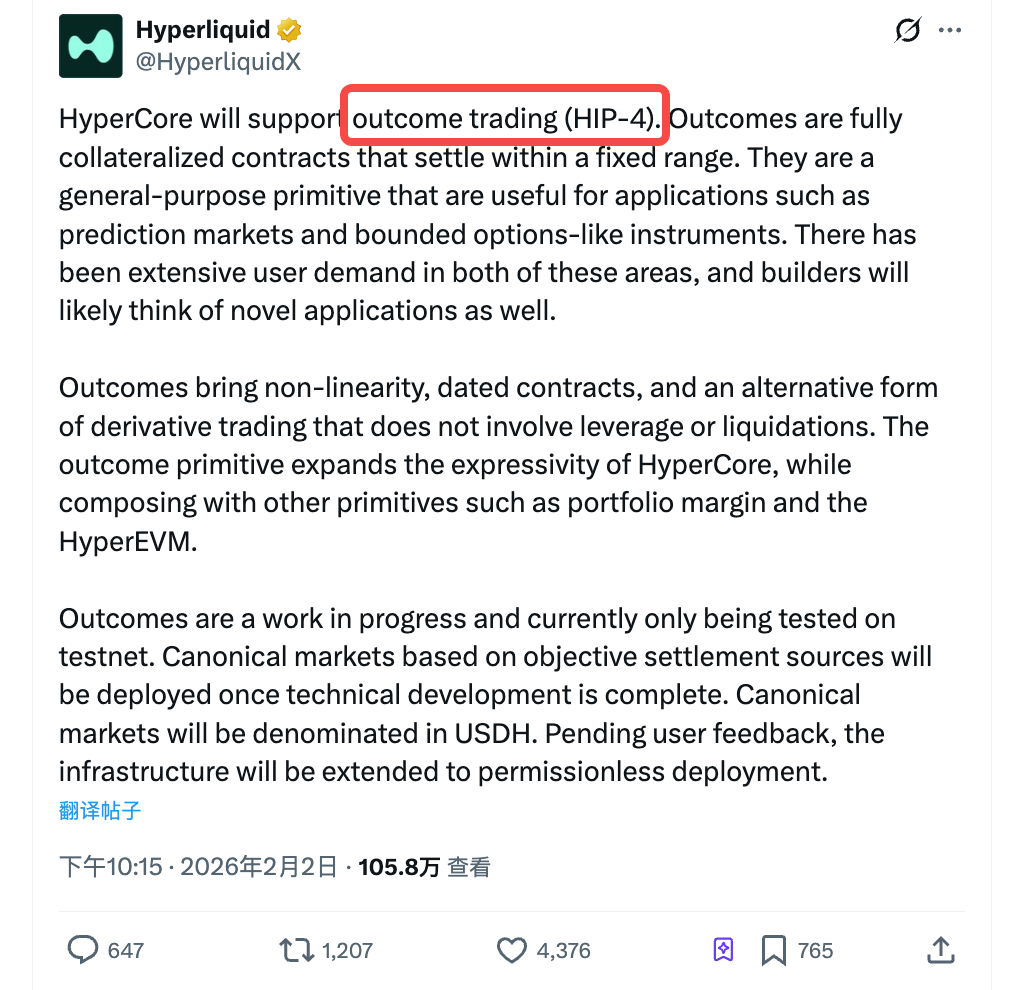
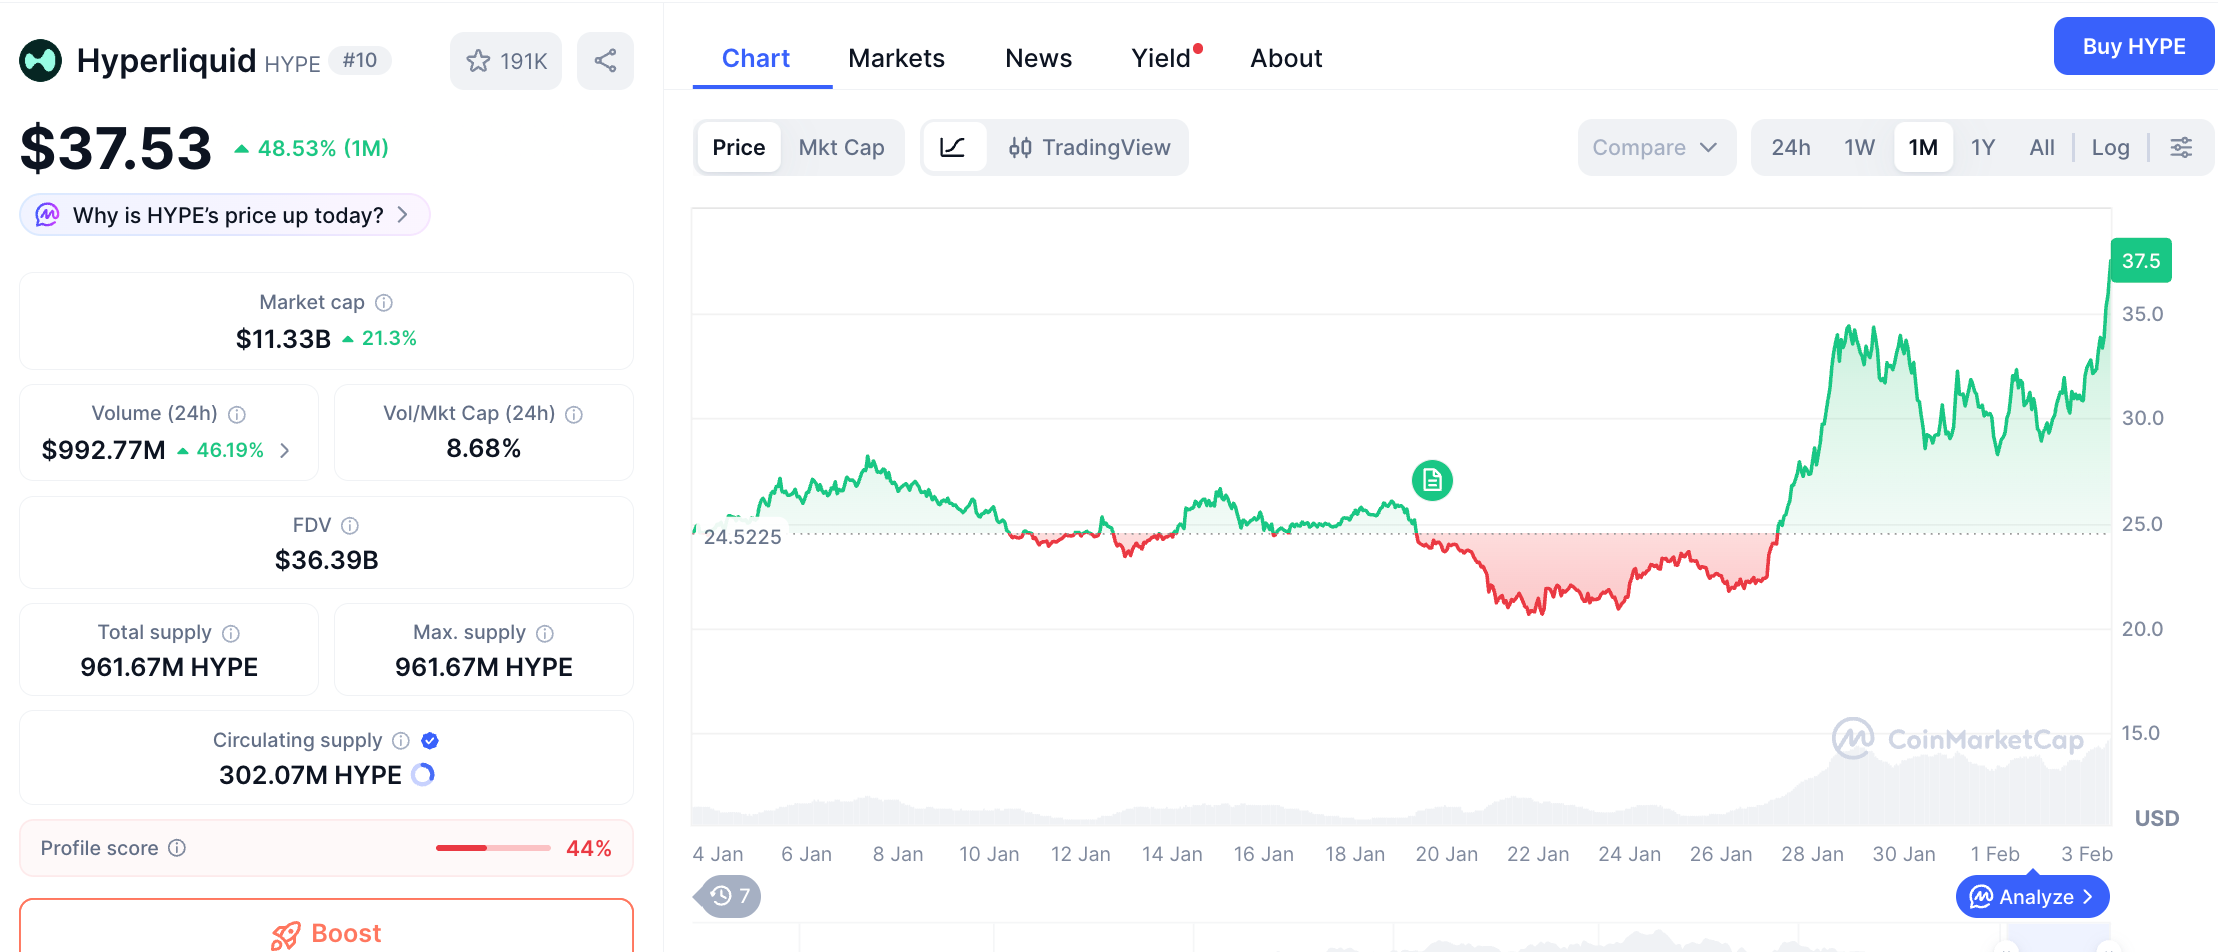
После объявления цена HYPE выросла на 10%. За последнюю неделю совокупный рост превысил 40%; для сравнения, в тот же период BTC временно опускался до 75 000 долларов.
Рынок явно воспринял HIP-4 как позитивный сигнал. Однако если сводить HIP-4 лишь к «запуску прогнозного рынка со стороны Hyperliquid», можно недооценить намерения этого шага и переоценить ценность позиции Hyperliquid в текущей криптоэкосистеме.
Что такое HIP-4
Основным направлением бизнеса Hyperliquid до этого были бессрочные фьючерсные контракты (perps): без даты экспирации, с кредитным плечом и возможностью ликвидации. Это крупнейшая категория объемов ончейн-деривативов и главный источник дохода Hyperliquid.
Но контракты outcome, введенные в HIP-4, работают почти наоборот.
С датой экспирации, полной маржинальной поддержкой, без кредитного плеча и риска ликвидации.Контракты рассчитываются в пределах фиксированного ценового диапазона: покупатель может потерять максимум внесенные средства, но не будет должен платформе сверх этой суммы.
Пример.
Вы считаете, что BTC вырастет выше 100 тысяч долларов до конца марта, и покупаете соответствующий outcome контракт. При наступлении даты экспирации, если BTC действительно пробьет отметку в 100 тыс., контракт расчетится по верхней границе, и вы получите прибыль; если нет — расчет произойдет по нижней границе, и ваш убыток ограничится первоначальной стоимостью покупки. Никаких дополнительных маржинальных пополнений или ночных принудительных ликвидаций.
Такая структура идеально подходит для двух типов сценариев: рынки прогнозирования (ставки на исход события) и опциноподобные продукты (выражение мнения о направлении движения в рамках заданного коридора).
Логика аналогична ставкам на Polymarket типа «переизберут ли Трампа»: полная маржинальная поддержка и бинарный расчет.
HIP-4 трансформирует эту логику в универсальный примитив, не ограничиваясь вариантами «да/нет» и поддерживая непрерывные ценовые диапазоны.
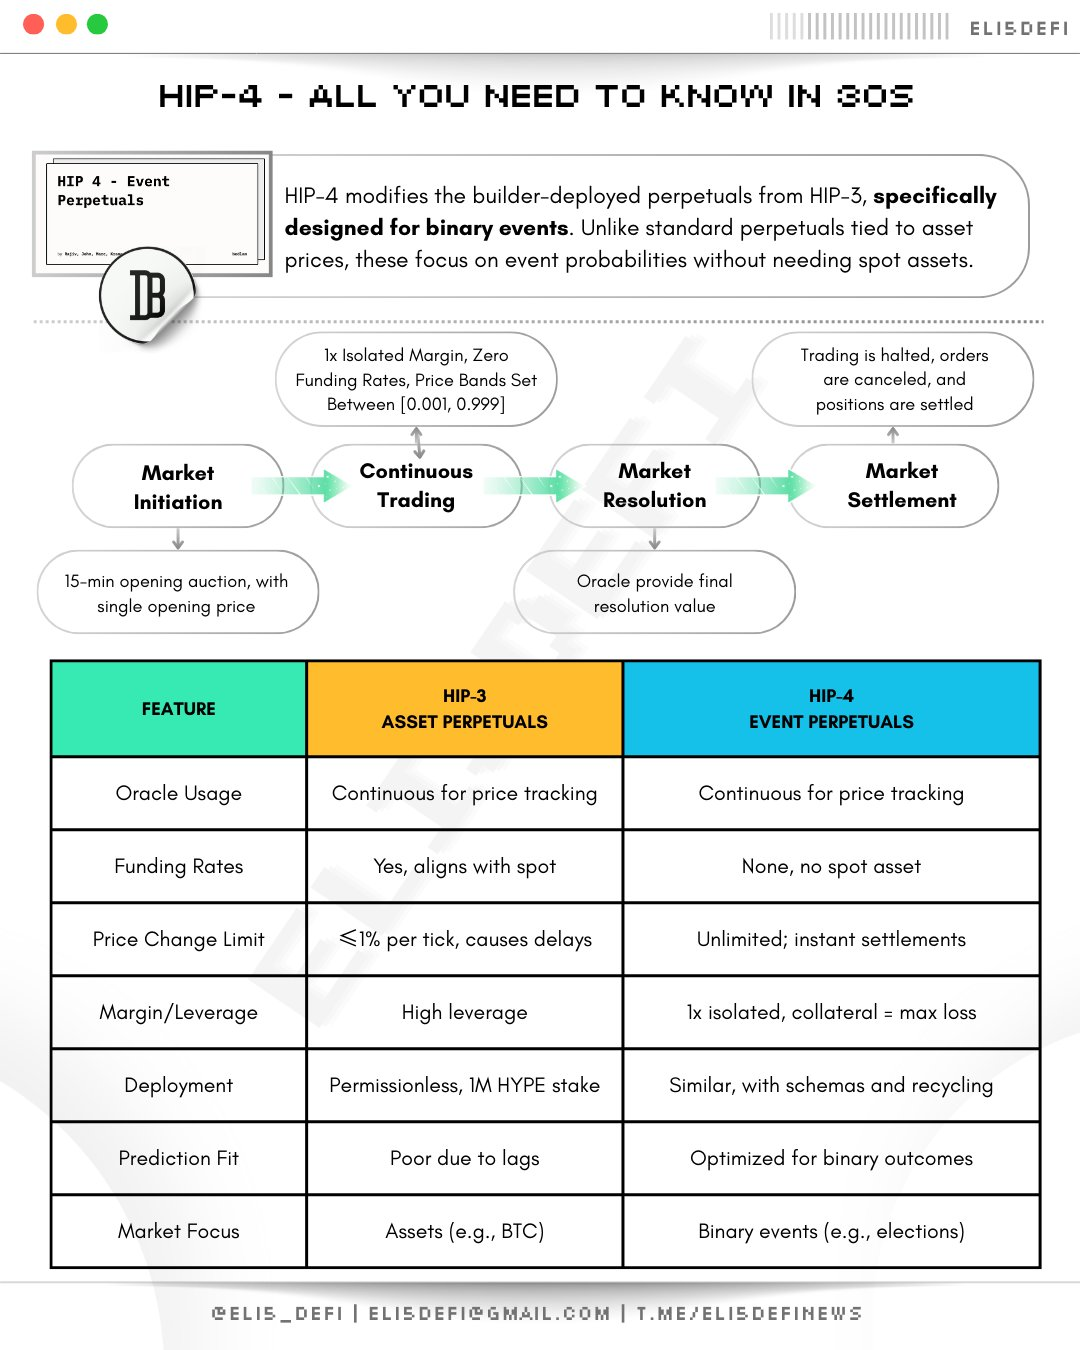
(Источник: @Eli5defi)
В настоящее время HIP-4 находится на стадии тестовой сети.
После официального запуска первые рынки будут курироваться самой командой и номинироваться в USDH (нативной стабильной монете Hyperliquid). В дальнейшем, исходя из обратной связи пользователей, планируется открытое развертывание без разрешений, то есть любой пользователь сможет создавать outcome рынки.
Не кажется ли вам, что это звучит как «Polymarket от Hyperliquid»?
Не все так просто.
Компонуемость: банальная фраза, но наиболее ценная
Polymarket представляет собой изолированную платформу прогнозного рынка.
Контракты, купленные там, никак не связаны с вашими позициями в Aave, ликвидностью на Uniswap или любыми другими позициями в других протоколах. То же самое касается Kalshi. Каждый контракт существует как изолированный объект.
HIP-4 работает иначе. Outcome-контракты выполняются непосредственно на HyperCore, разделяя один торговый движок и единую систему кросс-маржинального обеспечения с бессрочными фьючерсами.
Известный исследователь DeFi из зарубежного сегмента интернета Ignas после анонса HIP-4 указал на классический сценарий:
Открывая длинную позицию по бессрочному фьючерсу на ETH, вы одновременно можете купить outcome контракт на выплату, «если цена ETH на дату экспирации упадет ниже определенного уровня». Две позиции对冲уют друг друга в рамках одного маржинального счета, система автоматически фиксирует снижение рыночного риска и высвобождает избыточную маржу.
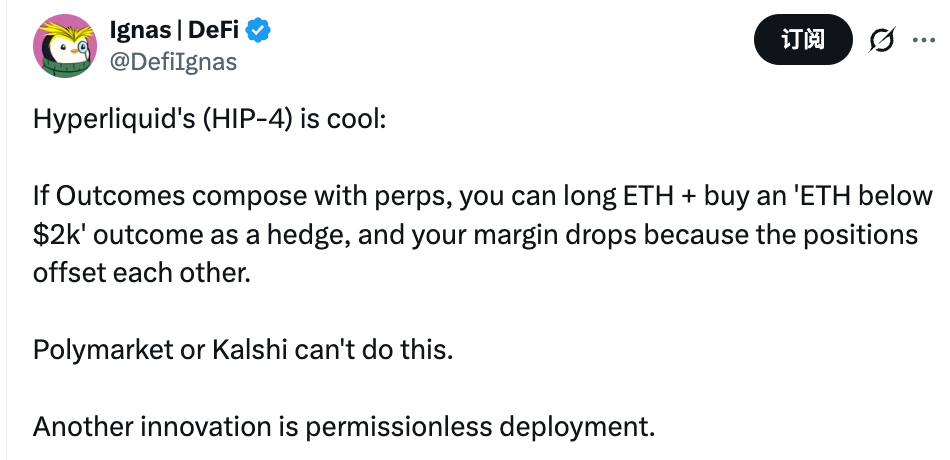
Переведем на простой язык:
Вы используете одну позицию для выражения мнения о направлении, а другую — для страхования рисков; их комбинация требует меньше капитала, чем открытие каждой отдельно.
В традиционных финансах это называется структурированными продуктами.
Инвестиционные банки создают такие комбинации для институциональных клиентов, взимая при этом немалые комиссии. Теперь Hyperliquid хочет реализовать этот механизм нативно в блокчейне: без посредников, где контракты автоматически распознают хеджирование между собой.
Polymarket и Kalshi не способны на подобное. Это независимые биржи событий, а не движки деривативов.
Таким образом, outcome-контракт в HIP-4 — это скорее не самостоятельный продукт, а примитив, расширяющий возможности самого Hyperliquid; кирпичик, который можно собирать вместе с другими компонентами.
Рынки прогнозирования — лишь самое очевидное применение этого кирпичика.
От HIP-1 до HIP-4: четыре шага ончейн перпов
Если рассматривать HIP-4 в контексте эволюции продуктов Hyperliquid, логика становится еще более ясной.
HIP-1: определение стандарта токенов.
Запущен в 2024 году, позволил любому активу быть выпущенным нативно на HyperCore. Токеном, созданным первым по этому стандарту, стал PURR. Это аналог Ethereum ERC-20, работающий на собственной цепи Hyperliquid.
HIP-2: решение вопроса ликвидности.
Автоматическое выставление ордеров на покупку и продажу вблизи текущей цены актива, поддержание спреда около 0,3%. Ликвидность появляется с первой секунды листинга, не нужно ждать выхода маркетмейкеров.
HIP-3: открытый запуск бессрочных фьючерсов без разрешений.
Любой пользователь, заложивший 500 000 токенов HYPE, может развернуть собственный рынок бессрочных фьючерсов, задавая базовый актив, оракул, уровень кредитного плеча и типы обеспечения. С момента запуска совокупный объем торгов достиг почти 42 млрд долларов, а открытый интерес превысил 1 млрд. Акции, сырьевые товары, мемотокены — здесь торгуется всё.
HIP-4: внедрение outcome-контрактов.
Наличие даты экспирации, полная маржинальная поддержка, нелинейный расчет.
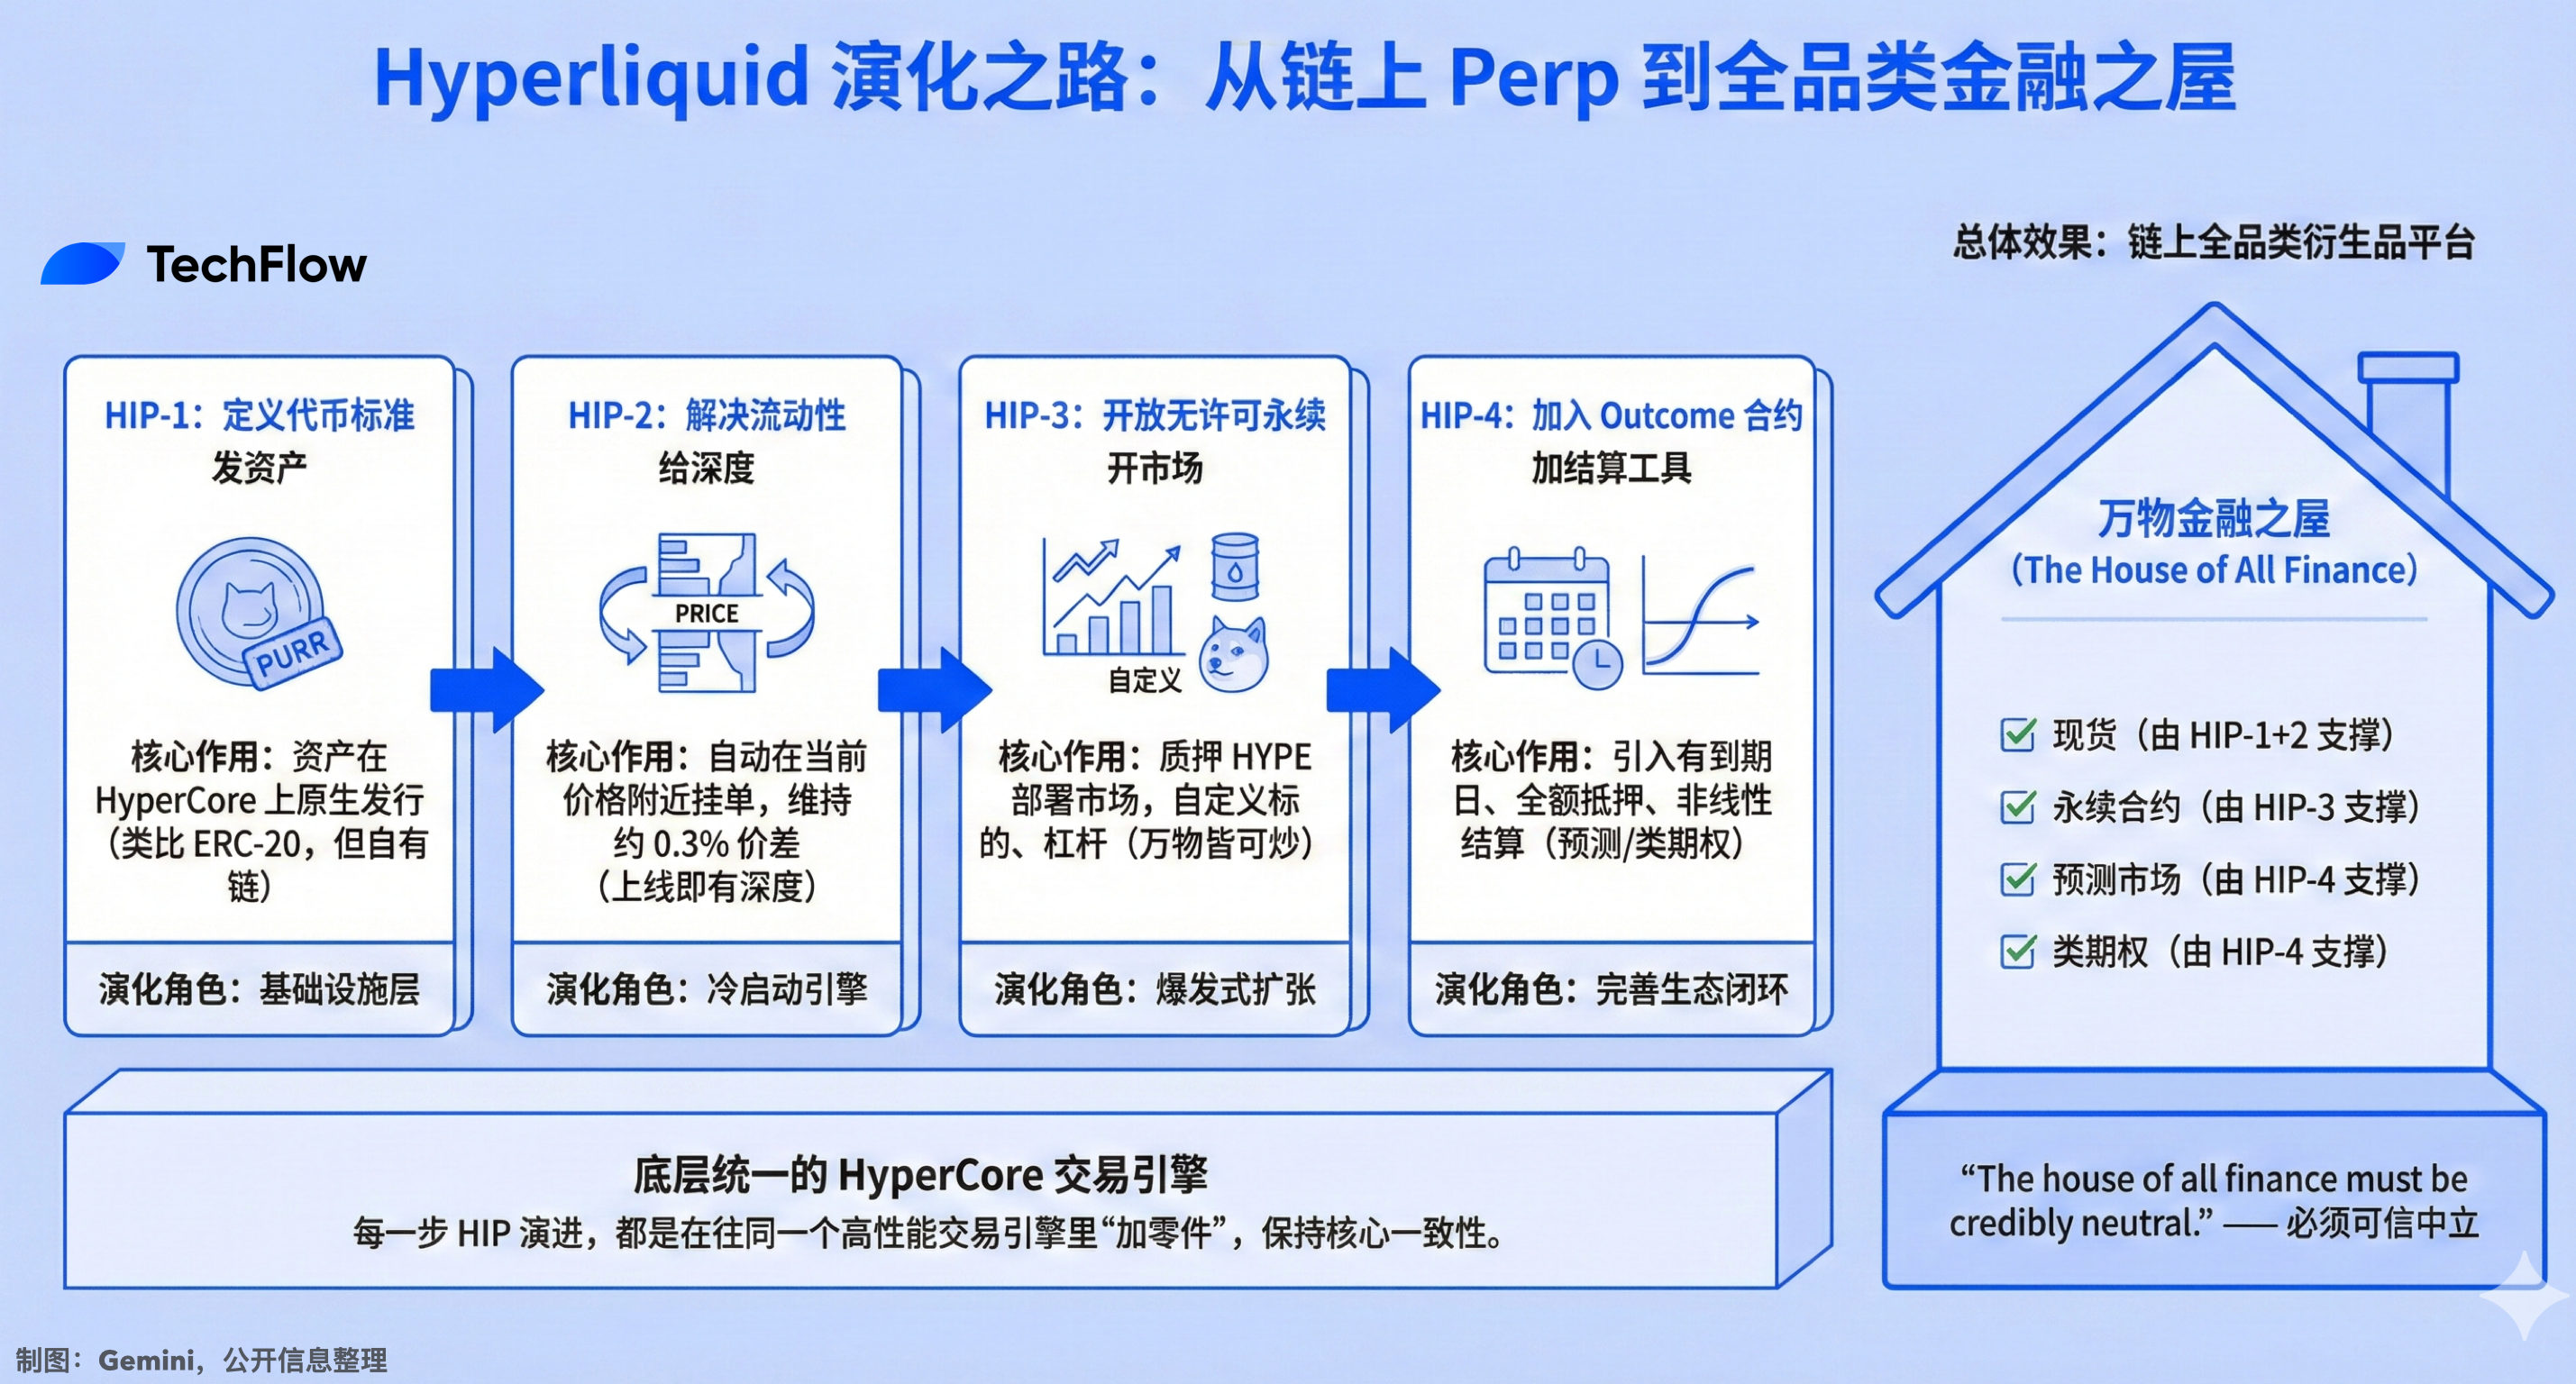
Глядя на эти четыре шага в связке, процесс напоминает постоянную итерацию и масштабирование интернет-продукта: выпуск активов, обеспечение ликвидности, открытие рынков контрактов, добавление инструментов расчета.
Таким образом, Hyperliquid трансформировался из обычного DEX бессрочных фьючерсов в полноформатную ончейн-платформу производных финансовых инструментов, охватывающую спотовый рынок, перпы, рынки прогнозирования и опциноподобные продукты.
Каждый шаг представляет собой добавление нового компонента в единый торговый движок.
Основатель Hyperliquid Джефф Ян однажды заметил:
«Дом всех финансов должен оставаться абсолютным и заслуживающим доверия в своей нейтральности». — Финансовая инфраструктура масштаба всей отрасли обязана быть объективно и доказуемо нейтральной.
Четыре обновления HIP больше похожи на четыре стены этого здания.
Оценка стоимости $HYPE
За прошлую неделю HYPE подорожал более чем на 40%. Пока основной рынок испытывает потери, HYPE растет против тренда.
Это явно не только заслуга анонса HIP-4.
На прошлой неделе в экосистеме Hyperliquid одновременно разворачивалось несколько процессов: объемы на беспрепятственных рынках перпов по HIP-3 продолжали расти, активно торгуемые металлы показывали впечатляющие данные, а механизм обратного выкупа HYPE стабильно поглощал предложение, поскольку 97% торговых комиссий платформы направляются на buyback токена HYPE.
Однако в день объявления HIP-4 HYPE вырос на 10%, что позволяет рынку как минимум считать этот новостной повод значимым.
Автору необходимо отметить роль USDH.
Все outcome-контракты по HIP-4 номинируются и рассчитываются в USDH. USDH — это нативная стабильная монета Hyperliquid, выпускаемая Felix Protocol, обеспеченная краткосрочными казначейскими облигациями США, а полученные проценты идут на обратный выкуп HYPE и стимулирование активности в DeFi-экосистеме.
Это усиливает существующую экономическую воронку:
Больше типов продуктов выходит на платформу (перпы по HIP-3, outcome по HIP-4) --> Рост объемов торгов --> Увеличение комиссий --> Выплаты комиссий направлены на обратный выкуп HYPE --> Открытие новых рынков через USDH повышает спрос на стабильную монету --> Доходность от казначейских облигаций USDH дополнительно финансирует обратный выкуп HYPE --> Рост цены HYPE --> Увеличение реальной ценности барьера стейкинга для HIP-3 --> Привлечение более квалифицированных разработчиков (builder) для развертывания новых рынков.
Этот цикл может работать бесконечно, но при условии постоянного роста торгового объема на Hyperliquid. Тем не менее, текущие условия крипторынка и конкурентная среда прогнозных рынков остаются крайне сложными.
Расчет outcome-контрактов зависит от внешних источников данных. Кто победил на выборах, какой была цена BTC на момент экспирации, произошло ли какое-то событие... Эта информация должна точно и без возможности манипуляций поступать в смарт-контракты в блокчейне.
HypeLiquid заявил об использовании «объективных источников данных для расчетов», но не уточнил, какие именно оракулы будут задействованы и как будет предотвращаться манипуляция. В истории рынков прогнозирования споры вокруг оракулов становились самой частой искрой для краха проектов.
Регулирование также выступает переменным фактором.
В январе 2026 года судья из штата Массачусетс выдал запретительный приказ против Kalshi, регулируемой CFTC, признав его спортивные контракты нелегальным азартным бизнесом. Даже полностью комплаентные биржи не могут избежать судебных исков на уровне штатов, а децентрализованные протоколы не всегда будут вне досягаемости регуляторов.
Существует еще один фундаментальный вопрос: каков реальный спрос на прогнозы?
Если разделить упомянутые 44 млрд долларов, то более 90% объема Kalshi приходится на спорт-беттинг, а основную активность Polymarket обеспечивают суперсобытия вроде выборов и геополитики. Ликвидность для обычных повседневных прогнозов по-прежнему остается низкой. Неясно, привлечет ли HIP-4 новых пользователей или станет лишь еще одной кнопкой для уже существующих трейдеров. На этот вопрос пока нет ответа.
Однако Hyperliquid очевидно не стремится стать очередным Polymarket. Гораздо важнее для компании сделать функцию прогнозирования нативной capability своего торгового движка, такой же естественной и базовой, как и бессрочные фьючерсы.
Когда обычный Perp DEX начинает эволюционировать, возможно, пришло время пересмотреть сами принципы оценки таких платформ.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow















