


Прогноз «Кэти Вуд» на 2026 год: обновлённая версия рейганомики, рынок акций США продолжает «золотую эпоху», укрепление доллара сдерживает золото
Основательница ARK Invest Кэти Вуд («Сестра Дерево») в своем последнем ежегодном письме к инвесторам за 2026 год представила макроэкономический прогноз, сравнив будущие три года с «рейганомикой на стероидах» (Reaganomics on steroids).
Она отмечает, что на фоне дерегулирования, снижения налогов, разумной денежно-кредитной политики и интеграции инновационных технологий американский фондовый рынок ожидает новый «золотой век», тогда как грядущий скачок доллара США может положить конец восходящему тренду цен на золото.
В частности, Кэти Вуд считает, что, несмотря на устойчивый рост реального ВВП за последние три года, базовые сегменты экономики США фактически переживали волнообразную рецессию и сейчас находятся в состоянии «сжатой пружины» (coiled spring), что предполагает возможность мощного восстановления в ближайшие годы.
Она особо подчеркивает, что экономический рост США получит мощный импульс благодаря политике дерегулирования под руководством первого координатора по искусственному интеллекту и криптовалютам Дэвида Сакса, а также приближению эффективной ставки корпоративного налога к отметке в 10%.
На макроуровне Вуд прогнозирует, что на фоне бума производительности инфляция будет дополнительно сдерживаться и, возможно, перейдет в отрицательную зону.
По ее прогнозам, темпы роста номинального ВВП США в ближайшие годы сохранятся в диапазоне от 6% до 8%, при этом основными драйверами станут повышение производительности труда, а не инфляционное давление.
Что касается влияния на рынки, то Вуд предполагает, что относительное преимущество доходности инвестиций в США приведет к значительному укреплению доллара США, повторив историю его почти двукратного роста в 1980-е годы.
Она предупреждает, что, несмотря на существенный рост цен на золото за последние годы, укрепление доллара окажет давление на него. При этом биткоин, благодаря своему механизму эмиссии и низкой корреляции с другими активами, продемонстрирует динамику, отличную от золота.
Отвечая на обеспокоенность инвесторов оценкой рыночных активов, Вуд выражает уверенность в том, что пузыря вокруг искусственного интеллекта еще не сформировалось.
Она указывает, что, хотя текущее соотношение цены и прибыли находится на исторических максимумах, выброс производительности, стимулируемый технологиями ИИ, робототехники и другими, позволит росту корпоративной прибыли оправдать высокие оценки. Рынок способен обеспечить положительную доходность даже на фоне сжатия мультипликатора P/E, что напоминает траекторию бычьего рынка середины-конца 1990-х годов.
Ниже приведено полное оригинальное письмо к инвесторам:
Поздравляю инвесторов ARK и всех наших сторонников с Новым годом! Мы искренне благодарим вас за вашу поддержку.
Как я изложила в этом письме, мы действительно убеждены, что у инвесторов есть множество причин для оптимизма! Надеюсь, вам понравится наш анализ. Если смотреть с точки зрения экономической истории, мы находимся в переломный момент.
Сжатая пружина
Несмотря на непрерывный рост реального внутреннего валового продукта (ВВП) США за последние три года, фундаментальные сегменты экономики фактически переживали циклическую рецессию, постепенно трансформируясь в максимально сжатую пружину, которая способна обеспечить мощный импульс восстановления в ближайшие годы.
Для противодействия шокам предложения, связанным с пандемией коронавируса, Федеральная резервная система США повысила целевую ставку фонда федерал в течение 16 месяцев вплоть до июля 2023 года с 0,25% в марте 2022 года до 5,5%, увеличив показатель рекордные 22 раза.
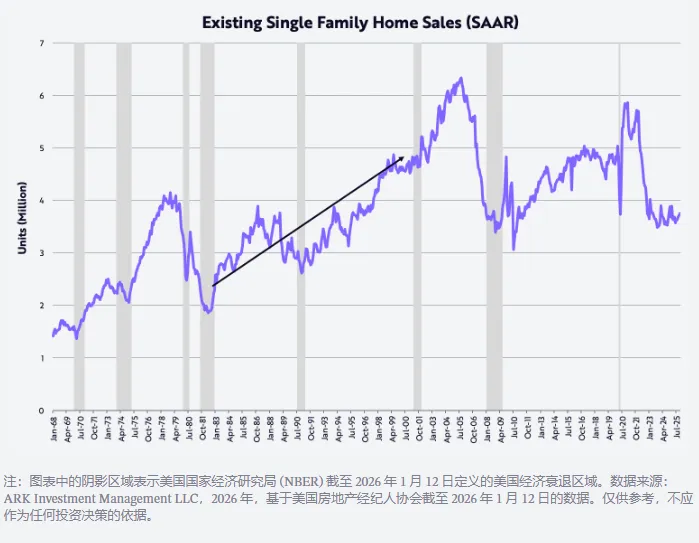
Данная кампания по повышению ставок увела в стадию спада жилищный сектор, производство, инвестиции в основной капитал (за исключением проектов, связанных с ИИ), а также население США со средним и низким уровнем дохода, что продемонстрировано на рисунке ниже.
Если суднить по объему продаж существующего жилья, рынок недвижимости снизился на 40%, упав с годового показателя в 5,9 млн сделок в январе 2021 года до 3,5 млн сделок в октябре 2023 года.
Подобный уровень наблюдался последний раз в ноябре 2010 года, а в течение последних двух лет объем продаж вторичного жилья колебался именно в этих пределах.
Это свидетельствует о степени сжатия пружины: текущий уровень вторичного жилищного рынка сопоставим с показателями начала 1980-х годов, когда население США было примерно на 35% меньше нынешнего.
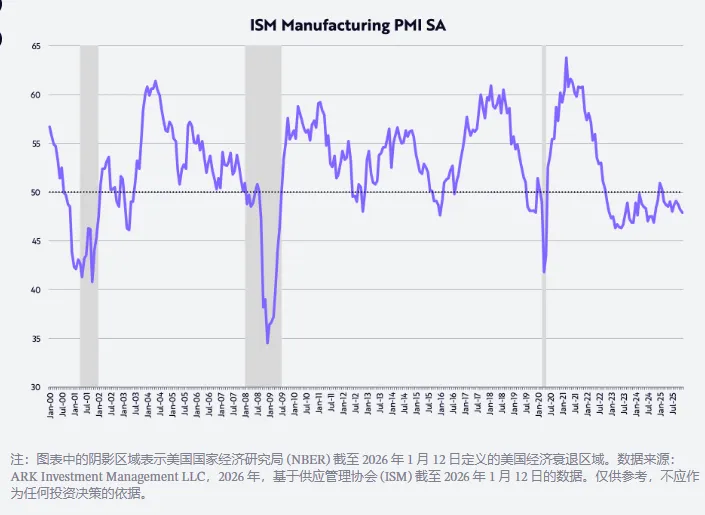
Согласно индексу менеджеров по закупкам США (PMI), производственный сектор находится в фазе сокращения уже около трех лет подряд. По данному диффузионному индикатору значение 50 служит границей между расширением и спадом, как показано на следующем рисунке.
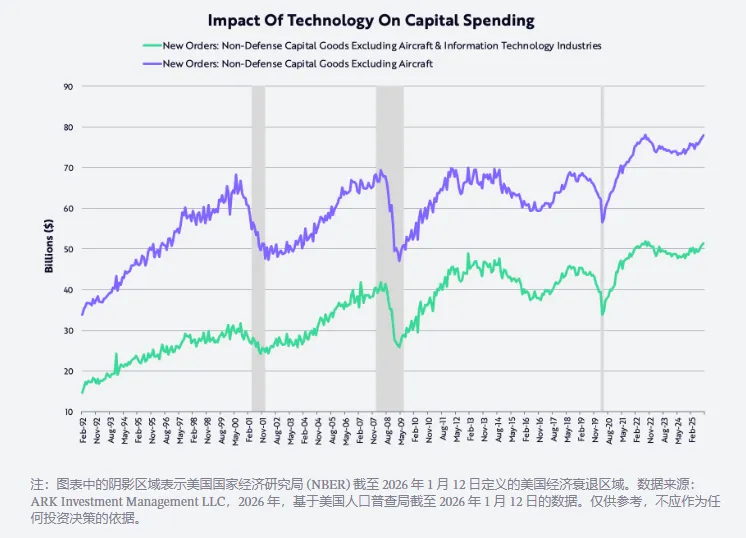
В то же время объем капитальных затрат (измеряемый по необорудованному оборудованию для небезопасного назначения, за исключением самолетов), достигший пика в середине 2022 года, вернулся к этим же значениям независимо от технологического контекста.
По факту данный показатель капитальных затрат боролся за преодоление прежних вершин более 20 лет после лопнувшего пузыря высокотехнологичных и телекоммуникационных компаний, пока в 2021 году шоки предложения, связанные с пандемией, не принудили к ускоренному росту как цифровых, так и физических инвестиций.
Ранее служивший потолком расходования средств этот барьер, похоже, превратился в нижнюю границу, поскольку технологии ИИ, робототехники, накопители энергии, блокчейн и платформы многосторонней геномной секвенации полностью готовы к старту нового золотого века.
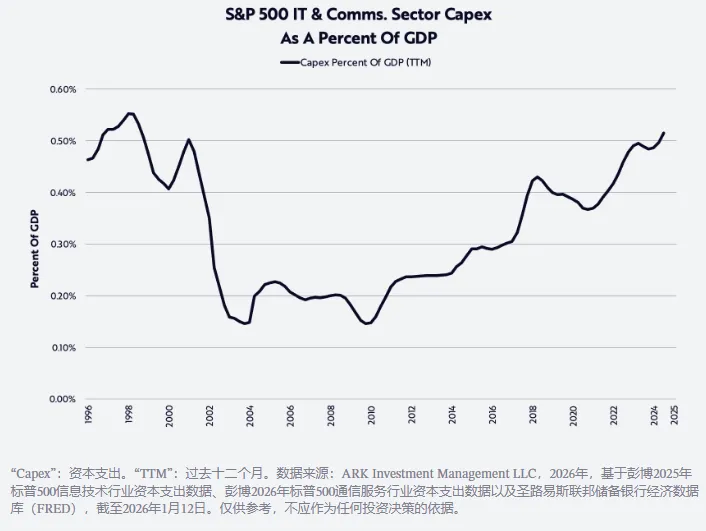
После пузырька информационных технологий и телекоммуникаций конца прошлого столетия пиковый объем инвестиций в размере около 70 млрд долларов сохранялся на протяжении двух десятилетий. Сегодня же, как показывает приведенный ниже график, вероятно, формируется самый масштабный цикл капитальных затрат в истории. Мы полагаем, что появление пузыря вокруг ИИ пока далеко не факт!
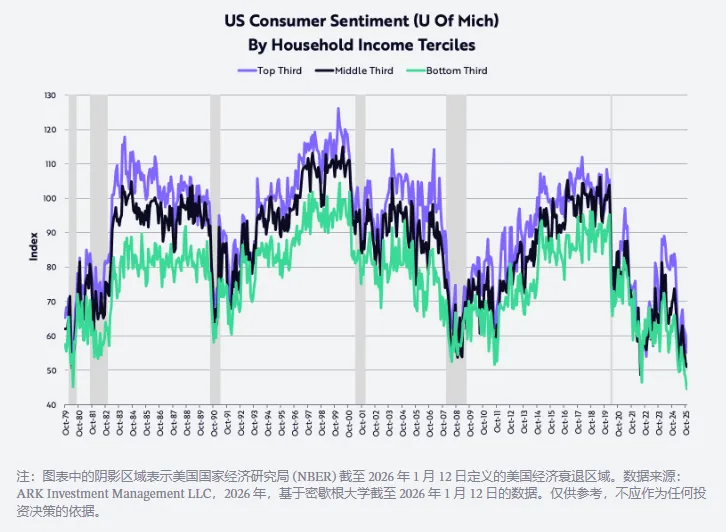
Параллельно данные Университета Мичигана свидетельствуют о падении индекса потребительских настроений среди граждан со средним и низким уровнем дохода до самого низкого уровня с начала 1980-х годов.
Тогда двузначная инфляция и высокие процентные ставки существенно подорвали покупательную способность и втолкнули экономику США в череду рецессий.
Кроме того, как видно на представленном ниже графике, в последние месяцы начали проявлять признаки ослабления настроения потребителей с высоким доходом. По нашему мнению, индекс потребительской уверенности является одной из самых сильно сжатых пружин с наибольшим потенциалом для последующего отскока.
Дерегулирование, одновременное снижение налогов, инфляции и процентных ставок
Благодаря совпадению нескольких факторов — дерегулирования, снижения налогового бремени (включая таможенные пошлины), инфляции и стоимости кредитования — цикличный спад, через который прошли США в последние годы, может стремительно и резко развернуться в сторону восстановления в предстоящем году и далее.
Политика дерегулирования высвобождает инновационный потенциал во множестве отраслей, при этом в сфере искусственного интеллекта и цифровых активов руководство осуществляет первый «координатор по ИИ и криптовалютам» Дэвид Сакс.
Одновременно снижение налогов на чаевые, сверхурочную работу и социальные гарантии обеспечит американским потребителям существенный возврат налогов в текущем квартале, что способно вывести годовой темп роста располагаемых доходов реального сектора с приблизительных 2% во второй половине 2025 года до ожидаемых 8,3% в настоящем периоде.
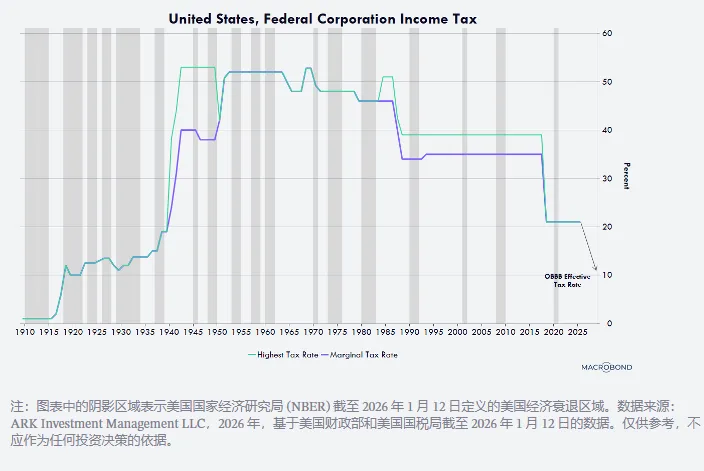
Более того, благодаря возможности ускоренной амортизации расходов на строительные объекты, оборудование, программное обеспечение и внутренние научные исследования эффективная налоговая ставка для корпораций снизится до отметки близкой к 10% (как показано на иллюстрации ниже). Ожидается резкий рост объемов налоговых вычетов для бизнеса, тогда как 10% представляют собой одну из наименьших ставок в мире.
Например, любая компания, начавшая строительство производственных объектов в США до конца 2028 года, сможет списать стоимость всего здания в первый же год ввода в эксплуатацию вместо привычных ранее 30–40 лет.
Аналогичные 100%-ные списания в первый год применимы к оборудованию, программному обеспечению и затратам на внутренние НИОКР. Данная льгота для денежных потоков была окончательно закреплена в прошлогоднем бюджетном законопроекте с обратной силой с 1 января 2025 года.
За последние несколько лет инфляция, измеряемая индексом потребительских цен (CPI), упрямо держалась в диапазоне 2–3%, однако в ближайшие годы по причинам, приведенным на прилагаемом ниже графике, этот показатель вполне может упасть до unexpectedly низких значений — вплоть до отрицательных отметок.
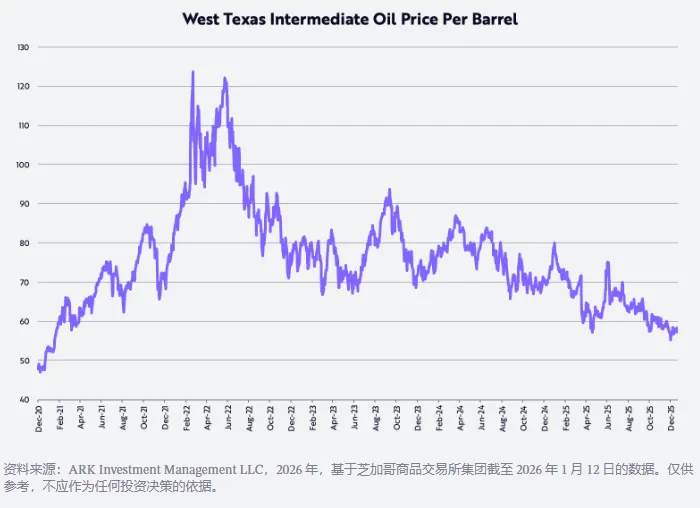
Во-первых, цена нефти марки West Texas Intermediate (WTI) опустилась примерно на 53% с пиковых значений около 124 долларов за баррель 8 марта 2022 года на фоне постпандемийного роста, а в настоящее время демонстрирует снижение на 22% в годовом исчислении.
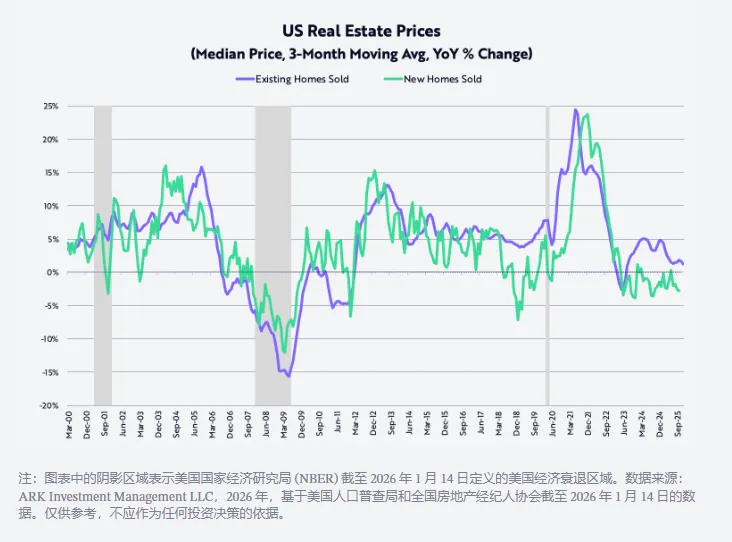
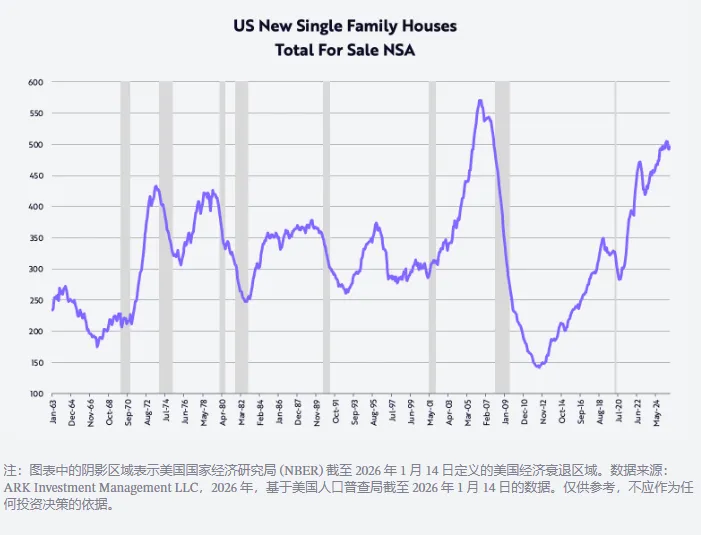
С момента достижения максимума в октябре 2022 года стоимость продажи новых индивидуальных домов снизилась приблизительно на 15%. Параллельно ценовая инфляция на вторичный индивидуальный жилой фонд — рассчитанная с использованием скользящего среднего за три месяца — уменьшилась с пикового годового значения около 24% в июне 2021 года примерно до 1,3%, что подтверждается приведенным графиком.
В четвертом квартале ведущие строители жилых объектов существенно снизили цены на новое жилье ради распродажи запасов индивидуального строительства, превысивших полмиллиона домов (что является максимальным показателем с осени 2007 года накануне глобального финансового кризиса). Годовой спад цен составил соответственно: Lennar — 10%, KB Homes — 7% и D.R. Horton — 3%.
Последствия подобного обвала цен будут отражены в индексе потребительских цен (CPI) с временным лагом в предстоящие годы.
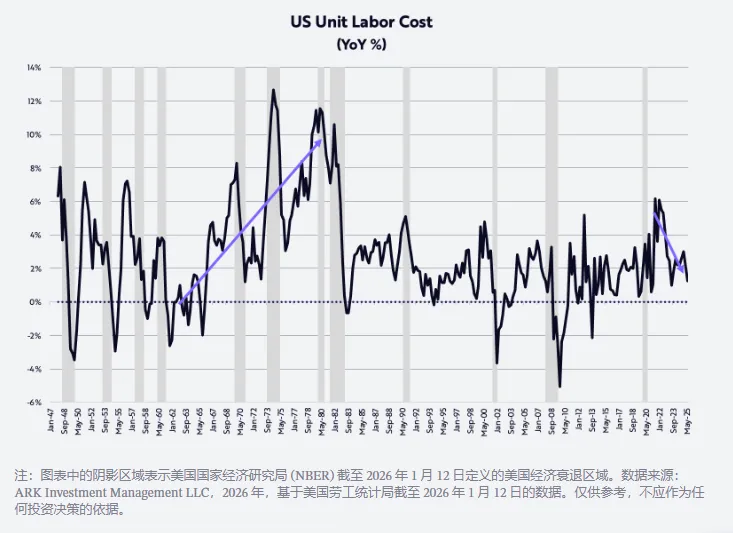
Наконец, производительность труда в секторе несельскохозяйственных предприятий, выступающая одним из главных инструментов сдерживания инфляции, смогла показать рост вопреки затяжному спаду, прибавив 1,9% в третьем квартале в годовом исчислении.
На контрасте с ростом заработной платы за один рабочий час на 3,2% повышение производительности позволило снизить инфляцию удельных трудозатрат до 1,2%, как показано ниже. Здесь нет места инфляции издержек семидесятых годов прошлого века!
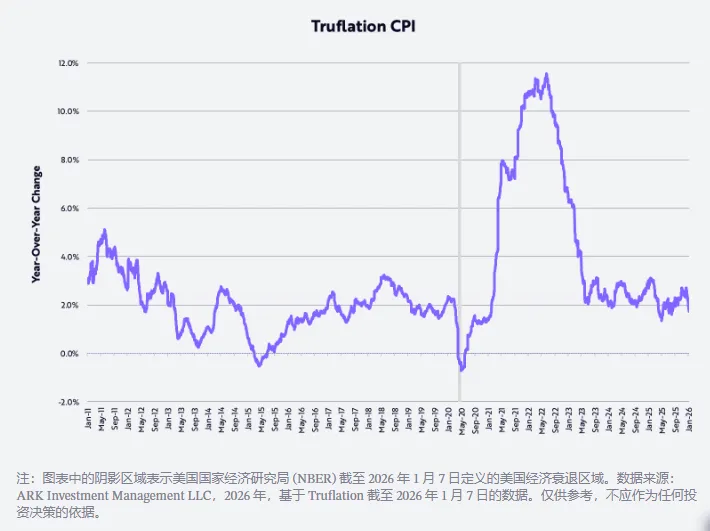
Эта тенденция находит подтверждение: по данным модели Truflation, актуальный показатель инфляции недавно снизился до 1,7% в годовом выражении, что, согласно графику ниже, почти на 100 базисных пунктов (б.п.) ниже официальной статистики Индекса потребительских цен, публикуемой Министерством труда США (BLS).
Бум производительности
Фактически, если наши выводы относительно инноваций, движимых технологическим прогрессом, верны, то под влиянием конъюнктурных и долгосрочных факторов темпы роста производительности труда в секторе несельскохозяйственных предприятий должны ускориться до 4–6% ежегодно, что дополнительно понизит инфляцию удельных трудозатрат.
Конвергенция развивающихся сегодня ключевых инновационных платформ — искусственного интеллекта, робототехники, накопителей энергии, публичных блокчейнов и мультиомиксных технологий — не только сулит достижение устойчивых исторических максимумов производительности, но и способна породить колоссальное создание богатства.
Повышение производительности потенциально способно скорректировать выраженный геоэкономический дисбаланс современной мировой экономики.
Компании могут направить выгоды от роста производительности по одному или нескольким стратегическим направлениям: расширение маржинальности, увеличение инвестиций в НИОКР и иные проекты, повышение оплаты труда и/или снижение розничных цен.
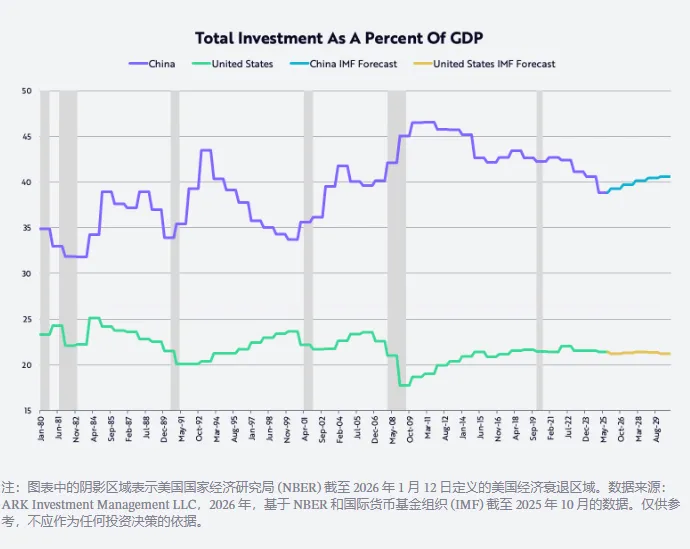
В Китае увеличение компенсаций работникам с высокой производительностью труда и/или рост рентабельности помогут экономике выйти из структурной ловушки избыточных инвестиций.
Со времени вступления в Всемирную торговую организацию (ВТО) в 2001 году доля инвестиций Китая в ВВП в среднем составляла около 40%, что почти вдвое превышает показатели США, как это показано на прилагаемом ниже рисунке. Рост заработной платы станет катализатором перехода китайской экономики к модели, ориентированной на внутреннее потребление, освобождая ее от пути экспорта демпинговых товаров.
Тем не менее в краткосрочной перспективе технологически обусловленный скачок производительности, вероятнее всего, продолжит замедлять занятость в США, что приведет к росту безработицы с 4,4% выше 5,0% и вынудит ФРС продолжать цикл снижения ключевой ставки.
После этого дерегулирование и прочие меры бюджетно-налоговой поддержки способны усилить эффект от дешевых денег и ускорить рост ВВП во втором полугодии 2026 года.
В это же время инфляционное давление будет дополнительно смягчаться не только из-за падения цен на нефть, недвижимость и импортных пошлин, но и благодаря технологическому прогрессу, стимулирующему рост эффективности и снижению себестоимости труда.
Примечательно, что затраты на обучение моделей искусственного интеллекта сокращаются на 75% ежегодно, тогда как расходы на инференс (выполнение запросов к работающим моделям ИИ) падают до 99% в год согласно ряду отраслевых бенчмарков.
Беспрецедентное снижение совокупных технологических расходов должно спровоцировать резкий взрывной рост их функциональной результативности на единицу вложенных ресурсов.
Таким образом, мы ожидаем сохранения темпов роста номинального ВВП США в коридоре от 6% до 8% в ближайшие годы, что преимущественно обеспечат рост производительности на 5–7%, прирост рабочей силы на 1% и вариативная инфляция в диапазоне от -2% до +1%.
Дефляционный эффект, порождаемый развитием ИИ и четырех остальных ключевых платформ инноваций, будет накапливаться, формируя макросреду, схожую с эпохой предыдущей великой технологической революции, охватившей пятьдесят лет вплоть до 1929 года и связанной с появлением двигателей внутреннего сгорания, электроэнергии и телефона.
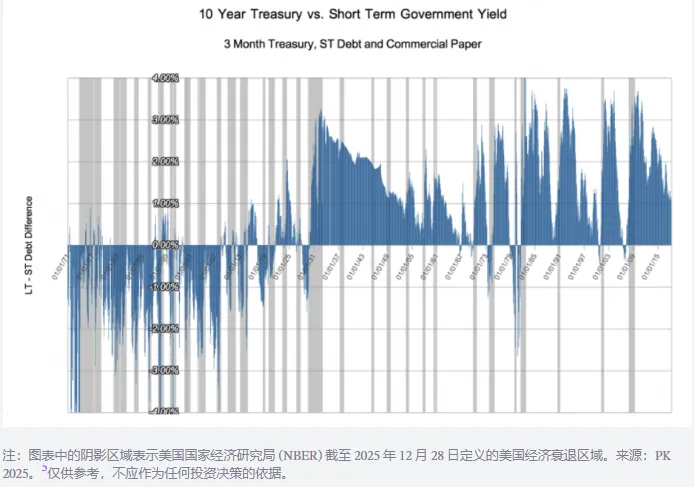
В тот исторический период короткие ставки синхронизировались с темпами роста номинального ВВП, тогда как длинные ставки реагировали на скрытое дефляционное течение, сопровождавшее технический бум, что привело к среднему уровню инверсии кривой доходности примерно на 100 базисных пунктов, как видно на графике ниже.
Прочие заметки к началу года
Рост цен на золото и падение котировок биткоина
В течение 2025 года стоимость золота выросла на 65%, в то время как цена биткоина снизилась на 6%.
Многие эксперты связывают взлет стоимости золота с 1600 долларов за унцию до 4300 долларов (прирост 166%) с октября 2022 года, когда закончился медвежий этап на фондовом рынке США, исключительно рисками разгона инфляции.
Однако альтернативная интерпретация заключается в том, что рост глобального благосостояния (что иллюстрируется 93-процентным поднятием мирового акционерного индекса MSCI) превзошел годовой прирост мирового предложения драгоценного металла на уровне около 1,8%.
Иными словами, добавочный спрос на золото, скорее всего, оказался выше темпов расширения его предложения. Любопытно, что за аналогичный период стоимость биткоина возросла на 360% при годовой скорости эмиссии криптовалюты на скромные 1,3%.
Стоит отметить, что горнодобывающие компании золота и биткоина по-разному реагируют на данные ценовые сигналы: золотодобытчики смогут отреагировать наращиванием физического объема добычи, в то время как майнеры биткоина физически лишены такой возможности.
Исходя из математических расчетов, количество монет биткоина будет увеличиваться примерно на 0,82% ежегодно в течение ближайших двух лет, после чего темп эмиссии снизится до отметки около 0,41% в год.
Взгляд на цену золота в долгосрочной перспективе
Если оценивать стоимость благородного металла через отношение его рыночной капитализации к денежной базе М2, то за последние 125 лет этот показатель превышал текущие уровни лишь однажды — в начале 1930-х годов в разгар Великой депрессии. Тогда официальный курс был фиксирован на отметке 20,67 долларов за унцию, а агрегат М2 рухнул приблизительно на 30% (как видно на графике ниже).
В последнее время соотношение золота и М2 превзошло предшествующие пики, которые приходились на 1980 год, когда показатели инфляции и стоимости заимствований взлетели до двузначных значений. Следовательно, если рассматривать картину сквозь призму истории, стоимость драгоценного металла достигла экстремально высоких отметок.
Из следующего графика также очевидно, что долгосрочное снижение данного коэффициента тесно связано с успешными результатами на биржевом рынке. Согласно изысканиям исследователей Ибботсона и Синквильфилда, средняя годовая сложная доходность акций с 1926 года составляет порядка 10%.
После того как указанный коэффициент достиг своих главных длительных максимумов в 1934 и 1980 годах, котировки фондового рынка (рассчитанные по индексу DJIA) сформировали отдачу в 670% за тридцать пять лет вплоть до 1969 года и 1015% за двадцать один год вплоть до 2001 года, что соответствует среднегодовым показателям на уровне 6% и 12% соответственно.
Примечательно, что акции компаний малого капитала обеспечили годовую доходность на уровне 12% и 13% соответственно.
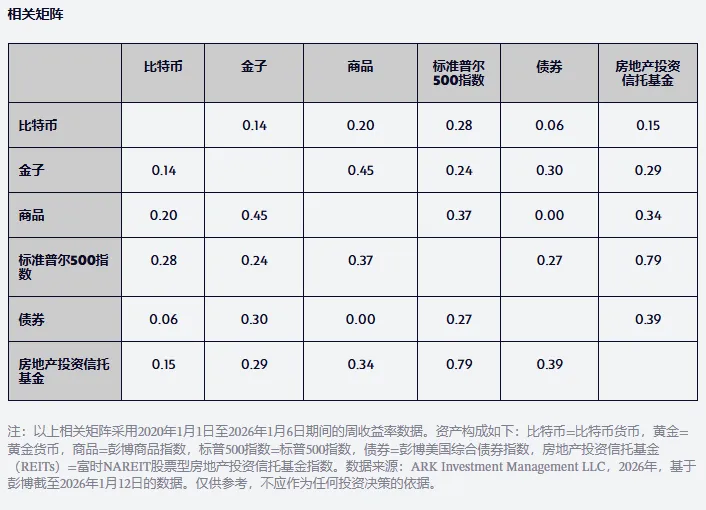
Еще одним важным аспектом для специалистов по управлению портфелями выступает низкая корреляция доходности биткоина с результатами по золоту и другими крупными классами активов начиная с 2020 года, как это зафиксировано в следующей таблице.
Важно подчеркнуть: степень взаимосвязи между биткоином и благородным металлом ниже, чем связь между индексом S&P 500 и государственными облигациями. Другими словами, для управляющих ресурсами, стремящихся получить повышенную премию за риск в предстоящие годы, биткоин представляет собой весьма удачный инструмент для диверсификации вложений.
Перспективы доллара США
В прошедшие годы ходило немало слухов о конце американского исключительного пути развития; при этом доллар фиксировал самое сильное снижение в первом полугодии со времен 1973 года, а суммарный обвал за год оказался крупнейшим после 2017-го.
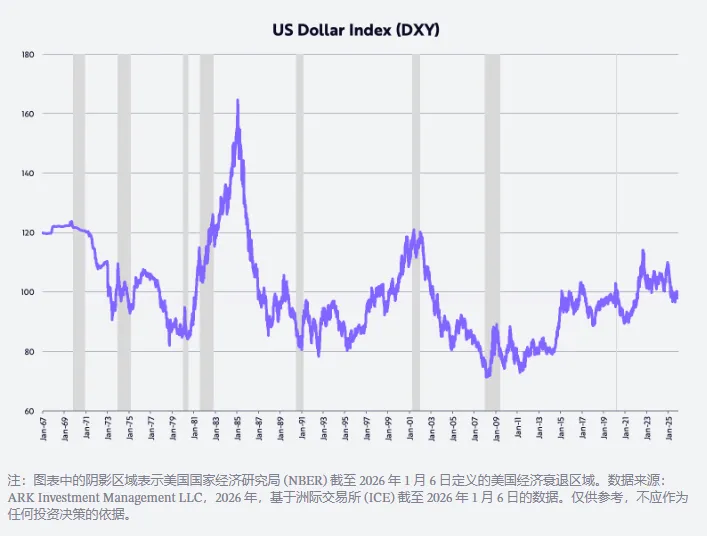
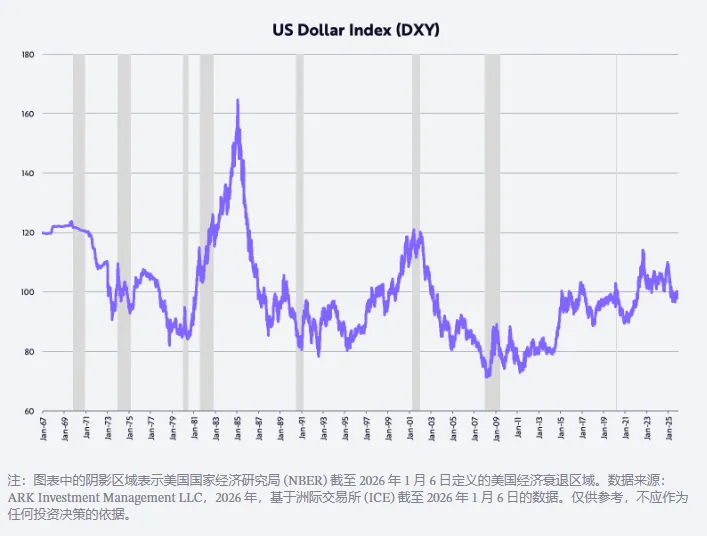
В прошлом году по торговому взвешенному индексу (DXY) американская валюта просела на 11% в первой половине года и на 9% за весь период. В случае подтверждения наших прогнозов касательно фискальной политики, монетарных манипуляций, дерегулирования и технологических прорывов во главе с Штатами, доходность инвестиций внутри страны возрастет относительно остальных мировых территорий, что автоматически потянет курс вверх.
Стратегия администрации Трампа зеркально повторяет практику экономики Рейгана начала восьмидесятых, когда курс национальной валюты практически удвоился, как подтверждает приведенная диаграмма.
Хайп вокруг искусственного интеллекта
Как демонстрирует следующий рисунок, беспрецедентный подъем отрасли стимулирует инвестиционные программы до уровней, не виданных с конца девяностых годов прошлого столетия.
В двадцать пятом году вложения в инфраструктуру центров обработки данных (включая вычислительные мощности, сетевое оснащение и средства архивирования) увеличились на 47%, приблизившись к 500 млрд долларов. Прогнозируется дальнейший рост на 20% в следующем году, что выведет цифры на 600 млрд долларов — значительно превосходя стабильные десятилетние тренды уровня от 150 до 200 млрд до релиза сервиса ChatGPT.
Подобные астрономические масштабы финансирования неизбежно вызывают вопрос: «Какова будет отдача от подобных вложений и где конкретно она материализуется?»
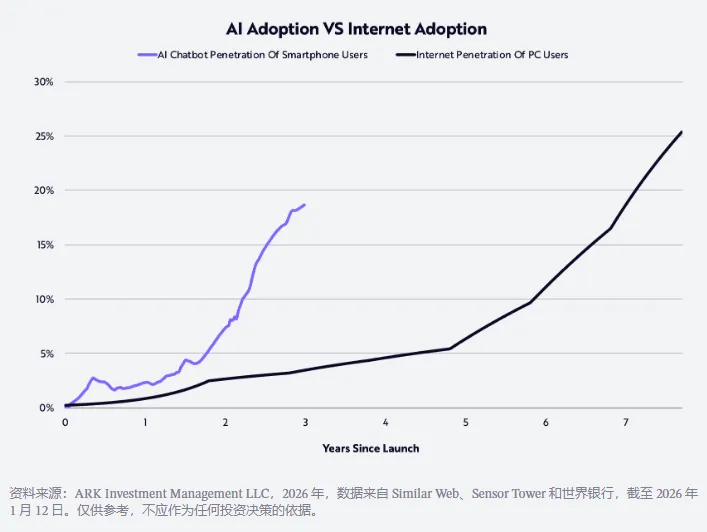
Помимо чипмейкеров и публичных гигантов облачного хостинга, позитивные эффекты экспансии и отдачи чувствуют также частные предприятия, изначально построенные на базе алгоритмов машинного обучения.
Организации данного профиля принадлежат к числу наиболее стремительно расширяющихся структур во всей мировой практике. Наши исследования показывают, что аудитория осваивает подобные решения вдвое быстрее пользователей интернета в эпоху девяностых, что наглядно демонстрирует схема.
Согласно отчетам, к завершению текущего периода выручка стартапов OpenAI и Anthropic достигнет 20 млрд и 9 млрд долларов, что означает рост в 12,5 раза и в 90 раз по сравнению с соответствующим периодом прошлого года, когда эти величины составляли 1,6 млрд и 100 млн долларов!
Слухи утверждают: обе структуры планируют выйти на биржу посредством IPO в течение ближайших пары лет с целью аккумулирования средств для финансирования масштабных мероприятий по развитию собственных проприетарных архитектур.
Генеральный директор подразделения приложений OpenAI Фиджи Симо заявила: «Вычислительные системы значительно превышают стандарты повседневного взаимодействия большинства людей, поэтому следующий год станет рубежом преодоления данного разрыва. Доминирование в данной сфере получат те игроки, кто умеет конвертировать передовые академические наработки в практические продукты, приносящие ощутимую пользу отдельным гражданам, коммерческим субъектам и профильным разработчикам».
Уже в обозримом будущем за счет гуманизации интерфейсов, повышения интуитивности работы и глубокой интеграции процессов мы можем ожидать здесь кардинальных подвижек.
Ярким примером раннего внедрения выступает продукт ChatGPT Health, представляющий собой специальный модуль внутри базовой сети, нацеленный на поддержку поддержания физиологического баланса населения путем анализа персонализированных медицинских анкет.
В корпоративном секторе многие подобные разработки остаются на этапе пилотирования, сталкиваясь с бюрократическими барьерами, консерватизмом мышления и необходимостью поэтапной модернизации аппаратного обеспечения для обработки массивов информации, что тормозит общие результаты.
К началу следующего года руководители различных ведомств наверняка осознают, что обязаны самостоятельно обучать вычислительные машины и применять метод циклической оптимизации решений, иначе они рискует остаться позади более решительных конкурентов.
Внедрение интеллектуальных помощников обязано гарантировать мгновенное обслуживание аудитории высшего качества, ускорять вывод новинок на рынок и позволять молодым фирмам генерировать дополнительную капитализацию при меньших затратах.
Чрезмерно завышенные оценки фондового рынка
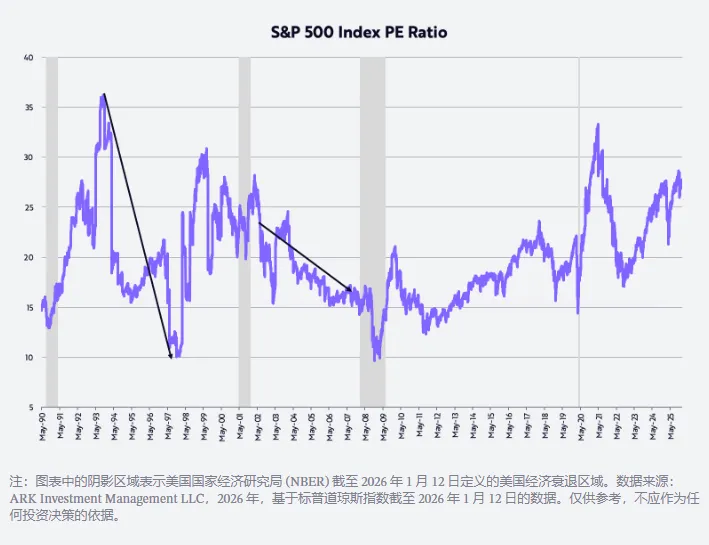
Значительное число участников рынка тревожится из-за недопустимо завышенных показателей стоимости публичных бумаг, достигших абсолютных исторических максимумов, что отображено на accompanying chart below.
Собственная модель оценки предполагает постепенное возвращение множителя к уровню двадцати кратностей, характерному для тридцатипятилетней медианы. Исторически самые ярко выраженные бычьи тенденции всегда сопровождались процессом дефляции этого соотношения.
В качестве примера можно привести промежуток времени с середины октября 1993 года по середину ноября 1997 года, когда средняя скорость расширения индекса составила 21% при последовательном падении оценки с тридцати шести кратностей до десяти.
Аналогично с июля 2002-го по октябрь 2007 года доходность составила 14% годовых на фоне уменьшения коэффициента с двадцати одного до семнадцати. Оперируя нашими гипотезами относительно того, что расширение производства будет обеспечено качественными улучшениями функционирования, а ценовой всплеск остановится, идентичная конфигурация параметров должна воспроизвестись в текущем этапе, возможно еще ярче.
Повторяя слова признательности всем причастным к деятельности ARK и сторонникам нашего проекта, хочу лично поблагодарить Дана, Уилла, Кэти и Кита за неоценимую помощь в подготовке этой масштабной новогодной публикации!
Кэсси













