


Интервью с соучредителем Blockworks: 27 прогнозов на 2026 год — Возрождение Ethereum, стагнация Solana и квантовая угроза для Bitcoin
Подготовка и перевод: TechFlow
Гость: Майк Ипполито, соучредитель Blockworks
Ведущий: Дэвид Хоффман
Источник подкаста: Bankless
Оригинальное название: 27 Crypto Predictions for 2026 (Ethereum Renaissance, BlackRock Chain & More)
Дата выхода: 31 декабря 2026 г.
Ключевые тезисы
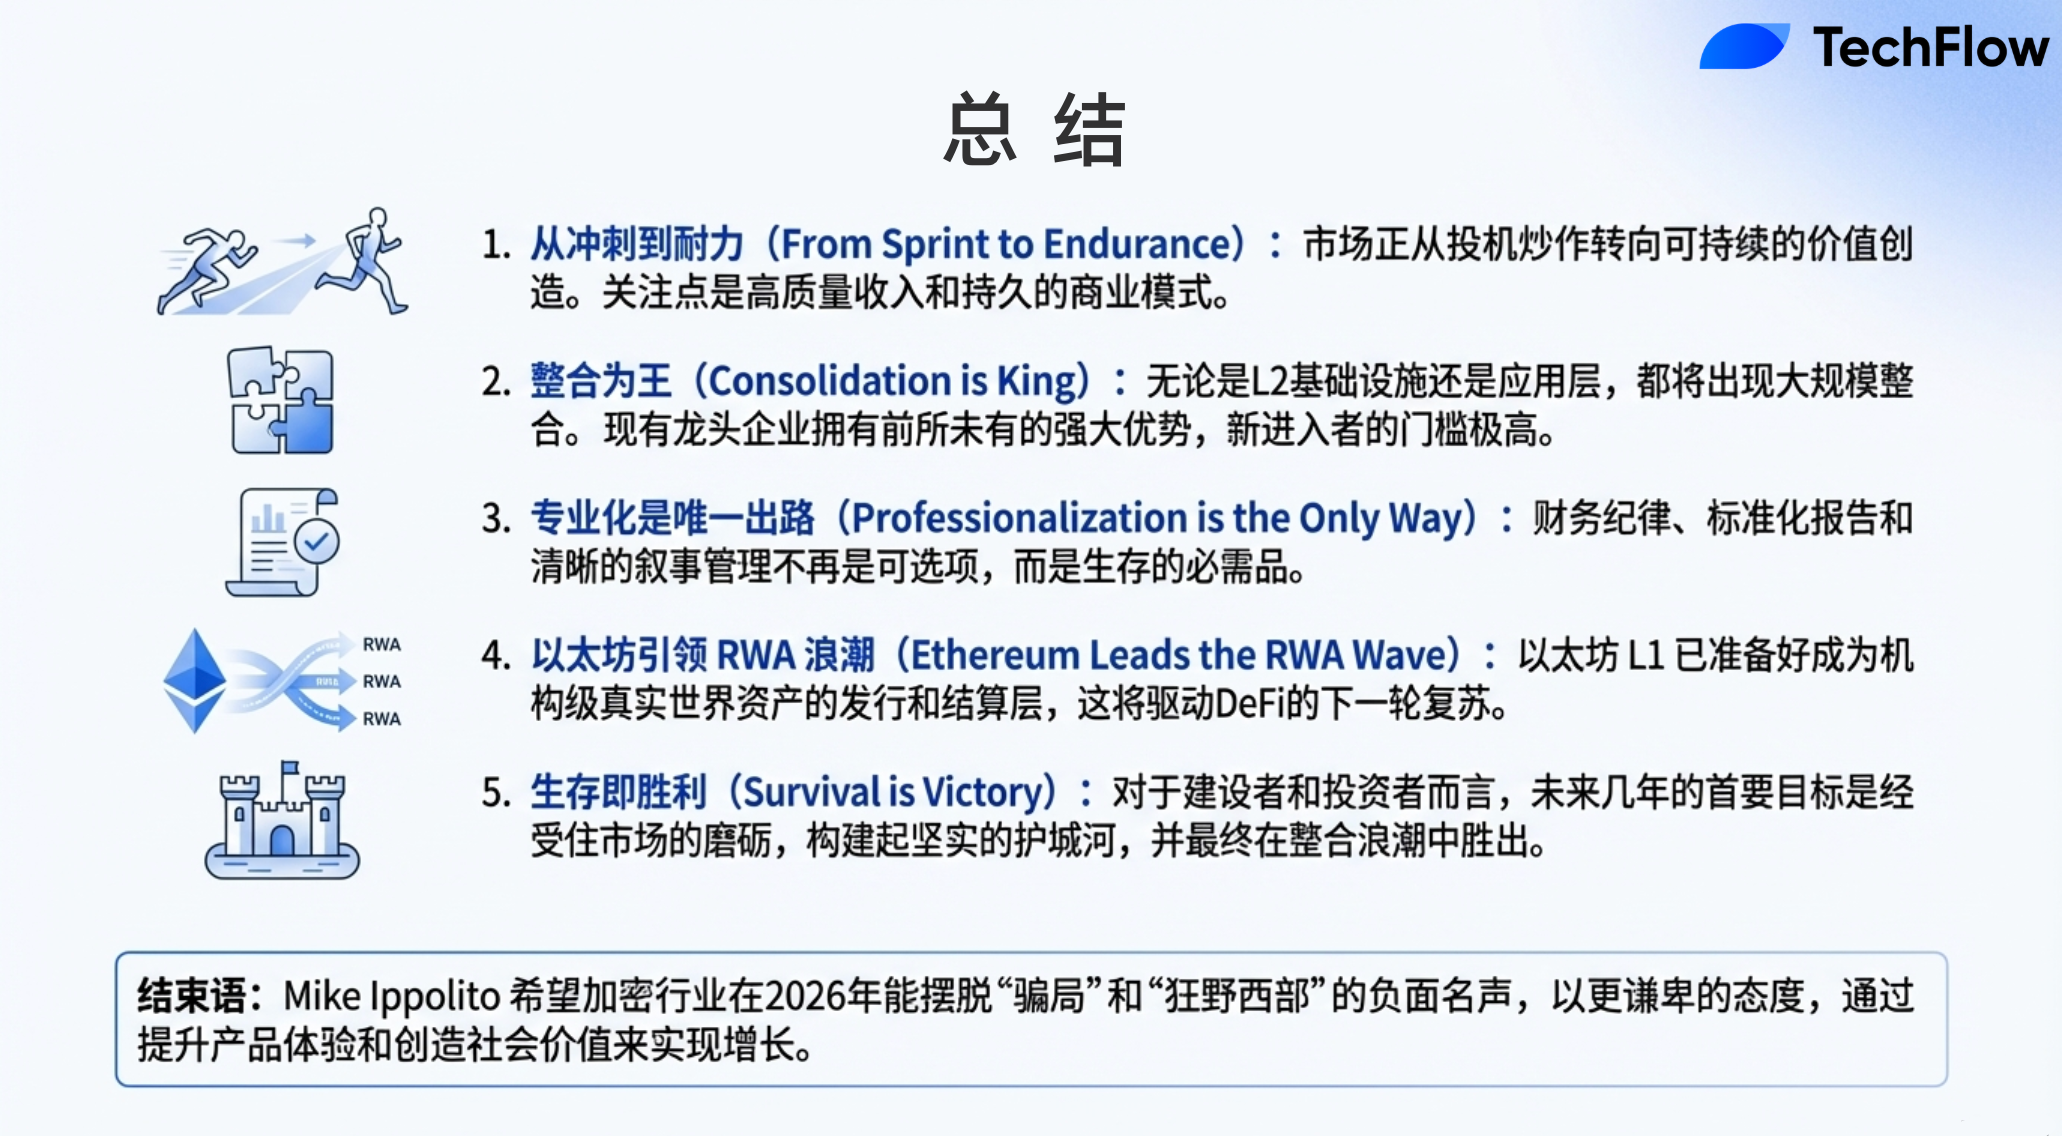
Дэвид Хоффман и Майк Ипполито обсудили, почему 2025 год, несмотря на достижение исторических максимумов, оказался крайне сложным, и почему эта напряженность критически важна для 2026 года. По их мнению, индустрия криптовалют входит в этап, схожий с «интернетом 2002 года» — периодом, когда спекулятивный ажиотаж утихает, фундаментальные показатели начинают играть ключевую роль, а отраслевая консолидация ускоряется.
Разговор затронул причины возможного ренессанса Ethereum, настроения вокруг Bitcoin, реальную эффективность рынков предсказаний и фоновых бессрочных контрактов, а также фокус разработчиков и инвесторов по мере перехода криптоиндустрии от хайпа к реальному созданию стоимости.
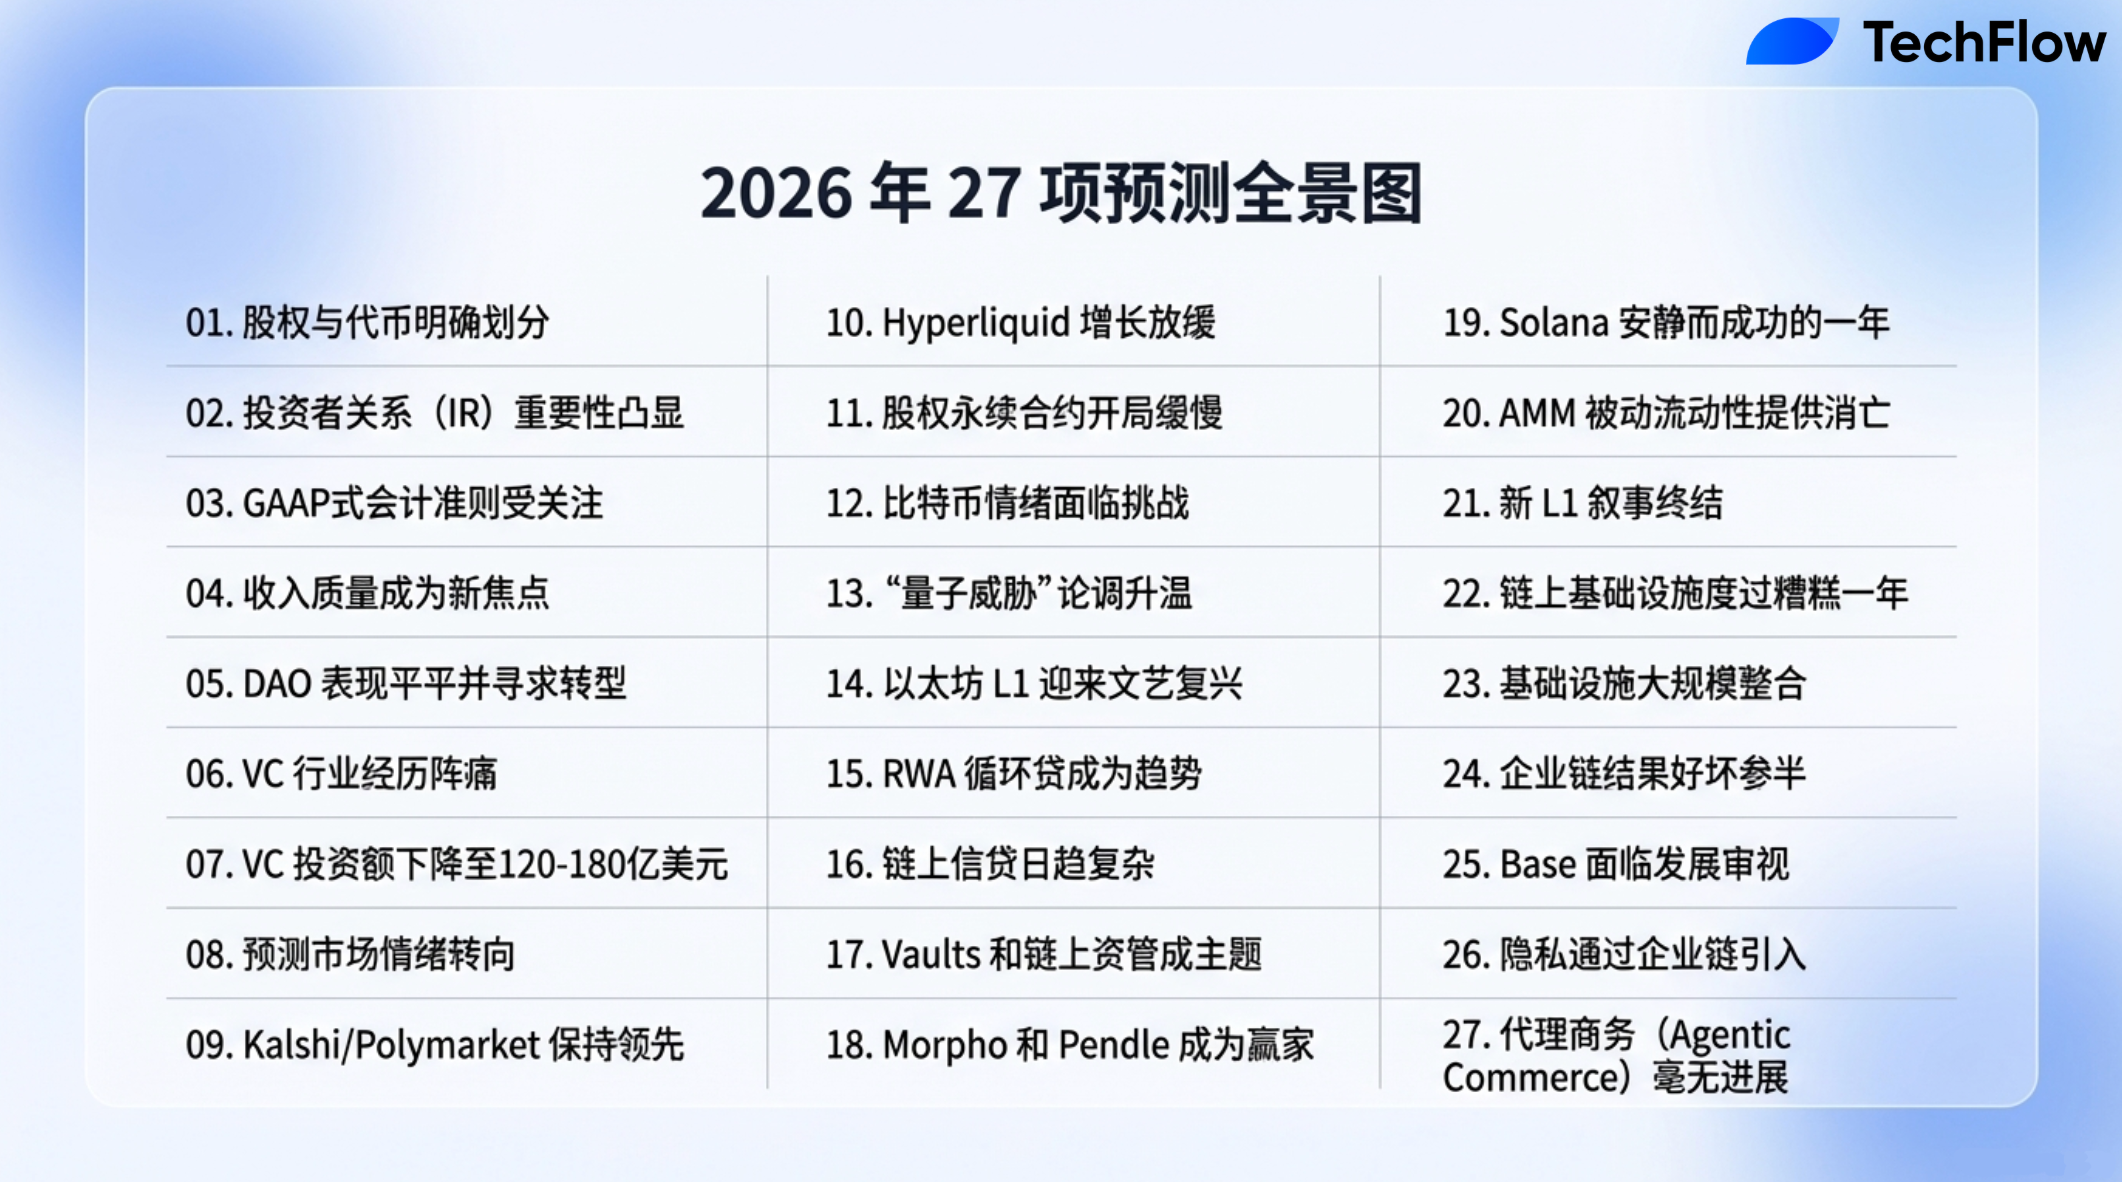
(该视频内容基于 Mike 提出的 27 个预测展开,但并未完全覆盖所有预测,仅选取了其中部分重点进行深入讨论。)
Выдержки из ключевых идей
- Я надеюсь, что криптовалюта окажет большее положительное влияние на мир; я устал от ярлыков «Дикий Запад» и «мошенничество», которые приклеили к отрасли.
- Bitcoin в 2026 году покажет результаты хуже, чем золото.
- 2026 год станет отличным годом для DeFi.
- 2026 год будет годом Ethereum, тогда как Bitcoin может пережить плохой год, Solana пройдет относительно тихо, а Hyperliquid столкнется с трудностями.
- 2025 год был лучшим и худшим одновременно; мы так и не дождались ожидаемого ценового бычьего рынка.
- Рынок криптовалют постепенно уходит от иррационального состояния «Дикого Запада» прошлого в сторону большей рациональности и ориентации на фундаментальные показатели.
- Если удастся обнаружить проекты с потенциалом сложного роста и выбрать правильные протоколы, то в 2026 году и далее откроются хорошие возможности.
- В 2026 году, вероятно, продолжится тенденция к консолидации по нескольким ключевым категориям. В ближайшие три года лозунгом индустрии станет «выживание означает победу».
- Строителям нужно быть готовыми максимально проявлять креативность, мыслить глобально и стремиться к целям. Либо их купят, либо они выиграют в своих нишах и реализуются через интеграцию.
- 2025 и 2026 годы — это годы подготовки позиции. Без ажиотажа никто не разбогатеет на криптовалютах overnight.
- В рамках цикла именно моменты скуки, усталости или износа рынка являются лучшим временем для удержания позиций.
- 2026 год станет годом консолидации ключевых категорий; еще одна тема — слияние фондового рынка и криптовалют.
- Если есть один DATS, на который стоит обратить внимание, то это проект Тома Ли.
- Трейдерам хотелось бы совершать все сделки по криптовалютам и акциям на одной платформе.
- Ethereum больше напоминает сеть для выпуска активов, а Solana — ончейн-площадку для ценообразования децентрализованных бирж.
- Квантовые вычисления — это не только проблема криптоиндустрии, они повлияют на всё общество.
- ЦФБ будут масштабироваться вверх или вниз в зависимости от ситуации, в зависимости от того, как они строят свою стратегию. Будет видно больше поглощений, где площадки запуска новых проектов и ЦФБ примут активное участие.
Обзор 2025: лучший и худший год одновременно
Дэвид Хоффман: Оглядываясь на 2026 год, как бы вы оценили или резюмировали ситуацию в криптоиндустрии за 2025 год?
Майк Ипполито:
На мой взгляд, 2025 год был лучшим и худшим годом одновременно. Главная причина заключается в том, что мы так и не дождались ожидаемого ценового бычьего рынка. Хотя Bitcoin и некоторые основные монеты били новые исторические максимумы, общий результат оказался слабее ожиданий, особенно для инвесторов в периферийные альткоины. Без невероятной удачи в выборе нескольких удачных активов большинство потерпело серьезные убытки.
Ethereum и Solana пробивали исторические максимумы в разные моменты, но с минимальным размахом, что в целом создавало ощущение замешательства. Это мог быть самый сложный год для инвестирования в криптовалюты с момента начала их появления, особенно для тех, кто принимает на себя высокий риск. С ценовой точки зрения этот год был полон хаоса и вызовов.
Я считаю, что криптоиндустрия сейчас обретает смысл сильнее, чем когда-либо прежде. Важной темой этого года стал «когнитивный диссонанс». Многим такая ситуация кажется нелогичной: регуляторный подход США к криптовалютам, судя по всему, сместился в сторону «медвежьих объятий», мы наблюдаем рождение множества талантливых проектов и становление более четкого вектора. Логично было бы ожидать, что это подтолкнет цены вверх, но рынок этого не сделал.
Причина кроется в том, что рынок криптовалют постепенно уходит от иррационального состояния «Дикого Запада» прошлого в сторону большей рациональности и ориентации на фундаментальные показатели. Эту трансформацию неоднократно предрекали, но лишь сейчас она начинает материализоваться. Многие сильные проекты на рынке продолжают совершенствоваться, но их стоимость стабильно снижается. Этот феномен может стать центральной темой 2026 года, поскольку рынок переходит от спекулятивного valuation к фундаментальному.
Несмотря на высокое качество многих проектов, их оценка долгое время оставалась нерелевантной. Думаю, это будет продолжать мучить инвесторов вплоть до 2026 года. Однако, если удастся выявить проекты с потенциалом сложного роста и выбрать правильные протоколы, то в 2026 году и далее откроются отличные возможности.
Дэвид Хоффман:
Да, если в начале 2025 года людям сказать, что Ethereum и Solana били новые исторические максимумы, все бы однозначно посчитали это признаком бычьего рынка. На деле эти пробои не оказали сколько-нибудь значимого влияния. Ethereum лишь слегка коснулся исторического максимума, после чего быстро откатился назад, что вызвало разочарование. Solana показала чуть большую устойчивость, но и без серьезного драйва. Единственная монета, стабильно державшаяся выше исторических максимумов, — это Bitcoin, но даже он сейчас отстоит от пика примерно на 30–40%.
Таким образом, хоть исторические максимумы и были зафиксированы, рыночная атмосфера полноценного бычьего рынка так и не наступила. Более того, 2025 год не привлек новую волну пользователей в криптоиндустрию. Фактически, все текущие участники уже находятся в этой сфере не менее трех лет, медианный стаж, скорее всего, достиг пяти лет. Это означает, что ожидания участников рынка сформировались, но в этом году эти ожидания рухнули.
Как верно noted вами, мы становимся старше и зрелее. Эпоха «Дикого Запада» позади, рыночные ожидания от нее не сбылись, и, полагаю, именно это привело к вялой рыночной активности.
Майк Ипполито:
Полностью согласен. Хочу дать слушателям одну аналогию. Все любят сравнивать индустрию с интернетом. Я думаю, мы сейчас находимся на этапе, аналогичном концу 2001 — началу 2002 годов эпохи Web 2.0. Во время дотком-бабла существовало множество дерзких идей, казалось возможным абсолютно всё. Люди мечтали построить целый цифровой мир. И хотя итоговый прогноз оказался верным, зависимость от старых путей и неверное планирование времени привели к чрезмерному наращиванию инфраструктуры.
Недавно я много слушал дискуссий об искусственном интеллекте, особенно связанных с использованием GPU. Ситуация с темными оптоволоконными линиями в 2001–2002 годах была полной противоположностью тому, что происходит с GPU сегодня. Тогда海底电缆 и пропускные способности строились в колоссальных масштабах; инвесторы were полны энтузиазма по отношению к телеком-компаниям, веря, что именно они станут основой интернета. Но проблема заключалась в крайней избыточности этих инвестиций, что в итоге обрушило рынок в глубокую медвежью фазу. Люди даже объявили интернет умершим, и потребовались годы, чтобы восстановить доверие.
Тем временем новое поколение билдеров вошло в рынок. Осознавая наличие готовой инфраструктуры, они начали искать новые креативные возможности и строить предприятия, способные работать поколениями. Этот процесс ярко иллюстрирует важную тему — консалидацию. В 2026 году, вероятно, продолжится тенденция к консолидации по нескольким ключевым категориям. В ближайшие три года лозунгом индустрии станет «выживание означает победу».
Мой совет такой: билдерам нужно быть готовыми максимально проявлять креативность, мыслить глобально и целенаправленно двигаться к цели. Честно говоря, стратегия билдера сводится преимущественно к двум вариантам: либо вас приобретут, либо вы одержите верх в своей нише и интегрируетесь в рынок. Это два наиболее жизнеспособных стратегических пути в текущих условиях.
Взгляд в 2026 год
Дэвид Хоффман: Я считаю, что 2025 и 2026 годы — это важные годы для формирования позиций, особенно в экосистеме Ethereum. Верю, что этот тезис применим и к другим сегментам. Что касается Ethereum, мне кажется, L1-протокол в этом году работал весьма достойно. Например, zkEVM развивался даже быстрее, чем мы ожидали, а обсуждения вокруг Ethereum идут постоянные.
Возможно, наш прогресс в области zkEVM опередил график на 1–2 года, что позволяет нам существенно снизить скорость генерации блоков в 2026 году. У протокола Ethereum есть ряд технологических улучшений, требующих разработки, доставки и релиза, которые, я уверен, состоятся в 2026 году. К концу 2026 года я ожидаю, что L1 Ethereum займет более сильную позицию для захвата возможностей роста в секторе токенизации и Уолл-стрит. Что бы ни попало ончейн в будущем, Ethereum станет более подходящей технической базой.
Кроме того, я думаю, нам стоит обсудить Clear Act (Законопроект о ясности). Надеюсь, он будет принят в 2026 году, что позволит всей криптоиндустрии лучше подготовиться к реализации потенциала токенизации. Даже Solana заслуживает упоминания: наконец произошла интеграция технологии Firedancer. Ей потребуется время, чтобы полностью завершить внедрение и завоевать признание рынка.
Я считаю, что 2025 и 2026 годы — тихие годы позиционирования. Без ажиотажа никто не разбогатеет на криптовалютах overnight. Любое богатство, которое появится, станет исключением, а не правилом. Мы коллективно стремимся расставить все элементы на свои места правильно, подготавливаясь к будущему захвату ценности. Я вижу в этом характерный признак пост-бабловой эры: сейчас время скорректировать курс, правильно собрать инфраструктуру и подготовиться к росту впереди.
Майк Ипполито:
Абсолютно согласен с этим. Считаю это позитивным сигналом. Обычно, когда люди говорят о таких вещах, витает атмосфера: да, это неизбежно и случится в итоге. Но одновременно возникает фрустрация из-за отсутствия 100-кратной доходности на альткоинах.
Однако хочу заметить, что с долгосрочной точки зрения создавать реальное богатство сейчас, возможно, даже проще, чем в 1995 году. За последние пять лет мало кто заработал в крипте, несмотря на публичные заявления о прибылях. Причина в том, что инвестиционная среда крайне сложна, и очень немногие активы обеспечивают стабильную доходность.
Помимо Bitcoin, Ethereum и Solana, подавляющее большинство других активов функционируют скорее как инструменты для трейдинга, чем как объекты долгосрочных инвестиций. Знаю, есть исключения, но в целом я сохраняю высокую уверенность. Мы, наконец, вошли в среду, где можно строить устойчивые бизнесы, а победители, способные обеспечить сложный рост, добьются огромного успеха.
Поэтому, говоря о будущем, этот скрытый потенциал выглядит чрезвычайно захватывающим. Это лучшее время за последние восемь лет для криптоиндустрии.
Дэвид Хоффман:
Я думаю, все мы знаем, что в рамках цикла именно периоды скуки, усталости или эмоционального выгорания от рынка являются самым лучшим временем для坚守 позиций. Если你能熬过这些困难 (преодолеете эти трудности), вы окажетесь в выгодной позиции. Помню 2019 год: тогда практически все участники экосистемы Ethereum фокусировались исключительно на Bitcoin и Ethereum. Хотя существовали сообщества Cardano и Ripple, сообщество Solana еще не было активным.
Например, если вы坚持下来 (удержитесь) и Ethereum займет рациональную позицию, вы получите выгоду от лето DeFi. Для этого нужно было просто пережить медвежьи рынки 2017, 2018 и 2019 годов, ведь остальные уже покинули поле. В результате рыночные возможности стали невероятно богатыми из-за отсутствия конкурентов. Моё ощущение подсказывает, что эта картина повторится: люди изматываются рынком, а рынок не способен зажечь инвестиционный интерес.
Дэвид Хоффман: Ваши 27 прогнозов по индустрии охватывают различные экосистемы. Мы постараемся обсудить каждый из них. Перед тем как официально начать, как бы вы рекомендовали направить слушателей?
Майк Ипполито:
Считаю, что следует сначала выделить общие темы. Например, мы подтвердим или опровергнем некоторые долгие убеждения отрасли. Раньше крипторынок был относительно иррациональным, очень ранним этапом, где создание реальной ценности часто не являлось обязательным, поэтому отсутствовали эффективные механизмы обратной связи.
До сих пор не было четкого понимания, какие прошлые убеждения были верными, а какие ошибочными, но я полагаю, к 2026 году многое обретет однозначное решение. Также я считаю, что 2026 год станет годом консолидации ключевых категорий. Мы уже наблюдали подобное раньше. Мой любимый пример — сфера prime brokerage.
Кроме того, еще одной важной темой я вижу слияние фондового рынка и криптовалют. Речь идет о том, что в 2026 году мы можем увидеть аналоги equity futures. Правда, я скептически отношусь к практическому внедрению этой модели. Тем не менее, криптовалюта будет развиваться в сторону большей фундаментальности и опоры на реальную ценность, а фондовый рынок, в свою очередь, переняет некоторые крипто-специфики. Эта конвергенция уже началась.
Это основные векторы моего взгляда на 2026 год.
Инвесторские отношения в криптопространстве
Дэвид Хоффман: Перейдем к первой теме. Это текущий тренд: IR-департаменты станут играть все большую роль. Инвесторы будут требовать стандартизированной финансовой отчетности. Хотя крипто-IR возьмет на себя некоторые аспекты традиционного IR, он станет больше ориентироваться на соцсети и комьюнити, в конечном счете переопределяя свое присутствие в контексте фондового рынка. Именно это вы упомянули ранее: управление комьюнити в IR может слиться с практиками классического фондового рынка, который тоже осознает необходимость следовать этому тренду.
Майк Ипполито:
Да, думаю, всем необходимо выстроить правильную ментальную модель. Когда у компании нет публичного финансового инструмента, у нее есть лишь один продукт — сам бизнес. Но как только появляется публичный инструмент, например токен или акция, CEO или основатель компании фактически получает два продукта: бизнес и финансовый инструмент. Это означает, что вам придется постоянно рассказывать рынку историю об этом активе, обеспечивая осведомленность аудитории.
У вас есть продукт бизнеса и финансовый инструмент. Значит, необходимо непрерывно транслировать историю актива каждому. Вам нужен нарратив-менеджмент; компания не может рассчитывать на схему «просто постройте его, и они придут». Помимо обеспечения смысла продукта и бизнеса для инвесторов, требуется постоянное narrativization на рынке. Исторически такой нарратив-менеджмент был тотальным и системным.
Однако я также наблюдаю за работой фондового рынка: там кое-что делается отлично, например система стандартизированной финансовой отчетности (GAAP), задающая единый стандарт бухучета для всех американских компаний. Но вместе с тем существуют и откровенно устаревшие практики вроде использования старого ПО для получения Zoom-ссылок и проведения встреч с аналитиками.
Несколько лет назад хорошей компанией считалась CoinShares. Будучи публичной европейской компанией, они проводили ежеквартальные отчеты о прибыли прямо через Twitter Spaces. Теперь мы видим, что отдельные протоколы или компании, такие как Ether.fi, переходят на схожие форматы. Недавно Vlad Tenev заявил, что они переосмысливают IR-подход в Robinhood, делая ставку на комьюнити-драйвен структуру и использование социальных каналов. Поэтому я считаю, что криптопространство заимствует определенные принципы, такие как стандартизация процессов и привлечение аналитиков. Но в долгосрочной перспективе фондовый рынок осознает эту трансформацию и начнет пересматривать собственные операционные модели.
Дэвид Хоффман: Мы уже видели, как Coinbase и Robinhood провели в этом году пресс-конференции в стиле Apple, демонстрируя свои продукты. Это полностью перекликается с заявленным принципом: нам необходимо контролировать собственный нарратив. Такой формат позволяет напрямую обращаться к целевой аудитории Robinhood. Для инвесторов это прозрачно: «Да, в этом году мы запустили новый продукт, вот наши результаты». Помню, Coinbase тоже регулярно проводил подобные мероприятия, например презентацию Base или анонсирование новейших продуктов. Они напрямую представляют это своей аудитории и объясняют инвестиционную целесообразность.
Майк Ипполито:
Я считаю, что это одно из главных изменений года. Есть еще два сопутствующих прогноза: в этом году будет активно обсуждать стандарты GAAP.
GAAP (Generally Accepted Accounting Principles). Существует старый анекдот про бухгалтера: менеджер проводит собеседование. Первый кандидат отвечает на вопрос: «Какие это цифры?» — называет ответ и уходит. Второй говорит: «Это то, какими, по моему мнению, они должны быть». На третий вопрос отвечают: «Какие вы хотите, чтобы они были?». Его берут на работу.
Этот анекдот прекрасно отражает гибкость в учете. Даже среди поставщиков данных в криптоиндустрии стандарты крайне неоднородны, а цифры дохода сильно разнятся. Нужен признанный стандарт, регламентирующий обработку доходов, расчет затрат и агрегацию этих показателей в отчете о движении денежных средств.
Конечно, бухгалтерский учет допускает определенную гибкость, но правила четко определяют, что можно делать, а что нельзя. Эти правила формируют учетную базу, принимаемую на公开交易市场 США. Однако для криптокомпаний нагрузка остается слишком высокой, достичь такого уровня крайне сложно. Возможно, появятся облегченные решения, но в этом году дискуссии о стандартах GAAP будут бурными, несмотря на то, что вся индустрия пока не способна соответствовать им, барьеры слишком велики.
Весьма широко обсуждается и dual-class equity structure. Мой долгосрочный прогноз: в 90% случаев такая структура принципиально невозможна. Это наследие, уходящее корнями в SEC времен Gary Gensler, а точнее — до эпохи J. Clayton. По сути, это попытка регуляторного арбитража. Однако ментальные модели, построенные на ее основе, оказались нерабочими.
Мы уже наблюдали открытые конфликты, как в случае с Aave. Думаю, подобная борьба продолжится. При этом считаю, что Uniswap заслуживает искренней похвалы за смелый и сложный шаг, который я полностью поддерживаю. Я не нацелен против Aave, просто это невероятно сложная задача, требующая разматывания результатов огромной проделанной работы. Рынку может понадобиться время, чтобы подтолкнуть лидеров протоколов к действиям. Прогнозирую, что эти вопросы не решатся полностью к 2026 году. Мы, вероятно, услышим обсуждения протоколов с меньшей организационной и управленческой нагрузкой, которые смогут последовать за Uniswap. Однако большинство протоколов, скорее всего, займут выжидательную позицию.
Но я действительно полагаю, что инвесторы начнут публично ставить под сомнение данные протоколы и сформируют негативное отношение к тем, кто использует dual-class voting и токенизированные структуры.
Эволюция дискуссий об revenues
Дэвид Хоффман: Продолжим разговор с третьим прогнозом на 2026 год. Дискуссии о revenues будут смещаться в сторону durability и quality. Компании, способные генерировать более предсказуемый доход, впервые получат признание рынка. Enterprise software станет горячим направвлением в криптоиндустрии. Пожалуйста, объясните подробнее.
Майк Ипполито:
Радуется видеть, что в нашей индустрии наконец заговорили о revenues. Если послушать обсуждения на фондовом рынке, вы встретите идею, которую я полностью разделяю: не все revenues равны. В акционерном капитале certain types of revenues получают повышенные множители оценки, что напрямую связано с качеством дохода.
Так, насколько sticky revenue? Насколько повторяема выручка? Составляет ли 80% дохода единственный клиент? Насколько выручка подвержена цикличности? Все эти характеристики детально разбираются для оценки business moat, которая волнует инвесторов, и измерения рисков в структуре дохода компании.
Мы даже не затрагивали вопрос маржинальности, но в криптоиндустрии наблюдается похожая динамика. Раньше мы совершали ошибку, беря графики роста доходов и annualizing вершины, или присваивая завышенные valuation пикам циклических выручек. Возьмите циклические акции: парадоксально, но они выглядят дороже всего именно тогда, когда самая дешевы, и наоборот.
Такая концепция циркулировала повсеместно. Отрасль исторически переоценивала highly cyclical revenue. Я уверен, что инвесторы постепенно перестанут доверять нестабильным revenues, что фактически является позитивным движением вперед. Это вынудит всю индустрию сосредоточиться на sticky и high-quality доходах. Понимаете, в криптопространстве такая модель выручки крайне редка. Некоторые компании пытаются её реализовать, но еще не сделали этого в полном объеме.
Эти on-chain продукты могут иметь токены или иные источники доходов, но я убежден: в будущем мы увидим больше инициатив по продвижению sticky и high-quality revenue. Факт остается фактом: не все revenues одинаковы.
Будущее DATS
Дэвид Хоффман: Переходим к пятому прогнозу: DATS в основном останутся без дела. Некоторые компании попытаются приобрести инфраструктурные активы и трансформироваться в operating companies, но эти усилия вряд ли увенчаются успехом. Вы прогнозируете слабый год для DATS в 2026, и это хорошо согласуется с текущим состоянием развития. Есть ли исключения?
Майк Ипполито:
Я не ставлю на этот прогноз сверхвысокие ставки, но действительно считаю, что DATS столкнутся со значительными трудностями в 2026. Тем не менее, единственным вероятным исключением я вижу DATS Тома Ли. Он справляется здесь блестяще, обладает высочайшей репутацией на Уолл-стрит. Также полагаю, что это тесно коррелирует с естественным восстановлением key metrics Ethereum, что может привлечь инвесторов.
Важно: это не финансовая рекомендация, всегда проводите собственное исследование (DYOR). Но если искать один DATS для внимания, то это предложение Тома Ли. Кроме того, я прогнозирую, что несколько DATS попробуют трансформироваться в operating companies, генерирующие yield.
Однако многие криптокомпании проходят через схожие испытания. Самые заметные категории ранее получали огромный speculative premium, но при попытке перейти к базовой, способной создавать real value модели, им пришлось заново переоценить себя по новым метрикам. Некоторые DATS уже пережили такую коррекцию,毕竟, графики большинства DATS на рынке выглядят неоптимистично.
Тем не менее, думаю, рынку потребуется время, чтобы начать вознаграждать такую архитектуру. Наряду с «я Soul плюс огромное количество beta ETH и дополнительного beta», существует совершенно другая история, которую нужно рассказать. Это потребует времени, но я уверен: вы увидите попытки некоторых DATS двигаться к более устойчивой структуре, например, через acquisition-ы в сфере staking или yield.
Тренды венчурных инвестиций (VC)
Дэвид Хоффман:
Шестой ваш прогноз — венчурные инвестиции (VC) охладятся. Ожидается снижение объема инвестиций в 2025 году примерно с $25 млрд до диапазона $15–20 млрд.
Майк Ипполито:
Снижение действительно ожидается. Если回顾到 2020 年,我们在 2021 年达到了约 300 亿美元的峰值,所以我会说现在是下行趋势,2021 年是局部最大值。 我们仍然在从过去的许多过剩中恢复。我需要指出的是,风险投资在股权融资和加密领域的表现方式与传统模式并不完全相同。通常情况下,在公司早期阶段投资会承担更大的风险,对吧?
因为可以将其看作一种流失率。只有一部分公司能够从 C 轮融资到 A 轮,只有一部分公司能够从 A 轮融资到 B 轮。因此,传统的观点是,在早期阶段投资时,风险更大。但在加密领域,这种逻辑并不一定成立,因为你能迅速获得流动性,而且很少有代币项目能够产生真正的长期价值。
实际上,这种情况正好相反。越早进入,你承担的风险反而越小,因为你可以稍后以更高的价格转手代币,有时甚至价格会非常高。但我认为现在的情况是,代币数量如此之多,投资者对项目的门槛要求比以前高得多。
坦白地说,我认为投机性资金正在转向其他领域。现在的责任在于真正创造价值,而传统的风险存在和定价模式将会重新生效,赢家将继续获胜。在主要类别中,比如预测市场、交易所、借贷协议、去中心化交易所 (DEX),战略将从“Uniswap 起飞了,现在在 Solana、Avalanche 和 Sui 上都有 Uniswap 的克隆,我要资助这些项目并翻转这些代币”转变为“我要下注 Uniswap,因为它有护城河,他们将继续获胜,因为竞争变得更加困难,进入壁垒提高了。”这在以太坊和 Solana 上已经开始显现,这两个平台的进入壁垒现在如此之高,以至于这些胜利将继续复合,你将开始看到增长型股权逐步进入这个领域。
预测市场:现有企业的胜利
David Hoffman:
说到预测市场,Kalshi 和 PolyMarket 将继续在预测市场中占据主导地位,其他去中心化交易所将尝试进入,但没有新的玩家能够取得真正的进展。与我刚才所说的完全一致,我认为现有企业将会在这里获胜,而且现有企业的数量甚至超过 Kalshi。如果你可以称 Kalshi 为现有企业,那么 Robinhood 将会占据预测市场的大部分份额。
Mike Ippolito:
我还有一个与预测市场相关的预测,即预测市场将在 2026 年继续成功,但我预计情绪会发生变化。我认为会有很多关于体育博彩的指责,作为一种文化现象,它可能会受到负面报道。尽管如此,整体交易量仍将继续增长。
我看到很多风险投资家预测市场增长会达到十倍,但我认为更接近两倍的增长更为现实。部分原因坦白地说,纯粹是情绪因素。我认为预测市场面临着真正的挑战。所以我认为我们目前处于一个局部最大值,但我仍然对结构性趋势保持乐观。
我们过去有一种错误的心理模型,认为“嘿,我们刚刚看到 Kalshi 和 Polymarket 定义了这个类别并取得了成功,他们有很多合作伙伴,但我只需要资助一堆新的协议,这些协议有稍微不同的机制或交易结构。”但我认为这种策略并不奏效。
我认为今年加密领域的护城河已经变得非常深。不过,有一个预测我想提出来,那就是“万事通”应用的概念将会变得非常强大。我认为 Coinbase、Robinhood、Hyper Liquid 以及一些亚洲交易所都在考虑这一方向。事实上,我们已经看到美国证券交易委员会 (SEC) 主席 Paul Atkins 多次提到类似中国支付宝的“万事通”应用。我认为这将产生深远的影响。比如我们已经看到 Robinhood 利用了 Kel She 的优势,但坦白地说,在这种安排中,他们所拥有的杠杆远比 Kel She 要多。此外,Coinbase 也表示他们计划进入预测市场领域。
我很欣赏 Coinbase,但我也观察了 Coinbase 和 Robinhood 一段时间。我认为 Robinhood 在产品上的专注和执行力要更强一些,实际上要好得多。
在上一轮周期结束时,Coinbase 在多个方向上进行了许多不同的尝试。他们的扩展非常广泛,尽管 Brian 和他的团队做得非常出色,试图整合这些尝试,但仍然有一些失败的项目。比如他们曾经推出过一个类似于 OpenSea 的 NFT 项目,但并未成功。我认为他们确实在努力收敛这些尝试并集中精力,而我也在关注 Coinbase 是否会继续在多个方向上尝试。
这就是为什么我对 Coinbase 在预测市场领域的前景稍微感到不太乐观,但是我认为绝不能低估 Robinhood 的能力。
David Hoffman:
是的,我也认为 Coinbase 需要做的第一件事是彻底重建他们的应用程序,包括网页端和移动端。它们的界面现在显得非常繁琐,从 2021 年以来逐渐变得复杂,缺乏像 Steve Jobs 那样的简洁设计。
Coinbase 最有价值的行动应该是从头开始重建他们的应用程序,使其尽可能简单,就像 Robinhood 的应用一样,因为 Robinhood 的应用设计非常简洁直观。
David Hoffman:
接下来我们进入第九和第十个预测,我将这两个结合起来讨论。第九个预测是,Hyperliquid 的表现将持续良好,但其增长可能会放缓,同时永续合约市场将变得极具竞争力。新的交易平台以及现有的交易所,比如 Coinbase,将成功抢占部分市场份额。
第十个预测则是,尽管股权永续合约在 2026 年会受到广泛关注,但其发展将会比较缓慢。在中心化交易所的表现预计会优于去中心化交易所,且永续合约的交易量预计不会超过 5%。
Mike Ippolito:
是的,我认为永续合约确实是一个非常热门的领域,但很难明确它的护城河是什么,而且竞争非常激烈。你可以看到这个市场在很长一段时间内保持高度分散,远比几乎所有人预期的时间要长,DEX 它们已经有了非常强大的现有竞争者,比如 Binance 在中心化交易所领域的优势。
与此同时,也有许多新旧永续合约交易所,比如 Lighter 等,但它们的护城河并不明显,感觉这些平台都在争夺相同的市场份额。我认为这是一个非常困难的领域,目前还没有出现明显的市场领导者。在股权永续合约方面,虽然大家对此非常期待,但我认为它的推广和普及可能还需要时间。我确实相信,这种交易方式会逐渐成为未来的趋势。对于交易者来说,这种方式非常直观,因为他们可能不希望在多个平台上分别交易加密货币和股票,而是希望能够在同一个平台上完成所有交易。
不过,我认为要改变许多人的行为习惯并不容易。比如,我个人并不是一个倾向于趋势交易的投资者,也没有太大的意愿去改变我习惯的交易方式。要让我从一个平台交易股票转到另一个平台交易加密货币,需要付出很大的努力。此外,坦白地说,我对加密交易平台的信任度仍然不如对传统交易平台的信任度。所以,我认为这种转变的速度可能会比大家预期的要慢得多。但我相信这是一种不可避免的趋势,最终会实现。
不过,我的预测是,到 2026 年,这一领域的发展仍将处于起步阶段。
以太坊的复兴
David Hoffman:让我们进入第十一项预测:以太坊的第一层将在 2026 年迎来复兴,并在现实世界资产发行市场中占据主导地位,比如国债和比特币。交易量将略有增长,更多的增长将来自国债以及新型的现实世界资产。为什么你认为以太坊 L1 会迎来复兴?
Mike Ippolito:
是的,也许我可以总结一下我对主要生态系统的看法。总体而言,我认为 2026 年将是以太坊的一年,而比特币可能会经历糟糕的一年,Solana 将是一个相对安静的年份,而 Hyperliquid 将面临挑战。原因在于,构建这些生态系统确实非常困难。
我有一个个人理论,那就是没有任何东西是真正通用的。人们曾经将比特币描述为一种通用链,但现在他们认为它更像是一个专注于货币应用的链。我认为我们开始看到以太坊和 Solana 之间的分化,以太坊更像是资产发行的链,而 Solana 则更像是去中心化交易所的链上价格发现场所。因此,我认为这一趋势将继续发展,但需要指出的是,每条链都经历过自己的起伏。
我认为以太坊刚刚经历了一段非常艰难的时期,但它已经成功走出来了。这段时间帮助以太坊摆脱了一些有不同想法的参与者,创造了一种凝聚力和统一感,我认为以太坊找到了一个真正与市场契合的用例。
至于比特币它一直以来都有自己的优势,但从市场情绪来看,我认为价格可能需要在这里调整一段时间,这将影响市场的整体情绪。但比特币也面临着一些现实的挑战,比如量子计算。我认为量子计算在今年将成为比特币的一个重大威胁,这可能会引发许多讨论。虽然我并不是这一领域的专家,但从模式匹配的角度来看,我认为开发者最终会找到解决方案。到明年年底,我们可能会觉得至少有了明确的方向,而不必陷入存在主义的恐慌。
我认为比特币今年的表现将不如黄金,因为通常情况下,黄金在这种经济环境中表现较好。我们目前面临贬值的趋势,但这种贬值更像是经济放缓,甚至是滞胀,而黄金在这种环境下的表现往往优于在货币宽松时期的表现。
比特币在滞胀年份的表现可能会更差。黄金的超额表现、比特币价格的自然调整,以及量子计算的威胁,都可能让比特币在今年面临一个情绪低迷的年份。
至于以太坊,我们刚刚经历了一段充满不确定性的时期。我认为以太坊在过去几年中犯了许多错误,但仍然取得了一些胜利。以太坊通常做得对的一点是,它作为基础层,支持了许多模块化的构建。然而,它的错误在于路径依赖和容量需求,这最终导致了一个非常复杂的局面,让人们难以确定应该在 L1 还是 L2 上进行构建。
尽管如此,以太坊仍然展现了强大的市场契合度。特别是在与现实世界资产 (RWA) 相关的领域,许多开发者都希望在以太坊上进行构建,这使得它在这一重要类别中表现出非常强的市场吸引力。我对以太坊未来几年的表现非常看好,我认为它将表现得非常出色。不过,我也有关于以太坊基础设施的单独预测,我认为这方面的发展将会非常艰难。
至于 Solana,我认为 Solana 在今年会经历一些挑战,它在 Memecoin 领域的表现不佳,同时面临来自 Hyperliquid 的真正竞争压力,后者在价格发现方面表现更好。我认为这是 Solana 在 2026 年需要持续面对的挑战。虽然 Solana 在 Memecoin 的领域有一定的价格发现能力,但在其他资产的价格发现方面却存在不足。
为了让 DEX 在互联网资本市场中更加有效,Solana 需要从 Hyperliquid 和 CEX 那里夺回一些市场份额。我认为他们推出的一些技术,正在朝着将费用返还给应用程序的方向发展,我认为这些技术将会奏效。因此,我认为 2026 年对 Solana 来说将是一个安静的建设年,没有太多的宣传,也没有显著的变化。我预测 Rev 在今年上半年会继续下滑,但在 2026 年下半年可能会出现反弹。
至于 Hyperliquid,他们并没有面临真正的生存挑战,也不像其他通用链那样需要直面强大的竞争者。然而,我认为在像 Robinhood 这样组织良好的竞争者面前,他们将面临一些困难,但仍会继续与世界上的其他项目竞争。Hyperliquid 将继续提高速度,并提供更多激励,但要保持市场份额将变得非常困难。
比特币面临的量子威胁
David Hoffman:
你的第 17 个预测是,量子计算将成为一个非常真实的威胁,并在今年引发广泛关注,原因是比特币核心开发者可能会拖延应对。虽然量子计算的实际威胁还需要时间,但我们必须利用所有时间来调整比特币的方向。然而,最初这一观点遭到了许多比特币核心开发者和比特币影响者的强烈抵制。他们总是试图让人们相信,比特币是安全的,比特币的价格会继续上涨,没有任何风险。
我认为量子计算的讨论已经开始,并且将变得越来越真实。不过我实际上认为,在关于比特币量子计算的讨论中,我们可能已经在上个月以及即将到来的这个月达到了一个局部高点。因为量子计算在 2026 年实际上并不是一个直接威胁,量子的概念才是潜在威胁。
随着量子技术的进展,比如谷歌可能宣布他们找到了一种创新技术,可以让他们的逻辑量子位数量增加十倍。届时,比特币的概念可能会面临更多的威胁。尽管如此,一些专家认为首台能够对加密行业产生实际影响的量子计算机预计会在 2032 年左右出现。也就是说,从现在起还有六年的时间。所以,我预测我们会看到一个量子计算讨论的热潮,但真正的量子威胁可能不会在 2030 年代初之前显现。就像某些电影的名字一样,真正的“量子威胁”可能要到 2030 年代初才会出现。
Mike Ippolito:
是的,我认为这种担忧的表现方式是市场具有前瞻性。即使 2032 年还很遥远,但也并非那么遥不可及。从我的整体观点来看,比特币的价格可能会经历一种均值回归。当价格调整发生时,人们通常会寻找叙事来解释。因此,我认为市场可能会将量子计算作为一个借口。
不过,我通常不会过于担心这些长期威胁。坦白地说,有些技术问题超出了我的理解范围。人们应该关注 Alex Pruden 或 Nick Carter 等更专业的来源。风险几乎总是来自意想不到的地方,因为为了引发市场抛售,必须存在未被关注的风险,并需要迅速重新定价。我认为市场对量子计算的潜在影响已经非常清楚,这也是为什么我认为任何价格波动都会提前发生的原因,同时也是为什么这一问题在今年仍会是一个挑战的原因。
人们真的不应该轻信这种长期威胁,而是应该寻找比我更有资格的专家信息来源。
David Hoffman:
是的,我的 2026 年预测之一,也可能是这个十年末的预测,就是量子计算不仅仅是一个加密货币问题,它将对整个社会产生影响。比如,互联网等其他领域可以通过更新来应对量子威胁。互联网可以更新,对吧?像中心化的网站和公司可以直接更新它们的加密标准,以免受到量子计算的威胁。
尽管如此,量子计算仍然是一个社会性问题。所以不仅仅是加密行业会关注量子计算,整个社会都会关注这个问题。大家都会说,量子计算即将到来,它可能会破坏一些东西。而且,不仅仅是加密行业在讨论这个问题,整个社会都会关注量子计算。这将使量子计算这一主题在 2030 年代变得更加重要,这是我的一个预测。
区块链基础设施的整合
David Hoffman:让我们跳到第 20 个预测:新的一层链交易终于走向终结。以太坊和 Solana 的网络效应将变得越来越明显,这将导致它们的估值倍数被重新评估,因为它们被认为具有强大的粘性。你为什么认为这一层链交易已经死了?
Mike Ippolito:
是的,也许我可以在接下来的几个预测中进一步展开。我认为一个普遍的观察是,目前对区块空间的需求正在减少。这种情况具有路径依赖性,但如果你考虑试图将固定供应的区块空间与市场需求相匹配,我认为我们已经过度建设了区块空间,因此当前的需求并没有那么大。
此外,进入壁垒也变得非常高。新的通用链需要支付给服务提供商、区块浏览器以及各种集成的费用,这些成本都非常高,同时吸引市场关注也变得非常困难。要创建一个成功的生态系统,其商业开发工作是非常艰巨的。因此,观察当前市场,我认为现在启动这些通用生态系统(无论是 L1 还是 L2)变得比以往任何时候都更加困难。
每当进入壁垒上升时,现有企业就会受益,它们通常会实现复合增长。这也与我之前提到的预测相关,人们将开始对收入来源变得更加挑剔。我认为,随着这些费用通过销毁机制或质押的方式累积到代币持有者手中,这些费用流的周期性将会下降,并被视为一种非常耐用、高质量的、类似年金式的分红。
我知道这听起来可能不是特别吸引人,但你几乎可以将其视为全球市场(如 GDP)上的一种收益。因此,我认为这些收入来源将被重新评估,并表现良好。而在竞争方面,我认为启动新的链将变得比以往任何时候都更难。
我认为这里发生的事情与 2018 年和 2019 年非常相似。当时,保管、主要经纪业务和去中心化金融借贷等领域充满了炒作,估值飙升,但收入并未真正实现,最终导致了整合。我认为当时有许多不同的类别,比如去中心化金融借贷、资本引介和保管,后来人们意识到这些都应该归属于一个屋檐下的主要经纪业务,并进行了整合,我认为类似的情况将会再次发生。
我认为总体来看,人们会倾向于认为,这些生态系统应该进行垂直整合,并集中在一个平台下。当前的市场需求并不足以支持这些组织分散运营,将它们整合在一起可以产生许多协同效应。这种趋势已经开始显现,我认为那些曾经看起来非常不同的类别最终会被压缩成一个统一的体系。
此外,我认为这些新的垂直整合实体的运作模式可能会类似于 Red Hat 在以太坊生态系统中的角色。不同之处在于,人们可能不再将这些新的垂直整合的 L2 视为一个生态系统,而更像是一个工具。开发者希望在以太坊上构建,但由于种种原因,这变得非常困难。因此,他们会选择使用 zkSync 的全栈解决方案,或者 Optimism 的全栈解决方案,又或者是 Arbitrum 或其他类似的平台。我认为 L2 的框架是这里的自然赢家,但这将是一场消耗战,需要信念和坚持,以及在艰难时期进行收购的勇气,才能生存下来。最终,这种整合将形成一些巨大的赢家。
基于此还有两个可能有争议的预测。
首先,我认为 Base 在 2026 年可能会经历一些波折,尽管人们已经将其视为 L2 的潜在赢家。但我认为人们会继续质疑它在 Coinbase 商业模型中的定位。比如,如果美国监管变得明确,你可以在中心化交易所上交易几乎任何东西,那么为什么还要将大量活动转移到 Base 链上?我认为这个问题会开始被提出来。此外,Base 也需要找到一个真正的产品市场契合度,比如以太坊专注于 DeFi,而 Solana 则是 DEX 交易的代表。
目前 Base 还没有形成这样的市场契合度,而我认为这是至关重要的。我很尊重他们的尝试。虽然我对许多领域做出了负面的预测,但我想我们可以跳到一个我非常看好的领域,那就是 DeFi。我认为 2026 年将会是 DeFi 的一个非常好的年份,主要是因为 RWA 的流入。我看到以太坊主链将完全赢得这个市场。从 L1 的角度来看,我认为 2026 年将会出现 RWA 循环的兴起。
我认为这将与传统金融中的一种非常常见的策略非常相似,比如通过杠杆化安全资产来获得更高的回报。如果你看看现在的借贷协议,几乎所有的借贷行为都是围绕以美元计价的稳定币进行的。我认为这一趋势将扩展到国债和其他高收益资产。
不过,将 RWA 引入链上面临许多挑战。循环操作比原子资产要复杂得多。因此,我认为会有一些聪明的协议找到解决方案,但这将是一个巨大的市场,能够产生巨大的赢家。
此外,我认为在 DeFi 领域,Vaults 将会迎来一个非常重要的年份。我认为信用基金将成为故事的重要部分。信用基金将会解决几个问题。比如,清算 RWA 是一个非常独特的挑战,因为 RWA 不像原子资产那样可以在单个区块内完成交易。有时可能需要一个月才能完成赎回,因此你需要在账本上承担更多的风险,这更像是信用投资者的领域。我认为一些信用基金将会介入并在这一领域表现良好。
我认为,随着越来越多的稳定币涌入区块链,需求量如此之大,许多面临困境的风险投资公司可能会在未来几年推出信用基金。我认为这一切都将由 Vaults 推动。像 Morpho 所开发的模块化基础设施,我认为它是正确的方向。我知道 Avi 正在朝这个方向努力,同时还有其他挑战,比如我非常喜欢的 Oiler,但我认为这一切最终都会集中在 Vaults 中。
尽管如此,我不敢预测 Vaults 的资产规模会从目前的 50 亿美元迅速增长到 200 亿美元,这是因为当前的利率环境存在不确定性,这还取决于更多的宏观经济因素。不过,我的预测是 Vaults 的资产规模将会显著增长,但可能不会呈现抛物线式的增长。也许从现在的 50 亿美元增长到明年年底的 150 亿美元。,这是一个我非常看好的领域。我认为推动这一点的关键因素是稳定币涌入链上,并寻找更高的收益。
David Hoffman:这里有很多值得关注的部分,我认为需要标记出来。首先是以太坊、DeFi、Morpho、模块化风险 Vaults,这些是 DeFi 的核心元素,此外还有链上收益的概念。接下来是通过杠杆来提升实际收益的方式,以及代币化——将现实世界资产转化为代币并放入 Vaults 中以产生收益,最后通过杠杆进一步提升收益。
所以,这些都是我们已经熟悉的行为模式。也许我们需要一些新的资产,这就是代币化的意义所在。但我们有 DeFi、有链上收益、有杠杆,还有代币化。这些都是以太坊第一层在加密市场中真正激励的行为。或许这也与你之前提到的以太坊第一层复兴预测相一致。
Mike Ippolito:
还有一个问题可能值得讨论,我认为稳定币的交易量或以太坊上的稳定币市值将会表现良好。但我认为主要的原因在于,我看到大量的产品市场契合度是围绕着将新类型的收益资产引入链上的资本形成。
我认为加密货币可以成为一个非常有趣的工具。我认为我描述的这一系列事件将在以太坊上发生,这也是为什么以太坊会迎来如此成功的一年的部分原因。
企业链:火热的开局与冷淡的结局
David Hoffman:你提到 2026 年企业链将成为一个重要话题,但结果可能会喜忧参半。比如 Tempo 链会引起轰动,并有良好的初始表现,但随后逐渐走向下坡路。Circle 的 Arc 链基本上不会获得任何采用,而 Robinhood 链的轨迹会类似于 Base。此外,预计会有四到五条新的企业链宣布,其中包括贝莱德集团推出区块链。这是真的吗?
Mike Ippolito:
是的,我认为这是一个真实的预测。这让我想起几年前我预测 Citadel 将参与 MEV 的想法,虽然我在这个预测上错了,但我对 Robinhood 的预测是正确的,所以整体结果是喜忧参半。不过,做这些预测的意义在于冒险,因此这是我的大胆预测。
总体来看,我认为我们已经从“所有东西都应该是模块化的,每个人都应该拥有自己的小堆栈”的假设,转向了“分配是唯一重要的事情”。那些拥有分配能力的公司将会垂直整合整个供应链。我认为我们必须让这一切发生。
因此,我预测明年将是企业链的一个重要年份。Robinhood 会希望掌控整个技术堆栈,而 Tempo 则会尝试推出自己的 L1 链。不过在更成熟的价值链中,我认为这种思维方式会变得更加流行。那些处于传统价值链顶端的公司,例如 OEM(原始设备制造商),通常不会试图掌控整个堆栈。他们在内部化和外包之间非常有策略。
我认为加密领域也会经历类似的过程。因此,许多公司可能会尝试推出自己的 L1 链,但最终会意识到这非常困难。他们可能不愿意维护整个生态系统,也不想跟上共识机制和 DAO 的所有动态变化。因此,他们会转向 L2 基础设施。我认为企业链可能会取得一定成功,但不会成为独立的 L1 链。
这也是为什么当我听到 Tempo 能够在技术上实现许多伟大功能时,我觉得这些并不重要。如果所有的价值都集中在分发上,而结算和 DAO 并没有太大价值,那么为什么要专注于这些呢?如果它们不是核心业务,为什么不选择外包呢?我认为这种逻辑在长期内会发挥作用,但企业链仍然会是今年的一个重要主题。坦白地说,我认为 Tempo 是一个巨大的变量,他们可能会有一个非常火热的开局。
但从长远来看,Tempo 会面临挑战,因为他们的品牌问题使他们被视为利润最大化者。我认为人们可以回顾 Visa 的历史,了解这个组织是如何从类似 DAO 的结构发展起来的。Visa 最初是从美国银行的信用卡项目转变而来的,因为人们不希望所有活动都集中在一个银行下,我认为 Tempo 可能会经历类似的情况。
至于 Circle,我并不认为整个堆栈的概念对他们有意义,我看不出他们将如何推动活动。我认为 USDC 应该继续在链上发展,但我不确定他们是否能够将活动迁移到自己的链上。至于 Robinhood,坦率地说,我现在很难对他们下赌注。我认为他们会尝试推出自己的链,但最终可能会做出另一个选择。如果 Robinhood 决定不构建自己的链,而是继续在 Arbitrum 上进行活动,那将对 Arbitrum 非常有利。
结尾
David Hoffman:你的 27 个预测,我们可能讨论了其中的 20 个。感谢你和我一起分享这些预测。你每年都会发布 27 个预测吗?
Mike Ippolito:
是的,我尝试在每年年底发布 27 个预测。
David Hoffman:在结束之前,最后一个问题是,你对 2026 年加密行业的目标是什么?你对加密货币的未来有什么期待?
Mike Ippolito:
我希望加密货币能够对世界产生更大的积极影响,我对加密行业被贴上“西部荒野”和“诈骗”的标签感到厌倦。过去我总是说人们不理解加密货币的潜力,但现在加密货币已经存在很长时间了,我们作为一个行业的负面形象依然很强烈,是时候改变了。
我认为观察人工智能与加密货币的发展非常有趣。我是人工智能的用户,我热爱它每天都在使用它,但我无法说加密货币也能如此。因此,我认为现在是关键时刻,我们已经经历了投机的繁荣阶段,现在必须真正专注于创造价值。
加密行业过去对 Web 2.0 的一些原则嗤之以鼻,但我认为我们不应该再这样,而是需要更加谦逊。我认为我们正在朝着正确的方向前进,作为一个行业,我们已经在采取所有必要的步骤。因此,我认为我们需要保持方向。
我认为 ICO 会缓慢复苏,比如像 Meta DAO 这样的项目让我感兴趣,但我不确定这是否是最终形式。我认为更有可能的是中心化交易所会采取行动。我不知道你是否看到 Coinbase 收购 Echo 的消息,我认为这是非常聪明的举动,我认为未来会有更多类似的收购。
中心化交易所会根据情况向下或向上扩展,具体取决于它们的战略构建方式。我认为未来会看到更多的收购,这些启动平台和中心化交易所会积极参与其中。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow
















