От ставки на всё к долгосрочному хранению: анализ денежных резервов MicroStrategy в размере 1,44 млрд долларов США
Автор: Зонт, TechFlow
Являясь публичной компанией с наибольшим портфелем BTC в мире, Strategy объявила 1 декабря 2025 года о создании резервного фонда стоимостью 1,44 млрд долларов США за счет продажи обыкновенных акций класса А.
В официальном заявлении указано, что данный шаг направлен на обеспечение выплат дивидендов по привилегированным акциям и процентов по непогашенным долгам в течение следующих 21–24 месяцев, чтобы укрепить обязательства перед инвесторами в кредитные инструменты и акционерами.
Эта компания, которую называют «тенью BTC ETF», придерживалась максимально простой и агрессивной ключевой стратегии в последние годы: привлекать финансирование с минимальными издержками и немедленно конвертировать поступившие средства в биткоины.
В рамках масштабного нарратива Майкла Сэйлора «Cash is Trash» (денежные средства — мусор) компания обычно удерживает на балансе лишь минимально необходимую сумму фиатных денег для покрытия повседневных операционных расходов.
Это явно противоречит предыдущим заявлениям. На фоне недавнего снижения котировок BTC от максимумов и роста рыночной волатильности действия Strategy вновь посеяли панику на рынке. Какое влияние окажет на рынок ситуация, когда крупнейший держатель BTC перестанет покупать или даже начнет продавать его?
Смена стратегии
Наибольшая значимость данного события заключается в том, что это стало первым публичным признанием со стороны Strategy возможности продажи имеющихся у неё BTC.
Основатель и председатель совета директоров компании Майкл Сэйлор долгие годы считался неустанным апостолом биткоина, а его ключевая стратегия сводилась к принципу «покупай и держи навсегда». Однако генеральный директор компании Phong Le в ходе подкаста прямо заявил, что если метрика mNAV (соотношение стоимости компании к стоимости её криптоактивов) опустится ниже 1, и у фирмы не будет других возможностей для привлечения финансирования, то она приступит к продаже биткоинов для пополнения долларовых резервов.
Такая позиция разрушила сложившееся у рынка представление об Strategy как о фирме, делающей всё на ставку (all-in) на BTC, что было воспринято как кардинальный поворот в стратегии компании и вызвало сомнения относительно устойчивости её бизнес-модели.
Реакция рынка
Данная корректировка стратегии Strategy немедленно спровоцировала на рынке мощную отрицательную цепную реакцию.
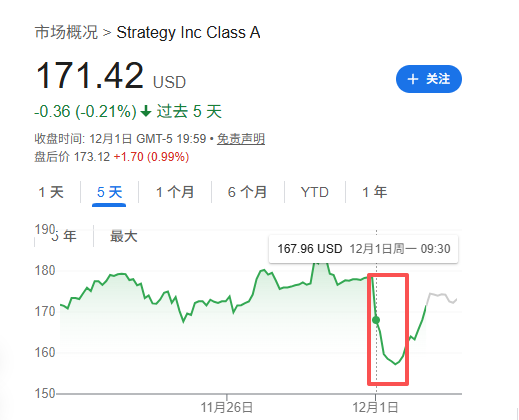
После намёков со стороны генерального директора на возможную продажу BTC акции Strategy на внутридневных торгах опускались на 12,2%, что продемонстрировало панику инвесторов относительно смены курса компании.
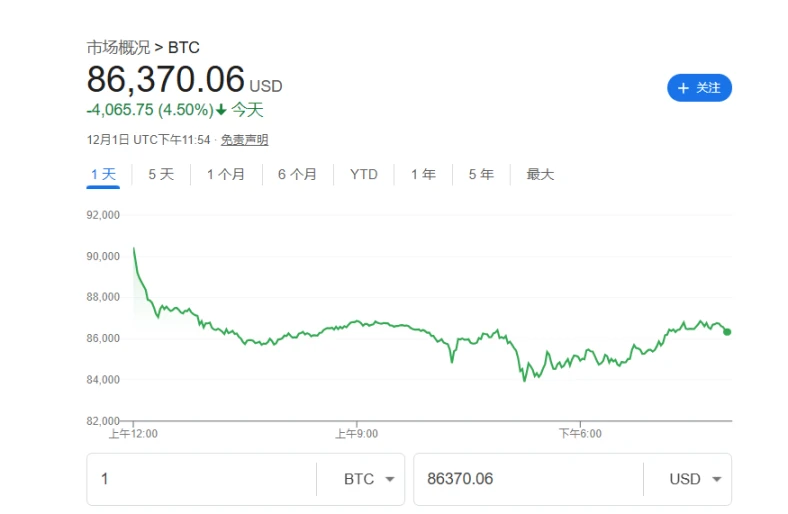
После публикации объявления цена BTC также скорректировалась вниз более чем на 4%. Хотя этот спад мог быть спровоцирован не только действиями MicroStrategy, рынком был однозначно зафиксирован тревожный сигнал о приостановке агрессивных покупок крупнейшим участником.
Ожидание перехода ключевого капитала в позицию выжидания усиливало рыночную коррекцию с уклоном в снижение рисков.
По сравнению с такими «поверхностными кризисами», как падение акций и цены BTC, более глубокие угрозы исходят от заявлений инвестиционных фондов.
Данные показывают, что в третьем квартале 2025 года ряд ведущих институциональных инвесторов, включая Capital International, Vanguard и BlackRock, самостоятельно сократили свои позиции в MSTR, совокупный объем распродаж составил около 5,4 млрд долларов США.
Эти цифры свидетельствуют о том, что наряду с появлением более прямых и регуляторно согласованных инструментов инвестиций, таких как спотовые BTC ETF, Уолл-стрит постепенно отказывается от старой логики рассматривать MSTR в качестве прокси-актива на BTC.
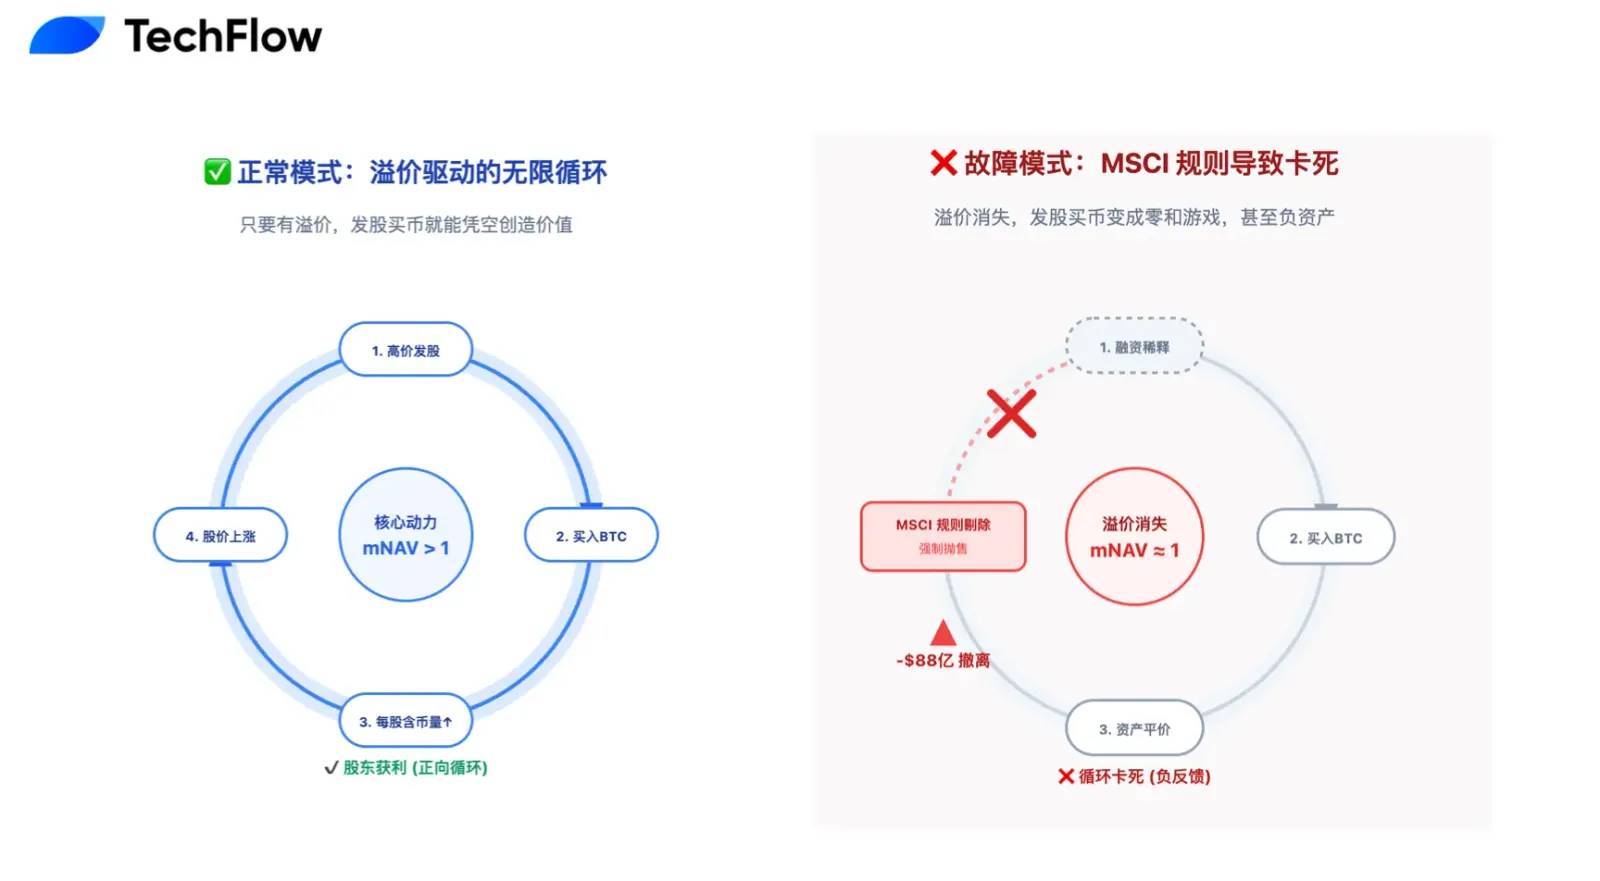
Среди множества DAT-компаний метрика mNAV является ключевым индикатором для понимания их бизнес-моделей.
В период бычьего рынка рынок готов платить за MSTR высокую премию (mNAV значительно превышает 1, доходя до пиковых значений 2,5), что позволяет компании создавать стоимость через механизм «дополнительная эмиссия акций → покупка биткоинов → рост котировок акций благодаря премии».
Однако по мере охлаждения рынка премия mNAV практически исчезла, опустившись к отметке около 1.
Это означает, что эмиссия акций для покупки криптовалюты превратилась в нулевую игру, не способствующую росту ценности для акционеров, а главный двигатель развития компании, возможно, уже остановился.
Крах нарратива о вечном двигателе
Если оценивать ситуацию с краткосрочной и рациональной финансовой точки зрения, текущая медвежья позиция рынка по отношению к Strategy вовсе не безосновательна.
Формирование резерва в размере 1,44 млрд долларов фактически поставило точку в некогда популярном нарративе о «вечном двигателе для покупки BTC». Логика «дополнительная эмиссия акций → покупка BTC», которой раньше восхищался рынок, базировалась на оптимистичном предположении о том, что котировки акций всегда будут превышать цену конвертации конвертируемых облигаций.
Сейчас Strategy несет долговое бремя в виде конвертируемых облигаций на сумму 8,2 млрд долларов, агентство S&P Global присвоило им четкий рейтинг уровня мусорных облигаций «B-» и предупредило о потенциальном кризисе ликвидности.
Суть проблемы заключается в следующем: при устойчиво низких котировках акций держатели облигаций на дату погашения откажутся от конвертации (поскольку обмен на акции принесёт ещё большие убытки) и потребуют полного погашения основной суммы наличными. В особенности одна из облигаций номиналом 1,01 млрд долларов может столкнуться с процедурой погашения уже в 2027 году, что создаст чёткое и жесткое давление на средне-срочный денежный поток.
В этих условиях создание резервного фонда призвано не просто обслуживать проценты, но и противостоять потенциальной «распродаже активов». Однако при обнулении премии mNAV такие ресурсы в основном формируются за счет размывания доли существующих акционеров.
Иными словами, компания истощает ценность для акционеров, чтобы закрыть долги прошлого.
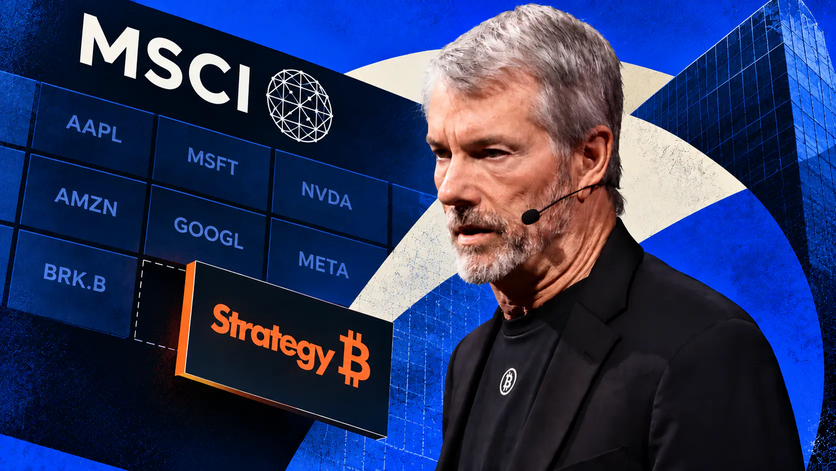
Если долговая нагрузка сравнивается с хроническим заболеванием, то исключение из индекса MSCI подобно острой патологии, которая может мгновенно привести к краху.
За последние два года Strategy наращивала позицию агрессивными темпами, в результате чего доля BTC в общем объеме активов компании превысила 77%, что далеко за пределами красного порога в 50%, установленного такими индексными провайдерами, как MSCI.
Читайте также: «88 миллиардов долларов тают на глазах: MSTR превращается в изгоя глобальных индексных фондов»
Это ставит перед компанией фатальную классификационную проблему: MSCI рассматривает возможность перевода её из категории «операционная компания» в категорию «инвестиционный фонд». Данное административное изменение категорий может вызвать катастрофическую цепную реакцию.
При признании в статусе фонда MSTR будет исключена из основных биржевых индексов, что активирует принудительные распродажи на триллионы долларов со стороны фондов, отслеживающих эти индексы.
По расчетам JPMorgan, данный механизм способен спровоцировать волну пассивных распродаж на сумму до 88 млрд долларов. Для MSTR с ежедневным объемом торгов всего в несколько миллиардов такая интенсивность продаж сравнима с возникновением черной дыры ликвидности, что с высокой долей вероятности приведет к обвалу котировок нише без какой-либо фундаментальной поддержки покупателями.
Дорогая, но необходимая премия
В индустрии криптоактивов, где все подчинено циклам, если посмотреть шире во времени, такие защитные меры Strategy, кажущиеся «отрубанием собственных рук», могут оказаться именно той дорогой, но необходимой премией за право одержать окончательную победу.
«Главное — оставаться за столом».
Прошлое многократно подтверждает эту мысль: главной причиной обнуления портфеля инвесторов становится не само падение цен, а слепо ставочное поведение, игнорирующее риски, которое в итоге приводит к вынужденному уходу со стола из-за форс-мажора, оставляя любые шансы на возвращение.
Именно ради этого Strategy создала резерв в 1,44 млрд долларов наличными, чтобы иметь возможность сохранить присутствие за столом с минимально возможными потерями.
Жертвуя краткосрочными интересами акционеров и рыночной премией, компания выкупает себе свободу действий на ближайшие два года. Это тоже элемент управленческой игры: убрать паруса перед штормом, переждать разгар бури, а когда наступит следующий цикл избытка ликвидности и погода снова прояснится, держащая под контролем 650 тысяч BTC Strategy вновь окажется незаменимым лидирующим активом крипторынка.
В конечном счете победа достается не тому, кто жил ярче всех, а тому, кто прожил дольше.
Помимо обеспечения собственного долголетия, глубинный смысл шагов Strategy заключается в поиске жизнеспособного комплайентного пути для всех DAT-компаний.
Если бы Strategy продолжала прежнюю тактику ставки на все, ей грозило бы неминуемое падение. Тогда годовой нарратив о «публичных компаниях, хранящих цифровые активы», оказался бы полностью опровергнут, что могло бы обрушить на крипторынок шторм негатива беспрецедентных масштабов.
Напротив, при условии успешного внедрения практики «резервирования», заимствованной из традиционных финансов, и нахождения баланса между высокой волатильностью BTC и финансовой стабильностью эмитента, компания перестанет быть простым холдером монет и откроет совершенно новое направление развития.
Эта трансформация служит фактически заявлением Strategy для S&P, MSCI и традиционного капитала Уолл-стрит: фирма обладает не только фанатичной верой, но и компетенциями в области профессионального управления рисками в экстремальных условиях.
Подобный зрелый подход может стать билетом для будущего принятия в основные индексы и привлечения финансирования на более выгодных условиях.
На борту Strategy сосредоточены бесчисленные надежды и капиталы криптоиндустрии. И если спросить о главном: нас интересует не столько то, насколько быстро корабль плывет в ясную погоду, сколько его устойчивость к прохождению сквозь ураган.
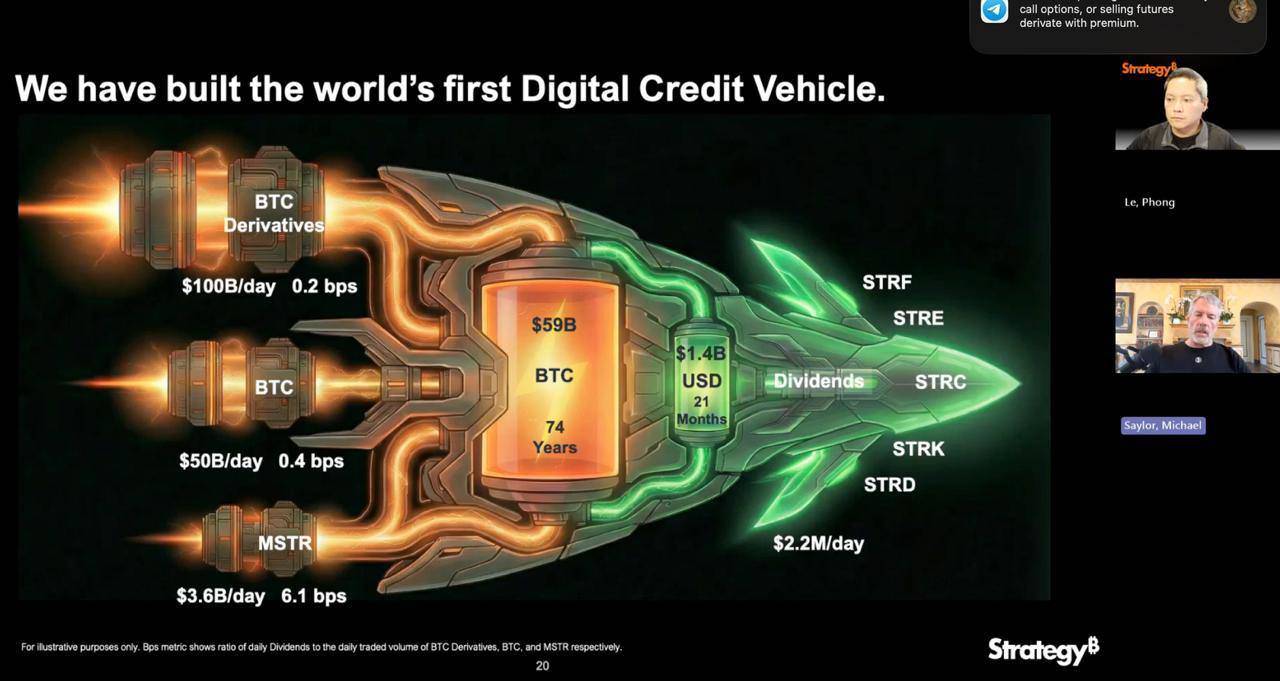
Этот резерв в 1,44 млрд долларов выступает одновременно исправлением прошлой стратегии однобоких ставок и своеобразным залогом надежности перед лицом будущей неопределенности.
В краткосрочной перспективе такой переход сопряжен с серьезными трудностями: исчезновение премии mNAV, пассивное размытие доли участия и временная остановка колеса роста представляют собой обязательную плату за развитие.
Но если смотреть на горизонте, этот рубеж обязательно должны пройти и Strategy, и множество DAT-компаний будущих поколений.
Чтобы коснуться небес, необходимо изначально твердо стоять на земле.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow