Мнение: эпоха дуополии стейблкоинов подходит к концу
Автор: Ник Картер
Перевод: Сауриша, Foresight News
Акционерная стоимость Circle достигла 30,5 млрд долларов. По сообщениям, материнская компания Tether (эмитент USDT) привлекает финансирование с оценкой в 500 млрд долларов. В настоящее время совокупное предложение двух этих стейблкоинов составляет около 245 млрд долларов, что занимает примерно 85% всего рынка стейблкоинов. С момента возникновения индустрии стейблкоинов лишь Tether и Circle неизменно удерживали значительную долю рынка, тогда как остальные конкуренты не могли с ними сравниться:
-
Dai на пике капитализации в начале 2022 года составлял всего 10 млрд долларов;
-
UST из экосистемы Terra в мае 2022 года достигал отметки в 18 млрд долларов, однако его доля рынка составляла лишь около 10%, а популярность оказалась кратковременной и завершилась полным крахом;
-
Самый амбициозный вызов исходил от BUSD, выпущенного Binance: на пике конца 2022 года его капитализация достигала 23 млрд долларов (15% рынка), но после этого он был принудительно остановлен Управлением по финансовым услугам штата Нью-Йорк (NYDFS).
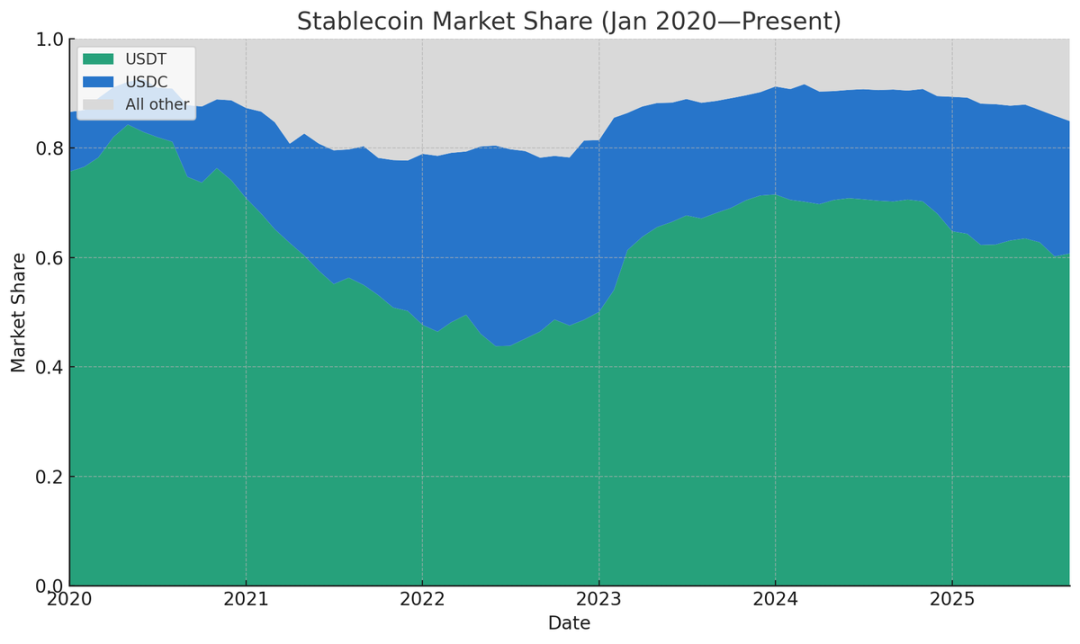
Доля относительного предложения стейблкоинов (источник данных: Artemis)
Наиболее низкие показатели доли рынка Tether и Circle, которые мне удалось найти, составляют 77,71% за декабрь 2021 года — в то время совокупная доля рынка Binance USD, DAI, FRAX и PAX была вполне заметной. (Если вернуться к периоду до появления Tether, то естественно, что его доля рынка отсутствовала, но такие популярные стейблкоины, предшествовавшие Tether, как Bitshares и Nubits, также не смогли сохраниться до наших дней.)
В марте 2024 года доминирующее положение этих двух гигантов достигло пика, составив в сумме 91,6% от общего предложения стейблкоинов, однако с тех пор оно неуклонно снижается. (Примечание: здесь доля рынка рассчитывается исходя из объема предложения, так как этот показатель легко поддается статистике; если же оценивать ее по объему торгов, количеству торговых пар, масштабу платежей в реальном секторе или числу активных адресов, эта доля определенно была бы еще выше.) На сегодняшний день доля рынков этих двух лидеров упала с прошлогоднего пика до 86%, и я считаю, что данная тенденция сохранится. Среди причин можно назвать рост желания посредников самостоятельно выпускать стейблкоины, усиление «гонки к минимуму» доходности стейблкоинов, а также изменения в регулировании после принятия Закона GENIUS.
Посредники массово переходят к самостоятельному выпуску стейблкоинов
В последние годы для выпуска «стейблкоина белого лейбла» (то есть стейблкоина, адаптированного на базе существующих технологических решений) требовались огромные постоянные затраты и обязательная работа с Paxos (комплаенс-финтех компанией). Сегодня ситуация полностью изменилась: среди доступных партнеров-эмитентов появились Anchorage, Brale, M0, Agora, а также Bridge (дочерний проект Stripe). В нашем портфеле некоторые небольшие стартапы на стадии ангельского финансирования уже успешно запустили собственные стейблкоины через Bridge — для выхода на рынок эмиссии стейблкоинов больше не обязательно становиться отраслевым гигантом.
Соучредитель Bridge Зак Эбрамс в статье об «открытой эмиссии» объяснил обоснованность независимого выпуска стейблкоинов:
Например, при создании нового банка на базе готовых стейблкоинов вы столкнетесь с тремя проблемами: а) невозможность получить достаточный доход для формирования надежных депозитных счетов; б) невозможность настроить состав резервных активов, что затрудняет балансировку между повышением ликвидности и ростом доходности; в) необходимость уплаты комиссии за вывод средств в размере 10 базисных пунктов (0,1%)!
Его аргументы вполне логичны. При использовании Tether практически невозможно генерировать доходность и передавать ее клиентам (в то время как современные клиенты, размещая средства, обычно ожидают определенной прибыли); при использовании USDC доходность возможна, но требует согласования с Circle условий распределения, при этом Circle оставляет себе определенный процент. Кроме того, использование сторонних стейблкоинов налагает множество ограничений: отсутствие автономии в вопросах политики заморозки/конфискации средств, невозможность выбора блокчейна для развертывания стейблкоина, потенциальный рост комиссий за вывод и т.д.
Ранее я придерживался мнения, что сетевой эффект определит развитие рынка стейблкоинов, в результате чего останется лишь один-два основных актива. Теперь моя позиция изменилась: эффективность кроссчейн-обмена непрерывно растет, а обмен различными стейблкоинами внутри одного блокчейна становится все проще. В течение ближайших пары лет многие криптопосредники могут отображать депозиты пользователей как универсальные «доллары» или «долларовые токены» (без прямого указания USDC или USDT), гарантируя при этом возможность конвертации в любой выбранный пользователем стейблкоин.
В настоящее время многие финтех-компании и новые банки уже перешли на эту модель — делая акцент на пользовательском опыте, а не на соблюдении традиций криптоиндустрии, они напрямую отображают балансы пользователей в «долларах», самостоятельно управляя резервными активами на бэкенде.
Для посредников (будь то биржи, финтех-компании, сервисы кошельков или протоколы DeFi) существует сильное экономическое стимулирование переводить средства пользователей с популярных стейблкоинов на собственные. Причина проста: если криптобиржа держит на депозитах 500 млн долларов в USDT, Tether может ежегодно получать около 35 млн долларов прибыли с этих «отложенных средств» (float), в то время как сама биржа не получает ничего. Чтобы превратить этот «простой капитал» в источник дохода, доступны три пути:
-
Попросить эмитента стейблкоина поделиться частью выручки (например, Circle реализует партнерские программы по разделению доходов, однако, насколько мне известно, Tether не выплачивает вознаграждения посредникам);
-
Сотрудничать с новыми стейблкоинами (такими как USDG, AUSD, USDe от Ethena и др.), архитектура которых изначально предусматривает механизм распределения доходов;
-
Самостоятельно выпустить собственный стейблкоин, чтобы забрать весь доход внутрь своей экосистемы.
Возьмем в пример биржу: чтобы убедить пользователей отказаться от USDT в пользу собственного стейблкоина, наиболее прямой стратегией будет запуск «программы доходности» — например, выплатить пользователям доходность на уровне ставок по краткосрочным казначейским облигациям США, оставив себе 50 базисных пунктов (0,5 %) прибыли. Для финтех-продуктов, ориентированных на пользователей без криптобэкграунда, требуется даже меньше: достаточно показывать баланс как универсальный доллар, автоматически конвертировать средства в собственный стейблкоин на бэкенде, а при выводе сразу обменивать их на Tether или USDC по требованию.
Сейчас подобные тенденции уже проявляют себя:
-
Финтех-стартапы повсеместно используют модель «отображение универсального доллара + внутреннее управление резервами»;
-
Биржи активно заключают соглашения о разделе дохода с эмитентами стейблкоинов (например, благодаря такой стратегии Ethena смогла продвинуть свой USDe на многих площадках);
-
Некоторые биржи объединились в консорциумы стейблкоинов, такие как «Global Dollar Coalition», куда входят Paxos, Robinhood, Kraken, Anchorage и др.
-
Протоколы DeFi также исследуют выпуск собственных стейблкоинов. Яркий пример — Hyperliquid (децентрализованная биржа): она провела открытый тендер на выбор партнера по эмиссии стейблкоина, четко поставив цель снизить зависимость от USDC и зарабатывать на доходности резервов. Hyperliquid рассмотрела заявки от Native Markets, Paxos, Frax и других, в итоге выбрав Native Markets (это решение вызвало споры). На данный момент объем USDC на платформе Hyperliquid составляет около 5,5 млрд долларов (7,8 % от общего предложения USDC) — хотя запущенный ими USDH вряд ли сможет заменить USDC в краткосрочной перспективе, сам процесс открытого тендера нанес ущерб репутации USDC, и в будущем другие DeFi-протоколы могут последовать этому примеру;
-
Сервисы кошельков тоже присоединились к движению независимой эмиссии. Так, Phantom (ведущий кошелек в экосистеме Solana) недавно анонсировал запуск Phantom Cash — стейблкоина, выпущенного через Bridge, который включает встроенную функциональность доходности и привязки к дебетовой карте. Хотя Phantom не может обязать пользователей использовать этот актив, он стимулирует миграцию через разнообразные механизмы вознаграждений.
Таким образом, снижение постоянных затрат на выпуск стейблкоинов и распространение моделей совместного распределения доходов делают излишним для посредников отказ от дохода от float в пользу третьих эмитентов. Если масштаб бизнеса и репутация достаточно велики, чтобы пользователи доверяли их стейблкоину белого лейбла, самостоятельная эмиссия становится оптимальным решением.
Усиление «гонки к минимуму» в доходности стейблкоинов
Если проанализировать график предложения стейблкоинов с исключением Tether и USDC, можно заметить, что расклад сил среди «других стейблкоинов» претерпел существенные изменения за последние месяцы. В 2022 году всплеск популярности пережили несколько временных активов (например, BUSD от Binance и UST от Terra), однако после коллапса Terra и начала кредитного кризиса рынок прошел через жесткую консолидацию, и из «разрушений» возник целый ряд новых стейблкоинов.
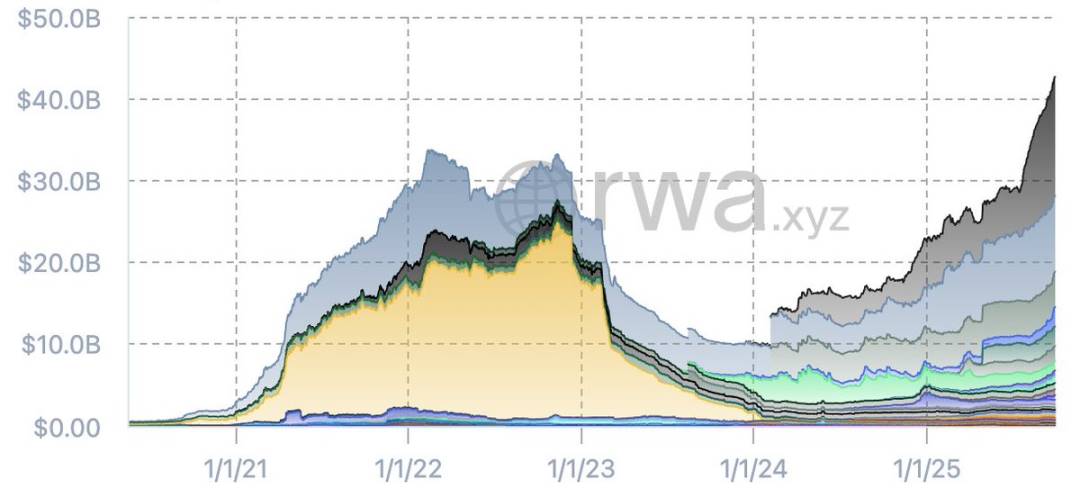
Предложение стейблкоинов после исключения USDT и USDC (источник: RWA.xyz)
В настоящее время совокупное предложение стейблкоинов, не входящих в экосистемы Tether/Circle, достигло исторического максимума, а пул эмитентов стал более диверсифицированным. К основным новым стейблкоинам на рынке сегодня относятся:
-
Sky (обновленная версия Dai от MakerDAO);
-
USDe, выпущенный Ethena;
-
PYUSD, выпущенный PayPal;
-
USD1, выпущенный World Liberty Financial.
Также стоит обратить внимание на emerging стейблкоины вроде USDY от Ondo, USDG от Paxos (как участника консорциума) и AUSD от Agora. В дальнейшем на рынок выйдут стейблкоины, выпущенные банками. Уже имеющиеся данные свидетельствуют о четкой тенденции: по сравнению с предыдущим циклом бума стейблкоинов, сегодня на рынке представлено больше заслуживающих доверия активов, а их совокупное предложение превышает показатели прошлого бычьего рынка — несмотря на то, что Tether и Circle по-прежнему контролируют основную долю рынка и ликвидности.
У всех этих новых стейблкоинов есть общая черта: акцент на «передачу доходности». Например, USDe от Ethena генерирует прибыль за счет кроссвалиютных базисных сделок на крипторынке и передает часть дохода пользователям, в результате чего его предложение стремительно выросло до 14,7 млрд долларов, сделав его самым успешным новым стейблкоином года. Аналогично, USDY от Ondo, SUSD от Maker, USDG от Paxos, AUSD от Agora и другие изначально проектировались с интеграцией механизма распределения доходности.
Кто-то может возразить: «Закон GENIUS запрещает предоставлять доходность по стейблкоинам». Отчасти это утверждение верно, однако, если следить за агрессивной риторикой банковских лоббистов последних месяцев, ясно, что вопрос пока не закрыт. На самом деле, Закон GENIUS не запрещает третьим сторонам или посредникам выплачивать вознаграждения держателям стейблкоинов — источником этих выплат служат именно доходы, которые эмитенты выплачивают посредникам. Технически законодательством практически невозможно и нецелесообразно «закрыть» эту лазейку.
По мере продвижения и внедрения Закона GENIUS я замечаю новую тенденцию: отрасль стейблкоинов переходит от «прямых выплат доходности держателям» к «передаче дохода через посредников». Классический пример — сотрудничество Circle и Coinbase: Circle перечисляет комиссионные Coinbase, которые затем передают часть этой суммы держателям USDC, причем никаких признаков остановки этого процесса нет. Почти все новые стейблкоины изначально включают стратегию генерации дохода, и эта логика очевидна: чтобы убедить пользователей оставить высоколиквидный и общепризнанный Tether ради нового актива, необходимо предложить весомое преимущество (доходность является главным триггером).
Я прогнозировал эту тенденцию еще на глобальном криптовалютном саммите TOKEN2049 в 2023 году. Несмотря на то, что принятие Закона GENIUS немного сместило сроки, сегодня эта динамика стала абсолютно очевидной.
Для существующих гигантов с низкой гибкостью (Tether и Circle) такая конкуренция, ориентированная на доходность, объективно невыгодна: Tether вообще не предоставляет никакой отдачи, а Circle сотрудничает по долевым схемам только с узким кругом контрагентов вроде Coinbase, причем отношения с остальными остаются неопределенными. В будущем новые стартапы будут вытеснять популярные стейблкоины с рынка, предлагая более высокую долю доходности, что спровоцирует «гонку к минимуму» (точнее, «гонку за максимальными пределами»). Подобная среда скорее благоприятствует игрокам с эффектом масштаба — аналогично тому, как сектор ETF прошел через путь обнуления комиссий, укрепив позицию дуополии Vanguard и BlackRock. Но главный вопрос остается открытым: если на финальном этапе на арену выйдут банки, смогут ли Tether и Circle выйти победителями из этой борьбы?
Банки теперь официально допущены к бизнесу стейблкоинов
После введения Закона GENIUS ФРС и другие ключевые финансовые регуляторы скорректировали нормативную базу — теперь банкам не нужно получать новые лицензии для выпуска стейблкоинов и ведения связанной деятельности. Тем не менее, согласно Закону GENIUS, стейблкоины, выпускаемые банками, должны соответствовать следующим требованиям:
-
100%-ное обеспечение высоколиквидными качественными активами (HQLA);
-
Поддержка мгновенного обмена 1:1 на фиатные деньги по требованию;
-
Выполнение обязательств по раскрытию информации и аудиту;
-
Поднадзорность профильным регулирующим органам.
При этом стейблкоины, выпускаемые банками, не классифицируются как «страхуемые депозиты федерального страхования», а сами банки не имеют права использовать обеспечительные активы таких стейблкоинов для выдачи кредитов.
Когда банки спрашивают меня, следует ли им выпускать собственные стейблкоины, мой ответ обычно таков: «В этом нет необходимости» — достаточно интегрировать готовые стейблкоины в банковскую инфраструктуру, не прибегая к прямой эмиссии. И все же отдельные банки или банковские альянсы могут рассмотреть вариант самостоятельного выпуска, и я уверен, что в ближайшие годы мы увидим такие прецеденты. Причины следующие:
-
Хотя по сути стейблкоины представляют собой «узконаправленную банковскую деятельность» (привлечение вкладов без выдачи кредитов), что может снижать коэффициент левериджа банка, сама экосистема стейблкоинов открывает множественные источники дохода: комиссионные за хранилище, транзакционные сборы, комиссии за вывод, плата за API-интеграции и прочее;
-
Если банки обнаружат отток депозитов в сторону стейблкоинов (особенно тех, что обеспечивают доходность через посредников), они могут выпустить собственные альтернативы, чтобы остановить тенденцию;
-
Для банков стоимость эмиссии стейблкоина невелика: они освобождены от требования резервирования капитала под стейблкоины, а поскольку активы являются «полностью обеспеченными обязательствами вне баланса», уровень капиталоемкости ниже, чем у традиционных депозитов. Часть банков может задуматься о выходе на рынок «токенизированных валютных фондов», особенно на фоне устойчивой прибыльности Tether.
В гипотетическом случае, если бы отрасль полностью запретила передачу доходности и закрыла все «лазейки», эмитент получил бы нечто похожее на «привилегию печати денег» — например, начисляя 4% дохода с активов, не выплачивая ничего пользователям, что могло бы превысить маржу «расчетных счетов с повышенной ставкой». Однако на практике я убежден, что каналы передачи дохода останутся открытыми, а рентабельность эмитентов со временем будет постепенно снижаться. Даже в таком сценарии крупным банкам, способным конвертировать часть депозитов в стейблкоины, хватит маржи в 50–100 базисных пунктов (0,5–1 %), чтобы генерировать существенную выручку, учитывая размеры депозитной базы крупнейших финансовых институтов в десятки триллионов долларов.
Исходя из вышесказанного, я полагаю, что банки в конечном итоге придут на рынок стейблкоинов как полноправные эмитенты. Еще весной текущего года The Wall Street Journal сообщала, что JPMorgan Chase (JPM), Bank of America (BoFA), Citigroup (Citi) и Wells Fargo уже начали предварительные переговоры о формировании консорциума стейблкоинов. Для банков союзная модель явно выгоднее: один банк физически не способен построить сеть дистрибуции, сопоставимую с позициями Tether, тогда как коалиция позволяет объединить ресурсы и усилить конкурентоспособность.
Заключение
Раньше я твердо верил, что рынок стейблкоинов со временем сузится до одного-двух (максимум шести) ключевых продуктов, и постоянно подчеркивал: «сетевой эффект и ликвидность решают всё». Теперь же я задаюсь вопросом: действительно ли стейблкоины способны извлекать выгоду из сетевого эффекта? В отличие от бизнес-моделей Meta, X (ранее Twitter) или Uber, построенных на массовости пользователей, фактическим «узлом сети» выступает сама блокчейн-инфраструктура, а не конкретный токен. Если переводы и обмены стейблкоинов происходят без трений, а кроссчейн-конвертация удобна и дешева, значимость сетевого эффекта существенно падает. При стремлении к нулю издержек на выход пользователи не будут принудительно привязаны к одному активу.
Несомненно, у популярных стейблкоинов (особенно у Tether) сохраняется одно фундаментальное преимущество: минимальный спред по основным валютным парам на сотнях мировых бирж, что крайне сложно повторить. Однако все больше провайдеров начинают обеспечивать обмен стейблкоинов на локальные фиаты по «межбанковскому курсу» как внутри, так и вне биржевых систем, безразлично выбирая конкретный актив, если тот обладает достаточной надежностью. Закон GENIUS сыграл важную роль в стандартизации комплаенса, а зрелость инфраструктуры принесла пользу всей отрасли, кроме, пожалуй, текущих монополистов (Tether и Circle).
Совокупность факторов постепенно разрушает дуополию Tether и Circle: упрощение кроссчейн-обменов, почти бесплатная конвертация внутри одной цепи, поддержка клиринговыми системами транзакций между разными стейблкоинами и блокчейнами, а также инициированная Законом GENIUS гомогенизация американских стейблкоинов. Все эти сдвиги снижают риски для провайдеров инфраструктуры при работе с небрендовыми активами, продвигая тренд на взаимозаменяемость, что никак не способствует интересам действующих лидеров.
Сегодня массовое появление платформ для белой эмиссии удешевило создание стейблкоинов; ненулевая доходность гособлигаций мотивирует посредников монетизировать собственный float, вытесняя Tether и Circle; финтех-кошельки и новые банки первыми внедрили эту практику, вслед за ними идут биржи и протоколы DeFi — каждый посредник внимательно следит за клиентскими средствами, пытаясь трансформировать их во внутренний заработок.
Несмотря на ограничения Закона GENIUS относительно прямой выплаты доходности, каналы её опосредованной передачи остались открытыми, дав пространство для маневра новым активам. Пока действуют рыночные лазейки, неизбежно продолжится борьба за максимальные возможности доходности: если Tether и Circle промедлят с адаптацией, их позиции могут существенно ослабнуть.
Кроме того, нельзя сбрасывать со счета «внебиржевых гигантов» — финансовые институты с балансами в десятки триллионов долларов. Они пристально наблюдают, грозит ли им отток депозитов из-за стейблкоинов и как строить защиту. Реформирование правил вместе с Законом GENIUS окончательно распахнуло двери для банков. Как только они полноценно войдут в игру, текущая рыночная капитализация стейблкоинов в 300 млрд долларов покажется каплей в море. Индустрии стейблкоинов всего десять лет, и настоящая битва за лидерство только начинается.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @nic__carter