Стартует битва за USDH: все с жадностью смотрят на концепцию стейблкоинов и Hyperliquid
Автор: BUBBLE, BlockBeats
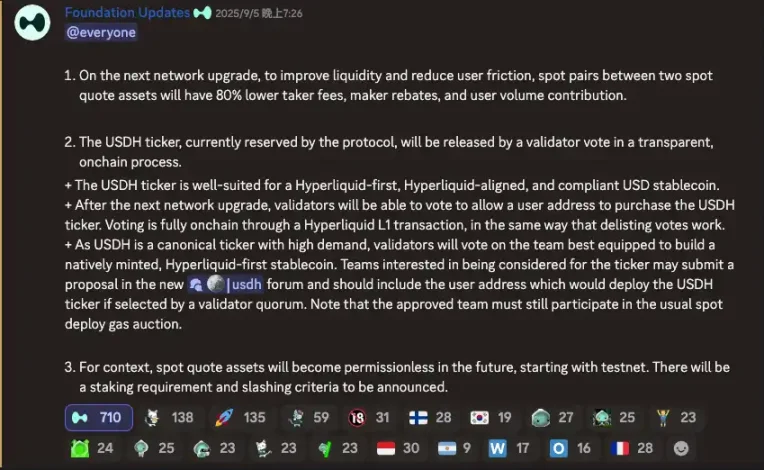
Недавно на децентрализованной производственной бирже Hyperliquid разыгралась впечатляющая битва за выпуск стейблкоина. 5 сентября официальное лицо Hyperliquid объявило о предстоящих торгах за тикер «USDH» — это нативный стейблкоин для экосистемы Hyperliquid. Срок подачи предложений истекает 10 сентября в 10:00 UTC. На данный момент несколько организаций, включая Paxos, Ethena, Frax, Agora и Native Markets, уже представили свои заявки, соревнуясь за право стать эмитентом нативного стейблкоина Hyperliquid USDH.
В число участников вошли не только давно зарекомендовавшие себя регулируемые институты и новые проекты DeFi, но и команды с известными инвестиционными бэкграундами. Такой высокий уровень борьбы обусловлен стремительным взлетом Hyperliquid как новой децентрализованной торговой площадки: её месячный объем торгов бессрочными фьючерсами приближается к 400 млрд долларов, а чистая комиссия за месяц достигла 106 млн долларов в августе, что составляет около 70% доли на децентрализованном рынке бессрочных контрактов.
На данный момент долларовая ликвидность в сети Hyperliquid в основном опирается на внешние стейблкоины, такие как USDC. Объем обращения однажды достигал примерно 5,7 млрд долларов, что составляет около 7,8% от общего объема выпуска USDC. Решение команды Hyperliquid означает прямую передачу прав на годовую процентную выручку, которая может составлять сотни миллионов долларов, сообществу.
Таким образом, получение права на выпуск USDH означает не только огромную долю рынка, но и контроль над этими колоссальными потенциальными доходами. Конкуренция на одном поле множества игроков весомого калибра с самого начала наполнила эти торги напряжением, а решение об эмитенте стейблкоина будет принято посредством ончейн-голосования в течение одного часа 14 сентября с 10:00 до 11:00 (UTC).
Hyperliquid-first, Hyperliquid-aligned
За этой битвой за выпуск стейблкоина скрывается значительная трансформация стратегического подхода платформы к стейблкоинам. В середине этого года команда Hyperliquid рассматривала возможность самостоятельного выпуска нативного долларового стейблкоина, для чего забронировала тикер «USDH», временно запретив другим регистрировать этот символ через механизм аукциона доменных имен в блокчейне.
Уникальная система аукционов тикеров Hyperliquid разрешает любому участвовать в торгах за регистрацию нового символьного идентификатора актива, однако USDH первоначально был оставлен официальным лицом закрытым в качестве потенциального эксклюзивного платформенного стейблкоина. Пользователи даже предполагали, что руководство само запустит стейблкоин USDH.
Однако тщательно проанализировав ситуацию, команда приняла решение «передать» право выпуска USDH самой экосистеме, внедрив систему многокандидатных заявок и поручив сообществу определить победителя голосованием. Ранее отдельные события вызывали у пользователей опасения по поводу высокой централизации Hyperliquid, поэтому данное решение было воспринято как важный сигнал перехода к открытому взаимодействию между экосистемой и сообществом. Отказавшись от монополии на доход от эмиссии стейблкоина, платформа передала эту возможность участникам конкурса, кто сможет обеспечить максимальную финансовую отдачу для комьюнити. Модель работы с несколькими стейблкоинами также откроет для Hyperliquid более широкие пути расширения.
У таких перемен есть четкие мотивы и контекст. С одной стороны, изменение процентной среды сделало проценты по резервам стейблкоинов источником дохода, на который невозможно не обратить внимание. При текущей безрисковой ставке около 4–5% депозиты в размере почти 6 млрд долларов американских стейблкоинов в сети Hyperliquid ежегодно могут генерировать более 200 млн долларов процентов. Раньше эта прибыль преимущественно уходила централизованным эмитентам вроде USDC, не принося прямой выгоды экосистеме Hyperliquid. По мере роста масштабов платформы ситуация «работать ради обогащения других» стала еще менее приемлемой.
С другой стороны, чрезмерная зависимость от USDC создает риски излишней концентрации и соответствия регуляторным требованиям. Hyperliquid стремится внедрить собственный платформенный стейблкоин для повышения автономности, включив доходы от процентов и эмиссионного сбора в цикл родного блокчейна, что усилит поддержку стоимости токена HYPE и обеспечит самодостаточность экосистемы.
Поэтому, решив открыть тендер на USDH, команда установила четкий ценностный ориентир «Hyperliquid-first, Hyperliquid-aligned», отдавая приоритет предложениям, способным вернуть большую часть дохода сообществу и укрепить ценность токена Hyperliquid. Примечательно, что фонд Hyperliquid в настоящее время контролирует значительные объемы прав HYPE, но официально пообещал не использовать это влияние на голосование, окончательно следуя результату голосования сообщества.
Но влияние основателя команды Джеффа Яна как центральной фигуры на общую динамику по-прежнему нельзя недооценивать. Большинство участников сообщества склонны полагать, что администрация отдает предпочтение вариантам «где основная часть прибыли уходит общине». Эта специфика обеспечивает в некоторой степени соответствие итогу тендера долгосрочным интересам Hyperliquid, а также создает для участников скрытые условия: тот, кто готов отдать больше всего доходности экосистеме Hyperliquid, имеет наибольшие шансы на победу.
Какие стратегии предложили институции для участия в тендере?
Участники соревнований по выпуску USDH проявили все свои умения, предлагая сообществу Hyperliquid привлекательные условия. Paxos, Frax, Agora и Native Markets последовательно подали детальные предложения, а также готовы участвовать и другие проекты, например Ethena. Несмотря на различия в бэкграунде, во всех концепциях прослеживается общая мысль: связка интересов и передача выгод экосистеме.
Paxos (Комплаенс-преимущества и схема обратного выкупа)
Старейшая регулируемая организация по выпуску стейблкоинов Paxos (ранее эмитировавшая USDP и PayPal USD) первой подала заявку. Paxos обязуется сделать USDH легально compliant долларным стейблкойном для Hyperliquid, полностью соответствуя американскому законодательству об инновационных стабильных монетах (BILL GENIUS) и стандартам регулирования ЕС MiCA. Технически проект будет управляться подразделением Paxos Labs и базово выпущен на двух сетях Hyperliquid (HyperEVM и HyperCore).
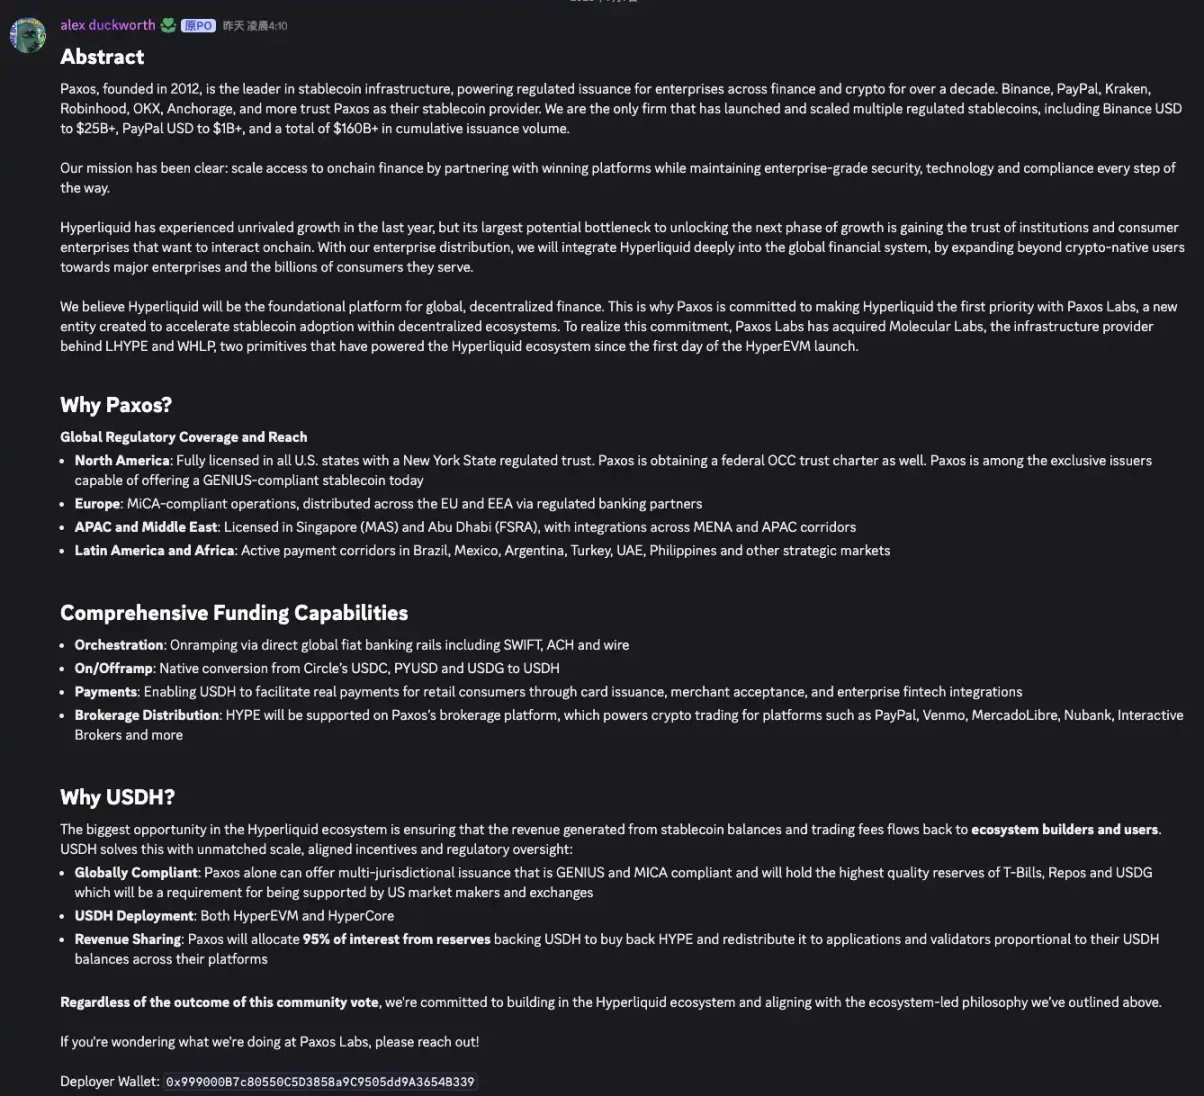
В сфере распределения прибыли Paxos выдвинула яркое обязательство: использовать 95% процентов, генерируемых резервами USDH, для обратного выкупа токенов HYPE на вторичном рынке, после чего возвращать приобретенные активы проектам экосистемы, валидаторам и пользователям.
По оценкам, если USDH полностью заместит существующие на Hyperliquid запасы около 5,7 млрд долларов USDC, данная механика будет генерировать почти 190 млн долларов покупок токенов HYPE каждый год.
Кроме того, Paxos планирует задействовать свою обширную сеть традиционных финансовых услуг: продвигая интеграцию активов HYPE среди десятков обслуживаемых ей финансовых учреждений, включая PayPal, Venmo, MercadoLibre, Nubank и Interactive Brokers, тем самым повышая охват mainstream аудитории экосистемы Hyperliquid. Также Paxos гарантирует предоставление бесплатного канала конвертации USDC в USDH одним кликом для обеспечения плавного пользовательского опыта миграции.
В целом предложение Paxos, основанное на надежном комплаенсе, подкрепленное крупными объемами обратного выкупа и широкими каналами дистрибуции, получило оценку «высокой искренности». Оно учитывает юридические аспекты и начальное обеспечение ликвидностью, напрямую поддерживает значение HYPE и даже расширяет возможности сотрудничества с фиатом и традиционным финансированием.
Frax (Полное распределение доходов и фундамент DeFi)
Децентрализованный протокол доллара-стебла Frax Finance также оперативно присоединился, представив свое предложение. Концепция Frax фокусируется на «максимальной передаче выгоды» и управлении в блокчейне, гарантируя возврат 100% базовых доходов от USDH сообществу Hyperliquid.
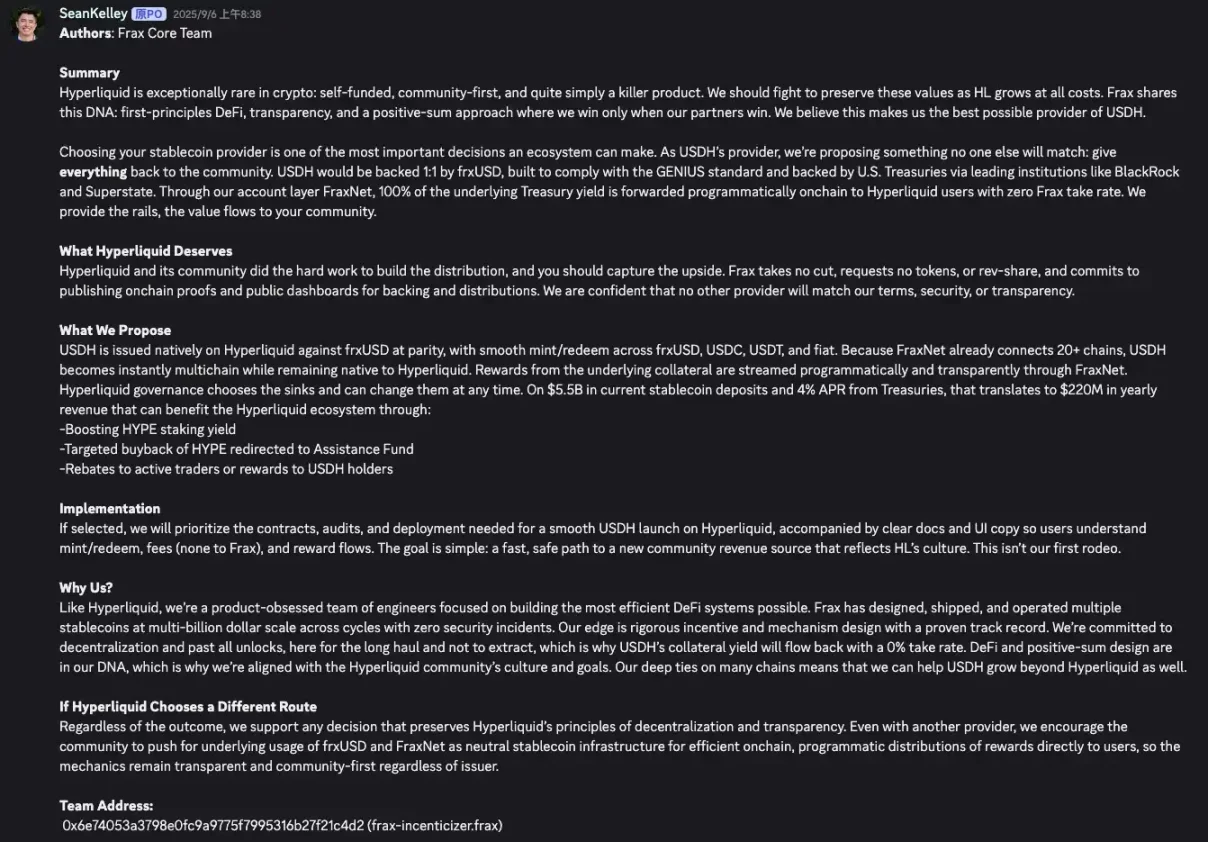
На практике USDH будет иметь жесткую привязку 1:1 к существующему стейблу frxUSD в качестве резервных активов, а frxUSD поддерживаются высококачественными облигационными активами, такими как фонд BUIDL от компании BlackRock, генерирующими доходность. Frax предлагает направлять все получаемые проценты по этим бумагам на вознаграждение держателей HYPE. Одновременно протокол поддерживает свободный обмен USDH на USDT, USDC, frxUSD и фиатные валюты, обеспечивая удобство, сопоставимое с центрально организованными структурами.
Примечательно, что вариант Frax подчеркивает управление ликвидностью и распределением USDH через механизмы governance HYPE, а не силами самого проекта Frax, чтобы избежать конфликтов интересов. Если сравнить с Paxos, условия от Frax выглядят более привлекательно: они отказываются от комиссий и долей в доходах или токенах, а также направят 100% базовой доходности гос. облигаций пользователям Hyperliquid через учетный уровень FraxNet в автоматизированном режиме. При нынешних суммах депозитов в размере 5,5 млрд долларов США и годовой ставке 4% это означает ежегодный приток в объеме 220 млн долларов обратно в экосистему Hyperliquid.
Тем не менее, недостаток заключается в том, что Frax немного уступает традиционной репутации в управлении резервами, наличия лицензий compliance и сети финансовых организаций. Другими словами, подход Frax отражает радикально ориентированный формат DeFi, максимизирующий отдачу комьюнити, но ему не хватает сильного регуляторного одобрения и поддержки со стороны традиционного бизнеса, свойственных Paxos.
Agora (Нейтральный альянс и полное разделение прибыли)
Новая компания инфраструктуры стейблкоинов Agora (основатель Ник ван Экек имеет опыт управления активами на Уолл-стрит) также включилась в игру. В июле она завершила раунд финансирования на $50 млн под руководством Paradigm, а капитализация первого стейблкоина AUSD составила около $130 млн.
Основной особенностью данной концепции стало формирование «альянса эмитентов стейблкоинов»: Agora предоставит технологию блокчейн-выпуска, Rain организует решения для ввода/вывода фиатных средств в рамках соответствия, а межсетевой протокол коммуникации LayerZero обеспечит мультичейн-совместимость USDH.
Президент MoonPay также объявил о присоединении к альянсу всего несколько часов назад. Вероятно, это попытка ответить твиту лидера сообщества mlm, который поделился мнением партнера Dragonfly Роба о возможном влиянии FOMO на проект Agora. К тому же было заявлено требование исключить соучредителя Paradigm Мэтта Хуанга от голосования по данному вопросу (Paradigm параллельно выступает инвестором Stripe, Tempo, MoonPay и Agora Finance).
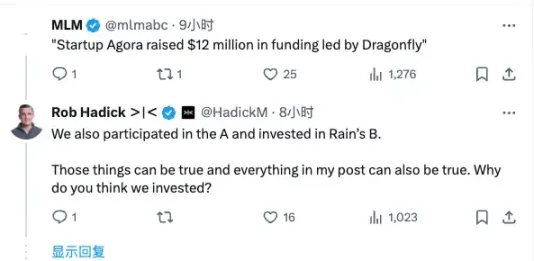
Что касается распределения доходов, Agora пообещала направить 100% процентов от резервов USDH в экосистему Hyperliquid, используя такие форматы, как обратный выкуп HYPE или взносы в фонд помощи сообществу.
Кроме того, Agora подчеркнула собственную позицию «нейтралитета», сосредоточившись исключительно на обслуживании Hyperliquid. Проект не будет интегрировать USDH в иные платежные сети, брокерские операции или мультичейн-эмитацию, а также не станет совершать действий, конкурирующих с экосистемой Hyperliquid или создающих конфликты интересов. Данный шаг расценивается как ответ Paxos, с намеканием на возможные сложности в распределении выгод из-за многоплатформенной экспансии крупных эмитентов вроде Paxos.
Однако участники сообщества отмечают, что, хотя идеология Agora максимально близка к интересам Hyperliquid, прозрачность деталей повторного распределения процентов и экосистемной синергии в её заявке уступает предыдущим двум конкурсам. Внешние приростные ресурсы также ограничены. Короче говоря, Agora представляет собой концепцию создания «кастомного стейблкоина под управлением Hyperliquid», но пока уступает Paxos в масштабe и ресурсном потенциале.
Native Markets (Дифференцированный подход локальной команды)
Заявка Native Markets была предложена лидером сообщества Макс, ранее возглавившим процесс вывода Hyperion (DAT-компании Hyperliquid) на IPO, и именно она вызвала самое бурное обсуждение среди членов сообщества среди всех предложенных вариантов.
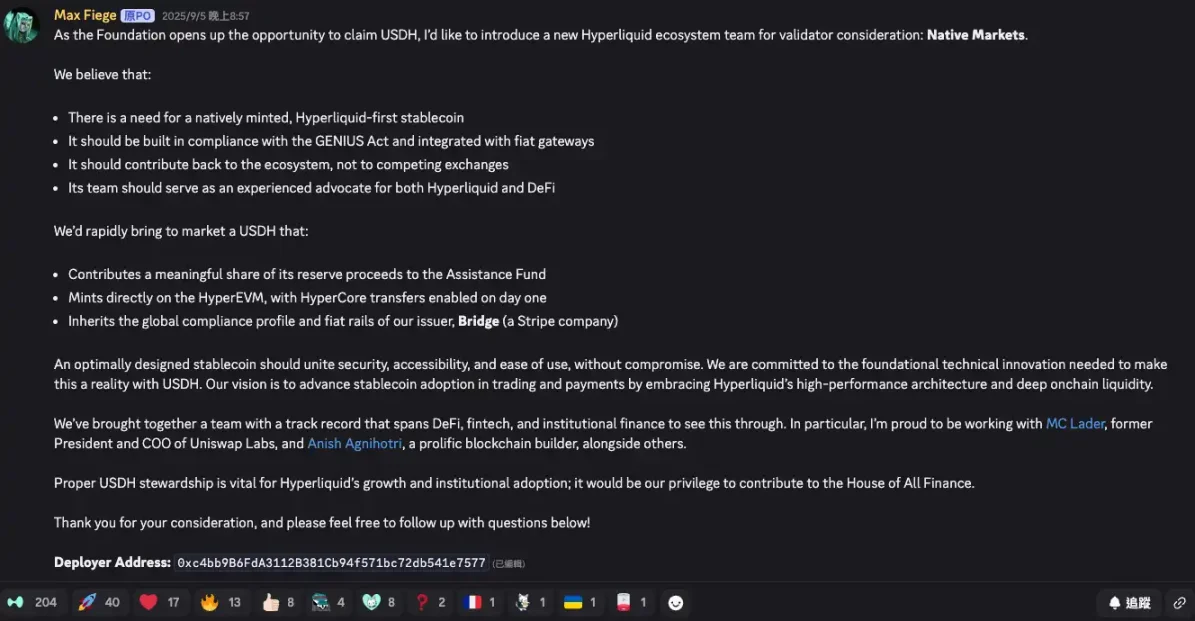
Команду возглавляют бывший президент и операционный директор Uniswap Labs Мэри-Кэтрин Лейдер и разработчик Аниш Агнихогри. Native Markets также гарантирует соответствие USDH нормативным стандартам США GENIUS и наследует глобальные лицензионные полномочия эмитента Bridge, а также возможности фиатных каналов.
Компания Bridge была приобретена платёжным гигантом Stripe в прошлом году. Native планирует использовать Bridge для настройки фиатных каналов стейблкоина. Однако возникает риск конфликта интересов: в последнее время Stripe совместно с Paradigm развивает собственную сеть стейблкоинов Tempo. Задействование Bridge здесь может привести к пересечению бизнес-интересов, на что также указывал альянс Agora.
В плане совместного использования доходов Native предполагает направление прибыли от процентов резервов в фонд поддержки сообщества Hyperliquid, делая упор на экологическую отдачу, аналогично Agora. В целом, несмотря на наименьшую известность среди участников, преимущество Native Markets заключается в глубокой погруженности команды в работу с блокчейном Hyperliquid и детальном знании местного контекста. Однако бренд и потенциал привлечения внешних партнерств остаются ограниченными.
Ethena Labs
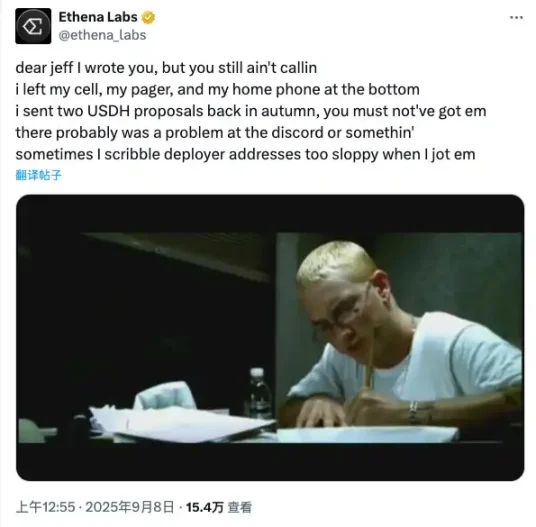
Кроме того, ходят слухи об участии в торгах проекта Ethena Labs. Ethena является молодым игроком в сегменте децентрализированных деривативных стейблкоинов. Их основатели утверждают, что ещё осенью передали Hypeliquid предложение USDH, однако до сих пор не получили ответа.
После публикации новостей о тендере официальный аккаунт Ethena, подписанный как «Intern», выпустил мемный пост с отсылками к треку Эминема STAN, призывая директора Hyperliquid Джеффа. Автор жаловался, будто отправленный ими план остался без внимания (суть песни Stan рассказывает о фанате Эминема, который долго ждал ответа от кумира и в итоге покончил жизнь самоубийством вместе с семьей).
Этот эпизод косвенно демонстрирует осторожность Hyperliquid при первичном отборе претендентов. Он также спровоцировал интерес сообщества к выяснению того, какой альтернативный путь могла бы предложить Ethena — платформа, строящая немаркизированные стейблкоины на базе LSD и хеджирования бессрочных контрактов.
Когда институции начинают «служить» сообществу, наступает эра Stablecoin 2.0
В ответ на несколько крайне привлекательных предложений сообщество Hyperliquid недавно развернуло жаркие дискуссии. Общий настрой сместился в сторону поддержки заявок с высоким уровнем передачи дохода и усилением ценности токена HYPE. Многие холдеры позитивно отреагировали на варианты Paxos и Frax, считая оба направления согласующимися с принципом «основная прибыль принадлежит комьюнити».
В частности, Paxos завоевал сторонников благодаря безупречной репутации в сфере соответствия и колоссальным ресурсам. Несмотря на обещание передать лишь 95% процентов, схема обратного выкупа токенов HYPE обеспечивает косвенную поддержку, способную создавать постоянное давление покупки. Параллельно каналы Paxos потенциально способны привлечь новых пользователей из традиционного финансового сектора в Hyperliquid. Тем не менее, некоторые критики отметили неопределенность деталей исполнения механизма «повторного распределения» доходов от обратного выкупа среди партнеров экосистемы, выражая опасения, что реальная выгода для непосредственно комьюнити может оказаться сниженной.
Тем временем метод Frax по прямому возврату всей выручки пользователям считается эталонным примером «доверенной системы с нулевой комиссией». Распределение доходов на основе управления токенами HYPE происходит прямо в сети, демонстрируя прозрачность и эффективность. В модели Frax доходы автоматически выплачиваются смарт-контрактами стейкерам HYPE, оставляя меньше пространства для манипуляций, что вызывает большее доверие у crypto-native аудитории. Многим нравится именно такой алгоритм прямой онлайн-распределения выгод клиентам.
Эти торги также спровоцировали высказывания многочисленных представителей отрасли. Первым отреагировал исполнительный директор Circle (эмитент USDC) Джереми Аллар. Он опубликовал заявление в социальной сети X, приветствуя конкуренцию и отметив, что «следует сохранять объективность насчет хайпа, поскольку Circle тоже активно входит в экосистему HYPE».
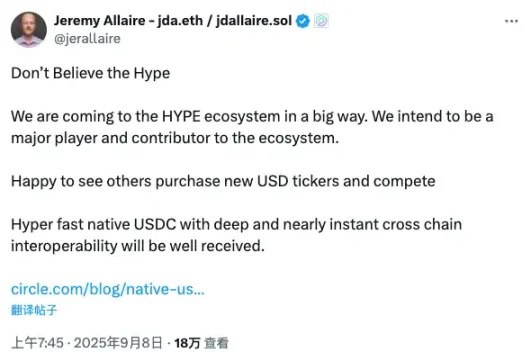
Наиболее пострадавшей стороной этих торгов вполне вероятно станет Circle. Это заставило компанию начать реализацию шагов на благо Hyperliquid: первым шагом стал план по прямому выпуску нативного USDC в сети Hyperliquid (ранее преобладали кроссчейн-переходы).
Часть аналитиков считает, что успешный вывод нового эмитента USDH разрушит монопольное положение USDC на Hyperliquid, что явно ударит по падающей доле рынка USDC. Однако для самого сообщества Hyperliquid важнее убедиться, выполнит ли финальный вариант обещания перед держателями HYPE, а также сможет ли платформа избавиться от чрезмерной зависимости от централизованных стейблкоинов, достигнув истинного внутреннего кругооборота ценностей.
С приближением даты голосования судьба права выпуска USDH вот-вот станет ясна. Данная конкуренция переросла простую игру нескольких институтов и стала своеобразным тестом на жизнеспособность эволюции моделей стейблкоинов в криптоиндустрии сегодня. Независимо от итогового победителя, очевидно одно: отрасль выпуска стейблкоинов переходит от монополии нескольких гигантов к стадии активной борьбы между ведущими площадками и экосистемами.
В последние месяцы стали заметны новые проекты: новая сеть Arc от Circle, объединение Stripes и Paradigm в сети Tempo, децентрализованные стейблкоины типа Converge от Ethena и mUSD от MetaMask. Горячность ниши стейблкоинов достигла беспрецедентных высот, порождая непрерывно новаторские концепции.
На примере Hyperliquid мы наблюдаем, что эмитенты готовы отказаться от почти всей прибыли ради распространения своих продуктов. Это трудно представить в прошлом. Очевидно, что после успешного запуска USDH и подтверждения положительной обратной связи «возврат прибыли сообществу и поддержка экосистемы», другие биржи и блокчейны начнут массово копировать этот подход, вызвав кардинальные изменения в стратегиях стабильных монет. Возможно, это ознаменует начало эры «Стейблкоин 2.0».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 BlockBeats