Бум листинга через компании-пустышки: почему биткоин-казначейские компании отдают предпочтение SPAC?
Автор: Пратик Десай
Подготовка материала: Луффи, Foresight News
В 2020 году компания Strategy (тогда называвшаяся MicroStrategy) начала приобретать биткоины, используя долговое финансирование и выпуск акций. Эта компания, ранее занимавшаяся продажей корпоративного программного обеспечения, под руководством соучредителя и председателя совета директоров Майкла Сэйлора претерпела трансформацию, направив средства в биткоины и став крупнейшим держателем криптовалюты среди публичных компаний.
Пять лет спустя компания Strategy все еще продает программное обеспечение, однако вклад операционной деятельности в общую валовую прибыль компании неуклонно снижается. В 2024 году доля операционной выручки в общей структуре сократилась примерно до 15%; к первому кварталу 2025 года этот показатель упал еще на 10% по сравнению с аналогичным периодом прошлого года. К 2025 году модель Strategy была скопирована, адаптирована и упрощена, открыв путь сотням публичных компаний, формирующих резервы в биткоинах.
Модель проста: компания выпускает дешевый долг под залог своих активов, покупает биткоины, а после их роста выпускает новые долги для покупки дополнительных монет — создается самоусиливающийся цикл, превращающий корпоративные резервы в криптовалютный фонд с кредитным плечом. Погашение просроченных долгов осуществляется за счет выпуска новых акций, что приводит к размыванию долей текущих акционеров. Однако рост стоимости портфеля биткоинов поднимает котировки акций, нивелируя эффект размытия капитала.
Большинство компаний, последовавших за Strategy, имеют готовые бизнес-модели и надеются принести доход в свой баланс за счет растущей криптовалюты.
Раньше Strategy полностью специализировалась на платформах корпоративной аналитики и бизнес-аналитики; тогда как 15-й по величине публичный держатель биткоинов, Semler Scientific, изначально был чистым медтех-производителем; недавно присоединившийся к клубу держателей резервов GameStop до этого широко известен как ритейлер игр и электроники, пока не начал активно формировать свои криптоказначейства.
Сегодня новый виток компаний жаждет извлечь выгоду из биткоина, не желая брать на себя бремя создания реального бизнеса.У них нет клиентов, нет модели монетизации и плана операционной деятельности. Им нужен лишь баланс, заполненный биткоинами, и быстрый финансовый маршрут на публичный рынок.Так появились специальные целевые компании для приобретения активов (SPAC).
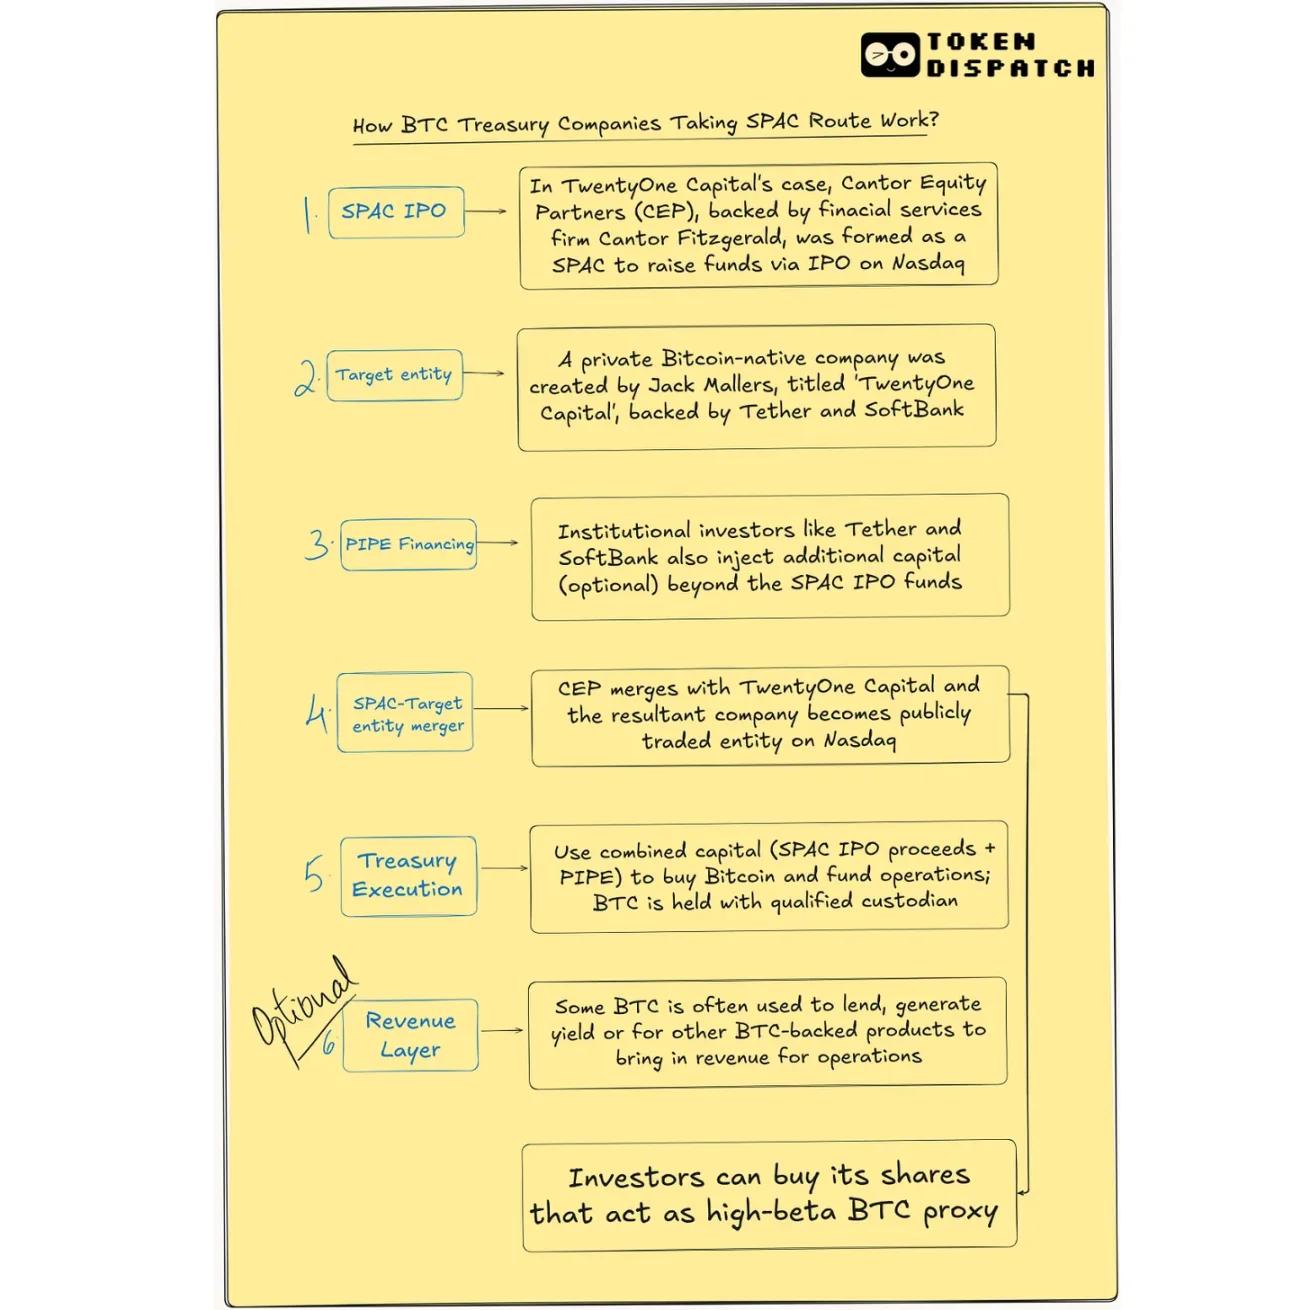
Эти SPAC, ориентированные на биткоин, такие как ReserveOne, ProCap (при поддержке Энтони Помплиано) и Twenty One Capital (при поддержке Tether, Cantor Fitzgerald и SoftBank), предлагают простые инвестиционные формулы. Их предложение предельно ясно: собрать сотни миллионов долларов, оптом купить биткоины и предоставить инвесторам биржевого рынка единый тикер для отслеживания этих операций. Вот и весь бизнес.
Подход этих новых участников кардинально противоположен стратегии Strategy:сначала накапливаются биткоины, а потом уже думают о бизнес-части.Эта модель ближе к хедж-фонду, чем к классической компании.
Тем не менее, многие компании продолжают выстраиваться в очередь ради пути SPAC. Почему же?
SPAC представляет собой предварительно профинансированную компанию-оболочку, которая привлекает капитал от инвесторов (обычно частных лиц), листируется на фондовой бирже, а затем сливается с частной компанией. Ее часто называют ярлыком для вывода на IPO. В сфере криптовалют это способ быстро выйти на публичный рынок субъектам с крупными позициями в биткоинах, чтобы избежать рисков, связанных с изменением рыночных настроений или регулированием, где скорость решает всё.
Несмотря на то, что «преимущество скорости» зачастую иллюзорно. SPAC обещают вывод на рынок за 4–6 месяцев против 12–18 месяцев при традиционном IPO, но на практике регуляторная проверка криптокомпаний затягивается дольше. Например,Circle не смогла выйти на биржу через SPAC и в итоге добилась успеха только через обычное IPO.
Но у SPAC есть и свои преимущества.
Они позволяют компаниям рисковать смелыми визуалиями, такими как «достичь портфеля в 1 миллиард долларов к концу года», не подвергаясь немедленной строгой проверке по стандартам традиционного IPO. Компании могут привлекать постбиржевые частные инвестиции (PIPE) от крупных игроков вроде Jane Street или Galaxy, заранее согласовывать оценку стоимости, оформляться в виде оболочки, соответствующей требованиям SEC, и параллельно избегать ярлыка «инвестиционного фонда».
Путь SPAC просто позволяет компаниям легче продвигать свою стратегию перед заинтересованными сторонами и инвесторами, поскольку продавать им больше ничего, кроме биткоина, не приходится.
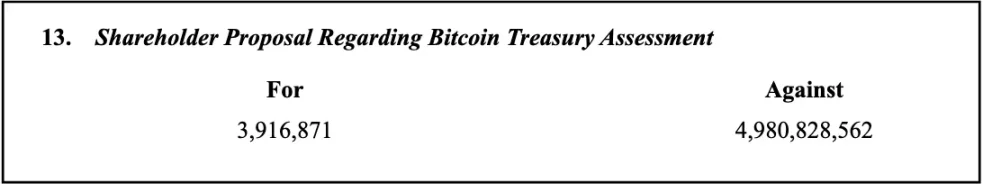
Помните ли вы ситуацию, когда Meta и Microsoft рассматривали возможность включения биткоина в свои казначейства? Они столкнулись с тотальным сопротивлением.
Для массовых инвесторов SPAC кажется путем к чистой экспозиции в биткоинах без необходимости напрямую взаимодействовать с криптовалютами, аналогично покупке золотого ETF.
Однако SPAC сталкиваются с проблемой принятия со стороны розничных инвесторов, которые предпочитают получать доступ к биткоину через более популярные каналы, такие как биржевые фонды (ETF). Согласно исследованию 2025 года Digital Asset Survey среди институциональных инвесторов, 60% респондентов предпочитают взаимодействовать с криптовалютами через зарегистрированные инвестиционные инструменты (например, ETF).
Несмотря на это, спрос сохраняется, поскольку данная модель таит в себе потенциал кредитного плеча.
После покупки биткоинов Strategy не остановилась, а продолжила выпуск конвертируемых нот (скорее всего, с правом обратного выкупа через акции). Этот механизм помог бывшей платформе бизнес-аналитики стать своего рода «турбонаддувом» для биткоина: во время восходящего тренда котировки её акций растут быстрее, чем стоимость самой криптовалюты. Эта схема остается в сознании инвесторов: компания на базе SPAC может воспроизвести данный ускоренный цикл — купил биткоины, выпустил больше акций или долга, закупил ещё биткоинов, и так далее.
Когда новая биткоин-компания объявляет о привлечении 1 млрд долларов институциональных инвестиций PIPE, это само по себе служит сигналом доверия, показывая рынку внимание со стороны крупных капиталов. Достаточно вспомнить, какую солидность приобрел Twenty One Capital благодаря поддержке таких гигантов, как Cantor Fitzgerald, Tether и SoftBank.
Путь через SPAC позволяет основателям достичь этой цели на ранних этапах жизни компании без предварительного создания продукта, генерирующего доход. Такая ранняя институциональная поддержка помогает привлечь внимание, капитал и импульс для роста, одновременно снижая сопротивление со стороны инвесторов, которое часто встречается у уже существующих публичных предприятий.
Для многих основателейпривлекательность пути SPAC заключается в гибкости. В отличие от традиционного IPO, где сроки раскрытия информации и ценообразования жестко регламентированы, SPAC дает больший контроль над нарративом, прогнозами и переговорами по оценке стоимости. Основатели могут строить футуристические истории, разрабатывать капитальные планы, сохранять долю в компании и избегать бесконечных раундов финансирования, характерных для классического пути «венчур→IPO».
Само оформление в таком формате крайне привлекательно. Публичные акции — это понятный всем язык: тикеры можно торговать хедж-фондам, добавлять на платформы для розничных трейдеров, индексируют ETF. Это мост между криптогенными идеями и инфраструктурой традиционных рынков. Для многих инвесторов упаковка важнее базовой механики: если инструмент выглядит как акция и торгуется как акция, он легко интегрируется в существующие портфели.
Если SPAC могут создаваться и выходить на биржу без какой-либо существующей бизнес-модели, то как они будут функционировать и откуда пойдет выручка?
Путь SPAC также позволяет проявлять творческий подход в структурировании.Компания может привлечь 500 млн долларов, направить 300 млн на покупку биткоинов, а остальные средства использовать для тестирования доходных стратегий, запуска финансовых продуктов или приобретения других криптопредприятий, генерирующих выручку. Подобная гибридная модель трудно реализуема в формате ETF или иных структур из-за более строгих правил и жесткой нормативной базы.
Twenty One Capital активно изучает структурированное управление активами. Придерживая резервов свыше 30 000 биткоинов, компания также направляет часть средств в ончейн-стратегии по заработку процента. После слияния со SPAC, поддержанным Cantor Fitzgerald, она собрала через механизмы PIPE и конвертируемых облигаций свыше 585 млн долларов для докупки биткоинов. В ее дорожной карте значится разработка нативных моделей кредитования в биткоинах, инструментов для рынков капитала и даже создание медиа-контента и рекламных кампаний, связанных с BTC.
Nakamoto Holdings, основанная Дэвидом Бэли (издание Bitcoin Magazine), выбрала иной путь для достижения схожих целей. Объединившись с публичной медицинской компанией KindlyMD, она выстроила стратегию формирования биткоин-казначейства. Транзакция привлекла 510 млн долларов в рамках PIPE и 200 млн долларов конвертируемых нот, став одним из крупнейших крипто-спонсорств. Цель компании — перевести экспозицию в биткоин в формат ценных бумаг (акций, облигаций и смешанных инструментов) для торговли на основных биржах.
ProCap Financial от Помплиано планирует предлагать финансовые услуги на базе собственного казначейства, включая криптокредитование, инфраструктуру стейкинга и разработку продуктов для получения дохода институционалами.
ReserveOne выбирает более диверсифицированный курс. Хотя биткоин остается ядром портфеля, компания планирует включить в активы корзину монет, таких как Ethereum и Solana, чтобы участвовать в институциональном стейкинге, деривативах и OTC-кредитовании.
При поддержке таких фирм, как Galaxy и Kraken, ReserveOne позиционирует себя как криптогенный BlackRock, сочетая пассивную экспозицию с активной генерацией дохода. Теоретически выручка будет поступать от комиссий за кредитование, наград за стейкинг и спредов между краткосрочными и долгосрочными арбитражными стратегиями в криптоактивах.
Даже найдя устойчивый источник доходов, статус «публичной компании» продолжает порождать документооборот и сложности.
Операционный процесс после слияния еще отчетливее демонстрирует необходимость устойчивой модели доходов. Управление капиталом, услуги кастодиана, комплаенс и аудит выходят на первый план, особенно когда единственный продукт — волатильный актив. В отличие от эмитентов ETF, многие предприятия, созданные через SPAC, начинают с чистого листа: услуги хранения могут передаваться на аутсорс, внутренние контроли остаются слабыми, а риски незаметно нарастают день ото дня.
Кроме того, существуют вопросы корпоративного управления. Многие инициаторы SPAC сохраняют особые привилегии, такие как повышенное право голоса, места в совете директоров и окна ликвидности, однако им часто не хватает экспертизы в сфере криптовалют. Когда цена биткоина резко падает или регуляторы ужесточают надзор, требуется руководство профессионалов. На восходящем рынке никто не обращает внимания, но при коррекции все недочеты сразу выходят наружу.
Итак, как розничным инвесторам стоит реагировать на эту ситуацию?
Одних привлекает потенциал роста: они надеятся, что небольшая ставка на биткоин SPAC способна повторить триумф Strategy. Однако инвесторы сталкиваются с рядом рисков, включая размытие доли, волатильность, возможность выкупа и непроверенные команды управленцев. Другие, возможно, предпочтут лаконичность спотовых биткоин-ETF или вообще решат держать монеты лично.
Поскольку покупая акции биткоин-компании, выведенной на биржу через SPAC, вы не владеете самими монетами, а приобретаете доверие к плану другой стороны, которая покупает их за вас, надеясь на успех. Эта вера имеет свою цену, но в бычьем тренде она кажется оправданной.
Тем не менее, вам необходимо четко понимать, что именно вы покупаете и в каком объеме.