


IOSG | Новая арена для дегенов: Hyperliquid
Автор: Mario @IOSG
TL;DR
-
Hyperliquid — это сверхскоростная децентрализованная биржа (DEX) для торговли perpetual-контрактами в блокчейне, работающая на собственном Layer 1. Она обеспечивает производительность уровня централизованных бирж (CEX) при сохранении прозрачности on-chain.
-
Нативный токен протокола $HYPE отвечает за управление сетью, его стейкинг снижает торговые комиссии, а механизм обратного выкупа через листинговые аукционы захватывает ценность протокола.
-
Ключевым источником ликвидности протокола является казна HLP Vault — гибридный фонд, сочетающий функции маркетмейкера и ликвидатора, на который приходится более 90% общего TVL.
В марте 2025 года Hyperliquid столкнулся с серьезным событием из разряда «черных лебедей»: инсайд о манипуляции с $JELLYJELLY почти спровоцировал каскадные ликвидации всего казначейства.
-
Инцидент вскрыл проблемы централизации в управлении валидаторами: спасение от краха потребовало вмешательства Hyper Foundation, что, несмотря на обеспечение выживания, вызвало споры о децентрализации.
-
Однако после кризиса Hyperliquid стремительно восстановился благодаря лояльности крупных держателей («китов») и расширению экосистемы, установив новые рекорды по торговым объемам, open interest и цене $HYPE.
-
Сегодня платформа (включая HyperEVM) уже поддерживает более 21 нового приложения (dApps), охватывающих NFT, инструменты DeFi и инфраструктуру казначейств, выходя далеко за рамки перпетуальных фьючерсов.

“Degen”-киты торгуют на каких площадках?
Джеймс Винн (James Wynn) — известный деген в криптоиндустрии. Этот анонимный кит за три года превратил $210 в $80 млн. Его самый знаменитый трейд — преобразование $7 000 в $PEPE в $25 млн. Он регулярно использует плечо до 40x для позиций с девятизначными суммами. [1]
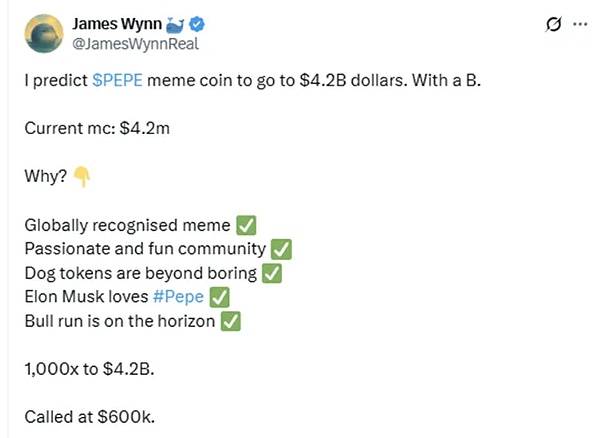
Уинн часто публично раскрывает свои точки входа, реагируя на рыночные колебания в реальном времени, игнорируя даже ликвидацию позиций с восьмизначными суммами. Но самое важное не в том, кто такой Уинн, а в том, где он торгует.
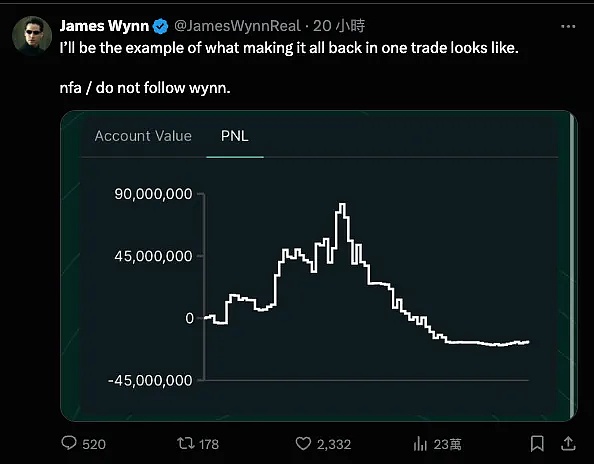
Для Уинна и всех дегенов, торгующих с высоким кредитным плечом и большими позициями, Hyperliquid стала новой ареной. Анонимные киты (например, “Инсайдер”) размещают крупные позиции на Hyperliquid, и их открытые позиции теперь воспринимаются китайскими криптоСМИ как индикатор рыночных настроений и доминирования платформы.
Как же Hyperliquid пришла к этому состоянию? Почему трейдеры, готовые идти на высокий риск, выбирают именно её?
Разберем эти вопросы по пунктам.

Что такое Hyperliquid?
Hyperliquid — это децентрализованная биржа, которая, однако, не использует модель AMM, характерную для Uniswap.
Вместо пулов ликвидности она полностью опирается на on-chain книгу ордеров, обеспечивая реальный опыт торговли, сопоставимый с CEX. Лимитные ордера, исполнение, отмена и ликвидации происходят прозрачно в блокчейне, а расчеты завершаются в пределах одного блока.
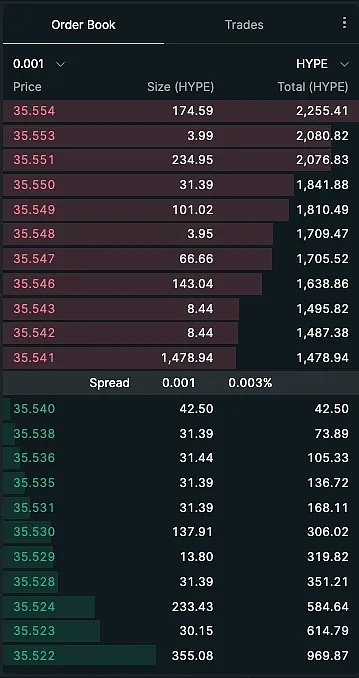
Hyperliquid создала собственный блокчейн Layer 1 под тем же названием, специально спроектированный для высокой производительности. Именно это позволяет платформе исполнять сделки со скоростью и стабильностью, требующимися высокочастотным трейдерам.
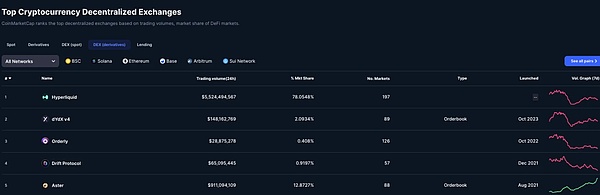
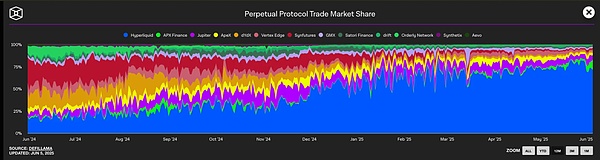
Эта производительность не пустой звук. К июню 2025 года доля Hyperliquid на рынке on-chain деривативов достигла 78%, а ежедневный объем торгов превысил $5,5 млрд. [2]
$HYPE
Hyperliquid — не просто торговая площадка, а полноценная on-chain финансовая система, сердцем которой является нативный токен $HYPE.
Токеномика и философия
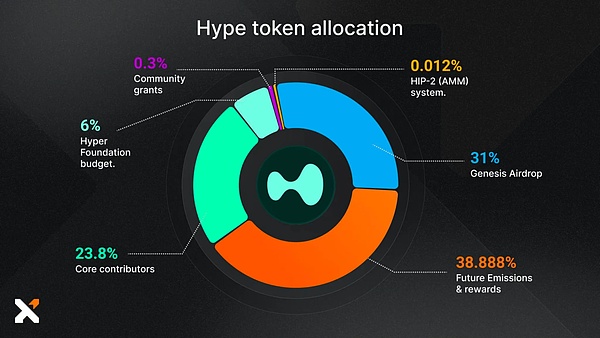
Общее предложение $HYPE составляет 1 миллиард токенов. Массовая раздача (airdrop) в ноябре 2024 года составила 310 млн (31%) примерно для 94 000 пользователей, что делает проект одним из самых распределенных среди пользователей за последние годы. [3]
70% токенов распределено между сообществами, наградами и контрибьюторами. Без участия венчурных фондов (VC). Это основано на четкой философии создателя Джеффри Яна (Jeffrey Yan) — выпускника математики Гарварда и бывшего инженера по high-frequency trading в Hudson River Trading.
Ян публично заявлял: “Позволить VC контролировать сеть будет шрамом”. Он стремился построить финансовую систему, “которую создают пользователи и которая принадлежит им”. [4]
Философия “приоритет сообщества + производительность протокола” отражена в механике $HYPE: это не просто инструмент управления, а функциональный токен.
Практическое применение (Utility)
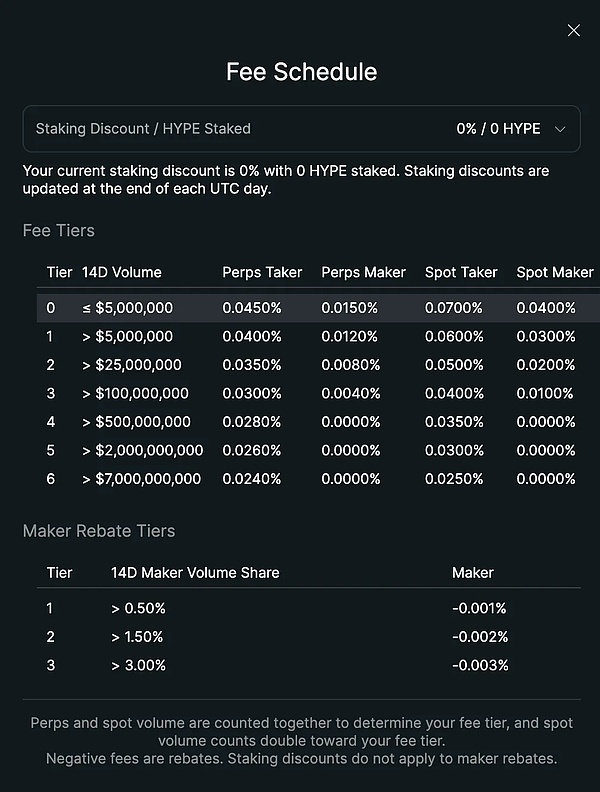
Помимо функций управления, $HYPE напрямую используется для снижения торговых комиссий. Пользователи могут стейкать $HYPE для получения скидки.
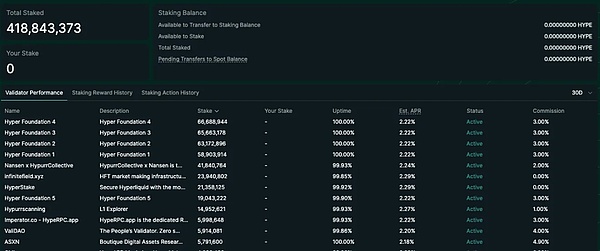
Кроме того, $HYPE является основой безопасности сети. Hyperliquid работает на механизме консенсуса Proof-of-Stake, и стейкинг $HYPE нужен не только для скидок или вознаграждений, но и является фундаментом механизма генерации блоков.
Чтобы стать валидатором, необходимо выполнить следующие требования: [5]
-
Минимальный стейкинг в размере 10 000 токенов $HYPE
-
Пройти верификацию KYC/KYB
-
Настроить высокодоступную инфраструктуру (включая несколько невализаторских нод)
Производительность нод постоянно отслеживается, а распределение наград управляется через программу делегирований Hyper Foundation.
Текущая годовая доходность стейкинга для валидаторов составляет около 2.5%, кривая наград разработана по аналогии с моделью Ethereum.
Другие функции Hyperliquid
a.Механизм аукциона HIP-1: децентрализованный процесс листинга
Одна из самых уникальных и недооцененных механик Hyperliquid — система листинга на основе аукциона: HIP-1.
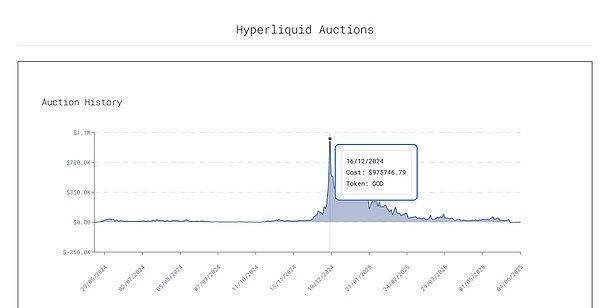
Этот механизм определяет право на листинг нового токена через on-chain голландский аукцион:
-
Начальная цена составляет двойной объем последней торговой цены;
-
Цена линейно снижается в течение 31 часа до минимума в 10 000 USDC;
-
Первый кошелёк, принявший текущую цену, получает право создать и разместить этот токен в торговлю.
В отличие от закрытых процессов и высоких сборов на CEX типа Binance и Coinbase, листинг по HIP-1 полностью прозрачен, не требует переговоров и исключает инсайдерские аллокации.
Например, в конце 2024 года гендиректор Moonrock Capital обвинил Binance во взимании 15% токенов в качестве платы за листинг (эквивалент $50–100 млн). Сообщалось, что Coinbase взимал до $300 млн. [6]
Даже после внедрения Binance механизма “Batch Vote to List” остались непрозрачные проблемы вроде голосования за 2 проекта, но листинга 4.
На Hyperliquid:
-
Процесс аукциона полностью on-chain и управляется смарт-контрактами;
-
100% сборов за листинг направляется в Assistance Fund (Фонд помощи), откуда используются для обратного выкупа и сжигания $HYPE;
-
Нет комиссий для команды и резервных квот.
В отличие от большинства протоколов, где сборы получают команда и VC, логика распределения комиссий Hyperliquid выглядит так:
-
Вся прибыль распределяется между сообществом: совместно между HLP, фондом помощи и эмитентами spot-рынка. [7]
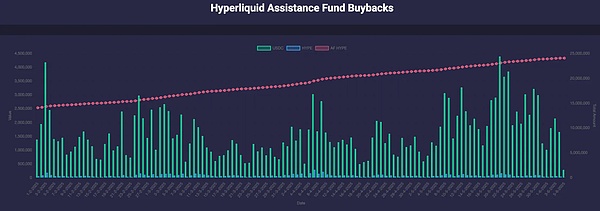
Тем не менее, несмотря на прозрачность механики, у spot-рынков Hyperliquid есть очевидные проблемы:
-
Большинство сделок завершается близко к нижней границе (например, 500 $HYPE), что указывает на ограниченный интерес рынка к листингу новых активов;
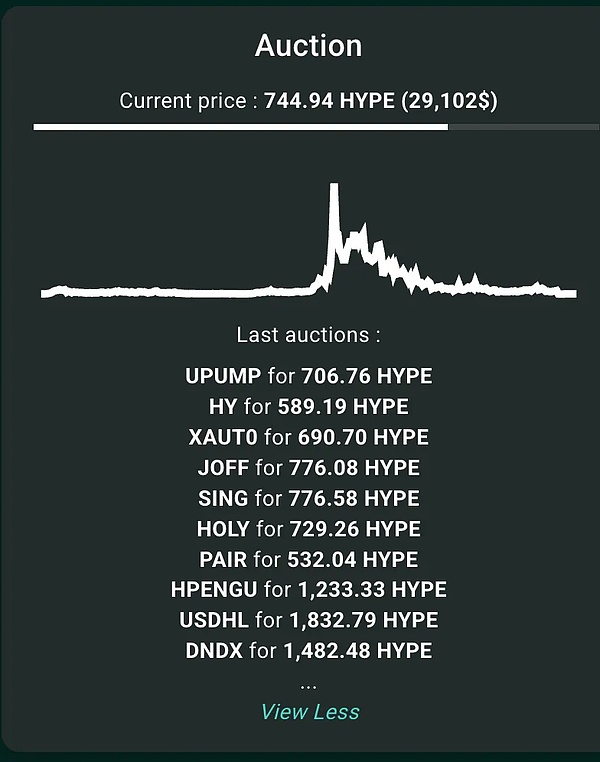
-
Торговый объем Newly listed токенов остается крайне низким;
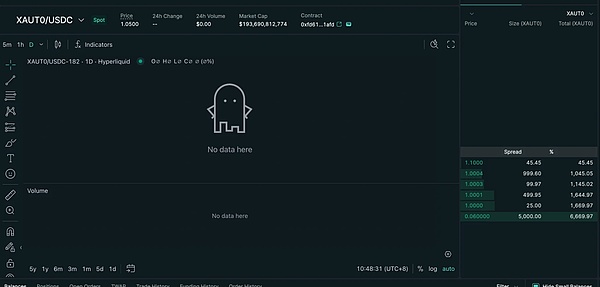
-
Официальные страницы не выделяют информацию о новых листингах явно, что снижает внимание к ним;
-
Доля spot-рынков Hyperliquid в общем объеме торгов DEX составляет лишь 2%, из которых 84% приходится на пару $HYPE/USDC.

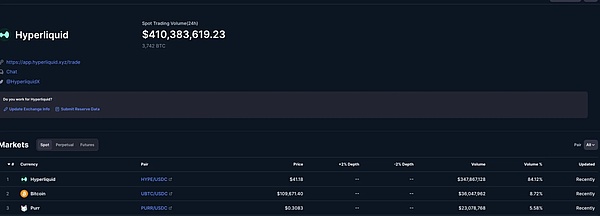
Если Hyperliquid хочет бросить реальный вызов CEX в сфере листинга, ей необходимо улучшить видимость в UI, активность и синхронизацию с рынком вторичной ликвидности.
b.Механизм казначейств (Vaults)
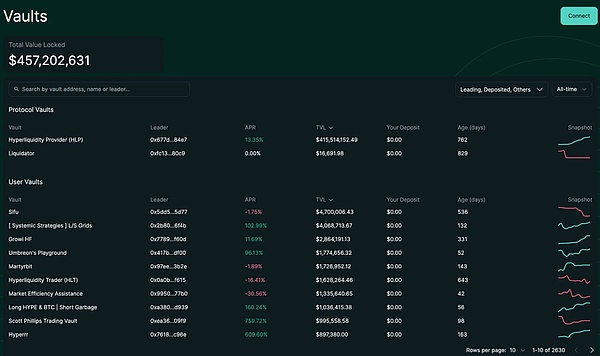
Hyperliquid обслуживает не только активных трейдеров, но и предлагает пользователям зарабатывать пассивно через систему казначейств (vaults), подключая капитал к алгоритмическим торговым стратегиям.
В настоящее время существуют два типа казначейств:
-
Вайлты, создаваемые пользователями (User-created Vaults): Любой может запустить свое казначейство и торговать средствами пула. Инвесторы делят прибыль/убыток пропорционально своему вкладу, а управляющий забирает до 10% от прибыли в качестве management fees. Для согласования интересов управляющий обязан сам заблейкать не менее 5% TVL данного казначейства. Эта модель напоминает “копирование сделок” (Copy Trading) на CEX.
-
HLP (Hyperliquidity Provider): Казначейства HLP реализуют стратегии маркетмейкинга. Хотя исполнение стратегий пока off-chain, все позиции, ордера, история торгов, депозиты и выводы публикуются в режиме реального времени и доступны для аудита. Любой может предоставить ликвидность HLP и получать свою долю PnL. HLP не взимает management fees, вся прибыль/убыток распределяется строго пропорционально вкладу провайдера. [8]
Сейчас HLP составляет 91% от общего TVL Hyperliquid. Стратегии делятся на два типа:
#
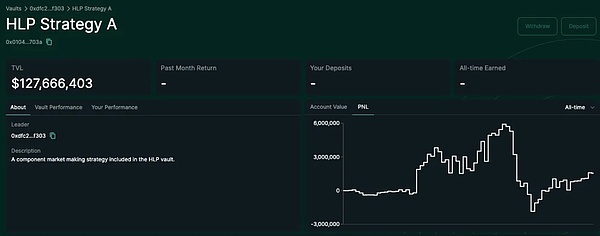
Маркетмейкинг (Market Making):
-
Постоянное выставление двусторонних котировок (bid/ask);
-
Заработок на спреду.
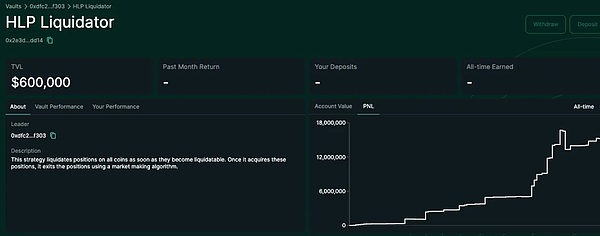
Ликвидация (Liquidator):
-
Когда маржа пользователя опускается ниже maintenance margin, платформа пытается закрыть позицию лимитным ордером;
-
Если позиция падает ниже 66% maintenance margin, система задействует ликвидационное казначейство для перехвата позиции;
-
HLP пытается закрыть позицию лимитным ордером, чтобы снизить проскальзывание и риски;
-
При неконтролируемом риске активируется механизм Auto-Deleveraging (ADL) для принудительного закрытия.
Итого, HLP = Маркетмейкер + Ликвидатор.
-
Как маркетмейкер, HLP непрерывно предоставляет ликвидность (двусторонние котировки);
-
Как ликвидатор, HLP перехватывает позиции профсликвидированных пользователей и обрабатывает их.
Резюме
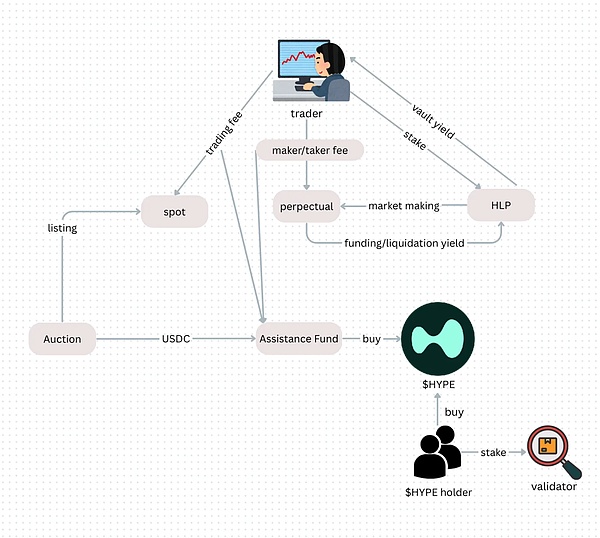
Структура доходов платформы Hyperliquid выглядит следующим образом:
-
Торговые комиссии (Taker/Maker): направляются депозитариям HLP;
-
Комиссии за аукционы и spot-торговлю: 100% поступают в фонд помощи для обратного выкупа и сжигания $HYPE;
-
Отсутствие комиссий для команды или кассы, что отличает её от большинства DEX.
Показатели HLP
Мы оцениваем реальный доход протокола HLP через “хеджированную прибыль/убыток (Hedged PnL)”. Эти данные не включают floting PnL от рыночных колебаний, а включают только:
-
торговые комиссии taker/maker;
-
доходы от funding rate;
-
комиссии за ликвидацию и прочее.
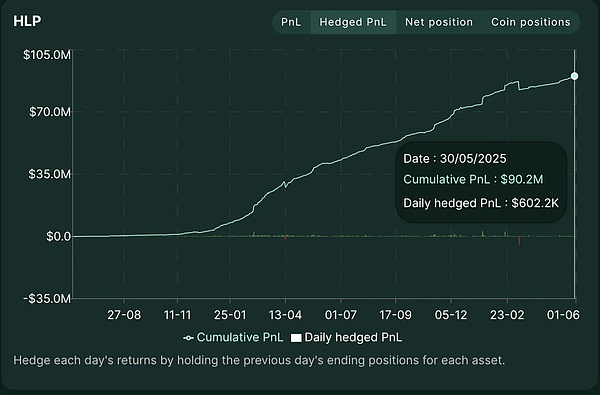
Таким образом, они отражают настоящую способность протокола генерировать “альфу”.
Данные показывают, что во время роста рынка в 2025 году дневная чистая позиция HLP чаще была отрицательной, что означает преобладание коротких позиций. Это связано с тем, что на платформе выставлялось множество лимитных покупок, HLP принимал продажи, формируя смещение net-short.
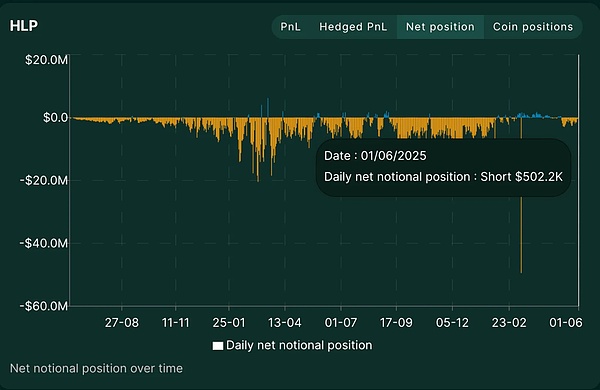
В марте отчетливо виден огромный пик: чистая номинальная экспозиция приблизилась к -$50 млн. Это именно день взрыва инцидента $JELLYJELLY, когда Hyperliquid оказалась на грани пробоя.

Экспозиции рисков Hyperliquid
Проблема концентрации рисков в HLP
Как отмечалось выше, HLP занимает более 90% TVL на Hyperliquid и одновременно выполняет функции основного источника ликвидности и ликвидатора. Такая высокая концентрация создает системный риск: выход из строя HLP может обрушить всю платформу.
HLP TVL составляет около 75% от всего TVL цепочки Hyperliquid.
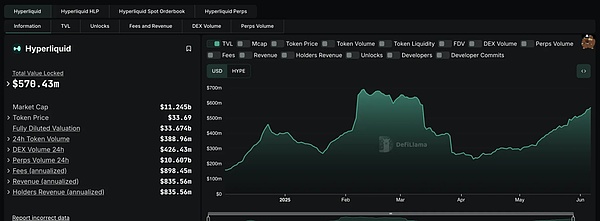
Этот факт был обнажен в инциденте $JELLYJELLY в марте 2025 года. Речь шла о тщательно спланированной атаке, которая едва не запустила каскадные ликвидации всего казначейства HLP.
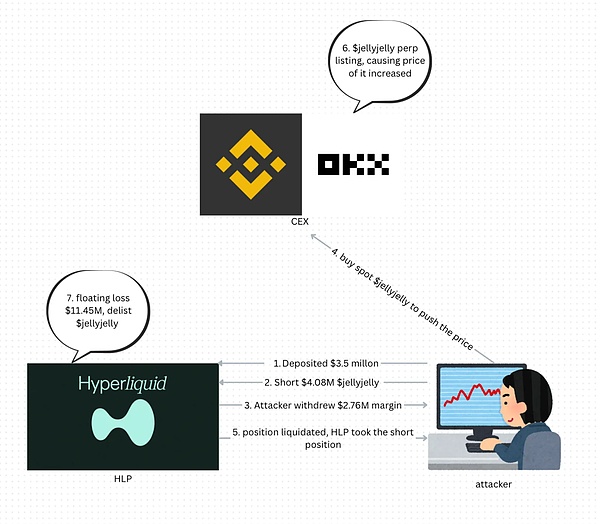
Краткая хронология событий:
-
$JELLYJELLY — мемкоин + ICM проект на Solana, пиковая капитализация $250 млн, позже упала до $10 млн при критически низкой ликвидности;
-
Атакующие внесли маржу в размере 3,5 млн USDC на Hyperliquid;
-
Открыли short на $JELLYJELLY по $0.0095 на сумму около $4,08 млн;
-
Одновременно массово покупали спотовый актив, разогнав цену вверх;
-
Затем вывели маржу, спровоцировав принудительную ликвидацию позиции и переход short в HLP;
-
На рынке отсутствовали лимитные покупки, HLP оказался с огромной net-short позицией;
-
Непогашенный убыток составил $10 млн. Рост цены мог вызвать каскадные ликвидации всей платформы.
В итоге Hyperliquid выпустила срочное объявление об “аномальном рыночном поведении”, оперативно скоординировав голосование валидаторов для снятия контракта JELLY и принудительного закрытия позиций.
Но ключевой момент: цена закрытия была не рыночной on-chain, а внутренней — $0.0095, что искусственно снизило отметку $JELLYJELLY на 80%.
Хотя это позволило HLP получить небольшую прибыль и избежать краха, инцидент вызвал сильные вопросы к управлению:
-
Кто имеет право вручную изменять исполнение контрактов?
-
Можно ли доверять ценовой информации от Oраκуła?
-
Если контракт можно снять, сохраняет ли смысл децентрализация?
Жива ли реальная валидаторская управляемость?
Инцидент не только бросил вызов стабильности HLP, но и поколебал заявленные основания децентрализации Hyperliquid.
В процессе ликвидации $JELLYJELLY группа валидаторов Hyperliquid оперативно сработала:
-
Остановила торговлю контрактом;
-
Перекрыла данные оракула;
-
Вручную сняла актив с листинга и принудительно закрыла позиции.
Но здесь кроется критический фактор: большинство валидаторов имеют прямые связи с Hyper Foundation.
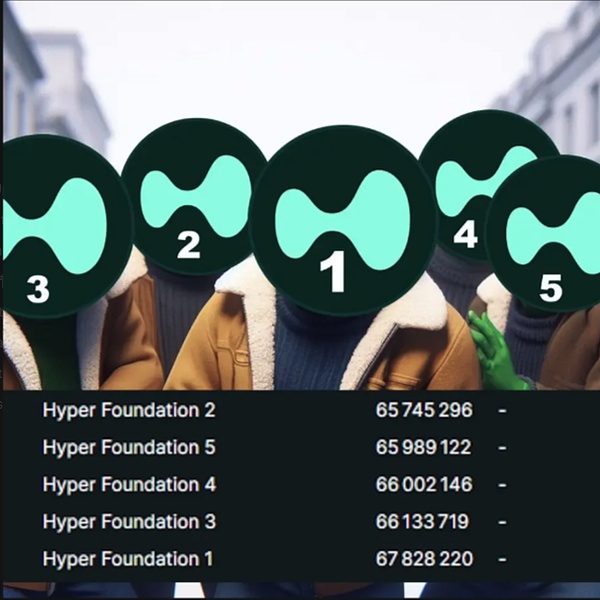
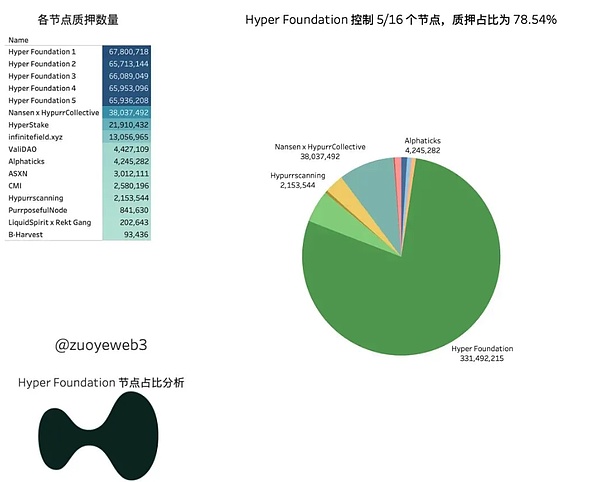
По данным on-chain анализа на момент инцидента:
-
Hyper Foundation контролировала 5 из 16 валидаторов;
-
Общая доля стейкинга достигла 78.5%; [10]
-
Даже к июню 2025 года контроль сохранялся на уровне около 65.3% стейка.
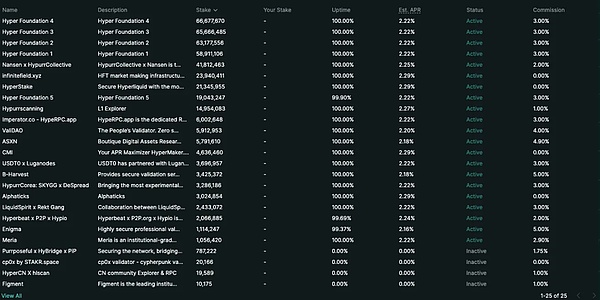
Следовательно, декларируемое управление валидаторами скорее напоминает “внутренний механизм экстренного реагирования”, чем настоящую децентрализацию.
Сообщество задавало вопрос: если возможно насильно снять листинг и изменить цену, не является ли Hyperliquid просто “архитектурой DEX + исполнении CEX”?
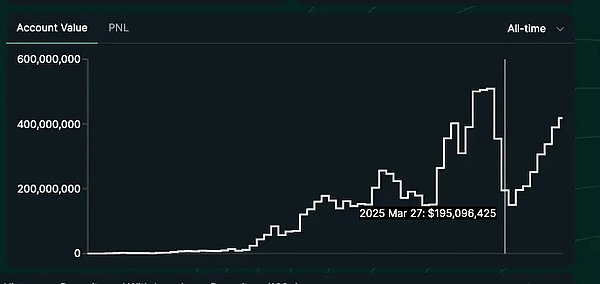
Хотя централизованное управление предотвратило системный коллапс, пользователи начали сомневаться в долгосрочной надежности. После инцидента TVL HLP заметно упал, многие выводили средства для хеджирования рисков.

Как Hyperliquid смогла быстро восстановиться после кризиса?
В криптоиндустрии критика не смертельна, смертельна замена.
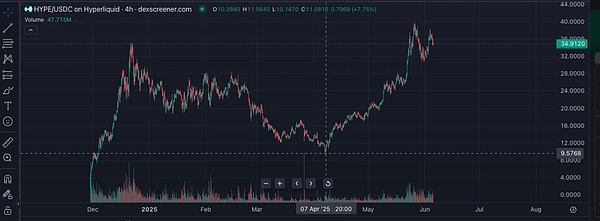
После кратного шорт-сквиза $JELLYJELLY в марте 2025 года казначейство HLP было практически опустошено, а управление оказалось в центре споров о централизации. Многие посчитали проект мертвым. 7 апреля $HYPE упал до $9, рынок был полон FUD и опасений за риски казначейств.
Однако уже через месяц с лишним $HYPE резко подскочил выше $35, обновив исторический максимум и вернувшись в топ-20 криптоактивов по полной разводненной капитализации (FDV).
Что позволило Hyperliquid одержать победу?
Киты не уходили
Даже в пик инцидента $JELLYJELLY объем торгов perpetual-контрактами Hyperliquid составлял около 9% от Binance. Это не просто цифры, а сигнал:
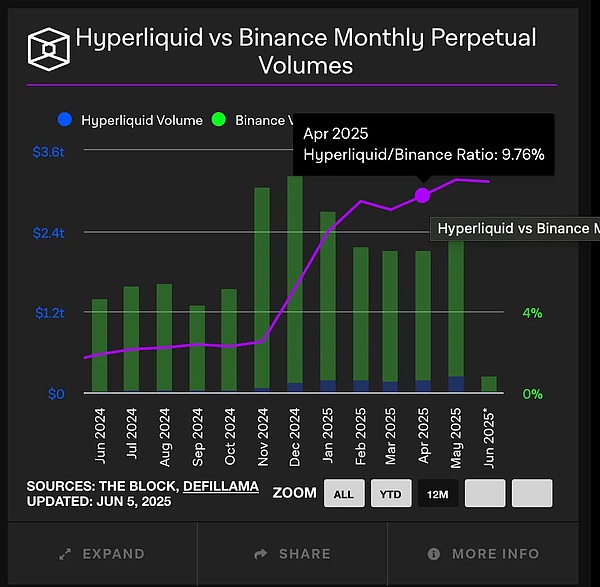
Несмотря на кризис доверия, институциональные трейдеры, киты и KOL продолжили использовать платформу.
Почему? Потому что она закрывает ключевые потребности рынка:
Высокопроизводительная торговля деривативами + отсутствие обязательного KYC + максимальная капитальная эффективность.
В отличие от CEX вроде Binance или OKX, которые:
-
Требуют верификации личности;
-
Ограничивают доступ из определенных регионов;
-
Иногда замораживают активы пользователей.
Hyperliquid предоставляет свободу, сохраняя скорость исполнения и глубину стакана на уровне CEX.
Поэтому она привлекает следующие сегменты:
-
Китов, стремящихся к анонимности и плечу;
-
Институционалов, нуждающихся в автоматизированной торговле (например, недоступность Type 7 API для Binance в Гонконге);
-
KOL, строящих влияние на базе прозрачной истории транзакций: создавая “синергию капитала и авторитета”.

Даже после кризиса эти пользователи не ушли, а стали активнее. Волны мемкоинов, запускаемые такими фигурами, как Джеймс Уинн, превратили Hyperliquid в главную арену спекулятивного on-chain трейдинга.
Фактически, инцидент $JELLYJELLY доказал одно:
Hyperliquid — единственный on-chain проект, способный выдержать мощный удар так, как это делают централизованные биржи.
Киты не найдут, где разместиться, если захотят идти против рынка, потому что только Hyperliquid обладает достаточной глубиной для их масштабных операций.
Реальный компромисс: Децентрализация против Контроля
Hyperliquid никогда не позиционировала себя как “чистый DeFi”, её цель — UX-центричная DEX.
Следовательно, она пошла на прагматичный компромисс: жертвуя частичной децентрализацией управления ради высокой пропускной способности и низких задержек исполнения.
Это решение вызвало споры, но объективно сработало.
Как справедливо заметил Foresight News: [12]
“Чтобы выжить черному лебедю, нужны те, кто держит меч в руках.”
Hyperliquid открыто готова взять на себя роль “хранителя меча”, выбирая ручную координацию и вмешательство сверху для спасения протокола в случае каскадных кризисов.
Это не цензура, а операционная устойчивость (operational resilience).
Яркий пример — сеть Sui: 22 мая 2025 года валидаторы проголосовали за принудительное возвращение $220 млн, украденных из DEX-агрегатора Cetus в результате атаки.
Предложение допускало оверрайт прав кошельков и отзыв доступа злоумышленников к замороженным $160 млн. Весь процесс назвали “взломом хакера” (hacking the hacker), вызвав бурные дискуссии.
Эта акция “анти-взлома” вызвала полярные оценки: одни осуждали нарушение канонов DeFi, другие считали необходимым шагом для выживания системы.
Является ли Sui тогда децентрализованной? Вероятно, нет.
Но в этом и суть: любой высокопроизводительный блокчейн вынужден идти на компромиссы.
Невозможно максимизировать скорость, ликвидность, UX и безопасность протокола одновременно.
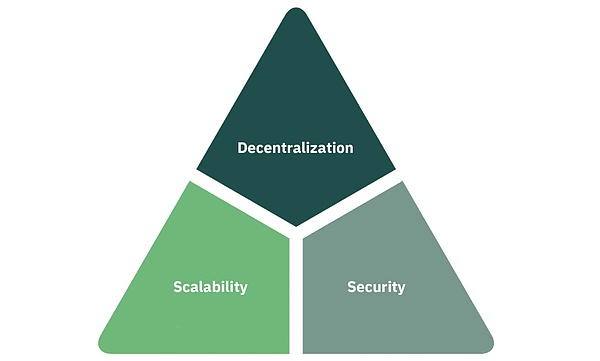
Главный вопрос: прозрачны ли эти компромиссы и эффективны ли они?
Большая часть валидаторов Hyperliquid контролируется Hyper Foundation, что несет риски централизации. Но именно эта структура позволила оперативно среагировать на кризис $JELLYJELLY.
Пользователи голосуют своими кошельками: несмотря на волны FUD, открытый интерес, TVL и комиссия Hyperliquid достигли исторических максимумов в мае.
В реальной ЧП большинству плевать на “идеальную децентрализацию”. Их волнует один вопрос: сможет ли эта система меня спасти?
Больше, чем просто DEX: полноценная on-chain экосистема
Хотя управление остается смещенным к центру, Hyperliquid давно перестала быть merely деривативной площадкой.
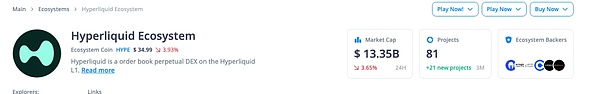
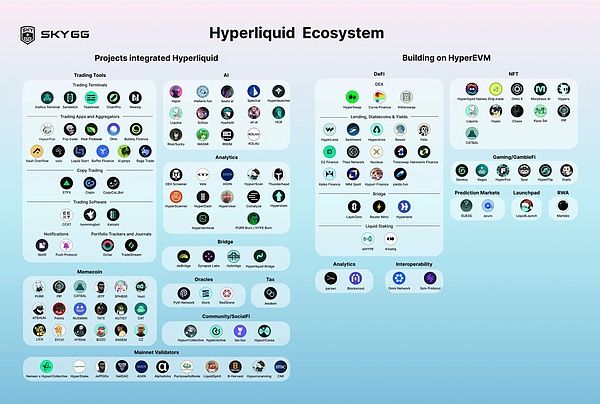
По данным Cryptorank, за последние 3 месяца на Hyperliquid запустились 21 новый проект, общая численность экосистемы превысила 80, включая:
-
DeFi
-
GameFi
-
NFT
-
Инструменты разработки
-
Аналитические платформы
NFT-проект серии Milady также вышел в этой сети под названием Wealthy Hypio Babies. Floor price растет, что свидетельствует о сильной родной ликвидности и органическом интересе сообщества.
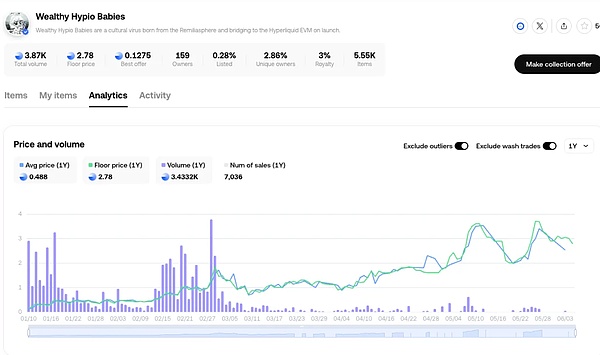
Несмотря на споры вокруг управления и кризис массовой ликвидации, разработчики и пользователи продолжают инвестировать в Hyperliquid как в перспективный Layer1 с выдающейся производительностью.

Реальные драйверы роста Hyperliquid
Почему именно DEX?
Частые крахи CEX и постоянная утечка доверия ускоряют миграцию пользователей в сторону DEX.
-
Крах FTX в 2022 году показал, что даже ведущие биржи могут рухнуть за ночь, заморозив активы клиентов;
-
За последние 10 лет CEX подверглись 118 кибератакам с общими потерями свыше $11 млрд, что намного превышает потери от on-chain инцидентов;
-
Каждый случай приостановки вывода или заморозки напоминает пользователям о врожденном third-party риске custodial платформ.
С развитием платежной инфраструктуры многим в будущем вообще не понадобится фиатный вывод.
В 2024 году количество пользователей self-custody кошельков выросло на 47%, активные адреса превысили 400 млн. В январе 2025 объем торгов на DEX побил исторический рекорд. Голосуя ногами, аудитория переходит к самоконтролю активов и on-chain торговле.
Изначально блокчейн задумывался как инструмент для децентрализации, автономного контроля активов и отказа от посредников. Но раньше многие ради удобства использовали CEX как кошельки, забыв о сути: “not your keys, not your coins”.
Теперь парадигма меняется. По мере созревания инфраструктуры и роста on-chain возможностей self-custody становится не только мерой безопасности, но и инструментом раннего входа и высокой доходности (эйрдропы, мемкоины).
Например, когда $TRUMP появился на CEX, его цена уже превысила $20, тогда как ранние покупатели на-chain потратили значительно меньше.
Этот тренд показывает: комфорт часто ведет к упущенным возможностям, тогда как контроль дает инициативу.
Будущее за переходом от централизованных систем к chain — это выбор в пользу доходности и эффективности, а не просто идеология.
Почему Hyperliquid?
Даже после кризиса $JELLYJELLY пользователи остались на платформе; DEX вроде dYdX и GMX не смогли оттянуть клиентскую базу.
Hyperliquid сделала три ключевые вещи правильно:
Действительно community-driven токеномика
Hyperliquid — редкий DeFi проект, запущенный без участия венчурного финансирования.
-
Без ранних аллокаций и приватных раундов;
-
Более 70% $HYPE распределено между сообществом, из которых 31% получены через эирдроп для 94 000 адресов, в среднем ~$45 000 на кошелек.
Это дало три ключевых эффекта:
-
Сформировалась лояльная пользовательская база благодаря Point Farming сезона 1/2;
-
Сразу после запуска стартовал стабильный обратный выкуп (в отличие от DYDX, где такого нет);
-
Отсутствует давление VC распродаж (для сравнения, >50% у DYDX и >30% у GMX идет на внутренние доли).
Итог: пользователи — не просто клиенты, а полноправные владельцы.
Опыт торговли уровня CEX без рисков CEX
Hyperliquid реализовала: скорость Binance, развернутая on-chain.
-
У GMX наблюдаются inefficiencies модели AMM;
-
dYdX v3 опирается на off-chain исполнение;
-
Явно ощущается задержка в UI/UX.
Это притянуло китов (Уинн торгует позициями >$1 млрд), маркетмейкеров и HFT-трейдеров.
Даже после кризиса глубина стакана и контроль проскальзывания остаются лидерскими (~0.05%).
Глубина продукта: не только перпетиуалы
В начале 2025 Hyperliquid представила ряд новых модулей:
-
Запуск спотового рынка;
-
Релиз HyperEVM для разработчиков DeFi;
-
Внедрение казначейств HLP и системы копирования сделок;
-
Стандарт мемкоинов (HIP-1), поддерживающий комбинированную торговлю spot + perpetual;
-
Создание risk fund на базе real-time funding rates (для обратного выкупа и сжигания $HYPE).
Эти элементы формируют “универсальную DeFi-биржу”:
-
Торгуй BTC spot, ETH perpetual и мемкоинами в одном интерфейсе;
-
Участвуй в HLP или копируй топовых трейдеров;
-
Один кошелек для всех действий: быстро, дешево, без затрат на газ.
В сравнении dYdX и GMX выглядят как “единичные протоколы”, тогда как Hyperliquid эволюционировала в многофункциональную экосистему.

Глубокий анализ экосистемы HyperEVM
HyperEVM — слой смарт-контрактов от Hyperliquid, поддерживающий создание совместимых dApps. Вместе с ядром HyperCore и консенсусом HyperBFT они образуют трехуровневую архитектуру:
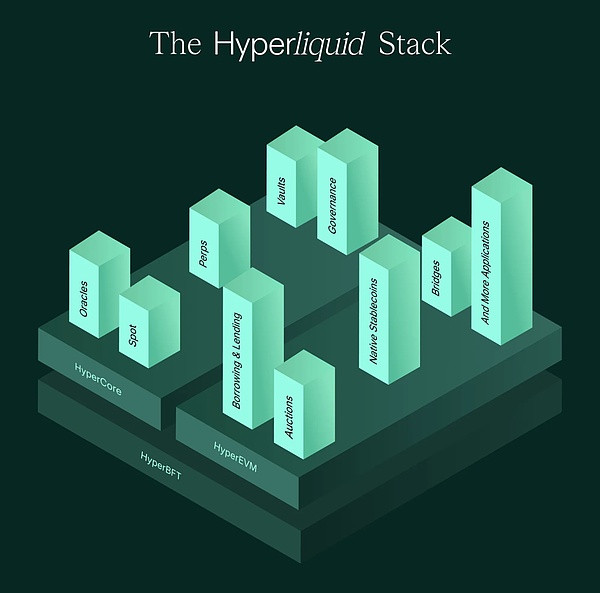
-
HyperCore: ядро для активов и engine исполнения. Все активы проходят сюда, действуя как “баланс на бирже”.
-
HyperEVM: слой исполнения смарт-контрактов для DeFi, NFT, GameFi и др.
-
HyperBFT: BFT-консенсус на базе HotStuff, оптимизированный для низких задержек и высокой пропускной способности.
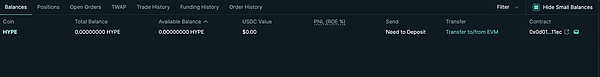
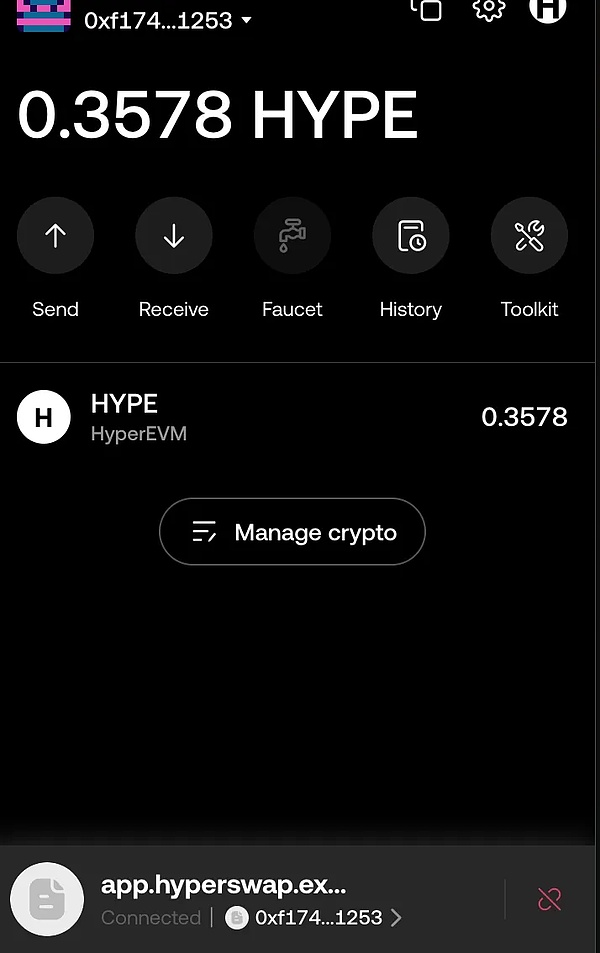
Активы должны быть переведены из HyperCore в HyperEVM вручную для взаимодействия со смарт-контрактами. Комиссию gas оплачивают токенами $HYPE.
Как войти в экосистему HyperEVM?
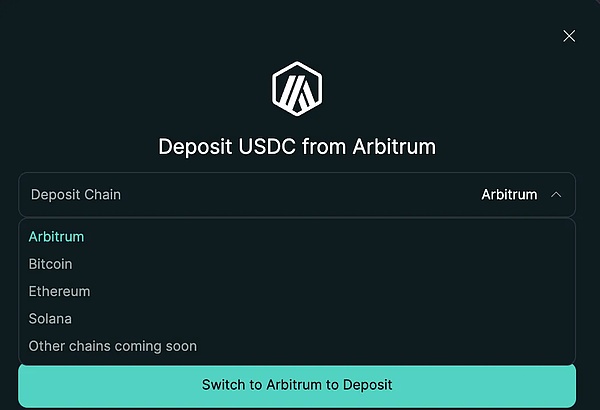
External Chain → HyperCore → HyperEVM
a. External Chain → HyperCore
Поддерживаемые сети: Ethereum, Arbitrum, Solana, Bitcoin. Активы: USDC, ETH, BTC, SOL и др.
b. HyperCore → HyperEVM
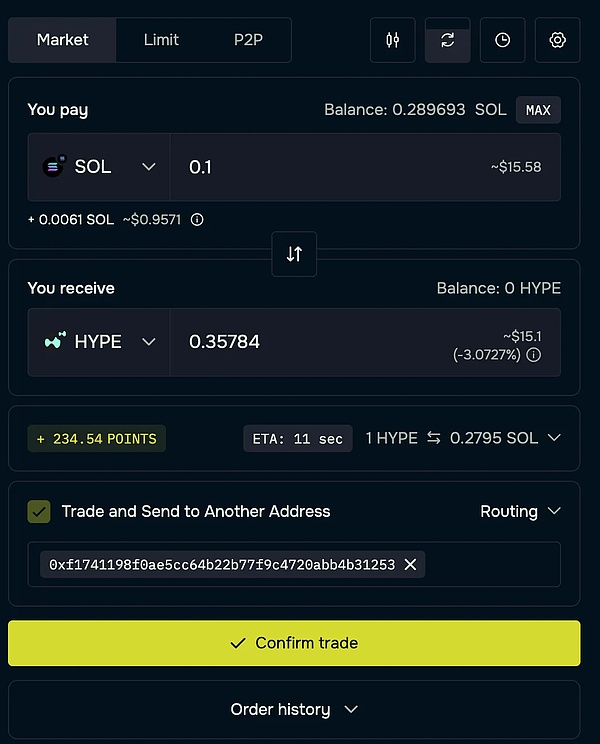
External Chain → Directly to HyperEVM (например, через deBridge)
Популярные проекты на HyperEVM
DEX (без perpetual)
-
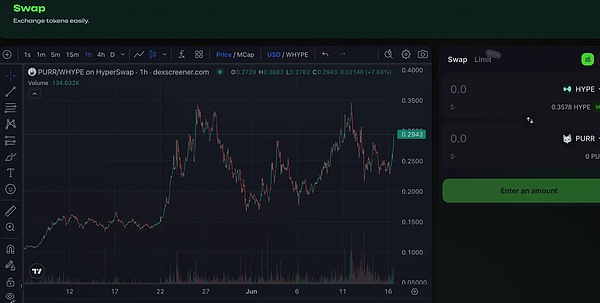
Hyperswap: поддержка новых токенов и incentives for liquidity mining
-
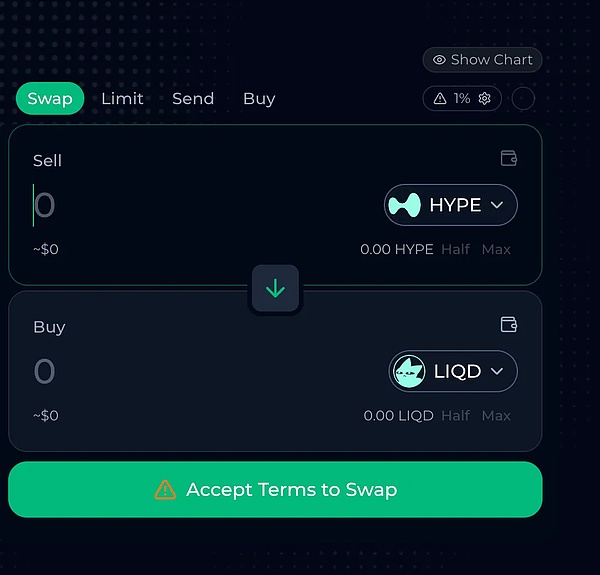
Liquidswap: агрегатор DEX с единой маршрутизацией across multiple pools
DeFi протоколы
-
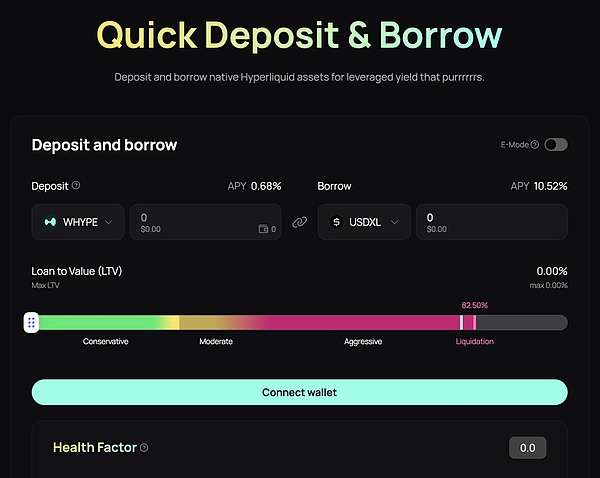
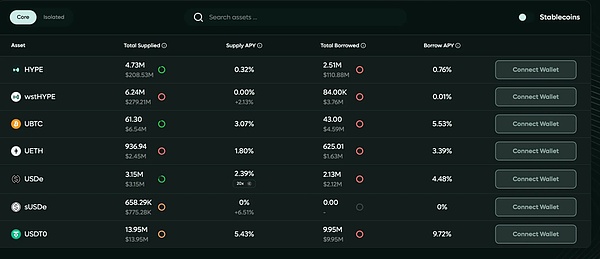
Hyperlend / Felix / Hypurr.fi: кредитование, LP и комбинационные стратегии

#
Launchpad
-
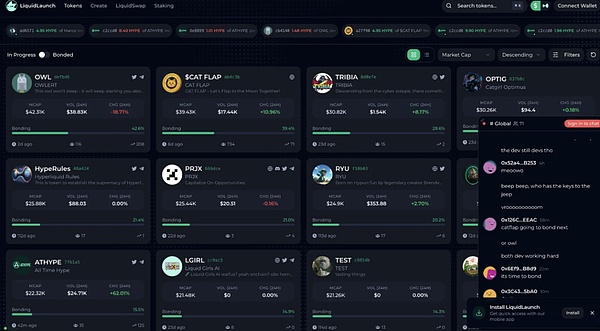
Liquidlaunch: ранний launchpad для проектов
Почему HyperEVM важен?
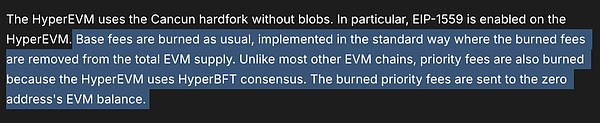
По мере развертывания DeFi, стейблкоинов и NFT на HyperEVM on-chain активность растет, что повышает спрос на $HYPE для оплаты gas, формируя дефляционную логику. Вся комиссия gas (base + priority fee) сжигается.
В будущем эирдропы также могут опираться на активность EVM, дополнительно стимулируя миграцию пользователей и разработчиков.
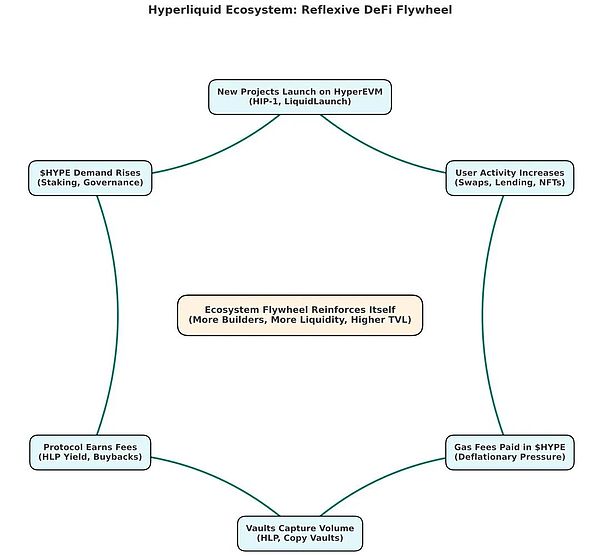
Это значит, HyperEVM не просто расширяет функционал, а порождает реальную сетевую эффекту и нарративный цикл:
Новые проекты → рост потребления gas → поддержание ценности $HYPE → приток пользователей → появление новых разработчиков → повторение цикла
Потенциальные высокорисковые активы: токены экосистемы
Хотя $HYPE остается ключевым активом для захвата ценности протокола, новые токены в HyperEVM (например, $LIQD —治理 и激励 токен LiquidSwap, распределяющий $HYPE стейкерам) предлагают более высокий beta exposure к росту экосистемы. Обычно такие токены представляют:
-
Локализованные модели распределения доходов
-
Базовые DeFi-активы
-
Ранние возможности ликвидности
По мере укрепления $HYPE такие токены могут получить выгоду в следующих аспектах:
-
Рост объемов и приток пользователей повысят полезность токена и возможность захвата комиссий;
-
Повышение APY в парах с $HYPE, как демонстрирует стейкинг $LIQD;
-
Спекулятивный потенциал из-за ротации капитала в меньшие по капитализации экосистемные проекты;
-
Эирдропы или governance rewards за раннюю активность.
В быстрорастущем экосистемном цикле HyperEVM такие “золотоискатели” токены (где gas driven by $HYPE, но дизайн токена слабо коррелирует) на ранних этапах могут относительно outperform самого $HYPE.
Пример: если $HYPE удвоится, $LIQD с FDV <$100M при параллельном росте глубины может показать x4.
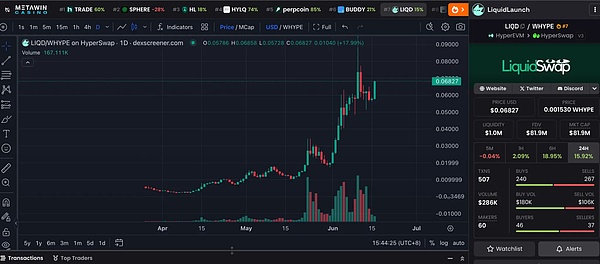
Такие токены не просто выкачивают value, а выступают катализаторами роста экосистемы — больше использования → больше gas → больше сжигания $HYPE.
Формируя позитивный круговой эффект.

Заключение
Многие видят в Hyperliquid “очередную DEX” или “начинающий L1”, но данные по комиссиям рассказывают другую историю:
По совокупной стоимости комиссий за 30 дней Hyperliquid занимает седьмое место среди всех протоколов ($69.15 млн), опережая Tron, Solana и даже лидера стейкинга Lido.
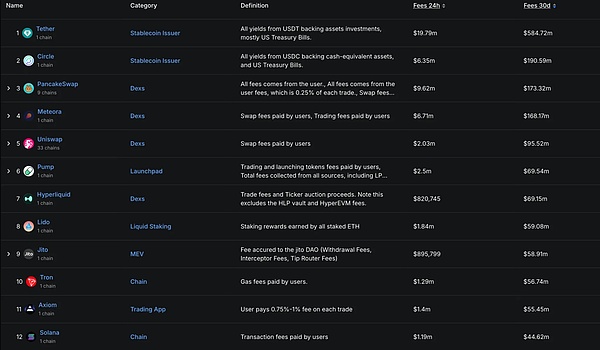
И это без учета доходов HLP Vault и HyperEVM, что говорит о еще не раскрытом потенциале монетизации.
С точки зрения капитализации, фундаментальные показатели Hyperliquid сопоставимы с major L1, но ее настоящий потенциал — стать первой DeFi-native биржей, которая по UX, комиссиям и исполнению сравняется с CEX.
Большинство DEX полагаются на swap-модель со слабой ликвидностью, тогда как Hyperliquid построила реальный orderbook + механизм HLP2, ограничивает cross-chain slippage на уровне 0.3% и избавляет от необходимости постоянно переключать кошельки.
Мы полагаем, что Hyperliquid трансформируется в единственную необходимую on-chain торговую площадку, покрывая спот, деривативы и целую экосистему.
По сути, она нацелена не на конкуренцию с Uniswap, а прямо на Binance. [16]

Почему второй Hyperliquid невозможен к клонированию?
Даже если бы вы искали следующий “взорвавшийся perpetual DEX”, на мой взгляд, эра грантов для DEX завершилась.
Четыре главные причины:
-
Давящая доля рынка
80% on-chain perpetual volume, недельный оборот >$60 млрд, создает flywheel Liquidity ↔ Users ↔ Liquidity. Новым проектам нужно покрыть миллиарды ежедневных объемов — задача невыполнимая.
-
Неклонабельная экономическая модель
Запуск без VC, community-funded, не мемкоин, а построение настоящего доверия и long-term alignment. Новые DEX требуют фарминга, аллокаций, disclosure, токенизации... user structure принципиально другая.
-
Элита среди создателей
Основатели из HRT, MIT, Caltech с deep high-freq background спроектировали инфраструктуру уровня CEX. “Джефф” упоминал, что его нетворк состоял из ветеранов трейдинга, ставших первыми пользователями и источником фидбэка. Такой “ров” невозможно скопировать.
-
Зрелая продуктовая экосистема
Hyperliquid — не просто DEX, а полноценная высокопроизводительная L1 — её underlying architecture, user base и governance model полностью консистентны.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures















