Hotcoin Research | «Криптопапа» Аткинс на посту 60 дней: кардинальный разворот позиции SEC в сфере регулирования и анализ трендов криптополитики
Автор: Hotcoin Research
1. Введение
22 апреля 2025 года Пол С. Аткинс принёс присягу в качестве 34-го председателя Комиссии по ценным бумагам и биржам США (SEC), подав беспрецедентно благоприятный регуляторный сигнал криптоиндустрии. На инаугурационной речи он прямо заявил, что «главной задачей» его работы станет разработка чёткой и взвешенной нормативно-правовой базы для цифровых активов, которая поможет США стать самым инновационным и привлекательным хабом для развития криптоактивов в мире.
В отличие от линии «жёсткого правоприменения», проводившейся под руководством бывшего председателя Гэри Гарнсера, Аткинс рассматривается индустрией как «крипто-папа», выступающий за «здравый подход к регулированию» и «поддержку инноваций». До настоящего времени Аткинс неоднократно заявлял о четкой позиции в отношении криптоактивов, DeFi, стейблкоинов, PoW и PoS токенов на публичных площадках. SEC также последовательно выпускала разъяснительные заявления, целенаправленно определяя границы применения закона о ценных бумагах, стремясь повысить доверие отрасли через прозрачность правил. Одновременно ряд громких правоохранительных дел был закрыт или урегулирован мировым соглашением, что стало важным сигналом либерализации регулирования. Это демонстрирует, как SEC переходит от «правоохранительного подхода» к «нормативному лидерству».
После прихода Аткина крупные инвестиционные фонды пересмотрели в сторону повышения прогнозы по размещению средств на регулируемом рынке США. Протоколы DeFi и рынки токенов вновь ощутили импульс роста. В данном отчете мы систематизируем важные регуляторные сигналы Аткина на сегодняшний день, подробно разберем его концепцию регулирования и вектор политики, а также спроецируем их системное влияние на отрасль в будущем.
2. Сравнительный анализ политики SEC при двух председателях
Резко контрастируя с жестким курсом предыдущего периода, Аткинс трансформирует позицию SEC из правоохранительного органа в институт методической поддержки и разработки нормативных актов.
-
Отличие в концепции регулирования: В период председательства Гэри Гарнсера SEC придерживалась жесткого правоприменения и консервативного курса «сначала регулирование, затем инновации». При Гарнсере SEC расширила департамент правоприменения по крипто-тематике, инициировала масштабные судебные иски против бирж и проектных команд, что индустрия восприняла как «подавляющее регулирование». В противоположность этому, философия Аткина строится на «новой парадигме»: через Специальную рабочую группу по крипто он сосредоточен на выработке ясных политических директив, акцентируя необходимость положить многолетнему «параличу бездвижности» индустрии. За время правления Гарнсера практически не было принято специально адаптированных для крипто нормативных актов, тогда как за первые два месяца работы Аткина уже опубликовано несколько разъяснений о границах применения закона о ценных бумагах, инициировано подготовка новых правил. Иными словами, предшественник предпочитал использовать частные прецеденты для устрашения, тогда как нынешний председатель склонен задавать поведенческие рамки заранее через публикацию правил.
-
Отличие в методах правоприменения и подходе: Гарнсэр делал упор на подавление через давление, используя правоприменение для укрепления авторитета регулятора, даже преследуя «некомплаенс» в проектах, где отсутствовал мошеннический умысел. Аткинс исходит из принципа осмотрительности и умеренности, проявляет терпимость к технологическим исследованиям без признаков обмана и готов решать вопросы через переговоры. Это отражается в кадровых и структурных изменениях: еще до официального вступления в должность исполняющий обязанности председателя Уйеда начал снижать интенсивность крипто-расследований, переименовал группу крипто-правоприменения в группу «Кибернетика и новые технологии» и перебросил ресурсы на разработку правил. Два республиканских комиссара Уйеда и Хестер Пирс («крипто-мама») открыто раскритиковали увлечение Гарнсэра судами, выступив за замену бесконечных судебных тяжб новыми регламентами.
-
Отличие в конкретных политиках: В вопросе классификации активов как ценных бумаг Гарнсэр настаивал на сохранении теста Хауи, утверждая, что большинство токенов, кроме биткоина, подпадают под определение «инвестиционного контракта», намекая на то, что многие токены являются незарегистрированными ценными бумагами. Лагерь Аткина занимает диаметрально противоположную позицию: комиссар Пирс в мае 2025 года прямо заявила, что «большинство криптоактивов на рынке сейчас не являются ценными бумагами». Сам Аткинс, поддерживая серию разъяснений, фактически вывел из-под юрисдикции закона о ценных бумагах PoW-токены, обычные стейблкоины и токены децентрализованного выпуска.
-
Отличие в правоприменительных делах: В эпоху Гарнсэра SEC предъявила обвинения Ripple, Coinbase, Binance, Kraken и другим криптопроектам, пытаясь через судебные решения создать юридические прецеденты. После прихода Аткина SEC оперативно забрала или приостановила данные иски, поданные по причине «некомплаенса» без доказательств мошенничества, включая прекращение дела против Coinbase, мировое соглашение по делу Ripple и замораживание разбирательства против Binance. Фактически это означает поворот политики на 180 градусов.
3. Регуляторная позиция Аткина в отношении криптоиндустрии
Аткинс подчеркивает, что сектору криптоактивов необходим «разумный рыночный регуляторный каркас», который обеспечит четкие ориентиры для выпуска, кастодиального хранения и обращения цифровых активов посредством понятных правил, а не постоянных правоохранительных репрессий. Он отмечает, что ценные бумаги переходят от традиционных офчейн баз данных к блокчейну, и SEC должна успевать за инновациями, оценивая необходимость адаптации действующих норм к ончейн ценным бумагам и прочим криптоактивам. По его словам, в течение его срока полномочий SEC «больше не будет полагаться на критикуемые правоохранительные меры», а задействует полномочия по установлению, толкованию правил и предоставлению освобождений для формирования точных стандартов для участников рынка. Заявления Аткина ознаменовали фундаментальный сдвиг в методе регулирования SEC: от непрозрачности и жесткого правоприменения к прозрачным ориентирам правила и легальному маршруте соответствия.
1. ETF на криптоактивы
SEC одобрила в 2024 году биржевые фонды на биткоин и эфир в физическом исполнении, а с начала 2025 года наблюдался волны заявок на десятки других крипто ETF. Данные показывают, что в первой половине 2025 года поступило как минимум 31 заявка на «альткоин» ETF, включающих XRP, BNB, SOL, DOGE и даже личный токен Трампа TRUMP, что отражает оптимизм рынка по отношению к новой регуляторной среде. Аналитики полагают, что SEC вероятнее всего одобрить около десяти ETF, что приведет к «Лету альткоинов» с выходом легальных продуктов на рынок.
2. Децентрализованные финансы
Аткинс подчеркнул, что «экономическая свобода, неприкосновенность частной собственности и инновации — эти ключевые ценности Америки являются неотъемлемой генетикой движения DeFi». На круглом столе «DeFi и дух Америки» 9 июня 2025 года он отметил, что нельзя позволять вековым старым законам душить революционный потенциал блокчейна, «не следует автоматически бояться будущего». Он особо заметил, что в отличие от недавних крахов централизованных платформ, многие протоколы в сети продолжали стабильно работать согласно своему открытому исходному коду во время кризиса, продемонстрировав высокую устойчивость. Аткинс считает, что DeFi требует регуляторной модели, отличающейся от традиционных посредников, и недопустимо механически применять законы о централизованных финансах. Он предложил исследовать механизм «инновационных освобождений на условиях», позволяющий зарегистрированным и незарегистрированным субъектам быстро выводить on-chain продукты и услуги, предоставляя DeFi-проектам законное пространство для тестирования до принятия окончательных правил. Это рассматривается как ослабление регулирования для всей индустрии.
3. Криптобиржи и торговля токенами
Что касается криптобирж и платформ торговли ценными бумагами, Аткинс выступает за снятие прошлых необоснованных запретов, позволяя легальным институтам предлагать более широкий спектр торговых продуктов в ответ на спрос рынка. Он привел пример, что некоторые брокеры хотят создавать «суперприложения», интегрирующие услуги по обращению ценных и неценных бумаг. Действующее законодательство фактически не запрещает зарегистрированным брокерам с альтернативными торговыми системами (ATS) осуществлять торги неценными бумагами, включая парирование ценных и неценных бумаг. Поэтому он поручил команде SEC модернизировать систему регулирования ATS для лучшего вмещения крипто-транзакций и оценить необходимость дополнительных руководств или правил для листинга криптоактивов на национальных фондовых биржах. Это означает, что традиционные фондовые биржи в будущем смогут при соблюдении требований листинговать некоторые цифровые активы (как биткоин-ETF, токенизированные ценные бумаги и др.), закончив ситуацию прошлого, когда «традиционные ры избегали касаться крипто». Кроме того, в период построения SEC всеобъемлющей регуляторной системы не следует заставлять участников рынка уходить в зарубежные юрисдикции ради инноваций; он рассматривает возможность предоставления условных освобождений для новых продуктов/услуг, которые трудно запустить из-за действующих ограничений, чтобы инновационные попытки оставались внутри США.
4. Майнеры, ноды и сервисы стейкинга
В части крипто-инфраструктуры Аткин также дал мягкие сигналы. Он заявил, что «добровольное участие в качестве майнера, валидатора или предоставление услуг стейкинга в сетях PoW или PoS не подпадает под юрисдикцию федерального закона о ценных бумагах». Эта позиция воспринята индустрией как «паспорт безопасности» для майнинга и стейкинга: защита от биткоин-майнеров до валидаторов Ethereum и провайдеров стейкинга означает, что сам факт участия в консенсусе сети и получения вознаграждения не является выпуском ценных бумаг. Это резко контрастирует с эпохой Гарнсэра, когда SEC неоднократно нацеливалась на стейкинг, прямо указывая, что ликвидные стейкинг-токены stETH, rETH от Lido, Rocket Pool являются незарегистрированными ценными бумагами, инициируя юридические действия. Аткин четко заявил, что новая SEC больше не станет безосновательно «искать проблем» с такими проектами, которые недостаточно соответствуют требованиям, но не вовлечены в мошенничество.
5. Кошельки с самохранением и инфраструктура
Аткин публично поддерживает предоставление участникам рынка большей гибкости для самостоятельного хранения цифровых активов, «особенно когда посредники несут ненужные затраты или ограничивают такие активности, как ончейн-стейкинг». Иными словами, инвесторы должны иметь право хранить криптоактивы в собственном кошельке, а не быть вынужденными передавать их третьим сторонам-кастодианам. Аткин подверг критике политику предыдущего руководства за подавление инноваций в сфере самохранения и on-chain технологий. В связи с этим SEC отменила Общее письмо сотрудников № 121 (SAB-121) — руководство периода Гарнсэра, требовавшее от банков и публичных компаний учитывать кастодиальные криптоактивы клиентов в балансах, что считалось огромным препятствием для провайдеров кастодиальных услуг. Аткин выступает за четкое определение критериев «квалифицированного кустодиана» в рамках Закона об инвестиционных консультантах и Закона об инвестиционных компаниях, а также предлагает разумные освобождения для типичных операций на крипто-рынке. Например, разрешить инвестиционным консультантам и фондам самостоятельно хранить активы клиентов при определенных условиях, поскольку некоторые институциональные решения по самохранению технически передовее и потенциально безопаснее корпоративных кастодианов. Дополнительно он предложил отменить действующую структуру «брокеров специального назначения» (special purpose broker-dealers) и заменить ее более оправданной системой.
4. Заявления SEC в отношении криптовалютных активов, не считающихся ценными бумагами
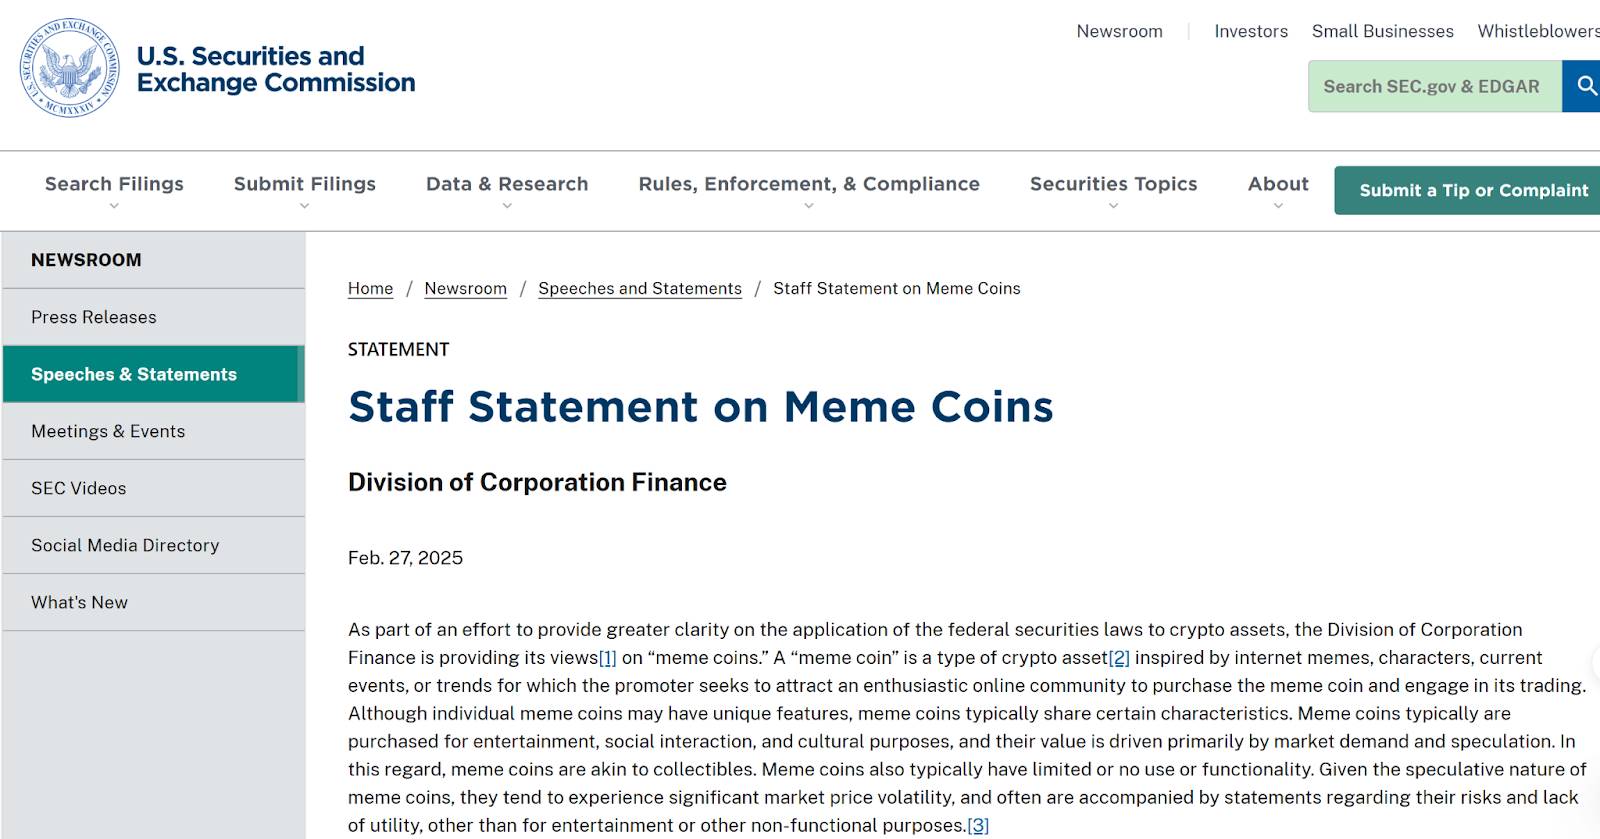
Источник: https://www.sec.gov/newsroom/speeches-statements/staff-statement-meme-coins
После вступления Аткина в должность председателя SEC последовательно выпустила ряд официальных заявлений, заявлений персонала и руководящих документов, прояснив границы регулирования цифровых активов и указав, что следующие типы криптоактивов обычно не квалифицируются как ценные бумаги:
-
Мем-коины: 27 февраля 2025 г. Департамент по корпоративному финансированию SEC выпустил заявление персонала о мем-коинах. Это первое конкретное разъяснение о том, как федеральный закон о ценных бумагах применяется к определенной категории криптовалют после издания президентом Трампом исполнительного указа по цифровым активам и создания рабочей группы по крипто. Заявление указывает, что большинство мем-токенов не являются ценными бумагами, а их выпуск и обращение не подчиняются федеральному закону о ценных бумагах. «Мем-коины» определены как токены, созданные на основе интернет-мемов, популярной культуры или трендов, где эмитенты привлекают сообщества к покупке/продаже через соцсети. Такие токены обычно предназначены для развлечения, социализации или культурных целей, лишены реальной функциональности или сценариев использования, их стоимость сильно зависит от рыночных настроений и спекулятивного спроса. SEC подчеркнула, что типичные мем-коины не генерируют доход для持有者, не дают права на долю в доходах, прибыли или активах компании, принципиально отличаясь от акций и облигаций. Также SEC предупредила, что необходимо оценивать экономическую суть: если токен, хотя и назван «мемом», обладает атрибутами инвестиционного возврата или эмитент инвестирует средства в его продвижение для получения прибыли, он может быть признан ценной бумагой.
-
Токены Proof-of-Work (PoW): 20 марта 2025 г. Департамент по корпоративному финансированию SEC выпустил заявление о некоторых видах майнинга PoW, прямо указав, что крипто-токены, полученные в результате майнинга по механизму Proof-of-Work, не считаются ценными бумагами, а сам майнинг не является выпуском ценных бумаг. Заявление распространяется на получение блок-вознаграждений на общедоступных блокчейнах без разрешения по консенсусу PoW, включая независимый майнинг и майнинг через пулы. «Крипто-активы, попадающие под действие заявления», ограничены нативными токенами, связанными с процедурной работой блокчейн-сети, например используемыми для участия в консенсусе или в качестве награды за майнинг. Майнеры и операторы пулов, участвующие в таком майнинге, не обязаны регистрироваться в SEC.
-
Стейблкоины: 4 апреля 2025 г. Департамент по корпоративному финансированию SEC выпустил заявление о стейблкоинах, определив, что фиат-анкерированные стейблкоины, отвечающие определенным условиям, не являются ценными бумагами. «Комплаенс-стейблкоин» определяется как цифровой актив, удовлетворяющий условиям: (i) разработан для поддержания стабильной стоимости 1:1 к доллару США с возможностью обратного обмена по эквивалентному курсу 1:1; (ii) обеспечивается достаточными низко-risk, высоколиквидными резервными активами, рыночная стоимость которых не ниже совокупного номинала обращающихся стейблкоинов; (iii) используется исключительно для платежей и сохранения стоимости, не предоставляет держателям процентный доход, дивиденды или иные пассивные доходы, не позиционируется как инвестиционное решение. Для таких стейблкоинов персонал SEC пришел к выводу, что их выпуск и обращение не предполагают предложений или продаж ценных бумаг, не требуют регистрации. Важно отметить: освобождение распространяется только на долларовые стейблкоины с полными резервами; алгоритмические стейблкоины, стейблкоины, анкерированные не к доллару, или те, что обещают фиксированную доходность, не попадают в категорию «комплаенс-стейблкоинов» и могут не пользоваться данным освобождением.
-
Токены стейкинга Proof-of-Stake (PoS): 29 мая 2025 г. Департамент по корпоративному финансированию SEC выпустил заявление, согласно которому процесс протокольного стейкинга в сетях PoS не является выпуском или продажей ценных бумаг и не требует регистрации по федеральному закону о ценных бумагах. Заявление определяет «крипто-активы, охватываемые протокольным стейкингом» как нативные блокчейн-токены, напрямую связанные с функционированием и безопасностью публичных сетей без разрешения, используемые для участия или вознаграждения в механизмах консенсуса, не дающие держателям прав на пассивный доход. Персонал полагает, что когда держатели самостоятельно стейкают такие токены по правилам сети для запуска нод, делегируют их сторонним валидаторам или используют кастодиальные платформы для стейкинга, они сохраняют право собственности и контроль над токенами. Полученные вознаграждения в новых токенах實質но являются оплатой ресурсов, предоставленных участником для поддержания безопасности сети, а не доходом от инвестиций в управленческие усилия третьих лиц. Следовательно, независимо от того, является ли это самостоятельным стейкингом, делегированием при самохранении или кастодиальным стейкингом через биржу, пока стейкаемые токены соответствуют указанным характеристикам, процесс стейкинга и получаемые收益ы не образуют инвестиционного контракта по тесту Хауи, сделки не связаны с ценными бумагами.
-
Токены DeFi: На данный момент SEC еще не выпускала специализированного заявления о полном исключении «токенов DeFi» из определения ценных бумаг. 9 июня 2025 года Аткин на проведенном им специальном круглом столе SEC по криптоактивам заявил, что поручит персоналу SEC изучить создание регуляторной рамки «условных инновационных освобождений» для проектов DeFi, позволяющей децентрализованным финансовым платформам функционировать при меньшем регуляторном бремени при соблюдении определенных условий. Аткин подчеркнул, что американское законодательство должно защищать право граждан участвовать в блокчейн-инновациях, например, самостоятельное хранение цифровых активов пользователями, прямое взаимодействие с on-chain протоколами не должно неправомерно ограничиваться. Это отражает идею новой SEC о «расцвете рынка» через гибкое регулирование. Хотя эти заявления не имеют силы формальных нормативных актов, в них виден тенденция SEC к более мягкому курсу в отношении真正 децентрализованных DeFi-токенов без предустановленной инвестиционной доходности. В будущем SEC может дополнительно определить правовой статус таких токенов через руководящие документы или разработку правил.
5. Обзор возможных политических мер
Исходя из заявлений Аткина и текущей регуляторной среды в США, можно спрогнозировать несколько важных политических инициатив, которые он может продвинуть в течение своего срока полномочий:
1. Возрождение и совершенствование проверки продуктов вроде Bitcoin ETF: ETF на криптоактивы сталкивались с трудностями в эпоху Гарнсэра, новая команда SEC продемонстрировала более открытый настрой. С одобрением Bitcoin и Ethereum ETF в начале 2024 года и волной заявок на altcoin ETF после прихода Аткина, SEC, вероятно, ускорит проверку таких продуктов и разработает специальные руководства для крипто-ETF. Помимо ETF, другие инновационные финансовые продукты (фонды на базе доходности DeFi, инструменты инвестиций под NFT и др.) также получат шанс на переоценку.
2. Четкое определение критериев классификации криптоактивов как ценных бумаг: Долго мучившая отрасль проблема «какие токены являются ценными бумагами» получит прояснение при Аткине. Несмотря на то, что тест Хауи остается правовой основой, SEC, возможно, выпустит дополнительные рекомендации или правила для толкования его применения к цифровым токенам. Например, какой уровень децентрализации делает токсен вне рамок ценных бумаг; как функциональное назначение токена (платежный, утилитарный) влияет на оценку; затрагивает ли вторичный рынок выпуск ценных бумаг. Фактически, с 2025 года SEC через заявления персонала уже квалификовала некоторые категории: «чисто платежные» стейблкоины не являются ценными бумагами, «meme-токены» без эмитента могут не подпадать под закон о ценных бумагах, «награды PoW/PoS» не являются торгами ценными бумагами. Эти фрагментарные уточнения необходимо возвести в обязательные правила или руководства. В конечном итоге, по ключевому правовому вопросу классификации ценных бумаг новая SEC склонна давать ответы через четкие нормы, а не через правоприменение или мировые соглашения, чтобы положить конец регуляторному арбитражу и серым зонам.
3. Содействие законодательному прояснению регуляторной юрисдикции: Хотя SEC обладает юрисдикцией в сфере ценных бумаг, криптоактивы обладают атрибутами товаров, валюты и т.д., и долгое время между SEC, CFTC (Комиссией по торговле товарными фьючерсами) и банковскими регуляторами велись споры о распределении обязанностей. В настоящее время Конгресс продвигает «Закон о ясности на рынке цифровых активов 2025 года (CLARITY Act)» и «Закон об инновациях и регулировании стейблкоинов (GENIUS Act)», aimed at defining regulatory boundaries and establishing legal status of stablecoins. Если эти законы примут, США将迎来统一的加密资产监管框架,从根本上解决监管重叠和空白问题。
4. Другие возможные меры по реформированию: Помимо указанных приоритетов, SEC Аткина, возможно, предложит меры по внутренней управленческой структуре и межведомственному сотрудничеству. Например, он может реорганизовать внутренние крипто-подразделения SEC, повысить статус Специальной рабочей группы по крипто, учредить отдельный офис крипто-политики. В сфере правоприменения дела с серьезным мошенничеством или ущербом инвесторам Аткин, по прогнозам, решительно преследует, возможно, взаимодействуя с Минюстом для уголовного преследования, чтобы установить авторитет «борьбы с преступностью» и развеять сомнения в «чрезмерной мягкости». Чтобы избежать неверного толкования его дружественного курса рынком, Аткин, возможно, регулярно публикует заявления или выступления, напоминая, что SEC не является ни «блокирующим фактором», ни «безнадзорным элементом», а действует строго в соответствии с законом и эволюционирует вместе со временем. Такая коммуникация поможет стабилизировать рыночные ожидания и направить отрасль на легальные инновации.
6. Воздействие и перспективы: Новый курс крипто-рынка
Благоприятная политика Аткина уже оказала немедленное позитивное воздействие на рыночные настроения. Коллективный рост токенов DeFi и мгновенный рост акций Coinbase на 3,5% после сообщения о прекращении иска подтверждают, что улучшение регуляторной среды активно закладывается инвесторами в цену. Некоторые аналитики институтов назвали прекращение дела Coinbase «удалением тяжелого камня, лежавшего на плечах инвесторов почти два года». Объемы торгов и потоки капитала внутри США также показывают признаки восстановления. Это свидетельствует о высвобождении индустриального потенциала благодаря позитивной регуляторной политике: планы, ранее приостановленные из опасений комплаенса, начинают перезапускаться, уверенность инноваторов в рынке США постепенно восстанавливается.
Если SEC официально одобрит пакет крипто-ETF в течение ближайших шести месяцев, это может дополнительно вызвать «эффект ETF», привлекая новый капитал. Более широко, четкое регулирование поможет рассеять неопределенность, годами висевшую над рынком, что привлечет традиционных институциональных инвесторов к размещению цифровых активов. Например, такие гиганты Уолл-стрит, как JPMorgan, уже начали развертывать бизнес по оперированию платформами для цифровых активов, что указывает на их ожидание непрерывного улучшения политического климата. С другой стороны, в условиях либерализации DeFi-сектор, вероятно, переживет возрождение и обновление. Разработчики смогут более смело выпускать новые децентрализованные финансовые продукты, что породит разнообразные сценарии применения и подтолкнет эволюцию всей экосистемы Web3.
Хотя перспективы оптимистичны, мы также должны видеть потенциальные вызовы:
-
Темп и сила реализации политически мер остаются неопределенными: Многие замыслы Аткина потребуют формальной разработки правил или принятия законов Конгрессом для полной реализации, в ходе чего возможны сопротивление или задержки. К примеру, согласится ли контролируемец демократами Сенат поддержать крипто-законы? Поддержат ли демократические комиссары внутри SEC определенные предложения по реформе? Все это остается неизвестным.
-
Внешние шоки нельзя игнорировать: если на рынке вновь произойдут серьезные скандалы или крахи (подобные Luna или FTX в 2022 году), общественное мнение и политическое давление могут вынудить SEC снова ужесточить позицию.
-
Регулирование на уровне штатов и действия других ведомств также повлияют на общую картину: например, генеральные прокуроры отдельных штатов уже заявили о готовности заполнить «вакуум правоприменения» на федеральном уровне. Даже при смягчении правоприменительной деятельности SEC штатные регуляторы и судебные органы могут сохранять жесткий курс по отношению к отрасли.
Заключение: Вступление Пола С. Аткина знаменует новую главу в американском регулировании ценных бумаг, дружественную к криптоиндустрии. За два кратких месяца он благодаря выступлениям, заявлениям и практическим шагам начертил предварительную дорожную карту крипто-регулирования, поддерживающую инновации, ставящую во главу угла правила, карающую мошенничество и основанную на взаимовыгодном сотрудничестве. Можно предположить, что дискуссии вокруг политики Аткина будут продолжаться, но в любом случае этот сдвиг парадигмы управления заставил общество заново осмыслить границы взаимодействия крипто-технологий и финансового регулирования. Будем надеяться, что при рациональном участии и балансировке интересов всех сторон постепенно сформируется регуляторная рамка, которая защитит инвесторов, одновременно поддерживая инновации, и предоставит мировой практике ценный опыт.
О нас
Hotcoin Research является центральным интеллектуальным ядром исследовательского анализа в экосистеме Hotcoin, специализируясь на предоставлении профессионального глубокого анализа и опережающих инсайтов для глобальных инвесторов в криптоактивы. Мы构建了了一套服务体系 «анализ трендов + выявление ценностей + отслеживание в реальном времени». Через глубокую экспертизу отраслевых трендов, многомерную оценку перспективных проектов, круглосуточный мониторинг рыночной волатильности, а также еженедельные трансляции стратегии «Тщательный выбор горячих монет» дважды в неделю и ежедневную сводку новостей «Блокчейн сегодня», мы обеспечиваем точную интерпретацию рынка и практические стратегии для инвесторов разного уровня. Опирясь на передовые модели анализа данных и сеть отраслевых ресурсов, мы постоянно помогаем начинающим инвесторам строить рамки понимания, помогаем профессиональным институтам захватывать альфа-доходность, совместно улавливая возможности роста стоимости в эпоху Web3.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HotcoinAcademy