


Развязка США и Китая и подъем CeDeFi: новый глобальный финансовый ландшафт 2025 года
Автор:Tony
Перевод: TechFlow
Схождение и расхождение: отношения США и Китая, CeDeFi и дедолларизация
Недавняя высокая волатильность на валютных рынках подчеркнула усиливающуюся макроэкономическую напряженность и значительные изменения в глобальной финансовой динамике. USD/JPY быстро вырос до уровня 145, в основном из-за неизменно мягкой позиции Банка Японии——сохранение процентных ставок без намека на немедленное ужесточение политики——а также закрытия длинных позиций по иене. Разница в процентных ставках остается значительной, доллар США доминирует, поскольку ФРС поддерживает относительно высокие ставки, в то время как Япония проводит мягкую денежно-кредитную политику.
В то же время новый тайваньский доллар (TWD) вырос более чем на 8% по отношению к доллару США за два дня, что является чрезвычайно редким событием “19-sigma”. Это внезапное изменение произошло из-за быстрой корректировки тайваньскими институтами своей экспозиции в долларах, что подчеркивает растущую обеспокоенность геополитическими рисками и ярко демонстрирует реальное влияние эскалации напряженности между США и Китаем на глобальные валютные рынки.
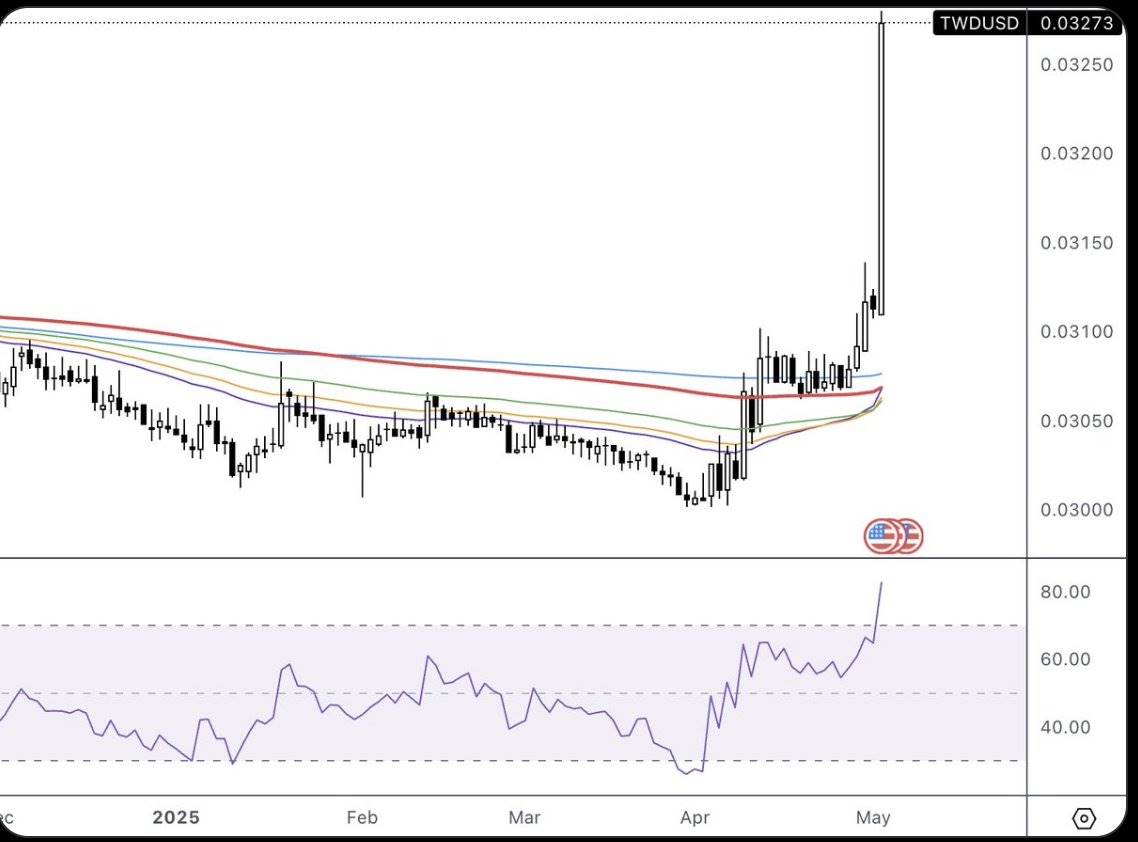
График цены TSD/USD
В начале этого месяца геополитическая напряженность между США и Китаем резко обострилась, когда президент Трамп повысил тарифы на импортные товары из Китая до беспрецедентных 145%. Китай быстро ответил ответными тарифами в размере 125% на товары из США, еще больше углубив экономические разногласия.
Эта эскалация перекликается с классической “ловушкой Фукидида”, исторической моделью, предсказывающей неизбежность конфликта, когда emerging великая держава бросает вызов существующей гегемонии. Это событие выходит далеко за рамки торговых барьеров и знаменует систематическое разделение двух крупнейших экономик мира, порождая значительные вторичные эффекты, влияющие на глобальную ликвидность и доминирование доллара США.
Долгое время повсеместное распространение доллара США в глобальной торговле и финансах основывалось на неявном, но глубоком доверии к американским институтам——доверии, основанном на стабильном управлении, предсказуемой внешней политике и минимальных барьерах для движения капитала. Как заявил Бипан Рай, управляющий директор BMO Global Asset Management: “Существуют явные признаки эрозии……указывающие на структурные изменения в тенденциях глобального распределения активов в сторону от доллара США.”
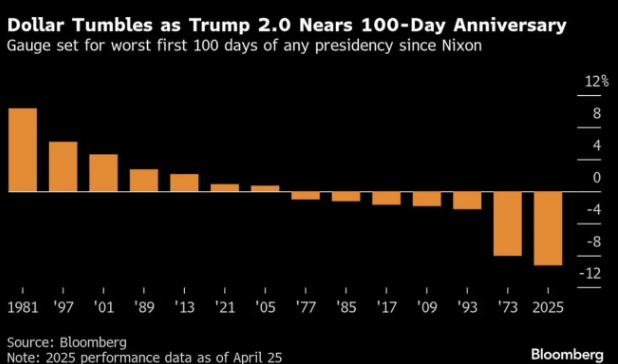
Действительно, основы гегемонии доллара США тихо разрушаются под давлением геополитической волатильности и все более непредсказуемой внешней и экономической политики США. Примечательно, что, несмотря на жесткие предупреждения президента Трампа о экономических наказаниях для стран, пытающихся отказаться от торговли в долларах, во время его президентства доллар пережил самое резкое обесценивание со времен Никсона.
Этот символический момент подчеркивает более широкую и ускоряющуюся тенденцию: страны по всему миру активно ищут альтернативы финансовой системе, доминируемой США, что знаменует постепенный сдвиг в сторону глобальной дедолларизации.
В течение десятилетий китайскийпрофицит торгового балансав долларах возвращался вказначейские облигации СШАи финансовые рынки, поддерживаягегемонию доллара после крахаБреттон-Вудской системы。Однако по мере резкого ухудшения стратегического доверия между США и Китаем в последние годы этот долгосрочный цикл капитала столкнулся с беспрецедентным разрывом.
Китай, традиционно являющийся крупнейшим иностранным держателем активов США, значительно сократил свою экспозицию; к началу 2025 года holdings казначейских облигаций США снизились примерно до 760,8 млрд долларов, что почти на 40% ниже пикового значения 2013 года. Это изменение отражает более широкий стратегический ответ Китая на риски, связанные с потенциальными экономическими санкциями США, которые ранее приводили к масштабным замораживаниям активов——наиболее ярким примером является замораживание примерно 350 млрд долларов резервов Центрального банка России в 2022 году.
В результате китайские политики и влиятельные экономисты все чаще выступают за диверсификацию резервных активов Китая в сторону от доллара США, опасаясь, что активы в долларах становятся геополитическим обязательством.
Эта стратегическая перенастройка включает значительное увеличение золотых резервов——только в 2023 году было добавлено около 144 тонн——а также усилия по расширению глобального использования юаня и изучению альтернатив цифровых валют. Эта систематическая дедолларизация сократила глобальную ликвидность в долларах, повысила стоимость международного финансирования и создала значительные проблемы для рынков, привыкших к возврату китайских избыточных долларов в западную финансовую систему.
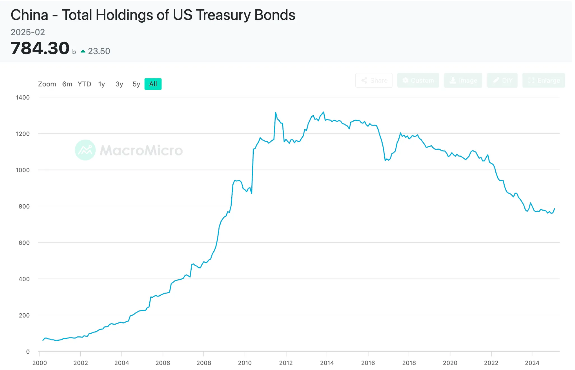
Источник: MacroMicro
Кроме того, Китай активно выступает за создание многополярного финансового порядка, поощряя развивающиеся страны все чаще использовать местные валюты или юань для торговли вместо доллара США。В центре этой стратегии находится Межбанковская система трансграничных расчетов (CIPS), которая явно разработана как комплексная глобальная альтернатива существующим сетям SWIFT и CHIPS, охватывающая функции передачи сообщений (SWIFT) и клиринга (CHIPS). Запущенная в 2015 году, CIPS направлена на упрощение международных транзакций, номинированных непосредственно в юанях, тем самым уменьшая глобальную зависимость от финансовой инфраструктуры под руководством США. Ее широкое принятие знаменует системный сдвиг в сторону финансовой многополярности: по состоянию на конец 2024 года CIPS привлекла 170 прямых и 1 497 косвенных институциональных участников из 119 стран и регионов.
Сообщается, что этот стабильный рост достиг пика 16 апреля 2025 года, когда неподтвержденные сообщения объявили, что однодневный объем торгов CIPS впервые превысил SWIFT, обработав рекордные 12,8 трлн юаней (около 1,76 трлн долларов США).
Хотя это еще не получило официального подтверждения, эта веха, несомненно, подчеркивает трансформационный потенциал китайской финансовой инфраструктуры в формировании глобальной валютной динамики, переходя от доллароцентричности к децентрализованной, многополярной системе с центром в юане.
“За последнее десятилетие торговля в юанях выросла с нуля до 30%, и половина капитальных потоков Китая теперь осуществляется в юанях, что значительно выше, чем раньше.”
——Кейю Цзинь (экономист Лондонской школы экономики), выступая на панельной дискуссии, организованной Институтом Милкена
Ликвидность должна течь: слияние CeDeFi
Однако по мере усиления геополитических границ и сужения каналов традиционных финансов появляется параллельное явление: глобальная ликвидность тихо сходится в безграничных децентрализованных финансовых сетях. Схождение ликвидности между CeFi, DeFi и TradFi представляет собой переориентацию потоков капитала, делая сети на основе блокчейна ключевой финансовой инфраструктурой в формировании глобальной экономики.
В частности, слияние CeDeFi движимо несколькими гравитационными факторами:
-
Стейблкоины как средство платежа, переносящие ликвидность B2B (business-to-business) и B2C (business-to-consumer) в цепочку.
-
Институты CeFi (централизованные финансы) предлагают как криптоактивы, так и традиционные финансовые продукты.
-
Протоколы DeFi (децентрализованные финансы) соединяют доходность on-chain и off-chain, создавая новые пути для процентного арбитража.
Стейблкоины как платежная инфраструктура
Платежи всегда были “Святым Граалем” криптовалют.
Tether, являясь де-факто теневым банком для офшорных долларов, стал самым прибыльным финансовым институтом на одного сотрудника。Недавние геополитические потрясения только усилят спрос на стейблкоины, поскольку глобальный капитал все больше ищет устойчивую к цензуре и безграничную платформу для получения экспозиции в долларах. Будь то вкладчики в Аргентине, использующие USDC для хеджирования инфляции, или китайские бизнесмены, использующие Tether для расчетов по торговле вне банковской системы, движущая сила одинакова: доступ к надежной стоимости без трения традиционных систем.
В эпоху геополитической напряженности и финансовой неопределенности этот спрос на “транзакционную автономию” крайне привлекателен. В 2024 году объем транзакций стейблкоинов превысил Visa. В конечном итоге, цифровые доллары на основе криптовалют (стейблкоины) копируют офшорную долларовую сеть 20-го века——предоставляя ликвидность в долларах вне каналов американских банков, особенно на рынках, настороженно относящихся к гегемонии США.
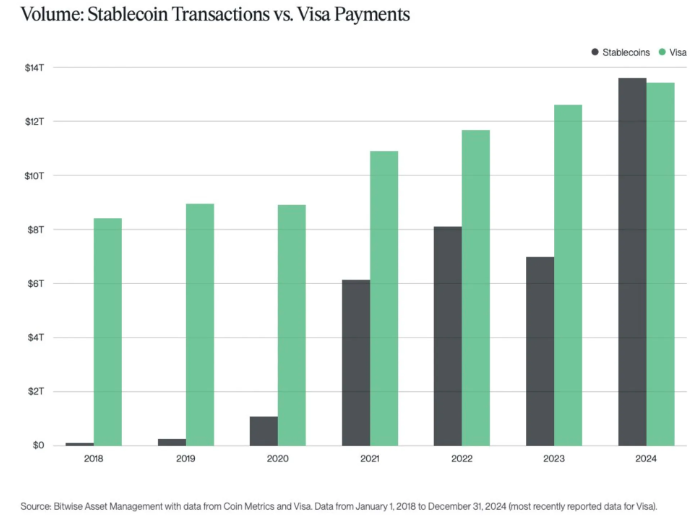
Институты CeFi предлагают традиционные финансовые и криптопродукты
Помимо позволяя глобальной ликвидности рассчитываться в долларах, мы также видим вертикальное расширение платформ CeFi в криптовалюты и наоборот:
-
Kraken приобрела Ninja Trading, чтобы расширить свои продукты до традиционных финансовых активов, в конечном итоге позволяя кросс-маржинальную торговлю между традиционными финансами и криптоактивами.
-
В Китае крупные брокеры, такие как Tiger Brokers и Futu Securities (часто называемые китайским Robinhood), уже начали принимать депозиты в USDT, ETH и BTC.
-
Robinhood стратегически позиционирует криптовалюты как ключевой приоритет роста, планируя запуск таких продуктов, как токенизированные акции и стейблкоины.
По мере того как предстоящие законы о структуре рынка принесут большую регуляторную ясность, горизонтальное расширение продуктов, охватывающих криптовалюты и традиционные финансы, станет еще более важным.
Протоколы DeFi соединяют доходность крипто и традиционных финансов
В то же время мы также видим, как протоколы DeFi используют конкурентоспособную крипто-нативную доходность для привлечения традиционных финансовых/off-chain средств и позволяют традиционным финансовым институтам использовать глобальную ончейн-ликвидность для выполнения своих off-chain стратегий.
Например, наши портфельные компании BounceBit (@bounce_bitand) и Ethena (@ethena_labs) предлагают доходность от базисной торговли традиционным финансовым институтам. Благодаря программируемости ончейн-долларов они могут упаковывать эти продукты базисной торговли в синтетические доллары на цепочке, напрямую нацеливаясь на рынок фиксированного дохода в 13 трлн долларов. Для традиционных финансовых институтов этот продукт может быть особенно привлекателен, поскольку доходность от базисной торговли отрицательно коррелирует с доходностью казначейских облигаций. Таким образом, они по сути формируют новый путь для процентного арбитража, заставляя потоки капитала и процентные рынки сходиться между CeFi, DeFi и TradFi.
Кроме того, Cap Lab (@capmoney_) позволяет традиционным финансовым институтам занимать средства из ончейн-пулов ликвидности для выполнения off-chain торговых стратегий, тем самым предоставляя розничным инвесторам беспрецедентный доступ к доходности от сложной высокочастотной торговли (HFT). Это эффективно расширяет спектр продуктов экономической безопасности EigenLayer от ончейн-экономической деятельности до стратегий генерации off-chain доходности.
В целом, эти развития способствуют слиянию ликвидности, сокращая спреды между ончейн-доходностью, off-chain доходностью и традиционными безрисковыми процентными ставками. В конечном итоге, эти инновационные решения выступают в качестве мощных инструментов арбитража, выравнивая потоки капитала и динамику процентных ставок в сферах DeFi, CeFi и TradFi.
Слияние ликвидности CeDeFi——> Предложение продуктов CeDeFi
CeFi (централизованные финансы),DeFi(децентрализованные финансы) и ликвидность TradFi (традиционные финансы) в сети блокчейн знаменует фундаментальный сдвиг в распределении активов ончейн——от преимущественно крипто-нативных трейдеров к сложным институтам, все больше ищущим диверсифицированную экспозицию, выходящую за рамки крипто-нативных активов и доходности。Нисходящим эффектом этой тенденции является широкое расширение предложения ончейн-финансовых продуктов, при этом больше продуктов реальных активов (RWA) внедряется в цепочку. По мере того как все больше продуктов RWA выходит онлайн, это снова привлечет институты со всего мира в цепочку, создавая усиливающий цикл, который в конечном итоге приведет всех финансовых участников и финансовые активы в единый глобальный реестр.
Исторически траектория криптовалют постоянно включала активы реального мира более высокого качества, эволюционируя от стейблкоинов и токенизированных казначейских векселей (таких как Benji от Franklin Templeton и BUIDL от BlackRock) ко все более сложным инструментам, таким как недавний токенизированный фонд частного кредитования от Apollo, с потенциалом для дальнейшего расширения на токенизированные акции. Снижение аппетита маржинальных покупателей к спекулятивным крипто-нативным активам подчеркивает важный рыночный пробел и предоставляет возможности для институциональных токенизированных RWA。На фоне усиливающейся глобальной геополитической неопределенности——например, напряженности в отношении разделения между такими крупными экономиками, как США и Китай,——технология блокчейн становится доверенной нейтральной финансовой инфраструктурой. В конечном итоге, от торговли крипто-нативными альткоинами до платежей, токенизированных казначейских векселей и акций, вся финансовая деятельность сойдется в этом проверяемом и безграничном глобальном финансовом реестре, фундаментально формируя ландшафт глобальной экономики.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xtony0x














