

週4回のチェック発行:「印钞機」減速、テザーが投資経路を開拓
執筆:Daisy、TechFlow
11月16日から19日の4日間にわたり、Tetherは4件の出資を行った。
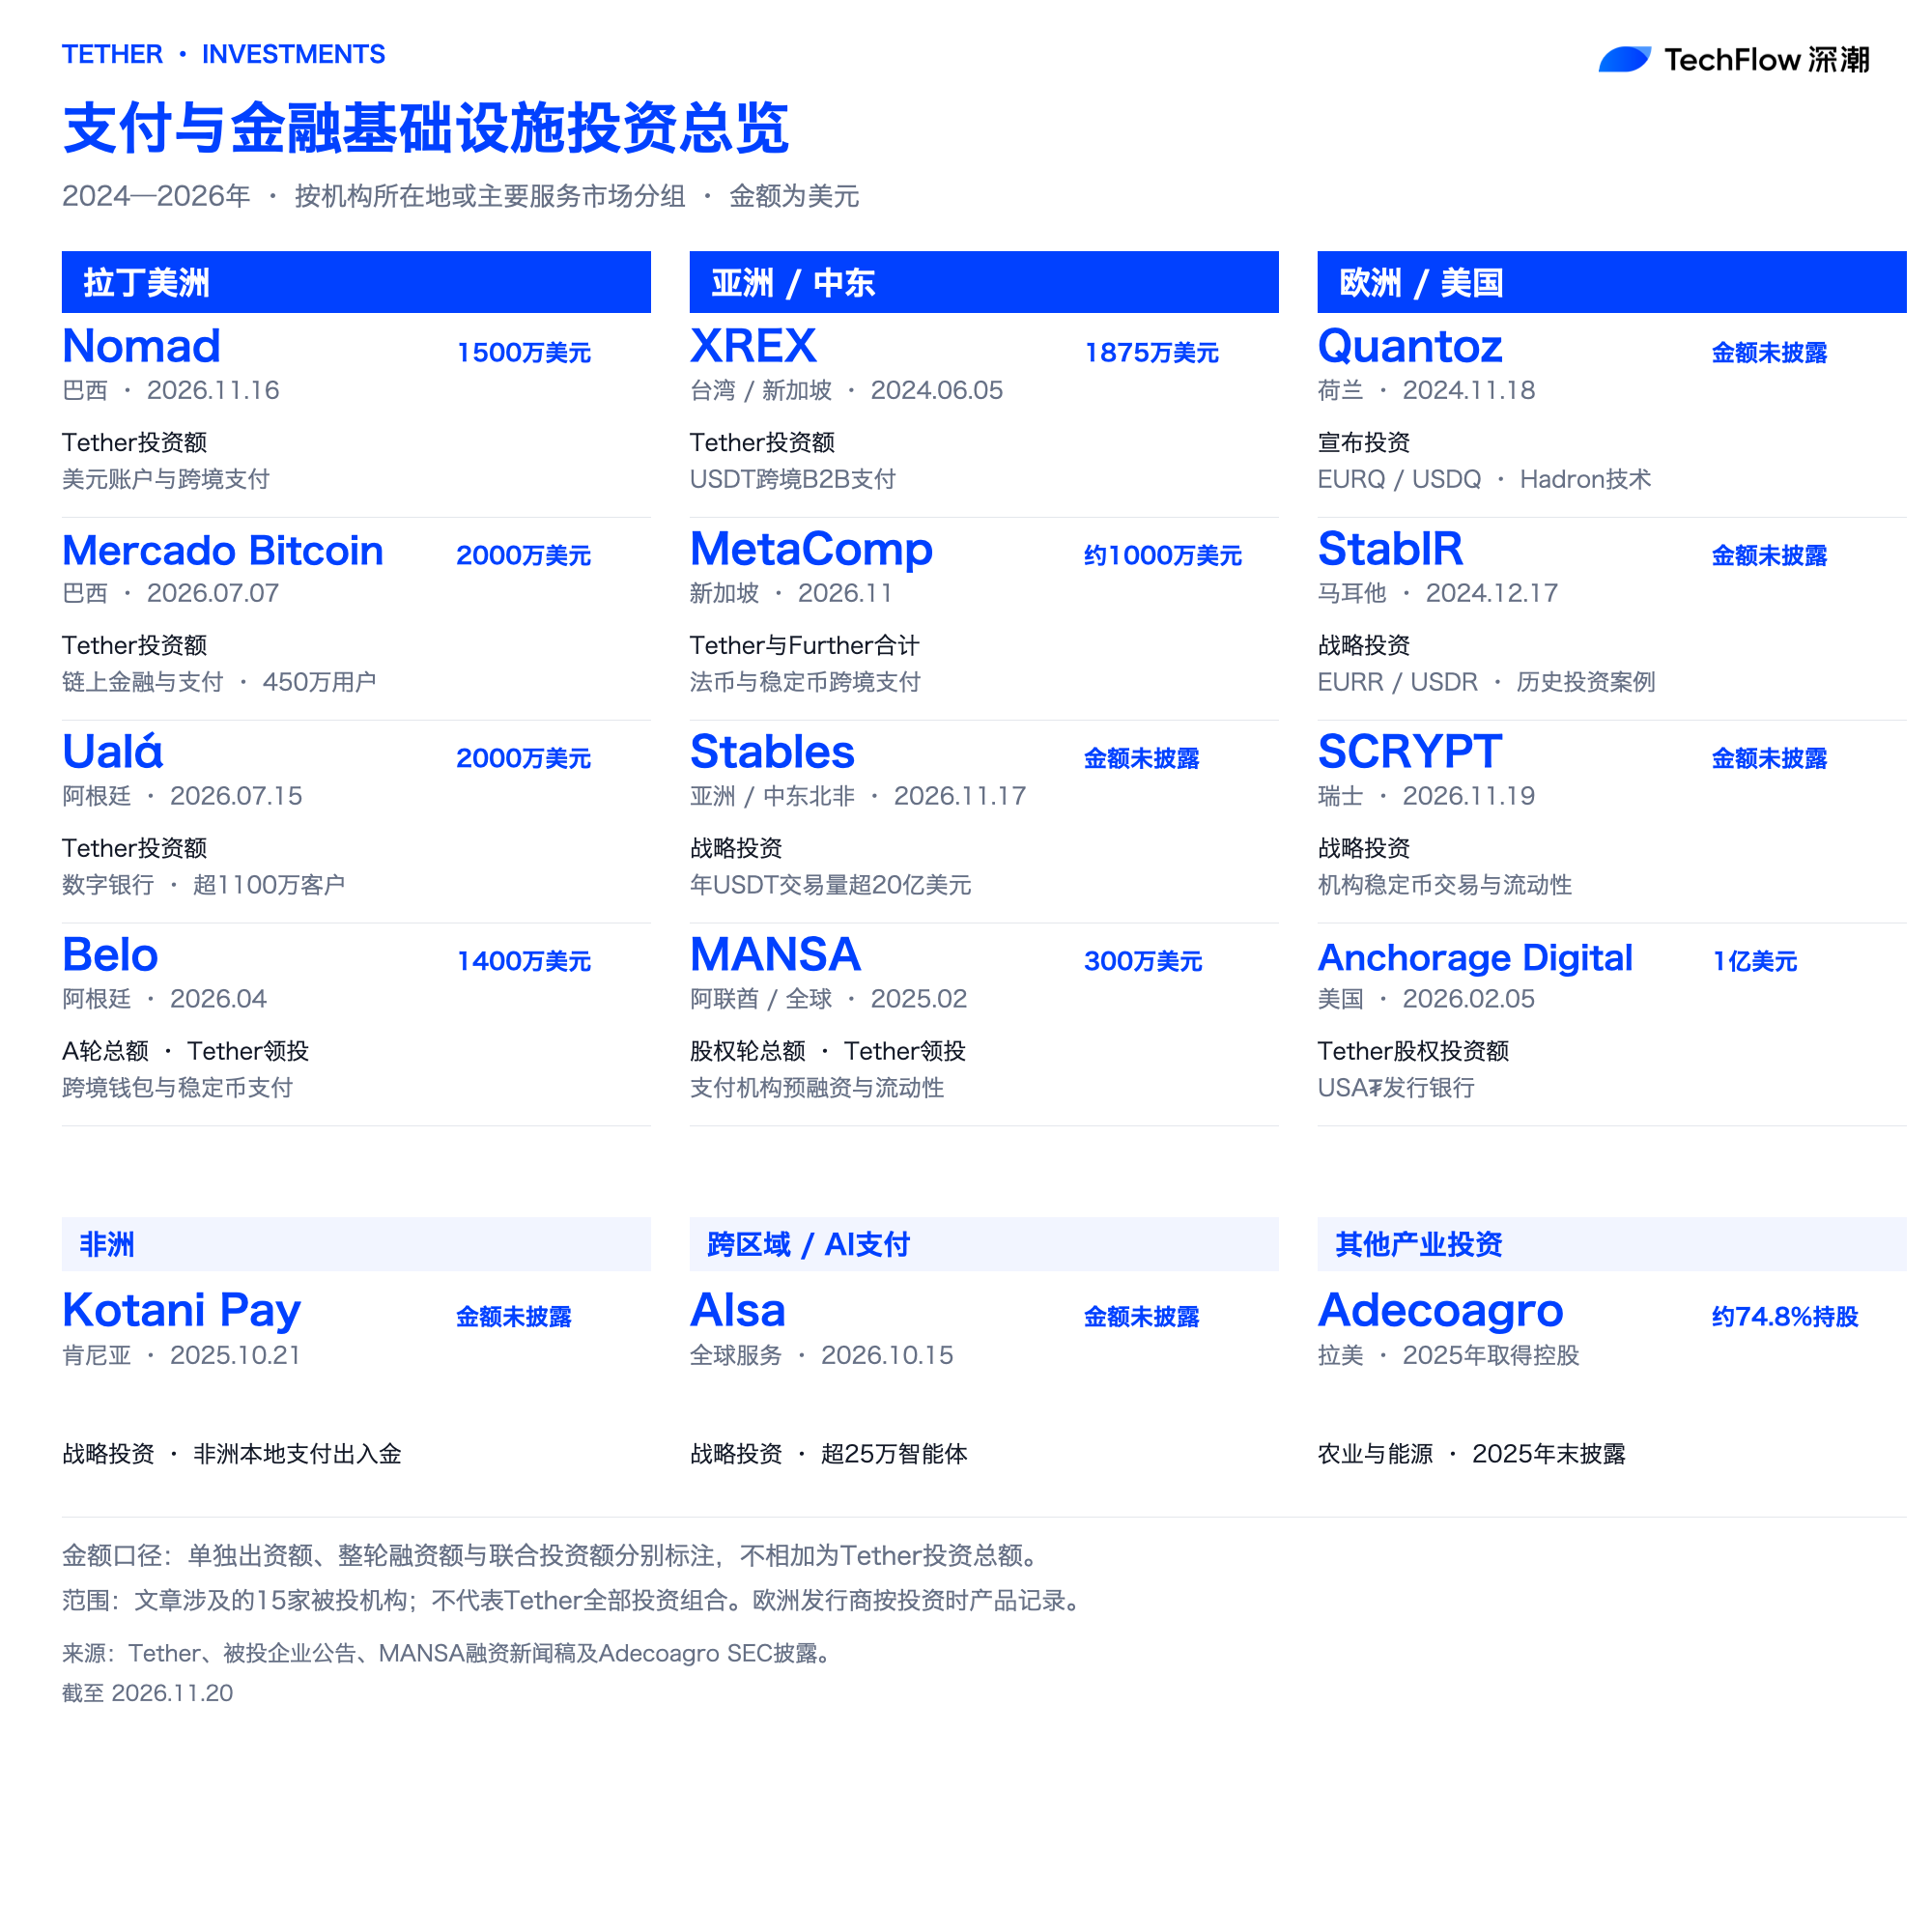
1件目はブラジル。Tether Capitalが米ドル口座サービス企業NomadのCラウンドでリード投資を行い、1500万米ドルを出資した。このラウンドの総額は1億7200万レアルで、投後評価額は40億レアルとなる。
2件目はStables。年間20億米ドル以上のUSDT取引量を処理する支払いインフラ企業であり、アジアおよび中東・北アフリカ地域を対象としている。
3件目はシンガポール。TetherとアブダビのFurther Asset Managementが合計でMetaCompに約1000万米ドルを出資した。
4件目はスイス。标的は同国最大のステーブルコイン取引・流動性供給サービスのひとつ、SCRYPTである。
これら4社が手掛けていることはすべて同じだ。通貨すなわち米ドルを国境を越えて流通させることである。
これらの出資が行われた2週間前、Tetherは第3四半期決算報告書を公表していた。
収益エンジンの減速
9月30日現在、Tetherの準備資産残高は1915億米ドルに達し、そのうち米国債エクスポージャーは1324億米ドルである。本年の第1~第3四半期における営業純利益は45億米ドルとなっている。
これらの数字だけを見れば依然として規模は大きいものの、前年同期の第1~第3四半期累計純利益はすでに100億米ドルを超えていた。両年の集計基準が異なるため、昨年は純利益、今年は営業純利益を報告しており単純比較はできない。本年度の前3四半期の利益はそれぞれ10億4000万米ドル、15億米ドル、15億米ドルだった。このペースが続けば、年間では2024年の130億米ドル超という過去最高水準に戻ることは難しいだろう。
さらに重要なのは別の数字だ。本年の第1~第3四半期を通じて、USDTの新規発行高はほぼ1840億米ドルで頭打ち状態が続いている。
Tetherの事業モデルは乗算式で表せる。つまり「USDT流通規模×米国債利回り」である。ユーザーが1米ドル預けるたびに、Tetherはその資金で短期米国債を購入し利子収入を得る仕組みだ。Fed(連邦準備制度理事会)が2024年から利下げサイクルに入ったことで「利回り」という変数は低下し続けており、今年に入ってからは「流通規模」という変数も横ばいになっている。2つの変数が同時に牽制されているため、利潤の減少は避けられない。
金利についてはTetherに制御権がない。できることと言えば、流通規模を再び拡大させることだけだ。
暗号資産取引所内の既存ユーザー基盤に次なる1000億米ドルの成長を頼ることは現実的ではない。新たな流通規模は、取引所外の現行給与、商品代金、送金、日常生活の決済から生まれる必要がある。これらの資金を受け止めるには、まず金融パイプライン(受皿)を整備しなければならない。
ユーザー教育を放棄し、既存チャネルへ資本参入
Tetherは以前から明確な事実を理解していた。世界中の人々にウォレットのダウンロード方法やシードフレーズの記録方法、オンチェーン手数料の計算方法を教えるのは、ほぼ不可能であると。
そこで彼らはユーザー教育を中止し、既にユーザーが利用している金融アプリに対し直接的な資本参加に踏み切ったのだ。
この戦略は2024年に具体的な形を取り始めた。同年4月、TetherはData、Finance、Power、Eduの4大部門へと再編され、投資活動には明確な産業的目的が付帯されるようになった。同年6月には台北のXREXに対し1875万米ドルを出資し、新興市場の中小企業を対象としたコンプライアンス対応のUSDT越境B2B決済専用に充てた。
その後、Tetherは高いインフレ率、外為規制、送金需要が集中する地図上の地域に向けて、出資網を拡大していった。
アフリカでは、2025年10月にケニアのKotani Payに出資。同社はブロックチェーンアプリケーションを各地のモバイルウォレットおよびローカル銀行システムに接続している。ラテンアメリカでは、本年4月にアルゼンチンの暗号資産金融プラットフォームBeloのシリーズAラウンドで1400万米ドルのリード投資を行い、7月には450万人のユーザーを抱えるブラジルのオンチェーン金融プラットフォームMercado Bitcoinに対し2000万米ドルを出資。同時にアルゼンチンのデジタル銀行Ualáの融資ラウンドにおける2000万米ドル分の出資枠分についても明らかにした。
Ualáへの出資ほどTetherの戦略的本意をよく表す例はない。同銀行は1100万人以上の顧客を持つものの、現地の規制制限により当面USDT連携は見送りとなっている。それでもTetherは躊躇せずに資金を投入する。現時点で即時連携ができなくても先に資本参加しておき、規制緩和がなされた瞬間にはすでに株主名簿に入っているという計算だ。
今週出資対象となったNomadも同様である。Nomadは380万人の顧客を擁し、運用資産は約80億レアル。USDTおよびゴールドトークンXAUTの連携はまだ探査段階にあり、ローンチ時期の発表はない。しかしこれらの顧客は元々米ドル預金をしている層であり、Tetherが節約するのは数年分の顧客獲得コストとなる。さらにブラジルは最も活発なステーブルコイン市場の一つであり、2025年には宣言済みの暗号資産取引量においてステーブルコインが約80%を占めている。
ユーザーが開くのはこれまで通りの馴染み深い現地アプリで、UIやブランドイメージに変更はない。裏側で密かに米ドル決済ルートの一本化が進んでいるだけだ。
ライセンス取得不能なら、既に保有者に投資する
パイプラインが長ければ長いほど、規制当局との接触は不可避となる。
2024年6月30日よりEUのMiCA(暗号資産規則)におけるステーブルコイン条項が適用を開始し、12月30日には完全施行された。USDTはEUからの認可を受けておらず、欧州のライセンス保持取引所は順次取引制限またはリスト削除を行っている。
Tetherはこの状況を回避する選択をした。11月にユーロステーブルコインEURTの新規発行を停止し、欧州のサードパーティプロジェクトをサポートすると共に、自社トークン化プラットフォームHadronの販促を強化した。2024年11月にはオランダ中央銀行のライセンス取得済み電子通貨機関Quantozへ出資することを発表し、12月にはコンプライアンス対応ステーブルコインEURRおよびUSDRを発行するStablRにも投資を行った。これら2社ともにHadronを採用してトークンを発行している。USDT自体は欧州に進入できないものの、Tetherの技術と資本は確実に流入したことになる。
本年2月には、米国連邦ライセンス保有の暗号資産銀行Anchorage Digitalに対し戦略的1億米ドル出資を実施。Anchorageこそが1月27日にローンチした米国のコンプライアンス対応ステーブルコインUSA₮の発行元である。USDTは海外市場に残しつつ、USA₮はライセンス所持銀行経由で発行という二つの路線を並走させた。
欧米市場では迂回策による借用しかできなかった一方、規制枠組みが比較的緩やかなスイスやシンガポールへ進出する際には、ライセンス所持企業へ直接資本参入する手法を取った。今週出資対象となったSCRYPTは2019年からスイス金融監督庁FINMAおよび自主規制団体VQFの監管下で運営されており、MetaCompはシンガポール金融管理局の主要支払機関ライセンスを保有している。本出資金は同社のコンプライアンス体制強化と越境決済チャネル拡張に直接使用される。新規ライセンス申請を一から実施するよりも、既にライセンスを取得済みの企業へ資本出資する方が合理的だと判断したからだ。
Tetherはさらには人間以外のユーザー目配りも始めている。10月15日、Tether CapitalはAIesaに対して戦略的出資を実施。企業がこのプラットフォーム上でAIエージェントに支出予算を設定し、データ・ソフトウェア・計算リソースの自主調達を可能にする。現在プラットフォームには25万以上のエージェントが登録され、累計取引量は1億件を超える。少額・高頻度・24時間稼働型のマシーン間決済は伝統的な銀行口座では扱いにくく、ステーブルコインが最も直接的な決済ツールとなり得るのだ。
手数料収入に依存しない決済会社
2024年から2026年にかけての一連の出資実績を広げて見ると、Tetherと従来型決済企業の原価構造に対する根本的な差異が浮き彫りになる。
出資先の決済企業はほとんどが少数株主の地位にとどまっており、ラテンアメリカの農業企業Adecoagro(約74.8%の議決権を保有)だけがポートフォリオの中で稀な例外だが、これは決済事業とは無関係である。
Stripe、PayPal、各地の送金事業者は、加盟店からの手数料収入によって運営コストや不良債権リスクをカバーする必要があり、トランザクション手数料が生命線となっている。一方、Tetherの定常収益は米国債利子とリバースレポ利子に由来するため、各トランザクションごとにコミッションを徴収する必要はない。USDTが実際に消費・流通すれば、準備資産規模は自動的に伸長する仕組みだ。
そのため同社は資本参入によるチャネル確保を選択できたほか、パートナー企業がUSDTを利用する際のハードルを下げるための資金提供も実施している。2025年2月にはMANSAの300万米ドルプレSeedラウンドをリード投資。MANSAは決済事業者にUSDTを用いた事前融資流動性を提供する専門プラットフォームであり、決済事業者は各国で巨額の予備資金を預けることなく即座に越境決済完了を実現できるよう設計されている。
従来型の決済インターメディアラーもこのギャップを認識しており、Stripeはすでにステーブルコインインフラ企業Bridgeを買収して自社参入を果たしている。ただしStripeの根幹は依然として手数料型決済事業者であり、Tetherのように決済フェーズでの収益を期待していない分、手数料面の優遇措置はより大胆に行えるということだ。
スイッチは他者の手中にある
この作戦にも行き詰まる局面が存在する。
欧州でUSDTが取引所からリストオフされ、Ualáがまだ連携に至っていない。米国市場においても代替手段としてUSA₮を別途発行せざるを得ない状況だ。Tetherは資金を投じて株主名簿に入ることはできても、各国の規制当局に認可のスイッチを押させることはできない。
ライセンス付き銀行や決済機関へのパイプライン延伸が進めば進むほど、各国政府にとって最も敏感な資本移動規制、AML(マネーロンデリング対策)、そして伝統的な銀行エージェントバンキング網を迂回する米ドル決済ネットワークとの衝突が不可避となる。現状、各国中央銀行はまだステーブルコインを暗号資産分類で規制しているが、USDTが実際の給与振込や商品代金決済に流入する段階になれば、規制の対象基準は「システム重要性金融インフラ(SIFI)」へと移行するだろう。
利子による収益創出マシンはなお回転を続けているものの、その速度は明かに鈍化している。Tetherが世界各地で交わした出資契約一つひとつの目的は極めて明確だ。現実の米ドルを自社の決済チャネルへ誘導すること。最終的にこれらのチャネルがどれだけの資金を吸収できるかを決める権利は、Tether自身の手には負わない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow

















